

10 سالہ خزانہ کی آمدنی 5.3% تک بڑھ گئی کیونکہ گرم انفلیشن نے فیڈ کی شرح میں اضافے کے خوف کو دوبارہ جگا دیا
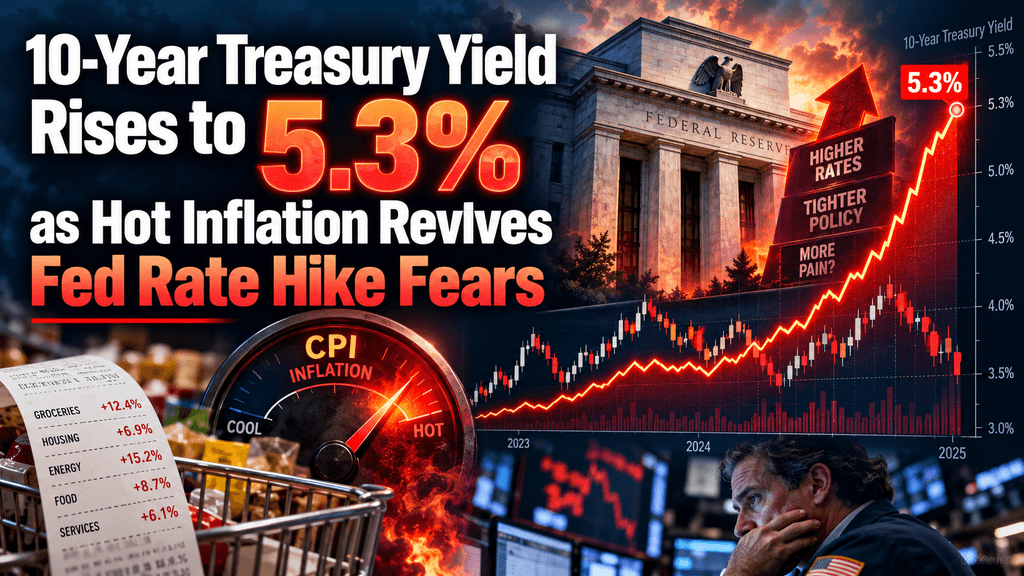
امریکی 10 سالہ خزانہ کے بانڈ کی فائدہ شرح بڑھ کر 5.3% ہو گئی، جبکہ سود کی شرح میں اضافے کی امیدیں مہنگائی کی وجہ سے بڑھ رہی ہیں
14 اکتوبر، 2026 کو امریکی بانڈ مارکیٹ نے ایک واضح پیغام دیا۔ جب ستمبر کے غیر متوقع طور پر زیادہ صارفین کی قیمتیں جاری ہوئیں، تو بنیادی 10 سالہ ٹریزری ییلڈ شروع کے وقت 5.33 فیصد تک بڑھ گئی اور پھر 5.3 فیصد کے قریب مستقر ہو گئی، جیسا کہ بڑے فنانشل پلیٹ فارمز پر رپورٹ کیا گیا۔ یہ حرکت ایک متعدد ماہ کے اضافے کو جاری رکھتی ہے جس نے ییلڈ کو اب تک کسی بھی وقت 2000 کے اوائل کے بعد سے نہیں دیکھا گیا تھا۔ توانائی کی قیمتیں، خاص طور پر گैसولین، انفلیشن کے تیز ہونے کا بڑا حصہ تھیں، جبکہ سروسز اور رہائش میں وسیع قیمتی دباؤ بھی مزید اضافہ درج کرتے ہوئے۔ ٹریڈرز نے فوراً فیڈرل ریزرو کے مزید اقدامات کے امکانات کو دوبارہ قیمت دی، جس میں اکتوبر کے آخر میں ملاقات میں شرح میں اضافے کا امکان رپورٹ کے فوراً بعد کم از کم بائیس فیصد سے بڑھ کر 40 فیصد یا اس سے زائد ہو گیا۔
یہ نمونہ ظاہر کرتا ہے کہ لگاتار سود، جغرافیائی تنازعات سے جڑے بلند توانائی کے اخراجات، فدرل قرضہ لینے کی بڑی مقدار، اور مصنوعی ذہانت کی بنیادی ڈھانچے سے آنے والی مضبوط پولیسی کی مانگ، لمبے مدتی قرضہ لینے کے اخراجات کو بلند رکھنے کے لیے مل کر کام کر رہی ہیں۔ مارکٹس نے پہلے ہی ستمبر اور اکتوبر کے شروع تک سود کو اس توقع کے تحت بلند کر دیا تھا کہ پالیسی کے شرحیں لمبے عرصے تک پابند رہیں گی۔ تازہ ترین سود کا اندازہ اس خدشات کو مضبوط کر گیا اور مساوی، ڈالر، اور کریڈٹ مارکٹس میں فوری رد عمل پیدا کیا۔ 10 سالہ ٹریژری ییلڈ میں تازہ ترین اضافہ، جو 5.3 فیصد کے علاقے تک پہنچ گیا، مارکٹ کا جائزہ ہے کہ سود اب بھی فیڈرل ریزرو کے 2 فیصد ہدف کے مقابلے میں بہت زیادہ ہے، جس کے لیے لمبے عرصے تک زیادہ پابند پالیسی کا مطالبہ ہوگا، جس کا راستہ امریکہ بھر میں قرضہ لینے کے اخراجات، اثاثوں کی قیمتوں، اور معاشی سرگرمیوں پر براہ راست اثر پڑتا ہے۔
سپٹمبر کا سی پی آئی توانائی پر مرکوز ہے جبکہ کور میٹرکس بھی مضبوط ہیں
سیپٹمبر میں صارفین کی قیمتیں ماہ وار 0.6 فیصد اور پچھلے سال کے مقابلے میں 3.7 فیصد بڑھیں، جو سالانہ شرح کے لیے 3.6 فیصد کے متفقہ پیشگوئی سے زیادہ تھی، جس کا اعلان مزدوری کے ادارے نے کیا۔ گیسولین کی قیمتیں ماہ وار 9.1 فیصد بڑھیں اور سب مال کے انڈیکس میں ماہانہ کل اضافے کا نصف سے زیادہ حصہ تھیں۔ وسیع تر توانائی کی شریح 5.2 فیصد بڑھی، جس نے پچھلے بارہ ماہ میں 20.4 فیصد کا اضافہ کیا۔ فوئل آئل نے ماہانہ اور بھی زیادہ اضافہ درج کیا۔ یہ اعداد و شمار تیل کی بلند قیمتوں کے پس منظر میں آئے، جہاں برینٹ تیل 105 امریکی ڈالر فی برل کے قریب رہا اور مغربی ٹیکساس انٹرمیڈیٹ 95 ڈالر کے قریب رہا۔ رپورٹ کا توانائی سے متعلق حصہ جہاں سمت کے لحاظ سے عام طور پر متوقع تھا، وہاں اس کے پیمانے کے لحاظ سے نہیں، لیکن اس تصدیق نے مارکٹس کو حرکت دے دی کیونکہ اس نے سرکاری انفلیشن کو فیڈرل ریزرو کے لمبے عرصے کے مقصد سے بہت زیادہ برقرار رکھا۔
خرد مہنگائی، جو کھانے اور توانائی کو مستثنیٰ کرتی ہے، ماہانہ 0.3 فیصد اور سالانہ 2.6 فیصد بڑھی، جو دونوں 0.2 فیصد اور 2.5 فیصد کی توقعات سے زیادہ ہیں۔ رہائش کے اخراجات میں 0.4 فیصد اضافہ ہوا، جس نے پہلے کے معتدل ہونے کے رجحان کو روک دیا، جبکہ استعمال شدہ گاڑیاں اور لباس نے بھی اس میں اضافہ کیا۔ چپکنے والے خرد مہنگائی کے اعداد و شمار اور توانائی میں تیزی کے مجموعے نے ایک ایسا رپورٹ پیدا کیا جس نے پالیسی سازوں یا سرمایہ کاروں کے لیے خودکفایتی کے لیے کوئی جگہ نہیں چھوڑی۔ مارکٹوں نے اس ڈیٹا کو اس ثبوت کے طور پر سمجھا کہ بے مہنگائی کا عمل کم از کم عارضی طور پر رک گیا ہے، اور مہنگائی کو مستقل طور پر 2 فیصد کی طرف لے جانے کے لیے مزید پالیسی تبدیلی کی ضرورت ہو سکتی ہے۔ فوری فائدہ کا ردِ عمل اس جائزے کو ظاہر کرتا ہے۔
ڈیٹا کے بعد اکتوبر اور دسمبر فیڈ میٹنگز کی مارکیٹ قیمتیں تیزی سے بدل گئیں
سپٹمبر کے سی پی آئی کے اجرا سے پہلے، سی ایم ای فیڈ وچ ٹول کے ڈیٹا نے اکتوبر 27-28 کو ہونے والے فیڈرل اوپن مارکیٹ کمیٹی کے اجلاس میں ریٹ میں ایک ربع فیصد اضافے کی احتمالیت تقریباً 22 فیصد ظاہر کی۔ رپورٹ کے کچھ ہی گھنٹوں بعد، یہ احتمالیت تقریباً 38 سے 50 فیصد تک پہنچ گئی، جبکہ بعد میں آمدنیوں کے جزئی طور پر واپس آنے کے ساتھ یہ تھوڑی دیر کے لیے کم ہو گئی۔ سال کے اختتام تک ایک حرکت کی قیمت بھی مضبوط ہو گئی، جس میں مارکیٹس نے کم از کم ایک مزید اضافے کے لیے بڑھی ہوئی احتمالیت دی۔ فیڈرل ریزرو نے پہلے ہی سپٹمبر کے وسط میں فیڈرل فنڈز ریٹ کے ہدف رینج میں 25 بنیادی نقاط کا اضافہ کر دیا تھا، جو 3.75–4.00 فیصد تک تھا، جو چیرمین کوین وارش کے دور میں تین سال میں پہلا اضافہ تھا۔ افسران نے اشارہ کیا تھا کہ اگر انفلیشن بلند رہا تو مزید سختی ممکن ہے۔
بازار کی توقعات میں تیز تبدیلی سے ظاہر ہوتا ہے کہ شرح کی قیمت گذاری آنے والی سود کے ڈیٹا کے لیے کتنی حساس ہے۔ مختصر مدت کی آمدنی، خاص طور پر دو سالہ نوٹ، بھی تیزی سے بڑھ گئی، جس سے قریبی سیاست کے امکانات اور فرانت اینڈ ٹریزری شرحات کے درمیان براہ راست ربط ظاہر ہوتا ہے۔ کئی بڑی اداروں کے تجزیہ کاروں نے اپنے قریبی مدت کے تخمنوں میں ترمیم کی، جن میں سے کچھ اب اکتوبر کے اجلاس میں کوئی تبدیلی نہ ہونے کے باوجود دسمبر میں اقدام کی امکانات زیادہ دیتے ہیں۔ ڈیٹا نے فیڈ کو بلا روک ٹوک رہنے کے لیے وقفہ محدود کر دیا، بغیر لمبی مدت کی آمدنی میں مزید اضافے کے خطرے کے۔
جغرافیائی سیاسی تنشوں سے توانائی کا صدمہ انفلیشن کے راستے کو شکل دینے جاری ہے
گیسولین کا ماہانہ 9.1 فیصد اضافہ اور توانائی کے انڈیکس کا 5.2 فیصد عام اضافہ دونوں براہ راست ایران اور مشرق وسطیٰ کے سپلائی خطرات کے باعث مستقل طور پر بلند تیل کی قیمتوں سے منسلک ہیں۔ سالانہ بنیاد پر گیسولین کی قیمتیں 34.2 فیصد زیادہ تھیں، جبکہ فUEL آئل میں 70 فیصد سے زیادہ اضافہ ہوا۔ یہ اضافے نقل و حمل، گرم کرنے اور پیداوار کے اخراجات میں اضافہ کرتے ہیں، جس سے ثانوی اثرات پیدا ہوتے ہیں جو بنیادی اشاریوں میں تاخیر کے ساتھ ظاہر ہو سکتے ہیں۔ ڈیزل کی قیمتیں بھی بلند سطح پر پہنچ چکی ہیں، جس سے مال کی قیمتوں میں بالآخر اثر کے بارے میں فکر پیدا ہو رہی ہے۔
فیڈرل ریزرو کے افسران نے بار بار توانائی کے شوک کو پالیسی کو محدود رکھنے کی اہم وجوہات میں سے ایک کے طور پر بیان کیا ہے۔ چیئر وارش نے جغرافیائی سیاسی ترقیات کو ایسے عوامل کے طور پر بیان کیا ہے جنہوں نے کمیٹی کے اندازے کو تبدیل کر دیا ہے کہ قیمتی دباؤ کتنی جلد ختم ہوں گے۔ مارکٹس نے اس خیال کو اپنا لیا ہے، اور زیادہ تیل کی قیمتوں کو صرف عارضی انتشار نہیں بلکہ ایک ایسا طاقتور عامل سمجھ رہے ہیں جو لمبے عرصے تک انفلیشن کو ہدف سے زیادہ رکھ سکتا ہے۔ ان دباؤؤں کی مستقل رہنے سے آمدنی کی شرحوں میں کمی کا راستہ محدود ہو گیا ہے، حتیٰ کہ جب دیگر معاشی ڈیٹا متنوع ہوئے ہوں۔
بڑھتی ہوئی ٹڑم پریمیم لمبے مدتی آمدنیوں کو ایک ساختی لیور دیتی ہے
سالانہ ا inflation اور قریبی مدت کی پالیسی کی توقعات کے علاوہ، مدتی پریمیم، جو سرمایہ کاروں کو لمبی مدتی بانڈز رکھنے کے لیے مزید کمپنیشن فراہم کرتا ہے، بڑھ چکا ہے۔ فیڈرل ریزرو کے ذریعہ ٹریک کیا جانے والا ایک ایسا اقدار اکتوبر کے شروع میں ایک دہائی سے زیادہ کے دوران اپنے اعلیٰ سطح تک پہنچ گیا، جس نے 10 سالہ فائدہ کے اضافے میں اہم کردار ادا کیا۔ زیادہ مدتی پریمیم عام طور پر فنانسی استحکام کے بارے میں فکر، شرح سود کے مستقبل کے راستے کے بارے میں زیادہ عدم یقین، یا محفوظ ٹریژریز کے طور پر ان کی کم تقاضا کو ظاہر کرتے ہیں۔
کئی مارکیٹ شرکاء نے نوٹ کیا ہے کہ امریکی حکومتی قرضہ کے ساتھ روایتی طور پر جڑا ہوا پریمیم محفوظی کا پریمیم کم ہو چکا ہے۔ یہ ترقی، بڑھتے ہوئے deficit کے ساتھ مل کر، نئی فراہمی کے لیے مارکیٹ کو صاف کرنے کے لیے زیادہ ییلڈز کی ضرورت پیدا کر رہی ہے۔ نتیجہ یہ ہے کہ لمبے مدتی شرحیں کے لیے ایک اونچا فلور بن گیا ہے، چاہے مختصر مدتی پالیسی شرحیں مستحکم ہو جائیں۔ مدتی پریمیم پر توجہ دینے والے سرمایہ کار اسے ایک الگ محرک کے طور پر دیکھتے ہیں جو انفلیشن یا نمو کے تخمینوں میں معمولی تبدیلیوں کے باوجود 10 سالہ ییلڈ کو بلند رکھ سکتا ہے۔
وفدی کرزن کی ضروریات اور تقریباً 2 ٹریلین ڈالر کے deficit نے فراہمی کے دباؤ کو برقرار رکھا
فیسکل سال 2026 کے لیے deficit $2 ٹریلین کے قریب یا اس سے زیادہ ہونے کا امکان ہے، جو GDP کے تقریباً 6 فیصد کے برابر ہے۔ فیسکل سال کے پہلے الحادہ مہینوں میں نیٹ ب проц کی لاگت پہلے ہی $1 ٹریلین سے زیادہ ہو چکی ہے، جو باقی رہنے والے قرضوں پر اوسط کوپون شرحوں میں اضافے کا اظہار کرتی ہے۔ جب کم منافع والے سیکورٹیز ختم ہوتی ہیں، تو خزانہ کو موجودہ مارکیٹ شرحوں پر دوبارہ فنانس کرنا پڑتا ہے، جس سے زیادہ ب проц کا اخراج ثابت ہو جاتا ہے۔ یہ عمل ایک فیڈ بیک لوپ تشکیل دیتا ہے جس میں زیادہ ییلڈز deficit کو بڑھاتے ہیں، جس کے نتیجے میں مزید جاری کرنا ضروری ہوتا ہے۔
کانگریس بجٹ دفتر اور نجی تجزیہ کاروں نے زیرِ توجہ کیا ہے کہ بنیادی فرضیات سے اوپر مستقل فائدہ شرحیں اگلی دہائی کے دوران جمعہ کمیوں میں تریلینوں کا اضافہ کریں گی۔ نیلامی کی مانگ مستقل رہی ہے، لیکن جاری کیے جانے والے اثاثوں کا خودکار حجم فائدہ شرحوں میں اضافہ کا باعث بن چکا ہے۔ مارکیٹ کے شرکاء فiscal supply کو ایک عارضی اثر کے بجائے ایک ساختی عامل کے طور پر دیکھ رہے ہیں، جو اس خیال کو تقویت دیتا ہے کہ لمبے مدتی شرحیں 2010ء کی دہائی کی اوسطوں سے زیادہ رہیں گی۔
صنعتی ذہانت کے لیے سرمایہ کاری محدود بچت کے لیے مقابلہ کر رہی ہے
ڈیٹا سینٹرز، بجلی کی بنیادی ڈھانچہ اور متعلقہ AI منصوبوں میں بڑے پیمانے پر سرمایہ کاری نے سرمایہ کی کل مانگ میں اضافہ کیا ہے۔ ان منصوبوں سے جڑی کارپوریٹ قرضہ جاری کرنے کی تخمینہ لکھی گئی ہے جو اربوں امریکی ڈالر کے دائرے میں ہے، جو سرمایہ کاروں کے فنڈز کے لیے خزانہ کی پیشکش کے ساتھ براہ راست مقابلہ کر رہا ہے۔ حقیقی شرح پر نتیجہ میں دباؤ نامزد فائدہ شرح میں اضافے کا ایک حصہ سمجھنے میں مدد کرتا ہے۔ فیڈرل ریزرو افسران نے تسلیم کیا ہے کہ AI سے متعلق اخراجات مانگ کو سپورٹ کر رہے ہیں اور پیداواری فوائد پوری طرح ظاہر ہونے تک کئی سال تک جاری رہ سکتے ہیں۔
اس سرماے کے مقابلے سے بیکار سود کی شرح، جس سطح پر پالیسی نہ تو تحریکی ہے اور نہ ہی پابندی والا، بڑھ جاتی ہے۔ اگر بیکار سود کی شرح بڑھ گئی ہے، تو ایک مخصوص وفاقی فنڈز شرح معاش پر کم پابندی عائد کرتی ہے، جس کے لیے ایک جیسے سود کے نتیجے کو حاصل کرنے کے لیے زیادہ پالیسی شرحوں یا زیادہ طویل مدتی آمدنی کی ضرورت ہوتی ہے۔ مارکٹس نے اس استدلال کو قیمت گذاری میں شامل کر لیا ہے، جس میں AI سرمایہ کاری کو زیادہ حقیقی آمدنی کے لیے درمیانی مدتی سہارا سمجھا جا رہا ہے۔
ایکوٹی مارکیٹس اور نمو کے حساس شعبے اعلیٰ ڈسکاؤنٹ ریٹ کو جذب کر لیتے ہیں
زیادہ خزانہ کی یومیہ شرحیں مستقبل کے کاروباری نقدی بہاؤں پر لاگو ہونے والی ڈسکاؤنٹ شرح کو بڑھاتی ہیں، خاص طور پر لمبی مدتی نمو والے اسٹاکس کے لیے۔ ٹیکنالوجی شیئرز، جو پہلے ہی بلند اقدار سے دباؤ کا شکار تھے، بڑھی ہوئی سود کی معلومات کے بعد مزید فروخت کا شکار ہوئے۔ سرمایہ کاروں نے سخت مالیاتی حالات کے اثرات کا جائزہ لینے کے بعد وسیع اسٹاک انڈیکس بھی کم ہو گئے۔ مالیاتی شعبہ مختلف دباؤ کا شکار رہا، کیونکہ زیادہ شرحیں کچھ بینکس کے لیے صاف سود کے مارجن کو سپورٹ کرتی ہیں جبکہ دوسرے کے لیے فنڈنگ کے اخراجات اور اعتماد کے مسائل بڑھاتی ہیں۔
10 سالہ آمدنی کسی بھی کاروباری اور صارفین کے قرضوں کے لیے معیار کے طور پر کام کرتی ہے۔ جب یہ بڑھی، تو مارگیج شرحیں ایسی سطح کی طرف بڑھ گئیں جو ہاؤسنگ سرگرمیوں کو روک رہی ہیں، جبکہ آٹو اور کاروباری قرضوں کی شرحیں بھی بڑھ گئیں۔ یہ چینلز ملکی بانڈز کی زیادہ آمدنی کو تاخیر کے ساتھ سست ت spending اور سرمایہ کاری میں منتقل کرتے ہیں۔ مارکیٹ کے شرکاء اب بھی یہ دیکھ رہے ہیں کہ کیا زیادہ آمدنی کا مجموعی اثر آخرکار اقتصادی ترقی کو اتنی حد تک سست کر دے گا کہ انفلیشن کے دباؤ کو کم کرنے کے لیے مزید جارحانہ پالیسی کے اقدامات کی ضرورت نہ پڑے۔
بریمیک ییلڈ کے ساتھ ساتھ مارٹیج اور صارفین کے قرضوں کی لاگت میں اضافہ
تیس سالہ فکسڈ مارٹیج شرحیں 10 سالہ ٹریژری ییلڈ کے ساتھ قریب سے مطابقت رکھتی ہیں، اور حالیہ اضافہ کچھ مارکیٹ قیمتوں میں ان شرحوں کو 7.5 فیصد کی طرف لے گیا ہے۔ زیادہ ہاؤسنگ فنانس لاگت افراد کی خریداری کی صلاحیت کو کم کرتی ہے، لین دین کے جذبہ کو سست کرتی ہے، اور وقت کے ساتھ گھروں کی قیمتوں پر نیچے کی طرف دباؤ ڈالتی ہے۔ وہیلز اور رولنگ ڈیبٹ کے لیے صارفین کے اعتماد کی شرحیں بھی اسی طرح بڑھ گئی ہیں، جس سے گھریلو خرچوں پر ماہانہ بوجھ بڑھا ہے۔
یہ ترقیات اس وقت آ رہی ہیں جب گھریلو بیلنس شیٹس اب بھی پہلے کی سود کے باقیات کو ظاہر کر رہی ہیں۔ بلند رہنے والے رہائشی اخراجات اور زیادہ فنانسنگ شرح کا مجموعہ غیر ضروری خرچ پر دباؤ ڈال سکتا ہے۔ پالیسی ساز اس کانال کو دھیان سے دیکھ رہے ہیں کیونکہ یہ مالیاتی پالیسی کے ذریعے مانگ پر اثر انداز ہونے کے منتقلی مکینزم کا حصہ ہیں۔ موجودہ سطح کے قریب مستقل فائدہ شرحیں مالیاتی حالات کو پابند رکھتی رہیں گی، چاہے قریبی مدت میں فیڈرل فنڈز شرح میں کوئی تبدیلی نہ ہو۔
ڈالر کی طاقت اور عالمی فائدہ کا اثر امریکی شرح کے منظر نامے کو ظاہر کرتی ہے
امریکی ڈالر انڈیکس نے انفلیشن ڈیٹا کے بعد سال کا سب سے اعلیٰ سطح حاصل کیا، کیونکہ زیادہ ییلڈز نے سرمایہ کی آمد کو متاثر کیا۔ مضبوط ڈالر کی صورتحال نے نمٹنے والے ممالک کے قرض لینے والوں کے لیے مالیاتی حالات کو سخت کر دیا اور ڈالر میں بیان کیے گئے کمودٹی کی قیمتوں پر اثر ڈال سکتی ہے۔ یورپ اور دیگر ترقی یافتہ مارکیٹس کے بانڈ ییلڈز بھی مطابقت سے زیادہ ہو گئے، جس سے امریکہ کے شرح سود کے ترقیات کی عالمی دائرہ کار واضح ہوتا ہے۔
بیرونی مرکزی بینکس اپنی خود کی سطحی مہنگائی کی چیلنجز کا سامنا کر رہے ہیں، لیکن امریکی فائدہ شرحوں میں بیک اپ سے ڈالر کے اثاثوں کی نسبتی吸引力 بڑھ جاتی ہے۔ یہ ڈائنامک دوسرے مرکزی بینکس کو اس بات کے لیے جواب دینے پر مجبور کر سکتا ہے کہ اگر کرنسی کی قیمت میں کمی ان کے مہنگائی کے اہداف کو خطرے میں ڈال رہی ہو۔ نتیجہ یہ ہوتا ہے کہ عالمی تشدد کا ایک زیادہ مسلسل اور متحرک اثر پیدا ہوتا ہے جو صرف مقامی عوامل سے نہیں ہوتا۔
گذشتہ سیاق و سباق موجودہ آمدنی کو کئی دہائیوں کی بلندی کے قریب لے آیا ہے
10 سالہ فائدہ شرح نے 2000 کی ابتداء کے بعد لمبے عرصے تک 5 فیصد سے زیادہ کی سطح برقرار نہیں رکھی۔ اکتوبر کی شروعات میں اندر دن کے اعلیٰ درجات 5.33–5.36 فیصد تک پہنچ گئے، جو تقریباً بیس چار سالوں میں سب سے اعلیٰ پڑھائیں ہیں۔ 30 سالہ فائدہ شرح بھی اسی طرح دو دہائیوں پہلے دیکھی گئی سطح کے قریب پہنچ گئی ہے۔ یہ اہم لمحات اس پس منظر میں واقع ہو رہے ہیں جہاں فیڈرل قرضہ GDP کے مقابلے میں پچھلے اعلیٰ فائدہ شرح والے دوروں کے مقابلے میں بہت زیادہ ہے۔
کم مارکیٹ کی یادداشت رکھنے والے سرمایہ کار 5 فیصد کو極端 سمجھ سکتے ہیں، لیکن لمبے عرصے کے لیے تاریخی اوسطاں اکثر زیادہ ہوتی ہیں۔ موجودہ ماحول مختلف ہے کیونکہ قرض کی سطحیں، سرمایہ کار کی بنیاد کی ساخت، اور ڈالر کا ایک ریزرو کرنسی کے طور پر کردار سب تبدیل ہو چکا ہے۔ اعلیٰ قرض اور بلند فائدہ شرح کا مجموعہ ایک ایسا مالیاتی حساب داں بناتا ہے جو قرض کا تناسب کم ہونے کے زمانے سے زیادہ مشکل ہے۔
چیئر وارش کے تحت پالیسی مواصلات ڈیٹا کی منحصری اور سود کی قابلیت پر زور دیتی ہے
چیئر کیوین وارش نے زور دیا ہے کہ سالوں تک انفلیشن ہدف سے زیادہ رہا ہے اور کمیٹی کو یقین رکھنا چاہیے کہ بنیادی رجحانات 2 فیصد کی طرف بڑھ رہے ہیں۔ افسران نے ستمبر کے شرح میں اضافے کو ایک معاونت کی خوراک کو ختم کرنے کے طور پر بیان کیا ہے، نہ کہ محدود علاقے میں ایک فیصلہ کن تبدیلی کے طور پر۔ کئی بولنے والوں نے ظاہر کیا ہے کہ مسلسل میٹنگز کو شرح میں تبدیلی لانے کی ضرورت نہیں ہے، جس سے اکتوبر میں توقف کا امکان کھلا رہتا ہے، جس کے بعد بعد میں مزید اقدامات ہو سکتے ہیں۔
اس مواصلاتی انداز میں آنے والے ڈیٹا پر زیادہ وزن ڈالا جاتا ہے اور واضح آگے کی رہنمائی پر کم۔ بازاروں نے ہر انفلیشن رپورٹ کے ساتھ زیادہ تیزی سے رد عمل ظاہر کیا ہے۔ یہ اپروچ انفلیشن کے مینڈیٹ کو قابلِ اعتماد بنانے کے ساتھ ساتھ لچک برقرار رکھنے کا مقصد رکھتا ہے۔ کیا یہ لمبے مدتی توقعات کو مستحکم بنانے میں کامیاب ہوگا، اس پر اگلے ماہوں میں قیمتیں اور نمو کا راستہ منحصر ہوگا۔
مالیاتی حالات اور سرمایہ کاری بازاروں کے مستقبل کے بارے میں
زیادہ خزانہ کی سود کی شرحیں کل مالی حالات کو مساوی طور پر ایکوٹی اور قرضہ سرمایہ کی لاگت بڑھا کر سخت کرتی ہیں۔ کریڈٹ اسپریڈز نسبتاً محدود رہے ہیں، جو یہ ظاہر کرتے ہیں کہ سرمایہ کار اب بھی کاروباری بیلنس شیٹس کو مضبوط سمجھ رہے ہیں، تاہم سود کے مطلق سطح نے نئے سرمایہ کاری منصوبوں کے لیے رکاوٹ کی شرح بڑھا دی ہے۔ پرائیویٹ ایکوٹی، ریل اسٹیٹ، اور انفراسٹرکچر فنانسنگ کو زیادہ لاگت کا سامنا ہے جو ڈیل سرگرمیوں کو سست کر سکتی ہے۔
پورٹ فولیو کی تعمیر کے لیے، زیادہ آمدنی والے ماحول نے سالوں تک کم شرحوں کے بعد مخصوص آمدنی کے حصوں کو اہم آمدنی کا عنصر واپس لایا ہے۔ اسی دوران، بازار نے متعدد سود اور پالیسی سگنلز کو جمع کیا ہے، جس کی وجہ سے قیمتی اتار چڑھاؤ میں اضافہ ہوا ہے۔ سرمایہ کار اب بھی آمدنی کے فائدے کو اس خطرے کے ساتھ تول رہے ہیں کہ اگر سود مزید مستقل ثابت ہوا تو آمدنی مزید بڑھ سکتی ہے۔
🔥 خبروں سے آگے: کوکائن 5.0 آپ کے لیے کیا سمجھتا ہے
مارکیٹ کی خبریں تیزی سے تبدیل ہوتی ہیں — لیکن آپ اس پر کہاں عمل کرتے ہیں، اس کا بھی اتنا ہی اہمیت ہے۔ اس اکتوبر میں، کوکائن کوکائن 5.0 لانچ کرے گا، جس سے کوکائن ایک نئی بنیاد پر تعمیر شدہ پلیٹ فارم بن جائے گا۔ آپ کے لیے اصل میں کیا تبدیل ہو رہا ہے:
-
ہر چیز کے لیے ایک اکاؤنٹ۔ پرانے پلیٹ فارمز آپ کے پیسے کو الگ الگ "اسپاٹ"، "مارجن"، اور "فیوچرز" اکاؤنٹس میں تقسیم کرتے تھے اور آپ سے یہ سمجھنے کی توقع کرتے تھے کہ کیوں۔ KuCoin 5.0 کا یونیفائیڈ اکاؤنٹ اس مسئلے کو مکمل طور پر ختم کر دیتا ہے — ایک بار ڈپازٹ کریں، اور سب کچھ آسانی سے دستیاب ہو جائے گا (ابھی صرف وی آئی پیز کے لیے دستیاب)۔
-
اسٹاکس، انڈیسز، اور کمودیٹیز۔ KuCoin 5.0 کرپٹو کے باہر عالمی مارکیٹس میں توسیع کرتا ہے۔ جب کرپٹو پہلے کی طرح چل رہا ہو اور ایکویٹیز میں اضافہ ہو (یا اس کے برعکس)، تو آپ فیاٹ ریلز کے لیے برُوکریج اکاؤنٹ کھولنے اور دنوں کا انتظار کرنے کے بجائے منٹوں میں تبدیلی کر سکتے ہیں۔
-
حقیقی دنیا کے اثاثے (RWA)۔ روایتی اثاثوں جیسے کہ کمرشلز کے لیے ٹوکنائزڈ ایکسپوژر، آپ کے کریپٹو اکاؤنٹ کے اندر۔ عالمی فنانس کا ایک سب سے تیزی سے بڑھ رہا شعبہ اب صرف اداروں کے لیے محدود نہیں — آپ اس تک اپنے ہی ٹریڈنگ بیلنس سے رسائی رکھتے ہیں۔
-
سیکھتے ہوئے کمائیں۔ ٹریڈ کرنے کے لیے تیار نہیں؟ KCUSD آپ کے اسٹیبل کوائن کو روزانہ خودکار منافع بڑھانے والی سود فراہم کرتا ہے۔ 4% منافع کے ساتھ اپنی بے کار ڈپازٹ کو کام پر لگانے کا سب سے کم تنش والا طریقہ۔
-
ایک سادہ زبان میں AI اسسٹنٹ۔ سوالات پوچھیں، مارکیٹ کا حوالہ حاصل کریں، اور جو کچھ دیکھ رہے ہیں اسے سمجھیں — پلیٹ فارم میں گھلے ملے، کوئی تکنیکی الفاظ درکار نہیں۔
-
ایک ایپ جو زیادہ بوجھ نہ ڈالے۔ تیز، صاف اور مسلسل — پہلے ٹیپ سے ہی آسان، ٹیوٹوریل کے بعد نہیں۔
-
محفوظیت جسے آپ چیک کر سکتے ہیں، صرف اعتماد نہیں کر سکتے۔ ایک MiCAR لائسنس یافتہ یورپی ادارہ، Proof of Reserves جو آپ خود تصدیق کر سکتے ہیں، اور بین الاقوامی طور پر سرٹیفائیڈ سیکورٹی (SOC 2 Type II، ISO 27001:2022)۔
کچھ منٹوں میں اپنا اکاؤنٹ بنائیں — اور اس پلیٹ فارم پر شروع کریں جو کرپٹو کے مستقبل کے لیے بنایا گیا ہے، نہ کہ اس کے گذشتہ کے لیے۔
اکثر پوچھے جانے والے سوالات
ستمبر 2026 کے سی پی آئی رپورٹ نے جاری ہونے کے دن خزانہ کے فائدہ شرحات پر کیسے اثر ڈالا؟
رپورٹ میں مرکزی اجزاء میں سالانہ 3.7 فیصد اور ماہانہ 0.6 فیصد کا اضافہ درج کیا گیا، جو دونوں توقعات سے زیادہ گرم تھے۔ گیسولین کا بڑا حصہ سرخیوں کو بلند کرنے میں مدد کی، جبکہ مرکزی سود کی شرح بھی مضبوط ہوئی۔ مارکیٹس نے ٹریژریز کی فروخت کر کے جواب دیا، جس سے 10 سالہ فائدہ شرح ابتدائی ٹریڈنگ میں تقریباً نو بیسس پوائنٹس بڑھ کر 5.3 فیصد کے علاقے تک پہنچ گئی۔ فیڈ کی قریبی مدت میں شرح بڑھانے کا احتمال ابتدائی طور پر کافی بڑھ گیا، لیکن سیشن کے آگے بڑھنے کے ساتھ جزوی طور پر واپس آ گیا۔
تازہ آمدنی میں اضافہ میں توانائی کی قیمت میں اضافے کا کیا کردار رہا ہے؟
ستمبر میں گیسولین میں 9.1 فیصد کی اضافہ ہوا اور ماہانہ سی پی آئی میں اضافے کا نصف سے زیادہ حصہ اسی نے لیا۔ وسیع تر توانائی کی قیمتیں 5.2 فیصد بڑھیں، جو مستقل سیاسی تنازعات سے جڑے تیل کی بلند قیمتوں کا اظہار ہیں۔ یہ لاگت دباؤ نقل و حمل اور پیداوار کے اخراجات میں اضافہ کرتے ہیں اور سرکاری انفلیشن کو بلند رکھتے ہیں، جس سے درجہ بندی کی توقعات بڑھتی ہیں اور اس طرح بانڈز کے فائدے بھی بڑھتے ہیں۔
کیوں مدتی شرحوں کی وضاحت میں ٹرم پریمیم زیادہ اہمیت حاصل کر رہا ہے؟
ٹرم پریمیم وہ اضافی آمدنی ہے جو سرمایہ کار لمبے عرصے کے لیے سود کی شرح اور سود کی عدم یقینی کے لیے مانگتے ہیں۔ حالیہ اندازے یہ ظاہر کرتے ہیں کہ یہ کئی سالوں کے اعلیٰ سطح تک پہنچ گیا ہے، جو فنڈی کی کمی، محفوظ ہیون کی مانگ میں کمی اور زیادہ پالیسی عدم یقین کے بارے میں فکر کو ظاہر کرتا ہے۔ یہ عنصر 10 سالہ آمدنی میں صرف پالیسی شرح کی توقعات سے زیادہ اضافے میں الگ طور پر کردار ادا کر چکا ہے۔
موجودہ وفاقی deficit کتنی بڑی ہے، اور یہ فائدہ شرحوں پر کیسے اثر انداز ہوتی ہے؟
فیسکل سال 2026 میں دو ٹریلین ڈالر کے قریب deficit کا پیچھا کیا جا رہا ہے، جو GDP کے تقریباً ست فیصد کے برابر ہے۔ بڑی جاری کی گئی مقدار کے لیے کافی مانگ کو متوجہ کرنے کے لیے زیادہ ییلڈز درکار ہوتے ہیں۔ بڑھتے ہوئے صاف ب процنت اخراجات deficit کو مزید بڑھاتے ہیں، جس سے ایک ایسا خود تقویت پانے والا ڈائنامک وجود میں آتا ہے جسے مارکیٹس نے لمبے مدتی شرحات میں زیادہ واضح طور پر قیمت دینا شروع کر دیا ہے۔
صنعتی ذہانت کی سرمایہ کاری خزانہ کے فائدہ شرح پر کس طرح اثر ڈالتی ہے؟
ڈیٹا سینٹرز اور متعلقہ بنیادی ڈھانچے پر بڑا سرمایہ کاری خرچ، دستیاب بچتوں کے لیے حکومتی قرض لینے کے ساتھ مقابلہ کرتا ہے۔ یہ سرمایہ کے اضافی طلب، حقیقی سود کی شرح کو بلند کرنے میں مدد کرتا ہے۔ افسران اور تجزیہ کاروں نے AI سے متعلق خرچ کے پیمانے کو نیوٹرل شرح کو بلند کرنے اور نامزد فائدہ شرح میں اضافے میں ایک عامل کے طور پر بیان کیا ہے۔
سال کے آخر تک فیڈرل ریزرو کے اقدامات کی موجودہ مارکیٹ قیمت کیا ہے؟
سپٹمبر کے سی پی آئی ڈیٹا کے بعد، اکتوبر کے آخری میٹنگ میں اضافے کے امکانات اونچے تیرہ سے کم پچاس فیصد تک بڑھ گئے، جس کے بعد ان میں کمی آئی۔ مارکیٹس جاری رکھتی ہیں کہ 2026 کے آخر تک کم از کم ایک اضافے کی اونچی احتمالیت کو منظور کرتی ہیں، جو سپٹمبر کے مالیاتی منصوبوں کے خلاصہ سے مطابقت رکھتی ہے۔
عہد نامہ: یہ مواد صرف معلوماتی مقاصد کے لیے ہے اور یہ سرمایہ کاری کی تجویز نہیں ہے۔ سرمایہ کاری کے خطرات ہیں۔ براہ راست تحقیق کریں (DYOR)۔
ڈس کلیمر: یہ صفحہ آپ کی سہولت کے لیے AI ٹیکنالوجی کا استعمال کرتے ہوئے ترجمہ کیا گیا ہے۔ سب سے درست معلومات کے لیے، اصل انگلش ورژن سے رجوع کریں۔