کوکائن وینچرز ہفتہ وار رپورٹ: وارش ٹائٹننگ سگنلز، دوبارہ ETF انفلوز اور RWA نیٹریٹس کریپٹو مارکیٹس کو دوبارہ شکل دے رہے ہیں
کوکائن وینچرز ہفتہ وار رپورٹ: وارش ٹائٹننگ سگنلز، دوبارہ ETF انفلوز اور RWA نیٹریٹس کریپٹو مارکیٹس کو دوبارہ شکل دے رہے ہیں
1. ہفتہ وار مارکیٹ کے اہم نکات
توجه کے اثاثوں کی دوبارہ تجدید: روبنہود چین میم اسٹاکس کے ذریعے ایک نیا آن چین نیاریٹیو کھولتا ہے
گزشتہ هفتے کرپٹو مارکیٹ میں ایک قابل ذکر سطحی تبدیلی یہ تھی کہ توجہ کے مطابق اثاثے گروہوں میں واپس آئے۔ روبنہڈ چین اس رجحان کے لیے سب سے زیادہ مرکوز مارکیٹ میں سے ایک بن گیا ہے۔ کچھ اہم ٹوکنز کے اتار چڑھاؤ کے مقابلے میں، زیادہ اہم ظاہر ہونے والا واقعہ یہ ہے کہ مارکیٹ نے دوبارہ ایک مکمل طور پر نئے اثاثوں کی توجہ دینے، ٹریڈ کرنے اور ان کو جلدی سے پھیلانے کے لیے تیاری ظاہر کی ہے۔ یہ صورتحال حالیہ دور میں نسبتاً نایاب تھی، اور یہ ظاہر کر سکتی ہے کہ آن چین ٹریڈنگ جذبہ اب ایک ساختی بحالی کے مراحل سے گزر رہا ہے۔
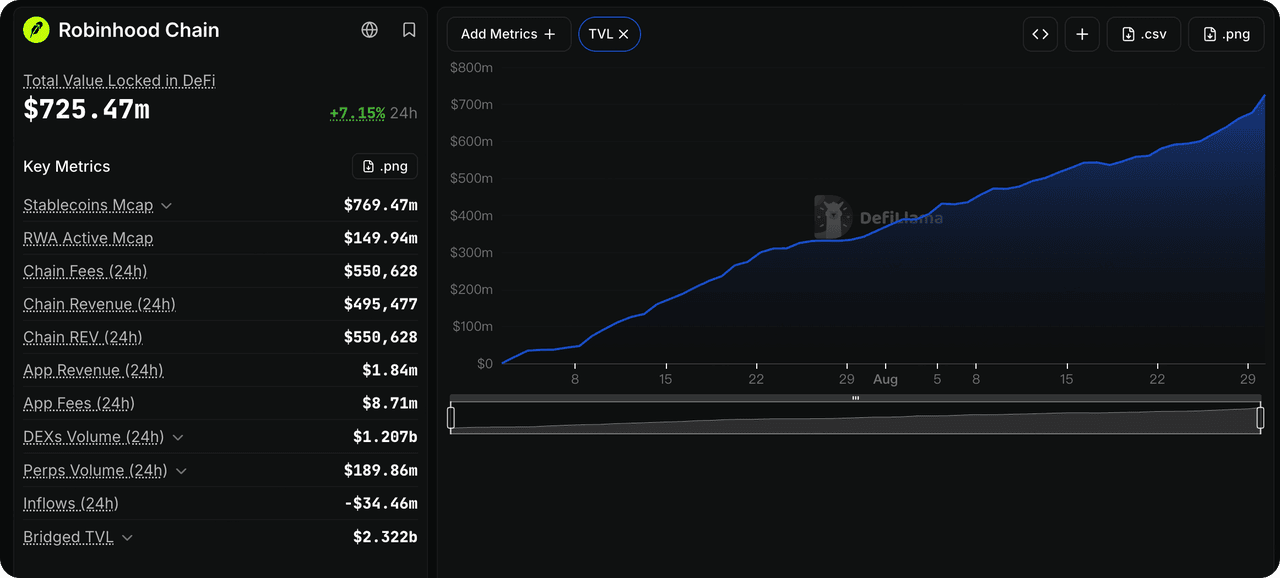
DeFiLlama کے ڈیٹا کے مطابق، 30 اگست کو روبنہود چین کا ایک دن کا DEX ٹریڈنگ والیوم تقریباً 1.27 ارب ڈالر تک پہنچ گیا، جس کے ساتھ سرگرم والٹس 115,000 سے زیادہ پر واپس آ گئے اور آن چین TVL تیزی سے بڑھ رہا ہے۔ زیادہ نمایاں طور پر، اس وقت روبنہود چین پر مارکیٹ کیپٹلائزیشن کے لحاظ سے ٹاپ 10 اکولوژیکل ٹوکنز سب نے صرف دو ماہ سے کم عرصہ پہلے لانچ کیے تھے، جس نے مارکیٹ کی نظر میں ایک بالکل نئی لائن میم، لانچ پیڈ اور DeFi منصوبوں کو ایک ساتھ لایا۔
ڈیٹا سرچ: DeFillama
یہ دور صرف Pump.fun کے انداز میں میم جاری کرنے کا سلسلہ دہراتا نہیں۔ روبنہود چین کی داخلی خصوصیات کے ساتھ ملا کر، اس نئے کہانی کا مرکز حقیقی دنیا کے اثاثوں اور کرپٹو-بنیادی طریقوں کے دوبارہ ترکیب سے نکلتا ہے۔
گزشتہ میں، "آن چین اسٹاکس" کا مرکزی خیال جاری کرنے کے بعد اس اثاثوں کے رکھنے اور ٹریڈ کرنے پر تھا۔ تاہم، روبنہود چین پر نئے تجربات اگلے مرحلے کی طرف بڑھ رہے ہیں: ایک بار جب یہ اثاثے آن چین ہو جائیں، تو کرپٹو صارفین انہیں کیوں ٹریڈ یا رکھیں، اور اسٹاک ٹوکن اثاثوں کو DeFi میں کس طرح شامل کیا جا سکتا ہے تاکہ وہ DeFi مانی لیگوز کا حصہ بن سکیں۔
پونس ایک نسبتاً عام مثال کے طور پر کام کرتا ہے۔ Pump.fun جیسے لانچ پیڈ انفراسٹرکچر کے طور پر، ابتدائی پونس نے معلوم Bonding Curve + AMM جاری کرنے کے طریقہ کار کو اپنایا، جہاں نئے ٹوکن ایک حد تک پہنچنے پر ہمیشہ کے لیے بند Uniswap v4 لکویڈٹی پول میں داخل ہوتے ہیں۔ تاہم، اس کے حالیہ متعارف کرائے گئے مکینیزمز نئے ٹوکنز کو NVDA، GME، اور AAPL جیسے روبن ہڈ اسٹاک ٹوکنز کے ساتھ ب без دیر براہ راست جوڑنے کی اجازت دیتے ہیں۔ کچھ مکینیزمز ٹریڈنگ فیسز کو حامی RWAs، اسٹیبل کوائنز، یا ETH کے شکل میں ہولڈرز کو تقسیم کر سکتے ہیں۔ اسی دوران، پونس خزانہ نے آن چین RWAs کے لیے لکویڈٹی فراہم کرنا شروع کر دی ہے، اور اپنی پوزیشن کو "میماسٹاکس کا گھر" کہہ رہا ہے۔ حالیہ طور پر، NVDA اسٹاک ٹوکن کو قیمت/کوٹ ایسٹ سے استعمال کرنے والے میم مارکیٹس پونس پلیٹ فارم پر براہ راست نظر آ رہے ہیں۔
اس بنیاد پر، مارکیٹ نے مزید پیچیدہ RWAfi تجربات بھی دیکھے ہیں۔ مثال کے طور پر، NET، جس نے حال ہی میں مارکیٹ کی توجہ حاصل کی ہے، نے OlympusDAO کے انداز میں خزانہ LP ٹوکن کی ساخت کو دوبارہ استعمال کیا: USDG کا ایک حصہ آمدنی کے لیے Morpho پر لگایا جا سکتا ہے، جبکہ ٹوکن ٹریڈنگ فیس خزانہ میں جاتی ہے۔ اس کے علاوہ، یہ SpaceX اور Microsoft جیسے اسٹاک ٹوکنز کو چپس اور انعامات کے طور پر استعمال کرتے ہوئے گیمائفائزڈ مصنوعات شامل کرتا ہے۔ 28 اگست کو، اس کا خزانہ تقریباً 3.35 ملین امریکی ڈالر تھا، جبکہ ہر NET کا NAV تقریباً 60 ڈالر تھا۔ تاہم، مارکیٹ پرائس ایک بار تقریباً 1,030 ڈالر تک پہنچ گیا، جو 17 گنا سے زائد پریمیم کا اظہار کرتا ہے۔ یہ قیمت مزید توجہ اور مستقبل کی نمو کی توقعات کو شامل کرتی ہے، جس کا مطلب ہے کہ جب فلائی ویل الٹ جائے تو ایک بڑی نیچے کی طرف لچک پیدا ہو سکتی ہے۔ اسی طرح کے خیالات والے منصوبے جیسے Down to Finance، اسٹاک ٹوکنز، اسٹیبل کوائن، Uniswap v4 LP، اور Morpho قرضہ پوزیشنز کو نئے آن-چین اسٹریٹجک اثاثوں میں مزید جمع کرنے کی کوشش کر رہے ہیں۔
تاہم، اس توجہ پر مبنی بازار میں اتار چڑھاؤ کی انتہائی واضح خصوصیات اور تیزی سے تبدیلی بھی نظر آتی ہیں۔ 31 اگست کی صبح بڑے کرپٹو بازار میں تیز گراؤٹ کے بعد، حال ہی میں مقبول روبنہود چین کے اکوسسٹم کے اثاثے فوراً الگ ہو گئے: PONS کی مارکیٹ کیپٹلائزیشن صبح کے ابتدائی گھنٹوں میں $400 ملین تک پہنچ گئی لیکن پھر $320 ملین کے قریب گر گئی، جبکہ AI اور NET نے 24 گھنٹوں میں بالترتیب تقریباً 21% اور 37% کی کمی دکھائی۔ نئے اثاثے بہت کم وقت میں بڑے ٹریڈنگ والیوم اور مارکیٹ توجہ حاصل کر سکتے ہیں، لیکن قیمت میں لہروں کا اتار چڑھاؤ بھی بہت شدید ہو سکتا ہے۔ اس انتہائی اتار چڑھاؤ سے پٹھا جاتا ہے کہ پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے کہ موجودہ دور میں پٹھا جاتا ہے که موجودہ دور میں پٹھا جاتا ہے که موجودہ دور میں پٹھا جاتا ہے که موجودہ دور میں پٹھا جاتا ہے که موجودہ دور میں پٹھا جاتا ہے که موجودہ دور میں پٹھا جاتا ہے که موجودہ دور میں پٹھا جاتا ہے که موجودہ دور میں پٹھا جاتا ہے که موجودہ دور میں پٹھا جاتا ۔
کلی طور پر، موجودہ ظاہری پہلو کو براہ راست مکمل میم سیزن کے ایک نئے دور کے طور پر تعریف کرنا مشکل ہو سکتا ہے۔ نئی شامل توجہ بنیادی طور پر روبنہود چین اور بی ایس سی جیسے کچھ خاص ایکو سسٹم میں مرکوز ہے، اور گرم اثاثے جب مارکیٹ کا عام حالات کمزور ہوتا ہے تو نسبتاً زیادہ نیچے کی طرف حساسیت دکھاتے ہیں۔ تاہم، طویل مدتی نریٹو خالی جگہ کے بعد، مارکیٹ کی صلاحیت جو دوران دوران توجہ والے ٹوکن کے بیچز کو جنم دے کر RWA، لانچ پیڈز، DeFi، اور میمز پر مبنی مرکب مکینکس کو کامیابی سے تعمیر کرتی ہے، حالیہ مارکیٹ رسک اپیٹائٹ میں حدود کے تبدیلیوں کے حوالے سے مستقل نگرانی کے قابل ایک مشاہدہ سگنل ہے۔
2. ہفتہ وار منتخب مارکیٹ سگنلز
وارش نے ستمبر میں شرحوں میں اضافے کی توقعات کو مضبوط کیا، یین دوبارہ 160 کے سطح توڑ گیا اور امریکہ اور ایران کے تنازعات میں نئی تشدید نے شرحوں اور توانائی کے خطرات کو بڑھایا، جبکی کرپٹو ETF کے انفلو میں تیزی سے بحالی ہوئی
وارش نے اپنے جیکسن ہول کے خطاب میں فیڈرل ریزرو کے 2 فیصد سالانہ مہنگائی کے ہدف پر زور دیا، اور نوٹ کیا کہ اگر مہنگائی کافی تیزی سے کم نہ ہوئی تو مزید سختی ضروری ہو سکتی ہے۔ حالانکہ انہوں نے ستمبر کے لیے شرح میں اضافے کا صریحاً عہد نہیں کیا، لیکن ان کے تبصرے نے مزید سختی کے لیے مارکیٹ کی توقعات کو واضح طور پر مضبوط کر دیا۔
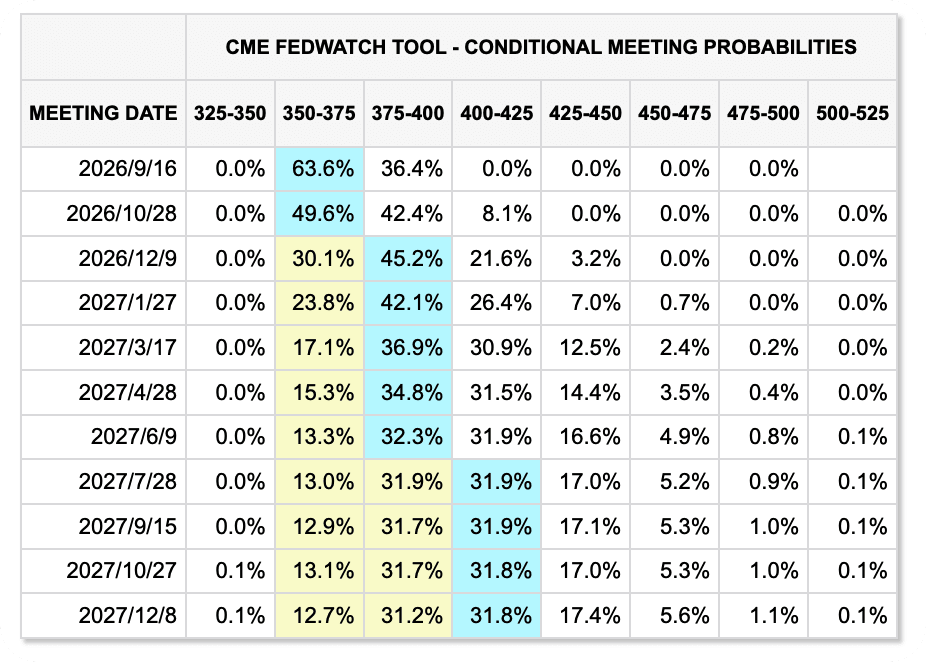
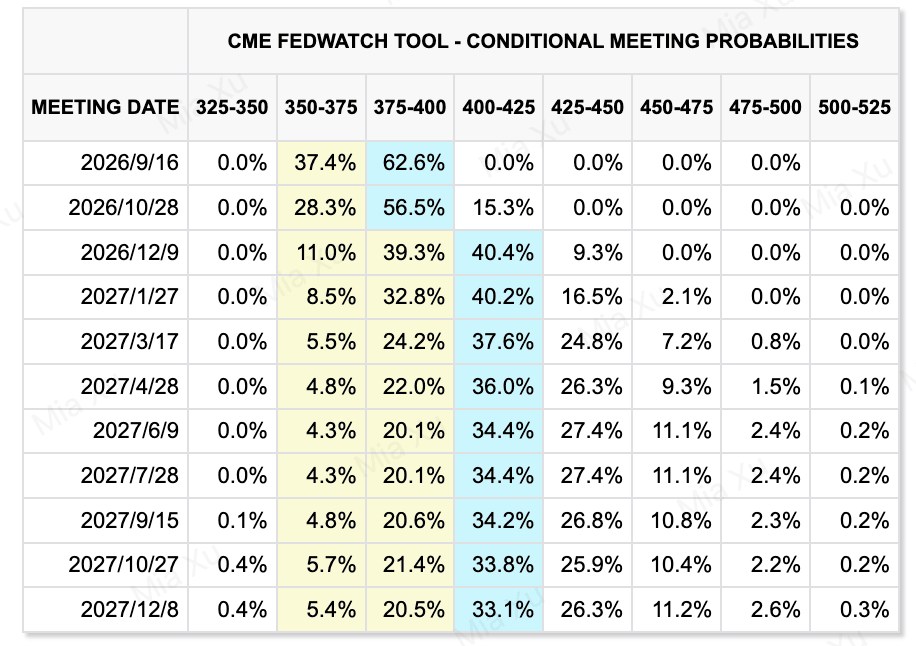
CME FedWatch نے دکھایا کہ ستمبر میں 25 بنیادی نقاط کی شرح میں اضافے کی بازار کی طرف سے اشارہ کی گئی احتمال 36% تھا، جو تقریباً 60% تک پہنچ گئی اور ہفتے کے اختتام تک 50% سے زیادہ رہی۔ امریکی 2 سالہ خزانہ کے فائدہ شرح اور ڈالر نے ایک ساتھ مضبوطی دکھائی، جس سے یہ ظاہر ہوا کہ بازاروں نے پہلے کے خیال کو چھوڑ دیا تھا کہ فیڈ ستمبر میں شرح میں کوئی تبدیلی نہیں کرے گا، اور اب ایک زیادہ محتاط شرح کے منظر نامے کی طرف منتقل ہو گئے ہیں۔
گزشتہ دو ہفتے میں مارکیٹ قیمت میں تبدیلی
(پچھلے ہفتے کو پہلے دکھایا گیا؛ موجودہ ہفتہ دوسرے نمبر پر دکھایا گیا)
ڈیٹا ماخذ: CME FedWatchTool
تاہم، روزگار کے ڈیٹا ایک متوازن پابندی پیدا کر رہے ہیں۔ تازہ ترین سالانہ بنچ مارک ایڈجسٹمنٹ نے مارچ 2026 تک امریکہ کے غیر فارم پے رولز کو تقریباً 79,000 نوکریوں تک کم کر دیا ہے۔ اس ایکل ایڈجسٹمنٹ کا سائز خاص طور پر غیر معمولی نہیں ہے، لیکن زیادہ اہم سگنل یہ ہے کہ حالیہ مہینوں میں روزگار کے ڈیٹا بار بار نیچے کی طرف ایڈجسٹ ہوئے ہیں، جبکہ جولائی کے پے رولز بھی منفی ہو گئے۔ اس سے یہ ظاہر ہوتا ہے کہ امریکی مزدور بازار ٹھنڈا ہو رہا ہے، جس کی وجہ سے فیڈرل ریزرو کو مزید شرح میں اضافے کے اثرات کو نمو اور روزگار پر وزن دینے کے لیے مجبور کر رہا ہے، جبکہ سود کا مسئلہ اب بھی ایک فکر ہے۔
اس لیے، ستمبر میں شرح میں اضافہ اب بھی بہت ناپائیدار ہے۔ سود اور مالی حالات فیڈ کے فیصلے کو یہ حمایت دیتے ہیں کہ مزید سختی کو ممکنہ بنائے رکھے، لیکن مزید مزدوری کے مارکیٹ کی کمزوری فوری کارروائی کی ضرورت کو کم کر سکتی ہے۔ ستمبر کے اجلاس سے پہلے اگست کا غیرزراعی تنخواہوں کا رپورٹ اور سی پی آئی کا اعلان اگلے دور مارکیٹ کی دوبارہ قیمت گذاری کے لیے اہم ہوں گے۔
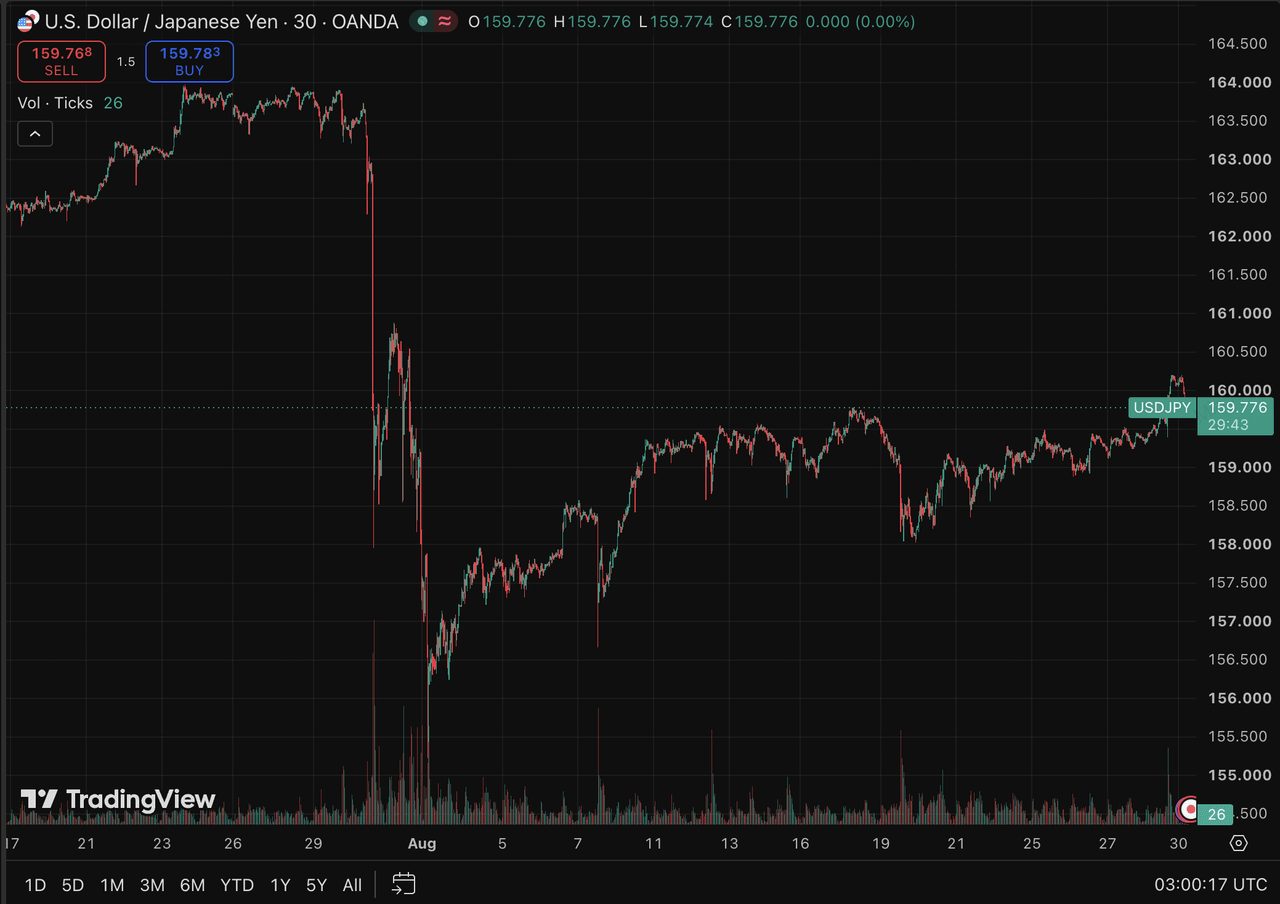
بیرونی ایکسچینج مارکیٹس میں، جاپان نے جولائی کے آخر سے اگست کے آخر تک یین کی حمایت کے لیے تقریباً 15.4 ٹریلین جاپانی ین خرچ کیے۔ تاہم، وارش کے خطاب کے بعد جس نے ڈالر اور امریکی خزانہ کے فائدہ شرح کو دوبارہ بڑھایا، USD/JPY واپس 160 کے سطح تک آ گیا اور اس سے اوپر چلا گیا۔
یہ ظاہر کرتا ہے کہ صرف مالیاتی مداخلت پر انحصار کرنے کی محدود صلاحیتیں۔ جب تک امریکہ اور جاپان کے بیچ سود کے فرق کا فرق وسیع رہے گا، مداخلت صرف یین کی کمی کو عارضی طور پر رکھ سکتی ہے۔ اگر جاپان سود کی شرح میں اضافہ کرکے آمدنی کے فرق کو کم کرنے پر زیادہ انحصار کرتا ہے، تو کم لاگت والے یین فنڈنگ پر بنائے گئے لیوریجڈ کیر ٹریڈز مزید ڈیلیوریجنگ کا شکار ہو سکتے ہیں، جس سے ٹیکنالوجی اسٹاکس، کرپٹو اثاثے، اور دیگر اتار چڑھاؤ والے مارکیٹس کے لیے ممکنہ ترسیلی دباؤ پیدا ہو سکتا ہے۔
ڈیٹا ماخذ: TradingView
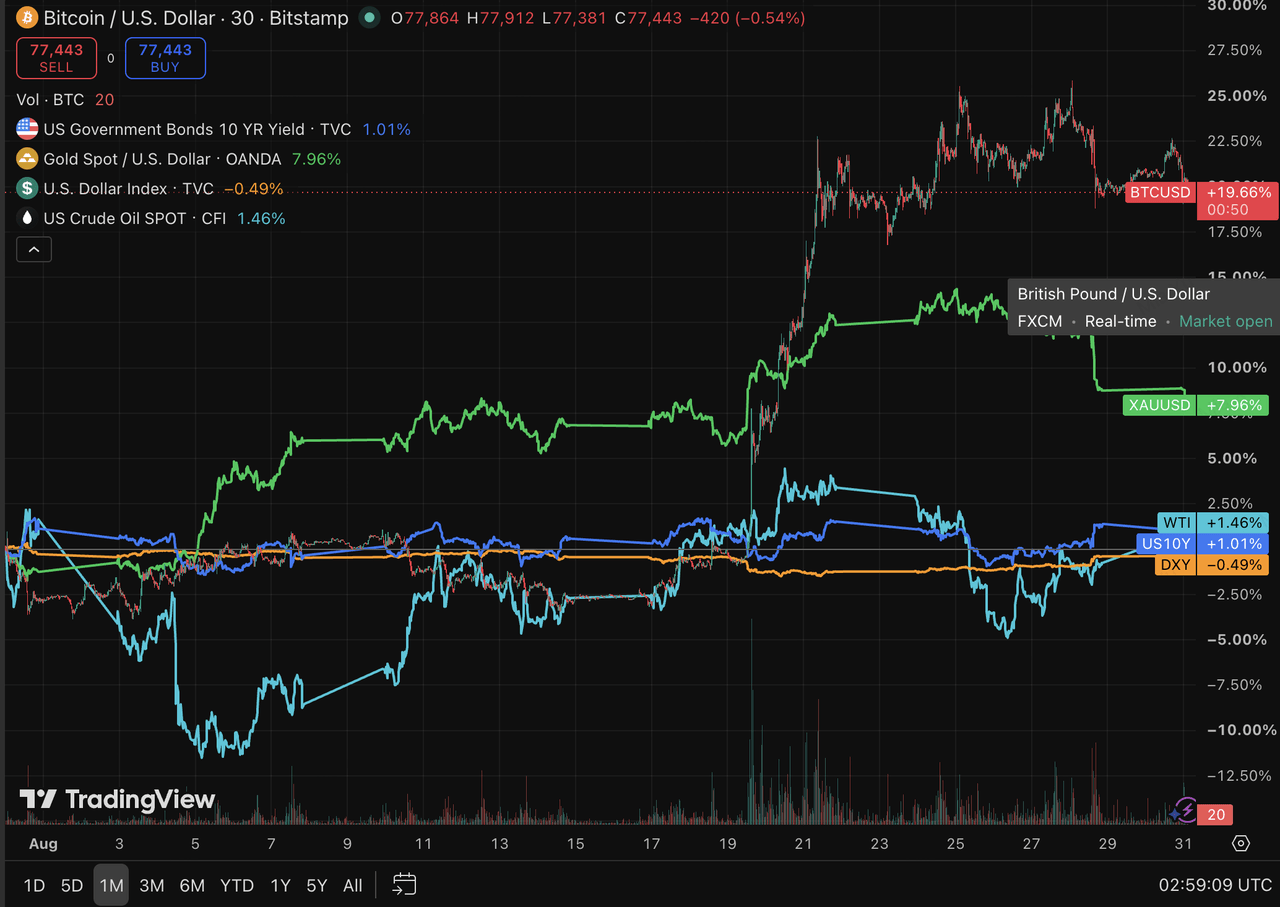
گولڈ نے پچھلے ہفتے فیسکل خطرے کی فکر اور امریکی ڈالر کی قیمت میں کمی کی توقعات کے باعث ابتدائی طور پر اضافہ کیا، لیکن ورش کے بیان کے بعد بلند شرحوں کی توقعات کو جنم دینے کے باعث تیزی سے گر گیا، جس سے ہفتے کے اختتام تک قیمتیں کم ہو گئیں۔ گولڈ کے لیے درمیانی سے لمبے مدتی فیسکل ہیڈجنگ کا معاملہ اب بھی قائم ہے، لیکن مختصر مدتی قیمتیں اب بھی ڈالر اور حقیقی فائدہ شرحوں کے حوالے سے بہت حساس ہیں۔ جب بھی مارکیٹس "لمبے عرصے تک بلند" شرح کے نظریہ پر واپس آتی ہیں، گولڈ معنوی درستگی کے لیے زخمی رہتا ہے۔
اسی دوران، ہرمز کے تنگ درے کے ذریعے شپنگ کی صورتحال میں ہلکی بہتری کے باعث تیل کی قیمتیں گر گئیں۔ WTI اور Brent نے اس هفتے ک lần تقریباً 4.2% اور 5.4% کم ہوئے۔ تاہم، 30 اگست کو، امریکی فوج نے ایک ماہ سے زیادہ کے بعد ایران پر اپنا پہلا نیا حملہ کیا، جس سے تنشیں دوبارہ بڑھ گئیں اور Brent کی قیمت $90 فی برل سے اوپر چلی گئی۔ اس لیے تیل کی قیمتیں اب بھی ہرمز کے تنگ درے کے ذریعے شپنگ کی صورتحال اور امریکہ-ایران کی فوجی سرگرمیوں کے ترقیات پر منحصر ہیں۔ قیمتوں میں پہلے کمی تجارتی خطرے کے پریمیم میں عارضی کمی کا نتیجہ تھی، نہ کہ فراہمی کے خطرات کا مکمل حل۔
ڈیٹا ماخذ: TradingView
گزشتہ هفتے امریکی اسٹاکس عام طور پر مضبوط رہیں، جس میں ایس اینڈ پی 500، ناسداک اور ڈو نے سب معمولی فائدہ حاصل کیا۔ نوڈیا کے نتائج نے AI انفراسٹرکچر کی مانگ کی تصدیق کرتے ہوئے اس بات کے خوف کو کم کر دیا کہ سرمایہ کاری کا دور شاید اپنی چوٹی پر ہو۔ تاہم، وارش کے خطاب کے بعد ٹیکنالوجی اسٹاکس پر دوبارہ دباؤ پڑا، جس میں یہ واضح کیا گیا کہ جبکہ AI کے بنیادی پہلو مضبوط رہے، قیمتیں اب بھی سود کی شرح اور سرمایہ کی لاگت کے باعث محدود ہیں۔ اس لیے AI ٹریڈ صرف سرمایہ کاری کے سائز کا تعاقب نہیں کر رہا بلکہ یہ جاننے کی طرف بڑھ رہا ہے کہ آیا آمدنی کا اضافہ، مارجن اور نقدی بہاؤ بالآخر مستقل سرمایہ کاری کو جائزٹھٹھا سکتے ہیں۔
کرپٹو اثاثے اور ETFs: ETF کے انflows دوبارہ بڑھنے کے ساتھ BTC کی واپسی $80,000 سے زیادہ ہو گئی، لیکن میکرو حساسیت اب بھی زیادہ ہے
گزشتہ هفتے کرپٹو مارکیٹ نے تیزی سے بحالی دکھائی۔ BTC نے ہفتے کے دوران ایک بار پھر 80,000 فی صد سے اوپر جانے کا ریکارڈ بنایا، جو مئی کے وسط کے بعد پہلی بار اس سطح پر واپس آگیا، جبکہ ETH 2,500 کی طرف بڑھا اور BTC سے بہتر کارکردگی دکھائی۔ کمزور ڈالر، نئے مالیاتی اور نقدی تخفیف کے ٹریڈز، اور ادارتی انفلوز کی واپسی نے بحالی کو ساتھ دیا۔ تاہم، جب وارش کے خطاب نے شرحوں کی توقعات دوبارہ بڑھا دیں، تو BTC فوراً 78,000 کی طرف واپس آگیا۔ یہ ظاہر کرتا ہے کہ حتیٰ کہ کرپٹو-بنیادی فنڈنگ کی شرائط میں واضح بہتری کے باوجود، مارکیٹ ڈالر اور حقیقی سود کی شرحوں کے تحت عالمی مکرو محدودیتوں کے لحاظ سے انتہائی متاثر ہے۔
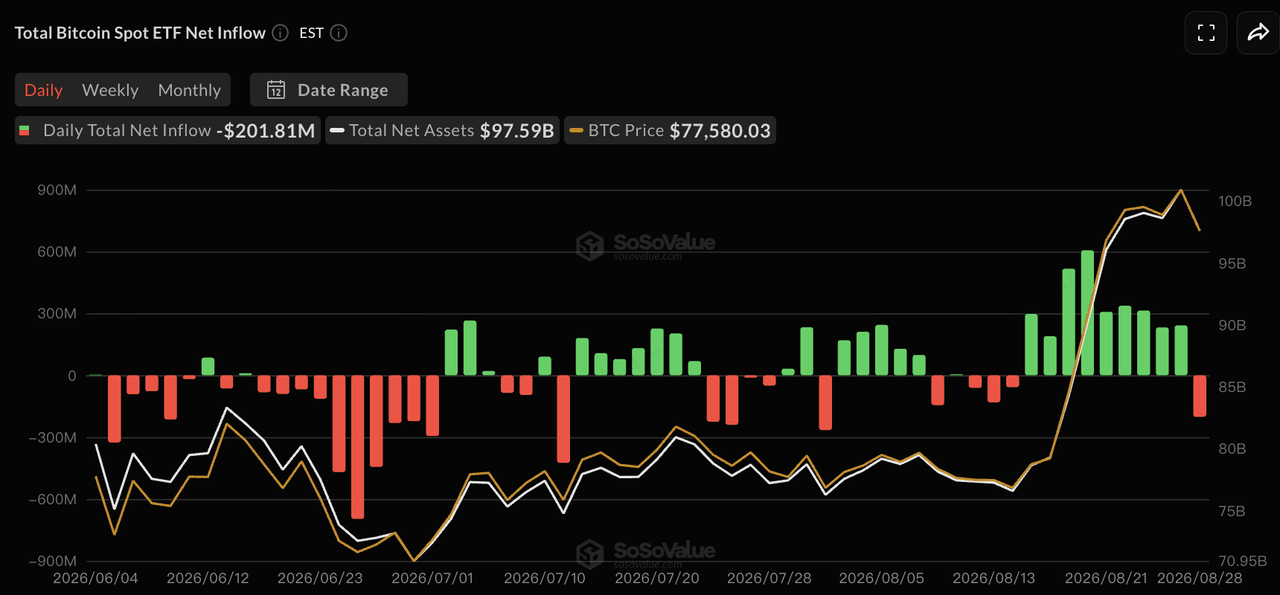
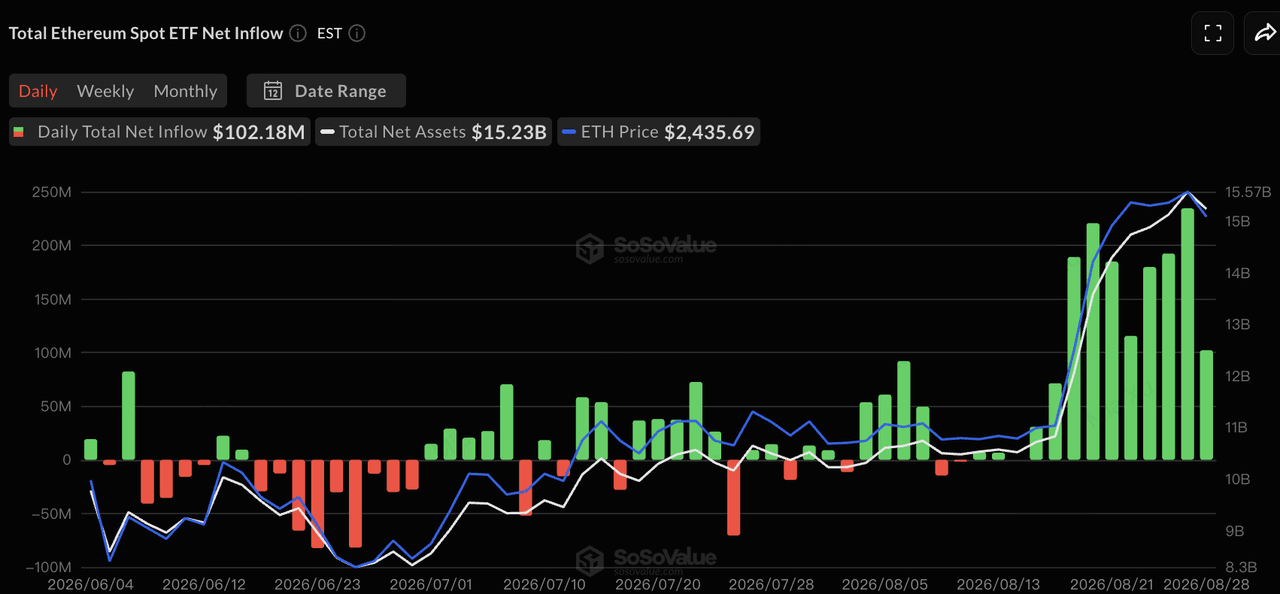
ڈیٹا ماخذ: SoSoValue
سوسوولیو کے مطابق، 24 اگست سے 28 اگست تک امریکی اسپاٹ BTC ETFs نے تقریباً 924.5 ملین امریکی ڈالر کا صاف انفلو ریکارڈ کیا۔ پہلے چار ٹریڈنگ سیشنز میں سب مثبت انفلو تھے، لیکن وارش کے خطاب کے دن صاف آؤٹفلو تقریباً 201.8 ملین امریکی ڈالر ہو گیا۔ بلاک رک کے IBIT نے تقریباً 938 ملین امریکی ڈالر کا ہفتہ وار صاف انفلو ریکارڈ کیا اور یہ اضافی مانگ کا بنیادی ذریعہ تھا۔
اسی دوران اسپاٹ ETH ETFs نے تقریباً 824.4 ملین امریکی ڈالر کا صاف انفلو ریکارڈ کیا، جو 2026 کا سب سے مضبوط ہفتہ وار کارکردگی ہے۔ بلاک رک کے ETHA نے تقریباً 567 ملین ڈالر کا حصہ ڈالا۔ حتیٰ کہ جمعہ کو، جب مارکیٹس نے دوسرے ریٹ ہائیک کی توقعات بڑھائیں، ETH ETFs نے صاف انفلوز ریکارڈ کرتے رہنا جاری رکھا۔
گزشتہ ہفتوں کے مقابلے میں، ETF سرگرمیاں اب تک کے بکھرے ہوئے ڈِپ خریداری سے زیادہ واضح ادارتی جمع کاری کی طرف منتقل ہو گئی ہیں، خاص طور پر ETH کے بہاؤ اس کے مارکیٹ سائز کے مقابلے میں بہت مضبوط ہیں۔ تاہم، جمعہ کو BTC ETFs منفی ہو گئے اور BTC جلد ہی 80,000 فیصد کے نیچے واپس آ گیا، جس سے ظاہر ہوتا ہے کہ ادارتی انفلوws بنیادی طور پر نیچے کی طرف سپورٹ کو بہتر بنانے میں مدد کر رہے ہیں، نہ کہ بلند سود کی شرح سے نئے دباؤ کو مکمل طور پر ختم کر رہے ہیں۔
اسٹیبل کوائن کی فراہمی: آن چین ڈالر کی مائعیت میں بہتری کے ساتھ مارکیٹ کی کل قیمت دوبارہ بڑھی
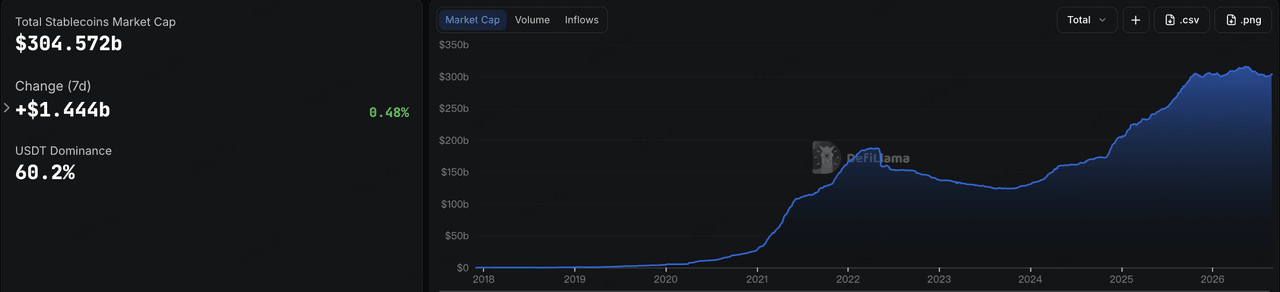
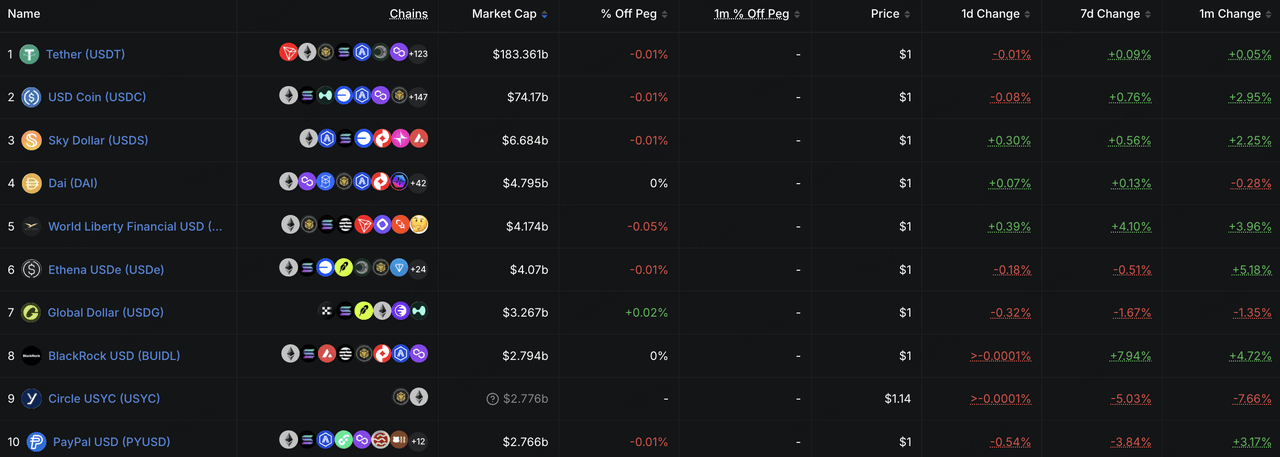
ڈیٹا ذریعہ: DeFiLlama
DeFiLlama کے ڈیٹا کے مطابق، کل اسٹیبل کوائن مارکیٹ کی قیمت تقریباً 304.6 ارب امریکی ڈالر تک پہنچ گئی، جو پچھلے سات دنوں میں تقریباً 0.48% اور پچھلے 30 دنوں میں 1.51% بڑھی۔ USDT کا مارکیٹ شیئر تقریباً 60.2% رہا۔ کئی ہفتوں کے انقباض یا استحکام کے بعد، کل اسٹیبل کوائن کی فراہمی دوبارہ تھوڑی سی بڑھنے لگی ہے۔ زبردست ETF انفلوز کے ساتھ، یہ ظاہر کرتا ہے کہ کرپٹو مارکیٹ میں امریکی ڈالر کی نقدی میں بہتری آنے لگی ہے۔
دہ بڑے اسٹیبل کوائنز میں، USDT میں کوئی تبدیلی نہیں آئی، جبکہ USDC نے ہفتے بھر میں تقریباً 0.76% کا اضافہ کیا۔ USD1 میں تقریباً 4.1% اور BUIDL میں تقریباً 7.9% کا اضافہ ہوا، جس سے ظاہر ہوتا ہے کہ اضافی مائعیت اب بھی توزیع چینلز یا ریل ورلڈ ییلڈ سے سپورٹ کیے جانے والے پروڈکٹس میں مرکوز ہے۔ مقابلے میں، USYC اور PYUSD میں تقریباً 5.0% اور 3.8% کی کمی آئی، جس سے یہ ظاہر ہوتا ہے کہ اسٹیبل کوائن مارکیٹ میں اب بھی معنی خیز تبدیلی جاری ہے۔
کل میں، گزشتہ هفتے اسٹیبل کوائن سگنل بہتر ہوا: دونوں مجموعی فراہمی اور USDC مثبت نمو پر واپس آ گئے، جس سے ظاہر ہوتا ہے کہ آن چین ڈالر کی طلب میں تدریجی بحالی شروع ہو رہی ہے۔ کیا یہ مستقل رجحان بن جائے گا، اس کے لیے مزید تصدیق کی ضرورت ہے۔
اس ہفتے دیکھنے کے لیے اہم واقعات
بازاروں کا توجہ بنیادی طور پر امریکی بے روزگاری کے ڈیٹا، ستمبر کے شرح میں اضافے کی توقعات، AI سیمی کنڈکٹر کمنگز، اور OPEC+ کی فراہمی پالیسی پر ہوگا۔ اگست کا غیر زراعتی مزدوری کا رپورٹ ستمبر کے FOMC اجلاس سے پہلے لیبر مارکیٹ کے سب سے اہم جاری ہونے والے رپورٹس میں سے ایک ہوگا اور یہ شرح میں اضافے کی توقعات پر ب безرخ اثر ڈالے گا جو وارش کے خطاب کے بعد مضبوط ہوئی تھیں۔
1 ستمبر: امریکہ JOLTS نوکریوں کے اعداد و شمار جاری کرتا ہے، جو یہ جاننے میں مدد کرتا ہے کہ مزدوری کی مانگ کیا جاری ہے کہ ٹھنڈی ہو رہی ہے۔
2 ستمبر: امریکہ ADP نجی شعبہ ملازمت کے ڈیٹا جاری کرتا ہے، جو نان فارم پے رولز رپورٹ سے پہلے ایک ابتدائی سگنل فراہم کرتا ہے۔
3 ستمبر: فیڈرل ریزرو بیج بک جاری کرتا ہے۔ بروکاڈ کمپنی کے منافع کی رپورٹ جاری ہوتی ہے، جہاں سرمایہ کار ای آئی کیپٹل ایکسپینڈیچر کے رجحان کے ایک اور ٹیسٹ کے طور پر کسٹم ای آئی چپس اور نیٹ ورکنگ کے کاروبار پر توجہ دے رہے ہیں۔
4 ستمبر: ریاستہائے متحدہ امریکہ اگست کے غیر کسان مزدوری، بے روزگاری کی شرح اور اوسط گھنٹہ کی آمدنی جاری کرتا ہے۔ اگر مزدوری دوبارہ متوقع سے کافی کمزور نکلی تو ستمبر میں شرح میں اضافے کا احتمال تیزی سے کم ہو سکتا ہے۔ اگر مزدوری اور تنخواہوں کا اضافہ مضبوط رہا تو سختی کی توقعات مزید مضبوط ہو سکتی ہیں۔
6 ستمبر: اوقیانوسیہ+ اپنا ماہانہ اجلاس بلاتا ہے۔ امریکہ-ایران کے تنشوں میں دوبارہ اضافے کے ساتھ، پیداوار میں اضافے کی رفتار تیل کے پریمیم اور بعد میں سود کی توقعات دونوں کو متاثر کرے گی۔
کلی طور پر، اس ہفتے کا اہم ماکرو سوال یہی رہتا ہے کہ مزدوری کا بازار کتنے مضبوط ہے کہ ایک اور شرح میں اضافہ ممکن ہو۔ کمزور ملازمت کا مطلب ہوگا کہ ڈالر اور سود کی شرحوں پر دباؤ کم ہو جائے گا، جس سے ٹیکنالوجی اسٹاکس اور کرپٹو اثاثوں کو حمایت ملے گی۔ دوسری طرف، مضبوط ملازمت اور تیل کی قیمتوں میں نئی اضافہ، اعلیٰ شرح کے ماحول کو مضبوط بناسکتا ہے۔
پرائیویٹ مارکیٹ فنڈنگ: بڑے سٹریٹیجک معاہدے سرمایہ کے مزید مرکوز ہونے کے ساتھ کراس ایسٹ اور انسٹیٹیوشنل انفراسٹرکچر میں ہیڈ لائن حجم کو بڑھاتے ہیں
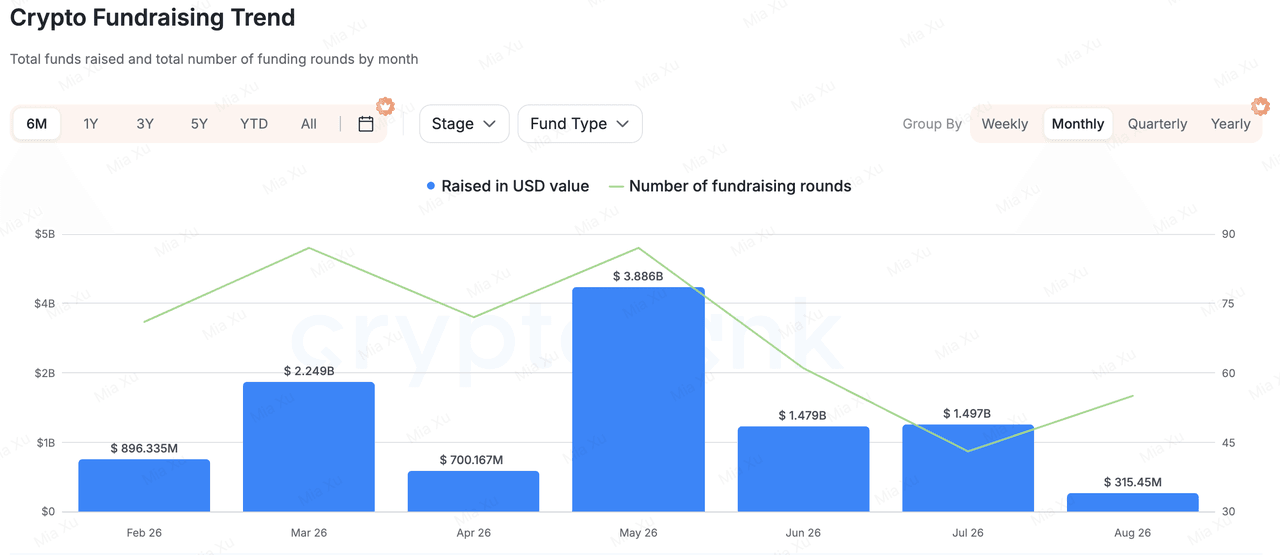
ڈیٹا ذریعہ: CryptoRank
وسیع فنڈنگ ڈیٹا کے مطابق، پرائیویٹ مارکیٹ فنڈنگ گزشتہ ہفتے واضح طور پر بڑھی، لیکن یہ اضافہ ایک چھوٹی سی تعداد بڑے حکمت عملی اور نمو-ایکویٹی لین دین کی وجہ سے ہوا۔ اسے ابتدائی مرحلے کے کرپٹو ویچ رائس اپیٹیٹ میں وسیع بحالی کا ثبوت نہیں سمجھنا چاہئے۔
بڑے لین دین میں، ایس بی آئی ہولڈنگز نے انڈونیشیائی سرمایہ کاری پلیٹ فارم اجايب گروپ میں 270 ملین امریکی ڈالر کا جانبدارانہ سرمایہ کاری کیا، جس کے ذریعے وہ تقریباً 20 فیصد حصہ حاصل کر گئے۔ اجايب کے پاس شیئرز، بانڈز، فنڈز، کرپٹو، اسٹیبل کوائن، ادائیگیاں اور ادارتی اسٹیبل کوائن سیٹلمنٹ شامل ہیں، جس سے یہ صرف ایک خالص کرپٹو کاروبار کے بجائے ٹریڈفِائی اور ڈیجیٹل اثاثوں کو اکٹھا کرنے والے ایک متعدد اثاثوں والے فنانشل پلیٹ فارم کے قریب ہے۔ یہ لین دین سرمایہ کاروں کی مسلسل ترجیح کو بھی ظاہر کرتا ہے جو بالغ پلیٹ فارمز، مستقل صارفین، لائسنسز اور توزیع کے چینلز کو ترجیح دیتے ہیں۔
کلیرنگ اور کسٹڈی انفراسٹرکچر فراہم کنندہ RQD Clearing نے بین کیپٹل ٹیک آپٹیونٹیز کی قیادت میں 74 ملین امریکی ڈالر جمع کیے۔ یہ فنڈنگ کلیرنگ، کسٹڈی، ڈیجیٹل ایسٹس، اور ٹوکنائزیشن مصنوعات کو وسعت دینے کے لیے استعمال کی جائے گی۔ جبکہ ٹوکنائزڈ سکورٹیز اور 24/7 مارکیٹس ترقی کرتے رہ رہے ہیں، کلیرنگ، کسٹڈی، اور ادارتی رسائی پونڈ کے تخصیص کے لیے آہستہ آہستہ زیادہ اہم انفراسٹرکچر شعبے بن رہے ہیں۔
کریپٹو-نیٹو پروجیکٹس کے درمیان، Entropy.io نے Ribbit Capital کی قیادت میں 14 ملین ڈالر جمع کیے۔ یہ پروجیکٹ Hyperliquid HIP-3 کا استعمال کرتے ہوئے پری-آئی پی او شیئرز اور ایکوٹی انڈیکس جیسے غیر معیاری اثاثوں کے لیے پرفیکچوال مارکٹس تعمیر کر رہا ہے، جس کا مقصد ایسے اثاثوں کے لیے آن چین قیمت کا پتہ لگانا ہے جن کا تجارتی طور پر براہ راست بازار میں تبادلہ مشکل ہے۔
کل میں، گزشتہ هفتے فنڈنگ کی سرگرمیاں سرمایہ کاروں کی تین اہم ترجیحات کو ظاہر کرتی رہیں: بالغ متعدد اثاثہ فنانسی توزیع پلیٹ فارمز، ادارتی کلیرنگ اور ٹوکنائزیشن کی بنیادی ڈھانچہ، اور آن چین ٹولز جو غیر معیاری اثاثوں جیسے پر-آئی پی او شیئرز اور RWA ایکسپوزر کو ٹریڈ کرنے والے مارکیٹس میں کنورٹ کر دیتے ہیں۔ اس کے برعکس، عام مقصد کے پروٹوکولز جن میں معنی خیز صارفین، آمدنی یا توزیع کے امکانات نہیں ہیں، جاری رکھتے ہیں ایک زیادہ س остھا فنڈنگ ماحول۔
کوکائن وینچرز کے بارے میں
کوکائن وینچرز، کوکائن ایکسچینج کا ایک قائدانہ سرمایہ کاری شعبہ ہے، جو اعتماد پر مبنی ایک عالمی سطح کی کرپٹو پلیٹ فارم ہے جو 200 سے زیادہ ممالک اور علاقوں میں 40 ملین سے زیادہ صارفین کو سروس فراہم کرتی ہے۔ ویب 3.0 کے دور کے سب سے بڑے تبدیل کرنے والے کرپٹو اور بلاک چین منصوبوں میں سرمایہ کاری کے مقصد سے، کوکائن وینچرز کرپٹو اور ویب 3.0 کے تعمیر کاروں کو مالی اور استراتیجک طور پر گہری تحقیق اور عالمی وسائل کے ساتھ سہولت فراہم کرتا ہے۔
ایک برادری دوست اور تحقیق پر مبنی سرمایہ کار کے طور پر، کوکائن وینچرز اپنے پورٹ فولیو منصوبوں کے پورے زندگی کے دوران قریب سے کام کرتا ہے، جس میں ویب 3.0 انفراسٹرکچر، AI، صارفین کے ایپس، DeFi اور PayFi پر زور دیا جاتا ہے۔
عذر: یہ عمومی مارکیٹ معلومات، جو ممکنہ طور پر تیسرے پارٹی، تجارتی یا سپانسر شدہ ذرائع سے ہیں، قانونی، احرازی، مالی یا سرمایہ کاری کی مشورت، پیشکش، دعوت یا ضمانت نہیں ہیں۔ ہم اس کی درستگی، مکمل ہونے یا قابل اعتماد ہونے کے بارے میں کوئی صریح یا ضمنی نمائندگی یا ضمانت نہیں دیتے اور نتائجی نقصانات کے لیے ذمہ داری کو مسترد کرتے ہیں۔ سرمایہ کاری/ٹریڈنگ خطرناک ہے؛ ماضی کی کارکردگی مستقبل کے نتائج کی ضمانت نہیں دیتی۔ صارفین کو تحقیق کرنی چاہیے، احتیاط سے فیصلہ کرنا چاہیے اور مکمل ذمہ داری لینی چاہیے۔ اگر ضرورت ہو تو براہ راست قانونی، ٹیکس یا مالی ماہرین سے مشورہ کریں۔
ڈس کلیمر: یہ صفحہ آپ کی سہولت کے لیے AI ٹیکنالوجی کا استعمال کرتے ہوئے ترجمہ کیا گیا ہے۔ سب سے درست معلومات کے لیے، اصل انگلش ورژن سے رجوع کریں۔