

کوکائن وینچرز ہفتہ وار رپورٹ: بڑھتی ہوئی سود اور تیل کی قیمتیں شرح میں اضافے کی توقعات کو بڑھا رہی ہیں، جبکہ کرپٹو ETF کے اخراجات مختلف ہو رہے ہیں اور ٹریڈفائی-کرپٹو انفراسٹرکچر کا ادغام تیز ہو رہا ہے
1. ہفتہ وار مارکیٹ کے اہم نکات
ٹریڈفی اور کرپٹو مسلسل اکٹھے ہو رہے ہیں: قوانین، اثاثے اور کریڈٹ انفراسٹرکچر ایک ساتھ ترقی کر رہے ہیں
اس ہفتے، روایتی مالیات اور کرپٹو کے درمیان ادغام صرف مصنوعات کے لیول تک محدود نہیں رہا بلکہ مالیاتی بنیادی ڈھانچے تک پھیل گیا۔ امریکی کرپٹو مارکیٹ سٹرکچر بل، CLARITY Act، ایک نئے اجرائی مرحلے میں داخل ہو گیا؛ نیزڈاک نے کریکن کے والد کمپنی، پے وارڈ، میں $100 ملین کا ممکنہ سرمایہ کاری کا اعلان کیا، جبکہ ٹوکنائزڈ ایکوٹی بنیادی ڈھانچے کو آگے بڑھاتے رہے؛ اور ٹیتیر نے برطانوی اثاثہ مینیجر فاسانارا کیپٹل کے ساتھ شراکت داری کر کے پرائیویٹ کریڈٹ فنڈ StableFund شروع کیا۔ ہر اس ترقی الگ الگ لگتی ہے، لیکن یہ تین اہم آن چین مالیات کے لیولز — قواعد، اثاثے، اور کریڈٹ — سے متعلق ہیں اور یہ ظاہر کرتی ہے کہ صنعت کا توجہ تدریجاً “اثاثوں کو کس طرح جاری اور ٹریڈ کیا جائے” سے زیادہ مکمل مالیاتی مارکیٹ بنیادی ڈھانچے کی طرف منتقل ہو رہا ہے۔
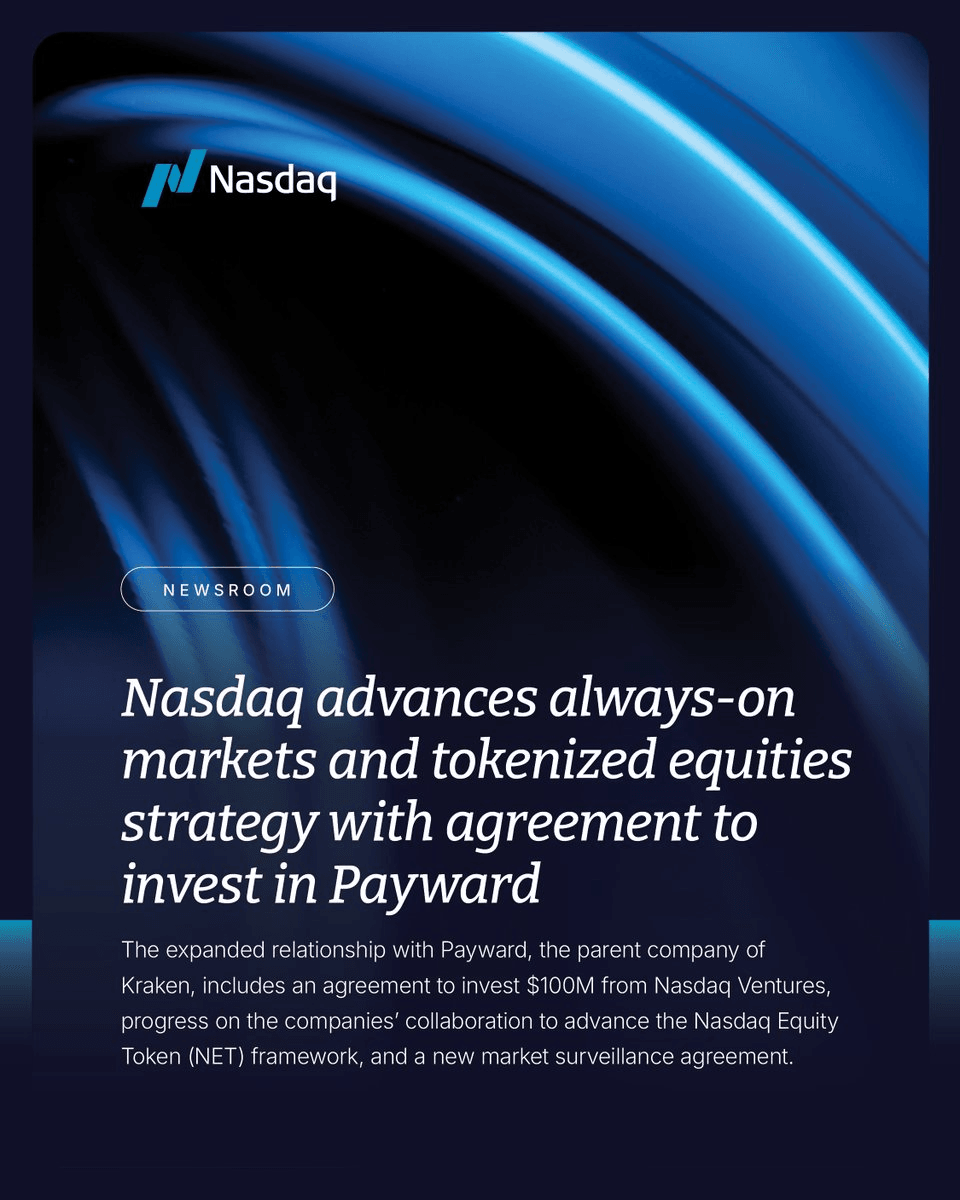
10 ستمبر کو، نیسڈیک وینچرز نے کریکن کی والدہ کمپنی، پی وارڈ میں $100 ملین کے ممکنہ سرمایہ کاری کا اعلان کیا، جس سے دونوں طرفوں کے درمیان مارچ 2024 میں شروع ہونے والی ٹوکنائزڈ ایکوٹی شراکت مزید گہری ہوئی۔ یہ شراکت نیسڈیک ایکوٹی ٹوکنز، یا NETs، کو پی وارڈ کے xStocks ایکو سسٹم کے ساتھ ادغام کو آگے بڑھائے گی، جبکہ پی وارڈ نیسڈیک کی مارکیٹ سروریلنس ٹیکنالوجی بھی اپنائے گا۔ نیسڈیک کا خیال ہے کہ NETs 2027 کے دوسرے تिमاسٹر میں لانچ ہوں گے، جبکہ تعاون کا اگلا مرحلہ ٹوکنائزڈ ایکوٹیز کے عالمی تقسیم، ٹریڈنگ، اور ٹریڈ کے بعد کے پروسیسنگ اور سیٹلمنٹ کو بھی شامل کرے گا۔
بہت سے موجودہ ٹوکنائزڈ ایکویٹی مصنوعات نے بنیادی اثاثے کی قیمت کا آن-چین نمائندگی تخلیق کرنے پر زیادہ توجہ دی ہے۔ دوسری طرف، ناسداک کے NETs، جاری کنندگان اور سرمایہ کاروں کے موجودہ حقوق اور تحفظات کو برقرار رکھنے پر زیادہ زور دیتے ہیں، جبکہ منظم روایتی مارکیٹس کو آن-چین ٹریڈنگ ماحول سے جوڑتے ہیں۔ ناسداک روایتی سرمایہ کاری مارکیٹس سے مارکیٹ سرورل، حکومت، اور ٹریڈ کے بعد کے پروسیسنگ اور سیٹلمنٹ جیسے شعبوں میں صلاحیتیں بھی لاتا ہے۔
اسی دوران، اسٹیبل کوائنز بھی روایتی قرضہ مارکیٹس میں مزید آگے بڑھ رہی ہیں۔ 9 ستمبر کو، ٹیثر اور فسانارا کیپٹل نے اسٹیبل فنڈ کا اطلاق کیا، جو دونوں طرفوں کی طرف سے مل کر 400 ملین امریکی ڈالر کے بنیادی سرمایہ سے مالی طور پر حمایت یافتہ ہے، جس کا منصوبہ 3 ارب امریکی ڈالر تک کے اضافی تھرڈ پارٹی ادارتی سرمایہ کو متوجہ کرنا ہے۔ فسانارا اپنے 60 سے زائد ممالک میں پھیلے فنٹیک قرضہ نیٹ ورک کے ذریعے مختصر مدت، اثاثہ سند شدہ قرضوں میں سرمایہ تفویض کرنے کے لیے ذمہ دار ہوگا۔ اسی دوران، ٹیثر سہ رخی سرپرست، فنانسنگ مواقع کے ماخذ، اور مشیر کے طور پر کام کرے گا، جو USDT سے متعلقہ فنانسنگ مواقع کا پتہ لگائے گا اور سرمایہ کے انداز اور باہر نکلنے، خزانہ کا انتظام، اور settles کے لیے اسٹیبل کوائن انفراسٹرکچر فراہم کرے گا۔
یہ ظاہر کرتا ہے کہ اسٹیبل کوائن کے استعمال کے معاملات صرف ادائیگیوں اور ٹریڈنگ تک محدود نہیں رہے، بلکہ ان کا استعمال سرمایہ کی تخصیص اور وسیع تر قرضہ سلسلہ کے ساتھ بھی ہو رہا ہے۔ تاریخی طور پر، اسٹیبل کوائن نے بنیادی طور پر منڈیوں اور سرحدوں کے درمیان پیسے کو تیزی سے اور کم رکاوٹوں کے ساتھ منتقل کرنے کا مسئلہ حل کیا ہے۔ اسٹیبل فنڈ اس بات کی کوشش ہے کہ ان ادائیگی کے صلاحیتوں کو نجی قرضہ جمع کرانے، قرضہ دینے اور خزانہ کے انتظام کے عملوں میں زیادہ گہرا شامل کیا جائے۔ یہ ٹیتر کی مستقل کوششوں کو بھی ظاہر کرتا ہے جو اپنے اسٹیبل کوائن نیٹ ورک، فنڈنگ چینلز اور عبوری ادائیگی کی صلاحیتوں کو حقیقی دنیا کے قرضہ اثاثوں سے جوڑ رہا ہے۔
ایک ساتھ لیے جانے پر، یہ ترقیات یہ ظاہر کرتی ہیں کہ RWA اور آن-چین فنانس کے اندر توجہ صرف ٹوکنائزیشن منصوبوں تک محدود نہیں ہے بلکہ جاری کرنا اور رجسٹریشن، ٹریڈنگ اور لیکویڈٹی، سیٹلمنٹ، کریڈٹ، اور روایتی فنانس کو آن-چین مارکیٹس سے جوڑنے والی درمیانی بنیادی ڈھانچہ تک وسعت پا رہی ہے۔ وہ منصوبے جو موجودہ فنانسی اداروں کے آپریٹنگ ورکفلوز میں حقیقی طور پر ادغام ہو سکیں اور سرمایہ کی کارکردگی، تقسیم کی کارکردگی یا سیٹلمنٹ کی کارکردگی میں قابلِ ناپ تحسین بہتری دکھا سکیں، بالآخر "ایسٹ ٹوکنائزیشن" کے ناٹ کے مقابلے میں زیادہ اہم ہو سکتے ہیں۔
2. ہفتہ وار منتخب مارکیٹ سگنلز
مہینے کی شرح میں اضافے کی توقعات کو مہینے کی سود کی شرح اور تیل کی قیمتوں نے زندہ کر دیا، 10 سالہ خزانہ کی آمدنی 5% کے قریب پہنچ گئی، امریکی اسٹاکس اپنے اعلیٰ سطح سے واپس آ گئے، اور کرپٹو ETF کے بہاؤ میں ساختی تقسیم جاری ہے
اگست کے لیے امریکی سود کا ڈیٹا ستمبر میں شرح میں اضافے کی مارکیٹ توقعات کو دوبارہ جنم دے گیا۔ PPI نے ماہانہ 0.4% اور سالانہ 5.4% کا اضافہ کیا، جس میں توانائی کے اخراجات ایک بڑا عامل تھے۔ بعد میں CPI نے ماہانہ 0.4% اور سالانہ 3.4% کا اضافہ کیا، جبکہ کور CPI نے ماہانہ 0.3% اور سالانہ 2.4% کا اضافہ کیا۔ مشرق وسطیٰ میں دوبارہ تنشوں کے ساتھ ملا کر، کرود آئل کی قیمت $100 فی بریل سے اوپر واپس آ گئی، جس سے مارکیٹس کو یہ خدشہ زیادہ ہو رہا ہے کہ توانائی کے اخراجات مزید بڑھ کر مال، نقل و حمل اور خدمات کی قیمتوں میں اضافہ جاری رکھ سکتے ہیں۔
ہفتے کے اختتام تک، CME فیڈ وچ ٹول نے ظاہر کیا کہ بازاروں میں ستمبر میں فیڈ کی شرح میں 25 بنیادی نقاط کی اضافہ کی احتمالیت تقریباً 86.5% تھی، جو ایک ہفتہ پہلے کے تقریباً 30% سے زیادہ تھی۔ اسی دوران، امریکی 10 سالہ خزانہ کا فائدہ جلد ہی 5% تک پہنچ گیا، جو 2023 کے بعد اپنا سب سے اعلیٰ سطح تھا۔ فیڈ کی طرف سے ستمبر میں شرح میں اضافہ کرنے کے بارے میں بازار کے درمیان اختلاف کافی حد تک کم ہو گیا ہے، اب توجہ اس بات پر منتقل ہو رہی ہے کہ ابتدائی اضافے کے بعد مزید سختی کا امکان ہے یا نہیں۔
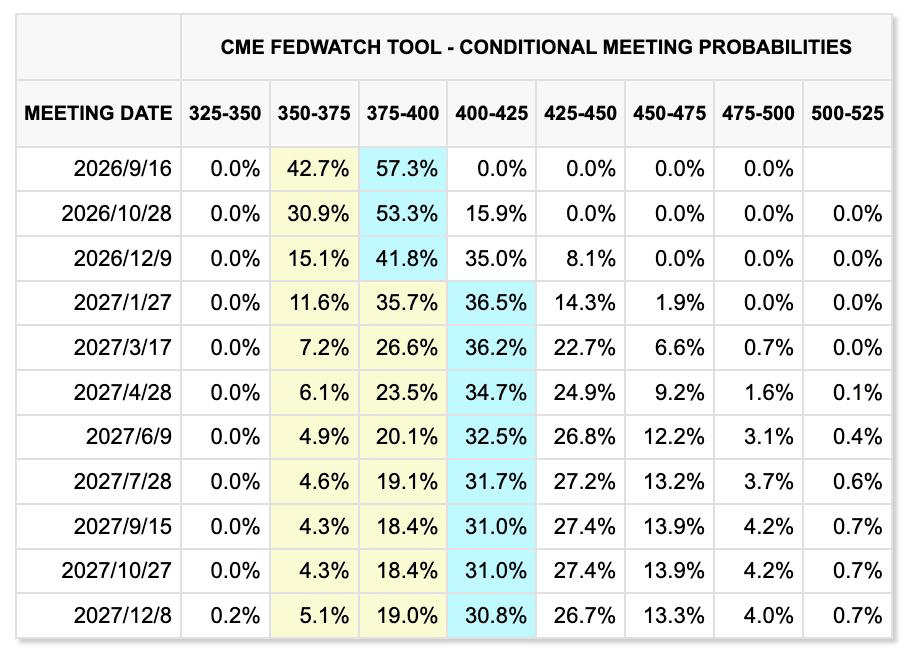
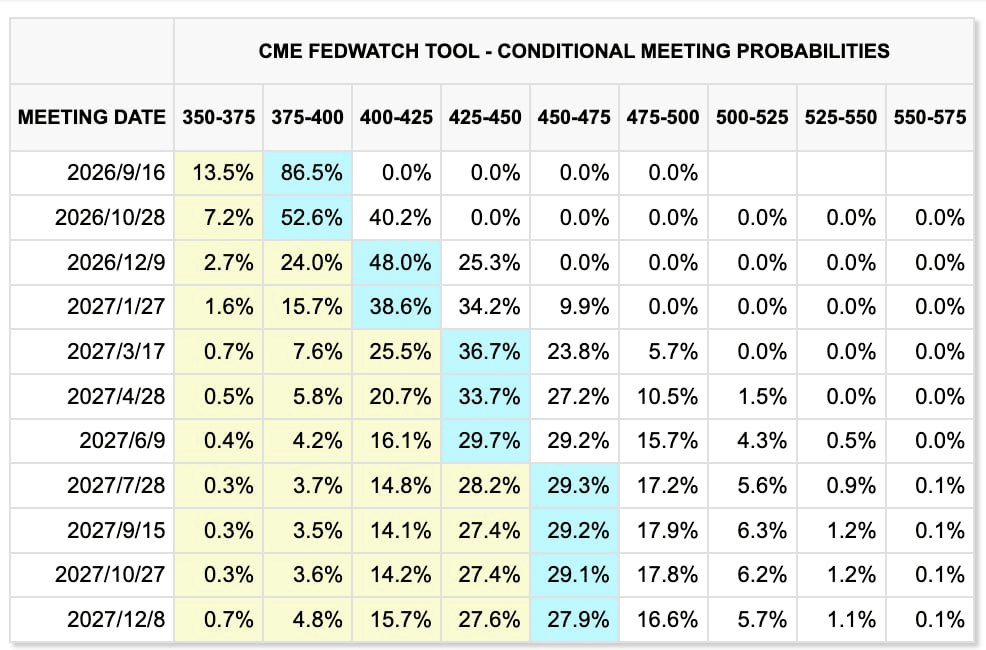
گزشتہ دو ہفتوں کے دوران مارکیٹ قیمتوں میں تبدیلی (بائیں: پچھلا ہفتہ؛ دائیں: موجودہ ہفتہ)
CME فیڈ وچ ٹول
تاہم، مسلسل شرحِ اضافہ کے لیے دلیل، ستمبر کے ایک منفرد اقدام کی دلیل کے مقابلے میں کم واضح ہے۔ ایک طرف، امریکہ کے غیر زراعتی تنخواہوں میں اگست میں تقریباً 162,000 کا اضافہ ہوا، جس سے لگتا ہے کہ مزدوری کا بازار مادی طور پر کمزور نہیں ہوا ہے۔ دوسری طرف، تنخواہوں کا اضافہ بے ترتیبی کے معمولی علامات نہیں دکھا رہا، جبکہ امریکہ کا وفاقی قرض پہلے ہی 40 ٹریلین ڈالر سے زائد ہو چکا ہے اور بلند طویل مدتی فائدہ شرحیں خود بھی کاروبار اور گھریلو خاندانوں کے لیے فنانس کی شرائط کو سخت کر رہی ہیں۔
AI ڈیٹا سینٹر کے توسیع کے لیے درکار بڑی قرضہ فنانسنگ مزید ٹیکنالوجی کمپنیوں کے نقدی بہاؤ اور سرمایہ کاری پر منافع پر اعلیٰ سود کی شرح کے دباؤ کو بڑھاتی ہے۔ اس لیے ستمبر میں سود کی شرح میں اضافہ ایک اعلیٰ احتمال کا منظر ہے، لیکن یہ کہ فیڈ کیا مستقل سختی کا دور شروع کرے گا، اس پر مبنی ہوگا کہ تیل کی قیمتیں، بے روزگاری، اور بنیادی سود کی شرح کیا مستقل طور پر مضبوط رہتی ہیں۔
مشرق وسطی کی تنشیں مزید انفلیشنی دباؤ پیدا کر رہی ہیں۔ حوثی فورسز نے سعودی توانائی کے اداروں پر حملہ کیا، ہرمز کے تنگ راستے کے ذریعے شپنگ محدود رہی، اور سعودی عرب کا مشرقی-مغربی پائپ لائن—جو ہرمز کے ذریعے گزرنا روکنے کے لیے استعمال ہوتا تھا—بھی ایک ڈرون حملے کے بعد بند ہو گیا، جس سے مزید فراہمی کے خلل کے بارے میں فکر پیدا ہوئی۔
برینٹ کریڈ کو پچھلے ہفتے تقریباً 8%–9% کا فائدہ حاصل ہوا اور اس نے جلدی جلدی فی بیرل 110 ڈالر تک کا رخ کیا، جبکہ WTI بھی 100 ڈالر سے اوپر آ گیا۔ ایران اور خلیجی ممالک کے درمیان ہرمز کے تنگ درے پر بات چیت، جو اصل میں 14 ستمبر کے لیے مقرر تھی، بعد میں منسوخ کر دی گئی، جس سے ظاہر ہوتا ہے کہ جیوپولیٹیکل خطرے کا پریمیم قریب آیندہ میں جلد ختم نہیں ہوگا۔
اسی دوران، سونا مالیاتی، جغرافیائی سیاسی اور سود کے خطرات کے درمیان اعلیٰ انفلیشن کے خطرات اور اعلیٰ حقیقی سود کے درمیان ٹریڈ ہوتا رہا۔ جمعہ کو اسپاٹ سونا فی اونس تقریباً 4,363 ڈالر تک بحال ہوا لیکن پورے ہفتے میں ابھی تک تقریباً 1.5 فیصد کم ہوا۔ مالیاتی، جغرافیائی سیاسی اور انفلیشن کے خطرات مسلسل درمیانے سے لمبے مدتی حمایت فراہم کرتے رہے۔ تاہم، جبکہ 10 سالہ ٹریژری ییلڈ 5 فیصد کے قریب پہنچ رہا ہے، غیر سود دینے والے اثاثے رکھنے کا مواقع کا خرچہ محسوس طور پر بڑھ گیا ہے، جس سے مختصر مدتی سود کے دباؤ نے دوبارہ برتری حاصل کر لی ہے۔
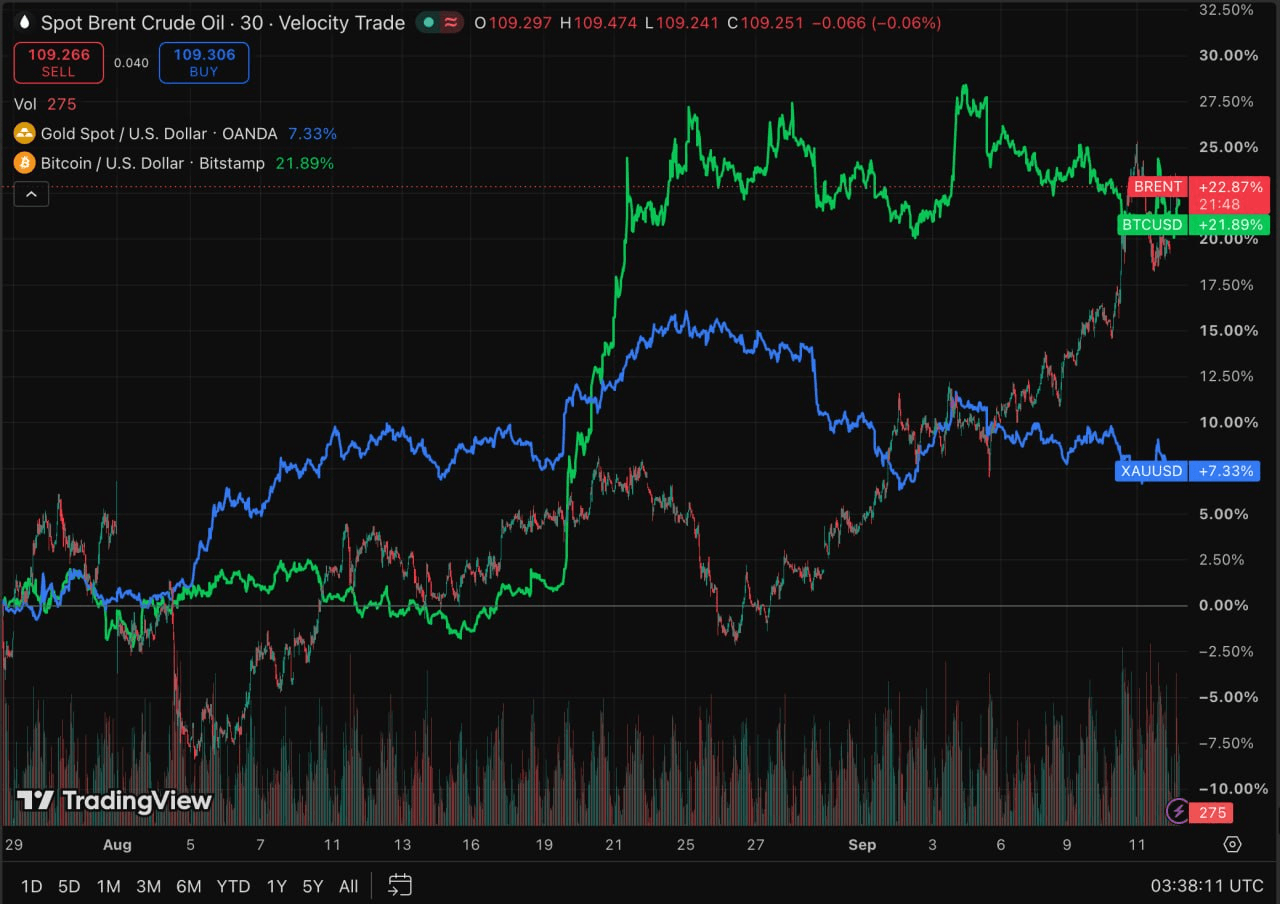
TradingView
گزشتہ هفتے امریکی اسٹاکس میں کل میں کمی آئی، جس میں ایس اینڈ پی 500، ناسداک، اور ڈو نے ترتیب سے تقریباً 0.8٪، 0.7٪، اور 1.6٪ کمی دکھائی۔ تیل کی قیمتوں اور طویل مدتی فائدہ شرحوں میں اضافہ نے قیمتوں پر دباؤ ڈالا، لیکن کارپوریٹ کمائیں جاری رہیں اور خطرناک اثاثوں کے ساتھ وسیع فروخت کو روکا۔
ای آئی سیکٹر کو ایک نیا جذباتی خطرہ بھی درپیش ہوا۔ گزشتہ ویک ایندروپک، اوپن اے آئی اور xAI کے لیڈرز نے نادر طور پر فرینٹیئر ماڈل ترقی کے رفتار کو سست کرنے کی حمایت کی، جس سے ای آئی کمپیوٹ کے سرمایہ کاری کی مستقبل کی نمو کے بارے میں فکر پیدا ہوئی۔ اس مرحلے پر، اثرات صرف توقعات پر مبنی ہیں۔ صرف اس صورت میں جب یہ سگنل ماڈلز کے لانچ میں تاخیر یا کم سرمایہ کاری کی ہدایات میں تبدیل ہوں گے، تو وہ جی پی یو، ایچ بی ایم، سرورز اور متعلقہ بنیادی ڈھانچے کی مانگ کو اہم طور پر متاثر کریں گے۔ تاہم، کیونکہ جاپان اور جنوبی کوریا کے مارکیٹس اے آئی ہارڈویر سپلائی چین کے لحاظ سے نسبتاً زیادہ متاثر ہیں، پالیسی اور صنعت کی توقعات میں تبدیلیاں سامسنگ الیکٹرانکس، اے کے ایچائنکس، اور سافٹ بینک جیسی کمپنیوں میں مختصر مدتی والیٹیلیٹی کو بڑھا سکتی ہیں۔
کرپٹو اثاثے اور ایٹف: BTC ایٹف دوبارہ مستقل نکاسی کی طرف لوٹ گئے جبکہ ETH کو نسبتاً فنڈنگ کا فائدہ حاصل ہے
گزشتہ هفتے کرپٹو مارکیٹ دباؤ کا شکار ہو گئی۔ BTC نے هفتے کی شروعات میں تقریباً 80,000 امریکی ڈالر سے گھٹ کر تقریباً 77,000 امریکی ڈالر کر لیا، جس سے هفتے بھر میں تقریباً 3%–4% کی کمی آئی۔ ETH زیادہ تر 2,450–2,550 امریکی ڈالر کے دائرے میں رہا اور نسبتی بنیادوں پر BTC کو مزید بہتر پرفارم کرتا رہا۔
تیل کی قیمتوں، سود کی شرح اور امریکی خزانہ کے فائدہ کے ایک ساتھ بڑھنے سے کرپٹو اثاثوں کے لیے امریکی ڈالر فنڈنگ کی اثرات شرح دوبارہ بڑھ گئی، حالانکہ ETH کی نسبی استحکام ETF انفلوز کی وجہ سے جاری رہا۔
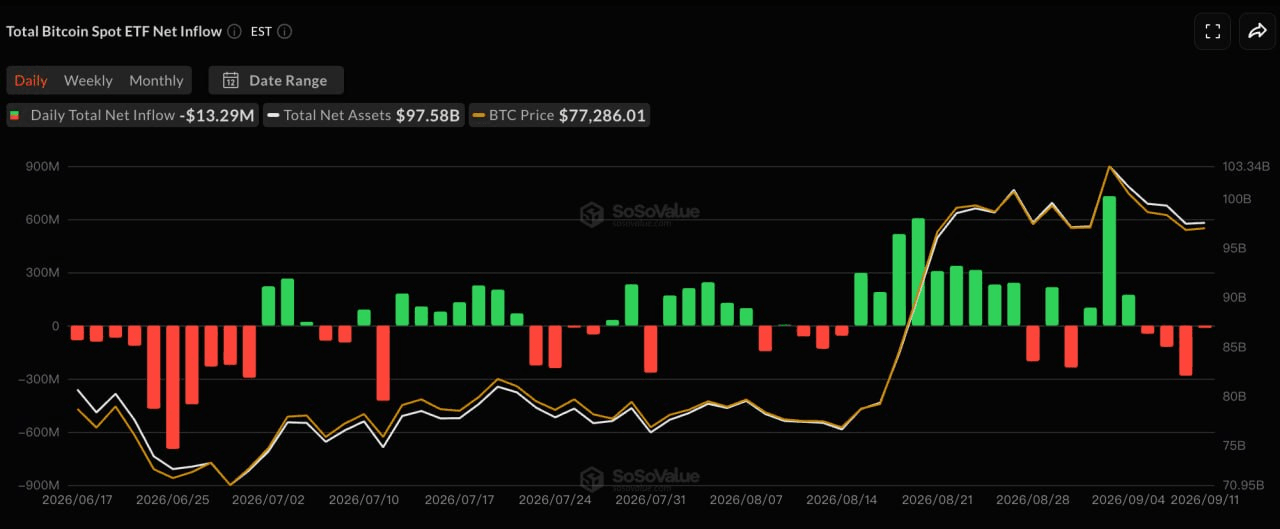
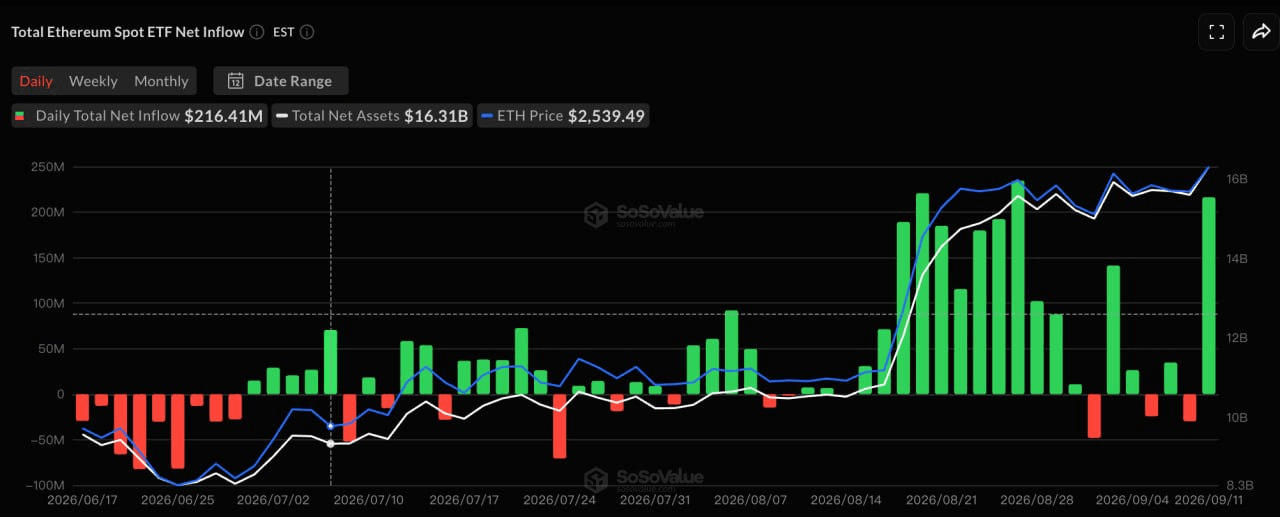
SoSoValue
سوسوولیو کے مطابق، 7 ستمبر کو لیبر ڈے کے موقع پر امریکی بورسز بند رہنے کے بعد، 8 ستمبر سے 11 ستمبر تک چار ٹریڈنگ سیشنز میں امریکی اسپاٹ BTC ETFs نے تقریباً 463 ملین امریکی ڈالر کا خالص نکاسی ریکارڈ کیا، جس سے تین ہفتے کا خالص انفلوز کا سلسلہ ختم ہو گیا۔ ARKB اور GBTC نے ترتیب سے تقریباً 234 ملین اور 129 ملین امریکی ڈالر کا خالص نکاسی ریکارڈ کیا، جبکہ IBIT اور FBTC بھی منفی ہو گئے۔
اسی دوران، ETH ETFs نے تقریباً 197 ملین امریکی ڈالر کا صاف انفلو ریکارڈ کیا، جو چوتھی لگاتار مثبت ہفتہ ہے۔ صرف 11 ستمبر کو، ETH ETFs میں تقریباً 216 ملین امریکی ڈالر کا صاف انفلو دیکھا گیا، جس کا بنیادی طور پر بلاک رک کا ETHA تھا، جس نے پہلے سeshens کے ریڈمپشنز کو زیادہ سے زیادہ کر دیا۔
BTC اور ETH ETF کے بہاؤ کے درمیان فرق دوبارہ یہ ظاہر کرتا ہے کہ ادارتی پٹیلہ کرپٹو مارکیٹ سے مجموعی طور پر نکل رہا ہے، بلکہ بڑے اثاثوں کے درمیان دوبارہ توزیع جاری رکھ رہا ہے۔ ETH کی نسبتی مانگ مسلسل بہتر ہو رہی ہے، لیکن مجموعی اسٹیبل کوائن کی فراہمی اس کے ساتھ متناسب طور پر مادی طور پر نہیں بڑھی ہے۔ اس لیے موجودہ ماحول زیادہ تر کرپٹو مارکیٹ میں مجموعی نئے مائعات کے دور کی شروعات کی بجائے ساختی ادارتی تبدیلی جیسا لگ رہا ہے۔
اسٹیبل کوائنز: محدود نئے لیکویڈٹی کے پس منظر میں USDe کے وسعت پانے کے باوجود کل مارکیٹ کیپٹلائزیشن مستقل رہی
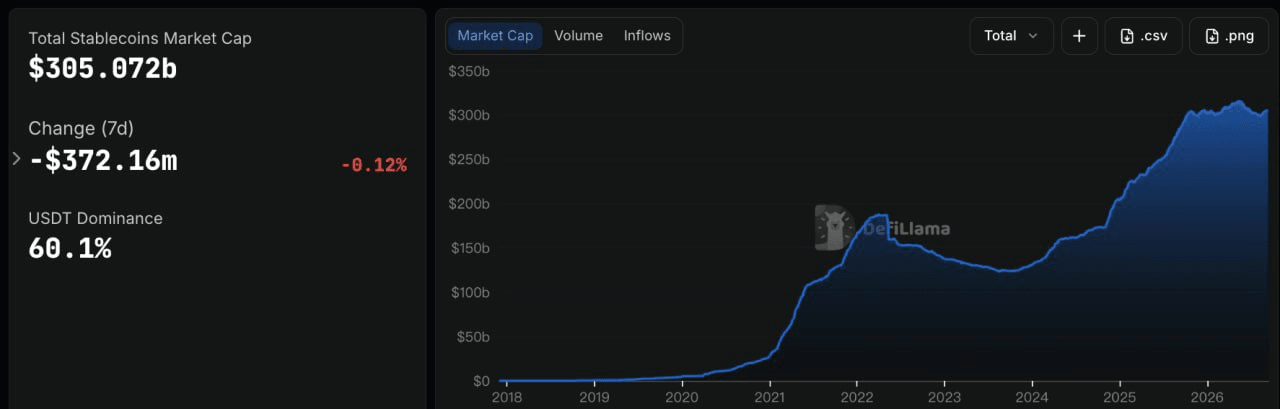
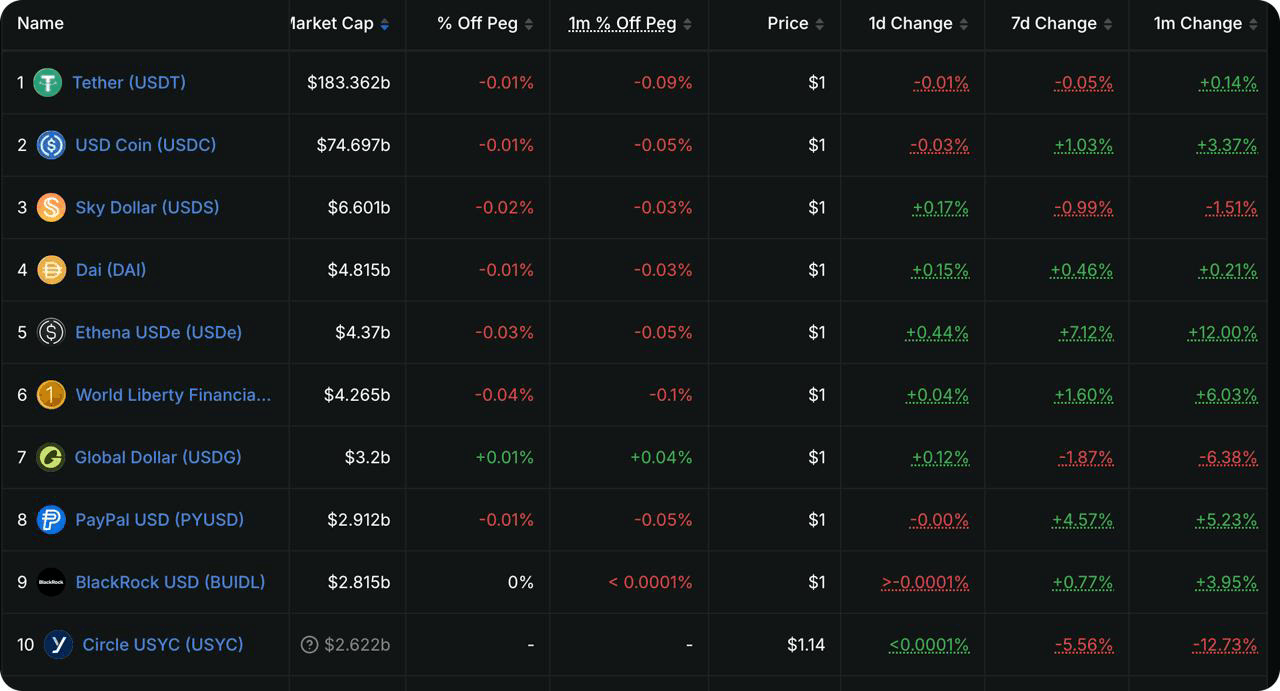
DeFiLlama
DeFiLlama کے ڈیٹا کے مطابق، کل اسٹیبل کوائن مارکیٹ کی کل قیمت تقریباً 305.1 ارب ڈالر تھی، جو پچھلے سات دنوں میں تقریباً بے تغیر رہی، صرف تقریباً 0.12% کی ہلکی کمی کے ساتھ۔ USDT کا مارکیٹ شیئر تقریباً 60.1% تھا۔ اس سے ظاہر ہوتا ہے کہ اسٹیبل کوائن کی فراہمی میں حالیہ بحالی عارضی طور پر رک گئی ہے، جبکہ ETF فلو میں تبدیلیاں ابھی تک آن چین ڈالر کی مائعیت میں وسیع پیمانے پر اضافے میں تبدیل نہیں ہوئی ہیں۔
اہم 10 اسٹیبل کوائنز میں، USDT نے عام طور پر بے تغیر رہ کر گزارا کیا، جبکہ USDC نے ہفتے بھر میں تقریباً 0.39% کی کمی درج کی۔ USDS اور PYUSD میں تقریباً 2.8% اور 2.7% کی کمی آئی۔ سب سے قابل ذکر تبدیلی USDe کی تھی، جو ہفتے بھر میں تقریباً 6.5% بڑھ کر تقریباً 4.6 ارب ڈالر پر پہنچ گئی۔ USD1 اور USDG نے بھی معتدل اضافہ درج کیا۔ USDe کا اضافہ آمدنی فراہم کرنے والے مصنوعی ڈالروں کی مانگ میں بحالی کے ساتھ مطابقت رکھتا ہے، جہاں sUSDe سے متعلق آمدنی اب بھی تقریباً 4.5% پر ہے، جس سے کچھ پूंजی آمدنی پیدا کرنے والے مصنوعی ڈالروں میں اپنی مداخلت بڑھانے کے لیے متوجہ ہو رہی ہے۔
کل میں، اسٹیبل کوائن مارکیٹ افرادی قیمتوں کے درمیان گردش سے زیادہ مفید مجموعی توسیع سے زیادہ متاثر ہے۔ USDe جیسے آمدنی فراہم کرنے والے پروڈکٹس میں اضافی پولیسی کشیدہ ہو رہی ہے، جبکہ USDC جیسے بڑے اسٹیبل کوائن میں تھوڑا سا کمی آئی ہے، جس سے ظاہر ہوتا ہے کہ آن چین ڈالر کی مائعات کی بنیاد ابھی تک نئے، وسیع پیمانے پر توسیع کے مرحلے میں داخل نہیں ہوئی ہے۔
اس ہفتے دیکھنے کے لیے اہم واقعات
بازار فیڈرل ریزرو کے ستمبر کے پالیسی اجلاس، جاپان کے بینک کے پالیسی فیصلے، اور ہرمز کے تنگ درے کے ارد گرد کی ترقیات پر توجہ مرکوز کریں گے۔ ستمبر میں شرح سود میں اضافے کی احتمالیت پہلے ہی 80% سے زیادہ قیمت میں شامل ہو چکی ہے، اس لیے FOMC کی سال کے باقی حصے کے لیے پالیسی کے راستے پر ہدایات، شرح سود میں اضافے کے بجائے جوکھم والے اثاثوں پر زیادہ اثر ڈال سکتی ہیں۔
-
16 ستمبر: امریکہ اگست کی ریٹیل فروخت کا اعلان کرتا ہے۔ شرح سود میں اضافے کی توقعات میں تیزی سے اضافہ ہونے کے ساتھ، یہ ڈیٹا یہ جاننے میں مدد کرے گا کہ کیا زیادہ تیل کی قیمتیں اور سود کی شرحیں صارفین کی مانگ پر دباؤ شروع کر رہی ہیں۔
-
17 ستمبر: فیڈرل ریزرو اپنی FOMC شرح فیصلہ کا اعلان کرتا ہے، جس کے بعد وارش کی ایک پریس کانفرنس ہوتی ہے۔ مارکیٹس حالیہ طور پر 25 بیسز پوائنٹ شرح میں اضافے کی احتمالیت 86 فیصد مانتی ہیں۔ توجہ اب اس بات پر منتقل ہوگی کہ کیا فیڈ شرح میں اضافہ کرے گا یا نہیں، بلکہ ڈاٹ پلوٹ، سال کے آخر میں مزید سختی کا امکان، اور وارش کا تیل کی قیمتوں اور طویل مدتی ٹریژر آمدنیوں کا جائزہ۔
-
18 ستمبر: چینی بینک اپنا پالیسی فیصلہ جاری کرتا ہے۔ بازار عام طور پر 1.25% تک 25 بیسس پوائنٹ کی اضافہ کی توقع کرتے ہیں۔ اگر چینی بینک تیزی سے پالیسی کی نارملائزیشن کا اشارہ دے تو، زیادہ مضبوط ین اور جاپان میں واپسی کے سرمایہ کے بہاؤ سے عالمی کیری ٹریڈس مزید متاثر ہو سکتے ہیں اور ٹیکنالوجی اسٹاکس اور کرپٹو اثاثوں کے لیے مالیاتی دباؤ پیدا ہو سکتا ہے۔
-
جغرافیہ سیاست: ہرمز کے تنگ درے پر ایران اور خلیجی ممالک کے درمیان مذاکرات، جو اصل میں 14 ستمبر کے لیے مقرر تھے، منتقل کر دیے گئے ہیں اور کوئی نیا تاریخ اعلان نہیں کیا گیا۔ جبکہ خام تیل دوبارہ ہر بیرل 100 ڈالر سے زیادہ پر ٹریڈ ہو رہا ہے، مذاکرات میں ترقی عالمی سود کی توقعات اور بعد میں فیڈ پالیسی کی قیمت گذاری پر ب безرا رہ سکتی ہے۔
پرائمری مارکیٹ فنڈ ریزنگدیکھیں: روایتی ایکسچینجز ٹوکنائزیشن کے ایکسپوشر کو گہرا کر رہے ہیں جبکہ اسٹیبل کوائن ادائیگی کی بنیادی ڈھانچہ لاگت کو جذب کرتا رہتا ہے
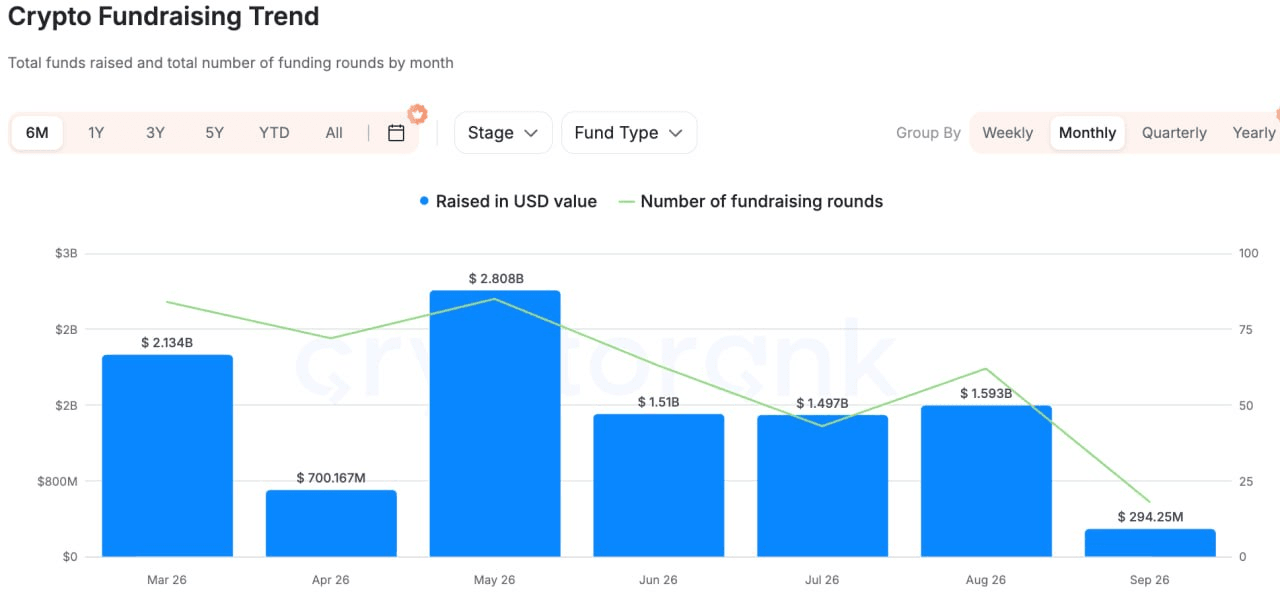
CryptoRank
کریپٹو رینک، دیفی لاما اور دیگر ذرائع کے مطابق وسیع فنڈنگ ڈیٹا کے مطابق، نجی مارکیٹ فنڈنگ سرگرمی پچھلے ہفتے کے مقابلے میں بہتر ہوئی، لیکن سرمایہ اب بھی عام آن چین ایپلیکیشنز کے بجائے ٹوکنائزیشن، اسٹیبل کوائن ادائیگیاں اور ادارتی بنیادی ڈھانچے میں مرکوز رہا۔
زیادہ نمایاں معاملوں میں سے ایک ناسداک وینچرز کا پی وارڈ میں 100 ملین ڈالر کا سیاستی سرمایہ کاری تھا، جو کریکن کی والدہ کمپنی ہے۔ دونوں طرفوں نے ٹوکنائزڈ ایکوٹیز کے لیے ٹریڈنگ، توزیع اور پوسٹ ٹریڈ انفراسٹرکچر کے حوالے سے تعاون کو بڑھانے کا منصوبہ بنایا ہے، جبکہ کریکن ناسداک کی مارکیٹ سروریلنس ٹیکنالوجی بھی اپنائے گا۔ اس معاہدے کا اہمیت صرف ایک کرپٹو ایکسچینج میں ایک سادہ ایکوٹی سرمایہ کاری سے آگے بڑھتی ہے۔ یہ ایک روایتی سکورٹیز ایکسچینج کو ٹوکنائزیشن انفراسٹرکچر میں ب без دائرہ کار بنانے کا اشارہ ہے، جس سے ٹریڈفائی اور کرپٹو کے درمیان مقابلہ اب اس بات پر مرکوز نہیں رہا کہ اثاثے آن چین پر منتقل ہوں گے یا نہیں، بلکہ ٹریڈنگ، لکوئڈٹی، سروریلنس اور سیٹلمنٹ سسٹمز کے ادغام پر مرکوز ہو گیا ہے۔
اسٹیبل کوائن ادائیگیوں میں، لیٹیٹیوڈ نے اوک HC/FT کی قیادت میں 35 ملین امریکی ڈالر کا سیریز A راؤنڈ جمع کیا، جس میں NEA، Coinbase Ventures اور دیگر نے شرکت کی۔ یہ پلیٹ فارم اسٹیبل کوائنز کو بینک اکاؤنٹس، موبائل والٹس اور متعدد جرگوں میں مقامی ادائیگی کے نیٹ ورکس سے جوڑتا ہے۔ اس کا مرکزی قیمتی پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانہ پیشہ ورانه اس کا مرکزی قدر کا تصور آن-چین ڈالروں، حقیقی دنیا کے ادائیگوں اور مقامی کرنسی کے سیٹلمنٹ کے درمیان "آخر میر" کا حل فراھم کرنا ۔
AI+کرپٹو میں، ایجینٹم نے AI ایجینٹس کے ذریعے کی جانے والی تجارتی سرگرمیوں کے لیے شناخت، کسٹڈی، عزت اور آن چین سیٹلمنٹ کی بنیادی ڈھانچہ تعمیر کے لیے 7 ملین ڈالر جمع کیے۔ پہلے کے، زیادہ عام AI ایجینٹ ناٹریٹس کے مقابلے میں، سرمایہ اب ادائیگی، بھروسہ مند انجام دہی اور سیٹلمنٹ کو حل کرنے والے بنیادی ڈھانچے کی طرف زیادہ متوجہ ہو رہا ہے۔
کلی طور پر، نجی بازار اب بھی ایک ہی وسیع رجحان کو ظاہر کر رہا ہے: روایتی مالیاتی ادارے براہ راست ٹوکنائزیشن ٹریڈنگ انفراسٹرکچر میں داخل ہو رہے ہیں؛ اسٹیبل کوائن کی سرمایہ کاری جاری کرنے کی بجائے عبوری ادائیگیوں اور مقامی راستوں کی طرف منتقل ہو رہی ہے؛ اور AI+کرپٹو سرمایہ کاری زیادہ تر ایسے بنیادی ٹولز میں مرکوز ہو رہی ہے جو حقیقی لین دین اور سیٹلمنٹ کو سپورٹ کرتے ہیں۔ عام مقاصد والے پروٹوکول جن میں معنی خیز صارفین، آمدن یا توزیع کے ذرائع نہیں ہیں، جاری رکھنے کے لیے زیادہ ساحت سے محاذ آرین ہیں۔
عذر: یہ عمومی مارکیٹ معلومات، جو ممکنہ طور پر تیسرے طرف، تجارتی یا سپانسر شدہ ذرائع سے ہیں، قانونی، کمپلائنس، فنانشل یا سرمایہ کاری کی مشورت، پیشکش، درخواست یا گارنٹی نہیں ہیں۔ ہم اس کی درستگی، مکمل ہونے یا قابل اعتماد ہونے کے بارے میں کوئی صریح یا ضمنی نمائندگی یا ضمانت نہیں دیتے اور کسی بھی نتیجے میں ہونے والے نقصانات کے لیے ذمہ داری کو مسترد کرتے ہیں۔ سرمایہ کاری/ٹریڈنگ خطرناک ہے؛ ماضی کی کارکردگی مستقبل کے نتائج کی ضمانت نہیں دیتی۔ صارفین کو تحقیق کرنی چاہیے، احتیاط سے فیصلہ لینا چاہیے اور مکمل ذمہ داری لینی چاہیے۔ اگر ضرورت ہو تو براہ راست قانونی، ٹیکس یا فنانشل ماہرین سے مشورہ کریں۔
ڈس کلیمر: یہ صفحہ آپ کی سہولت کے لیے AI ٹیکنالوجی کا استعمال کرتے ہوئے ترجمہ کیا گیا ہے۔ سب سے درست معلومات کے لیے، اصل انگلش ورژن سے رجوع کریں۔