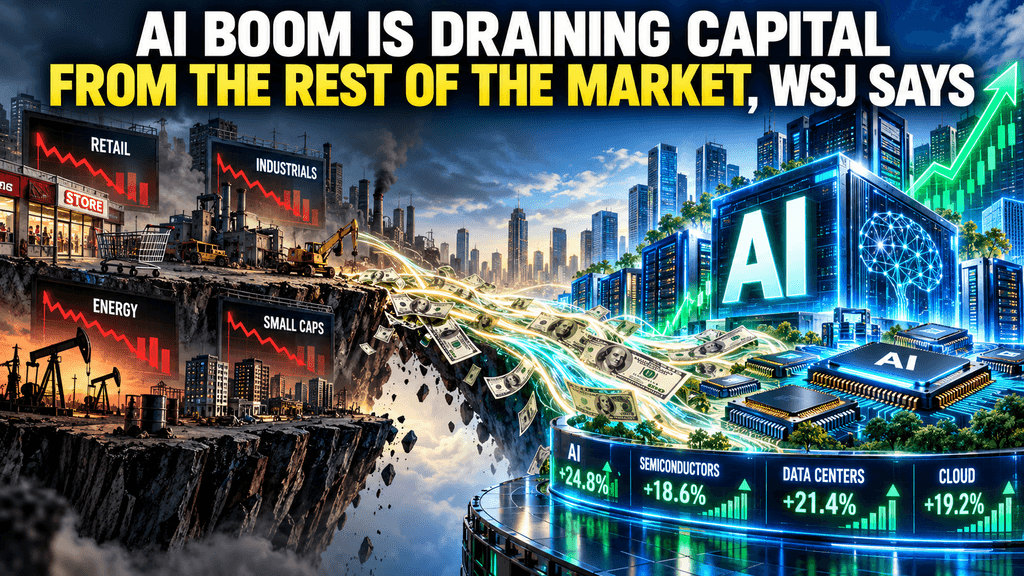
ایس وی جے کے مطابق، اے آئی بوم باقی مارکیٹ سے سرمایہ کھینچ رہا ہے
ایس وی جے کے مطابق، اے آئی بوم باقی مارکیٹ سے سرمایہ کھینچ رہا ہے
ای آئی کیپٹل کی تیزی سے مارکیٹ کے فائدے کم ہو گئے اور غیر ای آئی اسٹاکس کے لیے لاگتیں بڑھ گئیں
صنعتی ذہانت کی بنیادی ڈھانچہ تعمیرات اب سوویں بلین ڈالر کے سرمایہ کو جذب کر رہی ہیں، جو امریکی مارکیٹس کو دوبارہ شکل دے رہی ہیں۔ ہائپرسکیلرز فنڈز کو ڈیٹا سینٹرز، چپس، اور طاقت کے نظاموں میں ڈالتے ہیں، جس سے ایک تنگ ایکوٹی گروپ کے لیے فائدہ پیدا ہوتا ہے جبکہ غیر AI اسٹاکس کو زیادہ قرضہ لاگت اور کمزور نسبتی کارکردگی کا سامنا ہے۔ ہاؤسنگ اور روایتی صنعتی سرمایہ کاری کے سست ہونے کے باوجود ڈیٹا سینٹر کی تعمیر بڑھ رہی ہے۔ AI سے متعلق طلب کے ساتھ ب проц شرحیں بڑھ رہی ہیں، جو دباؤ کو شرح سensitive شعبوں تک منتقل کرتی ہیں۔ ایکوٹی کا مرکزیت تشدید ہو رہا ہے، جس میں AI سے منسلک فرمز انڈیکس کے رجحانات پر غالب ہیں۔
کچھ بڑی ٹیکنالوجی کمپنیوں میں فری کیش فلو میں کمی آئی ہے، جس سے قرضوں پر انحصار بڑھ گیا ہے۔ وینچر کیپٹل زیادہ تر AI کی طرف جا رہا ہے، جس سے دوسرے شعبوں کے لیے فنڈز محدود ہو گئے ہیں۔ یہ پیٹرنز مارکیٹ ڈیٹا اور اکتوبر 2026 تک کی رپورٹنگ میں نظر آ رہے ہیں۔ مرکزی ترقی یہ ہے کہ بڑے پیمانے پر AI کے سرمایہ کاری خرچ سے باقی معاش کے لیے وسائل منقسم ہو رہے ہیں اور فنانسنگ کے اخراجات بڑھ رہے ہیں، جس سے ایک تنگ اسٹاک مارکیٹ تشکیل پا رہی ہے جہاں غیر AI اسٹاکس کو زیادہ شرحیں اور سستا منافع نمو کا سامنا ہے۔
تنگ انصاف کے فوائد AI پٹلی کی تمرکز کو ظاہر کرتے ہیں
آخری انڈیکس کی کارکردگی دکھاتی ہے کہ پولیٹیکل سرمایہ AI سے متصل ناموں میں مرکوز ہے۔ ایس اینڈ پی 500 کے زیادہ تر ترقیات کو ایک محدود سٹاکس کا مجموعہ چلاتا ہے جبکہ باقی ماندہ حصہ پیچھے رہ جاتا ہے۔ یہ نمونہ اکتوبر 2026 کے شروع تک برقرار رہا، جب مارکیٹ کی وسعت محدود رہی۔ سرمایہ کاروں کی نمو کے ناٹس کے لیے ترجیح AI انفراسٹرکچر میں فزیکل سرمایہ کے جذب کے ساتھ مل رہی ہے۔ AI قرضوں کی وجہ سے بلند سود کی شرحیں اس دائرے سے باہر کے کمپنیوں کے لیے لاگت بڑھا رہی ہیں۔ تیل کی قیمتیں AI کہانی سے محروم فرموں کے لیے دباؤ بڑھا رہی ہیں۔ AI گروہ کے باہر منافع کی نمو آہستہ ہو رہی ہے۔
کریڈٹ کے خدشات وہ شعبے میں ظاہر ہوتے ہیں جہاں قابل دستیاب فنانس کی دستیابی ہے۔ ایکوٹی ٹریکنگ ڈیٹا تفرق کی تصدیق کرتے ہیں، جس سے غیر AI اسٹاکس کو متبادل ٹیکنالوجی کے حوصلہ افزا عوامل کی کمی ہو رہی ہے۔ اثر ساختی رہتا ہے جبکہ AI پر خرچہ بلند پر برقرار ہے۔ پورٹ فولیو کے اثرات میں بڑے انڈیکسز سے کم تفریق کے فوائد شamil ہیں۔ جو کمپنیاں AI کے ب безirect ایکسپوشر نہیں رکھتیں، انہیں آپریشنل کارکردگی اور بالنس شیٹ کی مضبوطی پر زور دینا چاہئے۔ بریدت انڈیکیٹرز کو نگرانی کرنے والے مارکیٹ پارٹیسپنٹس مختصر تر دورانیے میں وسیع شرکت کا مشاہدہ کرتے ہیں۔ قیمت گذاری کے فریم ورکس AI سے منسلک ناموں کو زیادہ ترقیاتی ضرب اعداد لگاتے ہیں اور دوسرے مقامات پر زیادہ محتاط فرضیات۔
2026 میں ہائپر سکیلر کی سرمایہ کاری میکرو سطح پر پہنچ جائے گی
اہم ٹیکنالوجی فرموں کی سرمایہ کاری اب ماکرو معاشی سطح پر درج ہو رہی ہے۔ 2026 کے لیے مجموعی هایپر اسکیلر خرچ $780 ارب کے قریب پہنچ گیا ہے، جو امریکہ کے نجی سرمایہ کاری کا ایک بڑا حصہ ہے۔ اس خرچ میں پروسیسرز، سرورز، نیٹ ورکنگ اور ڈیٹا سنٹر کی تعمیر شامل ہے۔ فری کیش فلو میں تنگی کے ساتھ مالیات کا زور قرضوں کی طرف منتقل ہو گیا ہے۔ پانچ بڑے هایپر اسکیلرز نے 2026 کے پہلے آٹھ ماہ میں تقریباً $132 ارب کا قرض جاری کیا۔ قومی اکاؤنٹس میں معلومات کے معالجہ کے اوزاروں میں مضبوط نمو درج کی گئی ہے جبکہ دوسرے شعبوں میں سرگرمیاں مستقل رہیں۔
تازہ تجزیہ کے مطابق، ٹیکنالوجی امریکی سرمایہ کاری کا تقریباً 55 فیصد حصہ ہے۔ اس حجم سے نزدیک مستقبل کے نمو کے اشاریوں کو سپورٹ کرنے والے فیڈ بیک لوپس پیدا ہوتے ہیں جبکہ سرمایہ کے دیگر استعمالات پر پابندی عائد ہوتی ہے۔ منافع کی رپورٹس آمدنی کی طاقت اور فری کیش فلو کے دباؤ کے درمیان فرق کو واضح کرتی ہیں۔ عملی اثرات میں غیر AI صنعتی منصوبوں کی تاخیر شامل ہے جن کے لیے مواد اور مزدوری کے اخراجات زیادہ ہو رہے ہیں۔ AI سرمایہ کاری کے انتشار میں کمی کے لیے مارکیٹ کی حساسیت مزید بڑھ گئی ہے۔ قرضہ کے حجم اور سرمایہ کاری کے پیش گوئیوں پر مبنی معاون اعداد و شمار توجہ کے لیے مقداری بنیاد فراہم کرتے ہیں۔
سود کی شرحیں غیر AI شعبوں پر دباؤ منتقل کرتی ہیں
ای آئی پروجیکٹس کے جذبہ نے ب процیٹس کو بڑھا دیا ہے، جس سے معاش کے تمام شعبوں میں اخراجات بڑھ گئے ہیں۔ تجارتی ریل اسٹیٹ، گھریلو اور سرمایہ کشیدہ تیاری جیسے شعبے جن میں شرح کا اثر زیادہ ہوتا ہے، ان کو سب سے زیادہ اثر پڑا ہے۔ تجارتی ریل اسٹیٹ کے معاملات میں فنانسنگ کی دشواریاں پیدا ہوئی ہیں۔ ڈیٹا سینٹرز دوسرے پروجیکٹس کے لیے درکار مزدور اور سامان کے لیے مقابلہ کر رہے ہیں۔ بجلی کی مانگ کی وجہ سے کچھ علاقوں میں توانائی کی قیمتیں بلند رہتی ہیں۔ چپ کی کمی اور قیمت میں اضافہ خودرو اور صارفین کے الیکٹرانکس کو متاثر کر رہا ہے۔
یہ چینلز غیر AI سرمایہ کاری پر بہت سے پابندیاں عائد کرتے ہیں۔ اکتوبر 2026 کے شروع میں مالی تجزیہ نے نجی AI کے تیزی سے اضافے کو شرح کے دباؤ سے ب без ربط کیا ہے۔ تعمیرات کے خرچ کے فرق وسائل کے منتقل ہونے کو ظاہر کرتے ہیں۔ غیر AI فرمیں اپنے بجٹ میں تبدیلی کرنا یا زیادہ فنانسنگ لاگت قبول کرنا مجبور ہوتی ہیں، جس سے AI گروپ کے باہر منافع کا اضافہ سست ہو جاتا ہے۔ شرح کے ذریعے اثرات وہ تمام فرمیں متاثر کرتے ہیں، چاہے وہ ب без ربط AI کے ساتھ ہوں یا نہ ہوں۔ حالیہ تجزیہ نوٹ کرتا ہے کہ شرح میں اچانک اضافہ غیر AI معیشت کے تمام حصوں میں محسوس کیا جا رہا ہے، جس سے وسیع مالیاتی انڈیکس کا نسبتی کمزور پرفارمنس مزید مضبوط ہوتا ہے۔
وینچر کیپٹل کے بہاؤ AI میں مرکوز ہو رہے ہیں
وینچر کیپٹل کی تفویض AI سے متعلقہ کمپنیوں کی طرف زیادہ ہے۔ حالیہ اعداد و شمار کے مطابق AI نے امریکہ میں وینچر ڈیل کی کل قیمت کا تقریباً 65 فیصد حصہ حاصل کیا ہے، جو 2026 تک جاری رہے گا۔ بڑے فنڈنگ راؤنڈز ماڈل ڈویلپرز، انفراسٹرکچر فراہم کنندگان اور متعلقہ ایپلیکیشنز کو ترجیح دیتے ہیں۔ بائیو ٹیکنالوجی، ایڈوانسڈ میٹریلز، یا روایتی سافٹ ویئر کے لیے کم سرمایہ باقی رہتا ہے۔ AI کے باہر کے اسٹارٹ اپس کو فنڈنگ کے لیے لمبے دور اور منتخب سرمایہ کاروں کی دلچسپی کا سامنا ہے۔ یہ ترجیح اب ساختی بن چکی ہے۔
بیرونی ایکویٹی پر انحصار کرنے والے غیر AI نوآور اپنی ترقی کے سست تر راستوں کا سامنا کرتے ہیں۔ ڈیل-ولیو کے اعداد و شمار پرکشش کو مقداری شکل دیتے ہیں۔ یہ انحراف عوامی بازاروں اور کاروباری سرمایہ کاری میں پہلے سے نظر آنے والی تمرکز کو مزید مضبوط بناتا ہے۔ متبادل شعبوں کی کمپنیوں کو توجہ حاصل کرنے کے لیے واضح منافع کے راستوں کی ضرورت ہے۔ فنڈنگ کا ماحول AI کاروباروں کے لیے فوائد کو بڑھاتا ہے۔ وینچر مرحلے پر سرمایہ کاری کے فیصلے اس طرح سے عوامی بازار کی تمرکز میں اضافہ کرتے ہیں کہ زیادہ فنڈڈ نجی کمپنیاں AI سے منسلک رہتی ہیں۔
اہم ٹیک فرموں پر فری کیش فلو میں تنگی
کئی بڑی ٹیکنالوجی کمپنیاں اپنی مضبوط نیٹ آمدنی کے باوجود فری کیش فلو پر دباؤ کا شکار ہیں۔ آئیے انفراسٹرکچر پر سرمایہ کاری کی شرح آپریٹنگ کیش پیداوار سے زیادہ ہے۔ ایک بڑے گروپ کے لیے فری کیش فلو پچھلے ادوار کے مقابلے میں کم ہوا جبکہ کمائیوں میں اضافہ ہوا۔ قرضہ مارکیٹس اور کبھی کبھار ایکوٹی جاری کرنا اب تعمیرات کو فنڈ کرنے میں مدد کر رہے ہیں۔ کچھ کمپنیوں پر کیش اور مختصر مدتی سرمایہ کاریوں کا اثاثوں کے تناسب میں کم ہونا شروع ہو گیا ہے۔ مضبوط کیش جمع کرنے اور خریداریوں کا روایتی ٹیکنالوجی ماڈل تبدیل ہو رہا ہے۔
مالی تجزیہ زیادہ لیوریج اور کم فری کیش فلو مارجن کو اہمیت دیتا ہے۔ تین ماہہ اعداد و شمار عددی فرق کو ظاہر کرتے ہیں۔ کمپنیوں کو ترقی کے اہداف اور مالی لچک کے درمیان توازن برقرار رکھنا ہوگا۔ سرمایہ کار زیادہ تر کیش فلو میٹرکس پر توجہ دیتے ہیں۔ قرضہ جاری کرنے کی مقدار مالی جواب کی تصدیق کرتی ہے۔ کم فری کیش فلو شیئر ہولڈرز کو تقسیمہ یا خریداری کے ذریعے واپسی کے لیے صلاحیت کو محدود کرتا ہے، جس سے ایکوٹی ہولڈرز کے لیے کل رٹرن کے حسابات میں تبدیلی آتی ہے۔
ڈیٹا سینٹر کی تعمیرات گھروں اور صنعت سے وسائل کو متوجہ کرتی ہیں
ڈیٹا سینٹر کی تعمیر کا رخ دیگر تعمیراتی سرگرمیوں کے ساتھ مقابلہ کرتا ہے۔ ان ڈھانچوں پر خرچہ بڑھا ہے جبکہ رہائشی اور غیر AI تجارتی منصوبوں کے لیے لاگت اور تاخیریں بڑھ گئی ہیں۔ طاقت، مواد اور گرڈ کنکشن کے لیے مقابلہ حقیقی دوبارہ تقسیم کا سبب بن رہا ہے۔ بجلی کی مانگ سے یوٹلٹی کے سرمایہ کاری میں اضافہ ہوا ہے اور علاقائی بجلی کی قیمتیں بلند رکھی گئی ہیں۔ بڑے ہبز کے قریب زمین کی قیمتیں بڑھ گئی ہیں۔ گھر تعمیر کرنے والے منصوبوں کی مالیاتی منطق کو کام میں لانے میں مشکل کا شکار ہیں۔
تعمیراتی ڈیٹا خرچ کے فرق کو ظاہر کرتے ہیں۔ فزیکل صلاحیت کے پابندیاں قیمت کے سگنلز کے ساتھ کام کرتی ہیں۔ روایتی تعمیراتی متعلقہ صنعتوں میں مارجن کم ہو رہے ہیں یا پائپ لائنز سست ہو رہی ہیں۔ گھریلو سپلائی کا اضافہ سست ہو رہا ہے، اور صنعتی سہولیات کی لاگت AI ایکو سسٹم کے باہر بڑھ رہی ہے۔ وسائل کی مقابلہ تعمیراتی مخصوص پیشے تک پھیل رہی ہے جو ویج پریمیم کا مطالبہ کرتے ہیں۔ ڈیٹا سنٹر مارکیٹس میں بجلی کے ماہرین اور فیسیلٹیز مینیجرز کو پچھلے سطح کے مقابلے میں نوٹیبل اضافہ ملا ہے۔
ایکویٹی کی مرکوزیت نے بلند سطح حاصل کر لی ہے
ای آئی سے منسلک کمپنیاں اب بڑے انڈیکس کی سرمایہ کاری کا ایک بڑا حصہ بن چکی ہیں اور حالیہ فائدے۔ کچھ عرصوں میں ایس این پی 500 کے زیادہ تر منافع کا ایک چھوٹا سا گروہ فراہم کرتا ہے۔ یہ تمرکز ای آئی خاص خبروں کے اثر کو مارکیٹ کی کل پرفارمنس پر بڑھا دیتا ہے۔ وسیع انڈیکس کی ایکسپوشر سے ڈائورسیفکیشن کے فوائد میں کمی آتی ہے۔ مارکیٹ تجزیہ اس نمونے کو ایک واضح تنگی کے طور پر بیان کرتا ہے۔ مارکیٹ کیپ شیئرز اور تعاون کے فیصدات درجہ کو ظاہر کرتے ہیں۔
یہ نمونہ 2026 کے اوائل تک جاری رہا۔ گروپ کے باہر کی کمپنیوں کو پٹھانے کے لیے مضبوط مطلق نتائج کی ضرورت ہوتی ہے۔ محدود سیٹ کے کاروباروں کے لیے نظاماتی حساسیت بڑھ رہی ہے۔ تاریخی موازنہ سے پتہ چلتا ہے کہ موجودہ سطحیں پچھلے ٹیکنالوجی سائکلز کے مقابلے میں بلند ہیں۔ پاسیو وہیکلز مزید فلوز کو بڑے ناموں کی طرف مکینیکلی ہدایت کرتے ہیں۔ اس صورتحال میں ایکل-ویٹڈ انڈیکس عام طور پر کیپٹلائزیشن-ویٹڈ بنچ مارکس سے معنی خیز طور پر الگ ہو جاتے ہیں۔
قرضہ مارکیٹس میں بڑھتی ہوئی AI جاری کنندگی کو جذب کیا جا رہا ہے
کارپوریٹ بانڈ مارکیٹس نے AI سے متعلق کمپنیوں کی جاری کردہ رقم کا بڑھتا ہوا حصہ吸収 کر لیا ہے۔ ہائپر اسکیلرز سے جڑی انویسٹمنٹ گریڈ سپلائی میں نمایاں اضافہ ہوا ہے۔ ہائی ییلڈ اور پرائیویٹ کریڈٹ چینلز نے بھی اپنی ایکسپوشر بڑھائی۔ بڑے، اربوں ڈالر کے معاہدے ڈیٹا سینٹر کے توسیع کو فنڈ کر رہے ہیں۔ فکسڈ انکوم تجزیہ میں جاری کنندگان کے ترکیب میں تبدیلی کو نوٹ کیا گیا ہے۔ سال بھر کے حجم اور کل سپلائی کے حصوں نے اس رجحان کو دستاویز کیا ہے۔
ای آئی سے متعلق قرض، سرمایہ کاروں کی مانگ کے لیے دیگر قرض لینے والوں کے ساتھ مقابلہ کرتا ہے۔ غیر ای آئی جاری کنندگان کو مالیاتی اخراجات زیادہ ہو سکتے ہیں۔ اعتماد کا خطرہ مزید ای آئی سے منسلک ناموں میں مرکوز ہوتا ہے۔ مالیاتی ساختوں میں کبھی کبھار ضمانتوں یا خصوصی مقصد کے اداروں کا استعمال ہوتا ہے جو متعدد افراد کو جوڑتے ہیں۔ اعتماد کے فرق ای آئی سے متعلق ترقیات کے لیے زیادہ حساس ہوتے ہیں۔ انویسٹمنٹ گریڈ اور پرائیوٹ کریڈٹ شعبوں میں ای آئی قرض کا اضافہ، پولتی کانسنسنٹریشن کا ایک فکسڈ انکم ڈائیمنشن شامل کرتا ہے۔
توانائی اور چپ کے پابندیوں کی وجہ سے بھاری ہونے میں اضافہ
بجلی اور سیمی کنڈکٹر کی مانگ غیر AI صنائع کو متاثر کرنے والی اضافی پابندیاں پیدا کرتی ہیں۔ ڈیٹا سینٹرز بڑی بجلی کی مقدار استعمال کرتے ہیں، جس سے گرڈ کی ترقی اور علاقائی اخراجات میں اضافہ ہوتا ہے۔ چپ کی مانگ کی وجہ سے کمی اور قیمتوں میں اضافہ ہوتا ہے جو خودرو، صارفین الیکٹرانکس اور صنعتی صارفین کو متاثر کرتا ہے۔ اجزاء کی لاگت بڑھتی ہے، اور AI سپلائی چین کے باہر پیداوار کے اوقات میں تاخیر ہوتی ہے۔ معاشی تجزیہ ان فزیکل بٹل نیکس کو مکمل چینلز کے طور پر شناخت کرتا ہے۔
بجلی کی قیمت کے رجحانات اور چپ کی قیمت کے حرکات قابل قیاس اشارے فراہم کرتے ہیں۔ پابندیاں درجہ بندیوں سے مستقل طور پر الگ کام کرتی ہیں لیکن AI غیر متعلقہ سرگرمیوں پر دباؤ کو تقویت دیتی ہیں۔ مستقل بجلی یا کمرشل چپس پر انحصار کرنے والی فرمیں زیادہ آپریٹنگ لاگت کا سامنا کرتی ہیں۔ فائدہ کا سرمایہ کاری نئے لوڈ کو پورا کرنے کے لیے بڑھتا ہے، جو ایک ہی وسائل کے لیے مقابلہ کرتا ہے۔ سیمی کنڈکٹر پیداکار اعلیٰ مارجن والے AI مصنوعات کو ترجیح دیتے ہیں، جس سے دیگر اطلاقات کے لیے دستیابی کم ہوتی ہے اور متعدد صنعتوں میں لاگت کے دباؤ میں اضافہ ہوتا ہے۔
غیر AI کمائی کا اضافہ رکاوٹوں کا شکار ہے
معنی خیز AI کی شمولیت نہ رکھنے والی کمپنیاں زیادہ سرمایہ کی لاگت، بلند ان پٹ قیمتیں اور کمزور نسبتی سرمایہ کار دلچسپی کا سامنا کرتی ہیں۔ منافع کا اضافہ AI گروہ کے مقابلے میں پیچھے رہ جاتا ہے۔ زیادہ شرحیں سود کے خرچے میں اضافہ کرتی ہیں اور منصوبوں کی رکاوٹوں کی شرح بڑھاتی ہیں۔ توانائی اور اجزاء کے دباؤ سے مارجن کم ہوتے ہیں۔ AI کے نمو کے ناٹ کی عدم موجودگی متعدد اضافوں کو محدود کرتی ہے۔ صنعتی اور صارفین کی کمپنیوں کی نسبتی پرفارمنس اور منافع کے رجحانات فرق کو ظاہر کرتے ہیں۔
مارکیٹ تجزیہ ان سرخیوں کو AI پر مبنی پٹھوں کے ساتھ جوڑتا ہے۔ منافع کی نمو کے فرق اس ربط کی تائید کرتے ہیں۔ دباؤ اب بھی ساختی ہے جبکہ AI میں سرمایہ کاری بلندی پر قائم ہے۔ کمپنیاں لاگت کی پابندی اور انتخابی سرمایہ کی تخصیص پر زور دے رہی ہیں۔ AI سے منسلک اور غیر AI اسٹاک کے درمیان مستقل کارکردگی کا فرق جاری ہے۔ اندر کے سرمایہ کی تخصیص کے فیصلوں کے لیے اب زیادہ رکاوٹیں ہیں، جس سے غیر AI ثابت سرمایہ کاری کا تصور مزید سست ہو رہا ہے۔
درجہ بندی کے حساس شعبوں میں اعتماد کے مسائل ظاہر ہوئے
بڑھی ہوئی شرحیں اور مرکوز سرمایہ کی روانی سے مالیاتی طور پر منحصر شعبوں میں قرض کی معیار کے بارے میں سوالات اٹھتے ہیں۔ تجارتی ریل اسٹیٹ لین دین میں مشکلات کا سامنا ہوا ہے۔ نجی قرض اور لیوریجڈ شعبوں پر زیادہ نظر رکھی جا رہی ہے۔ AI جاری کنندگان کے ذریعے جذب کیا گیا قرض کی صلاحیت دوسرے قرض لینے والوں کے لیے مفید شرائط پر کم جگہ چھوڑتی ہے۔ تاخیر یا دوبارہ ساختہ تجارتی ریل اسٹیٹ معاہدے اس کے مثال ہیں۔ قرض کے بازار کا تجزیہ ان ترقیات کو سرمایہ کے مرکوز ہونے سے جوڑتا ہے۔
درجات کی شرح اور ڈیل کی سرگرمیاں ربط کی تائید کرتی ہیں۔ فکریں صرف شعبہ خاص ہیں، مجموعی نہیں۔ بہت زیادہ لیوریج یا فلوٹنگ شرح کے قرض لینے والے زیادہ دباؤ محسوس کرتے ہیں۔ غیر AI ناموں کے لیے کریڈٹ اسپریڈ وسیع ہو رہے ہیں، اور معیار کے لحاظ سے تمایز بڑھ رہا ہے۔ فزیکل وسائل کی کمی متاثرہ منصوبوں کے لیے فنانس کے چیلنجز کو مزید جٹھاتی ہے۔ مجموعی دباؤ کے جواب میں غیر AI ترقیات کے لیے اندراج معیارات سخت ہو چکے ہیں۔
پورٹ فولیو کی تعمیر مجموعیت کے مطابق تبدیل ہوتی ہے
سرمایہ کاروں کا سامنا ایک ایسے بازار سے ہے جہاں روایتی شعبوں کی تفریق کم توازن فراہم کرتی ہے۔ AI پر زور کی وجہ سے انڈیکس کی واپسی ایک تنگ سی مجموعہ کے عوامل پر منحصر ہوتی ہے۔ مساوی وزن والے طریقے یا عمدہ طور پر غیر AI تفویضات مختلف نتائج پیدا کرتے ہیں۔ اس تجارتی معاوضے میں AI کی نمو میں شرکت اور مجموعی معیشت کے ساتھ اثرات کا تقابل شامل ہے۔ پورٹ فولیو کی حکمت عملی کا تجزیہ واپسی کے ذرائع کو سمجھنے پر زور دیتا ہے۔ حصہ کے فیصد اور مرکوزیت کے اعداد و شمار جائزہ لینے میں مدد کرتے ہیں۔
سرمایہ کی منتقلی وہ مواقع کا مجموعہ شکل دیتی ہے۔ اگر توجہ کم ہو جائے تو غیر AI شعبے نسبی قیمت پیش کر سکتے ہیں، لیکن اب وہ موصوف سرگرمیوں کے تحت کام کر رہے ہیں۔ عوامل کی ایکسپوژر اور نقدی جریان کی معیار پر توجہ بڑھ رہی ہے۔ سیناریو تجزیہ کو محدود مارکیٹ کی پھیلاؤ کو مدنظر رکھنا چاہئے۔ وہ جو خطرہ ماڈلز وسیع شرکت کو فرض کرتے ہیں، AI خاص اثرات کو کم بتا سکتے ہیں۔ پورٹ فولیو مینیجرز کے لیے AI سرمایہ کاری کے رجحانات کا نگرانی کرنا اب ایک مارکیٹ وائڈ انڈیکیٹر بن چکا ہے۔
AI کیپٹل سائیکل کے ارد گرد ساختی سوالات برقرار ہیں
ای آئی کے سرمایہ جذب کا پیمانہ مستقبل کی ملکیت اور قرضہ بازار کی ساخت کے بارے میں سوالات اٹھاتا ہے۔ مستقل نمونے ای آئی سے منسلک اور غیر ای آئی شعبوں کے درمیان فرق کو مضبوط کر سکتے ہیں۔ سرمایہ کی تخصیص، منافع کا اضافہ اور قیمتیں تقسیم رہ سکتی ہیں۔ اگر ای آئی کے منافع سرمایہ پر لگائے گئے کے مقابلے میں ناکام رہیں تو مطلبی واپسی ممکن ہے۔ ماکرو معاشی تجزیہ اس بوم کو اندر کے امور کے ساتھ ایک سرمایہ چکر کے طور پر پیش کرتا ہے۔ خرچ کے رجحانات اور فنانسنگ کا مجموعہ اس نظریہ کو تائید کرتے ہیں۔
سوالات تکنالوجی کے بجائے وسائل کے حجم سے متعلق ہیں۔ کمپنیاں اور سرمایہ کار AI منصوبوں کے لیے سرمایہ کے دروازے کے تنگ ہونے کی صورت میں تیز تر اصلاحات کا امکان ہے۔ فری کیش فلو کے رجحانات، قرضہ کی مقداریں اور حقیقی وسائل کی پابندیاں اگلے اشارے فراہم کرتی ہیں۔ مالی اور فزیکل چینلز کا تعامل یہ ظاہر کرتا ہے کہ جب تک AI کی سرمایہ کاری باقی معیشت کے مقابلے میں بلند رہے گی، اثرات نظر آتے رہیں گے۔
🔥 خبروں سے آگے: کوکائن 5.0 آپ کے لیے کیا سمجھتا ہے
مارکیٹ کی خبریں تیزی سے تبدیل ہوتی ہیں — لیکن آپ اس پر جہاں عمل کرتے ہیں، وہ بھی اتنی ہی اہمیت رکھتا ہے۔ اس اکتوبر میں، KuCoin KuCoin 5.0 شروع کر رہا ہے، جس سے KuCoin ایک نئی بنیاد پر تعمیر شدہ پلیٹ فارم بن جائے گا۔ آپ کے لیے حقیقت میں کیا چینج ہو رہا ہے:
ہر چیز کے لیے ایک اکاؤنٹ۔ پرانے پلیٹ فارمز آپ کے پیسے کو الگ الگ "اسپاٹ"، "مارجن"، اور "فیوچرز" اکاؤنٹس میں تقسیم کرتے تھے اور آپ سے یہ سمجھنے کی توقع کرتے تھے کہ کیوں۔ KuCoin 5.0 کا یونیفائیڈ اکاؤنٹ اس مسئلے کو مکمل طور پر ختم کر دیتا ہے — ایک بار ڈپازٹ کریں، اور سب کچھ آسانی سے دستیاب ہو جائے گا (ابھی صرف وی آئی پیز کے لیے دستیاب)۔
اسٹاکس، انڈیسز، اور کمودیٹیز۔ KuCoin 5.0 کرپٹو کے باہر عالمی مارکیٹس میں توسیع کرتا ہے۔ جب کرپٹو پہلے کی طرح چلتا ہے اور ایکویٹیز میں اضافہ ہوتا ہے (یا اس کے برعکس)، تو آپ فیاٹ ریلز کے لیے برُوکر اکاؤنٹ کھولنے اور دنوں کا انتظار کرنے کے بجائے منٹوں میں تبدیلی کر سکتے ہیں۔
حقیقی دنیا کے اثاثے (RWA)۔ روایتی اثاثوں جیسے سامان کے لیے ٹوکنائزڈ ایکسپوژر، آپ کے کریپٹو اکاؤنٹ کے اندر۔ عالمی فنانس کا ایک سب سے تیزی سے بڑھ رہا شعبہ اب صرف اداروں کے لیے محدود نہیں — آپ اس تک اپنے ہی اسی بیلنس سے رسائی حاصل کرتے ہیں جس سے آپ ٹریڈ کرتے ہیں۔
سیکھتے ہوئے کمائیں۔ ٹریڈ کرنے کے لیے تیار نہیں؟ KCUSD آپ کے اسٹیبل کوائن کو روزانہ خودکار منافع بڑھانے والی سود فراہم کرتا ہے۔ 4% سود کے لیے اپنی بے کار ڈپازٹ کو کام پر لگانے کا سب سے کم تنش والے طریقہ۔
ایک سادہ زبان میں AI اسسٹنٹ۔ سوالات پوچھیں، مارکیٹ کا حوالہ حاصل کریں، اور آپ جو دیکھ رہے ہیں اسے سمجھیں — پلیٹ فارم میں گھلے ملے، کوئی مصطلحات کی ضرورت نہیں۔
ایک ایسا ایپ جو زیادہ بوجھ نہ ڈالے۔ تیز، صاف اور مسلسل — پہلے ٹیپ سے ہی آسان، ٹیوٹوریل کے بعد نہیں۔
حفاظت جو آپ چیک کر سکتے ہیں، صرف اعتماد نہیں کر سکتے۔ ایک MiCAR لائسنس یافتہ یورپی ادارہ، Proof of Reserves جو آپ خود تصدیق کر سکتے ہیں، اور بین الاقوامی طور پر سرٹیفائیڈ سیکورٹی (SOC 2 Type II، ISO 27001:2022)۔
کچھ منٹوں میں اپنا اکاؤنٹ بنائیں — اور اس پلیٹ فارم پر شروع کریں جو کرپٹو کے مستقبل کے لیے بنایا گیا ہے، نہ کہ اس کے گذشتہ کے لیے۔
اکثر پوچھے جانے والے سوالات
2026 میں AI کے سرمایہ کاری خرچ نے امریکہ کے سرمایہ کاری نمونوں کو کیسے تبدیل کیا؟
AI سے متعلق خرچ دیگر نجی ثابت سرمایہ کاری کے مقابلے میں بہت تیزی سے بڑھا ہے۔ ہائپر اسکیلر کے اخراجات جو تقریباً 780 ارب ڈالر ہیں، ٹیکنالوجی اور معلومات کے معالجہ کے شعبوں میں بڑھ چڑھ کر حصہ ڈالتے ہیں۔ قومی اکاؤنٹس میں آلات اور ڈیٹا سینٹر کی مضبوط نمو دکھائی دیتی ہے، جبکہ رہائشی اور غیر AI تجارتی سرمایہ کاری مستقل رہی ہے۔ AI کی مانگ سے جڑے زیادہ شرحیں متبادل کو مزید پابند بناتی ہیں۔ یہ تبدیلیاں 2026 کے پہلے تین ترکیبیوں تک کے مالیاتی اعداد و شمار میں ظاہر ہوتی ہیں۔
دیگر قرض لینے والوں کے لیے درجہ بندیوں میں اضافے کو AI سرگرمیوں سے کیسے جوڑا جاتا ہے؟
بڑے AI انفراسٹرکچر کی فنانسنگ سے ایکوٹی اور ڈیبٹ مارکیٹس میں سرمایہ کی مانگ میں اضافہ ہوتا ہے۔ ہائپرسکیلرز کی طرف سے بڑے پیمانے پر بانڈ جاری کرنا سرمایہ کاروں کی صلاحیت کو جذب کرتا ہے اور فائدہ کی شرحوں کو متاثر کرتا ہے۔ اکتوبر 2026 کے شروع میں ٹِپنیاں نجی AI کے تیزی سے اضافے کو شرحوں پر دباؤ سے جوڑتی ہیں۔ تجارتی ریل اسٹیٹ جیسے شرح شرح سے متاثرہ شعبے فنانسنگ کے مشکلات کا اظہار کرتے ہیں۔ معیاری مارکیٹ مکینزمز زیادہ سرمایہ کاری کی مانگ کو زیادہ قرض لینے کی لاگت میں منتقل کرتے ہیں۔
کون سے غیر ٹیکنالوجی سیکٹرز سب سے واضح اثرات دکھا رہے ہیں؟
ہاؤسنگ کنسلٹرکشن، روایتی تجارتی ریل اسٹیٹ، اور کچھ صنعتی زمرے کو زیادہ لاگت اور سخت فنانسنگ کا سامنا ہے۔ مزدوری، مواد، اور بجلی کی مقابلہ نے منصوبوں کی اخراجات بڑھا دیں۔ چپ کی قیمتوں میں اضافہ خودکار اور صارفین الیکٹرانکس کے پیداوارکنندگان کو متاثر کرتا ہے۔ ان علاقوں میں منافع کا اضافہ عام طور پر AI گروہ کے مقابلے میں پیچھے رہتا ہے۔ اثرات مالی اعداد و شمار اور فزیکل وسائل کے تقسیم دونوں میں ظاہر ہوتے ہیں۔
ایکویٹی مارکیٹ کے ریٹرنز کتنے مرکوز ہو چکے ہیں؟
حالیہ S&P 500 کے فائدوں کا اکثریتی حصہ صرف محدود تعداد میں AI سے متاثرہ کمپنیوں کے اکاؤنٹس پر مشتمل ہے۔ اعلیٰ کمپنیوں کے مارکیٹ کیپٹلائزیشن کے حصے تاریخی سطح پر بلند ہیں۔ اس گروپ کے باہر کی پھیلاؤ محدود رہی ہے۔ مرکوزیت انڈیکس کی کارکردگی پر AI سے متعلق خبروں کے اثر کو بڑھاتی ہے۔ اکتوبر 2026 تک کے اٹریبیوشن ڈیٹا تناسب کی شرح کو مقداری شکل میں ظاہر کرتے ہیں۔
قرض کا AI کی تعمیر کے لیے فنڈنگ میں کیا کردار ہے؟
جب کچھ بڑی ٹیکنالوجی کمپنیوں میں فری کیش فلو سخت ہوتا ہے، تو سرمایہ کاری کے لیے قرضہ جاری کرنے میں اضافہ ہوتا ہے۔ ہائپراسکیلرز نے 2026 میں بڑی مقدار میں انویسٹمنٹ گریڈ کے جاری کیے۔ پرائیویٹ کریڈٹ چینلز نے بھی اپنی نمائندگی بڑھائی۔ یہ تبدیلی تعمیر سے جڑے لیوریج کو بڑھاتی ہے اور کریڈٹ مارکیٹس کو AI کے نتائج کے ساتھ زیادہ قریب سے جوڑتی ہے۔ ڈیل ڈیٹا جاری کردہ مقدار اور جاری کردہ حصوں میں اضافے کو دستاویز کرتے ہیں۔
الگو: یہ مواد صرف معلوماتی مقاصد کے لیے ہے اور یہ سرمایہ کاری کی تجویز نہیں ہے۔ سرمایہ کاری کے ساتھ خطرات ہوتے ہیں۔ براہ راست تحقیق کریں (DYOR)۔
ڈس کلیمر: یہ صفحہ آپ کی سہولت کے لیے AI ٹیکنالوجی کا استعمال کرتے ہوئے ترجمہ کیا گیا ہے۔ سب سے درست معلومات کے لیے، اصل انگلش ورژن سے رجوع کریں۔