

سٹریشنی ریسرچ کا دیوار توڑنا: کیا یونی، ایوی، اور ہائپ کو آن چین فنانس کے ابھار سے فائدہ ہو سکتا ہے؟
تعارف
اگر اگلے بڑے کرپٹو سرمایہ کاری کا موقع کسی اور ڈیجیٹل کرنسی سے نہیں، بلکہ اسٹاکس، بانڈز، کریڈٹ اور دیگر روایتی مالیاتی اثاثوں کو بلاک چین پر لانے سے آئے تو؟ 10 اکتوبر، 2026 کی اپنی رپورٹ Breaking the Wall میں، سٹرینی ریسرچ کا دعویٰ ہے کہ روایتی مالیات (TradFi)، ڈی سینٹرلائزڈ فنانس (DeFi) اور AI ایجینٹس کا ادغام بالآخر بلاک چین انفراسٹرکچر کو ایک دلچسپ حقیقی دنیا کا مقصد فراہم کر سکتا ہے۔ سرمایہ کاری کا سوال اب صرف یہ نہیں رہ گیا کہ کیا اثاثوں کا ٹوکنائزیشن بڑھے گا، بلکہ یہ ہے کہ کون سے پروٹوکولز نتیجہ خیز مالیاتی قیمت کو حاصل کر سکتے ہیں۔
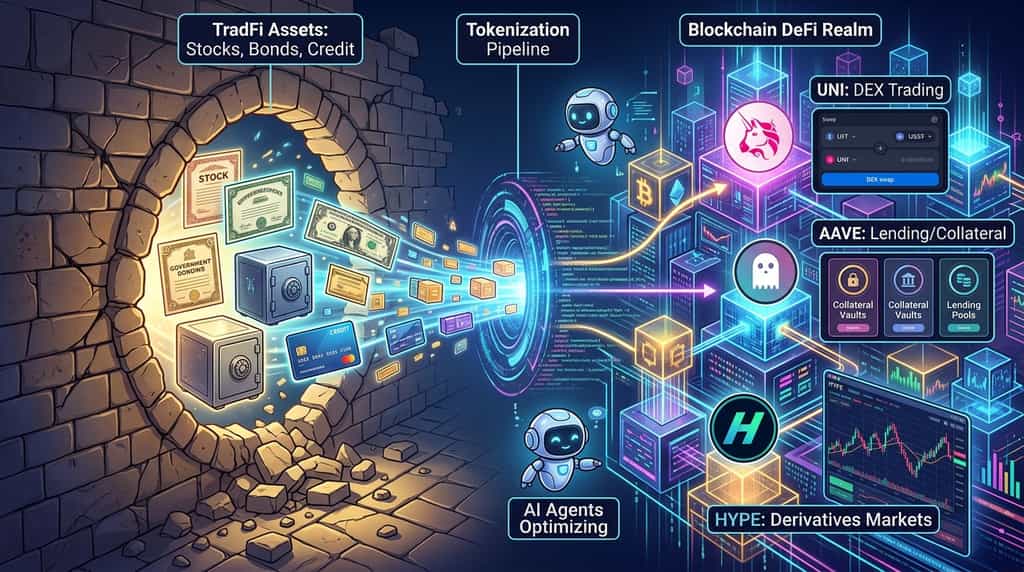
اس نظریہ کے تحت تین کریپٹو ٹوکن خاص توجہ کے مستحق ہیں: یونی سوپ کا UNI، ایو کا AAVE، اور ہائیپر لکوئڈ کا HYPE۔ UNI کو آن چین ٹریڈنگ سرگرمی اور پروٹوکول فیس کے مکینزمز سے فائدہ ہو سکتا ہے؛ AAVE کو قرض دینے اور ضمانت کی بنیادی ڈھانچے کی مانگ سے فائدہ ہو سکتا ہے؛ اور HYPE کو فائدہ ہو سکتا ہے اگر ٹوکنائزڈ اثاثے ہائیپر لکوئڈ کے مارکیٹس کے ذریعے زیادہ ٹریڈنگ سرگرمی پیدا کریں۔ یہ ممکنہ فائدہ اٹھانے والے ہیں، مضمون نہیں۔ ٹوکنائزیشن کی تقبل خود بخود ٹوکن کی قدر میں اضافہ نہیں لاتی، اور ہر سرمایہ کاری کے معاملے کی طاقت اس بات پر منحصر ہے کہ اس کا پروٹوکول فیس، صارفین، اور مستقل ماندگار مانگ کو کتنی اچھی طرح حاصل کرتا ہے۔
سٹریشین ریسرچ کی "دیوار توڑنا" رپورٹ کرپٹو کے لیے کیا کہتی ہے؟
سٹریٹنی ریسرچ کا مرکزی دعویٰ یہ ہے کہ ٹوکنائزیشن بلاک چینز کو ایک نسبتاً الگ کرپٹو ٹریڈنگ انفراسٹرکچر سے زیادہ وسیع مالی سرگرمیوں کی بنیاد میں تبدیل کر سکتی ہے۔ اس کی 8 اکتوبر کی رپورٹ، "دی وال کو توڑنا"، تین ترقیات کو جوڑتی ہے: روایتی مالی اثاثوں کا آن چین پر منتقل ہونا، ڈی سینٹرلائزڈ ایپلیکیشنز کا زیادہ صلاحیت مند بننا، اور AI ایجینٹس کا پروگرام کردہ مالی نظاموں کے ساتھ زیادہ تفصیل سے تعامل کرنے کے قابل ہونا۔
ایسٹ سٹوکنائزیشن بلاک چین کے کردار کو کیسے تبدیل کر سکتی ہے؟
ایسٹ سٹوکنائزیشن بلاک چین کے ذریعے اثاثوں کے ملکیت کے حقوق یا اقتصادی اثرات کو ظاہر کرتی ہے۔ قانونی ساخت کے مطابق، بنیادی اثاثہ ایک شیئر، حکومتی بانڈ، مانی مارکیٹ فنڈ، ریل اسٹیٹ، یا کریڈٹ ادارہ ہو سکتا ہے۔
ممکنہ فائدہ صرف موجودہ اثاثے کا ڈیجیٹل نمائندگی بنانے تک محدود نہیں ہے۔ ٹوکنائزڈ اثاثے قابل پروگرام، مطابقت رکھنے والے ایپلیکیشنز کے درمیان منتقل کیے جا سکتے ہیں، اور ممکنہ طور پر آن چین مالی مارکیٹس میں ضمانت کے طور پر استعمال کیے جا سکتے ہیں۔ اس سے ٹریڈنگ، قرض دینا، ادائیگیاں، اور اثاثہ مینجمنٹ کو ایک مشترکہ بنیاد پر جوڑنے کے مواقع پیدا ہوتے ہیں۔
مثلاً، ایک ٹوکنائزڈ اسٹاک کو ایک مناسب آن چین جگہ کے ذریعے ٹریڈ کیا جا سکتا ہے، اور اگر مصنوع اور پروٹوکول اس کی اجازت دیتے ہیں تو اسے اسٹیبل کوائن ادھار لینے کے لیے ضمانت کے طور پر جمع کیا جا سکتا ہے۔ اس اسٹیبل کوائن کا استعمال دوسرے لین دین کے لیے کیا جا سکتا ہے بغیر کہ سرمایہ کار کو اصل پوزیشن کو بیچنا پڑے۔ حقیقی فنکشنلٹی ٹوکن کے قانونی حقوق، ٹرانسفر کے پابندیوں، پروٹوکول کی حمایت، اور متعلقہ قوانین پر منحصر ہے۔
ادارہ جاتی رجحان زیادہ واضح ہوتا جا رہا ہے۔ 17 ستمبر، 2026 کو، امریکی سکیورٹیز ایکسچینج کمیشن نے کوالیفائینگ وینوز کے ذریعے کچھ ٹوکنائزڈ نیشنل مارکیٹ سسٹم اسٹاکس کے ٹریڈنگ کو آسان بنانے کے لیے ایک عارضی، شرطی ابتکاری معافی کا اعلان کیا۔ یہ معافی محدود ہے اور شرائط کے تحت ہے؛ یہ ہر ٹوکنائزڈ سکیورٹی یا ڈی سینٹرلائزڈ ٹریڈنگ پلیٹ فارم کی مکمل منظوری کا نہیں ہے۔
یہ ترقی بلاک چین انفراسٹرکچر کو صرف اصلی کرپٹو کرنسی ٹرانسفر کے بجائے، منظم فنانشل مارکیٹ فنکشنز کے لیے بھی زیادہ سے زیادہ مدنظر رکھے جانے کی تائید کرتی ہے۔
ای آئی ایجینٹس کے بڑھنے کیوں اہم ہے؟
ای آئی ایجنسز آن چین فنانشل انفراسٹرکچر کے صارفین کے ممکنہ بنیاد کو وسعت دے سکتی ہیں کیونکہ وہ اجازت، دستیاب اندراجات اور سیکورٹی کنٹرولز کے تحت سافٹ ویئر چلائے جانے والے کاموں کو لگاتار انجام دے سکتی ہیں۔
ایک انسانی سرمایہ کار سود کی شرحوں کا موازنہ کر سکتا ہے، اسٹیبل کوائنز منتقل کر سکتا ہے، اثاثوں کا ایکسچینج کر سکتا ہے، یا پورٹ فولیو کو مینوئل طور پر ری بیلنس کر سکتا ہے۔ ایک اธรائزڈ فنانشل ایجینٹ ان جیسے ہی کامز پروگرامیٹک طور پر کر سکتا ہے، جس میں صارف کو ہر انٹرفیس کو الگ الگ آپریٹ کرنے کی ضرورت نہیں پڑتی۔
یہ ایک ممکنہ فیڈ بیک لوپ پیدا کرتا ہے۔ زیادہ ٹوکنائزڈ اثاثے آٹومیٹڈ ٹریڈنگ اور پورٹ فولیو مینجمنٹ کے لیے مزید مواقع پیدا کرتے ہیں۔ زیادہ آٹومیٹڈ سرگرمیاں لیکویڈٹی، مارکیٹ ڈیٹا، ادھار اور سیٹلمنٹ کی مانگ میں اضافہ کر سکتی ہیں۔ ان ضروریات کے نتیجے میں بلاک چین بنیادی مالی ایپلیکیشنز کے لیے مزید مانگ پیدا ہو سکتی ہے۔
تاہم، AI کی تسلیم کرنا یہ گارنٹی نہیں دیتا کہ عوامی بلاک چین یا کرپٹو ٹوکنز نتیجہ کی قیمت حاصل کریں گے۔ روایتی مالی ادارے اپنی خودکار بنیادی ڈھانچہ تعمیر کر سکتے ہیں، اور منظم درمیانی طرفین حفاظت، شناخت کی تصدیق، اثاثہ جاری کرنے اور پابندی کے لیے ضروری رہ سکتے ہیں۔
اس لیے سرمایہ کاری کا سوال یہ ہے کہ کون سے کرپٹو پروٹوکولز مقابلہ کرنے والی بنیادی ڈھانچہ فراہم کر سکتے ہیں اور اضافی سرگرمیوں سے قابل قیاس مالی اقدار حاصل کر سکتے ہیں۔
کون سے کرپٹو ٹوکنز ایسٹ س ٹوکنائزیشن سے زیادہ فائدہ اٹھا سکتے ہیں؟
UNI, AAVE اور HYPE تین اہم امیدوار ہیں جن کا جائزہ لینا ضروری ہے کیونکہ وہ آن چین فنانس کے مختلف لیورز کو ظاہر کرتے ہیں: ڈی سینٹرلائزڈ ایکسچینج لکویڈیٹی، ادھار اور ضمانت کی بنیادی ڈھانچہ، اور ٹریڈنگ مارکیٹس۔ ان کا ممکنہ فائدہ اس بات پر منحصر ہے کہ ٹوکنائزیشن سے کیا اضافی سرگرمی پیدا ہوتی ہے جو پروٹوکول کی مالیات یا ٹوکن کی مانگ میں مضبوطی کا باعث بنتی ہے۔
| ٹوکن | پروٹوکول کی شفافیت | ممکنہ ٹوکنائزیشن کی حوصلہ افزائی | مرکزی اقدار حاصل کرنے کا سوال |
| UNI | یونیسواپ ڈیسینٹرلائزڈ ٹریڈنگ | مزید ٹوکنائزڈ اثاثے اور آن چین سویپس | کیا اضافی ٹریڈنگ سے مفید UNI برن یا دیگر ٹوکن کی مانگ پیدا ہوتی ہے؟ |
| AAVE | قرض اور ضمانت کے مارکیٹس | اہل قرضہ بازاروں میں استعمال ہونے والے ٹوکنائزڈ سیکورٹیز | کیا اضافی قرضہ دہی کی سرگرمی AAVE کی مالیاتی اقدار کو بڑھاتی ہے؟ |
| ہائپ | ہائپر لکوئڈ ٹریڈنگ انفراسٹرکچر | مزید ٹوکنائزڈ ایسٹ مارکیٹس اور ڈیریویٹیو سرگرمیاں | کیا زیادہ سرگرمی فی-بنیادی HYPE مانگ اور آپریشن میں کمی کی حمایت کرتی ہے؟ |
یہ ٹوکن قابل تبادلہ شرطیں نہیں ہیں۔ UNI ڈی سینٹرلائزڈ ایکسچینج کی سرگرمیوں اور حکومت کے ساتھ جڑا ہوا ہے، AAVE قرض دینے کے بنیادی ڈھانچے سے جڑا ہوا ہے، اور HYPE ٹریڈنگ فوکسڈ ایکو سسٹم سے جڑا ہوا ہے۔ ہر ایک کا اپنا الگ مکینزم ہے جس کے ذریعے ٹوکنائزیشن اس کی مالیات پر اثر انداز ہو سکتی ہے۔
کیا یونی ٹوکنائزڈ ایسٹس ٹریڈنگ کے اضافے سے فائدہ اٹھا سکتا ہے؟
اگر ٹوکنائزڈ ایسٹس کی وجہ سے یونیسواپ پر ٹریڈنگ کی سرگرمی بڑھ جائے اور پروٹوکول کے فی میکانزمز اس نمو کا ایک حصہ حاصل کریں تو UNI فائدہ اٹھا سکتی ہے۔ ایک ڈی سینٹرلائزڈ ایکسچینج پروٹوکول کے طور پر، یونیسواپ آن چین ایسٹس کے تبادلے کے لیے لکویڈٹی انفراسٹرکچر فراہم کرتا ہے۔ ٹوکنائزڈ ایسٹس کی وسیع تر رینج سے ٹریڈنگ جوڑوں، لکویڈٹی فراہمی، اور ٹوکنائزڈ سکورٹیز اور اسٹیبل کوائنز کے درمیان لین دین کے لیے مزید مواقع پیدا ہو سکتے ہیں۔
اہم فرق آنچین ٹریڈنگ میں اضافے اور یونیسواپ کی اپنی سرگرمی میں اضافے کے درمیان ہے۔ ٹوکنائزڈ اسٹاکس خصوصی مقامات، اجازت دی گئے نظاموں، یا مقابلہ کرنے والے ڈی سینٹرلائزڈ ایکسچینجز پر ٹریڈ ہو سکتے ہیں جس سے یونیسواپ کے لیے معنی خیز حجم نہیں بنے گا۔ ایسٹ سے جاری کنندگان ٹرانسفر یا ٹریڈنگ کو منظور شدہ شرکاء تک محدود بھی رکھ سکتے ہیں، جس سے ٹوکن کا استعمال اجازت کے بغیر لکویڈٹی پولز میں محدود ہو جاتا ہے۔
UNI کا اقدار کماونے کا طریقہ بھی متعلقہ ہے۔ آفیشل یونی سووپ ڈویلپر دستاویزات کے مطابق، UNI پروٹوکول کا گورننس ٹوکن ہے، اور فعال فی مکینزم کے تحت جمع کیے گئے پروٹوکول فیز کا استعمال UNI کو جلانے والے عمل میں کیا جاتا ہے۔ دستاویزات میں واضح کیا گیا ہے کہ پروٹوکول فیز یونی سووپ v2 پولز اور منتخب v3 پولز پر فعال ہیں، جبکہ وسیع تر فی آرکیٹیکچر کو گورننس کے ذریعے مزید بڑھایا جا سکتا ہے۔
یہ پروٹوکول کی سرگرمی میں اضافہ ار UNI کی فراہمی میں کمی کے درمیان ممکنہ ربط فراہم کرتا ہے۔ اگر ٹوکنائزڈ اثاثے فی فعال ڈولز پر حجم میں مادی طور پر اضافہ کرتے ہیں، تو نتیجتاً پروٹوکول فیز UNI کی جلنے والی رقم میں اضافہ کر سکتے ہیں، باقی تمام چیزوں کو مساوی رکھتے ہوئے۔
تاہم، زیادہ ٹریڈنگ والیوم فوراً نسبتاً زیادہ برنز کا مطلب نہیں ہے۔ فی فعال پول کوریج، فی پیرامیٹرز، ٹریڈنگ پیر کی ترکیب، لکویڈٹی انسینٹوو، اور حکومتی فیصلے سب کا اثر ہوتا ہے۔ UNI ہولڈرز بھی فارم ورک آمدنی کا نسبتی حصہ فوراً نہیں حاصل کرتے۔
سرمایہ کاری کا اثر: UNI ڈی سینٹرلائزڈ اسپاٹ ٹریڈنگ کے ذریعے ٹوکنائزیشن تک رسائی کا ممکنہ طریقہ فراہم کرتا ہے۔ اس کے تصور کے لیے سب سے مضبوط ثبوت یونی سوواپ پر ٹوکنائزڈ ایسٹس ٹریڈنگ میں مستقل نمو، مناسب پولز پر فیس کمانے میں اضافہ، اور فراہمی کے مقابلے میں UNI برنز میں قابل قدر اضافہ ہوگا۔
کیا AAVE کو ٹوکنائزڈ سیکورٹیز کو ضمانت کے طور پر استعمال کرنے سے فائدہ ہو سکتا ہے؟
اگر ٹوکنائزڈ سیکورٹیز اور دیگر واقعی دنیا کے اثاثے منظم یا اجازت دی گئی قرضہ بازاروں میں ضمانت کے طور پر استعمال ہونے لگیں تو AAVE کو فائدہ ہو سکتا ہے۔ ٹوکنائزیشن مالی اثاثوں کو آن چین پر ظاہر کرنے کی اجازت دیتی ہے، لیکن قرضہ پروٹوکولز وہ اضافی بنیادی ڈھانچہ فراہم کرتے ہیں جس کی ضرورت eligible اثاثوں کو قرضہ کی صلاحیت میں تبدیل کرنے کے لیے ہوتی ہے۔
ایو کا ادارتی رجحان والی ہاریزن مارکیٹ خاص طور پر متعلقہ ہے کیونکہ اس کا ڈیزائن اہل شرکاء کو اجازت دی گئی ٹوکنائزڈ ریل ورلڈ ایسٹس کو ضمانت کے طور پر فراہم کرنے اور الگ لکویڈٹی لیئر کے ذریعے اسٹیبل کوائن ادھار لینے کی اجازت دینے کے لیے کیا گیا ہے۔ اس مارکیٹ کی ساخت منظم ایسٹس تک رسائی کو ڈی سینٹرلائزڈ لکویڈٹی سے جوڑنے کے ساتھ ساتھ ایسٹ لیول کی پابندیوں کو برقرار رکھنے کا مقصد رکھتی ہے۔
25 ستمبر، 2026 کو ایک واضح مثال سامنے آئی۔ ایو کے باقاعدہ اعلان کے مطابق، امریکی ٹیکنالوجی کمپنیوں کے ساتھ کوین بیس پر USDC قرض لینے کے لیے ٹوکنائزڈ اسٹاکس دستیاب ہو گئے۔ اعلان میں چین لینک کو ان ٹوکنائزڈ اثاثوں کے لیے باقاعدہ آرکل پرووائڈر کے طور پر شناخت کیا گیا اور یہ بھی کہا گیا کہ یہ مصنوعات امریکہ کے باہر اہل جگہوں میں دستیاب ہیں۔
یہ اندماج ٹوکنائزڈ ایکوٹیز اور DeFi قرضہ دہی کے درمیان ایک حقیقی کنکشن کو ظاہر کرتا ہے۔ صرف ایک ایسے ٹوکن کا تجارت کرنے کے بجائے جو کسی شیئر کی نمائندگی کرتا ہے، اہل صارفین ٹوکن کا استعمال کرکے اپنی مالیاتی تھلی کو بیچے بغیر مالیاتی توانائی تک رسائی حاصل کر سکتے ہیں۔
ایو کے لیے ممکنہ فائدہ قرضہ بازار، ضمانت انتظام، نقدی کی دستیابی اور خطرہ انفراسٹرکچر کی مانگ میں اضافہ ہے۔ اگر ٹوکنائزڈ اثاثے ضمانت کے طور پر زیادہ وسیع پیمانے پر قبول کیے جائیں تو، اثاثوں کے خاص پابندیوں اور خطرہ پیرامیٹرز کو سنبھالنے میں قادر پروٹوکولز زیادہ اہم ہو سکتے ہیں۔
لیکن ایو کے قرضہ کاروبار کی نمو ایوی ٹوکن کی قیمت کی نمو کے مطابق نہیں ہے۔ ٹوکن کی قیمت میں حاصل کرنا حکومتی فیصلوں، پروٹوکول کی مالیات، بازار کی مانگ، اور آمدنی اور ٹوکن ہولڈرز کے فوائد کے درمیان تعلق پر منحصر ہے۔ اثاثوں کی اہلیت بھی علاقائی، جاری کنندہ کی ضروریات، ضمانت کے پیرامیٹرز، مایوسی، اور آرکل ریلائیبلٹی کے باعث محدود رہتی ہے۔
سرمایہ کاری کا اثر: AAVE، ٹوکنائزیشن کے فنانشل انفراسٹرکچر لیئر تک رسائی فراہم کرتا ہے۔ متعلقہ اشاریے میں Aave کو فراہم کیے گئے ٹوکنائزڈ ضمانتوں میں اضافہ، اس ضمانت کے خلاف قرضہ لینے کی سرگرمیاں، جوکھم کے مطابق پروٹوکول کی آمدنی، اور AAVE کی مالیاتی قیمت حاصل کرنے پر اثر ڈالنے والے گورننس فیصلے شamil ہیں۔
کیا HYPE کو ٹوکنائزڈ ایسٹس مارکیٹس کے وسعت سے فائدہ ہو سکتا ہے؟
اگر ٹوکنائزیشن سے ہائیپرلکوئڈ پر تجارتی سرگرمی میں اضافہ ہو، تو HYPE کو فائدہ ہو سکتا ہے، خاص طور پر جب پلیٹ فارم روایتی کرپٹو کرنسی مارکیٹس کے باہر پھیل رہا ہو۔ بنیادی تصور یہ ہے کہ ٹوکنائزڈ فنانشل اثاثے اور آن چین ڈیریویٹیوز وہ تاجروں کو متوجہ کر سکتے ہیں جو کرپٹو نیٹو تجارتی بنیادی ڈھانچے کے ذریعے زیادہ وسیع مارکیٹس تک رسائی چاہتے ہیں۔
سٹریٹنی ریسرچ نے ہائیپرلکوئڈ کے کردار کو اس بات کے ثبوت کے طور پر اجاگر کیا ہے کہ کریپٹو میدان کیسے ایسے اثاثوں کے لیے قیمت کا اندازہ لگانے کا ذریعہ بن سکتے ہیں جو نیٹیو کریپٹو کرنسیوں سے آگے ہیں۔ اس کی رپورٹ میں بیان کیا گیا ہے کہ مارچ 2026 کے ایک ویک اینڈ کے دوران جب بہت سے روایتی مارکیٹس بند تھے، ہائیپرلکوئڈ ایران تنازعہ کے تشدد کے دوران کرود آئل کی قیمت کا اندازہ لگانے کا اہم میدان بن گیا۔ زیادہ عام نکتہ یہ ہے کہ جب مارکیٹ کے شرکاء عام ایکسچینج گھنٹوں سے باہر واقعات کے جواب میں تبدیلیاں لانا چاہتے ہیں تو 24/7 ٹریڈنگ قیمتی ثابت ہو سکتی ہے۔
ہائپرلکوئڈ کی بنیادی ڈھانچہ نئے مارکیٹس کے ظہور کے لیے ایک ممکنہ راستہ بھی فراہم کرتا ہے۔ HIP-3، اس کا بِلڈر-ڈیپلویڈ پرپٹوئلز فریم ورک کے تحت، اہل بِلڈرز اپنی اپنی مارکیٹ تعریفوں، آرکل کانفگریشنز، اور آپریٹنگ پیرامیٹرز کے ساتھ پرپٹوئل فیوچرز مارکیٹس ڈیپلوی کر سکتے ہیں۔ اگر بنیادی اثاثہ کا ایک قابل اعتماد ریفرنس قیمت ہو اور مارکیٹ متعلقہ ضروریات کو پورا کرتی ہو، تو یہ مزید وسیع طبقہ کے ڈیریویٹیو مارکیٹس کو سپورٹ کر سکتا ہے۔
ٹوکنائزیشن اس موقع کو مضبوط کر سکتی ہے جبکہ ٹریڈرز کو آنچین وینوز کے ذریعے دستیاب اثاثوں کی تعداد بڑھاتی ہے۔ تاہم، ٹوکنائزڈ اسپاٹ اثاثے اور پرپیچوئل فیوچرز مختلف مصنوعات ہیں۔ ایک پرپیچوئل کنٹریکٹ قیمت کی نمائندگی فراہم کر سکتا ہے لیکن بنیادی شیئر یا دیگر اثاثے کی ملکیت نہیں دیتا۔ بازار کی دستیابی یہ بھی ثابت نہیں کرتی کہ یہ مصنوعہ ہر صارف یا جگہ کے لیے قانونی طور پر دستیاب ہے۔
HYPE کا مالیاتی ربط ایک اور اہم تفاصیل ہے۔ ہائپرلکوئڈ کی سرکاری فیس دستاویز کے مطابق، ٹریڈنگ فیس مخصوص ایکو سسٹم مقامات، جن میں اعانت فنڈ بھی شامل ہے، کو منتقل کی جاتی ہے، جو فیس کو HYPE میں کنورٹ کرتا ہے اور حاصل کردہ ٹوکنز کو جلا دیتا ہے۔ درست تقسیم مصنوعات اور فیس مکانیزم پر منحصر ہے۔
اگر ٹوکنائزڈ ایسٹ سازوں سے اضافی ٹریڈنگ سرگرمیاں پیدا ہوتی ہیں، اور وہ سرگرمیاں ایسے صاف اضافی فیس پیدا کرتی ہیں جو HYPE خریداری اور جلائیں میں مدد کرتی ہیں، تو ٹوکن دونوں طرح کے طاقتور ایکو سسٹم مانگ اور کم شپلائی سے فائدہ اٹھا سکتا ہے۔ تاہم، مقابلہ، فیس کی چھوٹ، مارکیٹ کی معیار، بیلڈر کی مالیات، اور اس حجم کا تناسب جو پروٹوکول سطح کی قیمت پیدا کرتا ہے، سب کچھ اہم ہے۔
سرمایہ کاری کا اثر: HYPE ٹوکنائزیشن کے تصور کے ٹریڈنگ اور ڈیریویٹیو لیئر تک رسائی فراہم کرتا ہے۔ جانچنے کے لیے نشانات میں غیر کرپٹو مارکیٹس میں مستقل حجم، منتقل شدہ مارکیٹس میں اضافہ، فیس کمانا، اور پروٹوکول کے ذریعے خریدے جانے اور جلائے جانے والی HYPE کی مقدار شامل ہیں۔
سرخیوں کے پیچھے: کوکائن 5.0 آپ کے لیے کیا سمجھتا ہے
مارکیٹ کی خبریں تیزی سے تبدیل ہوتی ہیں — لیکن آپ اس پر کہاں اقدام کرتے ہیں، اس کا بھی اتنا ہی اہمیت ہے۔ اس اکتوبر میں، KuCoin KuCoin 5.0 شروع کر رہا ہے، جس سے KuCoin ایک نئی بنیاد پر تعمیر شدہ پلیٹ فارم بن جائے گا۔ آپ کے لیے اصل میں کیا تبدیل ہو رہا ہے:
-
ہر چیز کے لیے ایک اکاؤنٹ۔ پرانے پلیٹ فارمز آپ کے پیسے کو الگ الگ "اسپاٹ"، "مارجن"، اور "فیوچرز" اکاؤنٹس میں تقسیم کرتے تھے اور آپ سے یہ سمجھنے کی توقع کرتے تھے کہ کیوں۔ KuCoin 5.0 کا یونیفائیڈ اکاؤنٹ اس مسئلے کو مکمل طور پر ختم کر دیتا ہے — ایک بار ڈپازٹ کریں، اور سب کچھ آسانی سے دستیاب ہو جائے گا (ابھی صرف وی آئی پیز کے لیے دستیاب)۔
-
اسٹاکس، انڈیسز، اور کمودیٹیز۔ KuCoin 5.0 کرپٹو سے آگے نکل کر عالمی مارکیٹس میں داخل ہو گیا۔ جب کرپٹو پہلے کی طرح چل رہا ہو اور ایکویٹیز میں اضافہ ہو (یا اس کے برعکس)، تو آپ فیاٹ ریلز کے لیے برُوکر اکاؤنٹ کھولنے اور دنوں کا انتظار کرنے کے بجائے منٹوں میں رُٹیٹ کر سکتے ہیں۔
-
حقیقی دنیا کے اثاثے (RWA)۔ روایتی اثاثوں جیسے کہ کمرشلز کے لیے ٹوکنائزڈ ایکسپوژر، آپ کے کریپٹو اکاؤنٹ کے اندر۔ عالمی فنانس کا ایک سب سے تیزی سے بڑھ رہا شعبہ اب صرف اداروں کے لیے محدود نہیں — آپ اس تک اپنے اسی بیلنس سے رسائی حاصل کرتے ہیں جس کا استعمال آپ ٹریڈنگ کے لیے کرتے ہیں۔
-
سیکھتے ہوئے کمائیں۔ ٹریڈ کرنے کے لیے تیار نہیں؟ KCUSD آپ کے اسٹیبل کوائن کو روزانہ خودکار منافع بڑھانے والی سود فراہم کرتا ہے۔ 4 فیصد منافع کے ساتھ اپنی بے کار ڈپازٹ کو کام پر لگانے کا سب سے کم تنش والے طریقہ۔
-
ایک سادہ زبان میں AI اسسٹنٹ۔ سوالات پوچھیں، مارکیٹ کا حوالہ حاصل کریں، اور جو کچھ دیکھ رہے ہیں اسے سمجھیں — پلیٹ فارم میں گھلے ملے، کوئی ٹیکنیکل الفاظ کی ضرورت نہیں۔
-
ایک ایسا ایپ جو زیادہ بوجھ نہ ڈالے۔ تیز، صاف اور مسلسل — پہلے ٹیپ سے ہی آسان، ٹیوٹوریل کے بعد نہیں۔
-
حفاظت جو آپ چیک کر سکتے ہیں، صرف اعتماد نہیں کرتے۔ ایک MiCAR لائسنس یافتہ یورپی ادارہ، Proof of Reserves جو آپ خود تصدیق کر سکتے ہیں، اور بین الاقوامی طور پر سرٹیفائیڈ سیکورٹی (SOC 2 Type II، ISO 27001:2022)۔
کچھ منٹوں میں اپنا اکاؤنٹ بنائیں — اور اس پلیٹ فارم پر شروع کریں جو کریپٹو کے مستقبل کے لیے بنایا گیا ہے، نہ کہ جہاں یہ رہا ہے۔
نتیجہ
سٹریشنی ریسرچ کی رپورٹ "دی وال کو توڑنا" ایک دلچسپ تصور پیش کرتی ہے: روایتی فنانس، بلاک چین انفراسٹرکچر، اور AI ایجینٹس کا ادغام کرپٹو کے کردار کو صرف نیٹیو ڈیجیٹل اثاثوں تک محدود نہیں رکھ سکتا۔ جب اسٹاکس، بانڈز، اور دیگر فنانشل پروڈکٹس آن چین پر منتقل ہوں گے، تو ٹریڈنگ، قرض دینے، ضمانت کے انتظام، اور سیٹلمنٹ کے لیے نتیجہ خیز مانگ پیدا ہو سکتی ہے جو قائم DeFi پروٹوکولز کے لیے مواقع پیدا کر سکتی ہے۔
UNI، AAVE اور HYPE اس نئے مالیاتی بنیادی ڈھانچے کے مختلف لیورز تک رسائی فراہم کرنے کی وجہ سے نمایاں ہیں۔ UNI کو غیر مرکزی ٹریڈنگ اور فیس سے متعلق ٹوکن جلنے میں اضافہ فائدہ پہنچا سکتا ہے۔ AAVE کو مناسب قرضہ بازاروں میں ٹوکنائزڈ اثاثوں کو ضمانت کے طور پر استعمال کرنے سے فائدہ ہو سکتا ہے۔ HYPE کو اگر ٹوکنائزڈ مالیاتی بازاروں سے مزید ٹریڈنگ سرگرمیاں پیدا ہوں اور اس کی فیس سے متعلق ٹوکن معاشیات کو سہارا دیا جائے تو فائدہ ہو سکتا ہے۔
تاہم، ان میں سے کوئی بھی نتیجہ یقینی نہیں ہے۔ ٹوکنائزیشن کے بغیر کسی خاص ٹوکن کے لیے معنی خیز قیمت پیدا کیے جانے کے باوجود بڑھ سکتی ہے، اور تنظیمی پابندیاں، مقابلہ، مایوسی، اور جائزہ تمام سرمایہ کاری کی کارکردگی پر اثر انداز ہو سکتے ہیں۔
اس موقع کا جائزہ لینے کا سب سے مفید طریقہ معاشی شواہد کا پیروی کرنا ہے۔ صرف ایک عام صنعتی کہانی پر انحصار نہ کریں، بلکہ پروٹوکول کے استعمال، فی تخلیق، ٹوکن خاص قیمتی اقدار کی حاصلگیری، اور اپنائی کی استحکام کا جائزہ لیں۔ ٹوکنائزیشن مالیاتی بنیادی ڈھانچے کو دوبارہ شکل دے سکتی ہے، لیکن یہ پتہ لگانا کہ کون سے کرپٹو اثاثے اس کی قیمت حاصل کرتے ہیں، پروٹوکول سطح کے تجزیہ اور منظم خطرہ انتظام کی ضرورت رکھتا ہے۔
اکثر پوچھے جانے والے سوالات
1. ٹوکنائزڈ اسٹاکس اور اسٹاک پرپیچوئل فیوچرز میں کیا فرق ہے؟
ٹوکنائزڈ اسٹاکس ممکنہ طور پر بنیادی شیئرز کے مالکانہ حقوق یا مالی اثر کی نمائندگی کرتے ہیں، جیسا کہ ان کی قانونی ساخت کے مطابق ہو۔ اسٹاک پرپیچوئل فیوچرز ڈیریویٹیوز ہیں جو بنیادی اسٹاک کے مالکانہ حقوق کے بغیر قیمت کے اثر فراہم کرتے ہیں۔ سرمایہ کاروں کو مخصوص پروڈکٹ کے قانونی حقوق، سیٹلمنٹ طریقہ اور ضمانت کی ضروریات کا جائزہ لینا چاہیے۔
2. کیا ٹوکنائزڈ اثاثے 24/7 ٹریڈ کیے جا سکتے ہیں؟
کچھ ٹوکنائزڈ اثاثے اور ڈیریویٹیوز مناسب پلیٹ فارمز پر 24 گھنٹے تجارت کر سکتے ہیں، لیکن دستیابی مصنوعات، مقام، مایہ روانی اور متعلقہ پابندیوں پر منحصر ہے۔ مسلسل بلاک چین کام کرنا مسلسل تجارت یا ہر بنیادی مالی بازار تک مسلسل رسائی کی ضمانت نہیں دیتا۔
3. کیا ٹوکنائزڈ اسٹاکس کو DeFi میں ضمانت کے طور پر استعمال کیا جا سکتا ہے؟
ہاں، کچھ ٹوکنائزڈ اسٹاکس کو سپورٹ کیے جانے والے ادھار مارکیٹس میں ضمانت کے طور پر استعمال کیا جا سکتا ہے۔ مثال کے طور پر، ایو نے ستمبر 2026 میں اعلان کیا کہ باس پر ایو v4 پر USDC قرض لینے کے لیے سات کوین بیس ٹوکنائزڈ اسٹاکس دستیاب ہیں۔ اہلیت اثاثہ، پروٹوکول، جurisdiction، اور صارف کی ضروریات پر منحصر ہے۔
4. کیا UNI، AAVE، یا HYPE خریدنا سرمایہ کاروں کو بنیادی پروٹوکولز کے اثاثوں کی ملکیت دیتا ہے؟
نہیں، ان ٹوکنز کو رکھنا خودکار طور پر ٹوکنائزڈ اسٹاکس، پروٹوکول ایسٹس، یا پروٹوکول آمدنی پر نسبتی دعویٰ کا حامل نہیں بناتا۔ ٹوکن کے حقوق اور مالی فوائد منصوبے کے لحاظ سے مختلف ہوتے ہیں اور انہیں باقاعدہ دستاویزات اور حکمرانی فیصلوں کے ذریعے تصدیق کی جانی چاہیے۔
5. سرمایہ کار کیسے پہچان سکتے ہیں کہ ٹوکنائزیشن کا اپنایا جانا مستحکم ہے؟
سرمایہ کار واقعی مالی ایپلیکیشنز کے استعمال میں اضافہ، پروٹوکول کی آمدنی، مائع پن، اور انعامات کے کم ہونے کے بعد بھی جاری رہنے والے حصہ لینے کے ثبوت کا جائزہ لے سکتے ہیں۔ مستقل قبولیت زیادہ قابل اعتماد ہوتی ہے جب حقیقی استعمال اور مالی طلب ایک ساتھ بہتر ہوں، نہ کہ جب سرگرمی صرف تجسس کی وجہ سے عارضی طور پر بڑھ جائے۔
Disclaimer: یہ مضمون صرف معلوماتی مقاصد کے لیے ہے اور یہ مالی، قانونی یا سرمایہ کاری کی مشورت نہیں ہے۔ کرپٹو کرنسی مارکیٹس متغیر ہوتی ہیں، اور ٹوکنائزیشن کسی بھی ڈیجیٹل اثاثے کے لیے قیمت میں اضافے کی ضمانت نہیں دیتی۔ ڈیجیٹل اثاثوں کے ساتھ تعامل کرنے سے پہلے ہمیشہ اپنی اپنی تحقیق کریں۔
ڈس کلیمر: یہ صفحہ آپ کی سہولت کے لیے AI ٹیکنالوجی کا استعمال کرتے ہوئے ترجمہ کیا گیا ہے۔ سب سے درست معلومات کے لیے، اصل انگلش ورژن سے رجوع کریں۔