

کیسے اسٹریٹجی بٹ کوائن فروخت کیے بغیر پیسہ کماتی ہے: خزانہ ماڈل کی وضاحت
تعارف
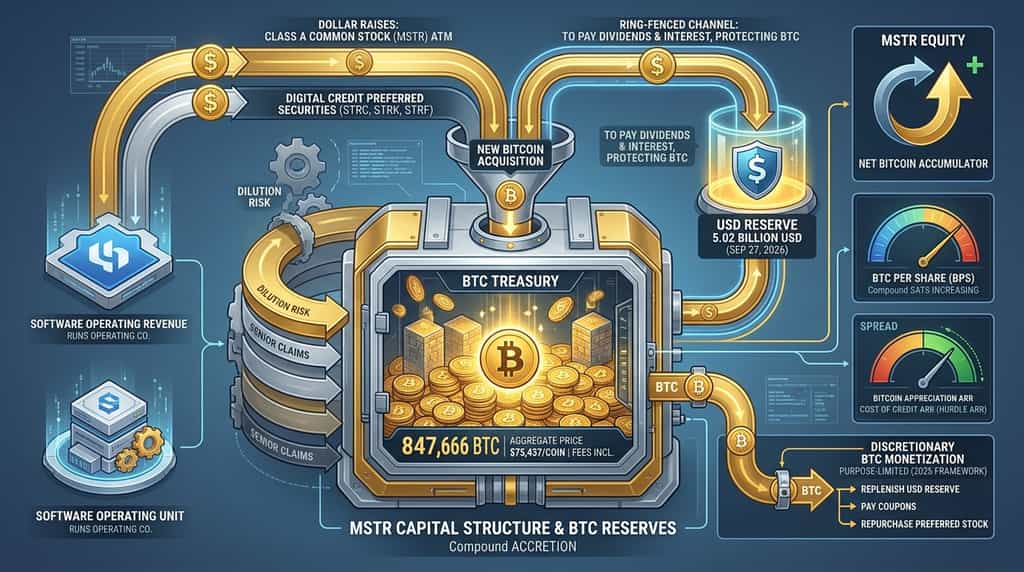
اسٹریٹجی (MSTR) کو اپنی خزانہ کی زیادہ تر آپریشنز کے لیے بٹ کوائن فروخت کرنے کی ضرورت نہیں ہے۔ یہ عوامی مارکیٹس میں ڈالر جمع کرتی ہے، اور تقسیم اور ب процент کے لیے نقد رکاوٹ رکھتی ہے، جبکہ بٹ کوائن کو ایک ایسی لمبی مدتی پूंजी کے طور پر سمجھتی ہے جسے فلپ نہیں کیا جانا چاہیے۔ اسٹریٹجی کے 28 ستمبر، 2026 کے فارم 8-K اور بٹ کوائن لیجر کے مطابق، کمپنی کے پاس 847,666 بٹ کوائن تھے جن کی مجموعی خریداری قیمت تقریباً 63.95 ارب ڈالر، یعنی فees سمیت ہر بٹ کوائن کی قیمت 75,437 ڈالر تھی۔
وہ اسٹیک ماڈل کا مرکز ہے۔ سافٹ ویئر اب بھی آپریٹنگ آمدنی پیدا کرتا ہے، لیکن یہ بٹ کوائن ریزرو سے کہیں چھوٹا ہے۔ مالیاتی انجن سرمایہ بازار جاری کرنا — عام شیئرز اور ابدی ترجیحی سیکورٹیز — اور ایک مخصوص USD ریزرو ہے جو ترجیحی تقسیم اور قرضہ ب проц کی ادائیگی کرتا ہے تاکہ کمپنی بٹ کوائن کا نیٹ اکومولیٹر بنی رہے۔
یہ مضمون یہ وضاحت کرتا ہے کہ یہ فلائی ویل کیسے کام کرتا ہے، "BTC Yield" حقیقت میں کیا ناپتا ہے، بٹ کوائن کی فروخت اب کب اجازت دی گئی ہے، اور جو خطرات ہیں وہ کہاں ہیں۔
اسٹریٹجی کا بٹ کوائن خزانہ ماڈل کیا ہے؟
اسٹریٹجی کا ماڈل بٹ کوائن کو بنیادی خزانہ ریزرو ایسٹ کے طور پر مبنی ایک عوامی طور پر فہرست شدہ سرمایہ ساخت ہے۔ کمپنی، جو پہلے مائیکرو اسٹریٹجی تھی، اب بھی اینٹرپرائز انالیٹکس سافٹ ویئر فروخت کرتی ہے، لیکن امریکی سکورٹیز اینڈ ایکسچینج کمیشن کے ساتھ جولائی 30، 2026 تک کے تین ماہ کے دوران فائل کردہ فارم 10-Q کے مطابق، اب اس کے دو آپریٹنگ سیگمنٹس ہیں: سافٹ ویئر اور بٹ کوائن۔
بٹ کوائن کا شعبہ مصنوعات کی آمدنی نہیں پیدا کرتا۔ جب راستہ ہر فرضی کم شدہ شیئر پر رکھے گئے بٹ کوائن کی مقدار بڑھاتا ہے اور بٹ کوائن کی لمبے عرصے کی واپسی خریداری کے لیے استعمال کی گئی پूंجی کی لاگت سے زیادہ ہوتی ہے، تو قیمت پیدا ہوتی ہے۔
سافٹ ویئر شعبہ اب بھی ایک حقیقی کاروبار ہے۔ اسی 10-Q کے مطابق، 2026 کے دوسرے تिमाहی میں کل آمدنی 122.4 ملین امریکی ڈالر اور 2026 کے پہلے نصف سال میں 246.7 ملین امریکی ڈالر تھی۔ یہ نقدی بہاؤ آپریٹنگ کمپنی کو چلانے میں مدد کرتا ہے۔ یہ ڈیجیٹل کریڈٹ کے ذریعے پیدا ہونے والے بہت بڑے ترجیحی تقسیم اور ب процент کے بوجھ کو پورا نہیں کرتا۔
اسٹریٹجی کا اپنا تفصیلی بیان حالیہ فائلز اور strategy.com نوٹس میں ایک جیسا ہے: بٹ کوائن کو ایسے طریقے سے حاصل کریں جسے مینجمنٹ عام شیئر ہولڈرز کے لیے فائدہ مند سمجھتی ہے، اور پھر ایسے سکیورٹیز پیش کریں جو مختلف سرمایہ کاروں کو اس بٹ کوائن کے اثرات کے مختلف حصے فراہم کریں — بڑھا ہوا منافع کے لیے عام ملکیت، آمدنی کے لیے ترجیحی شیئرز۔
کیسے اسٹریٹجی موجودہ ہولڈنگز کو بیچے بغیر بٹ کوائن خریدتی ہے؟
اسٹریٹجی سرمایہ کاروں سے جمع کردہ ڈالروں کے ذریعے نئے بٹ کوائن خریدتی ہے، موجودہ کوائنز کو فروخت کرکے نہیں۔ بنیادی چینلز کلاس A عام شیئرز (MSTR) کی ایٹ-دی-مارکیٹ (ATM) فروخت اور ڈیجیٹل کریڈٹ کے نام سے برانڈ کردہ لامحدود ترجیحی شیئرز کی ATM یا زیرِ نگرانی فروخت ہیں۔
سٹریٹجی کی 28 ستمبر، 2026 کی فارم 8-K کے مطابق، 21 ستمبر سے 27 ستمبر، 2026 تک کمپنی نے 246.2 ملین امریکی ڈالر کے صاف فائدے کے لیے 1,469,165 MSTR شیئر جاری کیے۔ اس نے ان فائدوں میں سے 142.7 ملین امریکی ڈالر کا استعمال 85,681 امریکی ڈالر فی بٹ کوائن کی اوسط قیمت پر، فیس سمیت، 1,665 بٹ کوائن خریدنے کے لیے کیا، اور 103.5 ملین امریکی ڈالر کا استعمال STRC ترجیحی شیئرز کو دوبارہ خریدنے کے لیے کیا۔
وہ هفتہ موجودہ منصوبہ بندی کا ایک صاف سناپ شوٹ ہے۔ جب مینجمنٹ ڈلیوشن کو قبول کر لے، تو عام ملکیت جاری کریں۔ نقد کا ایک حصہ بٹ کوائن میں لگائیں۔ دوسرے حصے کا استعمال مہنگی ترجیحی شیئرز کو واپس لینے کے لیے کریں۔ کپن کے لیے الگ یو ایس ڈالر کا اسٹاک رکھیں۔
بڑے پیمانے پر پسندیدہ جاری کرنا اسی طرح کام کرتا ہے۔ STRC (Stretch) ایک متغیر شرح کا پرفرڈ پرپیچوئل ہے۔ STRK (Strike) 8% قابل تبدیل پرفرڈ ہے۔ STRF (Strife) 10% پرفرڈ ہے۔ STRD اور یورو میں بیان کردہ STRE، strategy.com پر Strategy کی مصنوعات کی صفحات کے مطابق، سوئٹ کو مکمل کرتے ہیں۔
تاریخی طور پر، قابل تبدیل نوٹس نے خریداریوں کو بھی فنڈ فراہم کیا۔ وہ نوٹس اب بھی بالنس شیٹ پر موجود ہیں، لیکن حالیہ سرگرمیوں نے عام ATM جاری کرنا، ترجیحی جاری کرنا، ترجیحی خریداری، اور پہلے سے موجود نقد رقم پر زور دیا ہے۔
یس ڈی کیش لچکدار بکیٹ ہے۔ یس ڈی ریزرو محدود بکیٹ ہے۔ اسٹریٹجی کے 28 ستمبر، 2026 کے اپڈیٹ کے مطابق، 27 ستمبر، 2026 تک یس ڈی ریزرو $5.02 بلین اور یس ڈی کیش $1.00 بلین تھا، جس سے $6.02 بلین کے یس ڈی اثاثے بنے۔ کیش بٹ کوائن خرید سکتی ہے۔ ریزرو ترجیحی تقسیم اور سود ادا کرنے کے لیے ڈیزائن کیا گیا ہے تاکہ ان الزامات کو پورا کرنے کے لیے بٹ کوائن فروخت کرنے کی ضرورت نہ پڑے۔
اگر یہ راستہ بٹ کوائن فروخت نہیں کرتا تو یہ کیسے قیمت پیدا کرتا ہے؟
یہ حکمت عملی بٹ کوائن فی شیئر کو بڑھا کر اور بٹ کوائن کی لمبے مدتی قیمت میں اضافے اور ڈیجیٹل کریڈٹ کے اخراجات کے درمیان فرق کمانے سے شیئر ہولڈرز کی قیمت پیدا کرتی ہے۔ یہ اپنے ڈیفالٹ منافع ماخذ کے طور پر خزانہ اسٹیک سے منافع حاصل کرنے پر انحصار نہیں کرتی۔
تین لیyers سوچیں۔
سب سے پہلے، سافٹ ویئر کا کل سود۔ جون 30، 2026 کو فارم 10-Q کے مطابق، دوسرے تिमاهی کی سافٹ ویئر کی آمدنی 122.4 ملین امریکی ڈالر نے 81.6 ملین امریکی ڈالر کا کل سود پیدا کیا۔ یہ آپریٹنگ کمپنی کی حمایت کرتا ہے۔ یہ خزانہ کا تصور نہیں ہے۔
دوم، بیلنس شیٹ میں اضافہ۔ اگر سٹریٹجی 100 ڈالر کی پولیسی جاری کرتی ہے اور اپنے مفروضہ ڈائلیوٹڈ شیئرز کے مقابلے میں بٹ کوائن خریدتی ہے، تو شیئر کے لحاظ سے بٹ کوائن کی مقدار بڑھ جاتی ہے۔ سٹریٹجی اس نسبت کو بٹ کوائن فی شیئر، یا BPS، ساتس میں رپورٹ کرتی ہے۔ ایک ساتس بٹ کوائن کا ایک سو کروڑواں حصہ ہے۔
تیسری بات، کریڈٹ اسپریڈ۔ ترجیحی مالکین کو معاہدہ شدہ تقسیم ملتی ہے۔ عام ملکیت ان بالادست دعوؤں کے بعد بٹ کوائن پر باقی کا دعویٰ رکھتی ہے۔ اگر بٹ کوائن کا سالانہ منافع اس کریڈٹ کی موثر لاگت سے زیادہ رہتا ہے، تو باقی کا دعویٰ بٹ کوائن خود سے تیزی سے مرکب ہو سکتا ہے۔ اسٹریٹجی اپنے مڈ-2026 میٹرکس فریم ورک میں کریڈٹ کی موثر لاگت کو BTC Hurdle ARR کہتی ہے۔
اسی لیے کمپنی کو کوئی کریٹی فروخت کیے بغیر "پیسہ کمانے" کا اقتصادی طور پر موقع ملتا ہے۔ ریزرو پر کاغذی فائدہ باقی ماندہ مالک کو حاصل ہوتا ہے۔ نئی جاری کردہ رقم، اگر اچھی قیمت پر ہو، تو فی شیئر زیادہ کریٹی جوڑتی ہے۔ ترجیحی سرمایہ لمبی مدتی ہوتا ہے۔ کوئی مقررہ بالغت نہیں ہے جو ایک مختصر مدتی قرض کی طرح فروخت پر مجبور کرے۔
یہ ماڈل مفت نہیں ہے۔ مالیات کو ڈالر میں ادا کیا جانا چاہیے۔ اگر اسٹاک نیٹ بٹ کوائن ویلیو کے مقابلے میں سستا ہے تو نئے شیئرز BPS کو کم کردیتے ہیں۔ بہت مہنگا کریڈٹ ہرڈل ریٹ کو بڑھا دیتا ہے۔ یہی تجارتی امتیاز ہیں، چھپے ہوئے بعد کے خیالات نہیں۔
BTC ییلڈ کیا ہے اور اس کا کیا اہمیت ہے؟
BTC Yield کسی مدت کے دوران فرضی کم کردہ شیئر کے لحاظ سے بٹ کوائن میں فیصد تبدیلی ہے۔ یہ MSTR ہولڈرز کو ادا کیا جانے والا ب процنت شرح نہیں ہے اور نہ ہی بٹ کوائن کرائے پر دینے سے حاصل ہونے والا آمدنی ہے۔
Strategy.com پر اسٹریٹجی کے KPI نوٹس کے مطابق، BPS بٹ کوائن کے ملکیت کو فرضی ڈیلوٹڈ شیئرز کے باہر نکالنے سے تقسیم کیا جاتا ہے۔ فرضی ڈیلوٹڈ شیئرز کے باہر نکالنے میں بنیادی عام شیئرز کے علاوہ وہ شیئرز بھی شامل ہیں جو تبدیل ہونے والے نوٹس اور تبدیل ہونے والی ترجیحی اسٹاک کے تبدیل ہونے اور آپشنز اور RSUs کے سیٹلمنٹ کے بعد جاری ہوں گی۔ BTC Yield اس تناسب میں مدت کا تبدیلی ہے۔ BTC Gain شروع کی گئی ملکیت کو اس فائدے سے ضرب دیتا ہے۔ BTC $ Gain بٹ کوائن کے مارکیٹ پرائس پر BTC Gain کو ڈالرز میں تبدیل کرتا ہے۔
یہ میٹرک ایک سوال کا جواب دیتا ہے: کیا سرمایہ بازار کی سرگرمیوں نے بٹ کوائن کو مکمل طور پر ڈائلیوڈ شیئرز کے مقابلے میں تیزی سے شامل کیا؟
جواب جاری کرنا کے ساتھ تبدیل ہوتا ہے۔ 28 ستمبر، 2026 تک کی حکمت عملی کے بٹ کوائن لیجر کے مطابق، سال بھر کا BTC آمدنی -3.7% تھا اور سال بھر کا BTC فائدہ -25,085 بٹ کوائن تھا۔ یہ منفی اعداد و شمار یہ نہیں کہتے کہ کمپنی نے خریدنا بند کر دیا۔ اس کا مطلب یہ ہے کہ فرضی طور پر کم شیئرز کی تعداد اس دوران میں اپنے اثاثوں سے زیادہ تیزی سے بڑھی، اس لیے ہر فرضی شیئر نے سال کے آغاز کے مقابلے میں کم بٹ کوائن کی نمائندگی کی۔
یہ KPI کا ایماندارانہ استعمال ہے۔ جب ATM جاری کرنا زیادہ ہو اور اسٹاک بٹ کوائن کے مقابلے میں مہنگا نہ ہو، تو BTC Yield کم ہو سکتا ہے، جبکہ کرنسی کی کل تعداد بڑھ رہی ہو۔ جب ترجیحی سرمایہ یا منفردمع معافی کے ذریعے کرنسیاں شامل کی جائیں بغیر متعلقہ عام شیئرز میں اضافے کے، تو BTC Yield بڑھ سکتا ہے۔
جو سرمایہ کار BTC Yield کو ایک سیونگز اکاؤنٹ کی شرح کی طرح سمجھتے ہیں، وہ اس مصنوعات کو غلط سمجھ رہے ہیں۔ اسٹریٹجی اپنے خود کے نوٹس میں بیان کرتی ہے کہ BTC Yield کوئی آپریٹنگ پرفارمنس میٹرک نہیں ہے، نہ ہی یہ لکویڈٹی میٹرک ہے، اور نہ ہی یہ روایتی مالیاتی معنی میں آمدنی کے برابر ہے۔
ڈیجیٹل کریڈٹ مدل کو کیسے فنڈ کرتا ہے؟
ڈیجیٹل کریڈٹ، سٹریٹجی کا نام ہے مسلسل ترجیحی سیکورٹیز کا جو بٹ کوائن کے اتار چڑھاؤ کو ایک اعلی آمدنی کا دعویٰ میں تبدیل کرتا ہے۔ سب سے اہم STRC ہے۔
سپٹریجی کے ستمبر 2026 میں اپڈیٹ کردہ مصنوعات اور میڈیا مواد کے مطابق، STRC متغیر شرح، جمعی اور ابدی ہے، جس کی حالیہ مہینوں میں 12.00% تقسیم شرح ہے۔ STRK ایک ثابت 8% ادا کرتا ہے اور اسے MSTR میں تبدیل کیا جا سکتا ہے۔ STRF 10% ادا کرتا ہے۔ ان میں سے کوئی بھی آلہ الگ کردہ بٹ کوائن والٹ سے ضمانت نہیں ہے۔ سپٹریجی اپنی STRK معلومات کے صفحہ پر بیان کرتا ہے کہ ترجیحی سکیورٹیز کے پاس باقی اثاثوں پر ترجیحی دعویٰ ہے، نہ کہ سکوئنز پر براہ راست ضمانت۔
فندنگ لوپ تین مراحل پر مشتمل ہے، جو اسٹریٹجی نے اپنے 30 اگست، 2026 کے سرمایہ کار بريفنگ میں بیان کیا۔
jab maang aur قیمت موزوں ہو تو ڈیجیٹل کریڈٹ جاری کریں۔ اس سے فوری عام شیئر کی تخفیف کے بغیر لمبی مدتی پولیسی حاصل ہوتی ہے، لیکن یہ سینئر دعوؤں اور مستقل تقسیم سود کا باعث بنتا ہے۔
منافع کو سرمایہ کاری کریں۔ استعمالات میں بٹ کوائن خریدنا، یو ایس ڈی ریزرو کو بھرنا، دوبارہ فنانس کرنا، یا مہنگے مطالبات کو ختم کرنا شامل ہیں۔
فریق حاصل کریں۔ اگر بٹ کوائن کی لمبے مدتی واپسی اس قرض کی موثر لاگت سے زیادہ ہے، تو باقی عام ملکیت فرق کو حاصل کرتی ہے۔
اسی بریفنگ نے مارکیٹ کے تعاون کے ساتھ بٹ کوائن ریزرو کے 10 فیصد سے 20 فیصد تک سالانہ ڈیجیٹل کریڈٹ کی فروخت کا ایک مختیاری ہدف مقرر کیا۔ یہ ایک صلاحیت کا ہدف ہے، مضمون کا ضمانت شدہ جاری کرنے کا کیلنڈر نہیں۔
پریفرڈ شیئرز نے وہ الزام بھی پیدا کیا جس نے بعد میں زیادہ لچکدار بٹ کوائن پالیسی کو اجباری بنادیا۔ سافٹ ویئر کی آمدنی اربوں ڈالر کی نامی پریفرڈ شیئرز کی خدمت نہیں کر سکتی۔ ڈالر کو ملکیت جاری کرنے، موجودہ نقد رقم سے، یا — 2026 کے فریم ورک کے تحت — اکثر بٹ کوائن کی منیٹائزیشن سے حاصل کرنا پڑے گا۔
خریداری دوسری نصفہ کریڈٹ مینجمنٹ کی ہے۔ 27 ستمبر، 2026 تک کے ہفتے میں، اسٹریٹجی نے ATM کے منافع اور نقد رقم کا استعمال کرتے ہوئے STRC کی خریداری کی۔ ایک ڈسکاؤنٹ پر پریفرڈ اسٹاک کو منسوخ کرنا مستقبل کے ڈویڈنڈ ڈالروں کو کم کرتا ہے۔ کم مستقبل کے ڈالروں کی ادائیگی کا مطلب ہے کہ USD ریزرو پر کم دباؤ اور بعد میں بٹ کوائن فروخت کرنے کی کم ضرورت۔
یہ کیسے ہوتا ہے کہ ایس ڈی ریزرو بٹ کوائن فروخت کے دباؤ کو کم کرتا ہے؟
یو ایس ڈی ریزرو ایک نقد فند ہے جو ترجیحی تقسیم اور قرضہ بھر کے سود کی ادائیگی کے لیے مخصوص ہے۔ یہی وجہ ہے کہ اسٹریٹجی معمول کے بٹ کوائن فروخت سے بچ سکتی ہے۔
سٹریٹجی کی 28 ستمبر 2026 کو جمع کرائی گئی فارم 8-K کے مطابق، 27 ستمبر 2026 تک ریزرو 5.02 ارب ڈالر تھا، جس کے علاوہ اور 1.00 ارب ڈالر غیر محدود ایس ڈی ڈی کی شکل میں موجود تھا۔ ستمبر 2026 کے آخر میں کمپنی کے مواصلات کے مطابق، ایس ڈی ڈی کی مدت تقریباً 3.8 سال تھی — جو ایک ایسا پوشیدہ پیمانہ ہے جو بتاتا ہے کہ موجودہ ڈالر کے اثاثے موجودہ ترجیحی تقسیم اور ب проц کے ادائیگیوں کو کتنے عرصے تک برقرار رکھ سکتے ہیں۔
ریزرو عام ATM آمدنی، پسندیدہ جاری کرنا، اور جب انتظامیہ چاہے تو، کوپن ادا کرنے کے بعد نقدی کو بحال کرنے کے لیے بٹ کوائن کی فروخت سے فنڈ کیا جاتا ہے۔ ڈیزائن کا مقصد آسان ہے۔ کوپن ڈالر میں ادا کریں۔ بٹ کوائن کا اسٹیک محفوظ رکھیں۔
اس ڈیزائن کی وجہ سے سافٹ ویئر کا کاروبار اب بھی اہم ہے، ہاں کہ یہ ریزرو کے مقابلے میں چھوٹا ہے۔ ریزرو پر حاصل ہونے والی آپریٹنگ نقد اور سود دالر کے انفلووز ہیں۔ یہ تمام کریڈٹ سٹرکچر چلانے کے لیے کافی نہیں ہیں، جس کی وجہ سے سٹریٹجی کی 30 جون، 2026 کی فارم 10-Q میں بتایا گیا ہے کہ سافٹ ویئر نقد بہاؤ اپنے آپ میں مختصر یا طویل مدتی مائعات کی ضروریات کو پورا نہیں کرے گا۔
اس ماڈل میں، سيالیت ایک مینو ہے: یو ایس ڈی ریزرو، یو ایس ڈی کیش، نئے ایم ایس ٹی آر شیئرز، نئے ترجیحی شیئرز، اور منظور شدہ بٹ کوائن فروخت۔ ریزرو پہلی لائن ہے تاکہ "خزانہ فروخت نہ کریں" ڈیفالٹ رہے، نہ کہ کوئی غلطی۔
اس کے موجودہ فریم ورک کے تحت اسٹریٹجی بٹ کوائن کب بیچ سکتی ہے؟
اسٹریٹجی بٹ کوائن کو فروخت کر سکتی ہے جب انتظامیہ فیصلہ کرتی ہے کہ عام شیئر جاری کرنے یا دیگر سرمایہ بازار کے معاملات کرنے کے بجائے مالیاتی استحصال زیادہ فائدہ مند ہے۔ بورڈ نے ڈیجیٹل کریڈٹ کیپٹل فریم ورک کے اندر BTC مالیاتی استحصال پروگرام کے تحت اس آپشن کو منظور کر لیا ہے۔
یہ پروگرام ریزرو کو فروخت کرنے کا الزام نہیں ہے۔ کمپنی کی اطلاعات تین بنیادی استعمالات کا ذکر کرتی ہیں: USD ریزرو کی تعمیر یا تجدید، پسندیدہ تقسیم اور سود کی فنڈنگ، اور پسندیدہ یا عام شیئرز کی مثبت اثر والی خریداری کی فنڈنگ۔ کوئی بٹ کوائن فروخت کرنے کا الزام نہیں ہے۔
strategy.com پر اسٹریٹجی کا بٹ کوائن لیجر دکھاتا ہے کہ 2026 میں آپشن استعمال کیا گیا۔ کمپنی نے جون کے شروع، جون کے آخر، جولائی کے شروع، اگست کے شروع اور اگست کے وسط میں فروخت درج کی، پھر نیٹ خریداری پر واپس آ گئی۔ 27 ستمبر، 2026 تک ملکیتیں اب بھی 847,666 بٹ کوائن پر تھیں — جو ان فروختوں کے بعد گرمیوں کے وسط کے نچلے نقطے سے زیادہ تھیں۔
آج کا عملی قاعدہ یہ ہے کہ "نیٹ فروخت کنندہ نہ بنیں"، "کبھی بھی لین دین نہ کریں" نہیں۔ چھوٹی فروختیں کوپن فنڈ کرنے یا پار کے نیچے ٹریڈ ہونے والی ترجیحی شیئرز خریدنے کے لیے استعمال کی جا سکتی ہیں۔ جب ATM یا نقد دستیاب ہو تو بڑی خریداریاں کی جا سکتی ہیں۔ خریداریوں اور فروختوں کا لیجر کا ہفتہ وار مکس دونوں طرف سے کام کرنے والا ماڈل ہے۔
یہ ترقی اس شخص کے لیے اہم ہے جو اب بھی پرانا نعرہ پالیسی کے طور پر استعمال کر رہا ہے۔ "کبھی اپنا بٹ کوائن نہیں بیچنا" اکومیولیشن دور کا پیغام تھا۔ 2026 کی فائلز بٹ کوائن کو ایک سرمایہ کے طور پر پیش کرتی ہیں جسے سائز محدود، مقصد محدود طریقوں سے منڈی میں بدلیا جا سکتا ہے بغیر خزانہ کے تصور کو چھوڑے۔
اسٹریٹجی کے ماڈل کے بنیادی خطرات کیا ہیں؟
اگر بٹ کوائن کی لمبے مدتی واپسی قرضے کی لاگت سے نیچے رہے اور ایکویٹی مارکیٹس ATM کو قابل قبول ڈائلوشن پر فنڈنگ بند کر دیں، تو ماڈل ناکام ہو جائے گا۔
تخفیف پہلا خطرہ ہے۔ ATM عام جاری کرنا آج کوئن خریدتا ہے اور فرضی شیئرز کی کل تعداد بڑھاتا ہے۔ اگر MSTR صاف بٹ کوائن کی قیمت کے قریب یا اس سے نیچے ٹریڈ ہو رہا ہے، تو نئے شیئرز BPS کو کم کر سکتے ہیں۔ ستمبر 28، 2026 کے لیڈجر میں منفی سالانہ BTC Yield اس کا عملی مثال ہے۔
سینئر دعوے دوسرے خطرہ ہیں۔ ترجیحی شیئرز اور آؤٹ آف دی مونی کنورٹبلز عام ایکوٹی کے اوپر ہوتے ہیں۔ اس لیے اسٹریٹجی نے مڈ-2026 کے میٹرکس میں نیٹ بٹ کوائن فی شیئر متعارف کرایا۔ کل مالکانہ حصول بڑے لگ سکتے ہیں جبکہ باقی دعوہ ترجیحی نامزد اور قرضہ کو منھا کرنے کے بعد، پھر USD اثاثوں کو واپس شامل کرنے کے بعد چھوٹا ہوتا ہے۔
کوپن کا خطرہ تیسرا ہے۔ STRC کی حالیہ 12% شرح ایک نقد الزام ہے۔ اگر یو ایس ڈی ریزرو ختم ہو جائے اور ایکوٹی جاری کرنا کم جذاب ہو جائے، تو بٹ کوائن کی فروخت باقی فنڈنگ کا ذریعہ بن جاتی ہے۔ مانیٹائزیشن پروگرام اس لیے وجود رکھتا ہے کیونکہ یہ سیناریو اب تھیوریٹیکل نہیں رہا۔
ایسٹ سیٹ قیمت کا خطرہ چوتھا ہے۔ ریزرو تقریباً مکمل طور پر بٹ کوائن ہے۔ اسٹریٹجی کے لیجر کے مطابق، 28 ستمبر، 2026 تک، 63.95 ارب امریکی ڈالر کی لاگت بنیاد، 71.21 ارب امریکی ڈالر کے بٹ کوائن ریزرو کی قیمت کے خلاف تھی۔ یہ فرق الٹ سکتا ہے۔ مناسب قیمت کا اکاؤنٹنگ منافع میں شامل ہوتا ہے، جس کی وجہ سے سافٹ ویئر شعبہ نسبتاً منافع بخش ہو سکتا ہے جبکہ مجموعی صاف آمدنی بلینوں میں لہرا رہی ہے۔
کسٹڈی اور کلید کے انتظام کا خطرہ حقیقی ہے لیکن عملی ہے۔ 30 جون، 2026 کے فارم 10-Q میں جولائی 2026 کے حوالے سے بٹ کوائن کسٹڈین کے طور پر Coinbase Custody، Anchorage Digital Bank، اور Fidelity Digital Assets کو درج کیا گیا ہے۔ منظم کسٹڈینز پر مرکوز ہونے سے کچھ عملی خطرات کم ہوتے ہیں اور کاؤنٹر پارٹی اور وینو خطرات پیدا ہوتے ہیں۔
سافٹ ویئر کے انتقال کا خطرہ کم ہے لیکن صفر نہیں۔ ایک ہی 10-Q میں مسلسل لائسنسز سے کلاؤڈ سبسکرپشنز کی طرف منتقلی کا ذکر ہے، جس میں لائسنس اور سپورٹ کی آمدنی میں کمی آ رہی ہے جبکہ سبسکرپشن سروسز بڑھ رہی ہیں۔ یہ مکس کا تبدیلی رپورٹ کی گئی آمدنی کے وقت کو متاثر کرتی ہے۔ یہ خزانہ کے لیے سرمایہ کاری کے بازاروں کی ضرورت کو مکمل طور پر ختم نہیں کرتی۔
ان میں سے کوئی بھی خطرہ یہ نہیں ظاہر کرتا کہ ماڈل خراب ہے۔ یہ ظاہر کرتا ہے کہ ماڈل ایک لیوریجڈ بٹ کوائن بیلنس شیٹ ہے جس میں ایک کریڈٹ واپر ہے، نہ کہ ایک سافٹ ویئر کمپاؤنڈر جو صرف کوئنز کا مالک ہے۔
سرخیوں کے علاوہ: کوکائن 5.0 آپ کے لیے کیا سمجھتا ہے
مارکیٹ کی خبریں تیزی سے تبدیل ہوتی ہیں — لیکن آپ اس پر کہاں اقدام کرتے ہیں، اس کا بھی اتنا ہی اہمیت ہے۔ اس اکتوبر میں، کوکائن کوکائن 5.0 لانچ کرے گا، جس سے کوکائن ایک نئے سرے سے تعمیر شدہ پلیٹ فارم میں تبدیل ہو جائے گا۔ آپ کے لیے حقیقت میں کیا چینج ہو رہا ہے:
-
ہر چیز کے لیے ایک اکاؤنٹ۔ پرانے پلیٹ فارمز آپ کے پیسے کو الگ الگ "اسپاٹ"، "مارجن"، اور "فیوچرز" اکاؤنٹس میں تقسیم کرتے تھے اور آپ سے یہ سمجھنے کی توقع کرتے تھے کہ کیوں۔ KuCoin 5.0 کا یونیفائیڈ اکاؤنٹ اس مسئلے کو مکمل طور پر ختم کر دیتا ہے — ایک بار ڈپازٹ کریں، اور سب کچھ آسانی سے دستیاب ہو جائے گا (ابھی صرف وی آئی پیز کے لیے دستیاب)۔
-
اسٹاکس، انڈیسز، اور کمودیٹیز۔ KuCoin 5.0 کرپٹو کے باہر عالمی مارکیٹس میں توسیع کرتا ہے۔ جب کرپٹو پہلے کی طرح چل رہا ہو اور ایکویٹیز میں اضافہ ہو (یا اس کے برعکس)، تو آپ فیاٹ ریلوں کے لیے بروکریج اکاؤنٹ کھولنے اور دنوں کا انتظار کرنے کے بجائے منٹوں میں رُٹیٹ کر سکتے ہیں۔
-
حقیقی دنیا کے اثاثے (RWA)۔ روایتی اثاثوں جیسے کہ کمرشلز کے لیے ٹوکنائزڈ ایکسپوژر، آپ کے کریپٹو اکاؤنٹ کے اندر۔ عالمی فنانس کا ایک سب سے تیزی سے بڑھ رہا شعبہ اب صرف اداروں کے لیے محدود نہیں — آپ اس تک اپنے اسی بیلنس سے رسائی حاصل کرتے ہیں جس کا استعمال آپ ٹریڈنگ کے لیے کرتے ہیں۔
-
سیکھتے ہوئے کمائیں۔ ٹریڈ کرنے کے لیے تیار نہیں؟ KCUSD آپ کے اسٹیبل کوائن کو روزانہ خودکار منافع بڑھانے والی سود فراہم کرتا ہے۔ 4% سود کے لیے اپنی بے کار ڈپازٹ کو کام پر لگانے کا سب سے کم تنش والے طریقہ۔
-
ایک سادہ زبان میں AI اسسٹنٹ۔ سوالات پوچھیں، مارکیٹ کا حوالہ حاصل کریں، اور جو کچھ دیکھ رہے ہیں اسے سمجھیں — پلیٹ فارم میں گھل مل گیا ہے، کوئی تکنیکی الفاظ درکار نہیں۔
-
ایک ایسا ایپ جو دباؤ نہ ڈالے۔ تیز، صاف اور مسلسل — پہلے ٹیپ سے ہی آسان، ٹیوٹوریل کے بعد نہیں۔
-
محفوظیت جسے آپ چیک کر سکتے ہیں، صرف اعتماد نہیں کر سکتے۔ ایک MiCAR لائسنس یافتہ یورپی ادارہ، Proof of Reserves جو آپ خود تصدیق کر سکتے ہیں، اور بین الاقوامی طور پر تصدیق شدہ سیکورٹی (SOC 2 Type II، ISO 27001:2022)۔
کچھ منٹوں میں اپنا اکاؤنٹ بنائیں — اور اس پلیٹ فارم پر شروع کریں جو کرپٹو کے مستقبل کے لیے بنایا گیا ہے، نہ کہ جہاں یہ پہلے تھا۔
نتیجہ
اسٹریٹجی کا خزانہ ماڈل بٹ کوائن کو سرمایہ کے طور پر استعمال کرکے اور عوامی مارکیٹس کو اس سرمایہ کو مزید فنڈ کرنے والی ڈالر پرنٹر کے طور پر سمجھ کر پیسہ کماتا ہے۔ عام ATM جاری کرنا اور ڈیجیٹل کریڈٹ پریفرڈز سے نقدی آتی ہے۔ USD ریزرو کپن دیتا ہے۔ بٹ کوائن بیلنس شیٹ پر رہتا ہے تاکہ باقی ماندہ مالکین اس سرمایہ کی لاگت سے زیادہ قیمت میں اضافے کا فائدہ اٹھا سکیں۔
آپریٹنگ سافٹ ویئر کا کاروبار اب بھی موجود ہے اور جون 30، 2026 کے فارم 10-Q کے مطابق، دوسرے تہائی کی آمدنی 122.4 ملین ڈالر تھی۔ یہ پریفرڈ اسٹیک کے لیے ادائیگی نہیں کرتا۔ BTC Yield یہ پیروی کرتا ہے کہ جاری کردہ کوائنز، کمیٹ شیئرز سے زیادہ تیزی سے شامل ہو رہے ہیں یا نہیں۔ یہ ایک شیئر کے لحاظ سے اضافی پیمانہ ہے، کوپن نہیں۔
2026 ڈیجیٹل کریڈٹ کیپٹل فریم ورک نے ریزرو بنانے، تقسیمات اور خریداری کے لیے ایک واضح بٹ کوائن فروخت کا آپشن شامل کیا۔ اس راستہ نے محدود سائز میں استعمال کیا ہے اور خریداری جاری رکھی ہے۔ 27 ستمبر، 2026 تک، کمپنی کی فارم 8-K کے مطابق، 847,666 بٹ کوائن اور تقریباً 6.02 ارب امریکی ڈالر کے امریکی ڈالر کے اثاثے تھے۔
یہ ماڈل تب کام کرتا ہے جب بٹ کوائن کا مرکب کریڈٹ کے اخراجات سے زیادہ تیزی سے ہو اور ایکوٹی کو جاری کیا جا سکے بغیر بٹ کوائن فی شیئر کو نقصان پہنچائے۔ جب mNAV تنگ ہو، پسندیدہ آمدنی زیادہ ہو اور ریزرو واحد بفر ہو تو یہ دباؤ میں آ جاتا ہے۔ یہ مکمل مکینزم ہے — پہلے اکٹھا کرنا، پھر منڈی کو ایک آلے کے طور پر استعمال کرنا، اور نیٹ ملکیت کو مقصد بنانا۔
اکثر پوچھے جانے والے سوالات
کیا اسٹریٹجی اب بھی ایک سافٹ ویئر کمپنی چلا رہی ہے؟
ہاں۔ 30 جون، 2026 تک کے تین ماہ کے دوران کے اسٹریٹجی کی فارم 10-Q کے مطابق، سافٹ ویئر ایک الگ رپورٹ کیا جانے والا شعبہ ہے اور اس تین ماہ کے دوران نے 122.4 ملین امریکی ڈالر کی آمدنی حاصل کی۔
کیا BTC ییلڈ MSTR کے شیئر ہولڈرز کو ادا کیا جانے والا ڈویڈنڈ ہے؟
نہیں۔ راستہ کے KPI نوٹس کے مطابق، BTC Yield بٹ کوائن میں فرضی کم شدہ شیئر کے لحاظ سے فیصد تبدیلی ہے اور یہ روایتی آمدنی، آپریٹنگ آمدنی یا نقد تقسیم نہیں ہے۔
کیا STRC ہولڈرز کے پاس سٹریٹجی کے بٹ کوائن پر ب без رابطہ دعویٰ ہے؟
نہیں، اسٹریٹجی کے مطابق، اس کے پسندیدہ سکیورٹیز بٹ کوائن کے حوالے سے ضمانت نہیں ہیں اور کمپنی کے باقیاتی اثاثوں پر ترجیحی دعویٰ رکھتی ہیں۔
ابھی اسٹریٹجی کے پاس کتنے بٹ کوائن ہیں؟
سٹریٹجی کی 28 ستمبر، 2026 کی فارم 8-K کے مطابق، 27 ستمبر، 2026 تک کمپنی کے پاس 847,666 بٹ کوائن تھے، جو فees سمیت اوسط قیمت 75,437 امریکی ڈالر پر تقریباً 63.95 ارب امریکی ڈالر میں خریدے گئے تھے۔
کیوں اسٹریٹجی نے بٹ کوائن کی فروخت کو منظور کیا اگر ماڈل "نہیں بیچیں" ہے؟
BTC مالیاتی پروگرام کے ذریعے مینجمنٹ بٹ کوائن فروخت کر کے یو ایس ڈی ریزرو، ترجیحی تقسیم اور سود، یا عام شیئر جاری کرنے کے بجائے بہتر راستہ ہونے پر اضافی خریداری کے لیے فنڈ فراہم کرتی ہے۔ اس کے لیے کوئی فروخت ضروری نہیں۔
Disclaimer: یہ آرٹیکل صرف معلوماتی مقاصد کے لیے ہے اور یہ مالیاتی، قانونی یا سرمایہ کاری کی مشورت نہیں ہے۔ ڈیجیٹل اثاثوں کے ساتھ تعامل کرنے سے پہلے ہمیشہ اپنا تحقیق کریں۔
ڈس کلیمر: یہ صفحہ آپ کی سہولت کے لیے AI ٹیکنالوجی کا استعمال کرتے ہوئے ترجمہ کیا گیا ہے۔ سب سے درست معلومات کے لیے، اصل انگلش ورژن سے رجوع کریں۔