

اسٹریٹجی بٹ کوائن خزانہ کے بیٹ پر توجہ کے ساتھ مارکیٹ ویلیو میں فورڈ کو عبور کر جاتی ہے
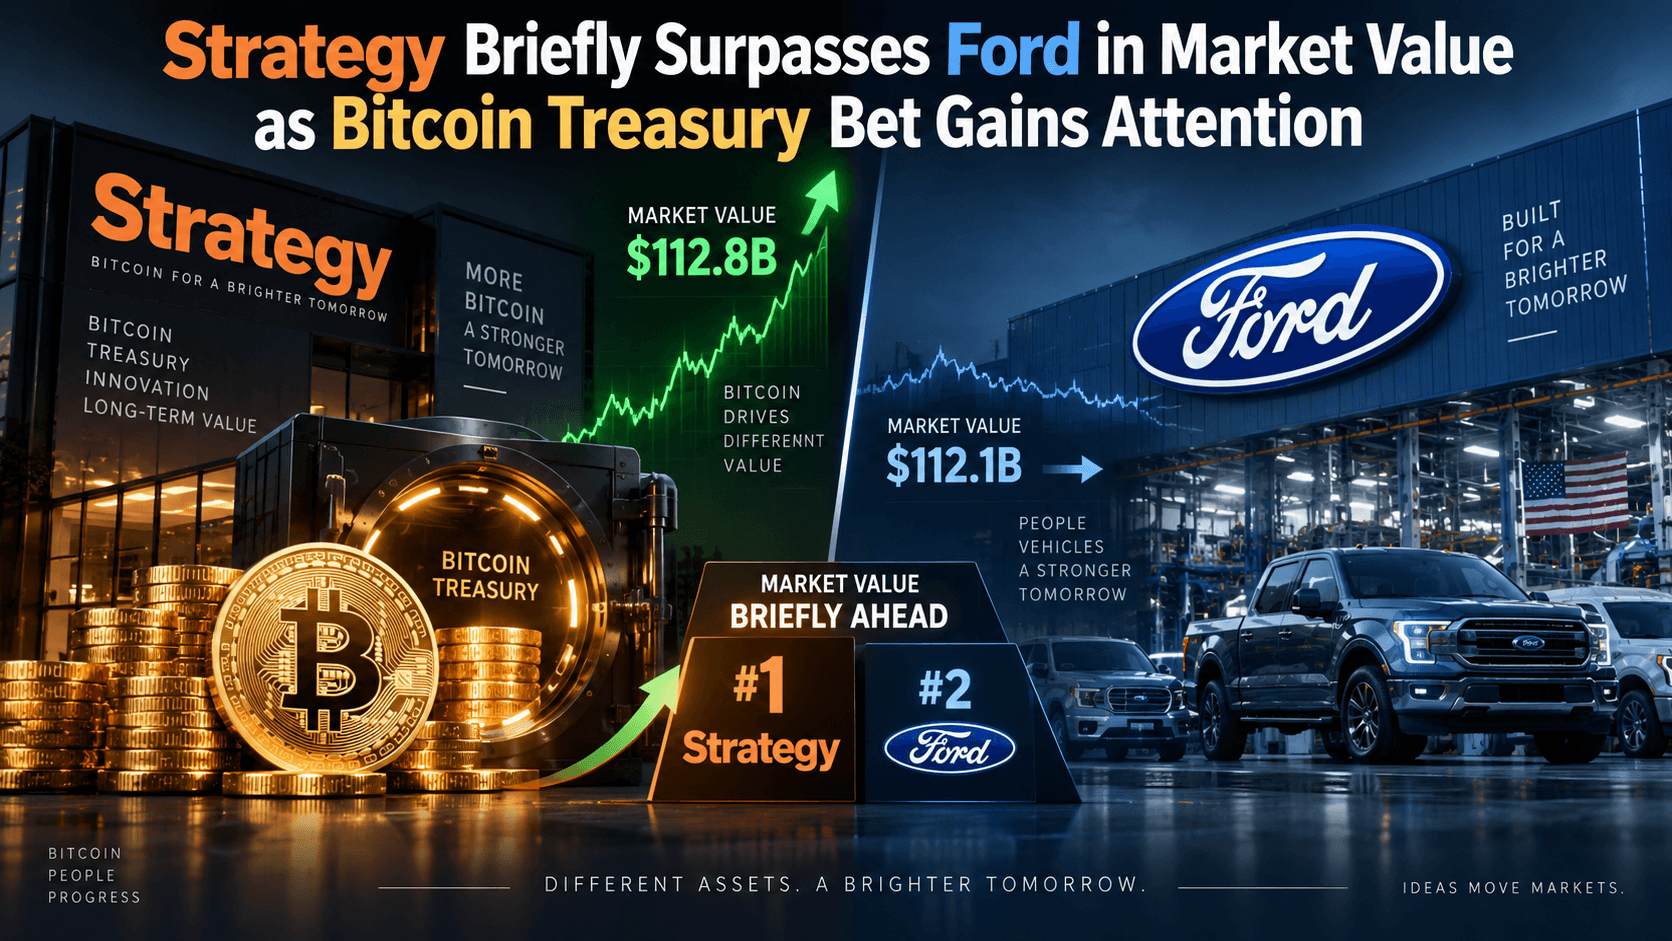
سٹریٹجی کا تبدیلی کا عمل، جس میں ایک اینٹرپرائز سافٹ ویئر کمپنی دنیا کی سب سے بڑی عوامی طور پر ٹریڈ کی جانے والی بٹ کوائن خزانہ کمپنی میں تبدیل ہوئی، ستمبر 2026 میں ایک علامتی اہمیت کا حامل نقطہ تھا۔ بائننس نیوز کے ذریعہ حوالہ دیے گئے ریل ٹائم بٹ کوائن ٹریژریز. نیٹ رینکنگ نے سٹریٹجی کی مارکیٹ کیپٹلائزیشن کو فورڈ موٹر سے زیادہ قرار دے دیا، جس سے مائیکل سائلر کے بٹ کوائن اسٹریٹجی پر مبنی کمپنی کو امریکہ کے سب سے مشہور صنعتی کاروباروں میں سے ایک کے قریب ایکوٹی ویلیو کے دائرے میں رکھ دیا گیا۔
یہ تقابل مختصر رہا، لیکن یہ تقریباً اہمیت کے باہر ہے۔ اسٹریٹجی کے پاس اب 845,050 BTC ہیں، جو تقریباً 63.73 ارب امریکی ڈالر کے خرچ پر بٹ کوائن کی اوسط قیمت 75,412 ڈالر پر حاصل کیے گئے۔ جب بٹ کوائن کی قیمت مارکیٹ کی کل قیمت کے تقاطع کے دوران 76,000 ڈالر کے قریب تھی، تو پوری پوزیشن صرف تھوڑی سی اپنے لاگت بنیاد سے زیادہ تھی۔ اس سے ایک زیادہ د цل سوال پیدا ہوتا ہے کہ کیا اسٹریٹجی یا فورڈ نے کسی خاص دوپہر کو مارکٹ میں زیادہ رینک حاصل کیا: کیوں وول سٹریٹ فورڈ جیسی مالیاتی قیمت اس کمپنی کو دینے کو تیار ہے جس کی مالیاتی حکمت عملی بڑھتے ہوئے بٹ کوائن اور سرمایہ بازار کے انجن پر مبنی ہے؟
جب اسٹریٹجی نے فورڈ کو پار کر لیا تو کیا ہوا؟
سرخی کے لیے ایک اہم قید درکار ہے۔ اسٹریٹجی مستقل طور پر فورڈ سے زیادہ قیمتی نہیں بن گئی۔ ایک ریل ٹائم مارکیٹ کیپ رینکنگ نے مختصر طور پر MSTR کو آگے دکھایا، لیکن دونوں کمپنیوں کے درمیان فرق اتنے کم تھا کہ عام اسٹاک قیمت کے حرکات سے ترتیب جلد الٹ سکتی تھی۔ فورڈ کے شیئرز نے 15 ستمبر کو $13.50 پر بند کیے، جو سیشن میں 2.6% کم ہوئے، جبکہ MSTR نے $129.60 پر بند کیے، جو 5.36% کم ہوئے۔
اسٹریٹجی کے لیے مختلف ویب سائٹس مختلف مارکیٹ کیپ تخمینوں کو ظاہر کرنے کا ایک ٹیکنیکل وجوہ بھی ہے۔ ایم ایس ٹی آر نے اکثر ایٹ دی مارکیٹ شیئر جاری کیا ہے، اس لیے تیسری پارٹی ڈیٹا بیسز شیئرز کے باہر نکلنے میں تبدیلیوں کو پیچھے چھوڑ سکتے ہیں۔ مثال کے طور پر، اسٹریٹجی کے اپنے اگست کے سرمایہ کار مواد نے ایک وقتی مارکیٹ کیپ کے حساب میں تقریباً 394 ملین بنیادی شیئرز استعمال کیے، جبکہ کچھ مارکیٹ ڈیٹا سروسز نے بعد میں کم شیئر کاؤنٹ استعمال کرتے رہے۔ اسٹریٹجی صاف طور پر نوٹ کرتا ہے کہ اس کے مکمل ڈائلوشن اور بنیادی شیئر کے حسابات باہری مارکیٹ کیپ تخمینوں سے مختلف ہو سکتے ہیں۔
اس سے “فورڈ کو عارضی طور پر پار کرنا” صحیح فریم ورک ہے۔ اصل اہمیت درست رینکنگ نہیں بلکہ دونوں عام ملکیت کی قیمتیں ایک ہی وسیع رینج میں داخل ہونا ہے۔
اسٹریٹجی کے پاس کتنے بٹ کوائن ہیں؟
اسٹریٹجی کی تازہ فائل کے مطابق، 13 ستمبر، 2026 تک اس کے پاس 845,050 BTC تھے۔ کمپنی نے ان کوائنز کے لیے، فیس اور خرچوں سمیت، تقریباً 63.73 ارب امریکی ڈالر ادا کیے، جس سے اس کا اوسط حصولی اخراج تقریباً 75,412 امریکی ڈالر فی BTC بن گیا۔ ستمبر کے پہلے دو مکمل رپورٹنگ ہفتے کے دوران اس نے بٹ کوائن خریدا یا فروخت نہیں کیا۔
| استریٹجی بٹ کوائن پوزیشن | تازہ ترین افشا شدہ شماری |
| بٹ کوائن کے مالکانہ حصے | 845,050 BTC |
| مجموعی خرید کی لاگت | 63.73 ارب ڈالر |
| سرمایہ کاری کی اوسط قیمت | ہر BTC کے لیے 75,412 ڈالر |
| بٹ کوائن کی 21M زیادہ سے زیادہ پیشکش کا حصہ | تقریباً 4% |
بٹ کوائن کی قیمت 76,000 امریکی ڈالر کے قریب ہونے پر، ان ملکیت کی قیمت تقریباً 64.2 ارب ڈالر ہوگی، جو ان کے مجموعی خریداری لاگت سے صرف تھوڑی سی زیادہ ہے۔ اس سے فورڈ کے ساتھ تقابل خاص طور پر نمایاں ہوتا ہے۔ اسٹریٹجی نے اس قیمتی حد تک پہنچنا اس لیے نہیں کیا کہ اس کا بٹ کوائن ریزرو غیر حاصل منافع کے دہائیوں ارب ڈالر پر بیٹھا تھا۔ بلکہ، سرمایہ کاروں نے اس ریزرو کے اردگرد کی کاروباری ساخت کو قیمت دی: فنانسنگ پلیٹ فارم، مستقبل میں بٹ کوائن جمع کرنے کی صلاحیت، مایوسی، سرمایہ کی تخصیص اور MSTR عام شیئر داروں کے لیے دستیاب باقی منافع۔
وال سٹریٹ MSTR کو بٹ کوائن کمپنی کیوں قدر دیتی ہے؟
اسٹریٹجی اب بھی ایک حقیقی کاروباری سافٹ ویئر کی کمپنی ہے۔ 2026 کے دوسرے تہائی میں، سافٹ ویئر کی آمدنی 122.4 ملین امریکی ڈالر تک پہنچ گئی، جو پچھلے سال کے مقابلے میں 6.9 فیصد زیادہ ہے۔ سبسکرپشن سروسز کی آمدنی بڑھ کر تقریباً 62.9 ملین امریکی ڈالر ہو گئی، جو کمپنی کے بادل سبسکرپشن کی طرف مسلسل منتقلی کو ظاہر کرتی ہے۔
لیکن وہ آپریٹنگ کاروبار اب اسٹریٹجی کے بٹ کوائن ریزرو اور سرمایہ ساخت کے مقیاس کے مقابلے میں چھوٹا ہو چکا ہے۔ اسٹریٹجی خود کو بٹ کوائن خزانہ آپریشن، ڈیجیٹل کریڈٹ سرمایہ بازار پلیٹ فارم اور اینٹرپرائز تجزیاتی سافٹ ویئر کاروبار کا امتزاج قرار دیتی ہے۔ اس کے سرمایہ کاروں کے مواد میں کہا گیا ہے کہ MSTR کی قیمت اب بھی بٹ کوائن اور سرمایہ ساخت پر منحصر ہے، چاہے سافٹ ویئر اب بھی ٹیکنالوجی، صارفین کے تعلقات اور آپریٹنگ آپشنالٹی فراہم کر سکتا ہے۔
اس لیے MSTR کی قیمت کو ایک روایتی سافٹ ویئر آمدنی کے ضربی کے ساتھ جانچنا کہانی کا بہت بڑا حصہ نظر انداز کرتا ہے۔ سرمایہ کار اب بڑھتے ہوئے اس شیئر کو بٹ کوائن اثاثوں پر باقی دعوے کے ساتھ ساتھ اسٹریٹجی کی سیکورٹیز جاری کرنے، مزید بٹ کوائن ایکسپوژر کو فنانس کرنے اور ایک پیچیدہ بیلنس شیٹ کو فعال طور پر مینج کرنے کی صلاحیت کی قیمت یا ممکنہ لاگت کے طور پر دیکھ رہے ہیں۔
اسٹریٹجی کا بٹ کوائن فلائی ویل کیسے کام کرتا ہے
اب یہ صرف "پیسہ ادھار لیں اور بٹ کوائن خریدیں" نہیں رہا
اسٹریٹجی کی بٹ کوائن کی ابتدائی حالت نسبتاً سمجھنے میں آسان تھی: سرمایہ جمع کریں، بٹ کوائن خریدیں اور اسے رکھیں۔ موجودہ ماڈل بہت وسیع ہے۔ اسٹریٹجی عام شیئرز کے ATM پروگرامز، قابل تبدیل قرضہ اور متعدد قسموں کے مسلسل ترجیحی شیئرز تک رسائی رکھتی ہے، جبکہ اس کے پاس مخصوص امریکی ڈالر کی نقدی بھی برقرار رکھی جاتی ہے۔ ان چینلز سے جمع کردہ سرمایہ بٹ کوائن خریدنے، تقسیم اور سود کی حمایت، دعوؤں کی دوبارہ فنانس یا سکیورٹیز کی خریداری کے لیے استعمال کیا جا سکتا ہے۔
اسٹریٹجی اسے "ڈیجیٹل کریڈٹ انجن" کے طور پر بیان کرتی ہے۔ اگست کے سرمایہ کار م terials میں مینجمنٹ نے وضاحت کی کہ پریفرڈ یا دیگر فکسڈ انکوم جیسے اداروں کو جاری کرنا، جب سرمایہ کو موزوں شرائط پر جمع کیا جائے اور بٹ کوائن کا طویل مدتی ROI اس فنانسنگ کی اثراتی لاگت سے زیادہ ہو، تو فی شیئر بٹ کوائن کی ایکسپوژر بڑھا سکتا ہے۔ کمپنی نے صاف طور پر چेतاؤ دیا ہے کہ اگر سرمایہ غیر موزوں شرائط پر جمع کیا جائے یا بٹ کوائن کا ریٹرن فنانسنگ کی لاگت کو کور نہ کرے، تو یہی ساخت قیمت میں کمی پیدا کر سکتی ہے۔
اسٹریٹجی زیادہ فعال سرمایہ مختص کن بن رہی ہے
حالیہ سرگرمیوں سے ظاہر ہوتا ہے کہ ماڈل کتنی زیادہ تبدیل ہو گیا ہے۔ 24 اگست اور 30 اگست کے درمیان، اسٹریٹجی نے تقریباً 369.7 ملین امریکی ڈالر کے لیے 4,603 بٹ کوائن خریدے، جس کا اوسط قیمت ہر کوائن کے لیے 80,318 امریکی ڈالر تھا اور کل ملکیت کو بڑھا کر 845,050 بٹ کوائن کر دیا۔ لیکن اگلے دو رپورٹنگ دوران اسٹریٹجی نے مزید بٹ کوائن نہیں خریدے۔ اس کے بجائے، اسٹریٹجی نے STRC پریفرڈ اسٹاک کی $176.3 ملین کی واپسی کی، ڈیجیٹل کریڈٹ کی واپسی کی اجازت $1 بلین سے بڑھا کر $2 بلین کر دی، اور اگلے ہفتے STRC کی واپسی پر مزید $139.3 ملین خرچ کیے۔
یہ تبدیلی اہم ہے۔ اب حکمت عملی ایک کمپنی کی طرح کم اور کم ایسے کام کر رہی ہے جس کا ایک طرفہ حکم بٹ کوائن خریدنے کا ہے، بلکہ ایک بٹ کوائن فوکسڈ سرمایہ الائocator کی طرح جو فیصلہ کر رہی ہے کہ اگلے ڈالر کو BTC، لیکویڈٹی، عام شیئرز یا ترجیحی سیکورٹیز میں سے کس میں خرچ کیا جائے۔
کیوں اسٹریٹجی کا بٹ کوائن MSTR سے زیادہ قیمتی ہو سکتا ہے؟
ایک عام غلطی یہ ہے کہ اسٹریٹجی کے 60 ارب ڈالر سے زائد بٹ کوائن ریزرو کا موازنہ اس کے عام شیئرز کے مارکیٹ کیپٹلائزیشن سے کیا جاتا ہے اور یہ نتیجہ نکالا جاتا ہے کہ MSTR کو اس کے مالکانہ بٹ کوائن کے مقابلے میں ڈسکاؤنٹ پر ٹریڈ کیا جا رہا ہے۔
مسئلہ یہ ہے کہ MSTR کے عام شیئر ہولڈرز کیپٹل سٹرکچر کے سب سے اوپر نہیں بیٹھتے۔ اسٹریٹجی کے پاس اربوں امریکی ڈالر کا قرض اور کئی قسم کے ترجیحی شیئرز ہیں جو عام شیئرز سے اول ترجیح رکھتے ہیں۔ اگست 10 کے ایک سناپ شاٹ میں، اسٹریٹجی نے تقریباً 6.75 ارب ڈالر کا قرض اور 15.24 ارب ڈالر کے ترجیحی شیئرز کے ساتھ اپنے بٹ کوائن اور ڈالر کے رزروز کا اعلان کیا۔ اسٹریٹجی صاف طور پر MSTR کو کمپنی کا باقیاتی ایکوٹی بتا رہی ہے اور عام شیئر ہولڈرز کو ان سینئر دعووں کے پیچھے رکھنے کا خبردار کرتی ہے۔
MSTR کے لیے mNAV کا کیا مطلب ہے؟
اسٹریٹجی ایک مکمل میٹرک استعمال کرتی ہے جسے mNAV کہا جاتا ہے، جو MSTR کی مارکیٹ ویلیویشن کو مخصوص سینئر دعوؤں کے بعد فی شیئر نیٹ بٹ کوائن ویلیو سے موازنہ کرتا ہے۔ یہ روایتی فنڈ NAV نہیں ہے اور نہ ہی یہ لیکویڈیشن ویلیو ہے۔ اسٹریٹجی کے اپنے مواد میں کہا گیا ہے کہ پریمیم اس کے سرمایہ بازار فرینچائز، سافٹ ویئر، برانڈ، لیکویڈٹی، آپشنالٹی اور سرمایہ کاروں کی توقعات کو ظاہر کر سکتا ہے—اور یہ پریمیم غائب ہو سکتا ہے یا منفی ہو سکتا ہے۔
یہ فرق اہم ہے۔ ایک سرخی جیسے “استراتجی کے پاس بٹ کوائن کی $64 ارب کی ملکیت ہے لیکن اس کی صرف $50 ارب کی مارکیٹ کیپ ہے” عام شیئرز کی قیمت میں کمی کا ثبوت نہیں ہے، کیونکہ یہ قرض، ترجیحی دعوے، مستقبل کے فنانسنگ اخراجات، دیگر ذمہ داریاں اور ڈائلوشن کو نظرانداز کرتا ہے۔
MSTR کیوں زیادہ حرکت کرتا ہے جبکہ بٹ کوائن نہیں؟
MSTR کو اکثر ایک لیوریجڈ بٹ کوائن پروکسی کے طور پر بیان کیا جاتا ہے، لیکن اسٹریٹجی خود اس بات کی ہدایت کرتی ہے کہ یہ ایک سپاٹ بٹ کوائن ETF نہیں ہے۔ MSTR کے شیئر ہولڈرز کے پاس مخصوص بٹ کوائن پر کوئی ب без تھا نہیں ہے، اور شیئر کا ریٹو بٹ کوائن سے قابلِ ذکر طور پر الگ ہو سکتا ہے، جس کی وجوہات قرض، ترجیحی تقسیم، شیئر جاری کرنا، سافٹ ویئر کی کارکردگی، سرمایہ کاری مارکیٹ کی صورتحال اور mNAV میں تبدیلیاں ہیں۔
سپتمبر 15 کے سیشن نے یہ نکتہ واضح کر دیا۔ جب کرپٹو مارکیٹس نے ریگولیٹری عدم یقین اور مشکل میکرو ماحول کے رد عمل میں بٹ کوائن کو تقریباً 76,000 ڈالر کی طرف گرنے دیا، تو MSTR میں 5.36% کی کمی آئی۔ سینیٹ کی CLARITY ایکٹ کو آگے بڑھانے میں ناکامی کے بعد کرپٹو سے منسلک اسٹاکس عام طور پر کمزور رہے، جس میں Coinbase بھی تیزی سے گر گئی۔
لیکن کوئی مستقل ضربی جیسے “MSTR، بٹ کوائن سے دوگنا زیادہ حرکت کرتا ہے” نہیں ہے۔ جب بٹ کوائن بڑھتا ہے جبکہ mNAV بڑھتا ہے اور فنانسنگ کی شرائط بہتر ہوتی ہیں، تو MSTR کافی زیادہ بہتر پرفارم کر سکتا ہے۔ اگر بٹ کوائن گرتا ہے جبکہ بازار اسی وقت اسٹریٹجی کے سرمایہ ساخت کو دیا گیا پریمیم کم کر رہا ہے، تو اس شیئر کا پرفارمنس BTC سے کم ہو سکتا ہے۔ یہ ریفلیکسیوٹی دونوں طرف کام کرتی ہے۔
فرڈ کی تطبیق کیوں اہم ہے — اور یہ کیوں غلط فہمی پیدا کر سکتی ہے
فرڈ اور حکمت عملی کاروبار کے لحاظ سے تقریباً اکسپری ہیں، جس کی وجہ سے یہ تقابل توجہ کا مرکز بن گیا۔
| حکمت عملی | فورڈ |
| بٹ کوائن خزانہ، سرمایہ کاری بازار اور سافٹ ویئر | 글로벌 خودرو سازی اور فنانس |
| قدرت بٹ کوائن کے لحاظ سے بہت حساس ہے | گاڑیوں کی مانگ، مارجن اور اعتماد سے منسلک قیمت |
| نسبتاً کم اثاثوں والی آپریٹنگ کاروبار | سرمایہ کش تیاری کا نیٹ ورک |
| BTC کے اردگرد پیچیدہ ترجیحی/قرضہ ساخت | سنتی مصنوعی اور فنانسی بیلنس شیٹ |
| اعلیٰ اسٹاک مارکیٹ ریفلیکسیوٹی | سائیکلک آپریٹنگ کمپنی کی قیمت گزاری |
فورڈ کے پاس اس کی حالیہ تنظیمی فائل کے مطابق تقریباً 3.99 ارب شیئرز موجود تھے، جبکہ اس کا مالی انجن وہیکل تیاری، فورڈ کریڈٹ، فیکٹریاں، سپلائی چین اور عالمی تقسیم پر مشتمل ہے۔ دوسری طرف، اسٹریٹجی نے اپنی مالی شناخت کو بٹ کوائن ریزروز اور سکورٹیز جاری کرنے کے ارد گرد تعمیر کیا ہے۔
اس لیے کہہ دینا کہ اسٹریٹجی کا مارکیٹ کیپ مختصر عرصے تک زیادہ تھا، اس کا مطلب یہ نہیں کہ اسٹریٹجی نے آمدنی، ملازمین، پیداواری صلاحیت یا فزیکل اثاثوں کے لحاظ سے ایک بڑی کمپنی بن گئی۔ مارکیٹ کیپٹلائزیشن عام شیئرز کی ایکوٹی مارکیٹ کی قیمت کا تقاضا کرتی ہے۔ جو کراس اوور دکھاتا ہے وہ یہ ہے کہ سرمایہ کاروں نے مختصر عرصے تک مستقبل کی معاشی قیمت پر دو بالکل مختلف دعوؤں کو تقریباً برابر عام ایکوٹی قیمتیں دینے کو تیار ہونا ظاہر کیا۔
MSTR کے لیے وقت کیوں اہم ہے
یہ اہم لمحہ ایک غیر معمولی وقت پر آیا کیونکہ 15 ستمبر ایک عام کرپٹو خوشی کا جلسہ نہیں تھا۔ بٹ کوائن گرا، اسٹریٹجی 5 فیصد سے زیادہ گر گئی، اور امریکی سینیٹ نے CLARITY Act کو آگے نہیں بڑھایا۔ اسی دوران، مارکٹس فیڈرل ریزرو کے فیصلے کے لیے تیار ہو رہے تھے اور 10 سالہ خزانہ کا فائدہ 5 فیصد سے زیادہ ہو گیا، جو 2007 کے بعد پہلی بار تھا۔
اس کا مطلب ہے کہ MSTR کو مخصوص کرپٹو خطرات اور میکرو مالیاتی خطرات دونوں کا سامنا تھا۔ تنظیمی عدم یقین بٹ کوائن سے متعلق کمپنیوں پر بوجھ ڈال سکتا ہے، جبکہ خزانہ کے فائدہ شرح میں اضافہ سپیکولیٹو اثاثوں کے مواقع کی لاگت بڑھاتا ہے اور سرمایہ کاری بازاروں میں فنانس کے رکاوٹیں بڑھاتا ہے۔ خاص طور پر اس حکمت عملی کے لیے، بلند شرحِ سود دونوں طرح سے اہم ہو سکتی ہے: وہ بٹ کوائن اور خطرہ پذیری پر دباؤ ڈال سکتی ہے جبکہ کمپنی کے پسندیدہ اور قرضہ سکورٹیز پر انvestors کی مانگ والی قیمت کو بھی متاثر کرتی ہے۔
اس لیے مختصر فورڈ کراس اوور صرف اس لیے نہیں ہوا کہ بٹ کوائن میں اضافہ ہوا اور سپیکولیٹو جوش اپنی چوٹی پر تھا۔ یہ اس لیے ہوا کہ اسٹریٹجی کی قیمت پہلے ہی فورڈ کے ایک وسیع علاقے میں چلی گئی تھی، جس کے بعد ایک مشکل رک جانے والے سیشن نے MSTR کو دوبارہ نیچے دھکیل دیا۔
کاروباری بٹ کوائن خزانہ کے لیے اس کا کیا مطلب ہے؟
اسٹریٹجی نے یہ ثابت کر دیا ہے کہ کاروباری بٹ کوائن کی اسٹریٹجی صرف زائد نقدی کو بٹ کوائن میں ڈالنے سے کہیں زیادہ ترقی کر سکتی ہے۔ اس کا ماڈل اب ایک ریزرو ایسٹ، عوامی ایکوٹی، قرض، مسلسل ترجیحی سکیورٹیز، مخصوص لکویڈٹی اور فعال سرمایہ تقسیم کو ملا کر چل رہا ہے۔ اسٹریٹجی کا اگست کا سرمایہ کار پریزنٹیشن کمپنی کو اس طرح بیان کرتا ہے کہ وہ سکیل، لکویڈٹی اور متعدد فنانسنگ چینلز تک رسائی کا استعمال کرکے وقت کے ساتھ فرد شیئر پر بٹ کوائن کی تھلے بڑھانے کے لیے کوشش کر رہی ہے۔
اس کا مطلب یہ نہیں کہ دوسری کمپنیاں اس حکمت عملی کو آسانی سے دہرا سکتی ہیں۔ حکمت عملی غیر معمولی طور پر گہرے اسٹاک اور آپشن لکویڈٹی، بڑے موجودہ بٹ کوائن ریزرو، سالوں کے عوامی مارکیٹ فنانسنگ تجربے اور ایک ایسے سرمایہ کار بنیاد کا فائدہ اٹھاتی ہے جو MSTR کو بٹ کوائن سے منسلک سیکورٹی کے طور پر پہلے سے سمجھتی ہے۔ چھوٹی خزانہ کمپنیاں بہت زیادہ فنانسنگ لاگت، پتلا لکویڈٹی اور مطلوبہ شرائط پر ترجیحی سیکورٹیز جاری کرنے کی کم صلاحیت کا سامنا کر سکتی ہیں۔
اس لحاظ سے زیادہ وسیع سبق یہ نہیں کہ ہر کاروباری خزانہ کو اسٹریٹجی کا نمونہ بنانا چاہیے۔ بلکہ یہ ہے کہ عوامی سرمایہ کاری کے مارکیٹس نے اب ایک ایسے کاروباری ماڈل کو فنڈ کرنے کی تیاری دکھائی ہے جس میں بٹ کوائن خزانہ کا انتظام خود کمپنی کے مالی فرینچائز کا ایک بڑا حصہ بن جاتا ہے۔
ایم ایس ٹی آر کے سرمایہ کار اگلے کیا دیکھیں؟
پہلا متغیر خود بٹ کوائن ہے۔ اسٹریٹجی کی اوسط خریداری قیمت 75,412 ڈالر فی BTC ہے، جس سے حالیہ مارکیٹ پرائس کمپنی کے مجموعی لاگت بنیاد کے قریب غیر معمولی طور پر قریب ہیں۔ اس سطح سے مسلسل اوپر کی طرف حرکت اس کے ریزرو کی قیمت بڑھائے گی، جبکہ اس سطح سے بڑی کمی دوبارہ اس پوزیشن کا بڑا حصہ غیر عملی نقصان میں ڈال دے گی۔
لیکن صرف بٹ کوائن کی قیمت کافی نہیں ہے۔ سرمایہ کاروں کو یہ بھی دیکھنا ہوگا کہ کیا اسٹریٹجی بڑے پیمانے پر بٹ کوائن خریدنے کا عمل دوبارہ شروع کرتی ہے، کیا یہ STRC یا دیگر ترجیحی سیکورٹیز کو واپس لینا جاری رکھتی ہے، اس کتنی عام شیئرز ATM پروگرامز کے ذریعے جاری کرتی ہے، اور کیا اس کا ڈالر ریزرو ترجیحی تقسیم اور قرضہ ب проц کے لیے کافی رہتا ہے۔ ستمبر کے آغاز تک، کمپنی نے $5.10 بلین ڈالر ریزرو کی رپورٹ کی، جبکہ اس کا سرمایہ فریم ورک واضح طور پر نسبتی قیمت اور مائعات کی ضرورت کے مطابق جاری کرنا، خریداری اور منتخب بٹ کوائن مونٹائزیشن کی اجازت دیتا ہے۔
لمبے مدتی ٹیسٹ آسان لیکن مشکل ہے: کیا اسٹریٹجی فنانسنگ کے اخراجات، ڈیلوشن اور سینئر دعووں کے مقابلے میں عام شیئر کے لحاظ سے بٹ کوائن سے منسلک قیمت کو تیزی سے بڑھا سکتی ہے؟ یہ سوال اس بات سے بہت زیادہ اہم ہے کہ کیا MSTR کسی خاص ٹریڈنگ دن فورڈ سے اوپر ہے۔
🔥 خبروں سے آگے: کوکائن 5.0 آپ کے لیے کیا سمجھتا ہے
مارکیٹ کی خبریں تیزی سے تبدیل ہوتی ہیں — لیکن آپ اس پر کہاں اقدام کرتے ہیں، اس کا بھی اتنا ہی اہمیت ہے۔ اس اکتوبر میں، کوکائن کوکائن 5.0 لانچ کرے گا، جس سے کوکائن ایک نئے سرے سے تعمیر شدہ پلیٹ فارم میں تبدیل ہو جائے گا۔ آپ کے لیے حقیقت میں کیا چینج ہو رہا ہے:
-
ہر چیز کے لیے ایک اکاؤنٹ۔ پرانے پلیٹ فارمز آپ کے پیسے کو الگ الگ "اسپاٹ"، "مارجن"، اور "فیوچرز" اکاؤنٹس میں تقسیم کرتے تھے اور آپ سے یہ سمجھنے کی توقع کرتے تھے۔ KuCoin 5.0 کا یونیفائیڈ اکاؤنٹ اس مسئلے کو مکمل طور پر ختم کر دیتا ہے — ایک بار ڈپازٹ کریں، اور سب کچھ آسانی سے دستیاب ہو جائے گا۔
-
اسٹاکس، انڈیسز، اور کمودیٹیز۔ KuCoin 5.0 کرپٹو کے باہر عالمی مارکیٹس میں توسیع کرتا ہے۔ جب کرپٹو پہلے کی طرح چلتا ہے اور ایکویٹیز میں اضافہ ہوتا ہے (یا اس کے برعکس)، تو آپ فیاٹ ریلز کے لیے بروکریج اکاؤنٹ کھولنے اور دنوں کا انتظار کرنے کے بجائے منٹوں میں تبدیلی کر سکتے ہیں۔
-
حقیقی دنیا کے اثاثے (RWA)۔ روایتی اثاثوں جیسے کہ کمودیٹیز کے ٹوکنائزڈ ایکسپوژر، آپ کے کریپٹو اکاؤنٹ کے اندر۔ عالمی فنانس کا ایک سب سے تیزی سے بڑھ رہا شعبہ اب صرف اداروں کے لیے محدود نہیں — آپ اس تک اپنے اسی بیلنس سے رسائی حاصل کرتے ہیں جس کا استعمال آپ ٹریڈنگ کے لیے کرتے ہیں۔
-
سیکھتے ہوئے کمائیں۔ ٹریڈ کرنے کے لیے تیار نہیں؟ KCUSD آپ کے اسٹیبل کوائن کو روزانہ خودکار منافع بڑھانے والی سود فراہم کرتا ہے۔ 4% منافع کے ساتھ اپنی بے کار ڈپازٹ کو کام پر لگانے کا سب سے کم تنش والے طریقہ۔
-
ایک آسان زبان میں AI اسسٹنٹ۔ سوالات پوچھیں، مارکیٹ کا حوالہ حاصل کریں، اور جو کچھ دیکھ رہے ہیں اسے سمجھیں — پلیٹ فارم میں ہی بنایا گیا، کوئی جargon درکار نہیں۔
-
ایک ایسا ایپ جو دباؤ نہ ڈالے۔ تیز، صاف اور مسلسل — پہلے ٹیپ سے ہی آسان، ٹیوٹوریل کے بعد نہیں۔
-
محفوظیت جسے آپ چیک کر سکتے ہیں، صرف اعتماد نہیں کر سکتے۔ ایک MiCAR لائسنس یافتہ یورپی ادارہ، Proof of Reserves جسے آپ خود تصدیق کر سکتے ہیں، اور بین الاقوامی طور پر سرٹیفائیڈ سیکورٹی (SOC 2 Type II، ISO 27001:2022)۔
کچھ منٹوں میں اپنا اکاؤنٹ بنائیں — اور اس پلیٹ فارم پر شروع کریں جو کریپٹو کے مستقبل کے لیے بنایا گیا ہے، نہ کہ اس کے گذشتہ کے لیے۔
نتیجہ
فارڈ کی مارکیٹ ویلیو کو عارضی طور پر پار کرنا بہتر ہے کہ اسے ایک علامتی ایوان سمجھا جائے، نہ کہ ایک مستقل کاروباری درجہ بندی۔ دونوں کمپنیاں مکمل طور پر مختلف کاروبار چلاتی ہیں، اور ان کی مارکیٹ کیپٹلائزیشن اپنے شیئرز کے حرکت کے ساتھ جلدی سے ایک دوسرے کے مقام پر بدل سکتی ہے۔
اس واقعے کو اہمیت دیتے ہوئے اس بات کو دیکھا جاتا ہے کہ یہ سٹریٹجی کے ترقی کے بارے میں کیا کہتا ہے۔ بٹ کوائن اب صرف کمپنی کے بیلنس شیٹ پر بیٹھا ہوا ایک اثاثہ نہیں رہا۔ اس نے عام ملکیت، ترجیحی سکیورٹیز، قرض، نقدی محفوظات اور فعال سرمایہ تقسیم کے ساتھ ایک وسیع تر سرمایہ بازار کی سٹریٹجی کی بنیاد بن لی ہے۔
جب بٹ کوائن اچھی کارکردگی دکھائے اور فنانسنگ موزوں رہے، تو یہ ساخت قیمت میں اضافہ کرسکتی ہے۔ اسی طرح، جب BTC گرے، فنانسنگ مہنگا ہوجائے یا MSTR کا قیمتی پریمیم کم ہوجائے، تو یہ نقصان بھی بڑھاسکتی ہے۔
اس لیے بڑی کہانی یہ نہیں کہ کل اسٹریٹجی فورڈ سے زیادہ قیمتی رہے گی یا نہیں۔ بلکہ یہ ہے کہ وال اسٹریٹ کیا جاری رکھے گی ایک عوامی کمپنی کو انعام دینا جس کا مرکزی مالی انجن بٹ کوائن پر بنایا گیا ہے۔
اکثر پوچھے جانے والے سوالات
کیوں مختلف ویب سائٹس سٹریٹجی کے لیے مختلف مارکیٹ کیپ دکھاتی ہیں؟
اسٹریٹجی عام طور پر ایٹ-دی-مارکیٹ پروگرامز کے ذریعے شیئر جاری کرتی ہے، جس کا مطلب ہے کہ تیسری پارٹی ڈیٹا بیسز مختلف یا قدیم شیئرز آؤٹسٹینڈنگ کے اعداد و شمار استعمال کر سکتی ہیں۔ اسٹریٹجی مختلف قیمت گذاری کے مقاصد کے لیے بنیادی اور مکمل مخفف شیئر کاؤنٹس رپورٹ کرتی ہے، اس لیے مارکیٹ کیپ کے اندازے طریقہ کار اور اپڈیٹ کے وقت کے لحاظ سے مختلف ہو سکتے ہیں۔
کیا اسٹریٹجی کے پاس بٹ کوائن کی مقدار پر کوئی حد ہے؟
بٹ کوائن کے پروٹوکول میں کاروباری ملکیت کی حد نہیں ہے۔ مزید BTC حاصل کرنے کی حکمت عملی کی عملی صلاحیت بجائے اس کے، فنانسنگ کی دستیابی، کاروباری پالیسیاں، سکیورٹیز مارکیٹ کی صورتحال، لکویڈٹی کی ضروریات اور مینجمنٹ کے سرمایہ کی تفویض کے فیصلوں پر منحصر ہے۔
کیا اسٹریٹجی اپنا بٹ کوائن فروخت کر سکتی ہے؟
ہاں۔ اسٹریٹجی کا موجودہ سرمایہ کاری فریم ورک، مائعیت کی حمایت، الزامات کا ادا کرنا یا منظور شدہ سیکورٹی ریڈمپشن کی فنانس کے مقاصد کے لیے انتخابی بٹ کوائن کی مالیت حاصل کرنے کی اجازت دیتا ہے۔ تاہم، کمپنی اب بھی بٹ کوائن کی لمبے مدتی ایکسپوژر کو اپنے خزانہ کی اسٹریٹجی کا مرکزی حصہ قرار دے رہی ہے۔
اسٹریٹجی کا USD ریزرو کیا ہے؟
یو ایس ڈی ریزرو ایک مخصوص ڈالر کی مائعیت کا خزانہ ہے جو بنیادی طور پر ترجیحی شیئرز کے مالیات اور قرضوں کے سود کی حمایت کے لیے ہے۔ سٹریٹجی نے ستمبر کے شروع میں 5.10 ارب یو ایس ڈی ریزرو کی رپورٹ کی، جو وسیع خزانہ اور سرمایہ کی مدیریت کے استعمال کے لیے دستیاب دیگر یو ایس ڈی نقد رقم سے الگ ہے۔
کیا فورڈ کو عارضی طور پر پار کرنا MSTR کی انڈیکس ممبر شپ کو متاثر کرتا ہے؟
نہیں۔ بارش کی قیمت میں دوسری کمپنی کو پاس کرنا خودبخود اسٹریٹجی کو کسی بڑے انڈیکس میں شامل کرتا ہے، اسے نکال دیتا ہے یا اس کا وزن تبدیل کرتا ہے۔ انڈیکس فراہم کنندگان اپنے اپنے اہلیت کے قواعد، فلوٹ ایڈجسٹڈ مارکیٹ کیپٹلائزیشن، ریبالنسنگ شیڈول اور دیگر معیارات کا استعمال کرتے ہیں جب ممبران کا تعین کرتے ہیں۔
Disclaimer: یہ آرٹیکل صرف معلوماتی مقاصد کے لیے ہے اور یہ سرمایہ کاری کی تجویز نہیں ہے۔ کرپٹو اثاثے بہت زیادہ اتار چڑھاؤ والے ہو سکتے ہیں، اور بازار کی صورتحال، ٹوکن کی مائعات اور پراجیکٹ کے ترقیات تیزی سے تبدیل ہو سکتی ہیں۔ پڑھنے والوں کو مالی فیصلوں سے پہلے اپنی تحقیق کرنا چاہیے اور اپنی خطرہ برداشت کرنے کی صلاحیت کا جائزہ لینا چاہیے۔
ڈس کلیمر: یہ صفحہ آپ کی سہولت کے لیے AI ٹیکنالوجی کا استعمال کرتے ہوئے ترجمہ کیا گیا ہے۔ سب سے درست معلومات کے لیے، اصل انگلش ورژن سے رجوع کریں۔