

Які акції американських банків вигодовують, якщо відсоткові ставки залишаться обмежувальними?
Вступ
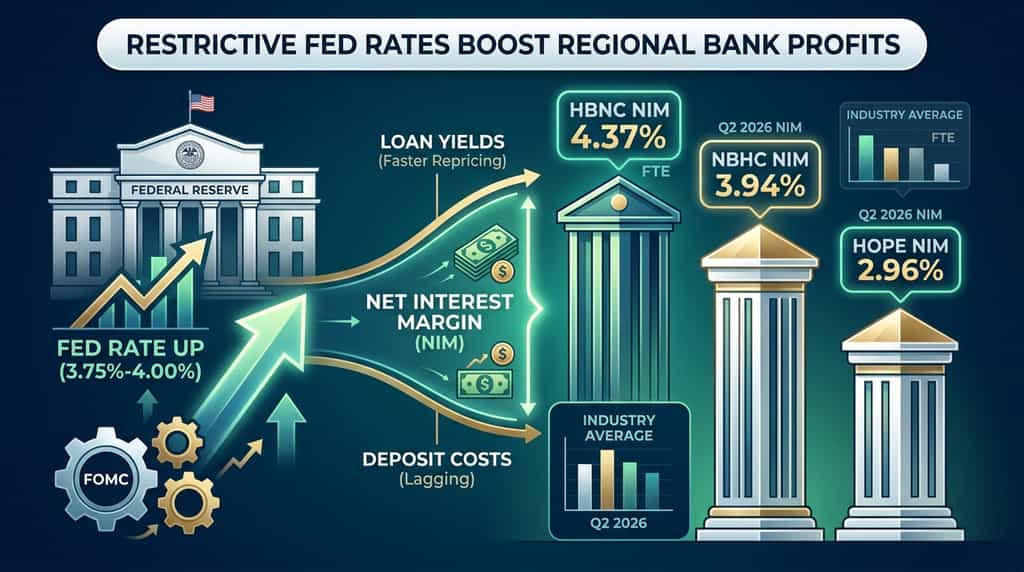
Чи зможуть банки заробляти гроші, якщо Федеральна резервна система зберігатиме жорстку політику? Так — кредитори з міцними депозитними франшизами та швидким перез цінуванням кредитів можуть збільшити чистий відсотковий дохід, коли відсоткові ставки залишаються обмежувальними. За даними Федеральної резервної системи, ФОМК підвищив цільовий діапазон федеральних фондів на 25 базисних пунктів до 3,75%–4,00% 16 вересня 2026 року.
У цій структурі виділяються три біржові спільноти та регіональні банки: Horizon Bancorp (HBNC), National Bank Holdings (NBHC) та Hope Bancorp (HOPE). Кожен з них показав маржу за другий квартал 2026 року, яка вже знаходиться на рівні або вище середньої галузевої маржі, повідомленої FDIC.
Ця стаття пояснює, як обмежені ставки впливають на прибуток банків, чому ці три назви розташовані інакше від середнього показника галузі, і які ризики залишаються з іншого боку політики «вищих ставок довше».
Як допомагають американським банкам обмежувальні процентні ставки?
Обмежувальна політика допомагає банкам, коли дохідність активів перез цінується швидше, ніж вартість депозитів, що розширює чисту процентну маржу (NIM). NIM — це чистий процентний дохід, поділений на середні прибуткові активи. Це основний двигун прибутку для більшості американських комерційних банків.
Згідно з щоквартальним звітом FDIC за другий квартал 2026 року, чиста процентна маржа галузі зросла на 1 базисний пункт порівняно з попереднім кварталом до 3,32%, а чиста процентна маржа спільнотних банків зросла на 10 базисних пунктів до 3,81%. Той самий звіт показує, що чистий процентний дохід усіх інституцій, застрахованих FDIC, збільшився на 5,3 млрд доларів США, або на 2,8%, порівняно з першим кварталом.
Заява FOMC від 16 вересня 2026 року зазначила, що інфляція залишається високою, а підвищення ставки «сприятиме швидшому поверненню до цілі Комітету у 2 відсотки». Медіанні проекції SEP встановили рівень федеральної облікової ставки на кінець 2026 року на рівні 4,1%. Такий шлях тримає політику вище довгострокової ставки і зберігає високий рівень короткострокових оптових та позикових дохідностей.
Банки отримують найбільше, коли виконуються три умови одночасно:
-
Велика частка позик перезапускається або надається за поточними ринковими ставками.
-
Витрати на депозит відстають через перевірку відносин, баланси без відсотків або дисципліноване ціноутворення.
-
Втрати за кредитами залишаються обмеженими, тому зростання NII не компенсується резервами.
Спільнотні банки вже демонструють цю закономірність. FDIC зазначила, що у другому кварталі дохідність активів спільнотних банків зросла, а витрати на фінансування знизились, що призвело до зростання NIM на 10 базисних пунктів. Це той самий механізм, який може зберігатися, якщо ставки залишаться обмежувальними.
Чому деякі американські банки отримують більше, ніж інші, якщо ставки залишаються високими?
Банки з активно-чутливими балансами та стійкими, менш витратними депозитами отримують більшу вигоду порівняно зі своїми колегами, що фінансуються на ринку позичок. Чутливість до активів означає, що кредити та цінні папери перезцінюються швидше, ніж зобов’язання, коли політична ставка залишається високою або знову зростає.
Середні показники галузі приховують цю різницю. Дані FDIC показують, що NIM усіх банків у другому кварталі 2026 року становив 3,32%, тоді як комунальні банки показали 3,81%. Ця різниця свідчить про те, що менші, орієнтовані на стосунки фінансові установи можуть отримувати більший дохід за тих самих процентних умов.
Співвідношення фінансування має таке ж значення, як і співвідношення позик. Безпроцентні депозити не перезцінуються, коли ФРС зберігає або підвищує ставки. Процентні депозити перезцінюються, але швидкість залежить від конкуренції та лояльності клієнтів. Банки, які збільшили комерційні та промислові (C&I) позики, зберігаючи витрати на депозити, можуть перетворити обмежувальну політичну траєкторію на більший NII, навіть якщо загальний ріст позик становить лише середні однозначні цифри.
Якість кредитів залишається відсотком. За даними FDIC, чисті відписання кредитів у галузі становили 0,58% за першу половину 2026 року, а рентабельність активів за другий квартал 2026 року — 1,37%. Ці показники свідчать про прибутковість, але не є гарантією. Більш гостре сповільнення у сфері комерційної нерухомості чи C&I призведе до збільшення резервів і зменшить перевагу від вищих ставок.
Які 3 акції американських банків можуть вигодувати, якщо ставки залишаться обмежувальними?
Horizon Bancorp, National Bank Holdings та Hope Bancorp — це три біржові банки, чиї результати за другий квартал 2026 року вже показують розширення маржі або ще високий NIM порівняно з середнім показником галузі.
Вони не є єдиними назвами, що підходять для екрану «вищий довше». Вони є корисними випадками для вивчення, оскільки кожен з них опублікував недавні матеріали з доходами SEC з детальними даними про NIM, вартість депозитів та дохідність кредитів.
|
Банк
|
Тікер
|
Q2 2026 NIM
|
Промисловий NIM (FDIC Q2 2026)
|
Ключовий драйвер Q2 2026
|
|
Horizon Bancorp
|
HBNC
|
4,37% FTE
|
3,32%
|
Доходність кредитів зросла на 9 базисних пунктів, у порівнянні зі зростанням вартості зобов’язань на 4 базисних пункти
|
|
Національний банк холдингів
|
NBHC
|
3,94% FTE
|
3,32%
|
Вартість депозиту — 1,93%; все ще вище за галузевий NIM
|
|
Hope Bancorp
|
HOPE
|
2,96%
|
3,32%
|
NIM зростав на 6 бп квартал до кварталу та на 27 бп рік до року завдяки зниженню витрат на фінансування
|
Джерела: звіти про результати другого кварталу 2026 року компаній, подані до SEC; Щоквартальний звіт про банківську діяльність FDIC, другий квартал 2026 року.
Чому Horizon Bancorp (HBNC) може вигодувати?
Horizon Bancorp вже отримує NIM значно вищий за середній показник галузі, і ця маржа знову зросла у другому кварталі 2026 року. Згідно зі звітом про фінансові результати за 22 липня 2026 року, поданим до SEC, NIM у розрахунку на повністю оподатковувану еквівалентну основу зросла до 4,37% з 4,29% у першому кварталі та з 3,23% роком раніше. Чистий відсотковий дохід склав 63,5 мільйона доларів США, що на 14,7% більше, ніж у кварталі року тому.
Керівництво звело зростання NIM на 8 базисних пунктів послідовно до ціноутворення по кредитам і депозитам, а також до зниження середніх касових залишків. Середня ставка по кредитам зросла на 9 базисних пунктів, а витрати на процентні зобов’язання — на 4 базисних пункти. Цей спред є класичним активно-чутливим відгуком на ще стримуючий режим ставок.
Horizon — це комерційний і роздрібний банк Середнього Заходу, що зосереджений на Індіані та Мічигані. Його річна норма прибутку на середню власну готівкову власність за Q2 2026 становила 18,05%, а власна готівкова власність до тангенційних активів — 8,81%. Резерв на втрати від кредитів становив 1,05% від кредитів, утримуваних для інвестування, на 30 червня 2026 року. Ці капітальні та резервні показники мають значення, якщо обмежувальні ставки сповільнить позичальників у майбутньому.
Ризик полягає у відновленні витрат на фінансування. Якщо конкуренція за депозити посилюється після ще одного підвищення ставок ФРС, зростання витрат на зобов’язання на 4 базисних пункти, спостережене у другому кварталі, може прискоритися. Прогноз Horizon передбачав зростання кредитів і депозитів на рівні середніх однозначних показників у 2026 році, тому обсяги не зможуть повністю компенсувати різке зростання витрат на фінансування.
Чому може вигодувати National Bank Holdings (NBHC)?
National Bank Holdings все ще має NIM значно вищий за середній показник галузі FDIC, навіть після зниження на 12 базисних пунктів. Згідно з результатами другого кварталу 2026 року, FTE NIM становив 3,94% порівняно з 4,06% у першому кварталі та 3,95% у кварталі року тому. FTE чистий процентний дохід збільшився до 111,5 мільйона доларів США. Витрати на депозити покращилися на 1 базисний пункт до 1,93%.
Послідовне зниження NIM відбулося через зниження дохідності активів після незвичайно високого доходу від комісій за кредити у першому кварталі — не через зрушення процентної різниці. За першу половину 2026 року FTE NIM становив 4,00%, що на 6 базисних пунктів вище, ніж за першу половину 2025 року. Порівняння за першу половину року є більш релевантним сигналом, якщо політика залишатиметься обмежувальною до кінця року.
NBHC повідомила рекордні квартальні видання кредитів на $926,9 мільйона та річний темп зростання кредитів на 10% з початку року. Очищений чистий прибуток склав $35,3 мільйона, або $0,78 на розведену акцію. Очищена рентабельність середньої вартості звичайного капіталу становила 12,71%. Ці показники свідчать, що банк може збільшувати активи, що приносять дохід, зберігаючи витрати на депозити близькими до 1,9%.
Ризик полягає у стисненні дохідності нових кредитів, якщо попит на кредити знизиться. Дохідність активів у другому кварталі знизилася, і будь-який подальший зсув у бік активів з нижчою дохідністю зменшить FTE NIM на 3,94%, навіть якщо ФРС збереже ставку коштів на рівні 3,75%–4,00%.
Чому Hope Bancorp (HOPE) може вигодувати?
Hope Bancorp — це випадок відновлення: NIM все ще нижчий за середній показник галузі, але зростає через зниження витрат на фінансування. Згідно зі звітом про фінансові результати за 27 липня 2026 року, NIM зрос до 2,96% з 2,90% у першому кварталі та з 2,69% роком раніше. Чистий відсотковий дохід склав 129,0 мільйона доларів США, що на 4% більше, ніж у попередньому кварталі, і на 10% більше, ніж роком раніше. Чистий прибуток становив 33,0 мільйона доларів США, що на 12% більше, ніж у попередньому кварталі.
Дохідність кредитів становила 5,73%, що на 4 базисних пункти більше, ніж попередній період. Вартість депозитів з відсотками становила 3,31%, що на 6 базисних пунктів менше, ніж попередній період, і на 46 базисних пунктів менше, ніж рік тому. Керівництво зазначило, що зниження вартості депозитів рік до року відображає раніші зниження ставок федеральних фондів, а також зниження вартості депозитів через придбання Territorial Bancorp, яке було завершено 2 квітня 2025 року.
Якщо політика залишиться обмежувальною або знову підніметься, залишкове переоцінювання CD та кредитів Hope все ще може підняти NIM з низької бази. Показник NIM у червні 2026 року — 2,98% і ставка депозитів на кінець червня — 2,58% свідчать про внутріквартальну динаміку. Загальні активи на 30 червня 2026 року становили близько $19,0 млрд, кредити — $14,9 млрд, а депозити — $15,9 млрд.
Ризик полягає у концентрації комерційної нерухомості та ще низькому NIM підгалузі. Маржа 2,96% залишає менше буферу, ніж 4,37% у Horizon, якщо витрати на кредити зростуть. Витрати, пов’язані з мерджером, та будь-які затримки у майбутньому придбанні комерційного банківського підрозділу SMBC MANUBANK також додають ризик виконання.
Які ризики залишаються, якщо обмежувальні ставки триватимуть довше?
Втрати від кредитів, конкуренція за депозити та переоцінка портфеля цінних паперів можуть знищити зростання NIM. Обмежувальна політика підвищує витрати позичальників на погашення боргу. Цей тиск першим проявляється в комерційній нерухомості та лівереджованих кредитах C&I.
Дані FDIC все ще виглядають порядно. Чисті відписи від кредитів у галузі становили 0,58% за першу половину 2026 року, а неплатіжеспроможні активи та інша нерухомість у власності становили 0,52% активів. Ці коефіцієнти можуть швидко змінюватися, якщо рівень безробіття зросте з 4,1% у SEP за вересень 2026 року.
Депозитні бети — це другий ризик. NIM співпраці зі спільнотою зросла у другому кварталі через зниження витрат на фінансування. Ще одне підвищення на 25 базисних пунктів, яке медіана SEP у вересні передбачає як можливу до кінця 2026 року, може це змінити. Першими це відчувають банки, які опираються на термінові депозити.
Третій ризик — це тривалість. Банки, які тримають великий портфель цінних паперів, що доступні для продажу, можуть стикнутися з тиском на AOCI, якщо дохідність 10-річних облігацій залишиться на рівні останніх значень. Це не впливає безпосередньо на NIM, але може обмежити капітал і викуп акцій.
Жодна з трьох акцій не захищена. Юридичний зобов’язання Horizon у другому кварталі, волатильність дохідності від комісій NBHC та структура CRE Hope — це нагадування, що сприятливі ставки — не єдиний фактор.
За межами заголовків: що означає KuCoin 5.0 для вас
Новини ринку рухаються швидко — але те, де ви дієте з ними, має таке ж значення. Цього жовтня KuCoin запускає KuCoin 5.0, перетворюючи KuCoin на відновлену платформу. Ось що насправді змінюється для вас:
-
Один акаунт для всього. Старі платформи розділяли ваші кошти між окремими акаунтами «спот», «маржа» та «ф'ючерси» і очікували, що ви зрозумієте чому. Єдиний акаунт KuCoin 5.0 повністю видаляє це — зробіть депозит один раз, і все буде просто там (наразі доступно лише для VIP).
-
Акції, індекси та товари. KuCoin 5.0 розширюється за межі криптовалют на глобальні ринки. Коли криптовалюти рухаються бічно, а акції ростуть (або навпаки), ви переключаєтеся за хвилини, замість того щоб відкривати брокерський акаунт і чекати днів на фіатні канали.
-
Реальні активи (RWA). Токенізований доступ до традиційних активів, таких як сировина, прямо в вашому крипто-акаунті. Один із найшвидше розрастаючих сегментів у світовій фінансовій сфері більше не виключений для інституцій — ви отримуєте до нього доступ з того ж балансу, з яким торгуете.
-
Заробляйте, поки вчитеся. Ще не готові торгувати? KCUSD дозволяє вашим стейблкоїнам заробляти щоденні автокомпаунд-відсотки. Найбільш спокійний спосіб зробити так, щоб ваші не використовувані депозити працювали на вас з дохідністю 4%.
-
AI-асистент простою мовою. Задавайте питання, отримуйте контекст ринку, розумійте, що ви бачите — інтегровано в платформу, без жаргону.
-
Додаток, який не перевантажує. Швидший, чистіший і послідовний — інтуїтивний з першого дотику, а не після навчання.
-
Безпека, яку ви можете перевірити, а не просто вірити. ЕС-суб’єкт із ліцензією MiCAR, Proof of Reserves, який ви можете перевірити самостійно, та міжнародно сертифікована безпека (SOC 2 Type II, ISO 27001:2022).
Створіть акаунт за хвилини — і почніть працювати на платформі, створеній для майбутнього криптовалют, а не минулого.
Висновок
Обмежена грошово-кредитна політика США все ще підтримує банки, які швидше перепризначають кредити, ніж депозити. Підвищення ФРС 16 вересня 2026 року до діапазону процентної ставки 3,75%–4,00% та медіанна прогнозна оцінка на кінець року на рівні 4,1% зберігають цей контекст. Дані FDIC показують, що чиста процентна маржа галузі становила 3,32%, а чиста процентна маржа місцевих банків — 3,81% у другому кварталі 2026 року.
Horizon Bancorp вже монетизує цю модель з FTE NIM 4,37%. National Bank Holdings має FTE NIM 3,94% та вартість депозитів 1,93%. Hope Bancorp розширює NIM з 2,69% рік тому до 2,96% завдяки зниженню витрат на фінансування.
Та сама політика, що піднімає NII, може підвищити витрати на кредити. Слідкуйте за бетами депозитів, концентрацією CRE та оновленнями SEP. Три акції є назвами у списку спостереження для тренду «вище довше» — не автоматичні переможці, якщо зростання зупиниться.
ЧАСТІ ПИТАННЯ
Що означає «обмежувальні процентні ставки» для банків?
Це означає, що політична ставка залишається достатньо високою, щоб обмежити інфляцію, що тримає дохідність кредитів на високому рівні і може розширити NIM, якщо витрати на депозити залишаються нижчими.
Чи користуються всі американські банки, коли ФРС тримає ставки на високому рівні?
Ні. Банки, що фінансуються за рахунок великомасштабних коштів, та ті, що мають активи з повільною перез ціною, можуть стикатися зі стисканням NIM навіть за високих ставок по коштах.
Чи означає більший NIM ті ж самі більші прибутки?
Ні. Провізії, необоротні витрати та збитки від цінних паперів можуть компенсувати зростання NIM.
Як часто HBNC, NBHC та HOPE звітують про NIM?
Вони звітують про NIM щоквартально у випусках прибутку SEC та поданнях 10-Q.
Які офіційні джерела повинні використовувати інвестори для цієї теми?
Використовуйте заяви FOMC Федеральної резервної системи та таблиці SEP, щомісячні звіти про банківську діяльність FDIC та подання компаній 8-K/10-Q.
Відмова від відповідальності: Ця стаття має лише інформаційний характер і не є фінансовою, юридичною чи інвестиційною порадою. Завжди проводьте власне дослідження перед взаємодією з цифровими активами.
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.