

Акції Intel падають на 23% після розчаровуючих прогнозів на Q4 2026, незважаючи на сильний результат Q3
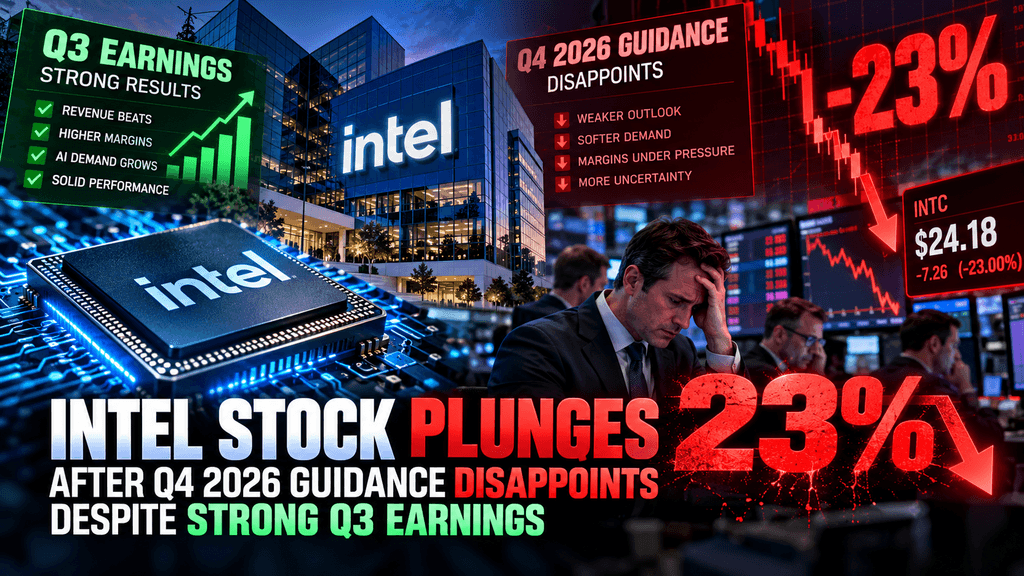
Результати Intel за третій квартал 2026 року виявили зростаючий розрив між попитом на чіпи для серверів з ІІ та здатністю компанії виробляти та постачати їх. Хоча виручка зросла на 21% у порівнянні з попереднім роком до $16,51 млрд, а прибуток на акцію за не-GAAP досяг $0,52, акції Intel впали приблизно на 23% після закриття ринку 29 жовтня, оскільки прогноз на четвертий квартал не відповідав очікуванням стіни. Компанія спрогнозувала виручку в діапазоні $15–16 млрд та скоригований EPS на рівні $0,25, тоді як аналітики очікували приблизно $17,07 млрд та $0,43 відповідно. Перебої у виробництві на ізраїльському підприємстві, зростання цін на пам’ять та постійна слабкість ринку ПК поглибили занепокоєння інвесторів. Продаж акцій підкреслює важливу зміну в ландшафті інвестицій у ІІ: сильний попит не завжди автоматично перетворюється на зростання виручки, коли обмеженнями стають виробничі потужності, ланцюги поставок та капітальні вимоги.
Основні висновки
-
Intel повідомив про дохід за Q3 2026 у розмірі $16,51 млрд, що на 21% більше, ніж рік тому, а негаап EPS досяг $0,52.
-
Доходи від центру обробки даних та ШІ зросли на 78% до $7,3 млрд, але дохід від клієнтських обчислень знизився на 5% до $8,1 млрд.
-
Прогноз виручки за Q4 у розмірі $15–$16 млрд виявився нижчим за оцінку аналітиків у близько $17,07 млрд, тоді як прогнозований EPS після корекцій у розмірі $0,25 не досяг консенсусу у $0,43.
-
Інцидент на об’єкті Intel у Кірат-Гат, Ізраїль, очікується, що зменшить дохід приблизно на 600 мільйонів доларів у IV кварталі 2026 року та I кварталі 2027 року.
-
Intel очікує приблизно $20 мільярдів капітальних витрат у 2026 році і не очікує позитивного грошового потоку за повний рік.
-
Продажі підкреслюють загальні ризики в сфері інфраструктури ШІ, виробництва напівпровідників та технологічних ризикованих активів, включаючи ринки криптовалют.
Результати Intel за Q3 2026: Сильні результати не змогли запобігти продажу акцій
Фінансові результати Intel за третій квартал продемонстрували зростання виручки та операційних марж, але ці результати були недостатніми, щоб згладити занепокоєння щодо перспектив на наступний квартал. Компанія повідомила про виручку в розмірі $16,513 млрд, порівняно з $13,653 млрд у Q3 2025 року, що становить 21% зростання рік до року. GAAP розведена EPS склала $0,60, тоді як негаапова розведена EPS досягла $0,52, порівняно з $0,23 у негаапових результатах минулого року. Негааповий чистий прибуток збільшився на 169% до приблизно $2,76 млрд. Компанія також отримала $5,1 млрд операційного готівкового потоку за квартал. Ці показники свідчать про значне покращення операційної діяльності Intel, хоча ринок залишився занепокоєним щодо стійкості цього прогресу.
Доходи від центрів обробки даних та ШІ стають основним драйвером зростання Intel
Найсильнішою частиною результатів Intel за третій квартал був бізнес Data Center and AI (DCAI), який приніс 7,3 млрд доларів доходу, що на 78% більше, ніж рік тому. Великим внеском у це було попит на серверні процесори Xeon, що відображає постійні інвестиції в хмарні обчислення, інфраструктуру ШІ та підприємські центри обробки даних. Керівництво Intel описало зростання доходів від центрів обробки даних як найсильніше за 15 років, підкресливши важливість серверних CPU у розширюваній екосистемі ШІ. Хоча GPU отримують багато уваги в обговореннях інфраструктури ШІ, CPU залишаються необхідними для універсальних обчислень, оркестрування завдань, обробки даних та роботи серверів. Це створює можливість для Intel отримувати користь від розширення інфраструктури ШІ, навіть коли конкуренція у сфері спеціалізованих прискорювачів залишається напруженою.
Проте зростання було нерівномірним у сегментах бізнесу Intel. Дохід від Client Computing та Physical AI Group (CCPG) знизився на 5% до $8,1 млрд, що відображає слабкість ринку ПК. Intel Foundry повідомила про дохід у розрізі сегменту $6,7 млрд, що на 58% більше, ніж рік тому, хоча ця цифра включає внутрішні операції між сегментами і не повинна плутатися з консолідованим зовнішнім доходом. Після врахування вилучень міжсегментних операцій та інших бізнесів загальний дохід компанії склав $16,513 млрд. Таким чином, результати свідчать про те, що компанія отримує користь від попиту на сервери, пов’язані з ШІ, та одночасно стикається з викликами на традиційних ринках ПК та у економіці виробництва напівпровідників.
Фінансові результати Intel за Q3 2026
Одна з важливих відмінностей полягає в тому, що розведений EPS за GAAP Intel знизився з 0,90 до 0,60 долара США за рік, хоча негаап-EPS зросла з 0,23 до 0,52 долара США. Різниця відображає коригування між двома бухгалтерськими методами, включаючи такі статті, як компенсація акціями, витрати, пов’язані з придбанням, та інші зазначені бухгалтерські ефекти. Інвесторам слід уникати опису всієї картини прибутку як однорідно покращеної. Негаап-прибутковість значно зросла, але порівняння за GAAP демонструє більш складну картину звітного прибутку компанії.
Чому акції Intel впали на 23% після прогнозу за Q4 2026
Слабкий прогноз Intel на четвертий квартал став безпосереднім катализатором для продажу після закриття ринку. Компанія спрогнозувала виручку в розмірі від $15 млрд до $16 млрд та нерегулятивний розведений EPS на рівні $0,25, що значно нижче очікувань аналітиків. Використовуючи серединне значення своєї прогнозної виручки, Intel очікує приблизно $15,5 млрд виручки за Q4, що на 9,2% менше, ніж аналітичний прогноз у $17,07 млрд, згаданий Reuters. Її прогнозований скоригований EPS на 41,9% нижчий за консенсус у $0,43. Ці розбіжності свідчили, що покращення, зафіксоване у Q3, може не перетворитися на такий самий темп зростання прибутку в наступному кварталі.
Доходи та EPS за Q4 не відповідають очікуванням Стіт-стріт
| Фінансовий показник | Прогноз на Q4 2026 | Очікування аналітика |
| Доход | $15 млрд–$16 млрд | $17,07 млрд |
| Середня точка доходу | $15,5 млрд | $17,07 млрд |
| Розведена EPS за Non-GAAP | $0,25 | $0,43 |
| Валова маржа за Non-GAAP | 38,00% | — |
Intel також спрогнозувала розведений EPS за GAAP у розмірі 0,10 долара США за Q4, порівняно зі своїм прогнозом за non-GAAP у розмірі 0,25 долара США. Ця різниця має значення, оскільки компанія звітує за обома показниками, і порівняння з оцінками аналітиків повинно використовувати відповідну бухгалтерську основу. Компанія спрогнозувала непрогнозовану валову маржу приблизно на рівні 38%, що нижче за 44,1% у Q3. Це передбачуване зниження свідчить про те, що Intel очікує тиску на прибутковість, навіть коли попит на її серверні продукти залишається сильним. Поєднання обмежень пропозиції, структури продуктів, виробничих витрат і слабкості ринку ПК робить перспективи прибутку за четвертий квартал менш сприятливими, ніж може здатися з урахуванням загального зростання виручки за Q3.
Чому прогнозна інформація важливіша, ніж історична прибутковість
Фінансові ринки зазвичай оцінюють компанії згідно з очікуваннями майбутніх прибутків і грошових потоків, а не просто винагороджуючи сильні історичні результати. Виконання Intel за Q3 вже відбулося, але її прогноз на Q4 надав інвесторам нову інформацію щодо майбутнього операційного середовища компанії. Коли керівництво прогнозує нижчий дохід і слабші маржі, ніж очікують аналітики, інвестори можуть переглянути свої оцінки майбутньої прибутковості та ціну, яку вони готові призначити компанії. Цей ефект може бути особливо вираженим, коли акція вже пережила значний рост. Reuters повідомив, що акції Intel подвоїлися за 2026 рік до останнього продажу, що збільшило чутливість її оцінки до розчаровуючих перспективних прогнозів.
Приблизно 23% зниження стосувалося початкової реакції ринку після закриття 29 жовтня, а не підтвердженого щоденного закриття 30 жовтня. Інші звіти зафіксували різні зниження у різні моменти розширеного торгівлі. Ця різниця важлива для точного фінансового звітності, оскільки ціни після закриття можуть швидко змінюватися відповідно до реакцій інвесторів на публікацію фінансових результатів, коментарі керівництва та загальні ринкові умови. Основна думка залишається такою: інвестори стурбовані розривом між сильним попитом на AI-пов’язані продукти Intel і його здатністю перетворити цей попит на короткостроковий дохід і прибуток.
Обмеження виробництва Intel та виклики ланцюга поставок напівпровідників
Виробнича потужність — один із найважливіших факторів, що спричинили розчаровуючі прогнози Intel. Компанія стикається з ситуацією, коли попит клієнтів на серверні процесори залишається високим, але обмеження виробництва заважають їй поставляти достатню кількість продукції. Аварія на її об’єкті в Кір’ят-Гат, Ізраїль, додала ще одне порушення до вже обмеженого виробничого середовища. Інцидент призвів до приблизно двотижневої зупинки, і Intel очікує, що вплив зменшить дохід приблизно на $600 млн у Q4 2026 та Q1 2027. Це показує, чому сам попит на напівпровідники не може гарантувати зростання доходу: виробникам також потрібні надійні виробничі об’єкти, працездатне обладнання, достатні матеріали та передбачувані графіки поставок.
Інцидент на заводі Кір'ят-Гат і його фінансовий вплив
На об’єкті Intel у Кір’ят-Гаті в жовтні сталася серйозна аварія, яка призвела до двох померлих і одного серйозного поранення, згідно з місцевими повідомленнями, цитованими Reuters. Компанія пізніше розкрила перерву у виробництві під час обговорення результатів за Q3. Фінансовий директор Девід Цінснер зазначив, що початкова оцінка включала приблизно 300 мільйонів доларів впливу на дохід за Q4 та близько 200 базисних пунктів тиснення на валову маржу. Подібний вплив на дохід очікується в Q1 2027, що призводить до оціненого загального впливу на дохід приблизно в 600 мільйонів доларів протягом двох кварталів. Intel планувала відновити виробничі процеси до кінця жовтня, хоча оцінка того, які вали можна врятувати та використати, залишалася частиною процесу відновлення.
Вплив поширюється далі за негайне припинення роботи, оскільки виробництво напівпровідників передбачає складні графіки виробництва та довгі цикли обробки. Перерва може вплинути на наявність вейферів, зобов’язання щодо доставки, використання потужностей заводів та терміни визнання доходів. Навіть після відновлення роботи об’єкта, виробництву може знадобитися час, щоб повернутися до нормальних рівнів. Для Intel цей інцидент додає невизначеності щодо його здатності задовольнити попит клієнтів на серверні процесори та інші продукти. Інвесторам потрібно стежити за подальшими оновленнями керівництва, щоб визначити, чи залишається оцінений фінансовий вплив обмеженим двома кварталами, спочатку визначеними.
Ціни на пам’ять та слабкий попит на ПК додають тиску
Переривання виробництва — не єдиний виклик ланцюга поставок для Intel. Підвищені ціни на пам’ять також вплинули на ширший ринок ПК, збільшивши витрати для виробників і потенційно підвищивши ціни для кінцевих користувачів. Коли компоненти пам’яті стають дорожчими, виробники ПК можуть стикатися з важкими рішеннями щодо ціноутворення, специфікацій та запасів продукції. Вищі роздрібні ціни можуть спонукати споживачів і бізнеси відкласти заміну пристроїв, що додає додаткового тиску на попит на процесори. Керівництво Intel попередило, що повільний розвиток ринку ПК може тривати щонайменше до першої половини 2027 року.
Ця ситуація створює складну комбінацію для Intel. Її бізнес у сфері центрів обробки даних отримує користь від інвестицій у інфраструктуру ШІ, але бізнес ПК стикається зі зниженим попитом та зростанням вартості компонентів. Між тим, виробничі обмеження обмежують здатність компанії повністю використати переваги високого попиту на серверні CPU. Ці фактори допомагають пояснити, чому прогноз доходів за Q4 був слабшим, незважаючи на значний ріст у порівнянні з попереднім роком у Q3. Вони також показують, що продуктивність напівпровідникової галузі залежить від взаємодії між попитом, виробничими потужностями, цінами на компоненти та надійністю ланцюга поставок, а не лише від інвестицій у ШІ.
$20 мільярдів капітальних витрат і виклик з грошовими потоками Intel
Довгострокове відновлення Intel частково залежить від розширення виробничих потужностей та покращення його напівпровідникової технології, але ці ініціативи вимагають значних капітальних інвестицій. Компанія очікує приблизно $20 мільярдів капітальних витрат у 2026 році, при цьому витрати мають значно зростати у 2027 році. Фінансовий директор Девід Цінснер також зазначив, що Intel не очікує отримання позитивного грошового потоку за повний рік. Це створює центральну фінансову проблему: Intel має інвестувати значні кошти для подолання обмежень виробництва та конкуренції у сфері передових виробничих процесів, тоді як її перспективи щодо прибутку та генерації готівки на короткострокову перспективу залишаються під тиском.
Чому Intel потребує більше інвестицій у виробництво
Intel намагається посилити свою позицію у сфері напівпровідникового виробництва, розширюючи потужності, необхідні для задоволення попиту на свою продукцію. Капітальні витрати підтримують будівництво заводів, виробниче обладнання, технології процесів та можливості передового упакування. Ці інвестиції важливі, оскільки виробництво напівпровідників передового рівня вимагає складного обладнання, значних інженерних ресурсів та років розробки. Однак фінансовий прибуток не надходить відразу. Новий об’єкт або виробнича лінія повинні бути розроблені, обладнані, кваліфіковані та доведені до економічно доцільного рівня використання, перш ніж вони зможуть значно внести вклад у дохід та маржу.
Результати Intel за третій квартал включали кілька розробок, пов’язаних з її амбіціями у сфері виробництва. Компанія випустила набір проектування процесу Intel 14A у жовтні та оголосила про співпрацю, що стосується передових технологій упаковки та виробництва. Вона також зазначила роботу з ASML, Lam Research та Applied Materials. Ці ініціативи ілюструють масштаб зусиль компанії щодо посилення своєї виробничої екосистеми. Однак партнерства та технологічні досягнення не слід вважати еквівалентом підтвердженої масштабної комерційної виробництва. Інвесторам потрібні докази зобов’язань клієнтів, готовності до виробництва, виходів на виробництві та стійкого фінансового прибутку, перш ніж робити висновок про те, що розширення виробничих потужностей досягло своїх стратегічних цілей.
Intel 18A та потенціал для покращення витрат на виробництво
Позитивним розвитком у обговоренні результатів Intel стало твердження керівництва про те, що виробничі витрати на процес 18A знизилися приблизно на 40% порівняно з першим кварталом. Технологія 18A є важливою частиною стратегії розвитку передових виробничих потужностей Intel і підтримує її зусилля щодо підвищення конкурентоспроможності у сфері високопродуктивних обчислень. Зниження виробничих витрат може допомогти компанії підвищити валові маржі зі зростанням обсягів виробництва, за умови, що вихід доброї продукції, попит на продукти та ефективність виробництва продовжуватимуть покращуватися.
Тим не менш, зниження витрат на рівні процесів не вирішує автоматично ширших фінансових викликів Intel. Компанії також потрібно покращити використання потужностей, випускати продукти в термін, контролювати операційні витрати та керувати готівкою, необхідною для її розширення. Її прогноз не-GAAP валової маржі за Q4 на рівні 38% порівняно з 44,1% у Q3 ілюструє короткостроковий тиск. Головне питання для інвесторів — чи зможуть покращення технологій та інвестиції у виробництво в кінцевому підсумку забезпечити більш сильне кредитне плече та стійкий вільний готівковий потік.
Що означає продаж Intel для акцій штучного інтелекту та ринків криптовалют
Реакція на результати Intel пропонує більш широкий урок для ринку інвестицій у ІІ: сильний попит не гарантує, що кожна компанія у ланцюзі постачання отримає однакову користь. Напівпровідниковий сектор залежить від складної екосистеми процесорів, пам’яті, виробничих потужностей, передових методів упаковки, мережевого обладнання, електроенергії та інфраструктури центрів обробки даних. Проблеми Intel демонструють, як обмеження виробництва та капітальні вимоги можуть обмежувати фінансову вигоду від попиту на ІІ. Більш широка реакція ринку також показала, що інвестори переоцінюють напівпровідникові компанії, які мають виставлені на ті самі ризики ланцюга постачання та інвестиційного циклу.
Акції напівпровідників та торгівля інфраструктурою ШІ
Після розчаровуючого прогнозу Intel акції кількох інших компаній напівпровідників також знизилися під час позаосновної торгівлі. За даними Reuters, у відповідь на ринкову реакцію акції Nvidia, Broadcom, AMD, Micron, Qualcomm і Arm впали приблизно на 1–6%. Ці рухи відображали загальну обережність інвесторів, а не докази того, що кожна компанія стикається з конкретними операційними проблемами Intel. Експозиція Nvidia на GPU, бізнес AMD з серверними процесорами, діяльність Broadcom у сфері мереж та спеціалізованих напівпровідників, а також бізнес Micron з пам’яттю мають різні джерела доходу та структури ланцюгів постачання.
Більш широке наслідком є те, що інвестори все частіше аналізують фінансову віддачу інвестицій у інфраструктуру ШІ. Великі технологічні компанії та хмарні провайдери можуть продовжувати витрачати на обчислювальну потужність, але постачальники напівпровідників повинні продемонструвати, що попит може перетворитися на відправлення, дохід, маржу та готівковий потік. Досвід Intel підкреслює різницю між розширенням цільового ринку та здатністю компанії прибутково захопити цей ринок. Для сектору ШІ виконання виробництва та капітальна ефективність стають такими ж важливими, як дорожні карти продуктів та прогнози попиту.
Потенційні наслідки для ринків bitcoin та цифрових активів
Зниження акцій Intel не визначає безпосередньо ціну bitcoin, але може надавати інформацію про загальний інтерес до ризику в секторі технологій. Ринки криптовалют впливаються глобальною ліквідністю, очікуваннями щодо процентних ставок, позиціонуванням інституцій та готовністю інвесторів тримати волатильні активи. Коли великі технологічні компанії повідомляють про гірші перспективи або виникають занепокоєння щодо витрат на капітал, інвестори можуть переоцінити експозицію до активів з орієнтацією на зростання. Такі зміни можуть впливати на настрій на ринках технологічних акцій та цифрових активів, хоча ця залежність не є автоматичною і не повинна трактуватися як пряма причинно-наслідкова зв’язок.
Також існує інфраструктурний зв’язок між виробництвом напівпровідників та криптовалютною галуззю. Дані центри ШІ залежать від ЦП, ГПУ, пам’яті, мережевого обладнання та електроенергії, тоді як майнінг bitcoin залежить переважно від спеціалізованого обладнання ASIC, наявності електроенергії та інфраструктури охолодження. Хоча ці галузі використовують різні архітектури обчислень, обидві вони залежать від стану поставок напівпровідників, витрат на обладнання, цін на енергію та циклів інвестицій у інфраструктуру. Компанії, які ведуть діяльність як у данних центрах ШІ, так і у центрах майнінгу bitcoin, можуть змушені оцінити, як слід розподілити капітал між бізнесами з різними вимогами до обладнання та моделями доходу.
Для криптоінвесторів результати Intel підкреслюють важливість дивлення за межі індустріальних нарративів. Зростання впровадження ШІ чи збільшення попиту на обчислювальну потужність не гарантує автоматично вищої прибутковості для кожної компанії інфраструктури чи проекту цифрового активу. Оцінка якості доходів, операційних витрат, потреб у фінансуванні, ефективності обладнання та генерації готівки надає більш надійну основу для розуміння фінансового стану компаній, що беруть участь у цих ринках.
Що інвесторам слід спостерігати у 2027 році
Відновлення Intel залежатиме від того, чи зможе він вирішити свої короткострокові виробничі обмеження та перетворити попит, пов’язаний з ШІ, на стійкий прибуток і готівковий потік. Три сфери вимагають особливої уваги: відновлення його виробничих операцій, напрямок попиту на ринку ПК та фінансовий дохід від інвестицій у передові виробничі потужності. Ці показники допоможуть інвесторам визначити, чи є слабкість у IV кварталі тимчасовою перешкодою чи більш тривалим викликом для стратегії відновлення компанії.
Відновлення на заводі та поставки серверних процесорів
Першочерговою задачею є відновлення виробничих операцій Intel у Кірат-Гат та нормалізація його ширшого ланцюга поставок. Інвесторам слід стежити за тим, чи відновлюється виробництво відповідно до очікувань керівництва, чи залишається оцінений вплив на виручку у розмірі $600 млн незмінним, і чи зможе Intel задовольнити попит клієнтів на серверні процесори Xeon. Оскільки виручка від центрів обробки даних та ШІ зросла на 78% у Q3, здатність компанії збільшити пропозицію буде важливою для підтримки цього зростання. Покращення наявності продуктів може підтримати виручку, але терміни та фінансовий вплив залежатимуть від відновлення виробництва та графіків поставок клієнтам.
Попит на ПК, валова маржа та грошові потоки
Другий пріоритет — ринок ПК. Intel очікує, що слабкість триватиме щонайменше до першої половини 2027 року, тому ціни на пам’ять, доступність пристроїв і попит на заміну є важливими індикаторами. Третій пріоритет — фінансові результати. Інвестори повинні стежити за валовою маржею, капітальними витратами, витратами на виробництво, операційним готівковим потоком та вільним готівковим потоком, щоб визначити, чи приносять інвестиції Intel вимірювану економічну вигоду. Покращення витрат на виробництво 18A є обітницями, але вони повинні перетворитися на більшу ефективність виробництва та кращі фінансові результати.
В кінцевому підсумку, здатність Intel відновити ринкову впевненість залежатиме від виконання, а не лише від прогнозів попиту. Сильний попит на AI-сервери створює можливість, але виробнича потужність, надійність ланцюга поставок і дисципліна капіталу визначать, яка частина цієї можливості перетвориться на стійку вартість для акціонерів.
Висновок
Приблизно 23%-не падіння акцій Intel після закінчення торгів після оголошення результатів Q3 2026 ілюструє, як розчаровуючі перспективні прогнози можуть переважити над сильними історичними фінансовими показниками. Дохід збільшився на 21% у порівнянні з попереднім роком до $16,51 млрд, а дохід від центру даних та ШІ стрімко зріс на 78% до $7,3 млрд. Однак прогнози доходу та скоригованого EPS на Q4 виявилися значно нижчими за очікування аналітиків, що відображає обмеження виробництва, високі ціни на пам’ять та постійну слабкість ринку ПК. Збивка на об’єкті в Кірат-Гат додала ще одну перешкоду, з оціненим впливом на дохід у $600 млн протягом двох кварталів.
Довгострокова можливість Intel залишається пов’язаною з попитом на сервери зі штучним інтелектом, передовими виробничими процесами та її технологічною доріжною картою 18A. Однак компанія повинна продемонструвати, що її значні капітальні витрати зможуть покращити виробничу потужність, маржу та генерацію готівки. Для інвесторів у сфері технологій та криптовалют загальний урок полягає в тому, що зростаючий попит на обчислювальну інфраструктуру повинен підтримуватися ефективною операційною реалізацією та стійким фінансовим прибутком. Слідкування за відновленням поставок Intel, попитом на ПК та грошовими потоками буде необхідним для розуміння її позиції у змінюючихся ринках штучного інтелекту та напівпровідників.
ЧАСТІ ПИТАННЯ
У чому різниця між прибутком Intel за GAAP і негаап?
Прибуток за GAAP відповідає стандартизованим бухгалтерським правилам, тоді як прибуток за не-GAAP виключає певні статті, які керівництво вважає, що можуть приховати реальну операційну ефективність. Розведений EPS за Q3 у Intel становив $0,60 за GAAP і $0,52 за не-GAAP звітністю. Інвесторам слід аналізувати обидва показники та ознайомитися з реконкіляцією компанії, а не полагоджуватися виключно на скоригованому прибутку.
Що таке Intel Foundry?
Intel Foundry — це бізнес з виробництва напівпровідників компанії, який розробляє та виробляє чіпи за допомогою виробничих процесів та передових технологій упаковки Intel. Він також призначений для обслуговування зовнішніх клієнтів, які бажають виробляти свої напівпровідникові дизайн-рішення. Його успіх залежить від привернення клієнтів, досягнення конкурентоспроможних показників виходу продукції та створення економічно стійких виробничих потужностей.
Для чого використовуються процесори Xeon?
Процесори Intel Xeon — це CPU для серверів і робочих станцій, розроблені для вимогливих обчислювальних середовищ. Вони підтримують підприємственні додатки, хмарну інфраструктуру, бази даних, віртуалізацію та завдання центрів обробки даних, пов’язані з ШІ. Вони можуть працювати разом з GPU та спеціалізованими прискорювачами для керування різними частинами складних обчислювальних систем.
Чому напівпровідниковій галузі потрібні такі високі капітальні витрати?
Виробництво напівпровідників вимагає дорогих виробничих об’єктів, передових літографічних обладнань, спеціалізованих матеріалів, інженерної експертизи та строгого контролю навколишнього середовища. Будівництво та сертифікація виробничого об’єкта можуть зайняти значний час і капітал. Компаніям також необхідно постійно інвестувати у розробку процесів та модернізацію обладнання, щоб залишатися технологічно конкурентоспроможними.
Чи означає результати Intel за третій квартал, що її акції переоцінені після продажу?
Не обов’язково. Різке зниження ціни акцій не означає автоматично їх недооціненість. Інвесторам потрібно оцінити очікування майбутніх прибутків, відновлення виробництва, грошові потоки, капітальні витрати, конкурентне позиціонування та припущення щодо оцінки. Ціна акцій також може відображати ризики, які не повністю видно в одному квартальному звіті про прибутки.
Відмова від відповідальності: Ця загальна інформація про ринок, можливо, з третіх сторін, комерційних або спонсорованих джерел, надається виключно для довідкових та освітніх цілей і не є фінансовою або інвестиційною порадою, пропозицією, запрошенням або гарантією. Ми відмовляємося від відповідальності за її точність, повноту, надійність та будь-які зумовлені ними збитки. Інвестування/торгівля супроводжуються ризиками; минулі результати не гарантують майбутніх. Користувачі повинні проводити дослідження, обережно оцінювати ризики та брати повну відповідальність. Для отримання додаткової інформації будь ласка, ознайомтеся з Умовами використання та Відмовою від відповідальності щодо ризиків KuCoin.
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.