

Центральний банк Росії відхилив окреме законодавство про стейблкоїни: як правила CFA, що регулюють цифрові активи, впливають на інвесторів
Вступ
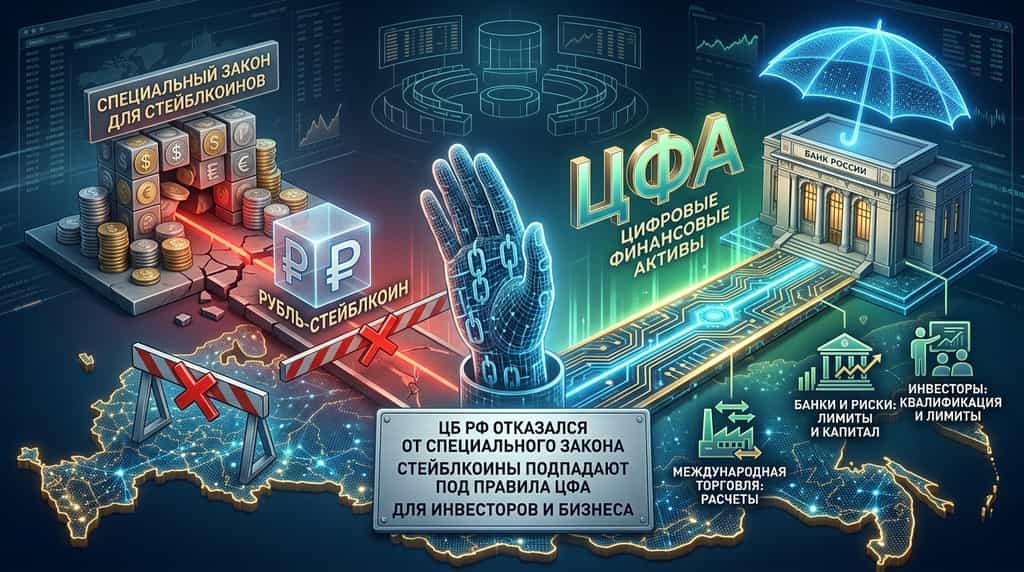
Центральний банк Росії (ЦБР) оголосив 22 вересня 2026 року, що відмовився від планів щодо введення спеціального правового статусу та регуляторної категорії для стейблкоїнів. Замість розробки спеціальних правил для цифрових токенів, забезпечених фіатом, російські регулятори зберігатимуть нагляд за стейблкоїнами в межах існуючої правової рамки для цифрових фінансових активів (ЦФА). Ця стратегічна регуляторна зміна відображає зворотний зв’язок від великих внутрішніх фінансових інституцій, учасників ринку та корпоративних лідерів, які визначили, що спеціалізовані правила призведуть до непотрібних податкових коригувань та оперативних перешкод.
Розуміння регуляторного середовища, що регулює цифрові валюти в Росії, є важливим для інституційних трейдерів, корпорацій з міжнародними операціями та роздрібних інвесторів у криптовалюти, які діють на глобальних ринках цифрових активів. Цей всебічний аналіз оцінює рішення Центрального банку Росії зберегти управління CFA, досліджує функціонування законів Росії про цифрові фінансові активи та розглядає ширші ринкові наслідки для міжнародних платформ торгівлі криптовалютами, таких як KuCoin.
Чому Центральний банк Росії відхилив закони про спеціальні стейблкоїни?
Центральний банк Росії відхилив окреме законодавство про стейблкоїни, оскільки внутрішні фінансові установи та учасники ринку не висловили попиту на ізольовану регуляторну рамку. Офіційні заявлення, підтверджені 22 вересня 2026 року після Московського фінансового форуму, розкрили, що комерційні учасники ринку підтвердили, що існуючі правові структури за федеральними законами про фінансові активи вже надають усі необхідні механізми для випуску та розрахунків цифрових токенів, забезпечених активами.
Фінансові органи спочатку розглядали окремий консультаційний документ, що передбачав спеціальні правила для стейблкоїнів — зокрема, фіат-підтримуваних токенів, випущених банками або спеціалізованими фінансовими структурами, — для спрощення транскордонних розрахунків. Однак зворотний зв’язок від бізнесу показав, що створення окремої юридичної особи для стейблкоїнів призведе до перегляду повної податкової системи та накладе зайві адміністративні обов’язки на внутрішні бізнес-структури. Сергій Шветцов, голова Наглядової ради Московської біржі, зазначив, що регулятори знову розглянуть спеціальне законодавство щодо стейблкоїнів лише у разі виникнення чіткого попиту з боку іноземних торговельних партнерів, які шукають структуровані механізми міжнародної торгівлі. Внаслідок цього фіат-підтримувані токени, випущені в межах країни, залишаться під регулюванням як грошові вимоги або цінні папери в рамках загальної правової основи Росії щодо цифрових фінансових активів.
Яку роль відіграють правила CFA у регулюванні російських цифрових активів?
Правила CFA слугують основним правовим механізмом Росії для управління токенізованими реальними активами, інструментами боргових зобов’язань, акційними токенами та цифровими валютами, забезпеченими активами. Введені в дію згідно з Федеральним законом № 259-ФЗ і постійно удосконалювані Центральним банком Росії, режим CFA дозволяє авторизованим операторам інформаційних систем — таким як комерційні банки та ліцензовані платформи цифрових активів — випускати цифрові права, прив’язані до валют, дорогоцінних металів чи сировини, не створюючи нових класів активів.
За даними, опублікованими Центральним банком Росії в липні 2026 року, всебічний регуляторний режим у сфері криптовалют, який вступає в силу 1 вересня 2026 року, інтегрує платформи CFA разом із ширшими операціями з цифровими активами. За цими активними напрямками російські корпоративні суб’єкти можуть використовувати цифрові права, прив’язані до рубля або забезпечені сировиною, для внутрішнього управління скарбницями та дозволяють міжнародні розрахунки. Основні операційні елементи поточної системи CFA включають:
-
Існуюча податкова стабільність: збереження структури стейблкоїнів у межах CFA запобігає додатковим переоцінкам корпоративних податків та складним перебудовам ПДВ для комерційних емітентів.
-
Відповідальність випускачів: Суб’єкти, що випускають цифрові фінансові активи, повинні підтримувати резерви на 100%, забезпечувати можливість викупу протягом 3 днів і подавати регулярні звіти про розкриття інформації безпосередньо центральному банку.
-
Інтеграція інфраструктури: Встановлені внутрішні біржі та ліцензовані репозиторії безпосередньо обробляють випуск, зберігання та розрахунки цифрових фінансових активів.
Як впливає рішення Росії на іноземні стейблкоїни та криптоінвесторів?
Рішення ЦБР зберігає чітке розмежування між внутрішніми активно-забезпеченими цифровими правами та глобальними, децентралізованими стейблкоїнами, такими як USDT або USDC. Хоча внутрішні випускники використовують рамки CFA для структурованого корпоративного фінансування та розрахунків, глобальні стейблкоїни, що функціонують на публічних блокчейнах, підпадають під загальні закони Росії про обіг криптовалют, прийняті 1 вересня 2026 року.
Згідно з офіційними регуляторними розпорядженнями Центрального банку Росії від липня 2026 року, некваліфіковані роздрібні інвестори, що проживають у Росії, підлягають річному ліміту покупки в розмірі ₽300 000 (приблизно $3 300) на рідкісні цифрові активи та іноземні стейблкоїни через ліцензовані внутрішні посередники за умови проходження стандартного тестування на придатність. Кваліфіковані інституційні інвестори не підлягають річним інвестиційним лімітам, але повинні виконувати строгі вимоги до верифікації інвесторів.
Важливо, що, хоча російське законодавство строго забороняє використання будь-якої цифрової валюти — чи то приватних стейблкоїнів, чи публічних криптовалют — як засобу оплати для внутрішніх роздрібних товарів і послуг, правила розрахунків у міжнародній торгівлі дозволяють російським експортерам та імпортерам використовувати цифрові активи для транскордонних транзакцій для зменшення бар’єрів у міжнародному банківському секторі.
Які основні відмінності між російськими ЦФА, стейблкоїнами та цифровим рублем?
Розуміння архітектурних та правових відмінностей між цифровими фінансовими активами, приватними стейблкоїнами та Цифровою валютою Центрального банку (CBDC) є необхідним для оцінки ширшої грошової стратегії Росії. Банк Росії активно підтримує три різні категорії цифрових інструментів, кожен з яких виконує конкретні операційні функції в межах внутрішньої економіки.
Згідно з технічною документацією, опублікованою Банком Росії у вересні 2026 року, основні відмінності між цими трьома категоріями цифрових активів структуровані наступним чином:
| Функція / Вимір | Цифрові фінансові активи (CFA) | Приватні / Іноземні стейблкоїни | Цифровий рубль (ЦБВК) |
| Орган, що видає | Ліцензовані комерційні банки та оператори систем | Приватні суб’єкти (наприклад, Tether, Circle) | Центральний банк Росії (CBR) |
| Обеспечення | Фіатна валюта, коштовні метали або позикові вимоги | Фіатні резерви, комерційні папери, цінні папери | Пряма суверенна відповідальність Росії |
| Юридична класифікація | Цифрові права / Грошові вимоги | Іноземна цифрова валюта / криптоактив | Офіційна форма національної валюти |
| Внутрішній роздрібний платіжний використання | Строго заборонено | Строго заборонено | Повністю авторизована законна платіжна одиниця |
| Використання транскордонної торгівлі | Дозволено через регульовані платформи | Дозволено для ліцензованих експортерів/імпортерів | За умови наявності двосторонніх угод між центральними банками |
Як комерційні банки зможуть обробляти експозицію на цифрові активи за проектом обмежень ЦБР?
Російські комерційні банки зіткнуться зі строгими вимогами щодо капіталу при взаємодії з цифровими активами за новими прудентними правилами, запропонованими центральним банком. Згідно з проектом наглядових правил, опублікованим Банком Росії 22 вересня 2026 року, регулятор планує обмежити загальний ризиковий вистав банку щодо криптовалют і іноземних цифрових інструментів на рівні 1% від його загального капіталу.
Запропонований фреймворк центрального банку вводить два максимальні коефіцієнти ризику — коефіцієнт N31 для окремих кредитних установ і коефіцієнт N32 для консолідованих банківських груп, щоб запобігти системному поширенню ризику від волатильних цифрових активів у традиційну банківську систему. Основні критерії управління ризиками, викладені у проекті правил, включають:
-
Екстремальне зважування ризику: Прямі вкладення в криптовалюти, власні торгівельні позиції та деривативні контракти матимуть високий коефіцієнт ризику 1250% для розрахунку достатності капіталу.
-
Винятки з відповідальності за втрати клієнта: активи клієнта, що зберігаються під опікою, де банк несе пряму фінансову відповідальність, мають коефіцієнт 1250%, тоді як позиції клієнта, де банк не несе відповідальності за втрати, виключаються з ліміту 1% і отримують коефіцієнт ризику 50%.
-
Строге дотримання вимог: банки повинні щодня розраховувати експозицію. Порушення ліміту в 1% у шість або більше робочих днів протягом 30-дневного періоду надає центральному банку повноваження застосовувати суворі корективні заходи.
-
Терміни звітності: Комерційні банки почнуть формальну звітність за ризиковими показниками N31 і N32 з січня 2027 року, після обов’язкового перехідного періоду, який завершиться 1 липня 2027 року.
Що означає стратегія стейблкоїнів Росії для глобальних криптовалютних ринків?
Рішення Росії відмовитися від окремого законодавства про стейблкоїни на користь використання існуючих каналів ЦФА підкреслює загальну тенденцію серед зароджуючихся ринків щодо використання адаптованих цифрових прав, а не копіювання західних моделей стейблкоїнів. Шляхом спрощення правових процедур, пов’язаних із цифровими фінансовими активами, російські регулятори надають корпоративним суб’єктам передбачувані механізми розрахунків, не створюючи при цьому правових лазівок у управлінні валютними операціями.
Для міжнародних криптовалютних ринків ця регуляторна політика забезпечує високий попит на ліквідні, глобально торговані стейблкоїни на децентралізованих та централізованих платформах. Коли суб’єкти міжнародної торгівлі шукають відповідні канали для міжнародної торгівлі, ліквідність залишається сильно зосередженою на глобальних ринках цифрових активів. Глобальні криптовалютні трейдери продовжують використовувати встановлену інфраструктуру бірж для виконання багато валютних транзакцій, управління ризиками портфеля та забезпечення безперебійного доступу до ліквідності.
За межами заголовків: що означає KuCoin 5.0 для вас
Новини ринку рухаються швидко — але те, де ви дієте з ними, має таке саме значення. Цього жовтня KuCoin запускає KuCoin 5.0, перетворюючи KuCoin на відновлену платформу. Ось що змінюється саме для вас:
-
Один акаунт для всього. Старі платформи розділяли ваші кошти між окремими акаунтами «спот», «маржа» та «ф'ючерси» і очікували, що ви зрозумієте чому. Єдиний акаунт KuCoin 5.0 повністю видаляє це — зробіть депозит один раз, і все буде просто там (наразі доступно лише для VIP).
-
Акції, індекси та товари. KuCoin 5.0 розширюється за межі криптовалют на глобальні ринки. Коли криптовалюти рухаються бічно, а акції ростуть (або навпаки), ви можете переключитися за хвилини, замість того щоб відкривати брокерський акаунт і чекати днів на фіатні канали.
-
Реальні активи (RWA). Токенізований доступ до традиційних активів, таких як сировина, прямо в вашому крипто-акаунті. Один із найшвидшо розрастаючих сегментів у світовій фінансовій сфері більше не виключений для інституцій — ви отримуєте до нього доступ з того ж балансу, з яким торгуете.
-
Заробляйте, поки вчитеся. Ще не готові торгувати? KCUSD дозволяє вашим стейблкоїнам заробляти щоденні автокомпаунд-відсотки. Найменш стресовий спосіб використати ваші неактивні депозити для отримання 4% дохідності.
-
AI-асистент простою мовою. Задавайте питання, отримуйте контекст ринку, розумійте, що ви бачите — інтегровано в платформу, без жаргону.
-
Додаток, який не перенасичує. Швидший, чище й послідовний — інтуїтивний з першого дотику, а не після навчання.
-
Безпека, яку ви можете перевірити, а не просто вірити. Організація з ліцензією MiCAR у ЄС, Proof of Reserves, який ви можете перевірити самостійно, та міжнародно сертифікована безпека (SOC 2 Type II, ISO 27001:2022).
Створіть акаунт за хвилини — і почніть працювати на платформі, створеній для майбутнього криптовалют, а не минулого.
Висновок
Рішення Центрального банку Росії відхилити спеціалізоване законодавство про стейблкоїни позначає вибір регуляторної ефективності над структурною фрагментацією. Зберігаючи всі внутрішні цифрові токени, забезпечені активами, в межах існуючої рамки Цифрових фінансових активів (ЦФА), російські органи відгукнулися на корпоративні зауваження, уникли складних податкових реструктуризацій і зберегли передбачувані операційні правила для інституційних емітентів. Разом із тим, недавні прудентні пропозиції — наприклад, обмеження ризиків комерційних банків у криптовалютах до 1% загального капіталу — свідчать про приверженість регулятора зменшенню ширших системних ризиків при дозволі контролюваних міжнародних цифрових розрахунків.
Зі зрілістю глобальних регуляторних рамок криптовалют, що перетворюються на окремі регіональні моделі, доступ до безпечних, ліквідних та універсальних торгових платформ залишається важливим для міжнародних учасників ринку. Розуміння правових відмінностей між суверенними ЦБДК, внутрішніми активно-забезпеченими цифровими правами та глобальними стейблкоїнами дає трейдерам можливість ефективно орієнтуватися в змінних фінансових умовах. KuCoin продовжує підтримувати глобальних інвесторів, забезпечуючи прозору, надзвичайно безпечну екосистему для безперебійної торгівлі цифровими активами.
Часто Задавані Питання (ЧЗП)
Що таке цифровий фінансовий актив (ЦФА) згідно з російським законодавством?
Цифровий фінансовий актив (ЦФА) — це юридично визнаний цифровий правомір, випущений на ліцензованому блокчейні або розподіленій інформаційній системі в Росії. ЦФА представляють грошові вимоги, права на здійснення корпоративної власності або вимоги щодо фізичних товарів і дорогоцінних металів згідно з Федеральним законом № 259-ФЗ.
Чи можуть російські громадяни законно купувати іноземні стейблкоїни, такі як USDT?
Так, російські громадяни можуть законно купувати іноземні стейблкоїни через ліцензовані посередницькі служби з урахуванням регуляторних обмежень. Некваліфіковані інвестори обмежені в покупці до 300 000 рублів річної вартості ліквідних криптовалют і стейблкоїнів на одного посередника після проходження обов’язкового тестування на придатність, тоді як кваліфіковані інвестори не мають обмежень на покупку.
Чи дозволені стейблкоїни як прямий спосіб оплати всередині Росії?
Ні, стейблкоїни та публічні криптовалюти не можуть використовуватися як прямий спосіб оплати товарів, послуг або внутрішніх комерційних договорів на території Російської Федерації. Згідно з російським законодавством, російський рубль залишається єдиним законним платіжним засобом для внутрішніх операцій, хоча цифрові активи дозволені для авторизованих міжнародних оплат у зовнішньої торгівлі.
Як відрізняється цифровий рубль Росії від активно забезпеченого CFA?
Цифровий рубль — це офіційна цифрова валюта центрального банку (CBDC) Росії, випущена безпосередньо Центральним банком Росії як суверенна законна платіжна одиниця. Навпаки, CFA — це приватний або комерційний цифровий фінансовий інструмент, випущений ліцензованими фінансовими установами або корпоративними суб’єктами, забезпечений колатеральними активами або грошовими вимогами, а не суверенною відповідальністю.
Чому російські бізнеси віддали перевагу правилам CFA над новими законами про стейблкоїни?
Російські бізнес-структури віддали перевагу правилам CFA, оскільки існуючі закони про цифрові фінансові активи вже передбачають достатні правові механізми для випуску цифрових токенів, забезпечених активами. Створення нової, окремої правової категорії для стейблкоїнів вимагало б розширених змін у корпоративному податковому законодавстві та накладало б додаткові регуляторні та комплаєнс-витрати на учасників ринку.
Відмова від відповідальності: Інформація, надана на цій сторінці, може походити зі сторонніх джерел і не обов’язково відображає погляди або думки KuCoin. Цей контент призначений виключно для загальних інформаційних цілей і не повинен розглядатися як фінансова, інвестиційна або професійна рада. KuCoin не гарантує точність, повноту чи надійність інформації та не несе відповідальності за будь-які помилки, пропуски або наслідки, що виникли внаслідок її використання. Інвестування у цифрові активи супроводжується власними ризиками. Будь ласка, уважно оцініть свій рівень толерантності до ризику та фінансову ситуацію перед прийняттям будь-яких інвестиційних рішень. Для отримання додаткової інформації зверніться до Умов використання та Розкриття ризиків KuCoin.
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.