

Anthropic IPO: ANT, тікер акцій, терміни лістингу у листопаді та питання про оцінку в $1,5 трильйона
Вступ
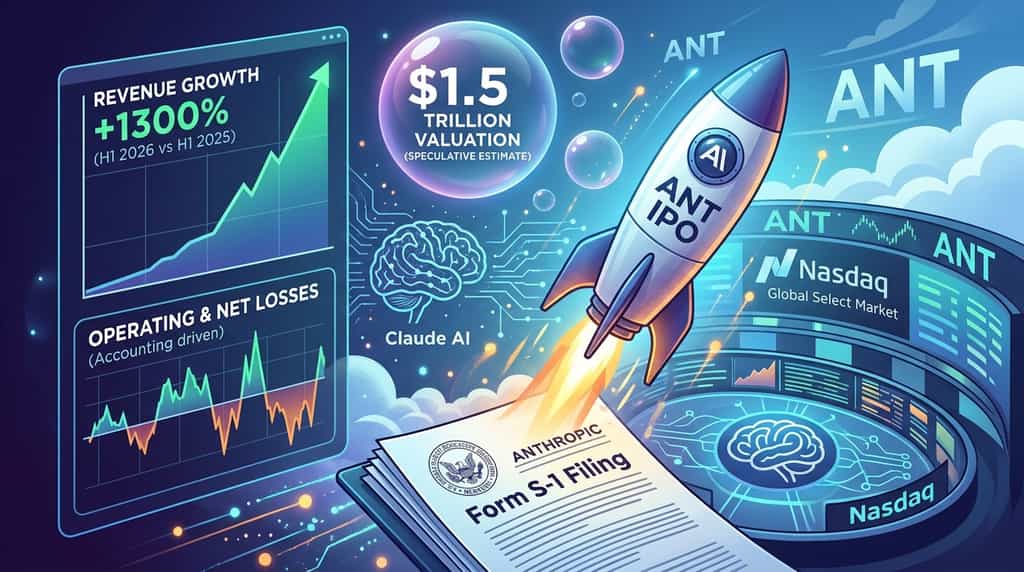
Anthropic, розробник Claude AI, подав публічне реєстраційне заявлення до Комісії з цінних паперів і бірж США (SEC) 26 жовтня 2026 року, що є важливим кроком до запланованого початкового публічного пропозиції (IPO). Компанія планує вивести свої звичайні акції класу A на глобальному відбірковому ринку Nasdaq за тікером ANT. Однак ціновий діапазон IPO, кількість пропонованих акцій та остаточна оцінка ще не визначені у офіційному оголошенні компанії.
Потенційний дебют у листопаді та оцінка близько 1,5 трильйона доларів привернули увагу, але інвестори повинні розрізняти ринкові очікування та підтверджені умови пропозиції. офіційне оголошення про IPO Anthropic підтверджує подання документів та запропонований тікер, але не кінцеву дату лістингу чи оцінку.
Файл SEC Form S-1 компанії містить докладніші дані про зростання доходів, операційні витрати, фінансову структуру та бізнес-ризики. Ці розкриття дають початкову точку для розуміння потенційного лістингу акцій ANT та питань, які інвестори повинні дослідити до початку публічної торгівлі.
Чи дійсно Anthropic націлена на оцінку в $1,5 трильйона при IPO?
Оцінка в $1,5 трильйона повинна розглядатися як непідтверджена ринкова оцінка, а не офіційна ціль ціни на IPO. Оголошення Anthropic від 26 жовтня 2026 року не розкривало фінальної оцінки, а його початковий файл S-1 залишає запропонований діапазон цін на акції та кількість акцій незавершеним.
Питання оцінки важливе, тому що оцінки на приватних ринках і на публічних ринках не є прямо взаємозамінними. Приватний раунд фінансування може оцінювати компанію за домовлені умови, права привілейованих акцій та інші умови, які відрізняються від звичайних акцій, що пропонуються публічним інвесторам. Оцінка при IPO, навпаки, залежатиме від ціни пропозиції, кількості та типів акцій, включених у розрахунок капіталізації, і остаточних умов, вказаних у проспекті.
Інвестори також повинні розрізняти корпоративну вартість компанії та її власний капітал. Власний капітал зазвичай відображає ринкову вартість її акцій, тоді як корпоративна вартість враховує такі статті, як борги та готівка. Ці показники можуть давати суттєво різні результати, особливо для компанії зі значними фінансовими угодами та інфраструктурними зобов’язаннями.
Що означало б оцінка в 1,5 трильйона доларів для Anthropic?
При гіпотетичній оцінці акціонерного капіталу в $1,5 трильйона інвестори приписували б надзвичайно високу вартість очікуваним майбутнім доходам, маржам, конкурентній позиції та здатності Anthropic фінансувати свою інфраструктуру ШІ. Ця цифра є сценарієм для аналізу, а не підтвердженою оцінкою при виході на біржу або показником того, за якою ціною торгуватимуть акції ANT.
Корисним вихідним пунктом є порівняння гіпотетичної оцінки зі звітною виручкою. Згідно з формою S-1 Anthropic, поданою 26 жовтня 2026 року, компанія отримала 16,286 мільярда доларів США виручки за шість місяців, що закінчилися 30 червня 2026 року. Ділення гіпотетичної оцінки в розмірі 1,5 трильйона доларів США на цю шестимісячну виручку дає коефіцієнт приблизно 92 рази шестимісячну виручку. Це не стандартний мультиплікатор річної виручки; це ілюструє, наскільки оцінка залежить від очікувань щодо майбутнього зростання.
Інвестори не повинні просто подвоювати шестимісячний дохід і припускати, що результат представляє надійний річний прогноз. Зростання доходів може змінюватися зі зростанням бізнесу, а витрати, інфраструктурні зобов’язання, конкуренція та потреби у фінансуванні можуть впливати на вартість, яка в кінцевому підсумку призначається акціонерам. Значущий аналіз оцінки вимагатиме фінальної кількості акцій, ціни пропозиції, оновлених фінансових розкриттів та чіткого розуміння капітальної структури компанії.
Наскільки швидко росте Anthropic, згідно з її поданням до SEC?
Згідно з повідомленнями, дохід Anthropic різко зростав у першій половині 2026 року, але її звіт також свідчить про значні операційні витрати та великий чистий збиток, обумовлений бухгалтерським обліком. Обидві сторони фінансової картини мають значення при оцінці потенційного IPO.
Згідно з реєстраційним заявленням S-1 від 26 жовтня 2026 року, Anthropic повідомила про такі історичні результати:
| Період | Доход | Операційний збиток | Чистий збиток |
| Повний рік 2024 | 386 мільйонів доларів США | $2,980 мільярдів | $8,309 мільярдів |
| Повний рік 2025 | $4,585 мільярда | 8,060 мільярдів $ | $41,965 мільярдів |
| Перша половина 2025 року | $1,163 мільйони | $2,135 мільйонів | $12,969 мільярдів |
| Перша половина 2026 | $16,286 мільярдів | 693 мільйони доларів США | 80,748 мільярдів $ |
Порівняння виручки за першу половину свідчить про значний комерційний рост. Виручка зросла з $1,163 млрд за першу половину 2025 року до $16,286 млрд за першу половину 2026 року, що еквівалентно зростанню приблизно на 1 300% у порівнянні з попереднім роком. Однак темпи зростання з меншої бази можуть бути важкими для підтримки, коли бізнес стає більшим. Сама Anthropic попереджає у поданні, що останні темпи зростання можуть не продовжуватися.
Операційний збиток дає іншу перспективу. Anthropic повідомила про операційний збиток у розмірі 693 мільйонів доларів США за першу половину 2026 року, порівняно з 2,135 мільярдами доларів США за той самий період 2025 року. Це свідчить про зменшення операційного збитку, незважаючи на збільшення витрат, хоча компанія все ще зафіксувала операційний дефіцит.
Чистий збиток був значно більшим, оскільки він включав неопераційні бухгалтерські ефекти. У звіті приписують приблизно 72,4 мільярда доларів збитку за перший півріччя 2026 року змінам у справедливій вартості конвертованих нот, деривативних зобов’язань та простих угод про майбутнє акціонерне капіталізацію. Ці зміни були переважно пов’язані зі зростанням оціненої вартості фінансових інструментів компанії через зростання її корпоративної оцінки. Відповідно, повідомлений чистий збиток у розмірі 80,748 мільярда доларів не слід тлумачити як еквівалент 80,748 мільярда доларів готівки, спожитої звичайними операціями.
Для аналізу IPO інвестори повинні розділяти операційну ефективність від змін у бухгалтерській вартості фінансових інструментів. Зростання доходів, операційні витрати, грошові потоки, зобов’язання з боргом та терміни конвертованих цінних паперів допомагають пояснити фінансове становище компанії.
Що означає бізнес-модель Anthropic для акцій ANT?
Бізнес Anthropic залежить від розробки моделей ШІ та надання доступу до цих моделей через продукти, платформи та комерційні взаємовідносини. Його здатність перетворювати впровадження ШІ на постійний дохід є ключовою для потенційної оцінки на публічних ринках.
Claude — це сімейство штучних інтелектуальних моделей компанії, яке обслуговує окремих користувачів та організації. Бізнес може отримувати дохід за рахунок платних продуктів, корпоративного використання, доступу до API та партнерств, які розповсюджують його моделі через сторонні хмарні платформи. Ці канали можуть розширити доступ клієнтів, але також створюють залежність від постачальників інфраструктури та дистриб’юторів.
Подання Anthropic показує, наскільки важливим став розподіл через хмарні сервіси. Згідно з його S-1, продажі через ринкові майданчики провайдерів хмарних послуг становили приблизно 47% загального доходу у 2025 році та 48% за першу половину 2026 року. Ці платформи можуть допомогти зробити моделі доступними для корпоративних клієнтів, а також створюють вплив на терміни, комісії та зміни у відносинах з розподільниками.
Компанія також покладається на значні обчислювальні ресурси для навчання, розробки та обслуговування моделей ШІ. У своєму звіті вона описує багаточіповий підхід, що передбачає використання AWS Trainium, Google TPU, NVIDIA GPU та AMD GPU. Використання кількох архітектур обчислень може забезпечити гнучкість у розподілі завдань, але не видаляє витрат чи складність забезпечення достатньої потужності для задоволення попиту.
Для акціонерів ключовим бізнес-питанням є чи зможе Anthropic підтримувати зростання клієнтів, одночасно покращуючи економіку надання своїх моделей. Розширення доходів має цінність лише тоді, коли компанія зможе керувати витратами на обчислення, операційними витратами та фінансовими зобов’язаннями з часом. Публічні інвестори повинні оцінити ці фактори щодо ціни, яка врешті-решт буде встановлена для акцій ANT.
Які найбільші ризики для інвесторів у IPO Anthropic?
Основними інвестиційними ризиками Anthropic є високі витрати на обчислення, тривалі операційні збитки, сильна конкуренція, залежність від зовнішньої інфраструктури та невизначеність щодо майбутнього зростання доходів. Файл S-1 прямо описує ці ризики, роблячи його обов’язковим документом для оцінки запропонованого IPO.
-
Обчислення витрат і зобов’язань щодо інфраструктури. Розробка та експлуатація передових моделей ШІ вимагають значних обчислювальних потужностей, ресурсів центрів обробки даних та енергії. Здатність Anthropic забезпечити достатню інфраструктуру за сталі витрати вплине на її маржу та потреби у готівці. Довгострокові зобов’язання також можуть створювати фінансові зобов’язання навіть у разі зміни попиту клієнтів.
-
Конкуренція та зміна попиту клієнтів. Ринок ШІ швидко розвивається, і клієнти можуть порівнювати моделі за продуктивністю, ціною, надійністю та наявними функціями. Anthropic повинна продовжувати вдосконалювати свої продукти, зберігаючи привабливу ціннісну пропозицію. Сильний історичний ріст не гарантує, що попит або частка ринку продовжать зростати з тією ж швидкістю.
-
Фінансування те розведення. У поданні Anthropic зазначено, що станом на 30 червня 2026 року загальна сума боргових зобов’язань становить 6,2 млрд доларів США, що пов’язано з конвертованими векселями, випущеними Amazon. Компанія також описує додаткові угоди щодо фінансування, пов’язані з інфраструктурою. Конверсія існуючих цінних паперів у акції може вплинути на частки власності, тому інвесторам слід ознайомитися з розкриттям капіталізації та розведення після пропозиції, коли будуть доступні остаточні умови.
-
Бухгалтерський облік та прибутковість. Різниця між операційним збитком та чистим збитком Anthropic демонструє, чому інвесторам слід аналізувати повну фінансову звітність. Зміни у справедливій вартості фінансових інструментів можуть призводити до великих бухгалтерських прибутків або збитків, які не відображають безпосередньо готівку, отриману або витрачену в результаті звичайної діяльності. Операційну діяльність, готівковий потік, борг та майбутні потреби у фінансуванні слід оцінювати окремо.
-
Управління та корпоративна структура. Anthropic зареєстрована як корпорація загальної користі. Її заявлені цілі та механізми управління розраховані на баланс інтересів акціонерів із ширшими аспектами, пов’язаними з її місією. У документі S-1 описано кілька класів акцій та механізми управління, тому інвесторам слід уважно вивчити права голосу, структуру ради директорів та вплив, який різні акціонери можуть мати після розміщення.
Ці ризики не визначають кінцевого виконання IPO, але пояснюють, чому фінальний проспект та подальші фінансові розкриття мають значення. Інвестори повинні оцінити як можливості зростання компанії, так і зобов’язання, необхідні для їх підтримки.
Висновок
Подання Anthropic S-1 від 26 жовтня 2026 року є важливим кроком до запланованого IPO, оскільки компанія планує вивести свої звичайні акції класу A на Nasdaq під тікером ANT. Однак початкове оголошення не підтверджує остаточну ціну пропозиції, кількість акцій, оцінку або дату торгівлі. Дебют у листопаді та оцінка в $1,5 трильйона слід розглядати як непідтверджені очікування доти, поки офіційні умови пропозиції не будуть опубліковані.
Фінансові розкриття компанії свідчать про швидке зростання доходів, разом із значними операційними витратами, фінансовими зобов’язаннями та великою чистою втратою, спричиненою змінами в бухгалтерському обліку вартості фінансових інструментів. Ці деталі роблять важливим розрізняти зростання доходів від сталого прибутковості та генерації готівки.
Фінальний інвестиційний аргумент залежатиме від здатності Anthropic зберігати клієнтів, розширювати комерційне використання Claude, керувати витратами на обчислення та зберігати конкурентну позицію з розвитком ринку ШІ. Структура управління, конвертовані цінні папери та потенційне розведення також вимагають уважного ставлення. Інвестори, які слідкують за запропонованим лістингом акцій ANT, повинні пріоритизувати реєстраційну декларацію SEC, подальші поправки та фінальний проспект замість заголовних оцінок. IPO може створити новий спосіб оцінки Anthropic через публічні розкриття, але відповідна оцінка та інвестиційні ризики залежатимуть від фінальних умов та продуктивності компанії з часом.
ЧАСТІ ПИТАННЯ
1. Який тікер акцій Anthropic?
Anthropic планує вивести свої звичайні акції класу A на Nasdaq Global Select Market під тікером ANT, згідно з офіційним оголошенням від 26 жовтня 2026 року. Пропоноване виведення залишається залежним від процесу реєстрації.
2. Чи підтвердила Anthropic оцінку IPO в $1,5 трильйона?
Ні. Початковий файл S-1 не встановлює кінцеву оцінку або ціну пропозиції. Сума в $1,5 трильйона повинна розглядатися як непідтверджена оцінка до тих пір, поки Anthropic не опублікує офіційні умови пропозиції.
3. Який дохід отримала Anthropic за першу половину 2026 року?
Згідно з формою SEC S-1, Anthropic звітувала про дохід у розмірі 16,286 мільярда доларів США за шість місяців, що закінчилися 30 червня 2026 року, порівняно з 1,163 мільярдом доларів США за той самий період 2025 року.
4. Чому Anthropic повідомила про великий чистий збиток, незважаючи на швидкий ріст доходів?
Компанія повідомила про чистий збиток у розмірі 80,748 мільярда доларів США за першу половину 2026 року, включаючи приблизно 72,4 мільярда доларів США змін у справедливій вартості конвертованих нот, деривативних зобов’язань та простих угод щодо майбутніх акцій. Ці бухгалтерські ефекти в основному пов’язані зі зростанням оціненої вартості фінансових інструментів і повинні відрізнятися від операційних витрат і грошових потоків.
5. Що повинні переглянути інвестори перед оцінкою акцій ANT?
Інвестори повинні проаналізувати фінальну оцінку при виході на біржу, зростання виручки, операційну діяльність, грошові потоки, обов’язки щодо обчислювальних ресурсів, борг, класи акцій, права голосу та потенційне розведення. Офіційні документи SEC та фінальний проспект є основними джерелами для оцінки цих факторів.
Відмова від відповідаль
Ця загальна інформація про ринок, можливо, з третіх сторін, комерційних або спонсорованих джерел, надається виключно для довідкових та освітніх цілей і не є фінансовою або інвестиційною порадою, пропозицією, запрошенням або гарантією. Ми відмовляємося від відповідальності за її точність, повноту, надійність та будь-які виниклі втрати. Інвестування/торгівля супроводжуються ризиком; минулі результати не гарантує майбутніх. Користувачі повинні проводити дослідження, обережно оцінювати ризики та брати повну відповідальність. Для отримання додаткової інформації будь ласка, ознайомтеся з Умовами використання та Відмовою від відповідальності за ризики KuCoin.
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.