

Токенізовані реальні активи у 2026 році: чому ліквідність і регулювання все ще мають значення
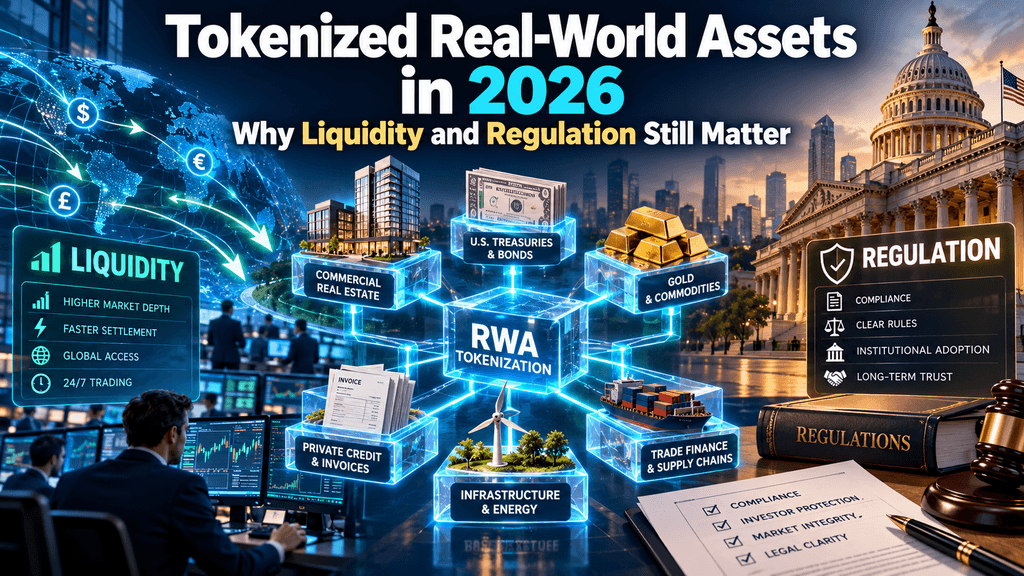
Токенізація реальних активів (RWA) входить у нову фазу 2026 року, коли великі фінансові інституції виводять акції, облігації та інвестиційні фонди на мережі блокчейн. 8 жовтня Securitize запустила торгівлю токенізованими акціями США, після рішення Комісії з цінних паперів та бірж у вересні щодо введення умовної регуляторної винятковості для певних ончейн-ринків цінних паперів. Ці розробки свідчать про те, що токенізація переходить від експериментальних проектів до практичних фінансових застосувань.
За даними RWA.xyz, у жовтні 2026 року розподілені токенізовані реальні активи досягли приблизно $39 млрд. Однак зростання вартості активів не обов’язково перетворюється на активні ринки торгівлі. Багато токенізованих продуктів все ще стикаються з обмеженою ліквідністю вторинного ринку, обмеженнями на переказ активів та невизначеністю щодо прав інвесторів. По мірі того як традиційні фінанси все більше досліджують інфраструктуру блокчейн, два питання стали центральними: чи може токенізація створити значущу ліквідність, і чи може регулювання підтримати ширше впровадження, не погіршуючи захист інвесторів?
Яким буде розмір ринку RWA у 2026 році?
Токенізовані реальні активи — це цифрові представлення традиційних фінансових або фізичних активів, зареєстрованих у мережах блокчейн. Залежно від їх структури ці токени можуть позначати права власності, договірні вимоги, частки інвестиційних фондів або експозицію до базових активів. Їхні потенційні переваги включають більш ефективні перекази, програмовані транзакції, покращене ведення обліку та простішу інтеграцію з цифровою фінансовою інфраструктурою.
Ринок значно розширився. На 9 жовтня 2026 року RWA.xyz повідомив приблизно $39,02 млрд у розподіленій вартості активів, $351,97 млрд у представленій вартості активів та близько 5,19 мільйона адрес гаманців, що зберігають активи. Ці показники вимірюють різні аспекти токенізації. Розподілені активи зазвичай передбачають токени, випущені та збережені у гаманцях блокчейну, тоді як представлені активи можуть використовувати блокчейн переважно для запису прав власності або представлення активів. Ці дві величини не слід об’єднувати в єдину ринкову капіталізацію, а адреси гаманців не слід автоматично вважати унікальними інвесторами.
Кілька категорій активів сприяють цьому розширенню. Токенізовані казначейські облігації США та грошові ринкові фонди привертають інституційних інвесторів, які шукають продукти з управління готівкою з дохідністю. Токенізовані акції отримують увагу по мірі розвитку інфраструктури цінних паперів, тоді як токени, забезпечені золотом, приватний кредит та нерухомість пропонують різні інвестиційні застосування. Однак ліквідні характеристики цих активів значно відрізняються.
| Категорія RWA | Типові базові активи | Основне фінансове використання |
| Токенізовані скарбниці | Урядові облігації та грошові ринкові фонди | Доходність та керування готівкою |
| Токенізовані акції | Публічно торгувані акції | Торгівля цінними паперами та перекази |
| Токенізовані товари | Золото та інші фізичні активи | Експозиція на цифрові товари |
| Приватний кредит | Позики та інструменти боргу | Позичання та генерація доходу |
| Токенізована нерухомість | Інвестиційні інтереси, пов’язані з нерухомістю | Доступ до фракційних інвестицій |
Зростаюча різноманітність активів ілюструє потенціал токенізації, але також ставить фундаментальне питання: чи робить доступність активу на ланцюзі його торгівлю справді простішою?
Чому ліквідність RWA все ще обмежена?
Ліквідність залишається однією з найбільших викликів, з якими стикається токенізація реальних активів. Технологія блокчейн може зробити перекази цифрових активів швидшими, але ліквідність ринку залежить від того, чи можуть інвестори купувати або продавати значні обсяги без суттєвих змін цін. Актив може мати велику загальну вартість, одночасно генеруючи мінімальну активність на вторинному ринку.
Токенізація не створює покупців автоматично
Розгляньте приватний кредитний фонд з 100 мільйонами доларів США у токенізованих активах. Інвестори можуть тримати блокчейн-представлення своїх інтересів у фонді, але це не гарантує активний ринок для цих токенів. Без достатньої кількості покупців, продавців і професійних мейкерів інвестори можуть зіткнутися з широкими спредами між пропозицією та попитом або мати труднощі з виходом із своїх позицій.
Дослідження 2026 року, опубліковане в FinTech, під назвою Tokenized but Illiquid? Evidence from Real-World Asset Markets, вивчало токенізовані казначейські облігації, активи, забезпечені золотом, та токени, пов’язані з приватним кредитом на основі ethereum. Воно виявило, що обсяг випущеної вартості активу сам по собі не є надійним індикатором спостережуваної ліквідності. Токени, забезпечені золотом, загалом продемонстрували ширший участь і більш стійку активність, ніж багато казначейських та приватних кредитних продуктів у вибірці дослідження.
Ці висновки свідчать, що розвиток ринку RWA слід оцінювати на основі реальної участи у торгівлі та обороту, а не лише за кількістю випущених токенів.
Торгівельна ліквідність відрізняється від ліквідності викупу
Ще одна важлива відмінність — це різниця між продажем токена іншому інвестору та його викупом за вартістю його базового актива. Ліквідність на вторинному ринку залежить від торгової активності, тоді як ліквідність викупу залежить від договірних зобов’язань емітента, наявності активів та процедур розрахунків.
Наприклад, токенізований грошовий ринковий фонд може надавати механізми викупу для кваліфікованих інвесторів, але запити можуть залишатися під впливом умов функціонування або вимог до обробки. Приватний кредит та активи у нерухомості можуть стикатися з ще більшими обмеженнями, оскільки їхні базові інвестиції не завжди можна швидко ліквідувати.
Це створює потенційну невідповідність між швидкістю розрахунків у блокчейні та ліквідністю традиційних активів. Токен може бути передаваний круглосуточно, але це не означає, що його базова вартість завжди може бути викуплена миттєво. Внаслідок цього круглосуточну торгівлю не слід плутати з гарантією круглосуточної ліквідності.
Фрагментовані ринки створюють додаткові виклики
Ліквідність також може стати фрагментованою, коли подібні активи випускаються на різних блокчейн-мережах. Якщо токенізовані цінні папери торгуються окремо на ethereum, Solana та дозволених інституційних платформах, інвестори можуть зіткнутися з відокремленими пулах ліквідності, а не з єдиним ринком.
Банк міжнародних розрахунків звернув увагу на цю проблему в липні 2026 року, зазначивши, що кілька блокчейн-мереж можуть фрагментувати інфраструктуру, активи та ліквідність. Міжблокчейн-мости та мультичейн-емісія можуть зменшити ці бар’єри, але вводять додаткові залежності щодо безпеки, управління та операцій.
Для дозрівання ринків RWA швидші транзакції повинні супроводжуватися надійним ціноутворенням, ефективним маркет-мейкінгом, доступними механізмами викупу та більш сильною інтероперабельністю.
Як регулювання змінює ринки RWA?
Правова ясність тісно пов’язана з ліквідністю, оскільки інституційні інвестори та фінансові посередники потребують виконуваних правил перед участь на ринках цінних паперів. Токенізовані активи можуть функціонувати на блокчейнах, але їхні основні економічні функції часто залишаються під дією традиційних фінансових регуляцій.
Інноваційна виняткова умова SEC 2026 року
17 вересня 2026 року Комісія з цінних паперів і бірж США ввела тимчасову, умовну інноваційну виняткову умову для певних токенізованих акцій Національної ринкової системи. Ця рамкова структура дозволяє відповідним платформам токенізованих цінних паперів проводити обмежений onchain-торгівлю за допомогою авторизованих автоматизованих ринкових мейкерів та ліквідних пулів.
Позбавлення відповідальності триває п’ять років і передбачає обмеження щодо придатних цінних паперів, ринкової діяльності та участі. Важливо, щоб охоплені токенізовані акції забезпечували права та привілеї, що відповідають відповідним традиційним цінним паперам, включаючи відповідні права голосу та дивідендів. Видавці також мають можливість заперечувати проти токенізаційних угод з боку третіх осіб.
Політика представляє собою значний регуляторний розвиток, але не є загальним дозволом на необмежену торгівлю RWA. SEC дозволяє певним ринковим структурам працювати за визначених умов, розглядаючи одночасно довгострокові регуляторні вимоги.
Чому юридичне володіння все ще має значення
У січні 2026 року персонал SEC опублікував заяву щодо токенізованих цінних паперів, розрізняючи цінні папери, токенізовані емітентами, від тих, що створені третіми сторонами. Такі угоди можуть передбачати різні записи власності, відносини з кастодіанами та претензії інвесторів.
Токен, забезпечений реальними цінними паперами, може надавати інвесторам юридично визначені права на ці цінні папери, тоді як синтетичний токен може надавати лише економічну експозицію до коливань цін. Ця різниця стає особливо важливою, якщо кастодіан не виконує свої зобов’язання, емітент входить у банкрутство або інвестори намагаються реалізувати права акціонерів.
За межами Сполучених Штатів підходи до регулювання також відрізняються. Регулювання ринків криптоактивів Європейського союзу (MiCA) виключає криптоактиви, які вважаються фінансовими інструментами, зі свого загального сфери застосування, що означає, що токенізовані цінні папери можуть залишатися під дією існуючих правил фінансових ринків. У кінцевому підсумку правова визначеність допомагає інвесторам зрозуміти, що вони володіють, і чи можуть бути здійснені їхні права.
Чи стануть токенізовані акції масовими?
Токенізовані акції стали одним із найбільш помітних розвитків на ринку RWA 2026 року. Останні запуски свідчать про те, що традиційна торгівля цінними паперами наближається до інфраструктури блокчейну, хоча масове впровадження та постійно глибока ліквідність ще не були продемонстровані.
Securitize приносить акції США на блокчейн
8 жовтня Securitize оголосила про запуск Securitize Stocks, надаючи кваліфікованим інвесторам токенізований доступ до ключових американських акцій. Перша пропозиція включає цінні папери, пов’язані з Apple, Microsoft, Nvidia, Alphabet, Tesla та іншими публічно торгуємими компаніями.
Спочатку продукти працюють на Solana через зареєстровану платформу брокера-дилера Securitize. За словами компанії, токени забезпечені один до одного відповідними акціями та надають відповідні права на цінні папери та економічні переваги. Цей підхід відрізняється від чисто синтетичних продуктів, які відстежують ціни на акції, не надаючи порівнянних прав на цінні папери.
Розробка може допомогти з’єднати традиційне власництво акцій із переказами та розрахунками на основі блокчейну. Однак сам запуск не підтверджує, що ці цінні папери вже мають таку ж глибину ринку, як і їхні традиційні аналоги на фондовому ринку.
Чи можуть токенізовані акції дійсно торгуватися 24/7?
Ще одна розробка відбулася 5 жовтня, коли OKXICE — спільне підприємство OKX та Intercontinental Exchange — подало плани щодо створення платформи для торгівлі токенізованими акціями США. Пропозиція має на меті забезпечити круглосуточну торгівлю, що відображає зростаючий інтерес до розширення доступу до ринків цінних паперів за межами традиційних годин роботи бірж.
Неперервна торгівля може покращити зручність і дозволити інвесторам швидше реагувати на глобальні події. Однак ліквідність поза регулярні години ринку залежить від активних учасників та надійного визначення цін. Коли базові фондові ринки закриті, зниження участі може призвести до більш широких спредів або більших короткострокових відхилень цін.
Ця різниця важлива: розширення робочих годин ринку створює торгівельні можливості, але стійка ліквідність все ще вимагає капіталу, мейкерів ринку та ефективних зв’язків із традиційною інфраструктурою цінних паперів.
Чому інституції приймають токенізацію?
Інституційний інтерес до токенізації RWA поширюється далі за створення нових інвестиційних продуктів. Великі фінансові інститути досліджують, чи може блокчейн покращити зберігання, управління гарантіями, переказ активів та процеси розрахунків, які зараз залежать від кількох посередників.
DTCC переходить на блокчейн для цінних паперів
15 липня 2026 року Депозитарна торгово-розрахункова корпорація (DTCC) оголосила, що цінні папери, тримані через Депозитарну торгову компанію, були перетворені на токени на основі блокчейну та використані у реальних виробничих транзакціях.
Ініціатива продемонструвала, як токенізовані цінні папери можуть функціонувати поруч із існуючою ринковою інфраструктурою, зберігаючи відповідні права та захисти. DTCC також описала плани щодо ширшої послуги токенізації, спрямованої на жовтень 2026 року, хоча угоди в липні слід відрізняти від статусу подальшого повного комерційного розгортання.
Цей розвиток має значення, оскільки встановлені післяугодові інституції вже підтримують основні ринки цінних паперів. Їхня участь може допомогти інтегрувати токенізовані активи з інституційними системами зберігання, розрахунків та операцій, а не залишати їх ізольованими продуктами блокчейну.
Токенізовані скарбниці пропонують практичні випадки використання
Токенізовані продукти скарбниці та грошові ринкові фонди ілюструють, чому інституції зацікавлені у цій технології. Ці активи можуть забезпечити знайомий дохідний експозиційний потенціал, водночас потенційно покращуючи спосіб, яким фінансові інституції керують балансами, переказами та придатним забезпеченням.
Продукти, такі як BUIDL від BlackRock, демонструють, як традиційне управління активами може бути пов’язане з інфраструктурою на основі блокчейну. Цінність пропозиції йде далі ніж постійна торгівля токенами: програмований розрахунок і більш ефективне переміщення активів можуть зменшити операційні труднощі в певних інституційних процесах.
Однак інституційне прийняття все ще залежить від надійного зберігання, умов викупу, відповідних партнерських відносин та дотримання регуляторних вимог. Токенізація стає комерційно цінною, коли вона покращує існуючі фінансові процеси, не вводячи непропорційного операційного ризику.
Чи може токенізація RWA принести користь DeFi?
Токенізація реальних активів може розширити спектр фінансових інструментів, доступних у децентралізованій фінансовій системі. Традиційні додатки DeFi історично залежали від криптовалют і стейблкоїнів, тоді як токенізовані цінні папери та фонди, що генерують дохід, можуть запровадити додаткові форми колатералу та інвестиційної експозиції.
RWA-забезпечення та розрахунки стейблкоїнами
Токенізовані скарбниці та інтереси до фондів можуть стати корисним забезпеченням у схвалених угодам про позичання та фінансування. Однак їх інтеграція залежить від юридичної передаваності, методів оцінки, процедур ліквідації та обмежень щодо придатності інвесторів. Дозволений цінний папір не обов’язково може вільно обертатися через кожний застосунок DeFi.
Стейблкоїни також можуть покращити розрахунки між токенізованими фінансовими продуктами. Угода Circle, яка дозволяє кваліфікованим власникам фонду BlackRock BUIDL обмінювати акції на USDC, ілюструє, як токенізовані фонди можуть пов’язуватися з ліквідністю цифрового долара. Такі механізми можуть зменшити фрикцію при розрахунках, не змінюючи умов контракту основного продукту.
Що означає зростання RWA для ethereum та Solana?
Ethereum залишається основною мережею для токенізованих активів, тоді як Solana здобула увагу завдяки ініціативам, таким як Securitize Stocks. Інші публічні та дозвільні мережі також конкурують за надання фінансової інфраструктури класу інституцій.
Зростання активності RWA може збільшити попит на транзакції блокчейну, послуги зберігання та виконання смартконтрактів. Однак зростання вартості токенізованих активів не призводить автоматично до пропорційного зростання ETH, SOL або інших нативних криптовалют.
Фактична вигода залежить від частоти транзакцій, комісій мережі, економічної активності та того, як вартість потоку через кожну екосистему блокчейн. Інвестори повинні розрізняти впровадження інфраструктури блокчейн від інвестиційного попиту на пов’язаний токен.
Які ризики можуть сповільнити зростання RWA?
Крім ліквідності та регулювання, токенізовані активи стикаються з операційними ризиками, які можуть вплинути як на емітентів, так і на інвесторів. Вразливості смартконтрактів, неточні дані про активи, невдачі зі зберіганням та неузгодженості між записами у блокчейні та традиційними реєстрами власності можуть порушити іншими способами легітимні фінансові продукти.
Міжланцюгова інфраструктура додає додаткову складність. Мости, протоколи взаємодії та заборонені мережі можуть залежати від адміністраторів або сторонніх сервісів, створюючи потенційні точки відмови. Технічна проблема може затримати переказ активів, навіть якщо базові цінні папери залишаються фінансово стійкими.
Базові активи також зберігають свої традиційні ризики. Токенізація позики не виключає дефолту позичальника, так само як токенізація нерухомості не видаляє невизначеності оцінки або спорів щодо власності. Інвестори повинні окремо оцінити фінансову якість активу та надійність угоди токенізації.
Що далі для токенізації RWA?
Наступний етап росту RWA може залежати менше від кількості випущених токенів і більше від того, чи розвивають ці токени значущу фінансову корисність. Учасники ринку все частіше змушені будуть продемонструвати активну торгівлю на вторинному ринку, управліні бід-аск спреди, прозорі оцінки активів, надійні процедури викупу та ефективні розрахункові механізми.
Проєкти інституційної інфраструктури, регульовані торгівельні майданчики та ініціативи щодо взаємодії можуть допомогти зменшити розрив між блокчейн-представленням та традиційною ринковою функціональністю. Однак масове прийняття, ймовірно, буде різним у різних категоріях активів. Товари казначейства можуть скористатися вже існуючим попитом на управління готівкою, тоді як приватний кредит та нерухомість можуть продовжувати стикатися зі структурними обмеженнями ліквідності.
У кінцевому підсумку найбільш переконливим доказом прогресу стане те, наскільки ефективно інвестори можуть використовувати, переказувати, фінансувати та виходити з токенізованих позицій — а не просто наскільки велика вартість активів з’являється в ланцюжку.
ЧаПи
Чи можуть роздрібні інвестори купувати токенізовані реальні активи?
Деякі токенізовані активи доступні для роздрібних інвесторів, тоді як інші обмежені для кваліфікованих або інституційних учасників. Доступність залежить від продукту, юрисдикції та торгової платформи.
Чи завжди токени RWA позначають пряме володіння?
Ні. Залежно від їхньої структури токени можуть позначати пряме володіння, частки фонду, договірні вимоги або синтетичну експозицію. Інвесторам слід ознайомитися з правовими документами емітента.
Як інвестори можуть перевірити забезпечення активів RWA?
Інвестори можуть ознайомитися з розкриттям інформації емітента, умовами зберігання, підтвердженнями резервів, незалежними аудитами та відповідними правовими документами. Однієї прозорості блокчейну недостатньо для підтвердження позаблокчейн-активів.
Чи є токени RWA тими ж самими, що й стейблкоїни?
Ні. Стейблкоїни зазвичай прагнуть зберігати стабільне опорне значення, тоді як RWA-токени можуть представляти різноманітні активи, такі як акції, облігації, товари та інвестиційні фонди.
Чи можуть токенізовані активи генерувати дохід?
Деякі токенізовані скарбничні фонди, приватні кредитні продукти та інші інструменти можуть розподіляти дохід. Доходність залежить від базових активів, умов продукту, комісій та пов’язаних ризиків.
🔥 Поза заголовками: що означає KuCoin 5.0 для вас
Новини ринку рухаються швидко — але те, де ви дієте з ними, має таке саме значення. Цього жовтня KuCoin запускає KuCoin 5.0, перетворюючи KuCoin на відновлену платформу. Ось що насправді змінюється для вас:
-
Один акаунт для всього. Старі платформи розділяли ваші кошти між окремими акаунтами «спот», «маржа» та «ф'ючерси» і очікували, що ви зрозумієте чому. Єдиний акаунт KuCoin 5.0 повністю видаляє це — зробіть депозит один раз, і все буде просто там (наразі доступно лише для VIP).
-
Акції, індекси та товари. KuCoin 5.0 розширюється за межі криптовалют на глобальні ринки. Коли криптовалюти рухаються бічно, а акції ростуть (або навпаки), ви можете переключитися за хвилини, замість того щоб відкривати брокерський акаунт і чекати днів на фіатні канали.
-
Реальні активи (RWA). Токенізоване володіння традиційними активами, такими як сировина, прямо в вашому крипто-акаунті. Один із найшвидшо розростаючихся сегментів глобальної фінансової сфери більше не є виключною привілеєю інституцій — ви отримуєте до нього доступ з того ж балансу, з яким торгуете.
-
Заробляйте, поки вчитеся. Ще не готові торгувати? KCUSD дозволяє вашим стейблкоїнам заробляти щоденні автокомпаунд-відсотки. Найменш стресовий спосіб використати ваші неактивні депозити для отримання 4% дохідності.
-
AI-асистент простою мовою. Задавайте питання, отримуйте контекст ринку, розумійте, що ви бачите — вбудовано в платформу, без жаргону.
-
Додаток, який не перевантажує. Швидший, чистіший і послідовний — інтуїтивний з першого дотику, а не після навчання.
-
Безпека, яку ви можете перевірити, а не просто вірити. Організація з ліцензією MiCAR у ЄС, Proof of Reserves, який ви можете перевірити самостійно, та міжнародно сертифікована безпека (SOC 2 Type II, ISO 27001:2022).
Створіть акаунт за хвилини — і починайте на платформі, створеній для майбутнього криптовалют, а не минулого.
Висновок: Ліквідність і регулювання визначать майбутнє RWA
Токенізація реальних активів досягла значного прогресу у 2026 році, що підтримується зростанням участи ринку, інфраструктурними проектами інституцій та новими регуляторними змінами. Виникнення торгівлі токенізованими акціями та блокчейн-основаних систем розрахунків з цінними паперами свідчить про те, що традиційні фінанси все серйозніше ставляться до цієї технології.
Однак саме випуск токенів не створює функціональний фінансовий ринок. Стійке прийняття RWA вимагає достатньої ліквідності, забезпечених прав інвесторів, надійного зберігання та ефективного зв’язку з існуючою фінансовою інфраструктурою.
Майбутнє токенізації залежить не просто від кількості активів, які переходять на блокчейн, а від того, чи можуть ці активи ефективно торгуватися, безпечно розраховуватися та зберігатися з чіткими правовими гарантіями.
Відмова від відповідальності: Ця стаття має лише інформаційний характер і не є інвестиційною, юридичною чи фінансовою порадою. Токенізовані активи можуть бути пов’язані з ринковими, ліквіднісними, операційними та регуляторними ризиками. Наявність продукту та придатність інвесторів варіюються залежно від юрисдикції.
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.