

Токеноміка Filecoin (FIL): Як завершення вестингу може зменшити нову пропозицію на 77% у 2026 році
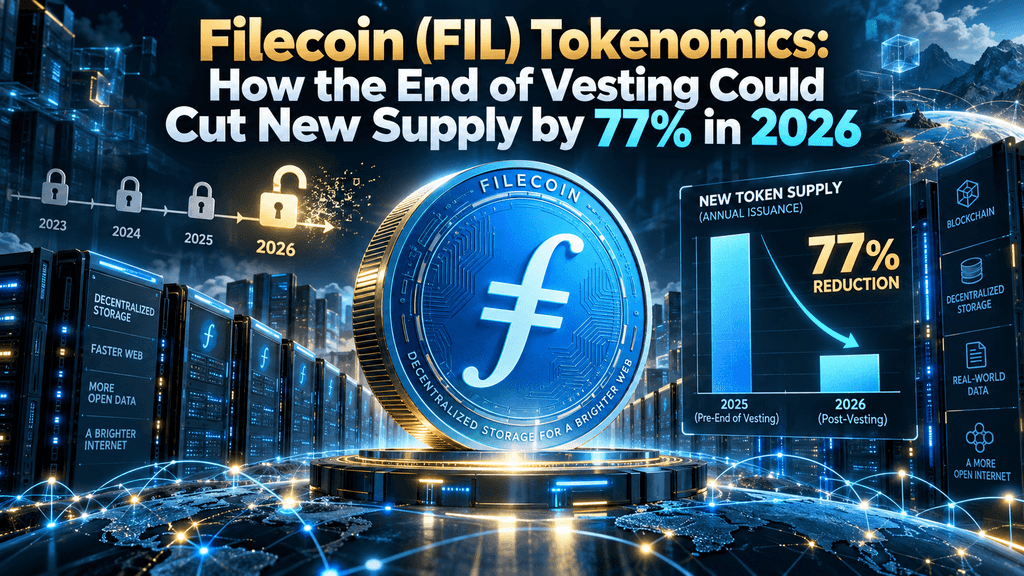
На криптовалютному ринку відбулася помітна зміна розподілу капіталу, спричинена загальною втомою від токенів з високою інфляцією, штучно низьким початковим обігом та довготривалими графіками розблокування для інсайдерів. Децентралізовані фінанси та інфраструктурні інвестори все частіше вимагають стійких грошових систем, що керуються детермінованим випуском, справжніми механізмами споживання токенів та реальним дохідом протоколу, а не неперервною дилуцією. На цьому тлі Filecoin залишається фундаментальним стовпом децентралізованої інфраструктури даних, але його ринкова оцінка стикається з неперервним потоком новостворених та розблокованих токенів, що походять з його багаторічної схеми запуску.
Структурна трансформація зараз запланована на 15 жовтня 2026 року, що означає формальне завершення шестирічних лінійних графіків виплат для внутрішніх учасників та фонду. Ця ключова подія в календарі — це більше, ніж звичайне оновлення дат; це вирішальний поворотний момент, коли зовнішній програмний тиск на продаж повністю припиняється, зменшуючи нові обсяги надходжень на ринок приблизно на три чверті. Розуміння математичних реалій цього переходу показує, як Filecoin перетворюється з мережі, навантаженої структурованим розведенням, у протокол, грошовий рух якого визначається виключно попитом на зберігання, блокуванням коллатералу та програмним споживанням газу.
Усередині 77% клину пропозиції: що саме відбудеться 15 жовтня 2026 року?
Пояснення двох джерел випуску FIL
Щоб зрозуміти глибокий масштаб цього майбутнього скорочення пропозиції, спочатку потрібно розібрати дві історичні канали, які неперервно постачали новостворені FIL на циркулюючі вторинні ринки з моменту запуску мейннету протоколу в жовтні 2020 року. Основним джерелом токенів є постачальники мережевого сховища, які надають докази реплікації та докази просторово-часової потужності для забезпечення перевірених угод зі зберіганням, отримуючи програмні блокові винагороди, що регулюються базовими та простими алгоритмами чеканки. Паралельно окрема, неопераційна частина була виділена для ранніх розвиткових капіталів, що охоплює Protocol Labs, учасників команди, Фонд Filecoin та учасників приватних продажів через структуровані лінійні контракти розподілу, призначені для випуску фіксованих квот протягом багаторічних періодів.
Хоча винагороди, що надаються операторам фізичного обладнання для зберігання, структурно пов’язані з продуктивністю глобальної мережі та умовами забезпечення, потоки внутрішнього виплати працівників працювали виключно як програмна календарна розподільна система, повністю відокремлена від реального використання. Розподіли Protocol Labs та Фонду Filecoin були розраховані на терміни три та шість років, щоб забезпечити оперативну довговічність та фінансування довгострокових досліджень під час формувальних етапів протоколу. Коли останні групи цих шестирічних графіків розподілу досягнуть своєї жорсткої дати погашення наприкінці 2026 року, штучна програмна лінія виплат зникне за одну ніч, залишивши винагороди за зберігання, засновані на обладнанні, єдиним джерелом створення нової пропозиції у всьому реєстрі.
Аналіз цифр: від 88 млн до 22 млн щорічно
Математична реальність цього висновку виявляє безпрецедентне гальмування розподілу чистих активів у секторі децентралізованої фізичної інфраструктури. Протягом пікових фаз лінійного горизонту розподілу ринок поглинав приблизно вісімдесят вісім мільйонів ново розблокованих та випущених FIL щорічно, причому виділення інсайдерів та фондів становило переважну частку, що становить приблизно шістдесят шість мільйонів токенів. Після досягнення порогу 15 жовтня цей випуск у шістдесят шість мільйонів токенів назавжди зникає з реєстру, що призводить до різкого скорочення загального річного брутто-випуску до приблизно двадцяти двох мільйонів токенів, що походять виключно з субсидій постачальників зберігання на рівні консенсусу.
| Етап конвеєра випуску | Фонд та вестинг інсайдерів (щорічно) | Блокові винагороди за зберігання (річні) | Загальний валовий випуск (річний) | Зменшення чистого притоку |
| Активний термін вестингу (до жовтня 2026 р.) | ~66 000 000 FIL | ~22 000 000 FIL | ~88 000 000 FIL | Базовий рівень |
| Ера після вестингу (після жовтня 2026 р.) | 0 FIL | ~22 000 000 FIL | ~22 000 000 FIL | ~75% до 77% |
Ця катастрофічна зупинка випуску представляє собою скорочення на сімдесят п’ять до сімдесят сім відсотків валової річної швидкості надходження новостворених токенів до ліквідних пулів, OTC-десків та централізованих торгівельних майданчиків. Спостерігачі ринку часто плутають цей перехід із примусовим знищенням токенів або миттєвим скасуванням обігових активів, проте його справжній економічний наслідок набагато структурніший: він постійно закриває найбільший у світі канал надходження пропозиції. Раптова зупинка десятків мільйонів новостворених токенів щороку перетворює Filecoin із активу, підданого постійному структурному продажу, на актив, темп грошової експансії якого відповідає динаміці халвінгу bitcoin, але стисненої до миттєвої структурної корекції замість багаторічного наростання.
Дефляційне рівняння: блокування стейкінгу та спалювання газу EIP-1559
Забезпечення зберігання: Відкачка обігової ліквідності
Справжній вплив цієї констрикції пропонування не можна оцінити лише за показниками валового випуску; необхідно аналізувати потужні джерела поглинання ліквідності, спроектовані безпосередньо в архітектуру консенсусу Filecoin. Щоб вкласти активну потужність жорстких дисків у глобальну мережу та приймати вхідні комерційні архіви даних, провайдери зберігання математично зобов’язані заблокувати початковий гарантійний депозит, відомий як Sector Initial Pledge. Цей капітал алгоритмічно блокується у децентралізованих ескрових контрактах на весь термін функціонування сектора — часто до 540 днів або довше — і виконує функцію гарантії, яка передбачає строгі механізми штрафування за збій апаратного забезпечення, пошкодження даних або неоголошений простій сервера.
Оскільки вимога до забезпечення масштабується пропорційно об’єму зобов’язаного сховища та загальній базовій потужності мережі, сотні мільйонів обігових FIL залишаються постійно заблокованими в цих програмних безпечних сховищах у будь-який момент часу. До спаду пропозиції величезний об’єм безперервного виплат з фондів фонду регулярно поповнював обігову ліквідність, компенсуючи тиск на блокування капіталу, що виникав через зростання зобов’язань щодо сховища. Коли валове випускання знизиться лише до двадцяти двох мільйонів FIL на рік, розширення потужності сховища або продовження існуючих зобов’язань змусить операторів сховищ отримувати свої вимоги до забезпечення безпосередньо з відкритих ринків ліквідності, перетворюючи дизайн консенсусу мережі на агресивний сифон, що поступово виснажує вільні резерви біржі.
Механізм спалювання: коли комісії мережі перевищують нове створення
У поєднанні зі стейкінгом коллатералу діє власна модель оплати за виконання повідомлень Filecoin, яка безпосередньо відтворює механізм знищення базової комісії Ethereum EIP-1559. Кожна транзакція, що обробляється в мережі — включаючи регулярні докази зберігання, перевірки майнінгу блоків, перекази повідомлень та обчислення смартконтрактів, ініційовані на Filecoin Virtual Machine — вимагає алгоритмічної базової комісії за газ, яка постійно знищується і назавжди вилучається з загального реєстру пропозиції. На відміну від традиційних мереж, де комісії повністю повертаються виробникам блоків для фінансування подальших операційних витрат, знищення базової комісії Filecoin діє як постійний структурний витік щодо щільності обігових токенів.
| Динаміка мережі | Операційні механізми | Пряме економічне вплив на токенний реєстр |
| Сектор початкового обітниці | Обов’язковий попередній депозит, заблокований на кожен активний сектор зберігання для підтримки умов угод щодо рівня обслуговування. | Блокує десятки мільйонів FIL у консенсусних ескрових рахунках, виснажуючи резерви рідких бірж. |
| EIP-1559 Base Burn | Реальний час постійного знищення обчислювальних базових комісій, що генеруються доказами повідомлень та зберігання. | Постійно вилучає токени з загальної пропозиції, компенсуючи валові інфляційні блокові субсидії. |
| Штрафи за слешинг | Автоматична конфіскація та знищення колатералу, коли ноди не здатні надати доказ наявності даних. | Постійно зменшує валовий баланс пропозиції та покарує ноди з поганою продуктивністю. |
Коли річний приплив нових токенів становив вісімдесят вісім мільйонів FIL, загальний обсяг щоденних витрат на газ та штрафів був недостатнім, щоб змінити чисту грошову траєкторію мережі на дефляційну. Однак за умов зміненої бази, де нові блокові нагороди генерують лише приблизно шістдесят тисяч FIL на день, порівняльна вага знищення транзакцій значно зростає. У періоди підвищеної пропускної здатності повідомлень, інтенсивної діяльності децентралізованих застосунків та агресивних циклів оновлення секторів, щоденний обсяг постійно знищуваного FIL легко може дорівнювати або перевищувати валові щоденні розподіли майнерів, відкриваючи самопідсилювальну дефляційну стан, в якому загальна межа пропозиції починає скорочуватися в абсолютних числових термінах.
Поза токеномікою: Реальний попит, що підтримує ефект ланцюгової реакції
Перехід від обсягу зберігання до платного корпоративного даних
Покращення токеноміки не можуть підтримувати розширення капіталу самостійно без органічного, комерційного попиту, що підтверджує фундаментальну корисність базової технології. На початкових етапах свого розвитку мережа Filecoin переважно стимулювала просте розгортання порожньої фізичної ємності дисків, іноді сприяючи спекулятивному розширенню обладнання, що віддавало перевагу показникам сирової зберігаючої ємності над комерційною інтеграцією підприємств. Визнавши цю фундаментальну обмеженість, екосистема ввела цілеспрямовані стимули, такі як Filecoin Plus — систему верифікації та управління, яка збільшує майнінгові винагороди в десять разів для постачальників зберігання, які підключають автентичні, криптографічно підтверджені дані від підприємств, академічних архівів, наукових установ та медіаконгломератів.
Це свідоме стратегічне відповідність прискорило перехід мережі до обробки завантажень масштабу петабайт, що походять з високопродуктивних галузей, зокрема децентралізованих репозиторіїв навчання штучного інтелекту, архівів картизації автономних транспортних засобів та високопродуктивних веб3-інфраструктур даних. Коли справжні корпоративні клієнти переводять свої системи холодного зберігання та розподілених механізмів отримання даних на децентралізовані протоколи, щоб уникнути зростання витрат на хмарні сервіси великих провайдерів, попит на тривалі контракти зберігання експоненційно зростає. Цей комерційний попит вимагає постійних зобов’язань щодо забезпечення від постачальників, що гарантує, що реальне інституційне використання безпосередньо зменшує доступність обігових активів саме в той період, коли програмні розблокування токенів завершуються.
FVM і програмований сховище: розблокування швидкості капіталу
Зрілість Filecoin Virtual Machine (FVM) перетворила історично однозначний сховищний реєстр на повністю програмове середовище виконання, здатне підтримувати складні фінансові примітиви та децентралізовані автономні організації. Введення EVM-сумісних децентралізованих додатків у рівні сховища дозволяє безперебійно створювати платформи ліквідного стейкінгу, децентралізовані ринки позичок з гарантіями та автоматизовані мостові з’єднання між ланцюгами, спеціально адаптовані під вимоги до ліквідності фізичного обладнання для сховища. Постачальники сховищ більше не змушені самостійно фінансувати весь капітал своїх секторальних забезпечень, оскільки інституційні та роздрібні учасники ринку можуть інвестувати капітал через мінімізовані довірою протоколи дохідності, які напряму спрямовують ліквідні токени у прибуткові операції з обладнанням.
Встановлюючи ці капіталоємні фінансові ринки, Filecoin Virtual Machine створює внутрішній цикл швидкості, який утримує значні обсяги обігового FIL у смартконтрактах децентралізованої фінансовості. Примітиви ліквідного стейкінгу агрегують і зберігають величезні пули токенів поза спекулятивними централізованими біржами, перепризначення їх як довгострокових кредитних ліній для підтверджених підприємств з обладнанням, що прагнуть до масштабування операцій. Коли додаткова ліквідність все більше блокується в розширюваній матриці децентралізованих застосунків, децентралізованих автономних протоколів обчислень даних та алгоритмічних автоматизованих ринкових маркет-мейкерів, залишковий вільний флот ліквідного FIL, доступний загальним покупцям ринку, скорочується до історично низьких порогових значень.
Ринкові наслідки: що означає шок пропозиції для зацікавлених сторін
Парадокс економіки майнінгу
Завершення вестингу фонду спричиняє фундаментальну трансформацію операційної прибутковості та моделей доходів, що регулюють постачальників зберігання по всьому світу. Історично постійний притік нових виділень фонду створював постійний негативний тиск на ціни на вторинних ринках, змушуючи незалежних операторів обладнання негайно ліквідувати значну частину щоденних блокових винагород, щоб покрити невід’ємні операційні витрати, такі як тарифи на електроенергію, охолодження центрів обробки даних та технічне обслуговування фізичних компонентів. Ця динаміка сформувала структурний цикл, коли постійне додавання алгоритмічної пропозиції знижувало вартість активів, вимагаючи ще більшого обсягу продажів від самих майнерів, які забезпечують мережу.
Коли програмна щорічна дилуція шістдесят шість мільйонів токенів зникає з макроекономічного рівняння, рівновага вторинного ринку зміщується в бік ціноутворення, зумовленого обмеженістю. Навіть якщо нагороди за мінінг блоків на рівні консенсусу продовжують свій природний алгоритмічний спад, зростання або стабілізація ціни токена значно покращують реальні операційні маржі фізичних центрів обробки даних. Постачальники зберігання можуть досягти точки беззбитковості, зберігаючи більшу частину отриманих нагород за блоки на своїх балансах, ефективно замінюючи панічні ліквідації обладнання стратегічним накопиченням корпоративних скарбниць, що додатково захищає відкритий ринок від несподіваних ліквідних снігових лавин.
Інституційні моделі оцінки: Перехід до реальних грошових потоків
З позиції венчурних фондів першого рівня та інституційних відділів цифрових активів, високі повністю розведені оцінки у поєднанні з агресивними графіками розблокування історично слугували значним бар’єром для використання стратегічного капіталу балансу. Коли інфраструктурний проект має десятки мільйонів доларів невиплачених токенів, які очікують виходу на вторинний ринок, інституційні параметри ризику вимагають значних знижок оцінки для врахування майбутніх зобов’язань щодо розведення. Остаточне завершення шестирічного графіку виплати Filecoin знищує цю структурну перешкоду, дозволяючи інституційним аналітикам оцінити актив за допомогою традиційних корпоративних фінансових метрик, зосереджених на ефективності фізичних капітальних витрат, перевірених досягнень ринкової частки у сегментах хмарного сховища та генерації чистого доходу.
Оскільки повна дилуційна оцінка Filecoin майже повністю збігається зі своїм фактичним циркулюючим обігом, інституційні учасники ринку можуть моделювати довгострокові фінансові виділення з високою математичною впевненістю. Видалення непередбачуваних змін у пропонуванні дозволяє великомасштабним розподільникам капіталу безпосередньо порівнювати Filecoin з альтернативними децентралізованими фізичними інфраструктурними протоколами та традиційними монополіями Web2 у сфері хмарного сховища, такими як Amazon Web Services та Google Cloud. Структурна еволюція від гіпердилуційного спекулятивного експерименту до економічно ізольованої цифрової фізичної інфраструктурної платформи позиціонує Filecoin як привабливий об’єкт для дисциплінованого капіталу, що шукає експозицію на експоненційне зростання глобального генерування даних без структурного штрафу у вигляді постійної дилуції всередині.
Останній зсув парадигми для Filecoin
Завершення шестирічного графіка поступового випуску Filecoin 15 жовтня 2026 року означає кінець ери, що визначалася структурною інфляцією та програмним продажем, і перехід мережі зберігання до повністю автономної, ринково-рівноважної економічної системи. Зі зниженням щорічних додавань активів з вісімдесяти восьми мільйонів до лише двадцяти двох мільйонів токенів, протокол ефективно усуває свою найбільшу історичну перешкоду для оцінки, встановлюючи рівновагу, де баланс між обіговою ліквідністю та ринковою ціною визначається виключно колатералом безпеки мережі, перевіреною інтеграцією даних та програмним споживанням газу.
Зі зрілістю сектору фізичної інфраструктури та зростанням попиту на справжні децентралізовані альтернативи централізованим хмарним сховищам, оновлена економічна модель Filecoin забезпечує повну збігність її капітальної структури з довгостроковою обчислювальною сталістю. Закриваючи двері для внутрішніх виділень та створюючи модель, що ґрунтується на програмній участи обладнання та перевіреної корпоративної адаптації, протокол готовий реалізувати свою фундаментальну обітницю як безпечна, економічно стійка та суверенна основа для даних глобальної цифрової економіки.
🔥 Поза заголовками: що означає KuCoin 5.0 для вас
Новини ринку рухаються швидко — але те, де ви дієте з ними, має таке саме значення. Цього жовтня KuCoin запускає KuCoin 5.0, перетворюючи KuCoin на відновлену платформу. Ось що змінюється саме для вас:
-
Один акаунт для всього. Старі платформи розділяли ваші кошти між окремими акаунтами «спот», «маржа» та «ф'ючерси» і очікували, що ви зрозумієте чому. Єдиний акаунт KuCoin 5.0 повністю видаляє це — зробіть депозит один раз, і все буде просто там (наразі доступно лише для VIP).
-
Акції, індекси та товари. KuCoin 5.0 розширюється за межі криптовалют на глобальні ринки. Коли криптовалюти рухаються бічно, а акції ростуть (або навпаки), ви переключаєтеся за хвилини, замість того щоб відкривати брокерський акаунт і чекати днів на фіатні канали.
-
Реальні активи (RWA). Токенізоване володіння традиційними активами, такими як сировина, прямо в вашому крипто-акаунті. Один із найшвидшо розрастаючих сегментів у світовій фінансовій сфері більше не виключений для інституцій — ви отримуєте до нього доступ з того ж балансу, з яким торгуете.
-
Заробляйте, поки вчитеся. Ще не готові торгувати? KCUSD дозволяє вашим стейблкоїнам заробляти щоденні автокомпаунд-відсотки. Найменш стресовий спосіб використати ваш невикористаний депозит для отримання 4% дохідності.
-
AI-асистент простою мовою. Задавайте питання, отримуйте контекст ринку, розумійте, що ви бачите — інтегровано в платформу, без жаргону.
-
Додаток, який не перевантажує. Швидший, чистіший і послідовний — інтуїтивний з першого дотику, а не після навчання.
-
Безпека, яку ви можете перевірити, а не просто вірити. ЕОЗ із ліцензією MiCAR, Доведення резервів, яке ви можете перевірити самостійно, та міжнародно сертифікована безпека (SOC 2 Type II, ISO 27001:2022).
Створіть акаунт за хвилини — і починайте на платформі, створеній для того, куди йде криптовалюта, а не туди, де вона була.
Часто Задавані Питання (ЧЗП)
Чи спричинить завершення вестингу фонду миттєве зниження обігового пропозиції Filecoin?
Ні. Обігове пропонування не зменшиться миттєво. Натомість швидкість, з якою нові токени потрапляють на ринок, знизиться більше ніж на 75%. Це зупиняє майбутнє розведення, а не знищення існуючих токенів.
Чи має Filecoin теоретичний хардкап на загальну кількість токенів?
Так. Filecoin має строго визначений максимальний обсяг у 2 мільярди FIL. Однак сотні мільйонів залишаються математично заблокованими на десятиліття майбутніх субсидій на майнінг і не можуть бути довільно збільшені.
Як впливає період блокування на звичайних власників токенів, які не використовують обладнання для зберігання?
Власники, що зберігають токени щодня, безпосередньо користуються значним зменшенням інфляції. Зі зупинкою щорічного надходження 66 мільйонів вестірованих токенів, пасивне розведення існуючих активів зменшується до низьких одиниць.
Чи може мережа стикнутися з кризою безпеки, якщо нагороди за майнінг стануть єдиним стимулом?
Ні. Безпека мережі забезпечується «Секторним початковим забезпеченням» — обов’язковим коллатералом, заблокованим провайдерами зберігання. Оскільки майни втрачають цей коллатерал (слешинг), якщо їхнє обладнання виходить з ладу, мережа залишається безпечною завдяки економічним санкціям, незалежно від розблокування фондів.
Відмова від відповідальності: Цей матеріал надається виключно в інформаційних цілях і не є інвестиційною порадою. Інвестиції супроводжуються ризиком. Будь ласка, проводьте власне дослідження (DYOR).
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.