

Щотижневий звіт KuCoin Ventures: Регулювання США просуває он-чейн фінанси, поки криптовалюта відновлюється на тлі високих ставок
1. Тижневі ринкові виділення
Шляхи регулювання криптовалют у США продовжують розвиватися: CLARITY зупиняється, поки SEC просуває пілотний проект токенізованих цінних паперів через виняток для інновацій
На минулому тижні в сфері регулювання криптовалют у США відбулися дві помітні події. 15 вересня процедурне голосування щодо просування Закону CLARITY провалилося з результатом 49–50 у Сенаті, не досягнувши необхідних 60 голосів. Два дні потому SEC видала інноваційну виняткову ліцензію, що дозволяє відповідним торговим майданчикам у визначеному діапазоні забезпечувати блокчейн-торгівлю певними токенізованими акціями, що котируються у США. Разом ці дві події змістили увагу ринку з одного законодавчого процесу на те, як законодавчі ініціативи Конгресу та регуляторні дії на підставі існуючих повноважень можуть рухатися паралельно.
Закон CLARITY в основному стосується класифікації цифрових активів, ринкової структури та розподілу регуляторних повноважень між агентствами, такими як SEC і CFTC. Невдалий процедурний голосування підкреслює збереження труднощів у формуванні достатньої консенсусної підтримки в Конгресі щодо цього законопроекту. Однак законопроект не був скасований. Пізніше сенатор Том Тілліс подав резолюцію про перегляд, що залишає відкритою можливість подальшого просування через перероблений текст або додаткові процедурні кроки.
Паралельно зі сповільненням прогресу в конгресі, SEC просунула більш цільовий пілотний проект з цінних паперів у мережі в межах своїх існуючих повноважень за законодавством про цінні папери. 17 вересня SEC надала придатним платформам для токенізованих цінних паперів п’ятирічну, умовну тимчасову виняткову ліцензію, що дозволяє їм забезпечувати торгівлю певними токенізованими акціями NMS — токенізованими представленнями перелічених акцій у межах національної ринкової системи США — через дозволені автоматизовані ринкові мейкери та ліквідні пули. SEC вимагає, щоб ці токенізовані акції надавали власникам ті самі права та привілеї, що й відповідні традиційні акції, включаючи дивіденди та право голосу. Синтетичні продукти, які надають лише цінову експозицію без представлення реального права власності на базовий цінний папір, не підпадають під цю виняткову ліцензію.
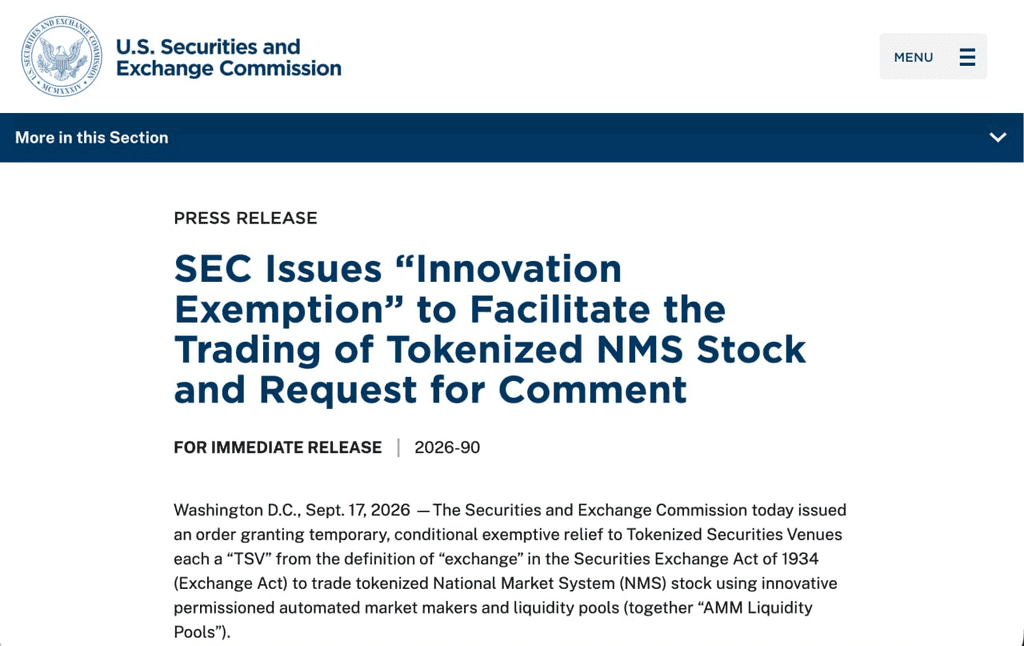
Офіційний веб-сайт SEC
Виняток залишається відносно вузьким за обсягом. Допустимі платформи повинні відповідати вимогам, що стосуються доступу, обмежень у торгівлі, розкриття інформації та публічно доступних, аудитованих смартконтрактів. Якщо базова акція призупиняється, її токенізована версія також повинна призупинити торгівлю. Для токенізованих акцій, випущених сторонніми особами, початковий емітент базової акції має право попереднього попередження та право заперечити. Тому Виняток для інновацій ближчий до обмеженого пілотного проекту для конкретних моделей, які дозволяють реальне володіння цінними паперами на ланцюгу, ніж до єдиного регуляторного каркасу для всіх форм акційних продуктів на ланцюгу.
Варто зазначити, що після оголошення про виняток для інновацій HYPE та інші активи, пов’язані з інфраструктурою торгівлі в ланцюжку, пережили значну волатильність цін: HYPE на певний момент зросла приблизно на 10% і досягла нового рекорду. Безстрокові контракти з акціями, які зазвичай пропонуються на платформах, таких як Hyperliquid, надають лише цінову експозицію до базових акцій і не підпадають під виняток для токенізованих акцій NMS. Їхня реакція цін, отже, може відображати загальні ринкові очікування щодо 24/7 торгівлі в ланцюжку, міграції традиційних активів у ланцюжок та пов’язаної торгової інфраструктури, а не безпосереднє отримання регуляторної полегшення саме Hyperliquid. HYPE також впливали платформоспецифічні розробки, зокрема прогрес у продуктах позичання та інших бізнес-ініціативах у той самий період.
З інституційної точки зору, ці дві розробки додатково ілюструють, що регулювання цифрових активів у США продовжує розвиватися завдяки законодавчим ініціативам Конгресу та нормативним актам регуляторів. Закон CLARITY спрямований на вирішення ширших питань, пов’язаних із класифікацією активів, регуляторною юрисдикцією та структурою ринку, тоді як Інноваційна виняткова умова SEC зосереджена на конкретному випадку використання on-chain торгівлі в межах повноважень агентства щодо цінних паперів. Голова SEC Пол Аткінс описав цю виняткову умову як «міст» до більш тривалих нормативних актів, одночасно підкресливши, що це тимчасова заход, реалізована в межах існуючих повноважень SEC.
Ця різниця залишається важливою при оцінці еволюції регулювання криптовалют у США. Законодавчі ініціативи Конгресу можуть вирішувати ширші інституційні питання, що стосуються різних категорій активів та регуляторних агентств, тоді як регулятори можуть використовувати наявні повноваження для коригування правил або проведення обмежених пілотних проектів для конкретних продуктів, механізмів торгівлі та ринкової інфраструктури. Повільний прогрес у законодавчій сфері не означає обов’язкової зупинки інших регуляторних заходів, але заходи, ініційовані агентствами, також обмежені їхнім діапазоном, тривалістю та правовою основою. Тому майбутнє розвиток регуляторної рамки США для цифрових активів продовжуватиме залежати від взаємодії між законодавством та регуляторним нормотворчеством.
2. Щотижневі обрані сигнали ринку
Інфляція та ціни на нафту відновили очікування підвищення ставки у вересні, дохідність казначейських облігацій США на 10 років наближається до 5%, акції США відступають від високих рівнів, а потоки криптовалютних ETF залишаються структурно розбіжними
Дані щодо інфляції в США за серпень відновили очікування ринку щодо підвищення ставки у вересні. Індекс виробничих цін (PPI) збільшився на 0,4% місяць до місяця та на 5,4% рік до року, причому основним драйвером стали витрати на енергію. Індекс споживчих цін (CPI) зростав на 0,4% місяць до місяця та на 3,4% рік до року, тоді як ядерний CPI збільшився на 0,3% місяць до місяця та на 2,4% рік до року. У поєднанні з відновленням напруженості на Близькому Сході, що спричинило зростання цін на сирову нафту понад 100 доларів за барель, ринки все більше стурбовані тим, що зростання витрат на енергію може продовжувати впливати на ціни на товари, транспорт та послуги.
На кінець тижня інструмент CME FedWatch показав, що ринки враховують приблизно 86,5% ймовірність підвищення процентної ставки ФРС на 25 базисних пунктів у вересні, що значно зросло з близько 30% тиждень тому. В той же час дохідність казначейських облігацій США з терміном погашення 10 років тимчасово наблизилася до 5%, досягнувши найвищого рівня з 2023 року. Розбіжності на ринку щодо того, чи підвищить ФРС ставки у вересні, значно зменшилися, і увага зараз змістилася на те, чи може слідувати додаткове стиснення після початкового підвищення.
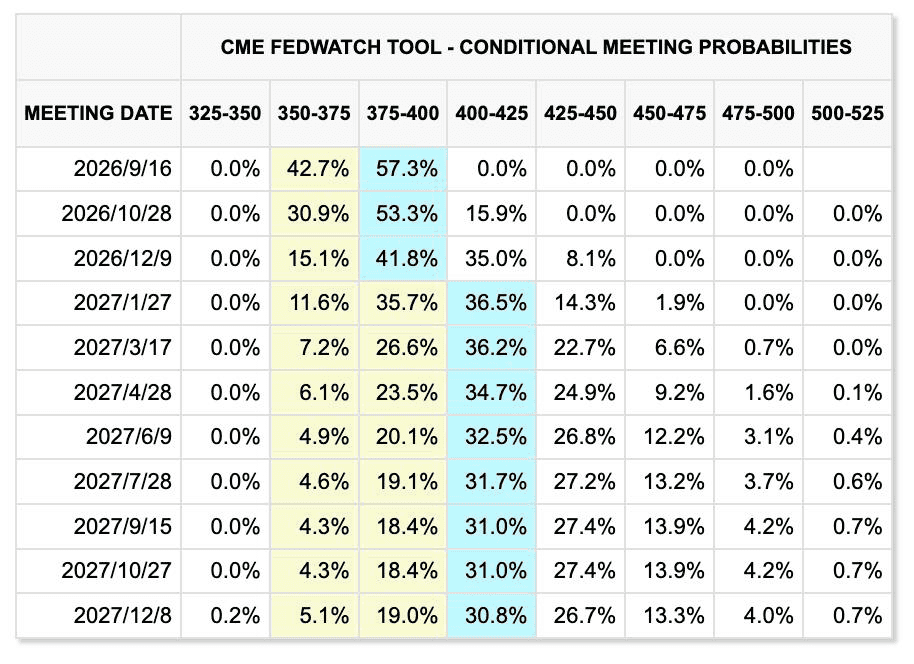
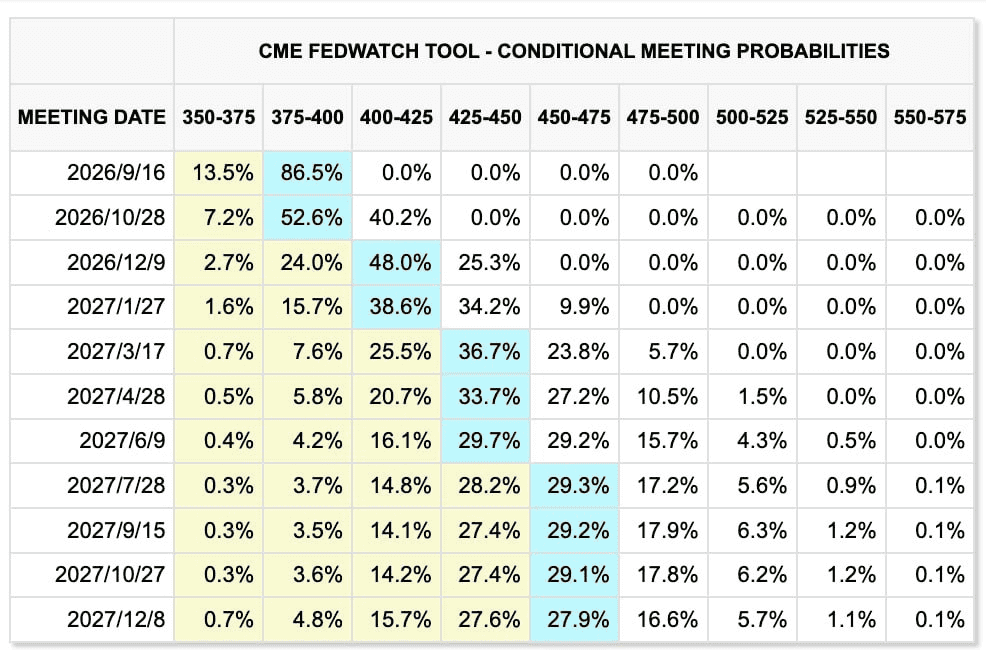
Зміни ринкових цін за останні два тижні (ліворуч: попередній тиждень; праворуч: поточний тиждень)
CME FedWatch Tool
Аргументи за послідовне підвищення ставок, однак, менш очевидні, ніж аргументи за одноразове підвищення у вересні. З одного боку, непродуктивна зайнятість у США зросла приблизно на 162 000 у серпні, що свідчить про те, що ринок праці не посилився суттєво. З іншого боку, зростання заробітної плати не демонструє типових ознак перегріву, тоді як федеральний борг США вже перевищив 40 трильйонів доларів, а високі довгострокові дохідності самі по собі погіршують умови фінансування для бізнесу та домогосподарств.
Значне фінансування за рахунок боргу, необхідне для розширення дата-центрів з використанням ШІ, ще більше посилює тиск високих процентних ставок на готівковий потік та дохідність капітальних витрат технологічних компаній. Тому підвищення ставки у вересні стає сценарієм з високою ймовірністю, але чи вступить ФРС у тривалий цикл пожорсточення, все ще залежатиме від того, чи залишаться ціни на нафту, зайнятість та базова інфляція стійко високими.
Напруженість на Близькому Сході додає додаткового інфляційного тиску. Сили хуситів атакували саудівські енергетичні об’єкти, судноплавство через Ормузьку протоку залишалося обмеженим, а саудівський східно-західний трубопровід, який використовувався для обходу протоки, також був зупинений після атаки дронів, що викликало занепокоєння щодо додаткових перебоїв у постачанні.
Сирійська нафта Brent зросла приблизно на 8%–9% на минулому тижні і тимчасово наблизилася до $110 за барель, тоді як WTI також знову піднявся вище $100. Переговори між Іраном та державами Перської затоки щодо Ормузької протоки, спочатку заплановані на 14 вересня, були відкладені, що свідчить про те, що геополітична премія ризику, ймовірно, не зникне швидко в найближчій перспективі.
Золото, тим часом, продовжувало торгуватися між підвищеними інфляційними ризиками та високими реальними процентними ставками. Ціна на золото на спот-ринку відновилася до близько 4 363 доларів за тройську унцію у п’ятницю, але за тиждень все ще знизилася приблизно на 1,5%. Фіскальні, геополітичні та інфляційні ризики продовжують забезпечувати середньо- та довгострокову підтримку. Однак зі зростанням до 5% дохідності казначейських облігацій США на 10 років вартість втримання активу без дохідності значно зросла, що дозволило короткостроковому тиску з боку ставок знову взяти верх.
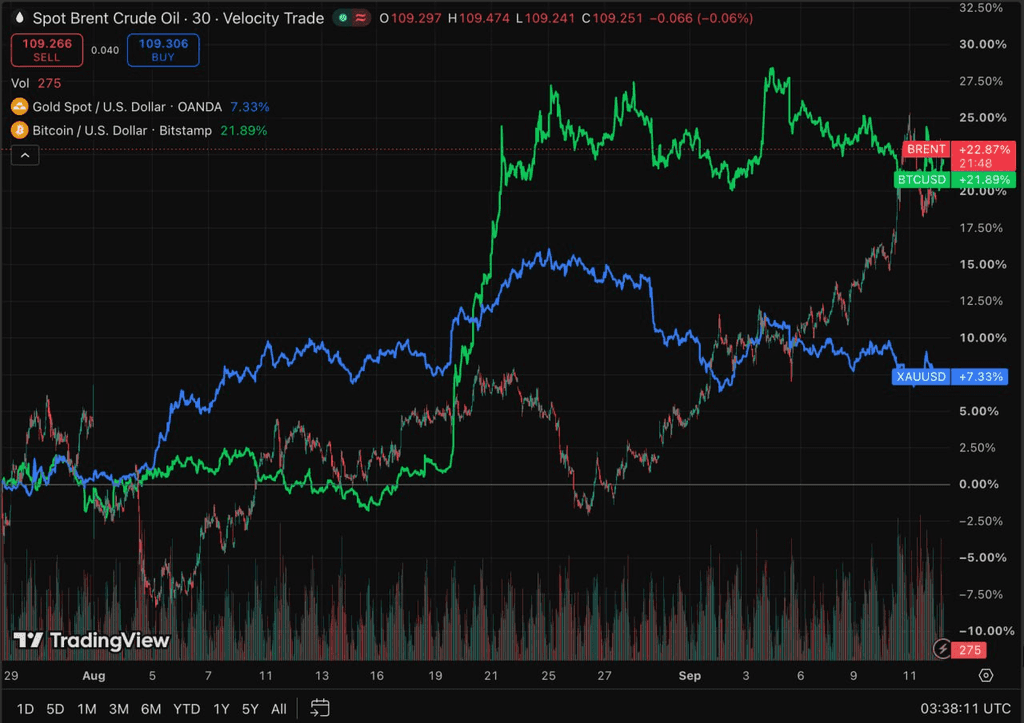
TradingView
Американські акції на тиждень в цілому знизилися: S&P 500, Nasdaq і Dow упали приблизно на 0,8%, 0,7% і 1,6% відповідно. Зростання цін на нафту та довгострокових доходностей негативно вплинуло на оцінки, але корпоративні прибутки продовжували підтримувати ринок, запобігаючи ширшому продажу ризикованих активів.
Сектор ШІ також зіткнувся з новим ризиком, обумовленим настроєм. Над вихідними лідери Anthropic, OpenAI та xAI несподівано висловили підтримку уповільнення темпів розробки передових моделей, що викликало занепокоєння щодо майбутнього темпу зростання інвестицій у обчислювальні ресурси ШІ. На цьому етапі вплив залишається переважно обумовленим очікуваннями. Лише якщо ці сигнали перетворяться на затримку запуску моделей або зниження прогнозів капітальних витрат, вони матимуть суттєвий вплив на попит на GPU, HBM, сервери та пов’язану інфраструктуру. Однак через відносно високу залежність японського та південнокорейського ринків від ланцюга постачання апаратного забезпечення ШІ зміни політики та галузевих очікувань можуть посилювати короткострокову волатильність компаній, таких як Samsung Electronics, SK Hynix та SoftBank.
Криптоактиви та ЕТФ: ЕТФ на BTC знову повернулися до стійких виведень, тоді як ETH зберігає відносну перевагу у фінансуванні
Крипторинок минулого тижня перебував під тиском. BTC знизився з близько $80 000 на початку тижня до приблизно $77 000, що становить падіння близько 3%–4% за тиждень. ETH залишався переважно в діапазоні $2 450–$2 550 і продовжив перевершувати BTC у відносному плані.
Одночасне зростання цін на нафту, інфляції та дохідності казначейських облігацій США знову підвищило ефективну вартість фінансування в доларах для криптоактивів, хоча відносна стійкість ETH продовжувала підтримуватися інвестиціями через ETF.
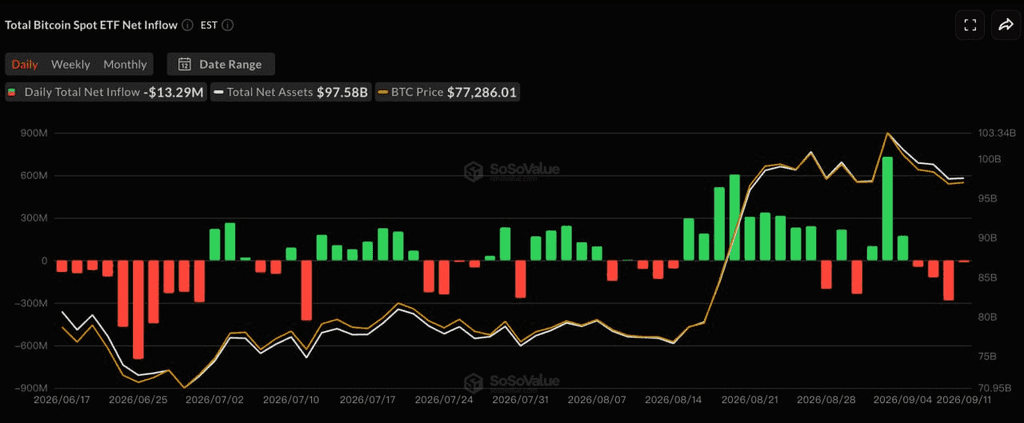
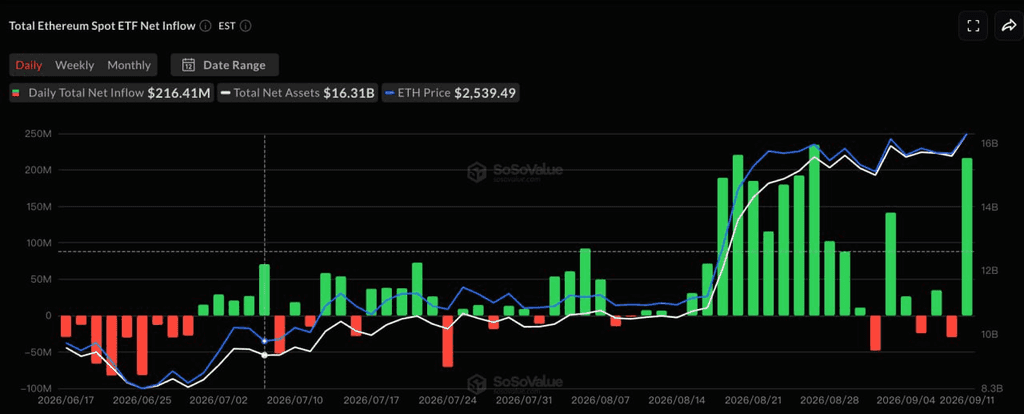
SoSoValue
За даними SoSoValue, з урахуванням того, що ринки США були закриті на День праці 7 вересня, американські спот-ETF на BTC за чотири торгівельні сесії з 8 по 11 вересня зареєстрували приблизно 463 мільйони доларів США чистого виведення, що припинило тритижневу серію чистого притоку. ARKB та GBTC показали приблизно 234 мільйони та 129 мільйонів доларів США чистого виведення відповідно, тоді як IBIT та FBTC також перейшли у негативну зону.
ETH ETF, навпаки, зареєстрували приблизно $197 мільйонів чистого притоку за той самий період, що стало четвертим тижнем поспіль з позитивним результатом. Лише 11 вересня ETH ETF отримали приблизно $216 мільйонів чистого притоку, головним чином завдяки BlackRock’s ETHA, який повністю компенсував виведення з попередніх сесій.
Розбіжність між потоками ETF для BTC і ETH знову свідчить про те, що інституційний капітал не виходить із криптовалютного ринку в цілому, а продовжує перерозподіляти його між основними активами. Відносний попит на ETH продовжує зростати, але загальний обсяг стейблкоїнів не збільшився суттєво паралельно. Отже, поточна ситуація більше схожа на структурний інституційний ротаційний перерозподіл, ніж на початок широкого нового циклу ліквідності на криптовалютному ринку.
Стейблкоїни: Загальна ринкова капіталізація залишається на тому ж рівні, поки USDe розширюється на тлі обмеженої нової ліквідності
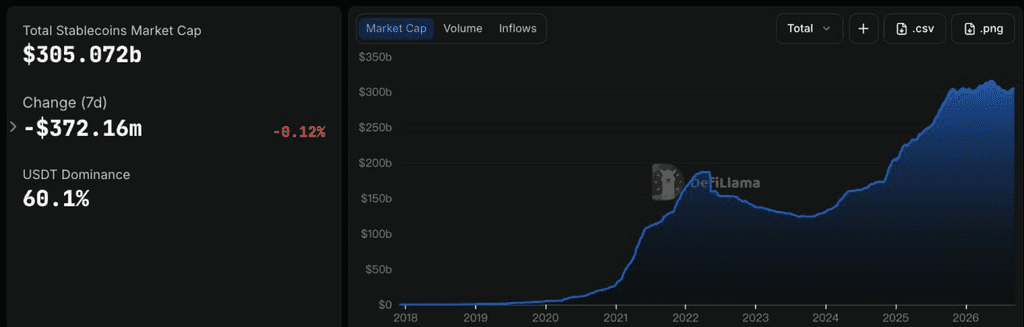
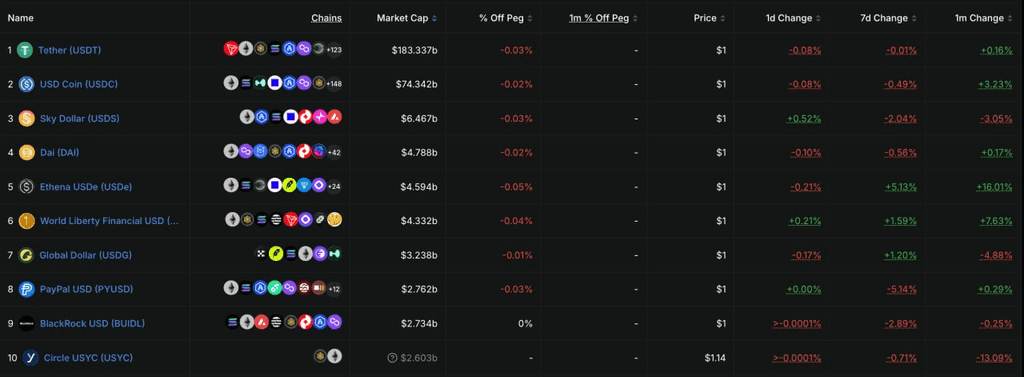
DeFiLlama
Дані DeFiLlama показали, що загальна ринкова капіталізація стейблкоїнів становила приблизно 305,1 мільярда доларів США, що майже не змінилося за попередні сім днів із легким зниженням близько 0,12%. Доля USDT на ринку становила приблизно 60,1%. Це свідчить про тимчасове зупинення недавнього відновлення пропозиції стейблкоїнів, тоді як зміни у потоках ETF ще не призвели до широкого зростання он-чейн доларової ліквідності.
Серед десяти найбільших стейблкоїнів USDT залишився майже без змін, тоді як USDC знизився приблизно на 0,39% за тиждень. USDS і PYUSD впали приблизно на 2,8% і 2,7% відповідно. Найбільш помітною зміною був USDe, який збільшився приблизно на 6,5% за тиждень до близько $4,6 млрд. USD1 і USDG також зареєстрували помірний ріст. Зростання USDe відповідає відновленню попиту на продукти з дохідністю, оскільки дохідність, пов’язана з sUSDe, залишається близько 4,5%, що спонукає деякий капітал збільшити експозицію до синтетичних доларів, що генерують дохід.
Загалом, ринок стейблкоїнів залишається домінованим перерозподілом між окремими продуктами, а не значним агрегованим зростанням. Продукти з дохідністю, такі як USDe, привертають додатковий капітал, тоді як основні стейблкоїни, такі як USDC, трохи скоротилися, що свідчить про те, що он-чейн ліквідність у доларах ще не увійшла в нову фазу широкого розширення.
Ключові події, за якими слід стежити цього тижня
Ринки зосередяться на зустрічі Політичного комітету ФРС у вересні, рішенні Банку Японії щодо політики та подіях навколо Ормузької протоки. Оскільки ймовірність підвищення ставки у вересні вже врахована на рівні понад 80%, керівництво FOMC щодо шляху політики на решту року може мати більший вплив на ризик-активи, ніж саме підвищення ставки.
-
16 вересня: США публікують дані про роздрібні продажі за серпень. Зі зростанням очікувань підвищення ставок, ці дані допоможуть оцінити, чи починають вищі ціни на нафту та відсоткові ставки впливати на попит споживачів.
-
17 вересня: Федеральна резервна система оголошує рішення щодо ставки FOMC, за яким слідує прес-конференція Варша. Ринки зараз приписують приблизно 86% ймовірність підвищення ставки на 25 базисних пунктів. Увага зміститься з питання про те, підвищить чи ні Фед ставку, на дот-плот, можливість додаткового підсилення в кінці року та оцінку Варшем цін на нафту та довгострокових дохідностей казначейських облігацій.
-
18 вересня: Банк Японії оголошує рішення щодо політики. Ринки загалом очікують підвищення на 25 базисних пунктів до 1,25%. Якщо Банк Японії дастиме сигнали про швидше нормалізування політики, підсилення йєни та повернення капіталу до Японії можуть додатково порушити глобальні кар-трейди та створити тиск на ліквідність для технологічних акцій та криптоактивів.
-
Геополітика: Переговори між Іраном та державами Перської затоки щодо Ормузької протоки, які спочатку були заплановані на 14 вересня, відкладено без оголошення нової дати. Оскільки сира нафта знову торгуються вище $100 за барель, прогрес у переговорах може безпосередньо вплинути на очікування глобальної інфляції та подальше ціноутворення політики ФРС.
Спостереження за збиранням коштів на первинному ринку: Традиційні біржі поглиблюють експозицію щодо токенізації, тоді як інфраструктура платежів стейблкоїнами продовжує привертати капітал
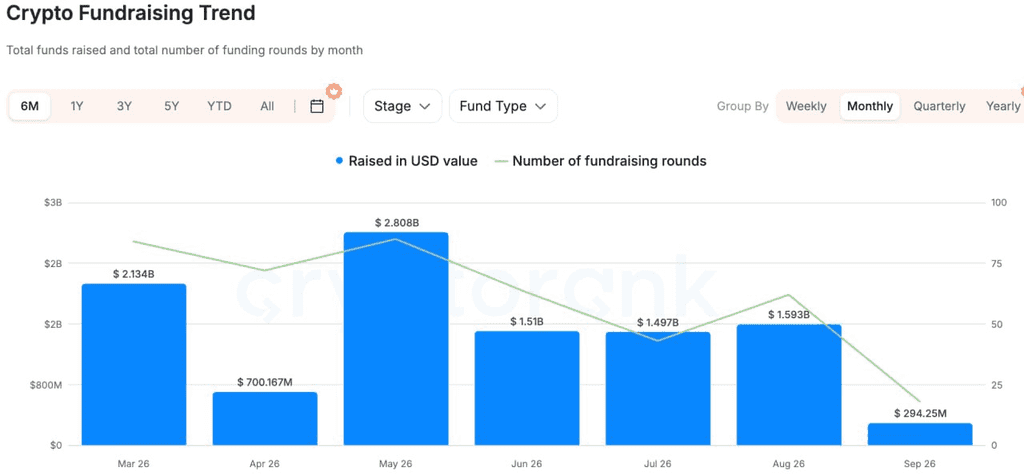
CryptoRank
На основі широких даних про фінансування від CryptoRank, DeFiLlama та інших джерел, активність фінансування на приватних ринках покращилася порівняно з попереднім тижнем, але капітал залишився зосередженим у сфері токенізації, платежів стейблкоїнами та інституційної інфраструктури, а не у загальних он-чейн застосунках.
Однією з найбільш характерних угод стало стратегічне інвестування Nasdaq Ventures у розмірі 100 мільйонів доларів США у Payward — материнську компанію Kraken. Обидві сторони планують розширити співпрацю у сфері торгівлі, дистрибуції та післяторгівельної інфраструктури для токенізованих акцій, а Kraken також впровадить технологію ринкового нагляду Nasdaq. Значення угоди поширюється далі за просте інвестування в акції криптовалютної біржі. Вона відображає те, як традиційна ціннісна біржа безпосередньо входить у інфраструктуру токенізації, що свідчить про зміщення конкуренції між TradFi та Crypto з питання «чи активи перейдуть на ланцюг» до інтеграції систем торгівлі, ліквідності, нагляду та розрахунків.
У платежах стейблкоїнами Latitude залучила серію A на $35 мільйонів, яку очолив Oak HC/FT при участи NEA, Coinbase Ventures та інших. Платформа з’єднує стейблкоїни з банківськими акаунтами, мобільними гаманцями та місцевими платіжними мережами в кількох юрисдикціях. Її основна цінність полягає у вирішенні «останнього етапу» між он-чейн доларами, реальними платіжними операціями та розрахунками місцевою валютою.
У сфері AI+Crypto компанія Agentum зібрала 7 мільйонів доларів для розробки інфраструктури ідентичності, кастодії, репутації та он-чейн розрахунків для комерційної діяльності, що ведеться AI-агентами. У порівнянні з ранніми, більш узагальненими історіями про AI-агентів, капітал все більше схиляється до інфраструктури, що вирішує питання оплати, надійного виконання та розрахунків.
Загалом, приватний ринок продовжує відображати ту ж загальну тенденцію: традиційні фінансові інститути переходять безпосередньо до інфраструктури торгівлі токенізацією; інвестування у стейблкоїни зміщується від емісії до транскордонних платежів та локальних систем; капітал AI+Crypto все більше концентрується на базових інструментах, які підтримують реальні транзакції та розрахунки. Універсальні протоколи без значущих користувачів, доходів або каналів розповсюдження продовжують стикатися з більш обережним середовищем фінансування.
Відмова від відповідальності: Ця загальна інформація про ринок, можливо, з третіх сторін, комерційних або спонсорованих джерел, не є юридичною, компліянс-фінансовою чи інвестиційною порадою, пропозицією, запрошенням до угоди або гарантією. Ми не надаємо жодних явних або підрозуміваних заяв або гарантій щодо її точності, повноти чи надійності та не несемо відповідальності за будь-які виниклі втрати. Інвестування/торгівля супроводжуються ризиками; минулі результати не гарантує майбутніх. Користувачі повинні проводити дослідження, обережно оцінювати ризики та брати повну відповідальність. У разі потреби проконсультуйтесь із професійними юридичними, податковими або фінансовими консультантами.
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.