

Доходність казначейських облігацій США на 10 років зросла до 5,3% через високу інфляцію, що відновила побоювання щодо підвищення процентних ставок ФРС
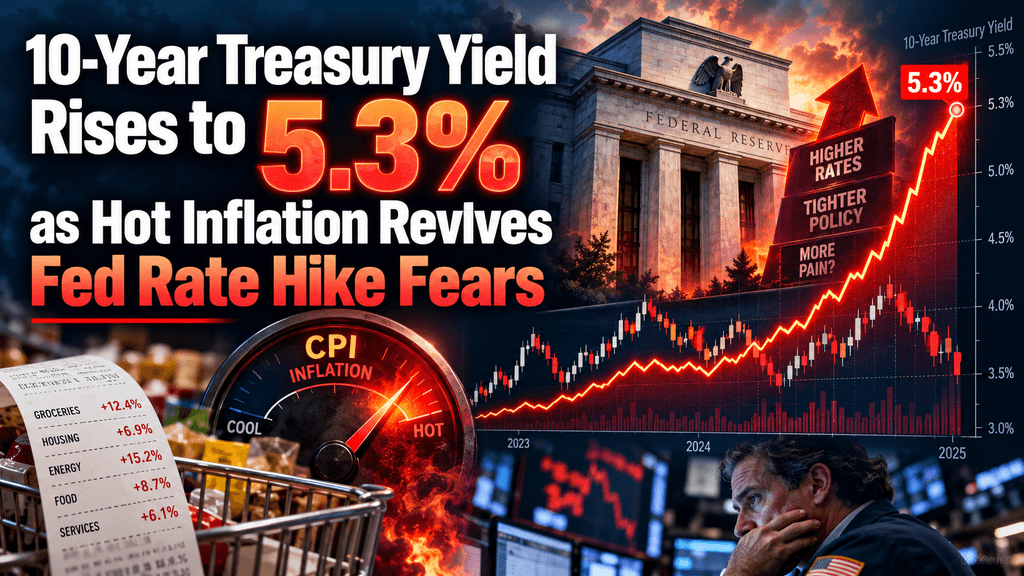
Доходність казначейських облігацій США на 10 років зросла до 5,3% через інфляцію, що підсилює очікування підвищення ставок
Ринок державних облігацій США чітко передав повідомлення 14 жовтня 2026 року. Після публікації даних про індекс споживчих цін за вересень, які виявилися вищими, ніж очікувалося, дохідність базового 10-річного казначейського бонду стрибнула до 5,33%, а потім стабілізувалася близько 5,3% у ранніх торгах, згідно з даними ринку, опублікованими на основних фінансових платформах. Цей рух продовжив багатомісячний підйом, який вивів дохідність на рівні, не зафіксовані з початку 2000-х років. Ціни на енергоносії, зокрема бензин, спричинили основне прискорення інфляції, тоді як загальні цінові тиски у сфері послуг та житла також зареєстрували зростання. Трейдери негайно переприсвоїли ймовірність додаткових дій ФРС: ймовірність підвищення ставки на зустрічі в кінці жовтня стрімко зросла з низьких двадцяток до майже 40% або вище протягом кількох годин після публікації звіту.
Цей патерн підкреслює, як тривала інфляція, високі енергетичні витрати, пов’язані з геополітичною напруженістю, значні державні позики та сильний попит на капітал з боку інфраструктури штучного інтелекту поєднуються, щоб утримувати довгострокові витрати на позики на високому рівні. Ринки вже підвищили дохідність через вересень і початок жовтня, очікуючи, що політичні ставки залишаться обмежувальними довше. Найсвіжіші дані про інфляцію підтвердили ці занепокоєння та спричинили швидку реакцію на ринках акцій, долара та ринках кредиту. Останнє зростання дохідності казначейських облігацій США на 10 років до рівня 5,3% відображає оцінку ринку, що інфляція залишається надто високою порівняно з ціллю ФРС у 2%, що вимагає більш обмежувальної політики довше, з прямими наслідками для витрат на позики, оцінки активів та економічної діяльності по всій США.
Зростання індексу споживчих цін у вересні зосереджено на енергетиці, тоді як основні показники також залишаються міцними
Ціни на споживчі товари у вересні зросли на 0,6 відсотка місяць до місяця та на 3,7 відсотка порівняно з роком раніше, що перевищило консенсусний прогноз у 3,6 відсотка для річного темпу, згідно зі звітом Бюро статистики праці. Ціни на бензин зросли на 9,1 відсотка за місяць і становили більше половини загального місячного зростання індексу всіх товарів. Ширший енергетичний сегмент збільшився на 5,2 відсотка, що сприяло зростанню на 20,4 відсотка за останні дванадцять місяців. Ціни на мазут показали ще більший місячний рост. Ці дані були оприлюднені на тлі високих цін на сирову нафту: ціна на сирову нафту сорту Brent трималася близько 105 доларів за барель, а West Texas Intermediate — близько 95 доларів. Енергетична складова звіту була широко передбачена щодо напрямку, хоча й не повністю щодо масштабу, але підтвердження вплинуло на ринки, оскільки воно тримало загальну інфляцію значно вище довгострокової мети ФРС.
Ядерна інфляція, яка виключає продукти харчування та енергію, зросла на 0,3 відсотка за місяць і на 2,6 відсотка рік до року, обидва показники вище очікуваних 0,2 відсотка і 2,5 відсотка. Витрати на житло зросли на 0,4 відсотка, перервавши попередній тренд на пом’якшення, а також внесли свій вклад використані автомобілі та одяг. Комбінація стійких показників ядерної інфляції та різкого стрибка цін на енергію призвела до звіту, який не залишив місця для самодовольства серед політиків та інвесторів. Ринки сприйняли ці дані як доказ того, що процес дезінфляції зупинився, принаймні тимчасово, і що може знадобитися додаткова корекція політики для відновлення впевненості у тому, що інфляція стійко наближається до 2 відсотків. Безпосередня реакція доходності відобразила таку оцінку.
Ринкова ціноутворення щодо зустрічей ФРС у жовтні та грудні різко змінилася після публікації даних
Перед публікацією CPI за вересень дані інструменту CME FedWatch показували приблизно 22-процентну ймовірність підвищення ставки на чверть відсоткового пункта на зустрічі Федерального комітету відкритого ринку 27–28 жовтня. Упродовж кількох годин після публікації ця ймовірність зросла до високих тридцятих і низьких п’ятдесятих, а потім трохи знизилася, оскільки дохідність частково відкоригувалася. Ціни на можливі зміни до кінця року також посилилися, з ринками, що призначили підвищені шанси на щонайменше ще одне підвищення. Федеральна резервна система вже підвищила цільовий діапазон для федеральної облікової ставки на 25 базисних пунктів у середині вересня до 3,75–4,00 відсотка — перше підвищення за три роки за голови Кевіна Ворша. Офіційні особи попереджали, що подальше звуження залишається можливим, якщо інфляція залишиться високою.
Швидка зміна очікувань ринку ілюструє, наскільки чутливим залишається ціноутворення ставок до надходження інфляційних даних. Короткострокові дохідності, зокрема дворічний бонд, також стрімко зросли, що відображає пряму зв’язок між перспективами політики короткострокового періоду та ставками казначейських облігацій короткого терміну. Аналітики кількох великих інституцій переглянули свої короткострокові прогнози, причому деякі зараз призначають вищу ймовірність руху у грудні, навіть якщо зустріч у жовтні не призведе до зміни. Дані ефективно скоротили вікно для того, щоб ФРС залишалася на місці, не ризикуючи подальшим зростанням довгострокових дохідностей.
Енергетичний шок через геополітичну напруженість продовжує формувати шлях інфляції
9,1-відсотковий місячний стрибок цін на бензин та загальне зростання індексу енергетики на 5,2 відсотка безпосередньо пов’язані з підвищеними цінами на нафту, що підтримуються тривалими напруженостями, пов’язаними з Іраном, та загальними ризиками для постачання на Близькому Сході. Річний приріст цін на бензин становив 34,2 відсотка, а ціни на мазут зросли більше ніж на 70 відсотка. Ці зростання впливають на витрати на транспортування, опалення та виробництво, створюючи вторинні ефекти, які можуть проявитися в основних показниках із затримкою. Ціни на дизельне паливо також досягли високого рівня, що викликає занепокоєння щодо можливого перенесення цих витрат на ціни на товари.
Посадовці Федеральної резервної системи неодноразово посилалися на енергетичний шок як на ключову причину, чому політика може залишатися обмежувальною. Голова Варш описав геополітичні події як фактори, що змінили оцінку комітетом швидкості, з якою тиск на ціни буде зменшуватися. Ринки усвідомили цю позицію, сприймаючи зростання цін на нафту не як чисто тимчасове порушення, а як силу, здатну утримувати інфляцію вище цільового рівня протягом тривалого періоду. Тривалість цих тисків обмежила простір для зниження дохідності, навіть коли інші економічні дані були змішаними.
Зростання премії за терміном додає структурний шар до вищих довгострокових дохідностей
Поза інфляцією та короткостроковими очікуваннями політики, премія за термін — додаткова компенсація, яку інвестори вимагають за тримання облігацій з довшим терміном дозрівання, — зросла. Один із показників, які відстежує Федеральна резервна система, досяг свого найвищого рівня більше ніж за десятиліття в початку жовтня, що значно сприяло зростанню дохідності 10-річних облігацій. Вищі премії за термін часто відображають занепокоєння щодо фіскальної сталості, збільшену невизначеність щодо майбутнього руху ставок або зменшення попиту на казначейські облігації як безпечний актив.
Кілька учасників ринку зазначили, що премія безпеки, традиційно пов’язана з державним боргом США, здається, зменшилася. Цей розвиток, поєднаний із величезними постійними дефіцитами, вимагає вищих дохідностей для вирівнювання ринку нової пропозиції. Як наслідок, навіть якщо короткострокові політичні ставки стабілізуються, нижня межа довгострокових ставок піднімається. Інвестори, які уважно стежать за терміновою премією, вважають її незалежним драйвером, який може тримати дохідність 10-річних облігацій на високому рівні незалежно від помірних змін у прогнозах інфляції чи економічного зростання.
Потреби у державному боргу та дефіцити, що наближаються до $2 трлн, підтримують тиск на пропозицію
Фінансовий рік 2026 перебуває на шляху до дефіциту, близького до $2 трильйонів або вище, що дорівнює приблизно 6 відсоткам ВВП. Чисті витрати на відсотки вже перевищили $1 трильйон за перші одинадцять місяців фінансового року, що відображає вищі середні купонні ставки по діючому боргу. Коли цінні папери з нижчою дохідністю наближаються до терміну погашення, Міністерство фінансів повинно рефінансувати їх за поточними ринковими ставками, фіксуючи вищі витрати на відсотки. Ця динаміка створює петлю зворотного зв’язку, у якій вищі дохідності збільшують дефіцит, що, в свою чергу, вимагає додаткового випуску.
Конгресівське бюджетне управління та приватні аналітики зазначили, що тривалі дохідності вище базових припущень додають трильйони до сукупного дефіциту протягом наступного десятиріччя. Попит на аукціонах залишається впорядкованим, але сам обсяг емісії сприяв зростанню дохідностей. Учасники ринку все частіше сприймають фіскальну пропозицію як структурний фактор, а не тимчасовий вплив, що підтримує думку про те, що довгострокові ставки залишаться вищими за середні показники 2010-х років.
Витрати на штучний інтелект конкурують за обмежені заощадження
Крупні інвестиції в центри обробки даних, енергетичну інфраструктуру та пов’язані проекти з ІО збільшили загальний попит на капітал. Оцінки показують, що корпоративний борг, випущений для цих проектів, становить сотні мільярдів доларів США, прямо конкуруючи з пропозицією казначейських облігацій за інвесторські кошти. Виникаюче тиснення на реальні ставки допомагає пояснити частину зростання номінальних дохідностей. Посадовці ФРС визнали, що витрати, пов’язані з ІО, підтримують попит і можуть тривати ще кілька років, перш ніж зростання продуктивності повністю реалізується.
Ця конкуренція за капітал піднімає нейтральну процентну ставку — рівень, при якому політика не є стимулюючою чи обмежувальною. Якщо нейтральна ставка зросла, то певна ставка по федеральних фондах менше обмежує економіку, вимагаючи вищих політичних ставок або вищих довгострокових дохідностей для досягнення того самого результату інфляції. Ринки врахували це міркування у ціноутворенні, сприймаючи інвестиції в ШІ як середньотермінову підтримку вищих реальних дохідностей.
Ринки акцій та сектори, чутливі до зростання, поглинають вищу дисконтну ставку
Зростання дохідності казначейських облігацій підвищує дисконтну ставку, що застосовується до майбутніх грошових потоків корпорацій, зокрема для акцій з довгим терміном зростання. Акції технологічних компаній, які вже стикалися з тиском через високі оцінки, зазнали додаткового продажу після публікації даних про інфляцію. Ширші акційні індекси також знизилися, оскільки інвестори переоцінювали наслідки жорсткіших фінансових умов. Фінансовий сектор зазнав різноманітного тиску: вищі ставки підтримують чисті процентні маржі для деяких банків, одночасно підвищуючи витрати на фінансування та викликаючи занепокоєння щодо кредитного ризику для інших.
Десятирічна дохідність слугує еталоном для багатьох корпоративних і споживчих ставок позичок. Зі зростанням цієї дохідності ставки по іпотеці наблизилися до рівнів, що обмежують активність на ринку нерухомості, а ставки по автокредитам і бізнес-позичкам також зросли. Ці канали передають вищу дохідність облігацій у повільніші витрати та інвестиції з певним запізненням. Учасники ринку продовжують стежити за тим, чи призведе накопичений ефект вищих дохідностей до достатнього зниження темпів зростання, щоб полегшити інфляційний тиск без необхідності додаткових агресивних дій політики.
Витрати на іпотеку та споживче позичання зростають разом із базовою дохідністю
Ставки з фіксованою іпотечною ставкою на 30 років тісно слідують за дохідністю казначейських облігацій на 10 років, і недавній стрибок підняв ці ставки до 7,5 відсотка в деяких котуваннях ринку. Збільшення витрат на фінансування житла зменшує доступність, сповільнює обсяги угод і створює понижувальний тиск на ціни на нерухомість протягом часу. Ставки за споживчим кредитуванням для автомобілів та оборотного боргу також зросли, що збільшує щомісячне навантаження на домогосподарства.
Ці розробки відбуваються на тлі того, що баланси домогосподарств все ще відображають залишкові ефекти ранішньої інфляції. Поєднання високих витрат на життя та підвищених ставок фінансування може негативно впливати на дискреційні витрати. Політиків уважно стежать за цими каналами, оскільки вони є частиною механізму передачі, через який грошово-кредитна політика впливає на попит. Тривалі дохідності на рівні поточних значень зберігатимуть фінансові умови обмежувальними, навіть якщо ставка федеральних фондів залишиться незмінною в найближчій перспективі.
Сила долара та глобальні впливи дохідності відображають перспективи ставок США
Індекс долара США зрос до найвищого рівня за рік після публікації даних про інфляцію, оскільки вищі дохідності привернули капітал. Сильніші умови долара погіршують фінансові умови для позичальників на ринках розвиваючихся країн і можуть впливати на ціни на сировину, що вимірюються в доларах. Дохідності європейських та інших розвинених ринків облігацій також зросли в синхронії, що ілюструє глобальний вплив розвитку ставок США.
Центральні банки за кордоном стикаються зі своїми викликами щодо інфляції, але зростання дохідності американських активів підвищує відносну привабливість доларових активів. Ця динаміка може змусити інші центральні банки вжити заходів, якщо девальвація валюти загрожує їхнім цілям щодо інфляції. У результаті спостерігається більш синхронізований глобальний імпульс до пожорсточення, ніж це було б викликано виключно внутрішніми факторами.
Попередні контексти розміщують поточні дохідності біля рівнів, не спостеріганих з багатьох десятиліть
Десятирічна дохідність не трималася на рівнях вище 5 відсотків протягом тривалого періоду з початку 2000-х. Внутрішньоденні піки на початку жовтня досягли 5,33–5,36 відсотка, що є найвищими показниками приблизно за двадцять чотири роки. Двадцятирічна дохідність аналогічно наблизилася до рівнів, які не спостерігалися двадцять років тому. Ці віхи відбуваються на тлі значно вищого федерального боргу щодо ВВП, ніж у попередніх періодах високої дохідності.
Інвестори з коротшою пам’яттю ринку можуть вважати 5 відсотків екстремальними, проте історичні середні значення за довші періоди часто були вищими. Поточна ситуація відрізняється, оскільки рівні заборгованості, структура інвесторської бази та роль долара як резервної валюти всі змінилися. Комбінація високої заборгованості та підвищених дохідностей створює складнішу фіскальну арифметику, ніж була, коли коефіцієнти заборгованості були нижчими.
Політична комунікація під керівництвом Варша підкреслює залежність від даних та довіру до інфляції
Голова Кевін Ворш підкреслив, що інфляція залишалася вище цільового рівня протягом тривалого періоду, і що комітет повинен залишатися впевненим, що базові тенденції рухаються до 2 відсотків. Чиновники описали підвищення ставки у вересні як видалення дози підтримки, а не як вирішальний перехід до обмежувальної території. Кілька виступаючих зазначили, що послідовні засідання не обов’язково повинні призводити до зміни ставок, залишаючи відкритою можливість призупинення у жовтні з подальшими діями пізніше.
Цей стиль комунікації надає більше значення вхідним даним і менше — явним попереднім орієнтирам. Ринки відреагували, що кожен звіт про інфляцію викликає більш різку реакцію. Підхід спрямований на відновлення довіри до мандату щодо інфляції, зберігаючи одночасно гнучкість. Його успіх у закріпленні довгострокових очікувань залежатиме від динаміки цін і зростання у найближчі місяці.
Фінансові умови та перспективи ринків капіталу
Зростання дохідності скарбниці підсилює загальні фінансові умови, одночасно підвищуючи вартість власного та позичкового капіталу. Кредитні спреди залишилися відносно стабільними, що свідчить про те, що інвестори все ще вважають баланси компаній міцними, проте абсолютний рівень процентних ставок підвищив мінімальний поріг для нових інвестиційних проектів. Приватний капітал, нерухомість та фінансування інфраструктури стикаються з вищими витратами, що може сповільнити угоди.
Для побудови портфеля вищий рівень дохідності повертає значущий дохідний компонент до фіксованих дохідних інвестицій після років низьких ставок. В той самий час волатильність цін зросла, оскільки ринок перетравлює послідовні інфляційні сигнали та політичні сигнали. Інвестори продовжують зважувати дохідну користь проти ризику подальшого зростання дохідності, якщо інфляція виявиться більш тривалою, ніж зараз цінується ринком.
🔥 Поза заголовками: що означає KuCoin 5.0 для вас
Новини ринку рухаються швидко — але те, де ви дієте з ними, має таке саме значення. Цього жовтня KuCoin запускає KuCoin 5.0, перетворюючи KuCoin на відновлену платформу. Ось що змінюється саме для вас:
-
Один акаунт для всього. Старі платформи розділяли ваші кошти між окремими акаунтами «спот», «маржа» та «ф'ючерси» і очікували, що ви зрозумієте чому. Єдиний акаунт KuCoin 5.0 повністю видаляє це — зробіть депозит один раз, і все буде просто там (наразі доступно лише для VIP).
-
Акції, індекси та товари. KuCoin 5.0 розширюється за межі криптовалют на глобальні ринки. Коли криптовалюти рухаються бічно, а акції ростуть (або навпаки), ви переключаєтеся за хвилини, замість того щоб відкривати брокерський акаунт і чекати днів на фіатні канали.
-
Реальні активи (RWA). Токенізоване володіння традиційними активами, такими як сировина, прямо в вашому крипто-акаунті. Один із найшвидшо розрастаючих сегментів у світовій фінансовій сфері більше не є виключною привілеєю інституцій — ви отримуєте до нього доступ з того ж балансу, з яким торгуете.
-
Заробляйте, поки вчитеся. Ще не готові торгувати? KCUSD дозволяє вашим стейблкоїнам заробляти щоденні автокомпаунд-відсотки. Найменш стресовий спосіб використати ваші неактивні депозити для отримання 4% дохідності.
-
AI-асистент простою мовою. Задавайте питання, отримуйте контекст ринку, розумійте, що ви бачите — інтегровано в платформу, без жаргону.
-
Додаток, який не перевантажує. Швидший, чистіший і послідовний — інтуїтивний з першого дотику, а не після навчання.
-
Безпека, яку ви можете перевірити, а не просто вірити. Організація з ліцензією MiCAR у ЄС, Proof of Reserves, який ви можете перевірити самостійно, та міжнародно сертифікована безпека (SOC 2 Type II, ISO 27001:2022).
Створіть акаунт за хвилини — і почніть працювати на платформі, створеній для майбутнього криптовалют, а не минулого.
ЧАСТІ ПИТАННЯ
Як саме звіт про CPI за вересень 2026 року вплинув на дохідність казначейських облігацій у день публікації?
Звіт показав зростання на 3,7 відсотка у порівнянні з попереднім роком та зростання на 0,6 відсотка щомісячно — обидва показники вищі, ніж очікувалося, у основних компонентах. Великий внесок бензину підняв загальний індекс, а також зміцнився інфляційний тиск у ядрі. Ринки відреагували продажем казначейських облігацій, що призвело до зростання дохідності 10-річних облігацій приблизно на дев’ять базисних пунктів до рівня 5,3 відсотка у першій торгівельній сесії. Ймовірність підвищення ставки ФРС у найближчому майбутньому значно зросла, а потім частково відкоригувалася протягом сесії.
Яку роль зіграло зростання цін на енергію у недавньому зростанні дохідності?
Бензин зрос на 9,1 процента у вересні і становив більше половини місячного зростання індексу цін споживачів. Ширші ціни на енергоносії зросли на 5,2 процента, що відображає високі ціни на нафту, пов’язані з тривалими геополітичними напруженостями. Ці цінові тиски впливають на витрати на транспортування та виробництво і тримають загальну інфляцію на високому рівні, підтримуючи очікування вищих ставок і, відповідно, вищих дохідностей облігацій.
Чому термін премія став важливішим для пояснення вищих довгострокових ставок?
Термін премія позначає додатковий дохід, який інвестори вимагають через невизначеність ставок відсотків і інфляції на довгострокових горизонтах. Останні оцінки показують, що вона досягла багаторічних максимумів, що відображає занепокоєння щодо фіскального дефіциту, зменшення попиту на безпечні активи та зростання політичної невизначеності. Цей компонент самостійно сприяв зростанню дохідності 10-річних облігацій за межами чистих очікувань щодо ставок політики.
Який розмір поточного федерального дефіциту і як він впливає на дохідність?
Фіскальний рік 2026 характеризується дефіцитом, що наближається до двох трильйонів доларів, або приблизно шість відсотків ВВП. Великі обсяги емісії вимагають вищих дохідностей для привернення достатнього попиту. Зростання чистих витрат на відсотки додатково збільшує дефіцит, створюючи самопідсилювальну динаміку, яку ринки почали більш явно враховувати у довгострокових ставках.
Як інвестування з використанням штучного інтелекту впливає на дохідність казначейських облігацій?
Значні капітальні витрати на центри обробки даних та пов’язану інфраструктуру конкурують з державними позиками за наявні заощадження. Цей додатковий попит на капітал підтримує вищі реальні процентні ставки. Чиновники та аналітики вказували на масштаб витрат, пов’язаних з ШІ, як на один із факторів, що підвищують нейтральну ставку та сприяють зростанню номінальних дохідностей.
Яка поточна ринкова ціна на дії Федеральної резервної системи до кінця року?
Після публікації даних CPI за вересень ймовірність підвищення ставки на зустрічі в кінці жовтня зросла до діапазону від 38 до 55%, а потім знизилася. Ринки продовжують приписувати підвищену ймовірність хоча б ще одному підвищенню до кінця 2026 року, що відповідає медіанній проекції з Вересневого зведення економічних прогнозів.
Відмова від відповідальності: Цей матеріал надається виключно в інформаційних цілях і не є інвестиційною порадою. Інвестиції супроводжуються ризиком. Будь ласка, проводьте власне дослідження (DYOR).
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.