

Хедж-фонди роблять ставки на розбіжність волатильності через шоки штучного інтелекту, нафти та зростання дохідності, що розділяють ринок акцій
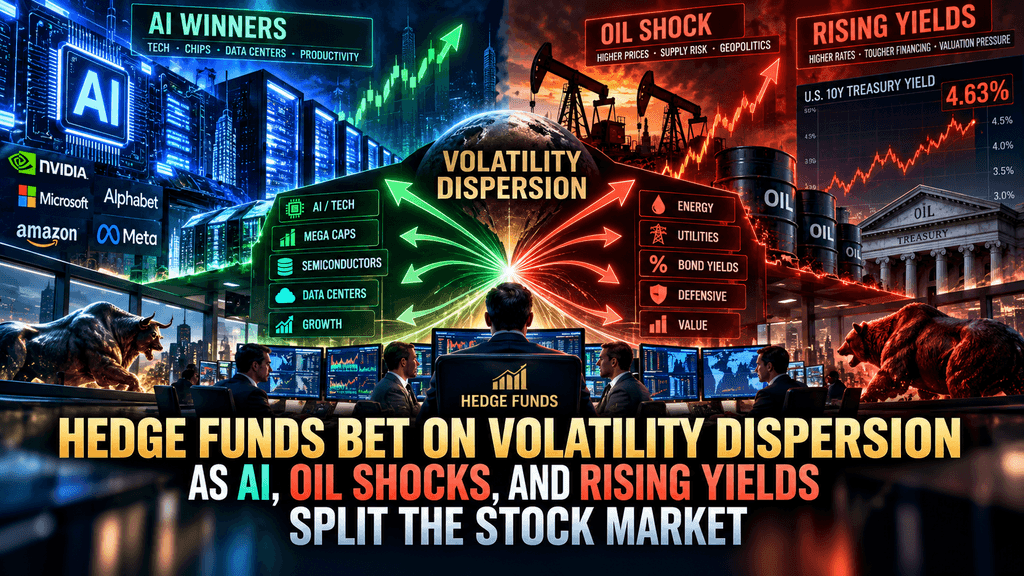
Торгівля дисперсією набуває популярності через збільшення розбіжності на рівні акцій
Керівники хедж-фондів зосередилися на довгостроковій стратегії опціонів, яка приносить прибуток, коли окремі акції рухаються незалежно від загального ринку. Різкі коливання, спричинені конкуруючими нарративами щодо штучного інтелекту, геополітичного тиску на енергетичні ринки та найвищих дохідностей казначейських облігацій США за останні два десятиліття, зменшили кореляції між учасниками S&P 500. Реалізована дисперсія щомісячних абсолютних дохідностей учасників індексу відносно самого бенчмарку зросла до 95-го перцентиля за останні три десятиліття, за даними Nomura, опублікованими наприкінці вересня 2026 року.
Одноакційна імпліцітна волатильність зменшилася з кінця липня, зокрема серед провідних технологічних компаній, що знизило вартість відкриття позицій, які купують опціони на окремі акції та продають опціони на S&P 500. Ця комбінація підвищеної реалізованої диференціації та більш привабливої ціни входу відновила інтерес до класичної дисперсійної торгівлі. Основна ідея полягає в тому, що динаміка «переможець-переможений», спричинена штучним інтелектом, різний вплив коливань цін на нафту на виробників та переробників і зростання витрат на позичання створюють саме ті ринкові умови та високу одноакційну волатильність щодо пригніченої волатильності індексу, які історично сприяють добре структурованим дисперсійним стратегіям, навіть коли загальні акційні індекси залишаються близькими до рекордних рівнів.
Агентні штучні інтелектуальні розповіді створюють гострі розриви між переможцями та програвшими у різних секторах
Оптимізм, пов’язаний з досягненнями, такими як AI-агент Meta Platforms Muse, зіткнувся зі стурбованістю інвесторів щодо того, що швидке впровадження агентних систем може порушити встановлені бізнес-моделі в банківській справі, туристичній галузі, програмному забезпеченні та професійних послугах. Акції, пов’язані з інфраструктурою ІШ та розробкою моделей, зазнали значних незалежних коливань, тоді як компанії, які вважаються вразливими до автоматизації, відставали або знизилися. Ця внутрішньосекторна диференціація зменшила середню кореляцію між учасниками S&P 500 та підвищила показники реалізованої дисперсії до рівнів, не спостеріганих багато десятиліть. Трейдери повідомляють про зростання інтересу клієнтів до визначення отримувачів користі від зростання агентного ІШ порівняно з тими, хто піддається тиску з боку маржі або доходів. Виникла цінова динаміка сприяє стратегіям, що фокусуються на ідіосинкразичних рухах, а не на напрямкових ринкових ставках. Сезон звітності, як очікується, посилю ці відмінності, коли компанії представлять конкретні результати щодо витрат на ІШ, зростання продуктивності або конкурентних загроз.
За останні тижні ринки опціонів на окремі акції вже зафіксували відновлення інтересу до покупки активів, що пов’язані з ШІ, що відповідає позиціонуванню на подальшу диференціацію. Учасники ринку зазначають, що поточна обстановка відрізняється від ранніх хвиль зростання, спричинених ШІ, коли вузька група акцій з великою ринковою капіталізацією рухалася майже синхронно. Диференціація зараз поширюється на всю ланцюжку цінності ШІ та в супутні галузі, що створює багатший набір можливостей для підходів, спрямованих на відносну вартість. Зменшення імпліцитної волатильності окремих акцій з кінця липня зробило витрати на купівлю захисту або дирекційних опціонів на окремі акції більш розумними порівняно з недавнім минулим, згідно з деривативними десками. Цей ціновий контекст підтримує створення позицій довгого імпліцитного ризику окремих акцій проти коротких позицій за індексною волатильністю, які є основою багатьох дисперсних портфелів.
Волатильність цін на нафту розділяє виробників енергії та переробників
Геополітичні події, пов’язані з конфліктами, що включають Іран та Україну, спричинили швидкі зміни цін на сирову нафту та маржі переробки продуктів. Виробники сирової нафти та переробники продуктів по-різному відреагували на одні й ті ж новини, що призвело до розбіжностей всередині енергетичного сектору. Ціна на сирову нафту Brent значно зросла за третій квартал і зараз істотно вища порівняно з рівнем на початок року, проте розподіл прибутків та збитків серед акцій енергетичного сектору залишився нерівномірним. Маржі переробки та динаміка запасів створюють компанійно-специфічні результати, які лише частково корелюють з загальною тенденцією цін на нафту. Ці індивідуальні рухи сприяють підвищеним показникам розбіжності, спостережуваним у межах повного індексу S&P 500.
Хедж-фонди, що діють у цій сфері, відстежують як напрямок цін на сирюю нафту, так і відносну продуктивність виробників порівняно з переробниками при визначенні експозиції по опціонам на окремі акції. Тому енергетичний сектор пропонує другий, не-технологічний джерело диференціації, що підтримує ту саму рамку волатильності-дисперсії. Коли окремі енергетичні активи демонструють більші абсолютні дохідності, ніж загальний індекс, арифметика дисперсійної торгівлі покращується. Діяльність на ринку опціонів відображає цю реальність через збільшення інтересу до опціонів на окремі енергетичні активи разом із продовженням продажу волатильності індексу. Комбінація геополітичних катализаторів та секторальних операційних відмінностей тримає кореляцію всередині енергетичного сектору та між енергетикою та загальним ринком нижче, ніж у більш однорідних умовах.
Доходність казначейських облігацій на рівні двадцятирічних максимумів збільшують витрати на позики нерівномірно
Доходність казначейських облігацій США на 10 років зросла вище 5 відсотків, досягнувши рівнів, яких не було з часів фінансової кризи 2007 року. Вищі довгострокові ставки підвищують дисконтні ставки, застосовувані до майбутніх грошових потоків, і збільшують вартість капіталу для компаній, що залежать від ринків боргу. Вплив нерівномірний у всьому сегменті акцій. Компанії з міцним балансом, обмеженими потребами у рефінансуванні в найближчому майбутньому або стійким генеруванням вільного грошового потоку продемонстрували більшу стійкість, тоді як більш інвестовані або орієнтовані на зростання компанії зазнали більшого тиску. Ця різниця в чутливості до ставок сприяла загальному зниженню кореляцій між акціями.
Показники індексу залишалися відносно стабільними біля рекордного рівня, навіть коли окремі компоненти розходяться, що відповідає умовам, шуканим стратегіями дисперсії. Зростання дохідності також вплинуло на ціноутворення опціонів на акції. Прихована волатильність окремих акцій, яка зросла на початку літа, зменшилася з кінця липня для багатьох відомих компаній. Утворена різниця між волатильністю окремих акцій та індексу знову почала збільшуватися, що покращує теоретичну привабливість купівлі першого та продажу другого. Коментарі ринку від трейдингових десків свідчать, що клієнти активно обговорюють ці можливості відносної вартості, оскільки дохідність стабілізувалася на підвищеному рівні.
Nomura Data вказує, що поточна дисперсія знаходиться на 95-му перцентилі за три десятиліття
Крос-активні стратеги з Nomura квантифікували поточне середовище, вимірявши одномісячні абсолютні дохідності компонентів S&P 500 відносно індексу. Цей реалізований показник дисперсії досяг 95-го перцентиля свого розподілу за останні тридцять років. Такі екстремальні значення історично співпадають з періодами, коли підхід до вибору акцій і відносної вартості перевершує чистий бета-експозицію. Та ж дослідницька робота зазначає, що одиномісячний індекс кореляції Cboe, після відновлення після рекордно низьких рівнів у липні, знову знизився в останні сесії.
Низька кореляція безпосередньо підтримує прибутковість дисперсійних угод, оскільки волатильність індексу згладжується за рахунок усереднення некорельованих рухів. Ці статистичні екстремуми надають кількісний тло для якісного розповіді про ШІ, нафту та ставки. Коли дисперсія знаходиться близько верхнього краю свого довгострокового діапазону, а імпліцитна волатильність окремих акцій одночасно знизилася, вартість входу у класичну структуру опціонів «довга позиція по окремій акції, коротка позиція по індексу» стає більш привабливою. Трейдери з потокових угод повідомляють, що ця комбінація спричинила новий інтерес з боку клієнтів-хедж-фондів, які раніше зменшили експозицію після попередніх періодів високої дисперсії.
Зменшення імпліцитної волатильності окремих акцій покращує ціну входу
Прихована волатильність окремих акцій, особливо в середовищі технологічних компаній, які лідирували у ранніх зростаннях, значно зменшилася з кінця липня. Учасники ринку описують поточне ціноутворення як відносно недороге порівняно з рівнями, спостережуваними лише кілька тижнів тому. Це стиснення зменшує премію, сплачену при купівлі опціонів на окремі акції, тоді як все ще висока реалізована дисперсія зберігає потенційний дохід, якщо окремі акції продовжуватимуть рухатися незалежно. Ця асиметрія — дешевший вхід при все ще високій реалізований диференціації — лежить в основі великої частини поточного інтересу.
Деривативні відділи великих банків зазначили покращення співвідношення ризику до прибутку у розмовах із клієнтами. Така ж консолідація відбулася на тлі стійкої продуктивності індексу. Світові акційні бенчмарки залишаються лише на кілька відсотків від усіхчасних максимумів і продемонстрували двоцифровий зростання з початку року, незважаючи на потрійний тиск з боку змін у нарративах про ШІ, коливань цін на нафту та зростання дохідності. Протиставлення між спокійною поведінкою індексу та бурхливою поведінкою окремих акцій — це саме середовище, для якого розроблено стратегії дисперсії.
Сектори енергетики та програмного забезпечення надають додаткові джерела диверсифікації поза основними технологіями
Можливості не обмежуються найбільшими назвами, пов’язаними з ІІ. У секторі енергетики виробники і переробники продовжують по-різному реагувати на ціни на сирову нафту та геополітичні новини. Програмні компанії стикаються з швидко змінними оцінками інвесторів щодо того, як агентне ІІ вплине на їхні конкурентні позиції, що призводить до компанійно-специфічної волатильності. Ці вторинні джерела розширюють сукупність опціонів на окремі акції, які можна поєднувати з короткими позиціями за індексною волатильністю.
Тому побудова портфеля користується ширшим набором індивідуальних ризиків, а не концентрацією лише на кількох мега-капіталізованих технологічних компаніях. Розширення дисперсії за межі чисто технологічного сектору зменшує ризик того, що зворотний розвиток однієї історії одночасно призведе до закриття всіх довгих позицій по окремих акціях. Менеджери можуть розподіляти капітал між секторами, які реагують на різні основні драйвери — прийняття ШІ, криві адаптації ШІ, маржі переробки або чутливість до ставок, зберігаючи при цьому загальну хеджувальну позицію короткої волатильності індексу.
Сезон звітності очікується, що посилють індивідуальні рухи акцій
Надходження періоду корпоративного звітності зазвичай підвищує важливість інформації, специфічної для компанії. Рекомендації щодо капітальних витрат на ШІ, переваг у продуктивності, впливу витрат на енергію та планів рефінансування значно відрізнятимуться між компаніями. Історичні дані показують, що сезони звітності збігаються з підвищеною волатильністю окремих акцій порівняно з волатильністю індексу. Поточна позиція вже враховує очікування цієї динаміки через збільшення обсягу опціонів на окремі акції.
Поєднання вже високої реалізованої дисперсії та надходження інформації створює самопідсилююче середовище для стратегій, які користуються диференціацією. Учасники ринку спостерігають за обсягом опціонів та відкритим інтересом як для окремих акцій, так і для загального індексу як лідируючими індикаторами агресивності, з якою проводиться дисперсійна торгівля. Постійний попит на опціони окремих акцій разом із пропозицією опціонів індексу додатково підтримуватиме відносне ціноутворення, що робить стратегію привабливою.
Заповнені позиції викликають попередження про ризик ліквідації від фахівців
Незважаючи на сприятливий статистичний тлум, деякі досвідчені менеджери попереджають, що дисперсія вже кілька років є популярною темою. Концентровані позиції можуть призвести до різких реверсів, якщо кореляції раптово зростуть або широкий ринковий шок спричинить одночасну ліквідацію довгих позицій по волатильності окремих акцій. Коментарі операторів хедж-фондів підкреслюють ризик «вимивання» після тривалої популярності.
Управління ризиками тому зосереджується на розмірі позиції, ліквідності базових опціонів та постійному моніторингу показників прихованої кореляції. Попередження не спростовує поточний набір можливостей, а підкреслює необхідність дисциплінованого виконання. Стратегії, які можна швидко налаштовувати за допомогою біржових опціонів замість індивідуальних позабіржових структур, можуть запропонувати більшу гнучкість у разі різких змін ринкових умов.
Стійкість індексу незважаючи на макроекономічний тиск підтримує підходи, спрямовані на відносну вартість
Глобальні акційні індекси витримали спільний вплив зростання цін на нафту більше ніж на 40 відсотків у третьому кварталі, дохідності казначейських облігацій на найвищих рівнях за декілька десятиліть та постійну геополітичну невизначеність, залишаючись близькими до рекордних рівнів і показуючи міцний приріст з початку року. Ця стійкість на рівні індексу, поєднана з високою диференціацією окремих акцій, є класичним сценарієм для дисперсії.
Широкий вплив бети продовжує забезпечувати прибуток, проте додаткові можливості все більше зосереджуються на відносній продуктивності серед компонентів. Протиставлення між стабільністю індексу та турбулентністю компонентів також впливає на рішення щодо побудови портфеля за межами чисто хедж-фондових стратегій. Інвестори, які шукають меншу кореляційну експозицію або більш вибірковий ризик акцій, можуть знайти додаткову цінність у підходах, які відкрито спрямовані на дисперсію.
Активність ринку опціонів підтверджує відновлену увагу до волатильності окремих акцій
Середній обсяг опціонів залишився високим, з помітним зростанням активності навколо назв, пов’язаних з ШІ. Торгівці були нетто покупцями контрактів на окремі акції, одночасно продовжуючи забезпечувати волатильність за загальним індексом. Ця модель потоку відповідає механічним вимогам дисперсійної торгівлі. Збільшення розриву між імпліцитною волатильністю окремих акцій та індексу додатково підтверджує теорію відносної вартості.
Flow desks повідомляють, що розмови з клієнтами все частіше зосереджуються на визначенні переможців і програвців агентно-штучного інтелекту та диференціації енергетичного сектору. Тривала активність опціонів такого типу сама по собі може впливати на ціноутворення, потенційно продовжуючи вікно привабливого входу, якщо волатильність окремих акцій залишається стислою порівняно з реалізованими рухами.
Глибші ринкові ефекти для вибору акцій та побудови портфеля
Збільшення дисперсії підсилює важливість фундаментального вибору акцій порівняно з пасивним виставленням на індекс. Фактори, специфічні для компаній, траєкторії адаптації ШІ, структури витрат на енергію та міцність балансу за вищих ставок зараз визначають більшу частину прибутку. Менеджери портфелів можуть відповісти збільшенням активних ризикових бюджетів або шляхом включення явних дисперсійних оверлеїв. Та сама середовище підтримує ринково-нейтральні та відносно-цінність хедж-фондові стратегії, які намагаються монетизувати диференціацію, не роблячи великих дирекційних ринкових ставок.
Тривалість цих умов до кінця 2026 року залежатиме від подальшого розвитку історій про ШІ, динаміки цін на нафту під тиском геополітичних факторів та траєкторії довгострокових дохідностей. Доки кореляції залишаються низькими, а волатильність окремих акцій залишається високою порівняно з індексом, структурна аргументація для стратегій дисперсії залишається актуальною.
Практичні кроки для реалізації дисперсії в поточних умовах
Зазвичай реалізація передбачає купівлю кошика опціонів на окремі акції або варіанс-свопів та продаж відповідних опціонів на індекс або варіанс, часто з динамічним хеджуванням дельти. Ліквідність, перекос опціонів і точний склад довгого портфеля окремих акцій визначають реалізовану прибутковість. Поточне ціноутворення, зі стиснутою імпліцитною волатильністю окремих акцій та високою реалізованою дисперсією, покращує вихідну точку для таких структур. Менеджери все ще повинні враховувати потенційний ризик швидкого зростання кореляції під час ринкового стресу та ліквідність опціонів на окремі назви.
Постійний моніторинг реалізованих та імпліцитних показників залишається необхідним. Співпадіння диференціації ШІ, розподілу енергетичного сектору та розбіжності, спричиненої ставками, створило статистично рідкісний вікно. Чи залишиться це вікно відкритим, перевірять майбутні звіти про прибутки, подальші геополітичні події та траєкторія дохідності казначейських облігацій. На даний момент дані та ринкові потоки свідчать про те, що хедж-фонди активно позиціонуються, щоб використати виниклу волатильність.
🔥 Поза заголовками: що означає KuCoin 5.0 для вас
Новини ринку рухаються швидко — але те, де ви дієте з ними, має рівно таке ж значення. Цього жовтня KuCoin запускає KuCoin 5.0, перетворюючи KuCoin на відновлену платформу. Ось що насправді змінюється для вас:
-
Один акаунт для всього. Старі платформи розділяли ваші кошти між окремими акаунтами «спот», «маржа» та «ф'ючерси» і очікували, що ви зрозумієте чому. Єдиний акаунт KuCoin 5.0 повністю видаляє це — зробіть депозит один раз, і все буде просто там (наразі доступно лише для VIP).
-
Акції, індекси та товари. KuCoin 5.0 розширюється за межі криптовалют на глобальні ринки. Коли криптовалюти рухаються бічно, а акції ростуть (або навпаки), ви переключаєтеся за хвилини, замість того щоб відкривати брокерський акаунт і чекати днів на фіатні канали.
-
Реальні активи (RWA). Токенізований доступ до традиційних активів, таких як сировина, прямо в вашому крипто-акаунті. Один із найшвидше розрастаючих сегментів у глобальній фінансовій сфері більше не виключно для інституцій — ви отримуєте до нього доступ з того ж балансу, з яким торгуете.
-
Заробляйте, поки вчитеся. Ще не готові торгувати? KCUSD дозволяє вашим стейблкоїнам заробляти щоденні автокомпаунд-відсотки. Найменш стресовий спосіб використати ваші неактивні депозити для отримання 4% дохідності.
-
AI-асистент простою мовою. Задавайте питання, отримуйте контекст ринку, розумійте, що ви бачите — інтегровано в платформу, без жаргону.
-
Додаток, який не перевантажує. Швидший, чистіший і послідовний — інтуїтивний з першого дотику, а не після навчання.
-
Безпека, яку ви можете перевірити, а не просто вірити. ЕС-суб’єкт із ліцензією MiCAR, Proof of Reserves, який ви можете перевірити самостійно, та міжнародно сертифікована безпека (SOC 2 Type II, ISO 27001:2022).
Створіть акаунт за хвилини — і почніть працювати на платформі, створеній для майбутнього криптовалют, а не минулого.
ЧАСТІ ПИТАННЯ
Як на практиці працює класична торгівля дисперсією акцій?
Типова структура купує опціони або варіацію на диверсифікованому кошику окремих акцій, водночас продаваючи опціони або варіацію на широкому індексі, наприклад, S&P 500. Прибуток виникає, коли середня волатильність окремих акцій перевищує волатильність індексу — ця умова виникає, коли дохідність компонентів менш корельовані. Зазвичай необхідне динамічне хеджування залишкової дельта-експозиції. За останніми коментарями дилерів, поточні ринкові умови — висока реалізована дисперсія окремих акцій при стисненій імпліцитній волатильності окремих акцій — покращують економічні умови входу в цю структуру.
Чому знижилася імпліцитна волатильність окремих акцій з кінця липня, тоді як реалізована дисперсія залишається високою?
Прихована волатильність відображає очікування ринку щодо майбутніх рухів і може зменшуватися, коли недавні реалізовані коливання пом’якшуються або коли збільшується пропозиція опціонів. Реалізована дисперсія вимірює фактичні історичні абсолютні дохідності відносно індексу і може залишатися високою навіть тоді, коли приховані показники падають. Результуючий розрив між ще високою реалізованою диференціацією та нижчими прихованими рівнями створює більш сприятливу точку входу для довгих позицій з волатильністю окремих акцій.
Яку роль відіграють геополітичні нафтові шоки у поточних можливостях дисперсії?
Конфлікти, що впливають на Іран та Україну, спричинили значні коливання цін на сирову нафту та маржі переробки. Верхові виробники та нижні переробники реагують по-різному на одну й ту саму цінову траєкторію через різницю в операційних характеристиках та маржах. Ці компанійно-специфічні реакції створюють дисперсію в енергетичному секторі, яка лише частково корелює з загальними рухами ринку, розширюючи набір опціонів на окремі акції, корисних для дисперсійних книг.
Наскільки значним є поточний рівень дисперсії компонентів S&P 500?
Дослідження Nomura показує, що одномісячна дисперсія абсолютного прибутку учасників S&P 500 відносно індексу знаходиться на 95-му перцентилі спостережень за останні тридцять років. Такі екстремальні значення історично співпадали з періодами, сприятливими для стратегій відносної вартості та вибору акцій, а не чистого виставлення на індекс.
Чи вважаються стратегії дисперсії зараз переповненими?
Деякі фахівці зазначають, що дисперсія вже кілька років є популярною темою, і попереджають про потенційний ризик ліквідації, якщо кореляції раптово зростуть або широкий ринковий шок спричинить одночасне закриття позицій. Тому підкреслюється важливість визначення розміру позиції, управління ліквідністю та постійного моніторингу показників кореляції, навіть коли статистичні умови здаються сприятливими.
Як може вплинути майбутній сезон звітності на дисперсійну торгівлю?
Звіти про прибутки зазвичай збільшують вагу інформації, специфічної для компанії. Прогнози щодо витрат на ШІ, енергетичних витрат та рефінансування при вищих дохідностях, як очікується, будуть значно відрізнятися між компаніями, що може підтримувати або посилювати волатильність окремих акцій порівняно з волатильністю індексу. Позиції з опціонів вже враховують очікування цих індивідуальних рухів.
Відмова від відповідальності: Цей матеріал надано виключно в інформаційних цілях і не є інвестиційною порадою. Інвестиції супроводжуються ризиком. Будь ласка, проводьте власне дослідження (DYOR).
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.