

Щотижневий звіт KuCoin Ventures: Новий етап для стейблкоїнів, коли ринки переоцінюють ставки та прибутковість ШІ
1. Тижневі ринкові виділення
Регулювання стейблкоїнів переходить від законодавства до реалізації: OCC фіналізує правила закону GENIUS, оскільки цифрові грошові продукти банків починають відрізнятися за функціями
На минулому тижні регулювання стейблкоїнів у США перейшло від розробки законодавчої основи до етапу реалізації. 21 жовтня Управління контролера валюти (OCC) опублікувало свої остаточні правила щодо реалізації акта GENIUS, ставши першим великим федеральним регулятором платіжних стейблкоїнів, який завершив свій рамковий механізм реалізації. Ці правила вступлять у силу 18 січня 2027 року. На день пізніше велика американська цифрова фінансова платформа SoFi запустила SoFi Earn (SOFIE) — токенізований продукт депозиту для споживачів, разом із вже існуючим стейблкоїном SoFiUSD, створивши двохрівневу структуру, в якій депозити використовуються для отримання дохідності, а стейблкоїни підтримують обіг у мережі. Ці дві події не є безпосередньо причинно-наслідковими, але разом вони ілюструють, як чіткіші регуляторні межі щодо стейблкоїнів починають збігатися з більш вираженими функціональними ролями цифрових грошей, випущених банками.
Остаточні правила OCC перетворюють відносно загальні рамки стейблкоїнів, встановлені законом GENIUS, на більш конкретні регуляторні вимоги, що стосуються активів резерву, викупу, управління ризиками, аудиту та нагляду, зберігання, реєстрації, капіталу та операційної підтримки для видавців платіжних стейблкоїнів. Закон GENIUS набув чинності в липні 2025 року, і після введення в дію цих правил випуск платіжних стейблкоїнів у США перейде до системи ліцензування та постійного нагляду. Вимоги, пов’язані з виконанням BSA/AML та санкцій OFAC, все ще будуть враховані у майбутніх нормативних актах.
Обробка механізмів дохідності стейблкоїнів особливо важлива для бізнес-моделей галузі. Закон GENIUS продовжує забороняти випускачам сплачувати відсотки чи дохід користувачам виключно за тримання, використання або збереження платіжних стейблкоїнів. Однак остаточні правила OCC видалили запропоновану рамку «спростуваної презумпції» невідповідності для певних сторонніх схем нагород, що означає, що такі структури тепер будуть оцінюватися окремо, за обставинами. Це не є загальною винятковою умовою для нагород за стейблкоїни, що надаються біржами чи іншими сторонніми сторонами, і OCC зберігає право вживати заходів проти схем, які ефективно обходять заборону на дохід.
В той же час Закон GENIUS прямо виключає банківські депозити — включаючи токенізовані депозити — з визначення платіжного стейблкоїна. Хоча обидва можуть виглядати як цифрові представлення доларів США, їхній правовий статус різний: токенізований депозит залишається комерційним банківським депозитом, просто зареєстрованим у токенізованій формі, тоді як платіжний стейблкоїн — це окремо випущений цифровий актив, забезпечений резервними активами і призначений для викупу. Як наслідок, кваліфіковані токенізовані депозити можуть приносити відсотки і можуть підходити під страховку депозитів за тими ж правилами, що й традиційні банківські депозити, тоді як платіжний стейблкоїн сам по собі не є банківським депозитом, і його емітент залишається під дією обмежень Закону GENIUS щодо доходності.
SOFIE, запущений SoFi цього тижня, надає відносно простий приклад цієї відмінності на практиці. Кожен SOFIE представляє собою депозит у розмірі $1 у SoFi Bank, зараз пропонує 4,40% APY і захищений страховкою FDIC у межах, передбачених законом. Коли користувачі хочуть купити криптовалюту або здійснити переказ на ланцюзі, вони можуть конвертувати SOFIE 1:1 у SoFiUSD, а потім переміщати кошти 24/7 через блокчейн-мережі. Таким чином, SoFi розділив дві функції між різними продуктами: SOFIE в основному слугує інструментом для зберігання коштів та отримання дохідності, тоді як SoFiUSD розроблений для платежів та обігу на ланцюзі.
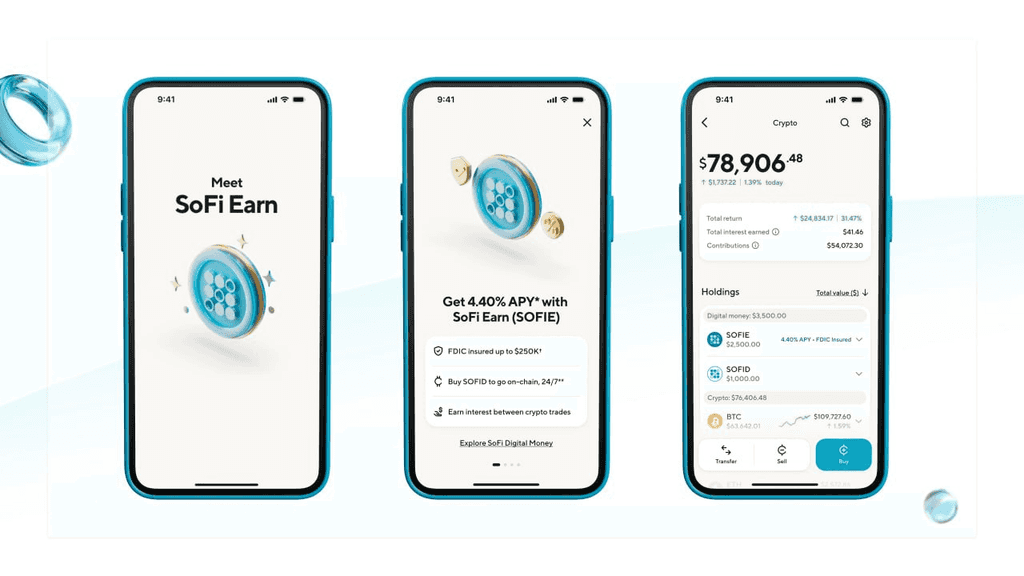
Офіційний веб-сайт SoFi
Ця структура продукту вказує, що стейблкоїни та токенізовані депозити можуть не бути простими субститутами. Для банків перші можуть бути краще підходящими для платежів, розрахунків та міжплатформових переказів коштів, тоді як другі зберігають традиційні характеристики депозитів, включаючи відсотки, страховку депозитів та відносини, засновані на акаунтах. По мірі інтеграції інфраструктури цифрових активів у банківську систему конкуренція все більше буде зміщуватися за межі простого питання «хто може випустити стейблкоїн» до того, як фінансові установи проектують рух коштів між зберіганням, дохідністю, платежами та оборотом за допомогою різних форм цифрових грошей.
Відповідно, зі впровадженням закону GENIUS акцент, ймовірно, поступово зміститься з законодавчого прогресу на реальні бізнес-моделі: структури продуктів, прийняті першими затвердженими випускачами платіжних стейблкоїнів, те, як регулятори на практиці ставляться до угод з третіми сторонами щодо нагород, та чи приймуть більше банків двохрівневу модель, подібну до структури SoFi «Токенізований депозит + стейблкоїн». Регулювання все більше визначає, які функції можуть виконувати різні форми цифрових грошей, тоді як конкуренція продуктів може рухатися далі за межі випуску самостійних стейблкоїнів — до того, як кошти користувачів переміщуються між депозитами, генерацією доходу, платежами та он-чейн циркуляцією.
2. Щотижневі обрані сигнали ринку
Звуження очікувань і тиск на дохідність інвестицій у ІІ впливають на крипторинки
На минулому тижні увага ринку до процентних ставок США все більше відображала тиск з боку інфляції та економічного зростання. Високі ціни на енергоносії продовжували обмежувати гнучкість грошово-кредитної політики, тоді як занепокоєння щодо капітальних витрат і прибутковості інвестицій у сфері ШІ спонукали деяких інвесторів перерозподілити кошти з акцій у казначейські облігації. За даними звіту Goldman Sachs, дохідність казначейських облігацій США на 10 років знизилася приблизно на 17 базисних пунктів 22 жовтня, знову впавши нижче 5%, оскільки облігації з довшим терміном дії привернули відновленний попит як безпечні активи. Однак зниження дохідності в першу чергу відображає зміни у очікуваннях щодо зростання та розподіл портфелів; воно ще не свідчить про зняття інфляційного тиску чи завершення циклу стиснення.
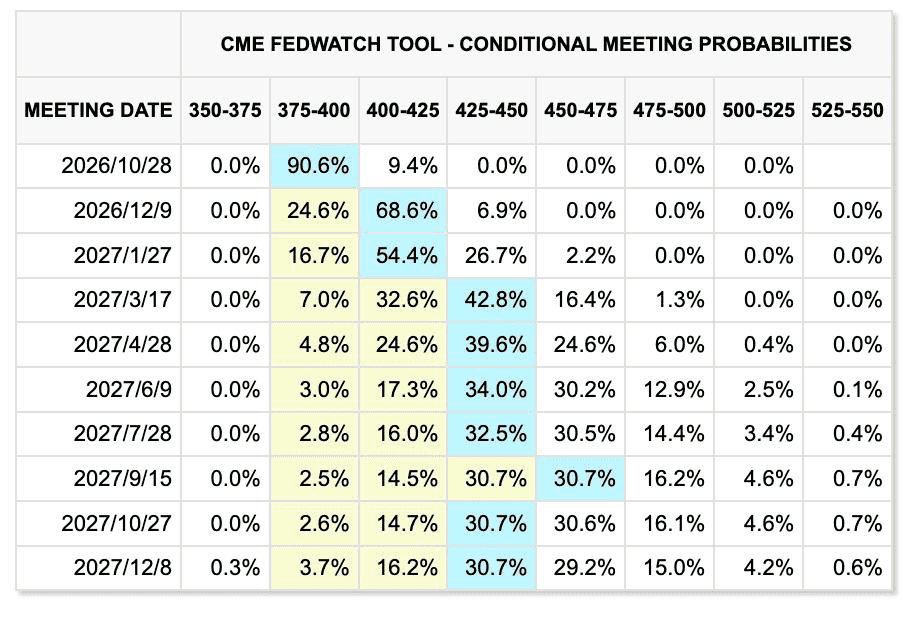
CME FedWatchTool
Федеральна резервна система підвищила цільовий діапазон федеральних фондів до 3,75%–4,00% у вересні. Згідно з цінами на ринку, імовірність залишення ставок без змін у жовтні дуже висока. Однак до засідання FOMC у грудні ринки приписують 69,4% ймовірність цільового діапазону 4,00%–4,25% і 6,9% ймовірність діапазону 4,25%–4,50%. Разом імовірність принаймні одного підвищення ставки до засідання у грудні залишається на рівні 76,3%. Очікування щодо майбутнього засідання відносно стабільні, але ринки продовжують цінувати значне стиснення до кінця року і на початок наступного року.
Це свідчить про те, що ринки все ще очікують поступового звуження політики. Якщо інфляція, спричинена енергетикою, триватиме, тоді як очікування доходності інвестицій у ШІ знижуються, інвестори можуть стикнутися з середовищем, де поєднуються занепокоєння щодо зростання та підвищені витрати на фінансування, що обмежить будь-яке відновлення цінностей ризикованих активів.
На традиційних ринках усі три основні американські акційні індекси закрилися нижче 23 жовтня: Dow Jones Industrial Average, S&P 500 і Nasdaq Composite впали на 1,24%, 0,52% і 0,21% відповідно за день. Деякі акції напівпровідників відновилися, але фінансові та промислові акції залишалися під тиском, що свідчить про те, що продажі поширювалися далі за технологічний сектор. Під час азійських торгів 26 жовтня золото впало нижче $4 000, а сирова нафта сорту Brent знизилася приблизно до $115, залишаючись на високому рівні. Ціни активів одночасно формуються під впливом витрат на фінансування, енергетичних ризиків та очікувань корпоративних прибутків; попит на безпечні активи не призвів до універсального зростання захисних активів.
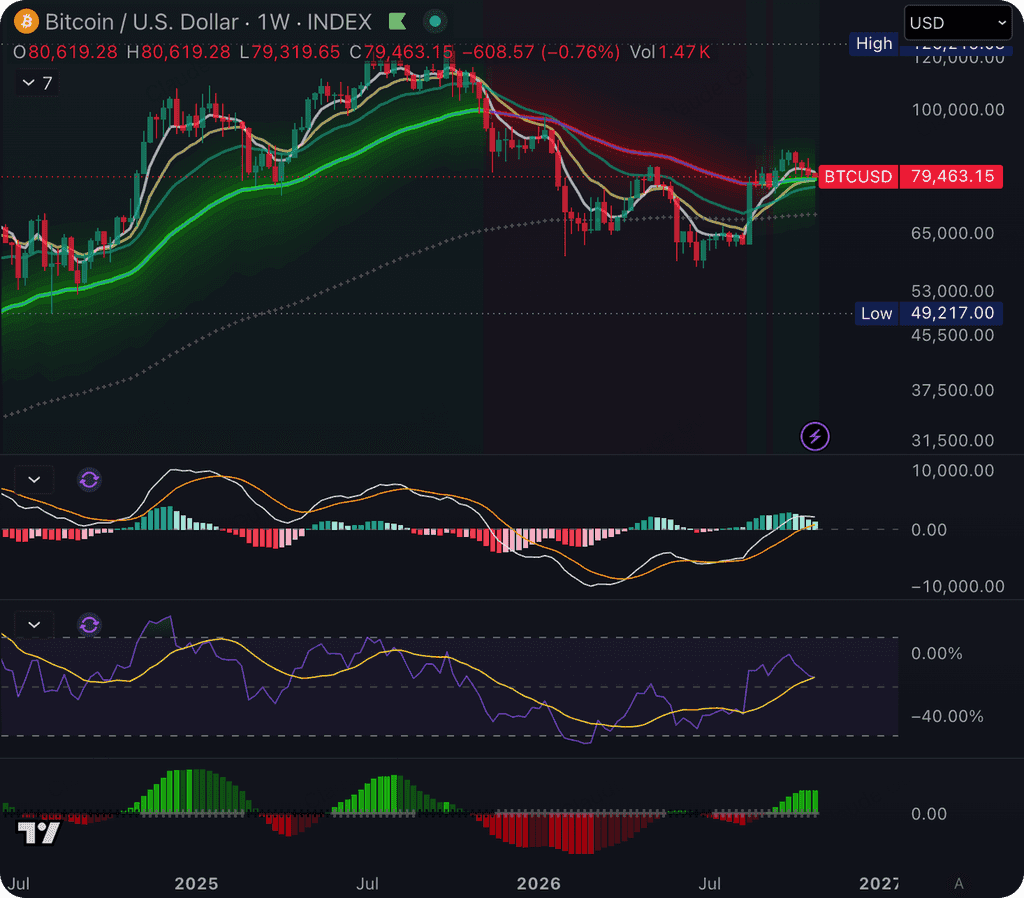
TradingView
Крипторинки залишалися слабкими. На ранок 26 жовтня BTC знову впав нижче $80 000, а ETH — нижче $2 400. Вихідні зниження супроводжувалися ліквідаціями плечових позицій: згідно з повідомленнями, за відповідний 24-годинний період було ліквідовано більше ніж $550 мільйонів криптовалютних позицій, з них приблизно $466 мільйонів — довгі позиції. Це свідчить про значне зменшення плеча з боку довгих позицій під час продажу, що може додатково посилювати короткострокову волатильність.
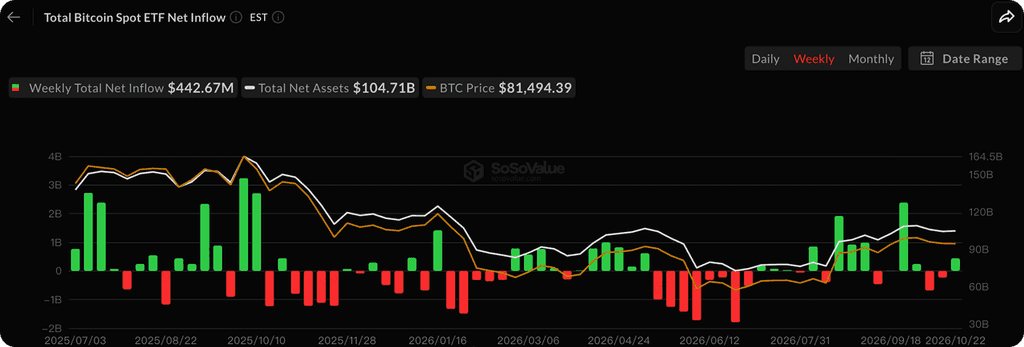
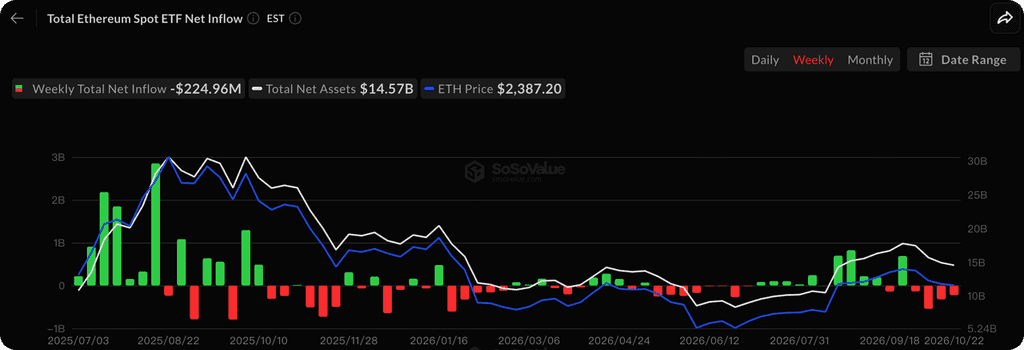
SoSoValue
За даними SoSoValue, спот-ETF на BTC зареєстрували приблизно 443 мільйони доларів США чистого притоку за тиждень, загальна сума чистих активів становить близько 104,71 мільярда доларів США. ETF на ETH продовжували страждати від чистого відтоку, хоча темпи виведення зменшилися. Загалом, купівля через ETF триває, але її масштаб і стабільність не достатні, щоб компенсувати тиск на продаж у інших сегментах ринку. Ключові показники, за якими слід стежити: чи продовжаться притоки до ETF, чи зменшаться ліквідації з плечем, і чи з’явиться більш стійкий спот-попит навколо рівня 80 000 доларів США для BTC.
Стейблкоїни: on-chain пропозиція долара трохи скоротилася
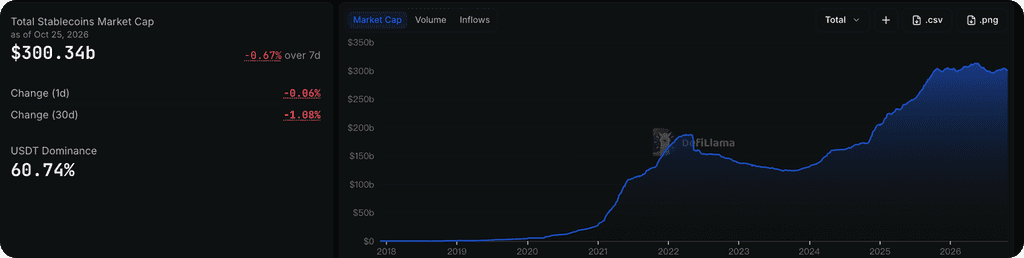
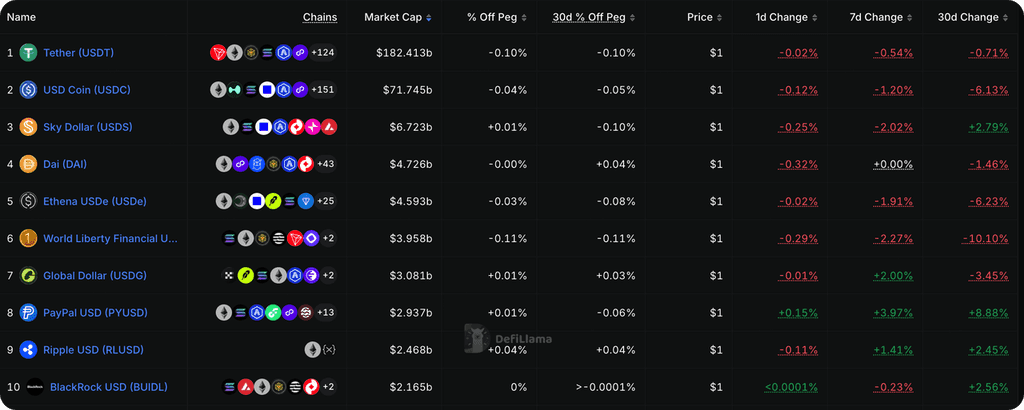
DeFiLlama
За даними DeFiLlama, загальна ринкова капіталізація стейблкоїнів на 25 жовтня становила приблизно 300,34 млрд доларів США, що на 0,67% менше, ніж за попередні сім днів, що відповідає зниженню приблизно на 2,03 млрд доларів США. За останні 30 днів пропозиція зменшилася на 1,08%. Разом із недавньою корекцією криптоактивів це скорочення он-чейн доларової пропозиції свідчить про те, що масштабне повернення нових капіталів ще не відбулося. Стійке зростання загальної пропозиції стейблкоїнів залишається важливим сигналом для спостереження.
Ключові події, за якими слід стежити цього тижня
Цього тижня буде перевірено очікування щодо грошової політики та перспектив доходів, пов’язаних з ШІ. За даними ринку, приблизно 179 компаній S&P 500, що становлять 36% складових індексу, мають звітати про доходи.
-
28 жовтня: Федеральна резервна система оголошує рішення щодо процентних ставок, за яким слідує прес-конференція о 14:30. Увага буде зосереджена на політичних рекомендаціях до кінця року.
-
28 жовтня, після закриття ринку: Alphabet і Microsoft звітують про прибутки. Інвестори оцінять, чи перетворюється зростання витрат на ШІ на більш чіткі доходи та повернення готівки.
-
29 жовтня: США публікують попередні оцінки ВВП за третій квартал та звіт про особистий дохід і витрати за вересень. Ключовим буде ядро PCE та стійкість споживчих витрат.
-
29 жовтня, після закриття ринку: Amazon публікує фінансові результати, що ще раз перевіряє, як витрати на капітал у сфері ШІ співвідносяться з ростом доходів і вільним грошовим потоком.
Для великих технологічних компаній увага все більше буде зосереджуватися на капітальних витратах, реалізації доходів та вільному грошовому потоці. Одного перевищення прибутку може бути недостатньо, щоб зменшити тиск на оцінку.
Оновлення щодо фінансування основного ринку
RootData
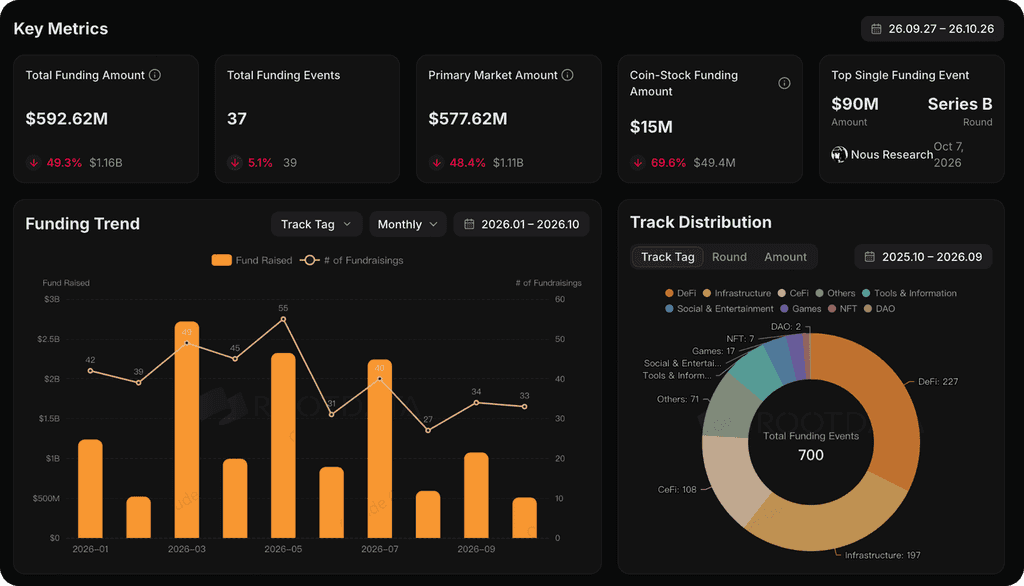
За даними RootData, криптоіндустрія зареєструвала 37 інвестиційних подій на загальну суму близько 593 мільйонів доларів США між 27 вересня і 26 жовтня, включаючи близько 578 мільйонів доларів США фінансування на первинному ринку. Порівняно з попереднім періодом порівняння на платформі, загальний обсяг фінансування зменшився на 49,3%, а кількість інвестиційних подій знизилася лише на 5,1%. Діяльність з фінансування продовжується, але середні розміри угод значно скоротилися, оскільки менше великих транзакцій піднімають загальну суму. Особливо варто виділити недавні транзакції з Tether, Robinhood та ether.fi.
Peso та Mural: Tether розширюється в сфері роздрібних та бізнес-платежів. Tether очолила пре-сід раунд для болівійського фінтек-проекту Peso, який дозволяє використовувати USDT щодня через місцеві QR-платіжні системи банків, прийняття мерчантами та платіжні операції всередині додатків. Тим часом Tether очолила серію A на $15 мільйонів для підтримки надання Mural акаунтів, транскордонних платежів та послуг конверсії валют для фінтек-платформ. З моменту запуску свого API у 2025 році Mural обробила загальну суму платежів у розмірі $2,1 млрд. Ці інвестиції охоплюють послуги для споживачів та мерчантів, а також інфраструктуру бізнес-платежів, що демонструє, що Tether розширює практичні випадки використання USDT через місцеві канали розповсюдження та інтеграції з бізнесом. Конкурентні переваги стейблкоїнів відповідно поширюються на прийняття мерчантами, мережі фіатних входів та виходів та підприємницькі інтеграції. Після встановлення ці зв’язки зазвичай важче відтворити, ніж лише масштаб випуску.
Erebor: з’єднання ончейн-капіталу з корпоративним банкінгом. Фонд RVI Robinhood розкрив покупку на $30 млн привілейованих акцій Erebor. Erebor отримав свою національну банківську ліцензію США у лютому, збільшив свій депозитний портфель до більше ніж $7 млрд і підтримує депозити та виведення стейблкоїнів на мережах, включаючи Sui. Його привабливість полягає у з’єднанні корпоративних акаунтів, управління скарбницями та ончейн-розрахунками: компанії з AI, важкої технології та криптовалют все ще потребують банківських акаунтів та кредитних послуг для підтримки своїх фінансових операцій. Банки, які можуть задовольняти як корпоративні потреби у депозитах, так і круглосуточні ончейн-платежі, мають можливість будувати тривалі стосунки з клієнтами по мірі зростання використання стейблкоїнів.
Zeal: ether.fi конкурує за те, щоб стати повсякденною фінансовим акаунтом користувачів. ether.fi придбала обрані активи від Zeal і запровадила вбудований шлях міграції для своїх користувачів. У поєднанні з існуючими послугами ether.fi щодо отримання дохідності, кредитування під заставу та платіжної картки, ця угоди розширює її канали аквізиції клієнтів та поєднує управління активами, генерацію дохідності та повсякденні витрати. Дозволяючи користувачам виконувати ці дії в межах одного акаунту, платформа отримує кращу можливість зберігати кошти та розширювати джерела доходу за рахунок платіжних та кредитних послуг. Ця угода також ілюструє, як конкуренція між криптофінансовими додатками розширюється від окремих пропозицій дохідності до загального досвіду акаунту.
Загальна логіка цих інвестицій полягає у створенні сервісів навколо існуючих фінансових потреб та конвертації користувачів та обсягів транзакцій у регулярний дохід. Це може свідчити про те, що наступний етап конкуренції в криптофінансах все більше залежатиме від того, хто контролює випадки використання капіталу та відносини з клієнтами. Поєднання депозитів, дохідності, позик та платежів надає платформам можливість тримати кошти довше та отримувати дохід, задовольняючи кілька потреб одного й того ж клієнта. Саме тому послуги банків, консолідація гаманців та канали розподілу платежів вимагають постійної уваги.
Про KuCoin Ventures
KuCoin Ventures — це провідний інвестиційний напрямок біржі KuCoin, яка є лідируючою глобальною криптовалютною платформою, побудованою на довірі, і обслуговує понад 40 мільйонів користувачів у 200+ країнах і регіонах. KuCoin Ventures має за мету інвестувати у найбільш революційні криптовалютні та блокчейн-проекти ери Web 3.0, підтримуючи розробників криптовалют та Web 3.0 як фінансово, так і стратегічно, надаючи глибокі інсайти та глобальні ресурси.
Як інвестор, орієнтований на спільноту та дослідження, KuCoin Ventures тісно співпрацює з проектами портфелю на всьому життєвому циклі, зосереджуючись на інфраструктурі Web3.0, ШІ, користувацьких додатках, DeFi та PayFi.
Відмова від відповідальності: Ця загальна інформація про ринок, можливо, з третіх сторін, комерційних або спонсорованих джерел, не є юридичною, компліянс-фінансовою чи інвестиційною порадою, пропозицією, запрошенням або гарантією. Ми не надаємо жодних явних або прихованих заявлень чи гарантій щодо його точності, повноти чи надійності та не несемо відповідальності за будь-які виниклі втрати. Інвестування/торгівля супроводжуються ризиком; минулі результати не гарантує майбутніх. Користувачі повинні проводити дослідження, обережно оцінювати та брати повну відповідальність. У разі потреби проконсультуйтесь із професійними юридичними, податковими або фінансовими консультантами.
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.