

Дефіцит інфраструктури ШІ може тривати до 2028 року, оскільки капітальні витрати гіперскейлерів продовжують зростати
Вступ
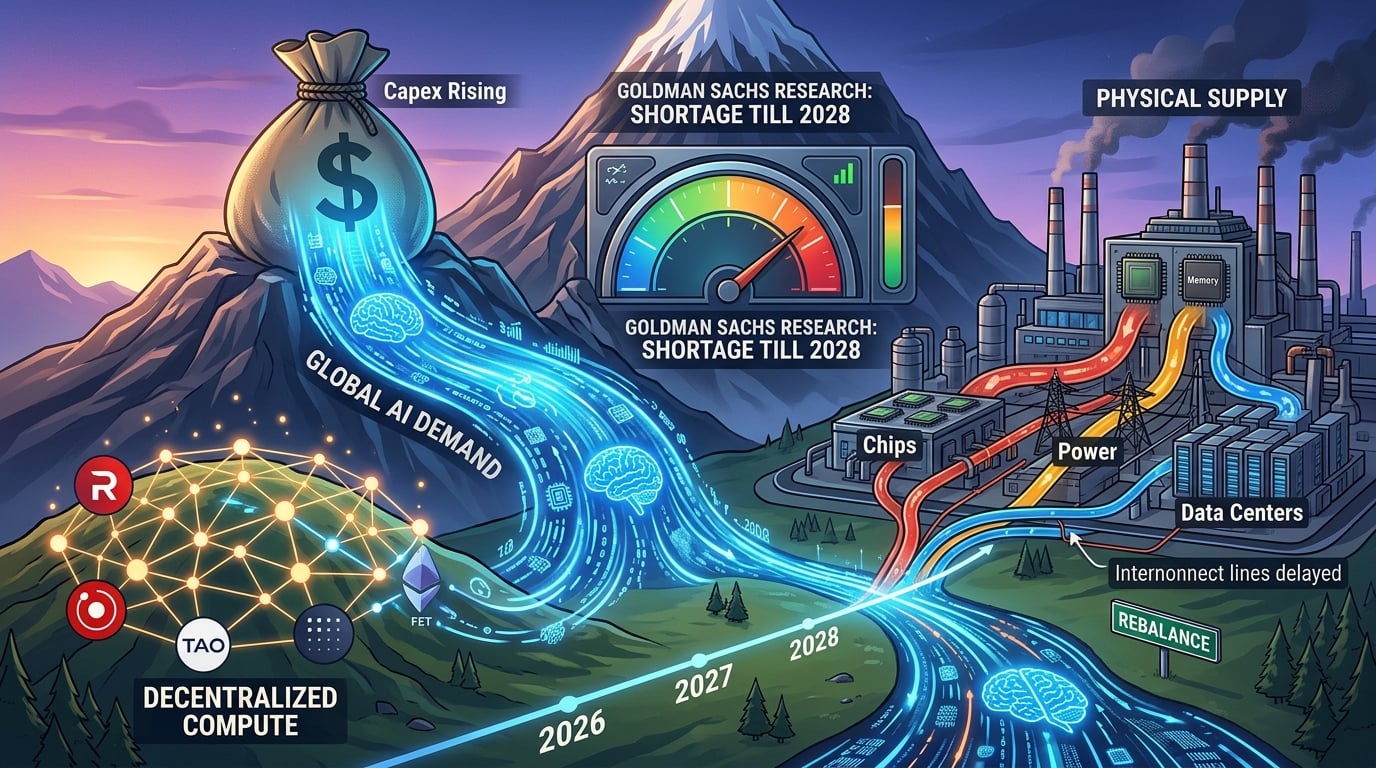
Чи зможе глобальний хіп AI продовжувати рости, якщо фізичний рівень — чіпи, енергія, земля та центри обробки даних — не зможе за ним крокувати? Дослідження Goldman Sachs та пов’язаний аналіз Goldman TMT стверджують, що ні, щонайменше поки що. За думкою банку, пропозиція та попит на інфраструктуру AI можуть не ребалансуватися до 2028 року, тоді як капітальні витрати гіперскалерів продовжують зростати, а не досягати піку.
Цей дисбаланс є основною історією для ринків. За даними дослідження Goldman Sachs, глобальні капітальні витрати, пов’язані з ШІ, оцінюються приблизно в 1,019 трильйона доларів США у 2026 році. Базова модель Глобального інституту Goldman Sachs передбачає приблизно 765 мільярдів доларів США щорічних капітальних витрат на ШІ у 2026 році та близько 7,6 трильйона доларів США загальних витрат на обчислювальні ресурси, центри обробки даних та енергію з 2026 по 2031 рік. Для інвесторів у криптовалюти та цифрові активи та сама нестача є причиною, чому децентралізовані токени обчислювальних ресурсів та мережі, пов’язані з ШІ, залишаються частиною дискусії про інфраструктуру.
Чому Goldman Sachs стверджує, що дефіцит інфраструктури ШІ триватиме до 2028 року?
Goldman Sachs стверджує, що дефіцит триває, тому що попит на AI compute все ще зростає швидше, ніж індустрія може постачати чіпи, пам’ять, енергію та готову потужність центрів обробки даних.
Ерік Шерідан, лідер досліджень TMT у Goldman, зазначив постійний розрив між попитом на обчислення штучного інтелекту та наявним пропонуванням. Тиск уже пересунувся за межі GPU. Ціни на зберігання, чіпи, землю, електроенергію, корпуси об’єктів та терміни поставки одночасно зростають.
Аналіз Goldman також зазначив, що попит і пропозиція можуть зрівноважитися не раніше другої половини 2027 року в деяких сценаріях, а пізніші коментарі вказують на першу половину 2028 року як на більш реалістичний період. Ця пізніша дата має значення, оскільки вона передбачає кілька додаткових років підвищення прогнозів капітальних витрат, а не одноразовий стрибок витрат.
Фізичні обмеження пояснюють затримку. Черги на підключення до мережі, дозволи, нестача кваліфікованої робочої сили та тривалий термін поставки трансформаторів, комутаційного обладнання, турбін та систем охолодження розтягують розрив між вкладеними коштами та підключеною потужністю. Глобальний інститут Goldman Sachs називає це «видовженням»: капітал вкладено, але корисна обчислювальна потужність надходить пізніше, ніж було заплановано.
Наскільки високо може піднятися капітальні витрати гіпермасштабувальників до 2027 і 2028 років?
Витрати на капітальні витрати гіпермасштабувальників все ще зростають. За даними Goldman Sachs, консенсусні оцінки на 2027 рік занадто низькі, якщо інвестиції в ШІ продовжуватимуть зростати як частка ВВП.
Goldman зазначив, що консенсус Wall Street щодо капітальних витрат гіперскейлерів на 2027 рік у розмірі близько $920 млрд передбачає зниження темпів зростання з приблизно 84% у 2026 році до 22% у 2027 році. Власні розрахунки банку вказують на більш реалістичну цифру близько $1,1 трлн, або приблизно 45% зростання, якщо додаткові інвестиції в ІІ досягнуть 2–3% ВВП. Оптимістичний сценарій, пов’язаний із генерацією грошових потоків та кредитним потенціалом інвестиційного класу, може досягти близько $1,4 трлн.
Ці порівняння ВВП є свідомими. Goldman зазначає, що попередні масштабні вкладення у загальні технології досягали піку на рівні 2–5% ВВП. Інвестиції США у залізниці у 1880-х роках досягли приблизно 3,4% ВВП. Інфраструктура електричних двигунів у 1920-х роках досягла приблизно 2,2%. Інфраструктура автомобілів у 1910-х роках досягла приблизно 2,1%. Витрати на ШІ є великими, але ще не виходять за межі історичних діапазонів.
Дослідження Goldman Sachs оцінює капітальні витрати США на ШІ на 1,8% ВВП у 2026 році, 2,5% у 2027 році та 2,8% у 2028 році. Глобальні інвестиції в ШІ оцінюються на 0,9% ВВП у 2026 році, 1,3% у 2027 році та 1,4% у 2028 році.
Окремо Goldman підвищила свій загальний прогноз капітальних витрат для Meta, Microsoft, Amazon та Alphabet до $5,3 трильйона між фіскальними 2025 та 2030 роками, з $4,5 трильйона до публікації результатів першого кварталу. Ця корекція є одним із найчіткіших свідчень того, що цикл витрат все ще розширюється.
Які фізичні обмеження перешкоджають постачанню дата-центрів ШІ?
Потужність, обладнання та доставка місця — а не лише фінансування — є обмежуючими факторами.
Згідно з звітом Національної лабораторії Лоуренса Берклі Міністерства енергетики США про використання електроенергії центрами обробки даних у США за 2024 рік, у 2023 році центри обробки даних у США використали приблизно 4,4% національної електроенергії, або 176 ТВт·год, що на 58 ТВт·год більше, ніж у 2014 році. Той самий офіційний звіт оцінює використання електроенергії в межах від 325 до 580 ТВт·год до 2028 року, або від 6,7% до 12,0% від загального споживання електроенергії у США.
Цей стрімкий зростання потужності зіштовхується із затримками у підключеннях. Goldman зазначив, що ізольовані центри обробки даних — об’єкти, які генерують значну частину своєї електроенергії поза мережею, — перейшли з категорії винятків у вірогідний шлях. Оцінки, наведені в аналізі, пов’язаному з Goldman, свідчать, що до третини майбутньої потужності може бути ізольованою через надто повільні черги в мережі.
Затримки з обладнанням погіршують проблему. Електророзподільче обладнання від головних виробників має очікування на кілька років. Системи охолодження повинні справлятися з більшою густотою стелажів. Апси наступного покоління більше не є простими складами з серверами. Обчислення, пам’ять, мережеві технології, охолодження та живлення тепер проектуються спільно.
Пам’ять — це ще одна точка зупинки. Коли нестачу представили як проблему GPU, коментарі Goldman TMT зараз розглядають HBM та пов’язану пам’ять як рівнозначне обмеження разом із землею та електроенергією. Коли пам’ять і чіпи зростають разом, витрати на будівництво центрів обробки даних також зростають.
Праця та отримання дозволів додають складність. Спеціалізовані електрики, інженери з пусконалагодження та техніки високого напруги не можуть бути найняті так швидко, як схвалюються бюджети на капітальні витрати. Місцевий опір та довші екологічні перевірки подовжують терміни ще більше.
Як гіпермасштабатори фінансують розгортання ШІ?
Гіпермасштабувальники фінансують більше бума за допомогою облігацій, приватного інфраструктурного капіталу та позабалансових структур, а не лише готівкового потоку від операційної діяльності.
Goldman очікує, що п’ять великих гіпермасштабувальників — Alphabet, Amazon, Meta, Microsoft та Oracle — перейдуть від приблизно $405 млрд капіталовкладень у 2025 році до близько $750 млрд у 2026 році та близько $1,14 трлн у 2027 році. Випуск облігацій з інвестиційним рейтингом від цієї групи склав $108 млрд у 2025 році, або приблизно 26% капіталовкладень. Goldman очікує, що цей показник наблизиться до $250 млрд у 2026 році та $400 млрд у 2027 році, або приблизно 35% капіталовкладень.
Приватний інфраструктурний та нерухомісний капітал заповнюють решту. Goldman зазначив, що ці фонди відіграватимуть більшу роль, коли проекти розділятимуться на землю, енергію, будівлі та обладнання. З 2021 по 2024 рік ринок приватної інфраструктури зростав приблизно на 11,5% щорічно, і Goldman бачить можливість для зростання цієї швидкості до рівня 16–17%, який спостерігався раніше.
Зміна фінансування не видаляє ризик. Alphabet вже продемонструвала, як величезний капітальний витрати можуть зробити вільний готівковий потік негативним за один квартал. Ринки кредитів можуть фінансувати велику частину розширення, але концентрація емітентів і ліквідна ринкова потужність стають більш обмеженими зі зростанням емісії.
Що означає дефіцит для ринків AI-обчислень та криптовалютних токенів?
Довготривала нестача обчислювальних ресурсів тримає ціни на централізовані хмарні сервіси на високому рівні і залишає простір для альтернативних обчислювальних мереж, включаючи крипто-орієнтовані ринки GPU та ШІ.
За даними CoinGecko, категорія криптовалют штучного інтелекту недавно згрупувалася навколо ринкової капіталізації в діапазоні від $20 до $25 мільярдів, з обсягами за 24 години на кілька мільярдів доларів. Bittensor (TAO), Render (RENDER) та Artificial Superintelligence Alliance (FET) залишаються серед найбільш уважно спостережуваних назв, оскільки вони найбільш тісно пов’язані з обчислювальними ресурсами, координацією моделей або попитом на децентралізоване рендеринг.
Посилання є економічним, а не рекламним. Якщо гіпермасштабувальники не зможуть забезпечити достатню потужність до 2028 року, невикористані або недостатньо використовувані GPU поза найбільшими хмарами стануть ціннішими. Мережі, які маршрутизують завдання висновування, навчання або рендерингу на розподілене обладнання, можуть конкурувати за ціну та наявність, навіть якщо не можуть зрівнятися з надійністю гіпермасштабувальників у масштабі.
Попит на токени залишається спекулятивним. Дані CoinGecko також показують різкі зниження та перерозподіли всередині категорії ШІ. Фізична нестача в дата-центрах не означає автоматичного перепризначення ціни для кожного тикера ШІ. Трейдери повинні розрізняти дефіцит інфраструктури від розповідних токенів, які не мають реального обчислювального потенціалу.
Впровадження підприємствами залишається на початковій стадії. Goldman зазначив, що хоча більшість компаній обговорюють продуктивність ШІ на зустрічах з ефективністю, лише невелика частка кількісно оцінює вплив на прибуток. Саме ця різниця пояснює, чому капітальні витрати можуть залишатися високими, тоді як монетизація залишається нерівномірною.
За межами заголовків: що означає KuCoin 5.0 для вас
Новини ринку рухаються швидко — але те, де ви дієте з ними, має рівно таке саме значення. Цього жовтня KuCoin запускає KuCoin 5.0, перетворюючи KuCoin на відновлену платформу. Ось що насправді змінюється для вас:
-
Один акаунт для всього. Старі платформи розділяли ваші кошти між окремими акаунтами «спот», «маржа» та «ф'ючерси» і очікували, що ви зрозумієте чому. Єдиний акаунт KuCoin 5.0 повністю видаляє це — зробіть депозит один раз, і все буде просто там.
-
Акції, індекси та товари. KuCoin 5.0 розширюється за межі криптовалют на глобальні ринки. Коли криптовалюти рухаються бічно, а акції ростуть (або навпаки), ви переключаєтеся за хвилини, замість того щоб відкривати брокерський акаунт і чекати днів на фіатні канали.
-
Реальні активи (RWA). Токенізоване виставлення на традиційні активи, такі як сировина, прямо в вашому крипто-акаунті. Один із найшвидше розрастаючих сегментів у глобальній фінансовій сфері більше не є виключною привілеєю інституцій — ви отримуєте до нього доступ з того ж балансу, з яким торгуете.
-
Заробляйте, поки вчитеся. Ще не готові торгувати? KCUSD дозволяє вашим стейблкоїнам заробляти щоденні автокомпаунд-відсотки. Найменш стресовий спосіб зробити так, щоб ваші не використовувані депозити працювали на вас з дохідністю 4%.
-
AI-асистент простою мовою. Задавайте питання, отримуйте контекст ринку, розумійте, що ви бачите — інтегровано в платформу, без жаргону.
-
Додаток, який не перевантажує. Швидший, чистіший і послідовний — інтуїтивний з першого дотику, а не після інструкції.
-
Безпека, яку ви можете перевірити, а не просто вірити. ЕОЗ із ліцензією MiCAR, Доведення резервів, яке ви можете перевірити самостійно, та міжнародно сертифікована безпека (SOC 2 Type II, ISO 27001:2022).
Створіть акаунт за хвилини — і почніть працювати на платформі, створеній для майбутнього криптовалют, а не минулого.
Висновок
Попередження Goldman Sachs просте: попит на ШІ все ще перевищує фізичний стек, і ця різниця може тривати до 2028 року. Витрати гіпермасштабувальників на капітальні вкладення не зменшуються. Робота Goldman вказує на річні темпи витрат у трильйони доларів, зростання інвестицій США в ШІ до майже 3% ВВП до 2028 року та шлях витрат у $5,3 трильйона на 2025–2030 роки для чотирьох найбільших американських гіпермасштабувальників.
Обмеження є конкретними. За даними Національної лабораторії імені Лоренса Берклі Міністерства енергетики США, споживання електроенергії центрами обробки даних може досягти 6,7–12,0% від загального попиту в США до 2028 року. Пам’ять, земля, трансформатори, охолодження та черги на підключення розташовані поруч із GPU як обмежуючі фактори. Фінансування змістилося на облігації та приватний інфраструктурний капітал, які можуть фінансувати бум, але також підвищують кредитне плече та волатильність.
Для ринків цифрових активів довготривала нестача підтримує аргументи на користь альтернативних обчислювальних мереж, тоді як категорія ШІ від CoinGecko демонструє як ліквідність, так і високий ризик на рівні токенів. Інвесторам слід стежити за переглядами капітальних витрат, доставкою електроенергії, циклами заміни напівпровідників та реальним доходом від ШІ — а не за слоганами про безкінечний бум.
Обсяг будівництва достатній, щоб перетворити ринки електроенергії, кредитні ринки та крипто-комп’ютерні токени одночасно. Але він недостатній, щоб повністю виключити можливість уповільнення витрат, коли потужності нарешті наздоженуть попит.
ЧАСТІ ПИТАННЯ
Чи означає дата дефіциту 2028 року, що акції та токени ІІ виростуть лише до цієї дати?
Ні. Goldman окремо попереджав, що високі оцінки та позиціонування можуть призводити до волатильності, навіть коли показники капітальних витрат зростають.
Чи все ще є обмеженням лише GPU NVIDIA?
Ні. Коментарі Goldman щодо TMT зараз розглядають пам’ять, землю, потужність, оболонки обладнання та цикли доставки як рівнозначні точки тиску.
Скільки електроенергії можуть використовувати дані центри США до 2028 року?
Згідно з Національною лабораторією Лоуренса Берклі Міністерства енергетики США, діапазон становить 325–580 ТВт·год, або 6,7%–12,0% від споживання електроенергії в США.
Чому хайперскалери випускають більше облігацій, якщо вони дуже прибуткові?
Оскільки капітальні витрати зростають швидше, ніж вільний готівковий потік у кількох компаніях, Goldman очікує, що випуск цінних паперів із інвестиційним рейтингом буде фінансувати більшу частину витрат до 2027 року.
Відмова від відповідальності: Ця стаття має лише інформаційний характер і не є фінансовою, юридичною чи інвестиційною порадою. Завжди проводьте власне дослідження перед взаємодією з цифровими активами.
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.