

Citrini Research: Зламання стіни: Чи скористаються UNI, AAVE та HYPE зростанням ончейн-фінансів?
Вступ
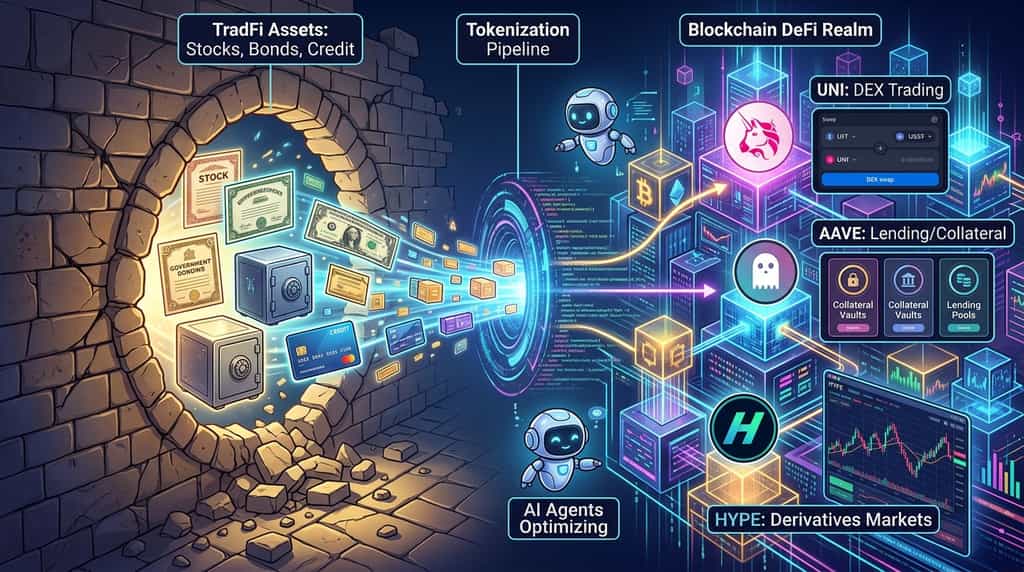
Що, як наступна велика можливість інвестування в криптовалюту прийде не з іншої цифрової валюти, а зі введенням акцій, облігацій, кредитів та інших традиційних фінансових активів на блокчейн? У своєму звіті від 8 жовтня 2026 року Breaking the Wall Citrini Research стверджує, що збіг традиційних фінансів (TradFi), децентралізованих фінансів (DeFi) та агентів ШІ може нарешті надати інфраструктурі блокчейн вагоме реальне застосування. Інвестиційне питання більше не полягає просто в тому, чи зростатиме токенізація активів, а в тому, які протоколи зможуть захопити виниклу економічну вартість.
Три криптовалютні токени варто особливо врахувати в рамках цієї теорії: UNI від Uniswap, AAVE від Aave та HYPE від Hyperliquid. UNI може отримати перевагу від зростання onchain торгівельної активності та механізмів протокольних комісій; AAVE може здобути перевагу від попиту на інфраструктуру позичання та колатералу; а HYPE може вигодувати, якщо токенізовані активи сприятимуть зростанню торгівельної активності через ринки Hyperliquid. Це потенційні отримувачі користі, а не гарантовані переможці. Прийняття токенізації не перетворюється автоматично на зростання ціни токена, а сила кожного інвестиційного випадку залежить від того, наскільки ефективно його протокол захоплює комісії, користувачів та стійкий попит.
Що означає звіт Citrini Research «Breaking the Wall» для криптовалют?
Центральний аргумент Citrini Research полягає в тому, що токенізація може перетворити блокчейни з відносно ізольованої інфраструктури криптовалютної торгівлі в основу для ширшої фінансової діяльності. Їхній звіт від 8 жовтня «Breaking the Wall» поєднує три розвитки: традиційні фінансові активи, які переміщуються onchain, децентралізовані застосунки, які стають більш здатними, та AI-агенти, які все частіше здатні взаємодіяти з програмованими фінансовими системами.
Чому токенізація активів може змінити роль блокчейну?
Токенізація активів — це представлення прав власності або економічної експозиції до активів за допомогою токенів на основі блокчейну. Залежно від правової структури, базовим активом може бути акція, державна облігація, фонд грошового ринку, нерухомість або кредитний інструмент.
Потенційна перевага виходить за межі створення цифрової репрезентації існуючого активу. Токенізовані активи можуть стати програмованими, переносними між сумісними застосунками та потенційно використовуваними як забезпечення на ончейн фінансових ринках. Це створює можливості для поєднання торгівлі, позичання, платежів та управління активами в межах спільної інфраструктури.
Наприклад, токенізований акційний інструмент можна торгувати через відповідний ончейн-платформу, а якщо продукт і протокол це дозволяють, — внести як забезпечення для позичання стейблкоїну. Цей стейблкоїн можна потім використати для іншої транзакції, не вимагаючи від інвестора ліквідації початкової позиції. Фактична функціональність залежить від правових прав токена, обмежень на переказ, підтримки протоколу та застосовних регуляторних вимог.
Інституційний напрямок стає більш конкретним. 17 вересня 2026 року Комісія з цінних паперів і бірж США оголосила тимчасову, умовну інноваційну виняткову згоду для сприяння торгівлі певними токенізованими акціями національної ринкової системи через кваліфіковані платформи. Ця виняткова згода обмежена і підлягає умовам; вона не означає загального схвалення кожної токенізованої цінності чи децентралізованої торгової платформи.
Цей розвиток підтримує загальну тезу про токенізацію: інфраструктура блокчейну все частіше розглядається для функцій регульованих фінансових ринків, а не лише для переказів нативних криптовалют.
Чому важливе зростання AI-агентів?
AI-агенти можуть розширити потенційну базу користувачів для ончейн-фінансової інфраструктури, оскільки вони можуть безперервно виконувати завдання, керовані програмним забезпеченням, з урахуванням дозволів, наявних інтеграцій та заходів безпеки.
Особистий інвестор може порівнювати відсоткові ставки, переміщувати стейблкоїни, обмінювати активи або вручну ребалансувати портфель. Авторизований фінансовий агент може виконувати подібні завдання програмно, потенційно взаємодіючи з кількома протоколами, не вимагаючи від користувача окремого керування кожним інтерфейсом.
Це створює можливий петлю зворотного зв’язку. Більше токенізованих активів створює більше можливостей для автоматизованої торгівлі та управління портфелем. Більше автоматизованої діяльності може збільшити попит на ліквідність, ринкові дані, позичання та розрахунки. Ці вимоги, у свою чергу, можуть створити додатковий попит на фінансові додатки на основі блокчейну.
Однак впровадження ШІ не гарантує, що публічні блокчейни або криптовалютні токени зможуть захопити створену вартість. Традиційні фінансові установи можуть створити власну програмовану інфраструктуру, а регульовані посередники можуть залишитися необхідними для зберігання, верифікації особи, випуску активів та дотримання вимог.
Отже, питання інвестування полягає в тому, які крипто-протоколи можуть запропонувати конкурентоспроможну інфраструктуру та захопити вимірювану економічну вартість від додаткової активності.
Які криптовалютні токени найбільше вигодують від токенізації активів?
UNI, AAVE та HYPE — це три найкращі кандидати, які варто розглянути, оскільки вони надають доступ до різних рівнів ончейн-фінансів: ліквідність децентралізованих бірж, інфраструктуру позичання та колатералу та торгові ринки. Їхній потенційний приріст залежить від того, чи спричинить токенізація додаткову активність, що перетвориться на підвищену економіку протоколу або попит на токени.
| Токен | Експозиція протоколу | Потенційний катализатор токенізації | Основне питання захоплення вартості |
| UNI | Децентралізована торгівля Uniswap | Більше токенізованих активів та onchain обмінів | Чи призводить додаткова торгівля до значущого знищення UNI чи іншого попиту на токени? |
| AAVE | Позичкові та забезпечені ринки | Токенізовані цінні папери, використовувані в кваліфікованих ринках позичання | Чи посилює додаткова діяльність з позичання економічний вилучення цінності AAVE? |
| HYPE | Інфраструктура торгівлі Hyperliquid | Більше ринків токенізованих активів та активності деривативів | Чи підтримує збільшення активності попит на HYPE, обумовлений комісіями, та зменшення пропозиції? |
Ці токени не є взаємозамінними ставками. UNI пов’язаний з діяльністю децентралізованих бірж та управлінням, AAVE — з інфраструктурою позичання, а HYPE — з екосистемою, орієнтованою на торгівлю. Кожен з них має унікальний механізм, через який токенізація може впливати на його економіку.
Чи може UNI вигодувати від зростання торгівлі токенізованими активами?
UNI може отримати користь, якщо токенізовані активи збільшать торгівельну активність на Uniswap, а механізми збору комісій протоколу захоплять частину цього зростання. Як децентралізований протокол біржі, Uniswap забезпечує інфраструктуру ліквідності для обміну сумісних ончейн-активів. Більший діапазон токенізованих активів може створити більше можливостей для торгowych пар, надання ліквідності та транзакцій між токенізованими цінними паперами та стейблкоїнами.
Важлива різниця полягає між зростанням торгівлі в мережі та зростанням власної активності Uniswap. Токенізовані акції можуть торгуватися на спеціалізованих платформах, системах з дозволом або конкуруючих децентралізованих біржах, не генеруючи значущого обсягу для Uniswap. Видавці активів також можуть обмежувати перекази або торгівлю лише для затверджених учасників, що обмежує ступінь, до якого токен може використовуватися у дозвольних ліквідних пулах.
Механізм захоплення вартості UNI також є актуальним. Згідно з офіційною документацією розробників Uniswap, UNI є токеном управління протоколу, а протокольні комісії, зібрані за активним механізмом комісій, використовуються в процесі спалювання UNI. У документації пояснюється, що протокольні комісії активні на пулах Uniswap v2 та обраних пулах v3, тоді як загальну архітектуру комісій можна розширити за допомогою управління.
Це створює потенційний зв’язок між зростанням активності протоколу та зменшенням пропозиції UNI. Якщо токенізовані активи значно збільшать обсяг на пулах із комісіями, виникаючі протокольні комісії можуть збільшити суму UNI, що спалюється, за інших рівних умов.
Однак більший обсяг торгівлі не означає автоматично пропорційно більшого знищення. Результат впливають покриття пулу з комісіями, параметри комісій, склад торгових пар, стимули ліквідності та рішення щодо управління. Власники UNI також не отримують автоматично частку доходу протоколу пропорційно своїй власності.
Інвестиційна імплікація: UNI пропонує потенційний спосіб отримати експозицію до токенізації через децентралізовану спотову торгівлю. Найсильнішими доказами цієї ідеї були б стійкий ріст торгівлі токенізованими активами на Uniswap, збільшення генерації комісій у відповідних пулах та вимірюване збільшення знищення UNI щодо пропозиції.
Чи може AAVE отримати користь від того, що токенізовані цінні папери стануть забезпеченням?
AAVE може отримати перевагу, якщо токенізовані цінні папери та інші реальні активи стануть використовуваним забезпеченням на регульованих або дозволених ринках позичання. Токенізація робить фінансові активи представними на ланцюзі, але протоколи позичання надають додаткову інфраструктуру, необхідну для перетворення придатних активів у потенціал позичання.
Ринок Horizon від Aave, спрямований на інституційних учасників, особливо важливий, оскільки він створений для того, щоб дозволити кваліфікованим учасникам надавати у якості гарантії дозволені токенізовані активи реального світу та позичати стейблкоїни через окремий шар ліквідності. Архітектура ринку спрямована на з’єднання регульованого доступу до активів з децентралізованою ліквідністю зі збереженням обмежень на рівні активів.
Конкретний приклад з’явився 25 вересня 2026 року. Згідно з офіційним оголошенням Aave, сім токенізованих акцій Coinbase, що представляють американські технологічні компанії, стали доступні як забезпечення для позичання USDC на Aave v4 на Base. У оголошенні Chainlink було визначено як офіційного провайдера оракула для цих токенізованих активів, і зазначено, що ці продукти доступні в придатних юрисдикціях за межами США.
Ця інтеграція демонструє реальний зв’язок між токенізованими акціями та DeFi-позиками. Замість просто торгівлі токеном, який відстежує або представляє акцію, кваліфіковані користувачі можуть використовувати токен для отримання ліквідності, не продавши своєї експозиції.
Потенційна перевага для Aave — збільшення попиту на ринки позичання, управління колатералом, ліквідністю та інфраструктурою ризиків. Якщо токенізовані активи стануть більш широко прийнятими як колатерал, протоколи, здатні обробляти обмеження та параметри ризику, специфічні для активів, можуть стати більш важливими.
Але зростання бізнесу позичання Aave не є ідентичним зростанню ціни токена AAVE. Захоплення вартості токеном залежить від рішень щодо управління, економіки протоколу, ринкового попиту та співвідношення між доходами та користями для власників токенів. Також доступність активів залишається обмеженою юрисдикцією, вимогами емітента, параметрами забезпечення, ліквідністю та надійністю оракулів.
Інвестиційна імплікація: AAVE надає доступ до фінансової інфраструктурної шари токенізації. Відповідними індикаторами є зростання токенізованого колатералу, наданого Aave, активність позичання під цей колатерал, дохід протоколу з урахуванням ризику та рішення щодо управління, що впливають на економічний потенціал AAVE.
Чи може HYPE скористатися зростанням ринків токенізованих активів?
HYPE може отримати користь, якщо токенізація принесе більше торгової активності на Hyperliquid, особливо з урахуванням розширення платформи за межі традиційних ринків криптовалют. Основна ідея полягає в тому, що токенізовані фінансові активи та деривативи на ланцюзі можуть привернути трейдерів, які шукають доступ до ширшого спектру ринків через крипто-орієнтовану торгову інфраструктуру.
Citrini Research звертає увагу на роль Hyperliquid у демонстрації того, як криптовалютні платформи можуть забезпечувати визначення цін на активи, що перевищують нативні криптовалюти. У своєму звіті вона описує, як Hyperliquid став значущою платформою для визначення цін на сирюю нафту під час ескалації конфлікту з Іраном у вихідні у березні 2026 року, коли багато традиційних ринків були закриті. Більш загальна думка полягає в тому, що круглодобова торгівля може стати цінною, коли учасники ринку повинні реагувати на події поза межами звичайних годин роботи бірж.
Інфраструктура Hyperliquid також забезпечує потенційний шлях для виникнення нових ринків. За HIP-3, її рамками для перпетуальних ф'ючерсів, розгорнутих розробниками, придатні розробники можуть розгорнути ринки перпетуальних ф'ючерсів зі своїми власними визначеннями ринку, конфігураціями оракулів та параметрами функціонування. Це може підтримувати ширший спектр ринків деривативів, за умови, що базовий актив має надійну ціну посилання, а ринок відповідає відповідним вимогам.
Токенізація може посилити цю можливість, розшириwsши активи, до яких трейдери можуть отримати доступ через ончейн-платформи. Однак токенізовані спот-активи та безстрокові ф'ючерси — це різні продукти. Безстроковий контракт може надавати цінову експозицію, не передаючи власності на базовий акціонерний капітал чи інший актив. Наявність на ринку також не означає, що продукт є юридично доступним для кожного користувача чи юрисдикції.
Економічна зв’язаність HYPE — це ще одна важлива вагома причина. Згідно з офіційною документацією з комісій Hyperliquid, торгові комісії спрямовуються до визначених цілей екосистеми, включаючи фонд підтримки, який конвертує комісії в HYPE та спалює отримані токени. Точний розподіл залежить від продукту та механізму комісій.
Якщо ринки токенізованих активів генерують додаткову торгівлю, а ця торгівля приносить чистий приріст комісій, що підтримує покупки та знищення HYPE, токен може отримати переваги від зростання попиту з боку екосистеми та зменшення пропозиції. Однак важливу роль відіграють конкуренція, знижки на комісії, якість ринку, економіка розробників та частка обсягу, що генерує цінність на рівні протоколу.
Інвестиційна імплікація: HYPE надає доступ до торгівельного та деривативного рівня теорії токенізації. Даними для моніторингу є стійкий обсяг на некриптовалютних ринках, зростання кількості запущених ринків, генерація комісій та сума HYPE, куплена та спалена за допомогою протокольних механізмів.
За межами заголовків: що означає KuCoin 5.0 для вас
Новини ринку рухаються швидко — але те, де ви дієте з ними, має рівно таке саме значення. Цього жовтня KuCoin запускає KuCoin 5.0, перетворюючи KuCoin на відновлену платформу. Ось що змінюється саме для вас:
-
Один акаунт для всього. Старі платформи розділяли ваші кошти між окремими акаунтами «спот», «маржа» та «ф'ючерси» і очікували, що ви зрозумієте чому. Єдиний акаунт KuCoin 5.0 повністю видаляє це — зробіть депозит один раз, і все буде просто там (наразі доступно лише для VIP).
-
Акції, індекси та товари. KuCoin 5.0 розширюється за межі криптовалют на глобальні ринки. Коли криптовалюти рухаються бічно, а акції ростуть (або навпаки), ви можете переключитися за хвилини, замість того щоб відкривати брокерський акаунт і чекати днів на фіатні канали.
-
Реальні активи (RWA). Токенізоване володіння традиційними активами, такими як сировина, прямо в вашому крипто-акаунті. Один із найшвидшо розростаючихся сегментів у глобальній фінансовій сфері більше не є виключною привілеєю інституцій — ви отримуєте до нього доступ з того ж балансу, з яким торгуете.
-
Заробляйте, поки вчитеся. Ще не готові торгувати? KCUSD дозволяє вашим стейблкоїнам заробляти щоденні автокомпаунд-відсотки. Найменш стресовий спосіб зробити так, щоб ваші не використовувані депозити працювали на вас з дохідністю 4%.
-
AI-асистент простою мовою. Задавайте питання, отримуйте контекст ринку, розумійте, що ви бачите — вбудовано в платформу, без жаргону.
-
Додаток, який не перевантажує. Швидший, чистіший і послідовний — інтуїтивний з першого дотику, а не після інструкції.
-
Безпека, яку ви можете перевірити, а не просто вірити. ЕОЗ із ліцензією MiCAR, Proof of Reserves, який ви можете перевірити самостійно, та міжнародно сертифікована безпека (SOC 2 Type II, ISO 27001:2022).
Створіть акаунт за хвилини — і починайте на платформі, створеній для того, куди йде криптовалюта, а не туди, де вона була.
Висновок
Звіт «Breaking the Wall» від Citrini Research представляє переконливу тезу: злиття традиційних фінансів, інфраструктури блокчейн та AI-агентів може розширити роль криптовалют за межі нативних цифрових активів. Коли акції, облігації та інші фінансові продукти пересуватимуться onchain, виникла попит на торгівлю, позичання, управління колатералом та розрахунки може створити можливості для встановлених DeFi-протоколів.
UNI, AAVE та HYPE виділяються, оскільки надають доступ до різних рівнів цієї нової фінансової інфраструктури. UNI може отримати переваги від зростання децентралізованої торгівлі та спалювання токенів за комісіями. AAVE може здобути переваги від використання токенізованих активів як забезпечення у відповідних кредитних ринках. HYPE може вигодувати, якщо токенізовані фінансові ринки сприятимуть зростанню торгової активності та підтримуватимуть його економіку токенів, засновану на комісіях.
Однак жоден з цих результатів не є гарантією. Токенізація може зростати без створення значущої вартості для певного токена, а регуляторні обмеження, конкуренція, ліквідність та оцінка можуть впливати на інвестиційну продуктивність.
Найбільш корисний спосіб оцінити цю можливість — це слідкувати за економічними даними. Спостерігайте за використанням протоколу, генерацією комісій, захопленням цінності, специфічною для токена, та стійкістю адаптації, а не покладайтеся виключно на загальну індустріальну історію. Токенізація може перетворити фінансову інфраструктуру, але визначення того, які криптоактиви захоплюють її цінність, вимагає аналізу на рівні протоколу та дисциплінованого управління ризиками.
ЧаПи
1. У чому різниця між токенізованими акціями та перпетуальними ф'ючерсами на акції?
Токенізовані акції можуть позначати права власності або економічну експозицію до базових акцій, залежно від їхньої правової структури. Стійкі ф'ючерси на акції — це деривативи, які надають експозицію до ціни, не обов’язково надаючи права власності на базові акції. Інвесторам слід перевірити конкретні правові права продукту, метод вирівнювання та вимоги щодо забезпечення.
2. Чи можна торгувати токенізованими активами 24/7?
Деякі токенізовані активи та деривативи можуть торгуватися протягом усіх 24 годин на відповідних платформах, але доступність залежить від продукту, платформи, ліквідності та застосовних обмежень. Неперервна робота блокчейну не гарантує неперервну торгівлю чи постійний доступ до кожного базового фінансового ринку.
3. Чи можна використовувати токенізовані акції як забезпечення у DeFi?
Так, деякі токенізовані акції можна використовувати як забезпечення на підтримуваних ринках позичання. Наприклад, Aave оголосила у вересні 2026 року, що сім токенізованих акцій Coinbase доступні як забезпечення для позичання USDC на Aave v4 на Base. Доступність залежить від активу, протоколу, юрисдикції та вимог до користувача.
4. Чи дає купівля UNI, AAVE чи HYPE інвесторам власність на активи відповідних протоколів?
Ні. Володіння цими токенами не надає автоматичного права власності на токенізовані акції, активи протоколу або пропорційну вимогу на весь дохід протоколу. Права токенів та економічні переваги відрізняються в залежності від проекту і повинні бути підтверджені через офіційну документацію та рішення громадського управління.
5. Як інвестори можуть визначити, чи є прийняття токенізації сталім?
Інвестори можуть відстежувати повторювану активність у мережі, зростання активів, які реально використовуються фінансовими застосунками, дохід протоколу, ліквідність та докази постійної участі після зменшення стимулів. Стійке впровадження є більш переконливим, коли реальне використання та економічний попит покращуються разом, а не коли активність тимчасово зростає через спекуляції.
Відмова від відповідальності: Ця стаття має лише інформаційний характер і не є фінансовою, юридичною чи інвестиційною порадою. Ринки криптовалют є волатильними, а токенізація не гарантує зростання ціни жодного цифрового активу. Завжди проводьте власне дослідження перед взаємодією з цифровими активами.
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.