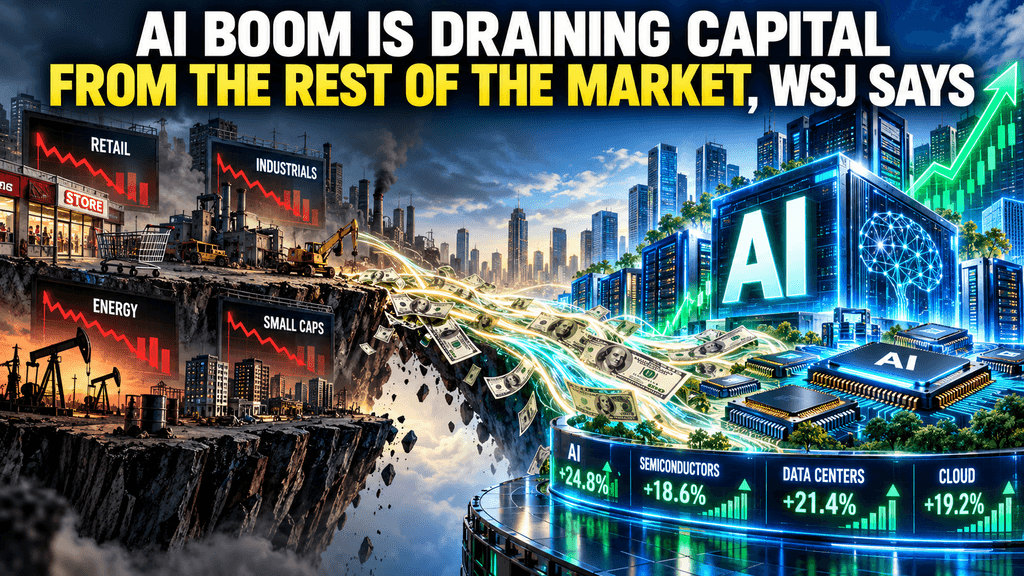
AI-бум висмоктує капітал з інших сегментів ринку, стверджує WSJ
AI-бум висмоктує капітал з інших сегментів ринку, стверджує WSJ
Зростання капіталу штучного інтелекту звужує прибутки ринку та підвищує витрати для акцій, що не пов’язані з ІІ
Інфраструктурні проекти штучного інтелекту зараз споживають сотні мільярдів капіталу, перетворюючи ринки США. Гіпермасштабні компанії направляють кошти в центри обробки даних, чіпи та енергетичні системи, що сприяє зростанню вузької групи акцій, тоді як акції, що не пов’язані з ШІ, стикаються з вищими витратами на позики та слабшою відносною продуктивністю. Будівництво центрів обробки даних розширюється, тоді як інвестиції в житло та традиційну промисловість сповільнюються. Відсоткові ставки зростають через попит, пов’язаний з ШІ, передаючи тиск на сектори, чутливі до ставок. Концентрація акцій посилюється, оскільки фірми, пов’язані з ШІ, домінують у доходності індексу.
Вільний грошовий потік у кількох великих технологічних компаніях зменшився, що збільшило залежність від боргів. Венчурний капітал значно спрямований на ШІ, що обмежує кошти в інших сферах. Ці тенденції видно в ринкових даних і звітах до початку жовтня 2026 року. Основна зміна полягає в тому, що масштабні капітальні витрати на ШІ відволікають ресурси й підвищують витрати на фінансування для решти економіки, що призводить до вузького ринку акцій, де не-ШІ акції стикаються з вищими ставками та повільнішим зростанням прибутку.
Вузький прибуток від акцій відображає концентрацію капіталу в галузі ШІ
Останні показники індексу свідчать про концентрацію капіталу в компаніях, пов’язаних з ШІ. Обмежений набір акцій забезпечує більшість зростань S&P 500, тоді як інші учасники відстають. Ця тенденція тривала до початку жовтня 2026 року, коли ринкова широта була обмежена. Уподобання інвесторів до розповідей про зростання поєднується з фізичним поглинанням капіталу в інфраструктуру ШІ. Вищі процентні ставки, частково через позики на ШІ, підвищують витрати для компаній поза цим колом. Ціни на нафту додають тиску до фірм, які не мають історії про ШІ. Прибутковість за межами ШІ-когорти зростає повільніше.
Страхи щодо кредиту з’являються в сегментах, що залежать від доступного фінансування. Дані щодо відстеження акцій підтверджують розбіжність, залишаючи акції, що не пов’язані з ШІ, без компенсуючих технологічних катализаторів. Ефект залишається структурним, поки витрати на ШІ залишаються високими. Наслідки для портфеля включають зменшення переваг диверсифікації від широких індексів. Компаніям без прямого впливу ШІ слід акцентувати увагу на ефективності операцій та міцності балансу. Учасники ринку, що відстежують індикатори широти, зафіксували скорочені періоди широкої участі. Оціночні моделі застосовують вищі мультиплікатори зростання до назв, пов’язаних з ШІ, і більш обережні припущення в інших випадках.
Hyperscaler Capex досягає макро-масштабу у 2026 році
Витрати на капітальні витрати провідних технологічних компаній зараз реєструються на макроекономічному рівні. Загальні витрати гіперскейлерів наближаються до 780 мільярдів доларів США на 2026 рік, що становить значну частину приватних інвестицій у США. Витрати охоплюють процесори, сервери, мережеве обладнання та будівництво центрів обробки даних. Фінансування змістилося на борг через зменшення вільного готівкового потоку. П’ять найбільших гіперскейлерів випустили близько 132 мільярдів доларів США боргових інструментів за перші вісім місяців 2026 року. Національні рахунки свідчать про сильний рост у сфері інформаційно-обробного обладнання разом із менш активною діяльністю в інших секторах.
За останнім аналізом, на технології припадає приблизно 55 відсотків капітальних витрат у США. Обсяги створюють петлі зворотного зв’язку, що підтримують короткострокові показники зростання, одночасно обмежуючи альтернативні варіанти використання капіталу. Звіти про прибутки підкреслюють розрив між силою доходів і тиском на вільний готівковий потік. Практичні наслідки включають затримку не-AI промислових проектів, які стикаються зі зростанням вартості матеріалів і праці. Чутливість ринку до будь-якого сповільнення капітальних вкладень у ІШ зросла. Підтримуючі статистичні дані щодо обсягів боргу та прогнозів капвкладень надають кількісну основу для оцінки концентрації.
Відсоткові ставки передають тиск на сектори, що не пов’язані з ІІ
Обсяги проектів з використанням ШІ сприяють зростанню відсоткових ставок, що підвищує витрати по всій економіці. Найбільше відчувають вплив сектори, чутливі до ставок, такі як комерційна нерухомість, житлова нерухомість та капіталоємне виробництво. Угоди з комерційною нерухомістю зіткнулися з труднощами з фінансуванням. Центри даних конкурують за працівників і матеріали, необхідні для інших проектів. Попит на електроенергію тримає ціни на енергоносії на високому рівні в деяких регіонах. Дефіцит чіпів і зростання цін впливають на автопромисловість та споживчу електроніку.
Ці канали створюють багатогранні обмеження для не-ШІ інвестицій. Економічні коментарі на початку жовтня 2026 року безпосередньо пов’язують приватний стрибок ШІ з тиском на ставки. Різниця у витратах на будівництво ілюструє зміщення ресурсів. Компанії, що не використовують ШІ, повинні переглянути бюджети або прийняти вищі витрати на фінансування, що сповільнює зростання прибутків поза групою ШІ. Передача через ставки впливає на компанії незалежно від прямої експозиції на ШІ. Останній аналіз зазначає, що стрибок ставок відчувається по всьому не-ШІ економіці, що підсилює відносну слабку продуктивність ширших індексів акцій.
Інвестиції венчурного капіталу зосереджуються в галузі ШІ
Венчурне фінансування значно переважає компанії, пов’язані з ШІ. ШІ забрало приблизно 65 відсотків загальної вартості угод у США за останніми даними, що триває до 2026 року. Крупні раунди фінансування переважно спрямовані на розробників моделей, постачальників інфраструктури та пов’язані застосунки. Менше капіталу залишається для біотехнологій, передових матеріалів або традиційного програмного забезпечення. Стартапи поза ШІ повідомляють про довші цикли залучення коштів та обмежений інтерес інвесторів. Ця перевага стала структурною.
НеАІ-інноватори стикаються з повільнішим темпом зростання, коли залежать від зовнішнього капіталу. Статистика угод ілюструє цю асиметрію. Це відхилення підсилює концентрацію, яка вже помітна на публічних ринках та у корпоративних інвестиціях. Компанії в альтернативних галузях потребують чіткіших шляхів до прибутковості, щоб конкурувати за увагу. Середовище фінансування посилює переваги для АІ-бізнесів. Рішення щодо капіталу на венчурному етапі сприяють концентрації на публічних ринках, оскільки добре профінансовані приватні компанії залишаються пов’язаними з АІ.
Зменшення вільного грошового потоку у провідних технологічних компаніях
Кілька великих технологічних компаній повідомляють про зниження вільного грошового потоку незважаючи на міцний чистий прибуток. Капітальні витрати на інфраструктуру ШІ перевищили генерацію операційного грошового потоку. Вільний грошовий потік у групі ключових компаній знизився порівняно з попередніми періодами, тоді як прибуток зростав. Фінансування розширення зараз частково здійснюється за рахунок ринків боргів та періодичних випусків акцій. Грошові кошти та короткострокові інвестиції зменшилися як частка активів у певних компаніях. Традиційна технологічна модель сильного накопичення готівки та викупу акцій змінюється.
Фінансовий аналіз підкреслює вище кредитне плече та нижчі маржі вільного готівкового потоку. Квартальні показники виявляють числову різницю. Компаніям потрібно балансувати амбіції щодо зростання з фінансовою гнучкістю. Інвестори більше звертають увагу на показники готівкового потоку. Обсяги випуску боргових інструментів підтверджують фінансову відповідь. Зменшення вільного готівкового потоку обмежує здатність до надання повернення акціонерам через дивіденди або викуп акцій, змінюючи розрахунки загального прибутку для власників акцій.
Будівництво дата-центрів відволікає ресурси від житлового будівництва та промисловості
Будівництво дата-центрів розширюється темпами, що конкурують з іншими будівельними роботами. Витрати на ці споруди зросли, тоді як житлові та нерезидентські комерційні проекти стикаються зі зростанням витрат і затримками. Конкуренція за робочу силу, матеріали та підключення до мережі сприяє перерозподілу ресурсів. Потреба у електроенергії стимулює інвестиції комунальних служб і тримає ціни на електроенергію на регіональному рівні на високому рівні. Вартість землі поблизу основних хабів зросла. Будівельники житла повідомляють про труднощі у забезпеченні економічної доцільності проектів.
Дані про будівництво фіксують розбіжність у витратах. Обмеження фізичних потужностей діють паралельно з ціновими сигналами. Традиційні галузі, пов’язані з будівництвом, стикаються зі стисненими маржами або повільнішими потоками. Зростання пропозиції житла уповільнюється, а витрати на промислові об’єкти зростають поза екосистемою ШІ. Конкуренція за ресурси поширюється на спеціалізовані професії, які отримують премії до зарплат. Електрики та менеджери об’єктів на ринках центрів обробки даних отримують помітне збільшення оплати порівняно з попередніми рівнями.
Концентрація власного капіталу досягла підвищених рівнів
Компанії, пов’язані з ШІ, зараз становлять значну частину капіталізації основних індексів та останніх зростань. У деякі періоди невелика кількість компаній забезпечує більшість прибутків S&P 500. Ця концентрація посилює вплив новин, пов’язаних з ШІ, на загальну ринкову динаміку. Широка експозиція індексу зменшує користь диверсифікації. Ринковий аналіз описує цю тенденцію як виражене звуження. Долі капіталізації та відсотки внеску фіксують ступінь цього явища.
Цей патерн тривав до початку жовтня 2026 року. Компанії поза групою потребують сильніших абсолютних результатів, щоб привернути капітал. Системна чутливість до обмеженого набору бізнесів зростає. Історичні порівняння показують, що поточні рівні підвищені щодо попередніх технологічних циклів. Пасивні інструменти механічно спрямовують додаткові потоки до найбільших назв. Рівноважні індекси часто значно відрізняються від капіталізаційно-зважених бенчмарків за цих умов.
Ринки корпоративних облігацій поглинули зростаючу частку емісій від компаній, пов’язаних з ШІ. Пропозиція облігацій з інвестиційним рейтингом, пов’язаних з гіпермасштабувальниками, значно зросла. Також збільшилася експозиція через канали високодоходних та приватних кредитів. Крупні угоди на кілька мільярдів доларів фінансують розширення центрів обробки даних. Аналіз фіксованого доходу відзначає зміну у складі емітентів. Обсяги та частки загального обсягу емісії за поточний рік підтверджують цю тенденцію.
Борг, пов’язаний з ІІ, конкурує з іншими позичальниками за попит інвесторів. Видавці, що не пов’язані з ІІ, можуть стикатися з вищими витратами на фінансування. Кредитний ризик ще більше концентрується у назвах, пов’язаних з ІІ. Структури фінансування іноді передбачають гарантії або спеціальні цільові компанії, що поєднують кілька сторін. Кредитні спреди стають більш чутливими до розвитку подій, пов’язаних з ІІ. Зростання боргу, пов’язаного з ІІ, в сегментах інвестиційного рівня та приватного кредиту додає фіксованого доходу до концентрації капіталу.
Обмеження потужності та чіпів поглиблюють витіснення
Попит на електроенергію та напівпровідники створює додаткові обмеження, що впливають на ненавчальні галузі. Центри обробки даних споживають великі обсяги електроенергії, що спонукає до модернізації електромереж та зростання витрат у регіонах. Попит на чіпи призводить до дефіциту та зростання цін, що впливає на автопромисловість, споживчу електроніку та промислових користувачів. Вартість компонентів зростає, а графіки виробництва стикаються з затримками поза ланцюгом постачання AI. Економічний аналіз визначає ці фізичні обмеження як доповнювальні канали.
Тенденції цін на електроенергію та рух цін на чіпи надають вимірюваних індикаторів. Обмеження діють незалежно від тарифів, але посилюють тиск на не-AI-діяльність. Компанії, що залежать від стабільної електроенергії або чіпів для товарів, стикаються з вищими операційними витратами. Капітальні витрати комунальних підприємств зростають, щоб задовольнити нове навантаження, конкуруючи за ті самі ресурси. Виробники напівпровідників пріоритезують AI-продукти з високою маржею, зменшуючи доступність для інших застосувань та посилюючи ціновий тиск у багатьох галузях.
Зростання прибутку без використання ШІ зіткнулося з викликами
Компанії без значущої експозиції до ШІ стикаються з вищими витратами на капітал, зростанням цін на вхідні ресурси та слабшою відносною інтересом інвесторів. Зростання прибутку відстає від сегменту ШІ. Вищі ставки збільшують витрати на відсотки та підвищують мінімальні вимоги до проектів. Тиск з боку енергії та компонентів зменшує маржу. Відсутність історії про ріст ШІ обмежує розширення мультиплікаторів. Відносна продуктивність та траєкторії прибутку промислових та споживчих компаній ілюструють цей розрив.
Аналіз ринку пов’язує ці головні виклики з поглинанням капіталу штучним інтелектом. Різниця в темпах зростання прибутку підтверджує цю зв’язок. Тиск залишається структурним, поки інвестиції в ІІ залишаються високими. Компанії зосереджуються на дисципліні витрат та вибірковому розподілі капіталу. Постійна різниця в продуктивності між акціями, пов’язаними з ІІ, і тими, що не пов’язані з ним, продовжується. Внутрішні рішення щодо розподілу капіталу стикаються з більш високими бар’єрами, що додатково уповільнює формування фіксованих інвестицій у секторах, що не пов’язані з ІІ.
Проблеми з кредитоспроможністю з’являються в сегментах, чутливих до ставок
Підвищені ставки та концентрація потоків капіталу викликають питання щодо якості кредиту в сегментах, що залежать від фінансування. У торгівлі комерційною нерухомістю виникли труднощі. Приватний кредит та левереджовані сегменти піддаються більш уважному аналізу. Здатність до боргу, поглинута випускачами ШІ, залишає менше простору для інших позичальників на сприятливих умовах. Прикладами є затримані або реструктуризовані угоди з комерційною нерухомістю. Аналіз ринку боргових інструментів пов’язує ці розвитки з концентрацією капіталу.
Рівні ставок і активність угод підтверджують зв’язок. Турботи залишаються сегментно-специфічними, а не системними. Найбільше відчувають тиск позичальники з високим левериджем або плаваючою ставкою. Кредитні спреди зростають для ненавчальних імен, і диференціація за якістю збільшується. Фізичні обмеження ресурсів погіршують фінансові виклики для постраждалих проектів. Стандарти підписки на ненавчальні розробки були посилені у відповідь на поєднані тиски.
Конструювання портфеля адаптується до концентрації
Інвестори стикаються з ринком, де традиційна диверсифікація секторів забезпечує менше балансу. Велика концентрація на ШІ означає, що дохідність індексу залежить від вузького набору факторів. Підходи з рівними вагами або свідоме виключення ШІ дають інші результати. Компроміс полягає у участь у зростанні ШІ проти експозиції до ширшої економіки. Аналіз стратегій портфеля підкреслює розуміння джерел дохідності. Відсотки внеску та показники концентрації допомагають у оцінці.
Перерозподіл капіталу формує доступний набір можливостей. НЕ-AI сектори можуть пропонувати відносну вартість, якщо концентрація зменшиться, але зараз перебувають під впливом описаних негативних факторів. Увага до експозицій факторів і якості грошових потоків зростає. Аналіз сценаріїв повинен враховувати обмежену ринкову ширину. Ризикові моделі, які припускають більшу участь, можуть недооцінювати вплив, пов’язаний з AI. Моніторинг тенденцій капітальних витрат у сфері AI став індикатором для менеджерів портфелів на всьому ринку.
Структурні питання залишаються щодо циклу штучного інтелекту та капіталу
Масштаб поглинання капіталу штучним інтелектом викликає питання щодо майбутньої структури ринків акцій та кредитів. Продовження поточних патернів може закріпити розмежування між сегментами, пов’язаними з ШІ, і непов’язаними з ним. Розподіл капіталу, зростання прибутку та оцінки можуть залишитися розділеними. Повернення до середнього залишається можливим, якщо дохідність від ШІ виявиться нижчою за вкладений капітал. Макроекономічний аналіз розглядає цей бум як капітальний цикл із внутрішніми динамічними процесами. Траєкторії витрат та структура фінансування підтверджують цю точку зору.
Питання стосуються обсягу ресурсів, а не самої технології. Компанії та інвестори долають перехідний період концентрації. Більш гострі корекції можуть відбутися, якщо вікно капіталу для AI-проектів скоротиться. Тенденції вільного готівкового потоку, обсяги боргу та обмеження реальних ресурсів є лідирующими індикаторами. Взаємодія фінансових та фізичних каналів свідчить про те, що ефекти залишаються помітними, поки інвестиції в AI залишаються високими порівняно з іншими секторами економіки.
🔥 Поза заголовками: що означає KuCoin 5.0 для вас
Новини ринку рухаються швидко — але те, де ви дієте з ними, має рівно таке саме значення. Цього жовтня KuCoin запускає KuCoin 5.0, перетворюючи KuCoin на відновлену платформу. Ось що насправді змінюється для вас:
Один акаунт для всього. Старі платформи розділяли ваші кошти між окремими акаунтами «спот», «маржа» та «ф'ючерси» і очікували, що ви зрозумієте чому. Єдиний акаунт KuCoin 5.0 повністю видаляє це — зробіть депозит один раз, і все буде просто там (наразі доступно лише для VIP).
Акції, індекси та товари. KuCoin 5.0 розширюється за межі криптовалют на глобальні ринки. Коли криптовалюти рухаються бічно, а акції ростуть (або навпаки), ви переключаєтеся за хвилини, замість того щоб відкривати брокерський акаунт і чекати днів на фіатні канали.
Реальні активи (RWA). Токенізоване володіння традиційними активами, такими як сировина, прямо в вашому крипто-акаунті. Один із найшвидшо розрастаючих сегментів у світовій фінансовій сфері більше не виключений для інституцій — ви отримуєте до нього доступ з того ж балансу, з яким торгуете.
Заробляйте, поки вчитеся. Ще не готові торгувати? KCUSD дозволяє вашим стейблкоїнам заробляти щоденні автокомпаунд-відсотки. Найбільш спокійний спосіб зробити так, щоб ваші не використовувані депозити працювали на вас з дохідністю 4%.
AI-асистент простою мовою. Задавайте питання, отримуйте контекст ринку, розумійте, що ви бачите — інтегровано в платформу, без жаргону.
Додаток, який не перевантажує. Швидший, чистіший і послідовний — інтуїтивний з першого дотику, а не після інструкції.
Безпека, яку ви можете перевірити, а не просто вірити. ЕОЗ із ліцензією MiCAR, Доведення наявності резервів, яке ви можете перевірити самостійно, та міжнародно сертифікована безпека (SOC 2 Type II, ISO 27001:2022).
Створіть акаунт за хвилини — і починайте на платформі, створеній для майбутнього криптовалют, а не минулого.
ЧАСТІ ПИТАННЯ
Як змінився капітальний витрати на ШІ відносно інвестиційних моделей у США у 2026 році?
Витрати, пов’язані з ШІ, зросли набагато швидше, ніж інші приватні капітальні інвестиції. Витрати гіпермасштабних провайдерів, що наближаються до $780 мільярдів, значно впливають на категорії технологій та обробки інформації. Національні рахунки показують сильний ріст обладнання та центрів обробки даних, тоді як житлові та не-ШІ комерційні інвестиції залишаються менш динамічними. Вищі ставки, пов’язані з попитом на ШІ, додатково обмежують альтернативи. Ці зміни відображаються в економічних статистичних даних за перші три квартали 2026 року.
Які докази посилають діяльність ШІ на вищі ставки для інших позичальників?
Фінансування великих інфраструктур штучного інтелекту збільшує попит на капітал на ринках акцій і боргових інструментів. Значні випуски облігацій гіпермасштабними провайдерами поглинають інвестиційну здатність і впливають на дохідність. Коментарі на початку жовтня 2026 року пов’язують приватний підйом штучного інтелекту з тиском на ставки. Сектори, чутливі до ставок, такі як комерційна нерухомість, повідомляють про труднощі з фінансуванням. Стандартні ринкові механізми передають підвищений попит на інвестиції у вигляді зростання вартості позик.
Які сектори, що не пов’язані з технологіями, найчіткіше демонструють ефекти?
Будівництво житла, традиційна комерційна нерухомість та певні промислові категорії стикаються з вищими витратами та жорсткішим фінансуванням. Конкуренція за працю, матеріали та енергію підвищує витрати на проекти. Зростання цін на чіпи впливає на виробників автотранспорту та побутової електроніки. Зростання прибутку в цих секторах, як правило, відстає від групи з AI. Ефекти проявляються як у фінансових показниках, так і у розподілі фізичних ресурсів.
Наскільки зосередженими стали дохідності ринку акцій?
Обмежена кількість компаній, що активно використовують ШІ, становить велику частину недавніх зростань індексу S&P 500. Долі ринкової капіталізації провідних компаній знаходяться на підвищених історичних рівнях. Ширина ринку за межами цієї групи залишається обмеженою. Концентрація посилює вплив новин, пов’язаних з ШІ, на виконання індексу. Дані про розподіл внеску до початку жовтня 2026 року кількісно визначають відсотковий внесок.
Яку роль відіграє борг у фінансуванні розробки ШІ?
Зі стисканням вільного грошового потоку в кількох великих технологічних компаніях випуск боргів зростає для підтримки капітальних витрат. Гіпермасштабувальники розмістили значні обсяги інвестиційного класу в 2026 році. Канали приватного кредитування також розширили своє виставлення. Ця зміна збільшує кредитне плече, пов’язане з будівництвом, і тісніше пов’язує ринки боргових інструментів із результатами ШІ. Дані угод документують зростання обсягів та частки випуску.
Відмова від відповідальності: Цей матеріал має лише інформаційний характер і не є інвестиційною порадою. Інвестиції супроводжуються ризиком. Будь ласка, проводьте власне дослідження (DYOR).
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.