

Кількість власників токенізованих акцій зросла на 619% до 3,6 мільйона, оскільки гонка з еквіті на ланцюгу прискорюється
Основні висновки
-
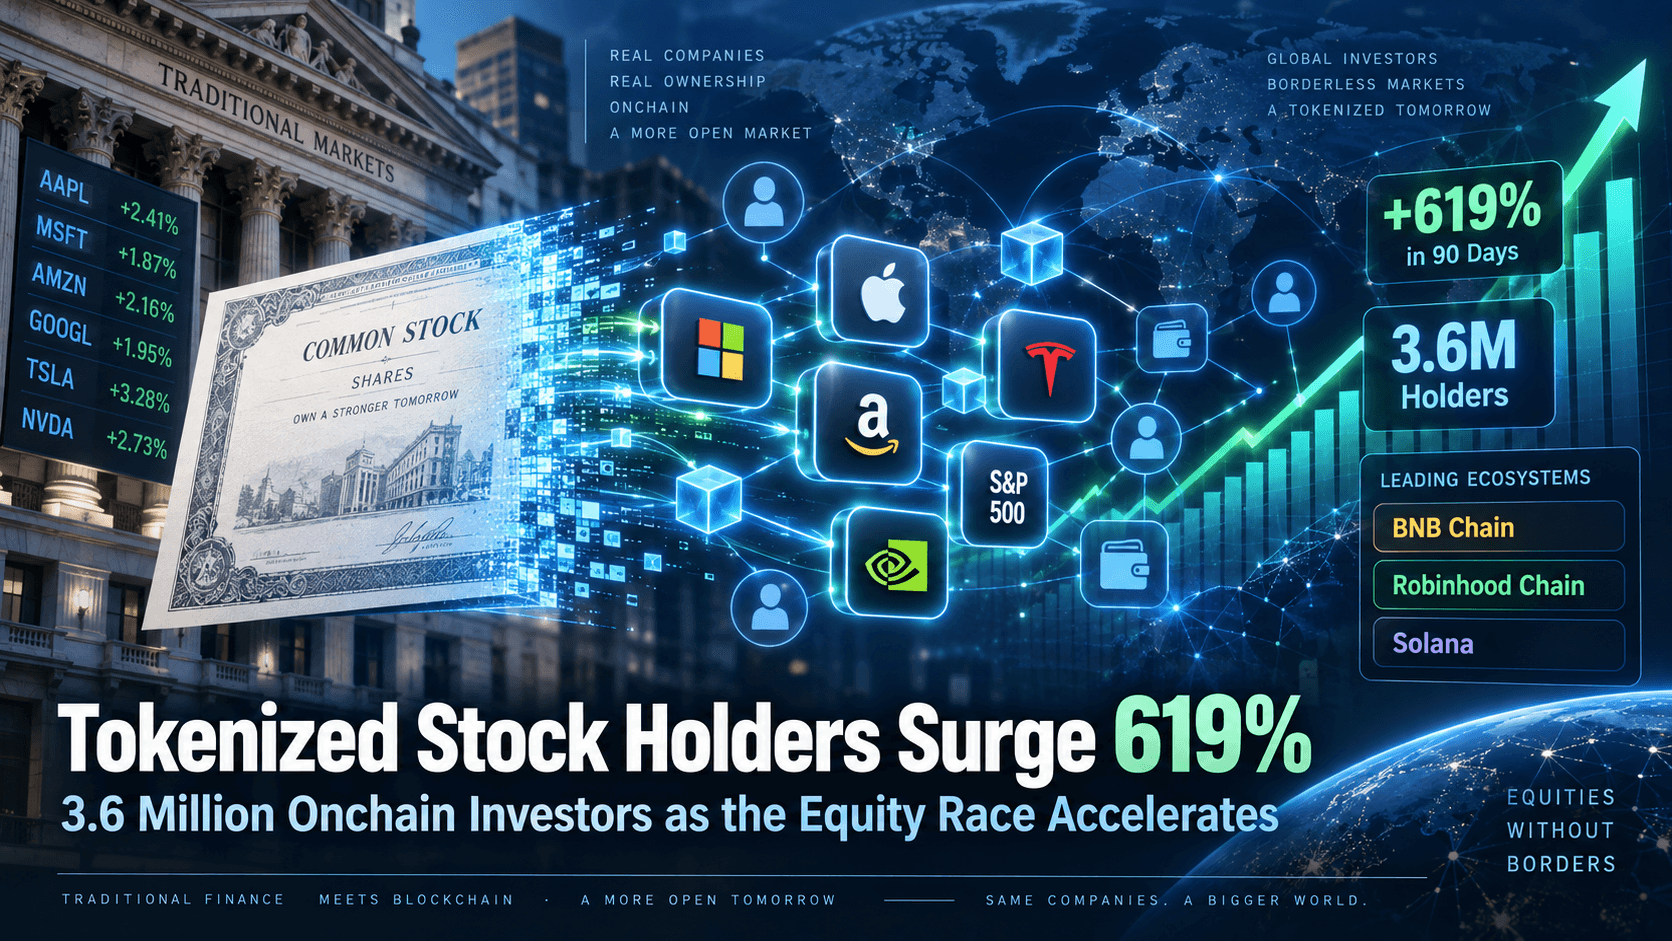
Кількість власників токенізованих акцій зросла на 619,1% лише за 90 днів до приблизно 3,6 мільйона, при цьому BNB Chain, Robinhood Chain та Solana виокремилися як найбільші мережі розподілу.
-
Адопція рухається далі за межі простого впливу на ціну акцій. Токенізовані акції все частіше торгуються на децентралізованих біржах, використовуються як забезпечення та інтегруються в кредитні ринки, перетворюючи акції на програмовані ончейн-активи.
-
Волл-стріт вступає в ту саму гонку. Nasdaq недавно погодився інвестувати 100 мільйонів доларів у материнську компанію Kraken Payward, що підкреслює, як традиційні біржі починають будувати регульовану інфраструктуру навколо токенізованих цінних паперів.
Токенізовані акції переходять з експериментального кутка криптовалют у один із найшвидшо розростаютьсях сегментів ончейн-фінансів. За даними Token Terminal, кількість власників токенізованих акцій зросла на 619,1% за останні 90 днів до приблизно 3,6 мільйона, що ведеться BNB Chain з 1,5 мільйона власників, Robinhood Chain з 1,2 мільйона та Solana з 647 500. Обсяг торгівлі на децентралізованих біржах за токенізовані акції за 30 днів також досяг приблизно $14,8 млрд, що на 242,3% більше, ніж за попередній 30-днівний період.
Терміни мають значення. Крипто-нітивні мережі спішать розподілити сотні токенізованих акцій саме тоді, коли традиційні біржі самі починають впроваджувати інфраструктуру блокчейн. Nasdaq оголосила про інвестиції в 100 мільйонів доларів у материнську компанію Kraken Payward 10 вересня, тоді як Robinhood перетворила свою нову блокчейн-мережу на велику мережу розподілу токенізованих американських акцій.
Питання більше не в тому, чи можуть акції рухатися onchain. А в тому, хто буде керувати їх розподілом, ліквідністю та відносинами з інвесторами, коли це станеться.
Чому токенізовані акції швидко ростуть?
Першим драйвером є доступ. Традиційні акції все ще функціонують через брокерські акаунти, географічні правила доступності, фіксовані часові рамки ринку та застарілі системи розрахунків. Токенізація може перенести експозицію до акцій у інфраструктуру, яку вже розуміють користувачі криптовалют: гаманці, стейблкоїни, децентралізовані біржі та блокчейн-мережі. Для відповідних користувачів це може означати отримання експозиції до американських акцій через той самий гаманець, який використовується для зберігання USDC, торгівлі криптовалютами або взаємодії з DeFi. Наприклад, BNB Chain у червні повідомила, що в її екосистемі доступні понад 709 токенізованих акцій та ЕТФ з загальним обсягом понад 5 мільярдів доларів США та ринковою капіталізацією, що перевищує 1 мільярд доларів США.
Другим драйвером є швидке розширення вибору продуктів. Токенізовані акції більше не обмежуються кількома експериментальними версіями акцій Apple або Tesla. Інвестори тепер можуть знайти продукти, прив’язані до великих технологічних акцій, широких ринкових ETF та інших традиційних фінансових активів. Robinhood зараз рекламує більше 190 Stock Tokens, прив’язаних до компаній та ETF, включаючи Nvidia, Alphabet, Apple та Invesco QQQ. Їхні продукти можна зберігати у сумісних гаманцях з самоконтролем та, де це підтримується, використовувати в ончейн-позиках та стратегіях отримання доходу.
Тим не менш, темп зростання на 619% потребує контексту. Токенізовані акції розширюються з відносно невеликої бази, а «3,6 мільйона власників» не слід автоматично тлумачити як 3,6 мільйона унікальних індивідуальних інвесторів. Один людина може керувати кількома адресами блокчейну, а різні платформи можуть по-різному вимірювати кількість власників. Більш значущим сигналом є те, що зростання кількості власників супроводжується зростанням торгової активності. Token Terminal повідомив, що обсяг DEX за 30 днів досяг $14,8 млрд, що на 242,3% більше, ніж у попередній період, що свідчить про те, що тенденція все більше стосується реальної ринкової активності, а не просто створення нових гаманців.
BNB Chain, Robinhood і Solana борються за розповсюдження
BNB Chain наразі має найбільшу кількість власників токенізованих акцій — близько 1,5 мільйона, або більше 40% від загальної кількості, яку відстежує Token Terminal. Її перевага полягає в основному в розподілі. BNB Chain вже є частиною великої криптоекосистеми, побудованої навколо гаманців, стейблкоїнів та децентралізованих платформ, таких як PancakeSwap. Замість того щоб просити традиційних інвесторів вивчати зовсім нову фінансову систему, вона може запровадити акційні продукти для користувачів, які вже торгують onchain. Додавання xStocks у квітні прискорило цю стратегію, спочатку запровадивши більше 50 токенізованих американських акцій та ETF на BNB Chain, з подальшим розширенням у планах.
Robinhood наближається до того самого ринку з протилежного боку. Замість того щоб привести акції до користувачів, нативних для криптовалют, він намагається перенести інвестування через брокерську модель на ланцюг. Robinhood Chain була запущена 1 липня, а вартість активів, токенізованих на мережі, зросла з приблизно $11,9 мільйона на момент запуску до $149,4 мільйона до 4 вересня. Токенізовані акції становили приблизно 77% цієї вартості, або близько $115 мільйонів. Мережа зараз підтримує більше 190 токенів акцій, а Token Terminal зареєстрував приблизно 1,2 мільйона власників токенізованих акцій на Robinhood Chain.
Solana посідає третє місце за кількістю власників — приблизно 647 500, але сама кількість гаманців не повністю відображає її роль. Solana стала важливою для DeFi-композиції токенізованих акцій. Наприклад, ринок xStocks на Kamino дозволяє інвесторам вносити токенізовані продукти, такі як SPYx і QQQx, як забезпечення та позичати стейблкоїни під них. Ринок досяг 92% використання на початку цього року, що демонструє, що токенізовані акції можуть підтримувати позичання та левериджні стратегії, а не обмежуватися лише блокчейн-представленням цін на акції. Простими словами, BNB Chain конкурує через розповсюдження, Robinhood — через інтеграцію брокерських послуг, а Solana — через глибшу DeFi-корисність.
Токенізовані акції стають програмованими активами
Ця зміна у функціоналі може в кінцевому підсумку мати більше значення, ніж кількість акцій, доступних на ланцюзі. У традиційному брокерському акаунті інвестор зазвичай купує акцію, тримає її, продає або використовує систему маржі брокера. Токенізація може зробити експозицію до акцій сумісною з набагато ширшим спектром фінансових застосунків. Токен може переміщатися між гаманцями, потрапляти на децентралізовану біржу, слугувати забезпеченням для позик або взаємодіяти з іншим смартконтрактом, не вимагаючи для кожної нової ситуації окремого фінансового посередника.
Robinhood відкрито розробляється навколо цієї ідеї. Його акційні токени використовують стандарт ERC-20, а документація Robinhood Chain підкреслює їхній потенціал у торгівельних інтерфейсах, ринках позичок та структурованих продуктах. Компанія також позиціонує придатні акційні токени як активи, які можна використовувати на ланцюзі для отримання доходу або використовувати як забезпечення для позичок. xStocks на базі Solana йдуть схожим шляхом, оскільки глибша ліквідність дозволяє активам, таким як токенізовані SPY, QQQ, Tesla та Nvidia, переходити до стратегій позичок та використання кредитного важеля.
Саме тут теза токенізації стає значно важливішою, ніж лише торгівля 24/7. Якщо акції, ЕТФ, стейблкоїни, казначейські біллети і в майбутньому інші реальні активи зможуть функціонувати в інтероперабельних блокчейн-ринках, інвестори зможуть переміщувати забезпечення між класами активів з набагато меншим опором. Токенізовані акції досі становлять лише невелику частину глобальних ринків капіталу — The Block недавно оцінив цей сегмент приблизно в $2,9 млрд, порівняно з близько $15,9 млрд для токенізованих казначейських біллетів — але акції також стали одним із найшвидшо зростаючих категорій RWA. Тому довгострокова можливість полягає не лише у тому, щоб помістити тікер акції на блокчейн, а й у тому, щоб зробити традиційні активи придатними для використання в програмованих фінансових ринках.
Волл-стріт будує власні ончейн-інфраструктури
Найсильнішими доказами того, що токенізація виходить за межі крипто-нівного тренду, є самі традиційні ринкові оператори. 10 вересня Nasdaq оголосив, що Nasdaq Ventures інвестує 100 мільйонів доларів у Payward — материнську компанію Kraken. Обидві компанії планують поглибити свою співпрацю щодо інфраструктури для токенізованих акцій, наближаючи одну з найбільших регульованих фондових бірж Америки до однієї з найбільших крипто-бірж. Оголошення було зроблене лише за кілька днів до того, як Token Terminal опублікував цифру в 3,6 мільйона власників, що особливо наочно демонструє зближення крипто-розподілу з традиційною ринковою інфраструктурою.
Це не перший крок Nasdaq у напрямку токенізації. Загальна регуляторна система США вже почала адаптуватися до цінних паперів, представлених у блокчейн-мережах, а SEC у січні опублікувала детальні рекомендації, що розрізняють токенізовані цінні папери, запущені емітентами, і продукти, створені третіми сторонами. Традиційні біржі все частіше демонструють інтерес до використання блокчейну для таких сфер, як реєстрація власності, інфраструктура торгівлі, розрахунки та транскордонне розподілення, зберігаючи при цьому системи нагляду, відповідності та захисту інвесторів, пов’язані з регульованими ринками цінних паперів.
Ця відмінність важлива. Волл-стріт не просто залишає регульовані біржі й переносить усе на дозвільні децентралізовані біржі. Більш реалістичний сценарій — це інтеграція блокчейн-рейлс у регульовані капітал-ринки. Крипто-натурні мережі можуть лідирувати у торгівлі 24/7, самоконтролю та композиційності, тоді як Nasdaq та інші інкumbенти зосередяться на відповідному випуску, інституційній ліквідності та юридично визнаному володінні. Ці моделі все частіше будуть перетинатися, а не одна повністю витіснить іншу.
Токенізована акція не завжди є тим самим, що й акція
Швидкий ріст токенізованих акцій також робить структуру продукту все більш важливою. SEC підкреслила цей момент у своєму заяві від січня 2026 року щодо токенізованих цінних паперів. Деякі цінні папери можуть випускатися безпосередньо на ланцюзі самою компанією або від її імені. Інші створюються третіми сторонами, які тримають базові акції, тоді як інші надають лише синтетичний доступ до економічної продуктивності акцій. Права, пов’язані з цими структурами, можуть істотно відрізнятися.
Robinhood надає корисний приклад. Його Stock Tokens є токенізованими борговими цінними паперами, випущеними Robinhood Assets (Jersey) Limited. Robinhood стверджує, що кожен токен забезпечений 1:1 відповідною цінністю, збереженою у кастодіана, але володіння токеном не надає інвесторам правових чи корисних прав на акції відповідної компанії. У документі, поданому SEC, компанія конкретно зазначає, що інвестори Stock Token не отримують правових чи корисних прав щодо емітента згаданої акції. Ці відмінності недавно стали дуже помітними, коли генеральний директор AMC Адам Арон критикував створення токена, пов’язаного з AMC, без схвалення компанії, тоді як генеральний директор Robinhood Влад Тенев стверджував, що сторонні сторони можуть створювати фінансові продукти, що посилаються на публічно торгуємі акції.
Ця дискусія стосується суті наступного етапу токенізації. Інвестори не можуть припускати, що купівля чогось під назвою «Apple token» або «AMC token» робить їх звичайними акціонерами Apple або AMC. Право голосу, дивіденди, захист у разі банкрутства, умови зберігання та правові претензії залежать від того, як структурований продукт. Тому найбільш успішними можуть бути платформи, які поєднують зручність onchain із чіткими правовими правами та прозорими умовами забезпечення — а не просто ті, що випускають найбільшу кількість токенів.
Чи можуть токенізовані акції справді конкурувати з традиційними ринками?
Зростання на 619% кількості власників свідчить про те, що ончейн-активи входять у значно швидший етап адаптації, але ринок залишається дуже малим порівняно з глобальною системою публічних акцій. Токенізовані акції недавно оцінювалися в межах $2,8–2,9 млрд ринкової капіталізації, навіть при швидкому зростанні їх частки в загальному ринку токенізованих RWA. Для порівняння, компанії, яким відповідають ці токени, можуть окремо коштувати сотні мільярдів або навіть трильйони доларів. Токенізація, отже, швидко розвивається, але ще не є значущою альтернативою традиційним фондовим біржам.
Також існують структурні проблеми, які потрібно вирішити. Ліквідність може фрагментуватися, коли одна й та сама компанія має кілька токенізованих версій на різних блокчейнах і від інших випускників. Географічні обмеження залишаються важливими: наприклад, поточні Stock Tokens Robinhood недоступні для жителів Сполучених Штатів, Канади, Великої Британії та Швейцарії. Торгівля 24/7 вносить ще одне питання. Якщо токен, пов’язаний з Nvidia, торгують протягом вихідних, поки Nasdaq закритий, onchain-ринок все одно повинен визначити справедливу опорну ціну до того, як базова акція знову почне торгуватися. Ці розриви можуть створити як нові механізми визначення ціни, так і нові форми волатильності.
Тому найімовірнішим короткостроковим результатом є не те, що блокчейн «замінить Волл-стріт». Токенізація виникає як додатковий рівень розподілу, розрахунків та забезпечення поруч із існуючою системою цінних паперів. Справжня конкуренція буде за тих, хто зможе поєднати три речі: справжніх користувачів, глибоку ліквідність та виконувані права інвесторів. Кількість тримачів показує, хто зараз контролює розподіл, але саме ці глибші показники визначать, які платформи залишаться актуальними з розвитком ринку.
Що далі для onchain equity гонки?
Наступний етап перевірить, чи зможе сьогоднішній вибуховий ріст кількості холдерів перетворитися на стійку фінансову активність. BNB Chain має довести, що її перевага у розподілі може підтримувати сталу ліквідність. Robinhood має перетворити свою велику брокерську екосистему та швидко розростаючийся блокчейн на тривалий ринок токенізованих цінних паперів. Solana має можливість поглибити DeFi-випадки використання, які роблять токенізовані акції більше, ніж пасивні представлення традиційних активів. Разом із цим Nasdaq та інші традиційні ринкові оператори розробляють власну інфраструктуру токенізації, вносячи регуляторну достовірність та інституційні зв’язки у конкуренцію з крипто-нав’язливими мережами.
Еволюцію можна розглядати у три етапи. Перше питання полягало в тому, чи можна взагалі токенізувати акції. Це ефективно відповідено. Поточне питання — хто контролює розподіл і ліквідність. Довгострокове питання буде полягати в тому, чи стануть токенізовані цінні папери значущим рівнем інфраструктури основного ринку капіталу, а не залишаться спеціалізованим криптовалютним продуктом.
Для інвесторів це робить стрибок на 619% важливим, але неповним. Зростання кількості холдерів показує, куди приходять користувачі. Обсяг торгівлі, ліквідність, правові права та здатність інтегрувати активи в ширші фінансові ринки покажуть, чи залишаться вони.
🔥 Поза заголовками: що означає KuCoin 5.0 для вас
Новини ринку рухаються швидко — але те, де ви дієте з ними, має таке саме значення. Цього жовтня KuCoin запускає KuCoin 5.0, перетворюючи KuCoin на відновлену платформу. Ось що змінюється саме для вас:
-
Один акаунт для всього. Старі платформи розділяли ваші кошти між окремими акаунтами «спот», «маржа» та «ф'ючерси» і очікували, що ви зрозумієте чому. Єдиний акаунт KuCoin 5.0 повністю видаляє це — зробіть депозит один раз, і все буде просто там.
-
Акції, індекси та товари. KuCoin 5.0 розширюється за межі криптовалют на глобальні ринки. Коли криптовалюти рухаються бічно, а акції ростуть (або навпаки), ви переключаєтеся за хвилини, замість того щоб відкривати брокерський акаунт і чекати днів на фіатні канали.
-
Реальні активи (RWA). Токенізоване володіння традиційними активами, такими як сировина, прямо в вашому крипто-акаунті. Один із найшвидше розwijаючихся сегментів глобальної фінансової сфери більше не виключений для інституцій — ви отримуєте до нього доступ з того ж балансу, з яким торгуете.
-
Заробляйте, поки вчитеся. Ще не готові торгувати? KCUSD дозволяє вашим стейблкоїнам заробляти щоденні автокомпаунд-відсотки. Найбільш спокійний спосіб використати ваш невикористаний депозит для отримання 4% дохідності.
-
AI-асистент простою мовою. Задавайте питання, отримуйте контекст ринку, розумійте, що ви бачите — вбудовано в платформу, без жаргону.
-
Додаток, який не перевантажує. Швидший, чистіший і послідовний — інтуїтивний з першого дотику, а не після навчання.
-
Безпека, яку ви можете перевірити, а не просто вірити. МіCAR-ліцензована європейська компанія, Proof of Reserves, який ви можете перевірити самостійно, та міжнародно сертифікована безпека (SOC 2 Type II, ISO 27001:2022).
Створіть акаунт за хвилини — і почніть працювати на платформі, створеній для майбутнього криптовалют, а не минулого.
Висновок
Кількість власників токенізованих акцій, що досягла приблизно 3,6 мільйона, не означає, що Волл-стріт вже перейшла на блокчейн. Однак це свідчить про те, що ончейн-акції вийшли за межі етапу доказу концепції і перейшли до більш конкурентної фази розповсюдження. BNB Chain, Robinhood Chain і Solana вже впроваджують різні стратегії, а інвестиція Nasdaq у 100 мільйонів доларів у материнську компанію Kraken Payward показує, що традиційні ринкові оператори все частіше сприймають токенізацію як інфраструктуру, гідну розробки, а не як криптоексперимент.
Наступний етап ринку не буде виграно просто тим блокчейном, який додасть найбільше стокових токенів. Він залежатиме від того, які платформи зможуть поєднати розподіл, глибоку ліквідність, корисні ончейн-функції та надійну захисту інвесторів. Зростання на 619% свідчить, що гонка прискорилася. Але ще не говорить нам, хто її виграє.
ЧаПи
Чи можуть токенізовані акції сплачувати дивіденди?
Вони можуть, але механізм залежить від продукту. Деякі емітенти можуть передавати економічну вартість дивідендів, тоді як інші коригують баланси токенів або опорні значення. Інвесторам слід перевіряти документацію кожного продукту, а не припускати, що він має ті самі права на дивіденди, що й безпосередньо власні акції.
Чи можуть токенізовані акції торгуватися, коли ринки США закриті?
Деякі можуть торгувати поза межами традиційних годин роботи американських бірж, включаючи круглосуточно. Однак, коли базовий ринок закритий, визначення ціни може більше залежати від наявної ліквідності, референсних даних та очікувань трейдерів, що може збільшити відхилення від останньої ринкової ціни традиційного ринку.
Чи можуть інвестори з США купувати кожну токенізовану акцію?
Ні. Доступність варіюється в залежності від емітента та юрисдикції. Деякі основні пропозиції токенізованих акцій спеціально недоступні для жителів США, навіть якщо вони посилаються на компанії, що перелічені в США.
Що відбувається, якщо емітент токенізованої акції не впорається?
Результат залежить від правової структури, умов зберігання та права інвестора на базові акції. Токенізація з боку третьої сторони може внести ризик із-за емітента або банкрутства, який не обов’язково існував би, якби інвестор безпосередньо володів оригінальними акціями.
Чи є токенізовані акції тим самим, що й CFD на акції?
Не обов’язково. Обидва можуть надавати економічну експозицію без прямого володіння, але токенізовані продукти можуть використовувати різні структури забезпечення та можуть бути передавані між гаманцями блокчейну або інтегровані в DeFi. Їх правове та регуляторне регулювання також варіюється залежно від юрисдикції та дизайну продукту.
Відмова від відповідальності: Ця стаття має лише інформаційний характер і не є інвестиційною порадою. Криптоактиви можуть бути дуже волатильними, а ринкові умови, ліквідність токенів та розвиток проектів можуть швидко змінюватися. Читачам слід провести власне дослідження та оцінити свій рівень схильності до ризику перед прийняттям фінансових рішень.
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.