

Щотижневий звіт KuCoin Ventures: Слабкі дані по робочих місцях зменшують очікування підвищення ставок, тоді як високі дохідності довгострокових облігацій тримають ринки криптовалют у розриві [图片]
1. Тижневі ринкові підсумки
Криптовалюта та традиційні фінанси прискорюють двосторонню інтеграцію: стейблкоїни входять до банківських розрахунків, а крипто-навіговані механізми торгівлі розширюються на регульовані ринки
На минулому тижні розвиток у сфері фінансової інфраструктури — зокрема, розрахунки за стейблкоїнами, кліринг деривативів та тривала торгівля з більш довгим терміном — став все більш помітним, оскільки інтеграція між криптовалютою та традиційними фінансами все глибше проникає в базові ринкові механізми. Citi та Coinbase розширили своє партнерство, щоб ще краще інтегрувати стейблкоїни в корпоративні збори та банківські розрахункові процеси, тоді як Lloyds та Visa завершили пілотний проект з розрахунків через стейблкоїни між країнами. З боку торгівлі, Coinbase отримала реєстрацію як Організація з клірингу деривативів (DCO) від Комісії з торгівлі ф’ючерсами на товари США (CFTC), а Robinhood оголосила про плани запровадити перпетуальні ф’ючерси для придатних користувачів із США та подальше розширення годин торгівлі акціями.
Стейблкоїни спочатку все більше вбудовуються у традиційні фінансові потоки. 28 вересня Citi та Coinbase оголосили про розширення партнерства: Coinbase використовуватиме віртуальний гаманець Citi, щоб надавати корпоративним клієнтам можливості фіатних акаунтів, дозволяючи автоматично конвертувати надходження фіату у стейблкоїни. Між тим, інституційні клієнти Citi зможуть приймати платежі стейблкоїнами через Spring by Citi, де Coinbase забезпечує інфраструктуру платежів, а Citi завершує фіатне розрахунки. У порівнянні з простою пропозицією торгівлі стейблкоїнами, це партнерство більш прямо пов’язує банківські акаунти, конверсію фіату у стейблкоїни та корпоративні платежі.
Два дні потому Lloyds Banking Group та Visa завершили семиденний пілотний проект, розрахувавши загальну суму в $750 000 міжнародних платіжних зобов’язань за допомогою USDC. Кошти досягли Visa за менше ніж одну годину, навіть у вихідні. Пілотний проект зосереджувався на бек-енд розрахунках між банком та платіжною мережею, а не безпосередньо на споживчих платежах, а також тестував потоки коштів у середовищах як публічного, так і приватного блокчейну. Хоча масштаб пілотного проекту все ще обмежений, він свідчить про те, що використання стейблкоїнів виходить за межі переказів всередині криптовалютних платформ і входить у реальні процеси міжнародного розрахунку в традиційних фінансових інституціях.
Це також зміщує останній фокус розробки стейблкоїнів з питання «хто буде випускати» на питання «хто буде їх використовувати та які фінансові потоки вони охоплять». Однак ринок залишається переважно на етапі партнерств і пілотних проектів. Citi та Coinbase ще не розкрили реальних обсягів платежів, а масштаб пілотного проекту Lloyds і Visa також залишається відносно обмеженим. Більш важливим питанням у майбутньому є те, чи зможуть стейблкоїни забезпечити стійке використання в корпоративних платежах, управлінні скарбницями та міжнародних розрахунках, а не просто пройти технічну перевірку.
Інфраструктура торгівлі відображає інтеграцію в протилежному напрямку. 28 вересня CFTC схвалила реєстрацію Coinbase Clearing LLC як Організації з очищення деривативів (DCO), що дозволило їй очищати повністю забезпечені ф'ючерси, опції на ф'ючерси та свопи. У поєднанні з наявними реєстраціями як Комісійний мерчант з ф'ючерсами (FCM) та Призначений контрактний ринок (DCM), Coinbase тепер створила регульовану в США інфраструктуру деривативів, що охоплює брокерську діяльність, торгівлю та очищення. Coinbase також позиціонує систему очищення як хаб, орієнтований на USDC, з планами підтримки забезпечення USDC та круглосуточного розрахунку, що дозволить інтегрувати фінансування на основі стейблкоїнів та круглосуточні операційні механізми, які зазвичай асоціюються з криптовалютними ринками, у регульовану інфраструктуру деривативів.
Robinhood прагне до подібного напрямку на рівні продуктів і годин торгівлі. 29 вересня компанія оголосила про плани запровадження перпетуальних ф'ючерсів для придатних користувачів із США та подальше розширення вихідних торгів акціями на початку наступного року, наближаючись до моделі торгівлі, близької до 24/7. Продукти залишаються на етапі планування запуску, але механізми, такі як перпетуальні ф'ючерси та торгівля без перерв — історично більш поширені на ринках криптовалют — поступово входять до архітектури продуктів традиційних брокерських платформ.
Robinhood офіційний веб-сайт
З точки зору індустріальної структури наступний етап конкуренції може більше не полягати просто в тому, чи «пропонують інституції криптовалютні продукти», а в тому, чи можна надійно інтегрувати розрахунки стейблкоїнами, круглосуточну торгівлю та нові механізми деривативів у існуючі фінансові системи. Традиційним фінансовим інституціям потрібно вирішити питання взаємодії між платіжними мережами, клірингом, відповідністю та управлінням ризиками, тоді як криптовалютні платформи, що входять на регульовані ринки, також повинні адаптуватися до відповідних вимог щодо капіталу, клірингу та захисту інвесторів.
Відповідно, замість фокусування на кількості нових партнерств або оголошень про продукти, більш значущим індикатором у майбутньому буде чи почнуть з’являтися дані про стійке використання — зокрема, обсяги корпоративних платежів та розрахунків через Citi/Coinbase та Lloyds/Visa, продукти та обсяги клірингу, що обробляються Coinbase Clearing, і реальний запуск та адаптація користувачами перпетуальних ф'ючерсів Robinhood та торгівлі акціями в вихідні. Ці індикатори можуть надати більш чітке уявлення про те, чи залишається інтеграція між криптовалютою та традиційними фінансами на етапі продукту та технічного пілоту, чи просувається до реального впровадження на рівні інфраструктури.
2. Щотижневі обрані сигнали ринку
Слабкі дані щодо зайнятості знижують очікування підвищення ставок у короткостроковій перспективі, але дохідність довгострокових облігацій залишається високою, оскільки ринки криптовалют залишаються структурно розходяться
Найбільш помітною зміною на макроринках минулого тижня було те, що слабкі дані щодо зайнятості в США знову знизили очікування щодо додаткових підвищень ставок у найближчій перспективі, хоча це переоцінювання повністю не передалося до довгострокових дохідностей казначейських облігацій. Ключова складність поточного середовища полягає в тому, що очікування щодо політичних ставок трохи зменшують жорсткість, тоді як витрати на довгострокове фінансування залишаються високими. Це надало ризикованим активам певний простір для дихання, але ринок ще не увійшов у широкий ралі, спричинений ліквідністю.
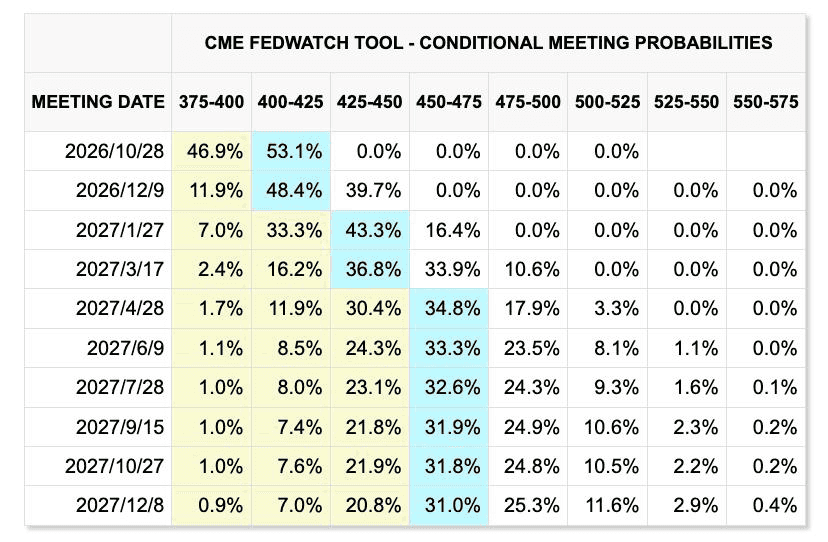
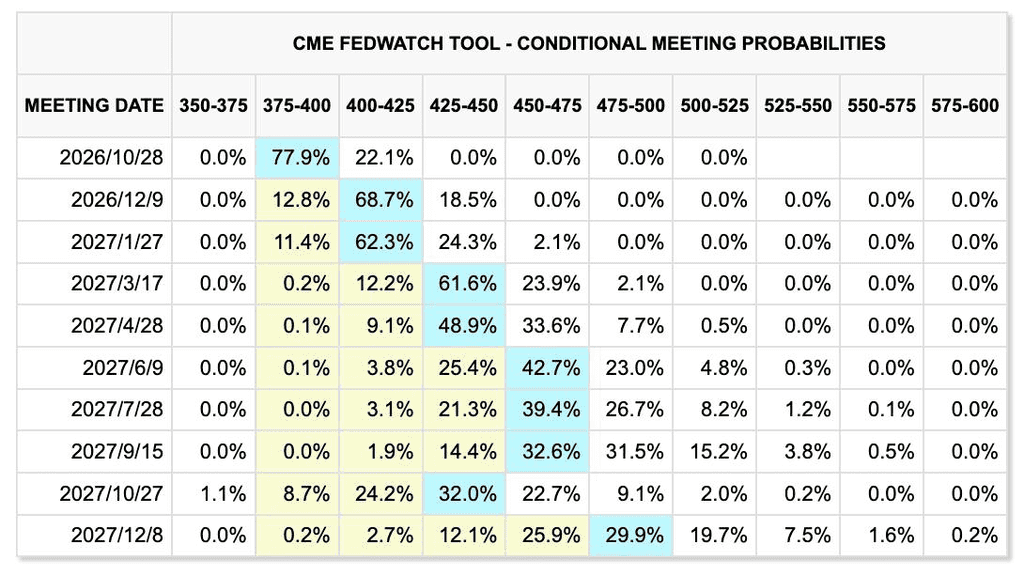
Зміни на ринкових цінах за останні два тижні (попередній тиждень показано першим, поточний тиждень другим)
CME FedWatchTool
У вересні кількість робочих місць у секторі, крім сільського господарства, зросла лише на 29 000, а рівень безробіття трохи збільшився до 4,2%. Дані щодо зайнятості за липень та серпень були переглянуті в бік зменшення на загальну суму 60 000, тоді як середня годинна заробітна плата зросла лише на 0,1% місяць до місяця та на 3,0% рік до року, що вказує на продовження ослаблення ринку праці. Інфляція залишається чітко вище цільового рівня 2% ФРС, хоча місячний ріст ядерного PCE становив лише 0,2%.
Слабкий звіт про заробітну плату поза сільським господарством знизив очікування ринку щодо подальшого підсилення. За даними останнього CME FedWatch, ринок зараз цінує відсутність додаткового підвищення ставки на зустрічі FOMC 28 жовтня 2026 року. Однак у довгостроковій перспективі ціноутворення на ринку все ще враховує можливість ще одного підвищення ставки до кінця року. Це свідчить про те, що очікування щодо майбутнього політичного курсу залишаються нестабільними, а керування негативними ризиками для економічного зростання все частіше може стати одним із ключових політичних міркувань ФРС.
Американські акції різко відновилися в п’ятницю після звіту про зайнятість, хоча за тиждень S&P 500 все ще впав на 0,27%, середній промисловий індекс Доу-Джонса знизився на 1,26%, а Nasdaq Composite зростав на 0,45%. Більш помітною була реакція на ринку облігацій: дохідність казначейських облігацій США на 10 років тимчасово піднялася до багаторічного максимуму близько 5,34% протягом тижня, різко впала після звіту про робочі місця, а потім відновилася до близько 5,28%.
Це вказує на певне розбіжність у торгівельній логіці ринку: слабкі дані щодо зайнятості зменшили терміновість необхідності для ФРС продовжувати підвищення ставок у найближчій перспективі, але довгострокові дохідності залишаються обмеженими такими чинниками, як ціни на енергоносії, ризики інфляції, потреби у фінансуванні фіскальної політики та термінові премії. Тому ріст ризикованих активів у п’ятницю, схоже, відображав переважно переоцінку нижчих ймовірностей підвищення ставки у жовтні, тоді як загальні фінансові умови ще не зазнали суттєвого полегшення.
TradingView
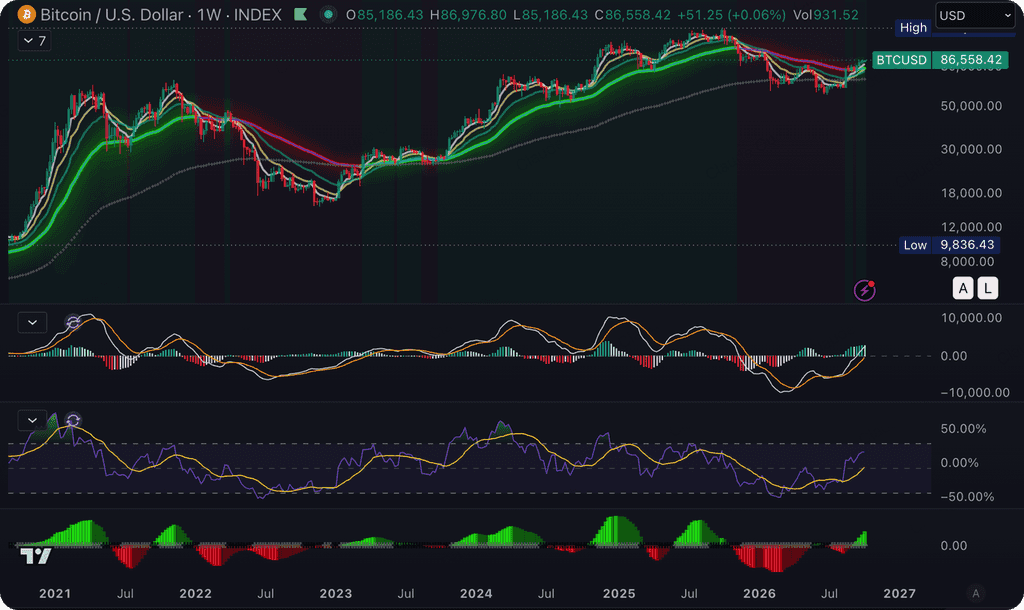
На вторинних ринках криптоактивів загальна волатильність залишалася відносно обмеженою. На кінець тижня bitcoin торгувався близько $85 000, тоді як ETH коливався навколо $2 700, а загальна ринкова капіталізація криптоактивів залишилася майже незмінною. Разом з тим, домінування bitcoin трохи зросло до 58,9%, і лише близько 15 з 50 провідних криптоактивів показали зростання за тиждень, що свідчить про відносно слабкий ринковий охоплення.
BTC залишився вище діапазону $80 000 незважаючи на підвищені дохідності казначейських облігацій і відносно сильний долар США, що свідчить про те, що його умови фінансування залишаються порівняно стабільними; однак ця стійкість все ще зосереджена переважно саме на bitcoin. Після того як дані щодо зайнятості спонукали ринки знизити очікування підвищення ставок у найближчій перспективі, ETH і більшість альткоїнів не пережили відповідного зростання бети, що свідчить про те, що незначне покращення макроекономічного тла ще не перетворилося на широке відновлення схильності до ризику в криптовалютному секторі.
Криптоактиви та ЕТФ: BTC залишається стійким, але схильність до ризику ще не розширилася
SoSoValue
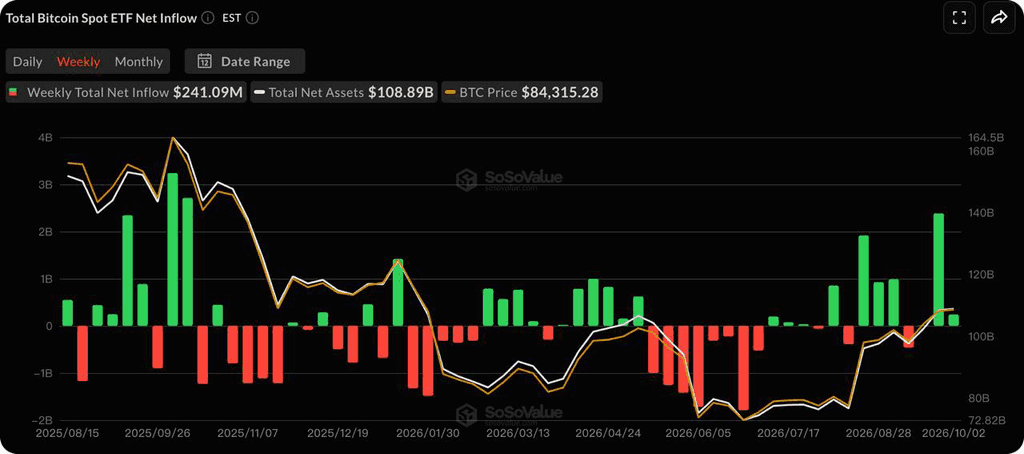
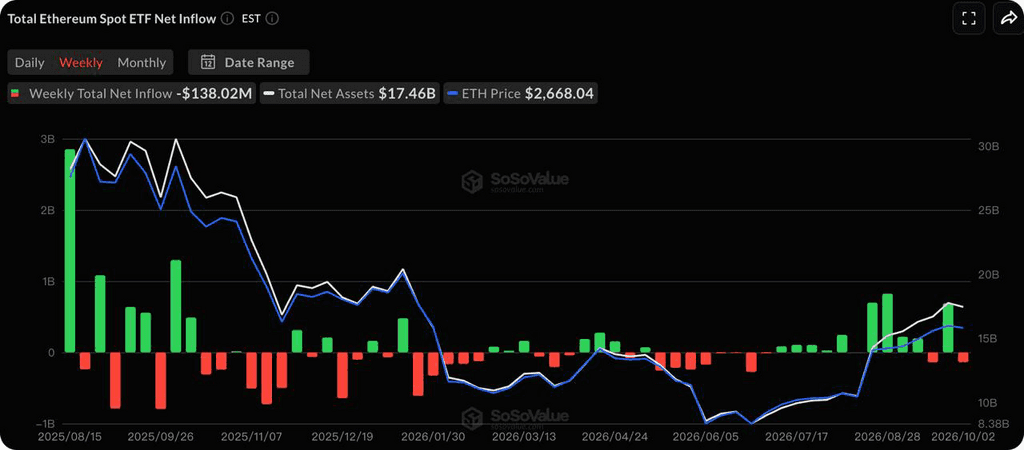
За даними SoSoValue, американські спот-біткоїн-ETF зареєстрували приблизно 241 мільйон доларів США чистого притоку за тиждень, що збільшило загальні чисті активи до приблизно 108,89 мільярда доларів США. За той самий період спот-етеріум-ETF зареєстрували приблизно 138 мільйонів доларів США чистого відтоку.
Напрямок потоків показав певну дивергенцію між двома активами. Зберігається високий тиск на процентні ставки довгострокового періоду, тому потоки ETF продовжують сприяти BTC, тоді як ETH ще не привернув стійких додаткових інвестицій. Це загалом узгоджується з відновленням зростання домінування біткойна на вторинних ринках і вказує на те, що інституційний капітал залишається зосередженим у активах з більшою капіталізацією, а не значно перерозподіляється на активи з вищим бета-коефіцієнтом.
Стабільні монетиПропозиція продовжує зростати, тоді як он-чейн доларова ліквідність не скоротилася значно
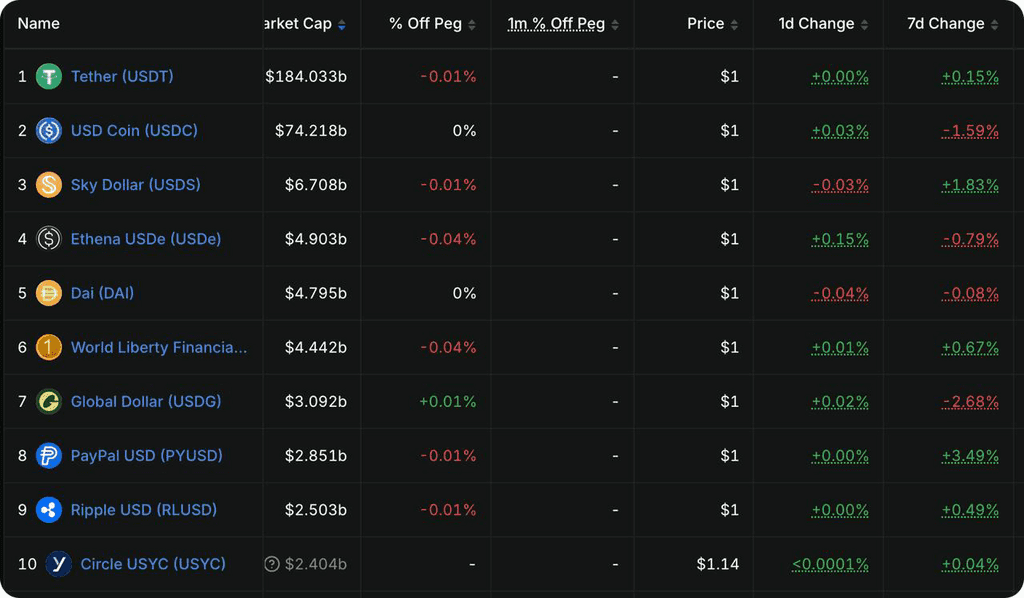
DeFiLlama
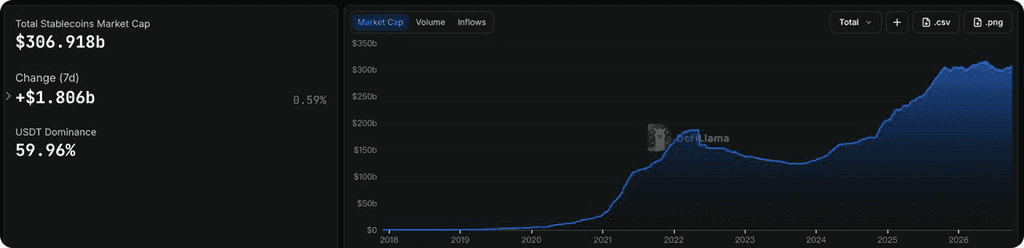
За даними DeFiLlama, загальна ринкова капіталізація стейблкоїнів становила приблизно 306,9 мільярда доларів США, збільшившись на близько 1,8 мільярда доларів США, або 0,59%, за останні сім днів.
Загальний обсяг доларової маси на ланцюгу залишається на етапі поступового розширення, хоча розподіл додаткової ліквідності залишається нерівномірним. Обсяг стейблкоїнів не скоротився значно разом із коливаннями ризикованих активів, продовжуючи забезпечувати певний рівень підтримки ліквідності для криптовалютного ринку. Однак поточний темп зростання все ще недостатній, щоб сам по собі спричинити широкий ринковий рост, обумовлений ліквідністю.
Ключові події, за якими слід стежити цього тижня
Економічний календар США цього тижня відносно спокійний, і увага ринку, ймовірно, зосередиться на протоколі FOMC за вересень, активності в секторі послуг та очікуваннях інфляції.
-
5 жовтня: США, вересневий PMI послуг ISM;
-
6 жовтня: дані міжнародної торгівлі за серпень;
-
7 жовтня: Протокол засідання FOMC 15–16 вересня, коли ринки, ймовірно, звернуть увагу на обговорення політиків щодо інфляції, ринку праці та умов, необхідних для будь-яких подальших підвищень ставок;
-
9 жовтня: попередні дані з індексу сприйняття споживачів Університету Мічиган та інфляційні очікування за жовтень.
Дохідність довгострокових казначейських облігацій та ціни на енергоносії можуть залишатися важливішими для моніторингу, ніж будь-який окремий економічний звіт. CPI за вересень у США буде опублікований наступного тижня, 14 жовтня. Оскільки до цього часу заплановано лише кілька великих звітів щодо інфляції, чи зможе дохідність 10-річних казначейських облігацій стійко знизитися з рівня приблизно 5,3%, безпосередньо вплине на середовище оцінки технологічних акцій та криптоактивів.
Оновлення фінансування основного ринку
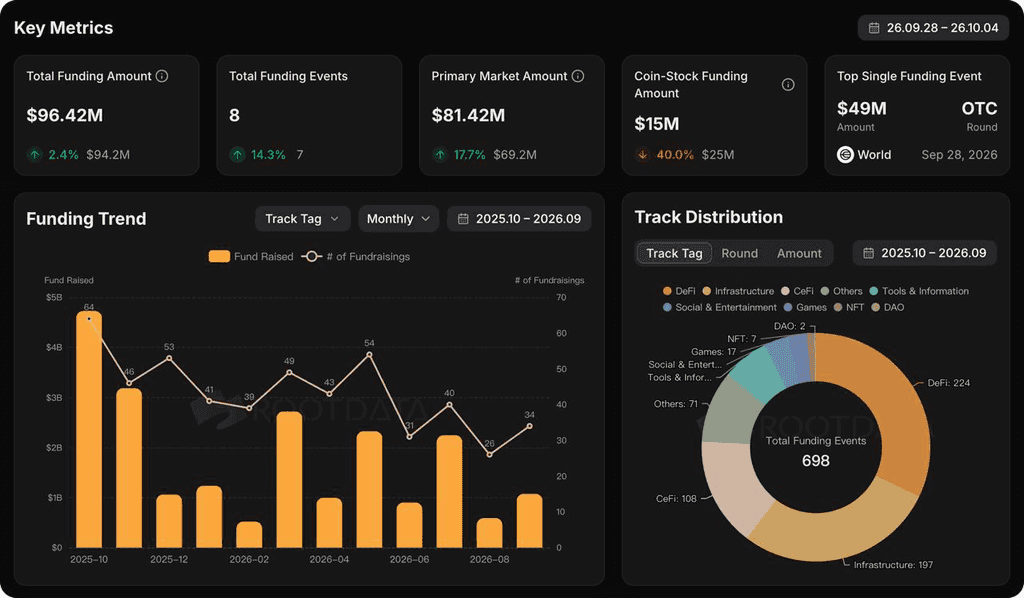
RootData
На первинному ринку інвестиційна діяльність залишається зосередженою на біржах та торгівельній інфраструктурі, а також на інфраструктурі платежів стейблкоїнів та акаунтів, тоді як традиційні фінансові інститути та стратегічні корпоративні інвестори продовжують становити відносно високу частку участи.
Однією з найбільш представницьких угод минулого тижня було еквітне фінансування серії C1 компанії Jeeves на суму 110 мільйонів доларів США, яке очолив CoinFund, а також взяли участь AllianceBernstein, a16z, Coinbase Ventures, GIC, ParaFi та інші. Jeeves знаходиться на перетині фінансової інфраструктури стейблкоїнів та фінтеку, використовуючи стейблкоїни для з’єднання корпоративних акаунтів, надаючи одночасно локально випущені корпоративні картки в кількох ринках, кеш-менеджмент, OCR рахунків та робочі процеси схвалення витрат. Компанія розкрила приблизно 1,5 мільярда доларів США у щорічному обсязі платежів стейблкоїнами. За той самий період провайдер інфраструктури міжнародних платежів Walapay залучив посівний раунд на 4,6 мільйона доларів США, де стейблкоїни також використовувалися як рівень розрахунків між банківськими акаунтами та локальними платіжними мережами в різних регіонах.
Загалом, основний ринок залишається на етапі низького відновлення. Капітал все ще зосереджений серед відносно невеликої кількості проектів із сильнішою ресурсною підтримкою, вищою сприйнятою впевненістю у виконанні або чіткішими шляхами виходу, тоді як середовище залучення коштів для менших та середніх проектів залишається обережним.
Відмова від відповідальності: Ця загальна інформація про ринок, можливо, з третіх сторін, комерційних або спонсорованих джерел, не є юридичною, компліанси, фінансовою чи інвестиційною порадою, пропозицією, запрошенням або гарантією. Ми не даємо жодних явних або підрозуміваних заяв чи гарантій щодо її точності, повноти чи надійності, а також не несемо відповідальності за будь-які виниклі втрати. Інвестування/торгівля супроводжуються ризиками; минулі результати не гарантують майбутніх. Користувачі повинні проводити дослідження, обережно оцінювати ризики та брати повну відповідальність. У разі потреби проконсультуйтесь із професійними юридичними, податковими або фінансовими консультантами.
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.