Щотижневий звіт KuCoin Ventures: Сигнали звуження політики ФРС, відновлені інвестиції в ETF та нарративи RWA змінюють ринки криптовалют
Щотижневий звіт KuCoin Ventures: Сигнали звуження політики ФРС, відновлені інвестиції в ETF та нарративи RWA змінюють ринки криптовалют
1. Тижневі ринкові виділення
Відродження уваги до активів: Robinhood Chain розкриває нову он-чейн історію завдяки Memestocks
Примітна невелика зміна на крипторинку минулого тижня — це відродження уваги до активів, які залежать від уваги, що з’являються партіями. Robinhood Chain став одним із найбільш концентрованих ринків для цієї тенденції. Порівняно з вираженою волатильністю кількох лідируючих токенів, більш значним явищем є відновлена готовність ринку звертати увагу, торгувати та швидко поширювати партію абсолютно нових активів. Така ситуація була відносно рідкісною протягом останнього періоду і може свідчити про структурне відновлення настрою на он-чейн торгівлі.
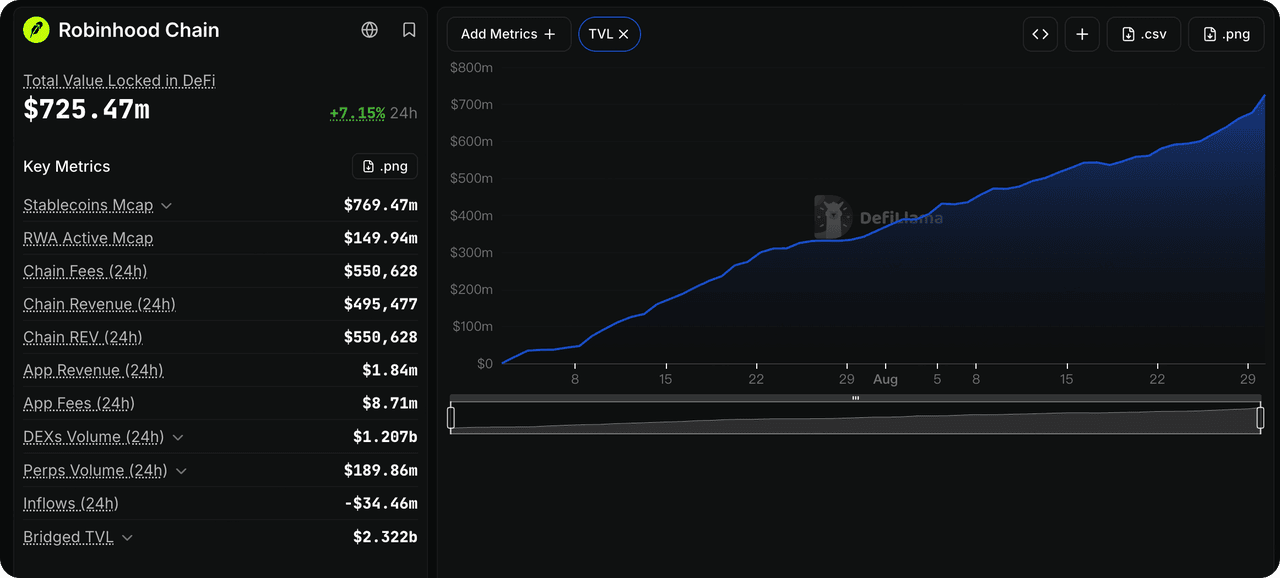
За даними DeFiLlama, одноденний обсяг торгівлі DEX на Robinhood Chain досяг приблизно $1,27 млрд 30 серпня, при цьому активні гаманці знову перевищили 115 000, а TVL у мережі швидко зростав. Ще більш характерно, що топ-10 екологічних токенів за ринковою капіталізацією на Robinhood Chain на той момент були запущені менше ніж два місяці тому, одночасно привернувши увагу ринку до нової хвилі Meme-, Launchpad- та DeFi-проектів.
Джерело даних: DeFillama
Цикл не просто копіює траєкторію випуску мемів у стилі Pump.fun. У поєднанні з власними характеристиками Robinhood Chain, суть цієї нової історії полягає у перекомбінації реальних активів і крипто-навійних механізмів.
Раніше «акції на ланцюзі» зосереджувалися переважно на зберіганні та торгівлі самими активами після їх випуску. Однак нові експерименти на Robinhood Chain починають досліджувати наступний крок: коли ці активи знаходяться на ланцюзі, чому криптовласники повинні торгувати ними або зберігати їх, і як можна інтегрувати токенізовані акції в DeFi, щоб вони стали частиною DeFi-граючих блоків.
Pons слугує відносно типовим прикладом. Як інфраструктура launchpad, подібна до Pump.fun, ранній Pons все ще використовував знайомий механізм випуску Bonding Curve + AMM, де нові токени потрапляють у постійно заблокований ліквіднісний пул Uniswap v4 після досягнення певного порогу. Однак недавно введені механізми дозволяють новим токенам парити безпосередньо з акційними токенами Robinhood, такими як NVDA, GME та AAPL. Деякі механізми також можуть розподіляти торгову комісію серед власників у вигляді підтримуваних RWAs, стейблкоїнів або ETH. Паралельно скарбниця Pons почала надавати ліквідність для он-чейн RWAs, позиціонуючи себе як «дім мемстоків». Наразі ринки мемстоків, які використовують акційний токен NVDA як котування, безпосередньо видно на платформі Pons.
На цій основі ринок також побачив більш складні експерименти RWAfi. Наприклад, NET, який здобув увагу ринку, використав структуру LP-токену скарбниці, подібну до OlympusDAO: частину USDG можна використовувати для отримання дохідності на Morpho, а комісії від торгівлі токенами надходять до скарбниці. Водночас він поєднує ігрові продукти з використанням Stock Tokens, таких як SpaceX і Microsoft, як жетони та нагороди. 28 серпня активи скарбниці становили приблизно 3,35 мільйона доларів США, а кожен NET відповідав ЧВА приблизно в $60. Однак ринкова ціна колись досягла близько $1 030, що становить премію понад 17 разів. Таке ціноутворення, ймовірно, містить високий рівень уваги та очікувань майбутнього зростання, що також означає, що може виникнути значна негативна еластичність, коли колесо почне обертатися у зворотному напрямку. Подібні за концепцією проекти, як Down to Finance, намагаються далі об’єднати stock tokens, стейблкоїни, LP Uniswap v4 та позиції позичання Morpho у нові он-чейн стратегічні активи.
Однак цей ринок, що формується під впливом уваги, також демонструє добре помітні ознаки високої волатильності та швидкого обертання. Після різкого падіння загального крипторинку вранці 31 серпня недавно популярні активи екосистеми Robinhood Chain швидко розійшлися: PONS на короткий час перевищив ринкову капіталізацію $400 мільйонів у ранні години, а потім знизився до близько $320 мільйонів, тоді як AI та NET за 24 години впали приблизно на 21% і 37% відповідно. Нові активи можуть здобути величезний обсяг торгівлі та ринкову увагу за дуже короткий період, але коливання цін також можуть бути надзвичайно різкими. Така висока волатильність додатково відображає поточну характеристику капіталу, що переслідує увагу.
Загалом, поточне явище важко прямо визначити як новий етап повноцінного Meme Season. Новододана увага зосереджена переважно в декількох конкретних екосистемах, таких як Robinhood Chain і BSC, а гарячі активи демонструють відносно високу чутливість до зниження при ослабленні загального ринку. Однак після довгого періоду відсутності нарративів, здатність ринку періодично інкубувати партії токенів уваги та успішно будувати складові механізми на основі RWA, Launchpads, DeFi та Memes є спостережним сигналом, який варто постійно відстежувати щодо останніх незначних змін у схильності ринку до ризику.
2. Щотижневі обрані сигнали ринку
Вашингтон підсилює очікування підвищення ставки у вересні, йєна знову пробиває рівень 160, а нове погіршення відносин між США та Іраном посилює ризики щодо ставок та енергетики, тоді як приток коштів у криптовалютні ETF різко відновлюється
Варш продовжив підкреслювати ціль інфляції 2% ФРС у своїй промові в Джексон-Голл, зазначивши, що подальше підсилення може бути необхідним, якщо інфляція не знизиться достатньо швидко. Хоча він не зобов’язався підвищити ставку у вересні, його зауваження чітко посилили очікування ринку щодо додаткового підсилення.
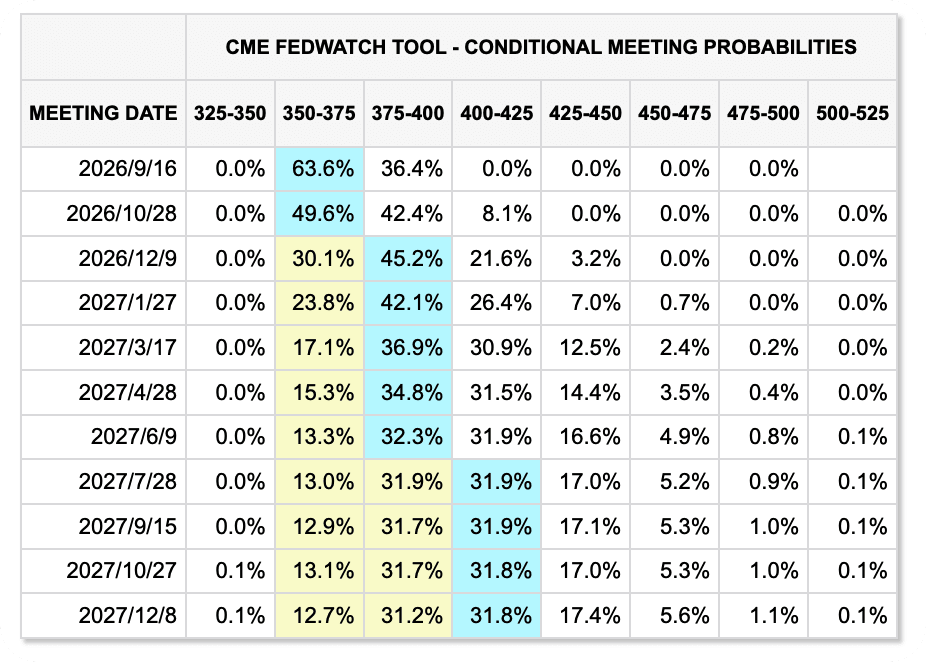
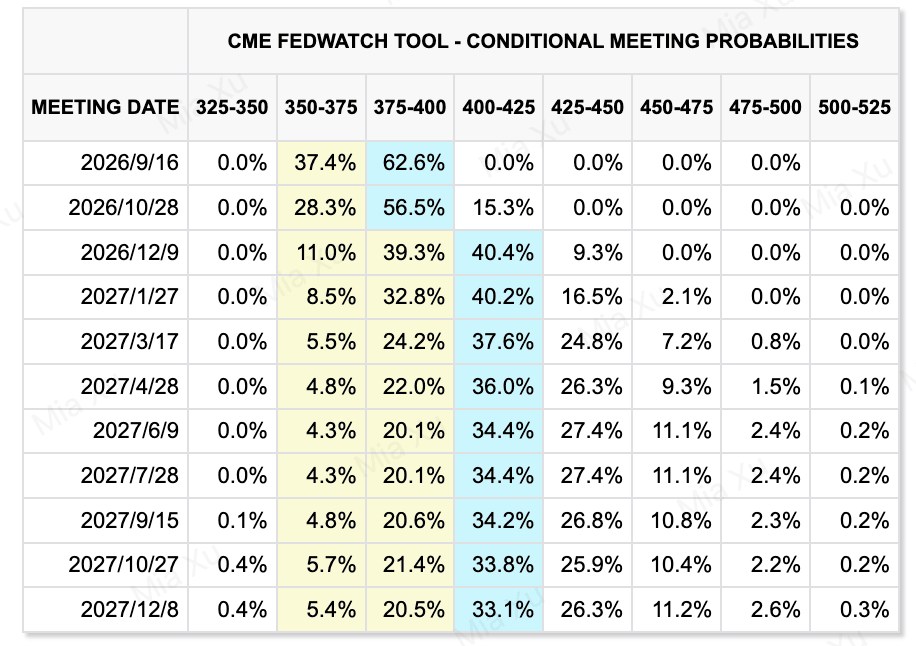
CME FedWatch показав, що ринкова імовірність підвищення ставки на 25 базисних пунктів у вересні до виступу становила близько 36%, після чого тимчасово зросла майже до 60% і залишалася вище 50% до кінця тижня. Дохідність казначейських облігацій США з терміном до 2 років і долар одночасно посилилися, що свідчить про те, що ринки змінили попереднє припущення про те, що ФРС найімовірніше залишить ставку на місці у вересні, на більш обережний погляд на ставки.
Зміна цін на ринку за останні два тижні
(Попередній тиждень показано першим; поточний тиждень показано другим)
Джерело даних: CME FedWatchTool
Проте дані щодо зайнятості створюють протидіючий обмежуючий фактор. Останнє щорічне коригування базових даних зменшило кількість робочих місць у США за межами сільського господарства до березня 2026 року приблизно на 79 000. Розмір цієї окремої корекції не є особливо незвичайним, але більш важливим сигналом є те, що дані щодо зайнятості протягом останніх місяців неодноразово переглядалися в бік зниження, а також у липні показники зайнятості стали негативними. Це свідчить про те, що ринок праці США охолоджується, змушуючи ФРС враховувати вплив подальшого підвищення ставок на економічний рост і зайнятість, навіть коли інфляція залишається проблемою.
Як наслідок, підвищення ставки у вересні все ще далеко від впевненості. Інфляція та фінансові умови підтримують рішення ФРС зберегти можливість подальшого підсилення, але постійна слабкість ринку праці може зменшити необхідність у негайних діях. Звіт про неробочу заробітну плату за серпень та публікація CPI перед зустріччю у вересні будуть ключовими для наступного раунду переоцінки ринку.
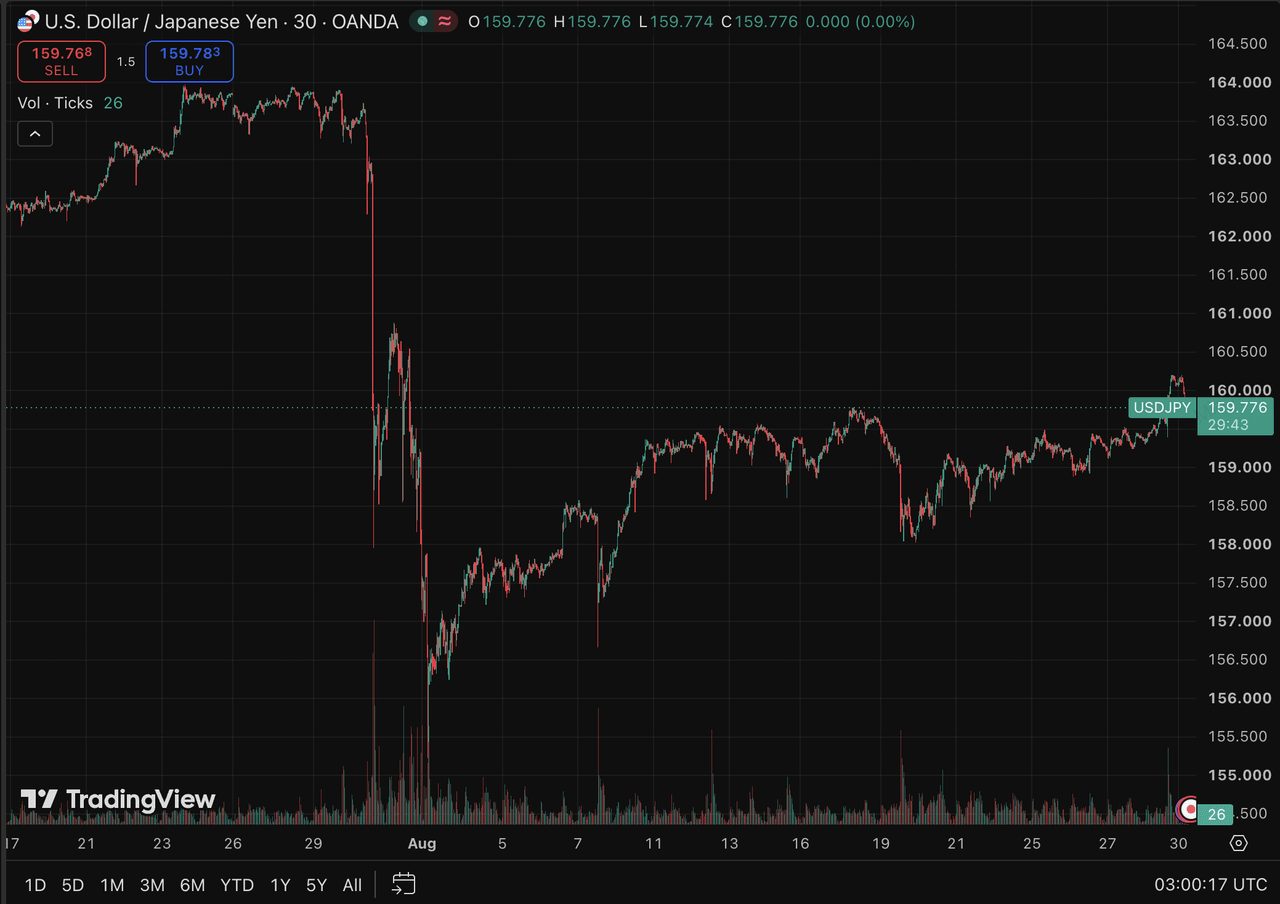
На ринках іноземної валюти Японія витратила приблизно 15,4 трильйона ієн на підтримку ієни з кінця липня до кінця серпня. Однак після промови Варша, яка знову підняла долар і дохідність казначейських облігацій США, USD/JPY повернувся до рівня 160 і пробив його вище.
Це підкреслює обмеження залежності лише від прямих інтервенцій у валюту. Доки різниця у процентних ставках між США та Японією залишається великою, інтервенції можуть лише тимчасово сповільнити девальвацію ієн. Якщо Японія все більше буде покладатися на підвищення ставок для зменшення розриву у дохідності, плечові карр-трейди, побудовані на дешевому фінансуванні ієнами, можуть зазнати додаткового зменшення плеча, що створить потенційний тиск на ліквідність для технологічних акцій, криптоактивів та інших ринків з високою волатильністю.
Джерело даних: TradingView
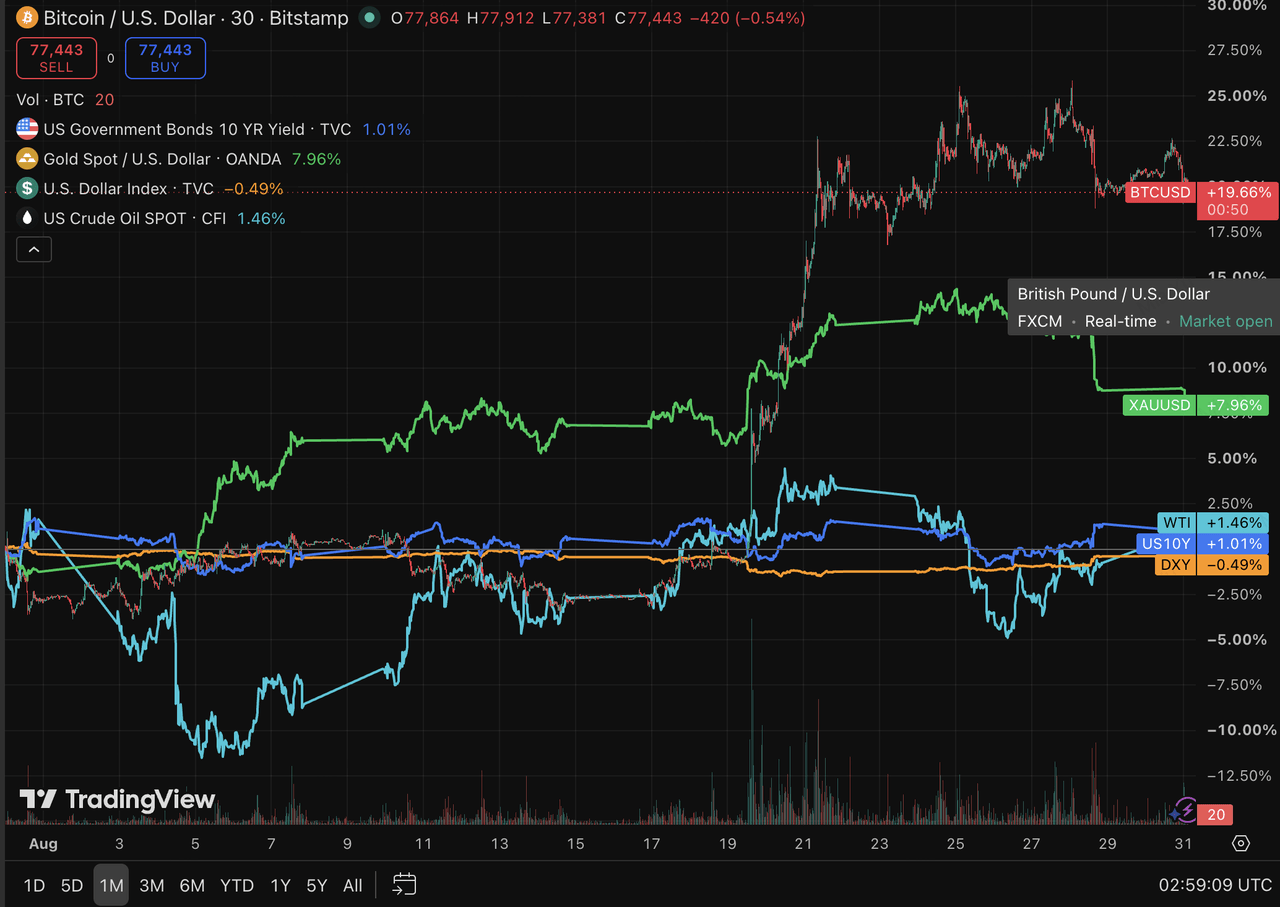
Золото спочатку зросло на тиждень через занепокоєння щодо фіскального ризику та очікування знецінення долара США, але різко впало після зауважень Варша, які відновили очікування щодо вищих ставок, що призвело до зниження цін за тиждень. Середньо- та довгостроковий фіскальний гедж-аргумент щодо золота залишається дійсним, але короткострокові ціни все ще дуже чутливі до долара та реальних дохідностей. Коли ринки повернуться до нарративу «вищі довше», золото залишається вразливим до значних корекцій.
Ціни на нафту, тим часом, знизилися, оскільки умови перевезень через Ормузьку протоку трохи покращилися. WTI і Brent впали приблизно на 4,2% і 5,4% за тиждень відповідно. Однак 30 серпня війська США здійснили перший новий удар по Ірану більше ніж за місяць, що відновило напруженість і знову підняло ціну Brent вище $90 за барель. Тому ціни на нафту залишаються в основному залежними від умов перевезень через Ормузьку протоку та розвитку військової діяльності США та Ірану. Попереднє зниження цін відображало тимчасове зменшення премії геополітичного ризику, а не повне вирішення ризиків щодо поставок.
Джерело даних: TradingView
Американські акції минулого тижня залишалися загалом стійкими: S&P 500, Nasdaq і Dow показали невеликий ріст. Результати Nvidia продовжували підтверджувати попит на інфраструктуру ШІ та зменшували занепокоєння щодо того, що цикл капітальних витрат може досягти піку. Однак технологічні акції знову під тиском після промови Warsh, що підкреслює, що хоча фундаментальні показники ШІ залишаються міцними, оцінки все ще обмежені відсотковими ставками та вартістю капіталу. Торгівля ШІ тому переходить від простого відстеження масштабу капітальних витрат до оцінки того, чи можуть зростання доходів, маржа та грошові потоки в кінцевому підсумку обґрунтувати тривалі інвестиції.
Криптоактиви та ЕТФ: Повернення BTC вище $80 000 через зростання надходжень в ЕТФ, але чутливість до макрофакторів залишається високою
Криптовалютний ринок різко відновився минулого тижня. BTC тимчасово піднявся вище $80 000 протягом тижня, повернувшись до цього рівня вперше з середини травня, тоді як ETH зростав до $2 500 і перевершив BTC. Слабший долар, відновлені угоди щодо фіскального та монетарного зневартіснення та повернення інституційних надходжень сприяли відновленню. Однак після промови Варша, яка знову підвищила очікування ставок, BTC швидко впав назад до $78 000. Це показує, що навіть при явному покращенні умов фінансування, властивих криптовалютам, ринок залишається дуже вразливим до загальних макрообмежень, накладених доларом та реальними процентними ставками.
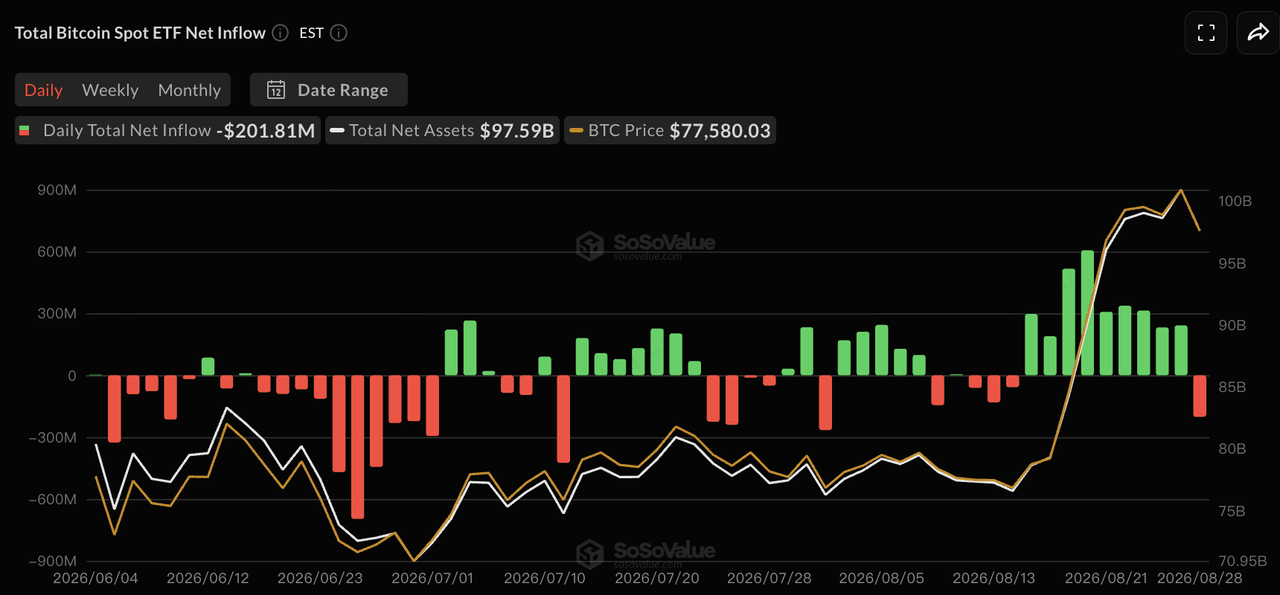
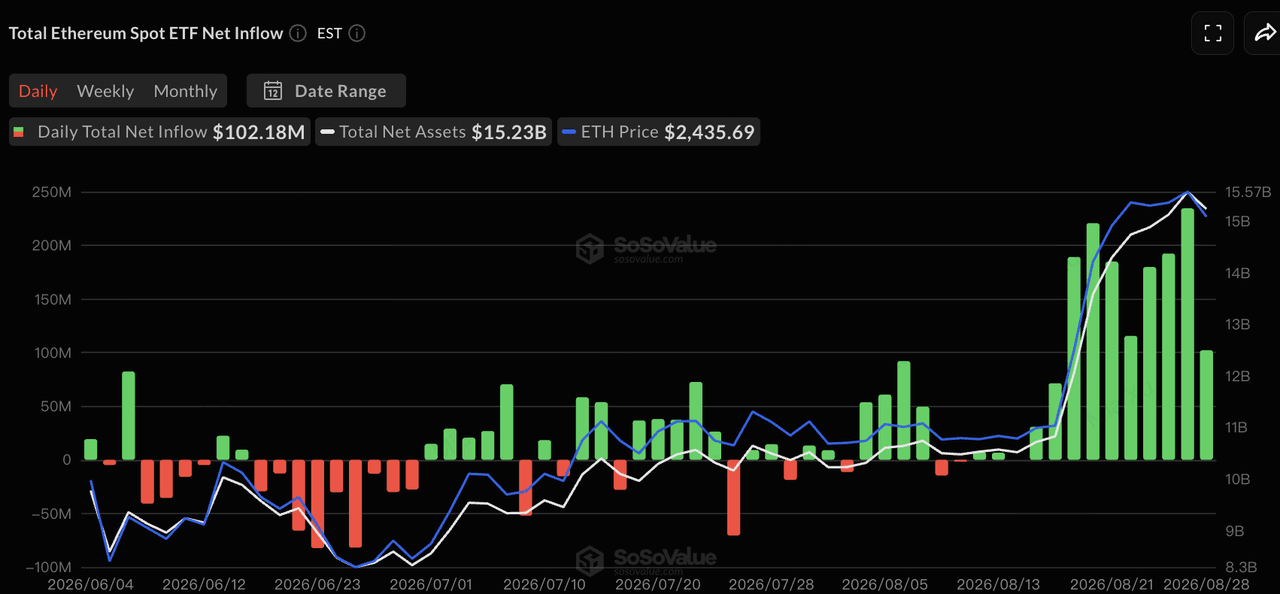
Джерело даних: SoSoValue
За даними SoSoValue, США спот BTC ETF за період з 24 по 28 серпня зареєстрували приблизно 924,5 мільйона доларів США чистого притоку. У перші чотири торгувальні сесії спостерігався позитивний потік, але в день промови Варша потік змінився на чистий витік приблизно на 201,8 мільйона доларів США. BlackRock’s IBIT зареєстрував приблизно 938 мільйонів доларів США чистого притоку за тиждень і був основним джерелом додаткового попиту.
Спот-ETF на ETH за той самий період зареєстрували приблизно 824,4 мільйона доларів США чистого притоку, що стало найсильнішим тижневим результатом 2026 року. BlackRock’s ETHA внесла приблизно 567 мільйонів доларів США. Навіть у п’ятницю, коли ринки підвищили очікування щодо ще одного підвищення ставки, ETF на ETH продовжували фіксувати чистий притік.
У порівнянні з попередніми тижнями активність ETF змістилася від випадкового купівлі на спадах до більш помітного інституційного накопичення, особливо сильні потоки ETH у порівнянні з розміром його ринку. Однак негативна динаміка BTC ETF у п’ятницю та швидке падіння BTC нижче $80 000 також свідчать, що інституційні надходження в першу чергу покращують підтримку знизу, а не повністю компенсують новий тиск від зростання процентних ставок.
Обсяг стейблкоїнів: Ринкова капіталізація знову зростає завдяки покращенню ліквідності долара в ланцюгу
Джерело даних: DeFiLlama
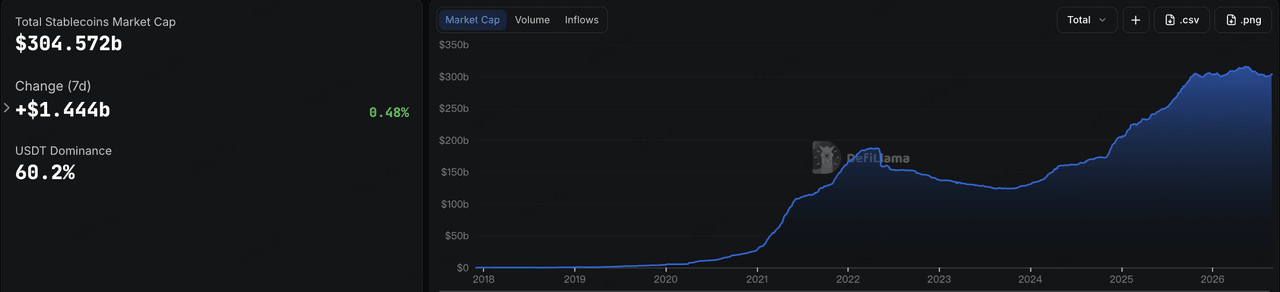
Дані DeFiLlama показали, що загальна ринкова капіталізація стейблкоїнів досягла приблизно $304,6 млрд, збільшившись на 0,48% за попередні сім днів і на 1,51% за попередні 30 днів. Доля USDT на ринку становила приблизно 60,2%. Після кількох тижнів скорочення або стагнації загальна кількість стейблкоїнів знову почала помірно зростати. Разом із зростанням інвестицій у ETF це свідчить про те, що ліквідність у доларах США на криптовалютному ринку починає покращуватися.
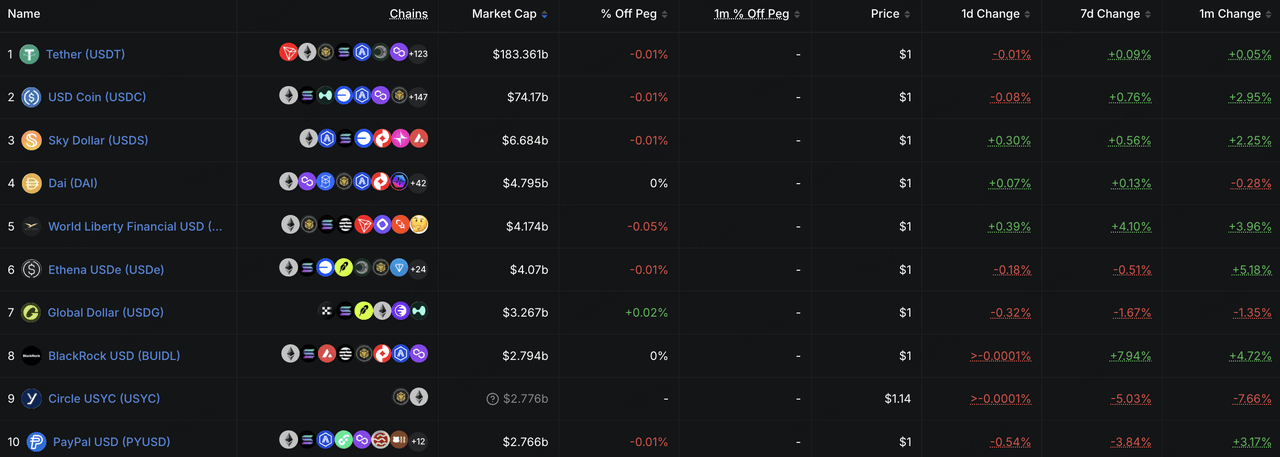
Серед десяти найбільших стейблкоїнів USDT залишився майже без змін, тоді як USDC збільшився приблизно на 0,76% за тиждень. USD1 зростав приблизно на 4,1%, а BUIDL — на 7,9%, що свідчить про те, що додаткова ліквідність залишається зосередженою в продуктах, підтримуваних каналами розповсюдження або реальними доходами. Навпаки, USYC і PYUSD знизилися приблизно на 5,0% і 3,8% відповідно, що показує, що значні перерозподіли все ще відбуваються на ринку стейблкоїнів.
Загалом, сигнал стейблкоїну покращився на минулому тижні: як сукупна пропозиція, так і USDC повернулися до позитивного зростання, що свідчить про те, що поступовий попит на долари в ланцюжку починає відновлюватися. Чи розвинеться це у тривалий тренд, все ще потребує додаткового підтвердження.
Ключові події, за якими слід стежити цього тижня
Ринки зосередяться переважно на даних щодо зайнятості в США та очікуваннях підвищення ставки у вересні, прибутках компаній з AI-напівпровідників та політиці щодо пропозиції OPEC+. Звіт про нерільову зайнятість за серпень стане одним із найважливіших випусків даних щодо ринку праці перед засіданням FOMC у вересні й безпосередньо вплине на очікування підвищення ставки, які посилилися після промови Варша.
1 вересня: США публікують дані про вакансії JOLTS, що дають уявлення про те, чи продовжується зниження попиту на працю.
2 вересня: США публікують дані ADP про зайнятість у приватному секторі, що дає ранній сигнал перед звітом про заробітну плату поза сільськогосподарським сектором.
3 вересня: Федеральна резервна система публікує «Біжову книгу». Broadcom оголошує фінансові результати, при цьому інвестори зосереджуються на спеціалізованих чіпах для ШІ та бізнесі з мережування як на ще одному тесті ефективності інвестицій у ШІ.
4 вересня: США публікують дані про нерільову зайнятість за серпень, рівень безробіття та середню годинну заробітну плату. Якщо зайнятість знову буде значно слабшою, ніж очікувалося, ймовірність підвищення ставки у вересні може швидко знизитися. Якщо зайнятість і ріст заробітної плати залишаться стійкими, очікування щодо вузького грошового політики можуть ще більше посилитися.
6 вересня: ОПЕК+ проводить щомісячну зустріч. Зі зростанням напруженості між США та Іраном, темпи збільшення видобутку впливатимуть як на премію за ризик на ринку нафти, так і на подальші очікування інфляції.
Загалом, ключовим макроекономічним питанням цього тижня залишається те, чи є ринок праці достатньо міцним, щоб підтримати ще одне підвищення ставки. Слабші показники зайнятості, ймовірно, зменшать тиск на долар і відсоткові ставки, що надасть підтримки технологічним акціям і криптоактивам. Навпаки, стійкість зайнятості разом із новим зростанням цін на нафту може підтвердити середовище з вищими ставками.
Фінансування з приватного ринку: Крупні стратегічні угоди піднімають загальні обсяги, оскільки капітал все більше концентрується в інфраструктурі крос-активів та інституційного рівня
Джерело даних: CryptoRank
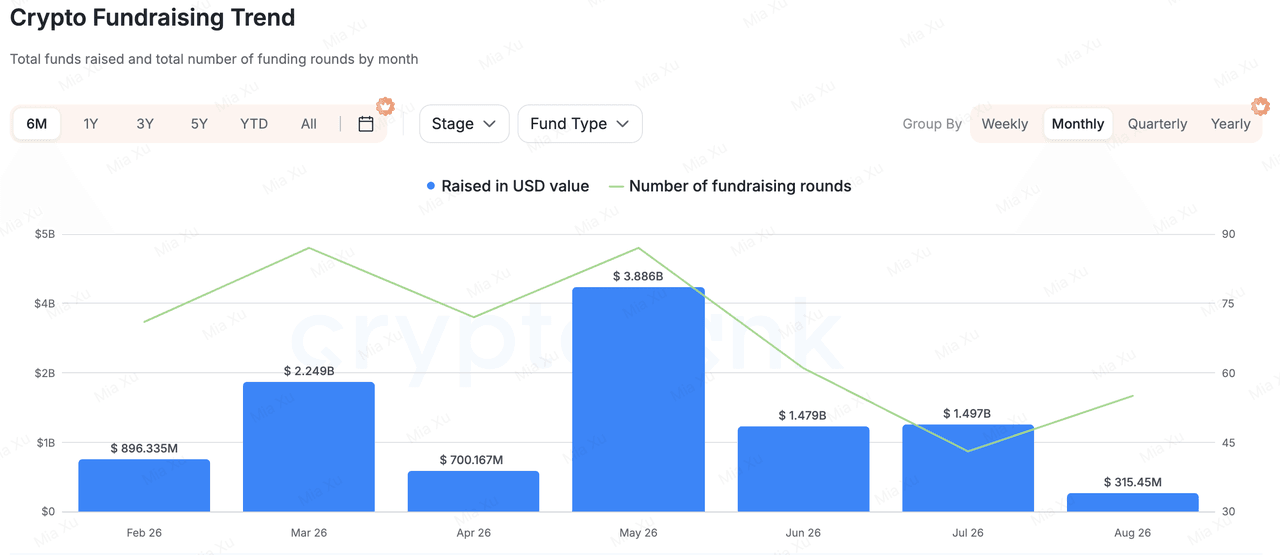
На основі широких даних про фінансування, фінансування на приватних ринках зросло помітно на минулому тижні, але цей зростання був обумовлений переважно невеликою кількістю великих стратегічних та ростових еквіті-угод. Це не слід трактувати як доказ загального відновлення схильності до ризику в ранніх етапах крипто-венчурного інвестування.
Серед великих транзакцій SBI Holdings здійснила стратегічне інвестування у індонезійську інвестиційну платформу Ajaib Group на суму 270 мільйонів доларів США, придбавши приблизно 20% стейк. Ajaib охоплює акції, облігації, фонди, криптовалюти, стейблкоїни, платежі та інституційне розрахунки зі стейблкоїнами, що робить її ближчою до багатоактивної фінансової платформи, що інтегрує TradFi та цифрові активи, ніж до чисто криптовалютного бізнесу. Ця угоду далі підтверджує постійну перевагу інвесторів щодо зрілих платформ із встановленими користувачами, ліцензіями та каналами розповсюдження.
Постачальник інфраструктури для клирингу та зберігання RQD Clearing зібрав 74 мільйони доларів США під керівництвом Bain Capital Tech Opportunities. Кошти будуть використані для розширення продуктів клирингу, зберігання, цифрових активів та токенізації. З розвитком токенізованих цінних паперів і ринків 24/7 клиринг, зберігання та доступ інституційних інвесторів стають все більш важливими сегментами інфраструктури для розподілу капіталу.
Серед крипто-нітивних проектів Entropy.io зібрала 14 мільйонів доларів у раунді, який очолив Ribbit Capital. Проект розробляє перпетуальні ринки для нестандартних активів, таких як акції до IPO та акційні індекси, використовуючи Hyperliquid HIP-3, з метою створення безперервного ціноутворення в блокчейні для активів, які важко торгувати безпосередньо на традиційних ринках.
Загалом, фінансова діяльність минулого тижня продовжувала відображати три основні напрямки інвесторських переваг: зрілі багатоактивні платформи фінансового розподілу, інституційну клірингову та токенізаційну інфраструктуру та інструменти на ланцюзі, які конвертують нестандартні активи, такі як акції до IPO та експозиції RWA, у торгівельні ринки. Навпаки, універсальні протоколи без значущих користувачів, доходів або можливостей розподілу продовжують стикатися з більш обережним середовищем фінансування.
Про KuCoin Ventures
KuCoin Ventures — це провідний інвестиційний напрямок біржі KuCoin, яка є провідною глобальною криптовалютною платформою, побудованою на довірі, і обслуговує понад 40 мільйонів користувачів у 200+ країнах і регіонах. Напрямок KuCoin Ventures спрямований на інвестування у найбільш революційні криптовалютні та блокчейн-проекти ери Web 3.0, підтримуючи розробників криптовалют та Web 3.0 як фінансово, так і стратегічно завдяки глибоким знанням та глобальним ресурсам. Як інвестор, орієнтований на спільноту та дослідження, KuCoin Ventures тісно співпрацює з проектами портфелю на всьому життєвому циклі, зосереджуючись на інфраструктурі Web3.0, ШІ, користувацьких додатках, DeFi та PayFi.
Відмова від відповідальності Ця загальна інформація про ринок, можливо, з третіх сторін, комерційних або спонсорованих джерел, не є юридичною, комплійнс, фінансовою чи інвестиційною порадою, пропозицією, запрошенням або гарантією. Ми не даємо жодних явних або підрозуміваних заяв або гарантій щодо її точності, повноти чи надійності та не несемо відповідальності за будь-які виниклі втрати. Інвестиції/торгівля супроводжуються ризиком; минулі результати не гарантує майбутніх. Користувачі повинні проводити дослідження, обережно оцінювати та брати повну відповідальність. У разі потреби проконсультуйтесь із професійними юридичними, податковими або фінансовими консультантами.
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.