

Чи варто купувати IPO Anthropic 2026 року? Оцінка в $1,4 трильйона, прогноз виручки $685 мільярдів і ризики інфраструктури ШІ
Вступ
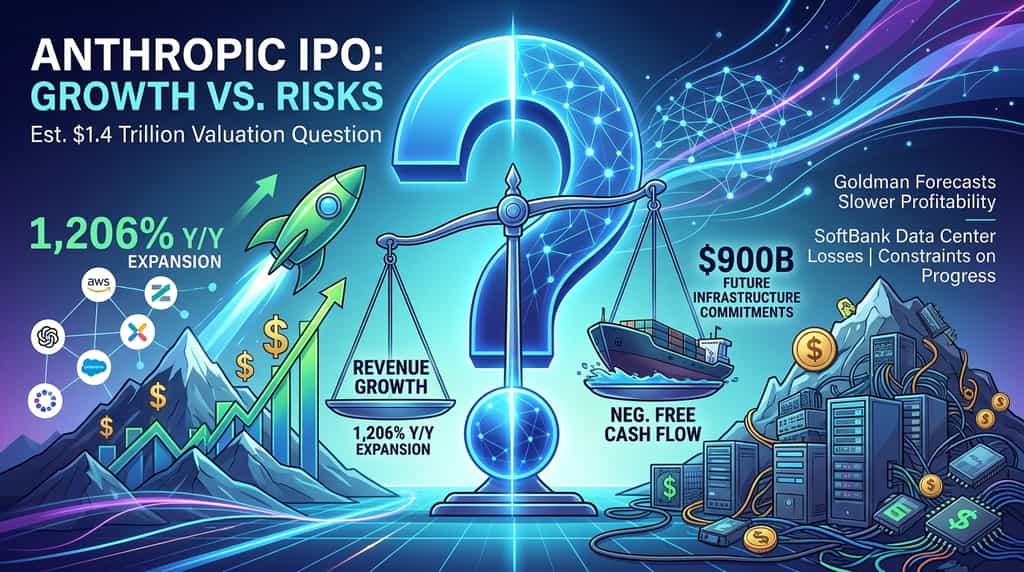
Заплановане IPO Anthropic у 2026 році ставить інвесторів перед складним питанням оцінки: чи оправдовує її надзвичайний ріст доходів потенційну оцінку приблизно в $1,4 трильйона, чи вже враховано у пропозиції надто багато майбутнього успіху? Компанія повідомила про швидке комерційне розширення, сильний попит з боку підприємств та річний темп доходів приблизно в $81 мільярда. Однак її заявка на IPO також виявляє майже $901 мільярда майбутніх зобов’язань щодо інфраструктури та закупівель, тоді як аналітики Goldman Sachs, як повідомляється, очікують значних витрат готівки до того, як бізнес досягне позитивного вільного готівкового потоку у 2030 році.
Основна проблема полягає не в тому, чи має ШІ комерційний потенціал, а в тому, чи зможе Anthropic швидко перетворити цей потенціал на стійкий прибуток і готівковий потік, щоб підтримати оцінку на IPO. Фінансова звітність компанії, недавні збитки SoftBank у сфері центрів обробки даних та останні дослідження з ШІ в Стенфорді надають важливий контекст для оцінки цього питання.
Швидка відповідь: Чи варто купувати IPO Anthropic?
Недостатньо доказів, щоб зробити висновок, що вихід Anthropic на біржу автоматично привабливий при запропонованій оцінці. Його зростання є значним, але пропозиція залежить від амбітних очікувань доходів та значних довгострокових інвестицій у інфраструктуру.
-
Ціна IPO: Заява Anthropic до SEC від 10 листопада вказує на попередній діапазон цін $70–$78 за акцію.
-
Зростання доходів: Доходи досягли $33,2 млрд за перші дев’ять місяців 2026 року, що становить зростання на 1 206% порівняно з попереднім роком.
-
Обов’язки щодо інфраструктури: компанія розкрила загальні зобов’язання щодо покупок та оренди на суму приблизно 900,9 мільярда доларів США, які в основному стосуються обчислювальних ресурсів та інфраструктури.
-
Очікування прибутковості: згідно зі звітом Goldman Sachs, прогнозується дохід у розмірі 685 мільярдів доларів США на рік до 2030 року, але також значні операційні збитки та негативний вільний грошовий потік до цього часу.
-
Невизначеність у галузі: звіт Stanford 2026 AI100 виявляє зростаючі обмеження щодо доступності даних і витрат на обчислення, що свідчить про те, що майбутній прогрес у галузі ШІ може все більше залежати від ефективності, а не просто від розширення інфраструктури.
Для потенційних інвесторів ключовим питанням є чи зможе Anthropic забезпечити зростання, передбачене її оцінкою, одночасно контролюючи витрати на обчислювальні потужності.
Яка запропонована оцінка IPO Anthropic?
Діапазон ціни запланованого IPO Anthropic становить $70–$78 за акцію, при цьому компанія подала заявку на лістинг своїх звичайних акцій класу A на Nasdaq Global Select Market за тікером ANT. Згідно зі зміненою реєстраційною декларацією від 10 листопада 2026 року, поданою до Комісії з цінних паперів і бірж США (SEC), Anthropic планує запропонувати 825 мільйонів акцій класу A, включаючи акції, що продаються існуючими акціонерами. Попередній проспект визначає $74 як середину запланованого діапазону цін.
Оцінки, що циркулюють на ринку, вимагають уважної інтерпретації. Звіти описують повну розведenu оцінку приблизно в $1,4 трильйона на верхньому краю діапазону цін IPO, тоді як більш вузькі розрахунки, що виключають певні акції та опціони, дають цифри, ближчі до $1 трильйона. Це різні підходи до оцінки, а не обов’язково суперечливі оцінки.
Ця різниця також має значення при порівнянні запропонованого пропозиції з попередніми оцінками на приватному ринку або звітами, що вказують на потенційну оцінку в $2 трильйони. Приватні фінансові угоди можуть передбачати різні класи акцій, права інвесторів, припущення щодо розведення та дати угод. Тому порівняння цих показників з оцінкою на IPO не обов’язково є порівнянням «за аналогією».
Подання на IPO також вказує на одночасне приватне розміщення на $26 млрд із сімома корпоративними інвесторами, включаючи Google, NVIDIA, AMD, Broadcom, Micron, Microsoft і TSMC Partners. Акції будуть куплені за ціною IPO за умов, описаних у поданні.
Ця інституційна участь свідчить про стратегічний інтерес до Anthropic, але сама по собі не підтверджує, що ціна публічного пропозиції відображає справедливу вартість. Щодо умов базової пропозиції див. Заява про реєстрацію Anthropic у SEC від 10 листопада 2026 року.
Чому зобов’язання Anthropic щодо інфраструктури можуть стати великою загрозою?
Зобов’язання Anthropic щодо інфраструктури є одними з найважливіших показників у її розкритті інформації щодо IPO. На дату та після 30 вересня 2026 року компанія повідомила про загальні зобов’язання щодо покупки та оренди на суму приблизно 900,9 мільярда доларів США, суттєво всі вони пов’язані з обчислювальними ресурсами та інфраструктурою.
Подання містить кілька важливих деталей:
| Категорія зобов’язань | Розкрита сума |
| Загальний обсяг зобов’язань щодо витрат | 900,9 мільярда $ |
| Очікується до 31 грудня 2030 року | $451,6 млрд |
| Очікується протягом наступних 12 місяців | 70,7 мільярда доларів США |
| Залишкові зобов’язання | Більшість очікується між 2031 і 2045 роками |
Ці цифри відображають договірні зобов’язання та очікувані платежі, а не негайну готівкову сплату всієї суми. Деякі угоди також містять умови, положення про розірвання або інші договірні деталі.
Тим не менш, масштаб є значним. Anthropic повинна забезпечити достатню обчислювальну потужність для навчання та функціонування передових моделей, обслуговування корпоративних клієнтів та підтримки зростаючого використання. Це вимагає довгострокового планування, що включає центри обробки даних, чіпи, електроенергію, мережеві та хостингові сервіси.
Фінансовий ризик виникає, коли прогнози попиту та плани інфраструктури розходяться.
Якщо попит клієнтів продовжуватиме зростати, забезпечення потужностей заздалегідь може допомогти Anthropic зберігати доступність сервісу та підтримувати майбутній дохід. Однак, якщо попит зростатиме повільніше, ніж очікувалося, ефективність моделей покращуватиметься швидше, ніж передбачалося, або обчислювальні потужності стануть менш цінними, деякі зобов’язання можуть стати економічно важкими.
Компанія може все ще бути зобов’язана сплачувати за ресурси за певними угодами незалежно від фактичного використання. Це створює потенційну невідповідність між укладеними витратами та доходами, отриманими від потужності.
Anthropic оголосила про наявність ліквідності у розмірі 146,6 мільярда доларів США станом на 30 вересня 2026 року, до врахування очікуваних доходів від IPO та одночасного приватного розміщення. Це забезпечує значний фінансовий буфер, але його слід оцінювати в контексті масштабу та термінів майбутніх зобов’язань.
Ключовим питанням є не просто чи зможе Anthropic зібрати достатньо капіталу, а чи зможе інфраструктура, на яку вона зобов’язалася, генерувати достатній економічний прибуток протягом свого терміну служби.
Що розкриває квартальний збиток у $7 млрд SoftBank щодо ризиків інфраструктури ШІ?
SoftBank Group повідомила про чистий збиток приблизно в 1,1 трильйона ієн, що дорівнює приблизно 7 мільярдам доларів США, за квартал липень-вересень 2026 року. Основним компонентом була витрата приблизно 3,7 мільярда доларів США, пов’язана з закупівлею обладнання для проектів американських AI-центри обробки даних.
Збитки виникли через зміни у планах закупівель у дочірній компанії, відповідальній за обладнання. Деякі попередні платежі не вдалося повернути після зміни вимог до проекту. Цей випадок ілюструє більш загальний ризик у циклі інвестування в інфраструктуру ШІ: компанії можуть вкласти значні капітали до того, як будуть повністю визначені технічні специфікації проекту, попит клієнтів та майбутні вимоги до потужності.
Протягом останніх кількох років індустрія ШІ стикалася зі страхами щодо нестачі передових чіпів, електроенергії та потужності центрів обробки даних. Компанії відповіли на це, забезпечивши обладнання та виробничу потужність значно раніше, ніж очікувалася попит.
Такий підхід може бути раціональним, коли попит зростає швидше, ніж пропозиція. Однак він також створює фінансову експозицію, коли плани змінюються. Досвід SoftBank підкреслює три ризики:
-
Невідшкодовані попередні платежі: Деякі платежі, зроблені для забезпечення майбутньої потужності, можуть не бути повернені, якщо плани закупівель зміняться.
-
Витрати на коригування контракту: Зміни у специфікаціях обладнання або умовах доставки можуть призвести до додаткових розрахункових витрат.
-
Тиск фінансування: Великі інфраструктурні зобов’язання можуть збільшити потребу у позиках і витрати на фінансування, особливо коли проекти довше часу генерують дохід.
Це не означає, що Anthropic обов’язково зазнає таких самих втрат. Умови закупівлі обладнання SoftBank та договірні зобов’язання Anthropic відрізняються. Порівняння замість цього демонструє, чому витрати на інфраструктуру слід оцінювати з точки зору використання, гнучкості, витрат на фінансування та очікуваних доходів.
Для інвесторів, які оцінюють Anthropic, важливим питанням є те, чи підтримають її великі зобов’язання щодо потужності прибутковий ріст клієнтів чи створять фінансовий тиск, якщо припущення щодо попиту зміняться. Офіційні матеріали з результатів Q2 FY2026 SoftBank надають основний фінансовий контекст компанії.
Що може означати IPO Anthropic для NVIDIA та інших акцій інфраструктури ШІ?
IPO Anthropic має значення не лише через свою власну оцінку, оскільки його інфраструктурні вимоги пов’язують його з ширшим мережевим екосистемою виробників напівпровідників, хмарних провайдерів, операторів центрів обробки даних та технологічних компаній.
Якщо дохід Anthropic продовжуватиме зростати, а його зобов’язання щодо інфраструктури перетворяться на продуктивну потужність, попит на передове обчислювальне обладнання може залишатися значним. Однак зв’язок між прийняттям ШІ та фінансовими результатами постачальників обладнання не є автоматичним.
Варто звернути увагу на три можливі розробки:
-
Подальше розширення інфраструктури: якщо використання ШІ швидко зростатиме, а поточна потужність стане недостатньою, попит на GPU, пам’ять, мережеве обладнання та будівництво центрів обробки даних може залишатися високим.
-
Покращена обчислювальна ефективність: якщо моделі забезпечують кращу продуктивність за меншої кількості ресурсів, сума обладнання, необхідного для кожного одиниці виходу штучного інтелекту, може зменшитися.
-
Повільна монетизація інфраструктури: якщо підприємства довше часу витрачають на конвертацію експериментів з ШІ у вимірювані бізнес-доходи, постачальники інфраструктури можуть зіткнутися з тиском щодо використання та термінів окупності інвестицій.
Третій сценарій особливо важливий. Компанії, що розробляють ШІ, можуть демонструвати вражаючий ріст доходів, тоді як їхні постачальники інфраструктури все ще стикаються з невизначеністю повернення капіталу. Тому ринок повинен розрізняти попит на послуги ШІ, попит на обчислювальну потужність та прибутковість компаній, що забезпечують цю потужність.
Публічне пропонування Anthropic може стати важливим ориентиром для оцінки цих зв’язків, але публічне розміщення однієї компанії не може встановити довгострокову вартість усього сектору інфраструктури ШІ.
Висновок
IPO Anthropic у 2026 році поєднує винятковий комерційний ріст із значними фінансовими та інфраструктурними зобов’язаннями. Її повідомлена траєкторія доходів та впровадження підприємствами свідчать про те, що генеративний ІІ став значним комерційним ринком. Однак потенційна оцінка приблизно в $1,4 трильйона також вимагає від інвесторів прийняття вимогливих припущень щодо майбутніх доходів, прибутковості та використання інфраструктури.
Звітний прогноз Goldman Sachs щодо річного доходу в $685 млрд до 2030 року пропонує амбітний сценарій зростання, але спрогнозовані витрати готівки до досягнення прибутковості демонструють, чому сам по собі дохід недостатній для обґрунтування оцінки. Останні втрати, пов’язані з обладнанням, SoftBank підкреслюють фінансові наслідки залучення капіталу до невизначеної потреби в інфраструктурі, тоді як дослідження Стенфорду вказує, що розвиток ШІ все більше залежатиме від ефективності, а не лише від масштабу обчислень.
Чи варто купувати IPO Anthropic, залежить від фінальної оцінки пропозиції, стійкості зростання клієнтів, здатності керувати витратами на інфраструктуру та швидкості, з якою дохід перетворюється на стійкий вільний готівковий потік. Це залишається важливими невизначеностями, а не вже вирішеними результатами.
ЧАСТІ ПИТАННЯ
-
Яка запропонована оцінка IPO Anthropic у 2026 році?
Діапазон ціни IPO Anthropic — $70–78 за акцію. Згідно зі звітами, його повна розведена оцінка становить приблизно $1,4 трильйона на верхньому краю діапазону, хоча більш вузькі розрахунки оцінки можуть давати нижчі цифри.
-
Який прогноз доходів Goldman Sachs для Anthropic у 2030 році?
Аналітики Goldman Sachs, за повідомленнями, прогнозують приблизно $685 мільярдів щорічного доходу до 2030 року. Це прогноз аналітиків, а не офіційна ціль компанії або гарантований результат.
-
Яку суму Anthropic зарезервувала на витрати на інфраструктуру ШІ?
Anthropic розкрила загальні зобов’язання щодо покупок та лізингових угод на суму приблизно 900,9 мільярда доларів США, суттєво всі вони пов’язані з обчислювальними ресурсами та інфраструктурою. Приблизно 451,6 мільярда доларів США очікується понести до кінця 2030 року.
Відмова від відповідаль
Ця загальна ринкова інформація, можливо, зі сторонніх, комерційних або спонсорованих джерел, надається виключно для довідкових та освітніх цілей і не є фінансовою або інвестиційною порадою, пропозицією, запрошенням або гарантією. Ми відмовляємося від відповідальності за її точність, повноту, надійність та будь-які виниклі втрати. Інвестування/торгівля супроводжуються ризиком; минулі результати не гарантують майбутніх. Користувачі повинні проводити дослідження, обережно оцінювати ризики та брати повну відповідальність. Для отримання додаткової інформації звертайтеся до Умов використання та Розкриття ризиків KuCoin.
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.