

Як макроекономіка та інституційні гравці переписують моделі доходів блокчейну
Вступ
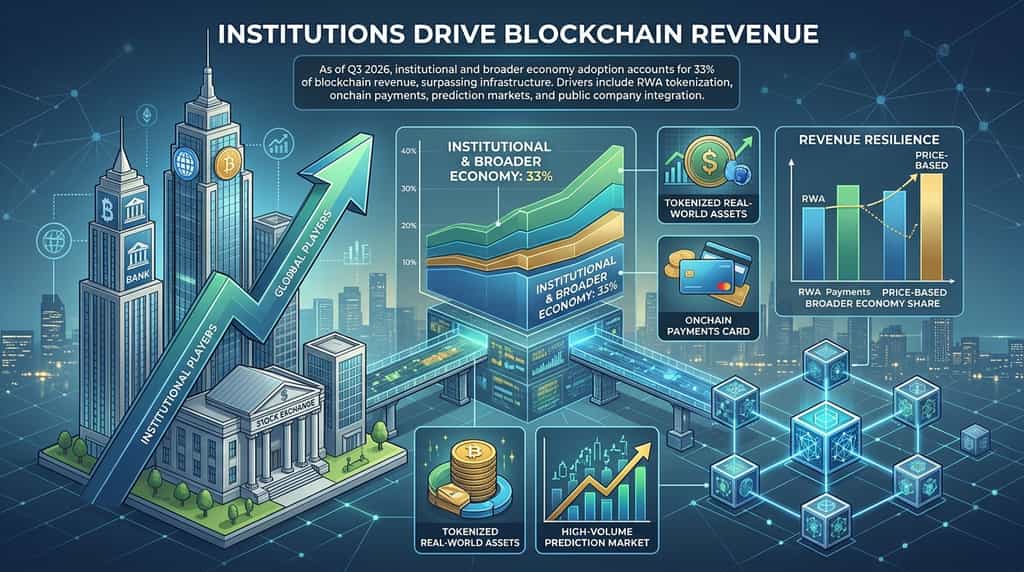
Технологія блокчейн довгий час сприймалася як децентралізована, спільното-орієнтована екосистема, яка функціонує поза межами традиційних фінансів. За даними другого щорічного звіту 1kx про дохід від блокчейну, опублікованого в жовтні 2026 року, діяльність інституцій та ширше впровадження в економіку зараз становлять 33% загального доходу від блокчейну, що фундаментально змінює спосіб, яким цінність рухається через мережі цифрових активів. Розуміння цих механізмів доходу є життєво важливим для орієнтування в сучасних криптовалютних ринках.
Скільки доходу генерують інституції та ширша економіка в блокчейні?
Прийняття інституціями та інтеграція в ширшу економіку зараз генерують третину загального доходу блокчейну, що доводить, що участь традиційних підприємств стала фундаментальним стовпом монетизації web3. За даними звіту про дохід блокчейну 1kx за жовтень 2026 року, дохід інституцій та ширшої економіки досяг 33% загального доходу блокчейну у третьому кварталі, а проекції на повний рік залишаються на рівні 30%.
Цей етап відображає структурний зсув від чисто роздрібної спекуляції до фінансової інфраструктури, спрямованої на корисність. Участь інституцій — включаючи операції з ETF, інтеграцію карткових мереж, комісії за ланцюг та спеціалізовані послуги для інституційних клієнтів — становили 12% загального доходу від блокчейну за перші три квартали 2026 року. Тим часом ширші застосування в економіці, такі як токенізація реальних активів (RWA), ончейн-платежі та прогнозні ринки, швидко розширилися, захопивши 22% доходів від блокчейну у Q3 2026 року і вперше офіційно перевищивши базову інфраструктуру блокчейну.
Що сприяє зростанню прийняття в межах ширшої економіки, а не інфраструктури?
Прийняття в ширшій економіці перевищило дохід від інфраструктури, оскільки фінансові продукти для споживачів, токенізовані активи та прогнозні ринки, засновані на подіях, зросли швидше, ніж фундаментальні мережеві шари. За даними звіту 1kx за жовтень 2026 року, дохід від прийняття в ширшій економіці збільшився на 58% у порівнянні з попереднім роком за першу половину 2026 року, що було обумовлено переважно високою частотою активності на прогнозних ринках та токенізованих реальних активах.
Ринки прогнозів стали потужним джерелом доходу, при цьому комісії зросли в 19 разів у порівнянні з попереднім роком і перевищили $1,5 млрд у 3-му кварталі 2026 року при обсязі розрахованих угод близько $55 млрд, що зосереджено переважно на платформах, таких як Polymarket і Kalshi. Одночасно витрати на цифрові активи на картках зросли втричі у порівнянні з попереднім роком до $3,4 млрд у 3-му кварталі 2026 року, що пов’язано майже виключно з мережею обробки Visa. Також спостерігалася експоненційна вимога до токенізованих акцій: обсяг Robinhood Chain перевищив $13 млрд у 3-му кварталі 2026 року — понад 70% якого відбулося, коли традиційні американські біржі акцій були закриті.
Як публічні компанії розширюють свою присутність у екосистемах блокчейн?
Публічно торгувані корпорації зараз отримують 16% загального доходу від блокчейну, подвоївши свою частку ринку з 7% у 2022 році, оскільки традиційні фінансові гіганти агресивно розвивають onchain можливості. За аналізом 1kx від жовтня 2026 року, шість найбільших публічних компаній становлять приблизно 60% загального доходу від блокчейну від публічних компаній.
Традиційні банківські та фінансові гіганти, які три роки тому отримували зничну дохідність з ончейну, зараз на шляху до отримання $1 мільярда від ініціатив у сфері цифрових активів. Замість розробки кожного протоколу з нуля, великі фінансові інститути здійснюють стратегічні придбання для забезпечення частки ринку. Недавні відомі приклади, зазначені в галузі, включають придбання BVNK компанією Mastercard, придбання OpenZeppelin компанією S&P Global, придбання bitbank компанією SBI та розширення Zodia Custody Standard Chartered.
| Категорія метрики | 2022 Benchmark | Дані звіту 2026 року | Ключовий драйвер зростання |
| Акції публічної компанії | 7% загального доходу | 16% загального доходу | Традиційні фінансові входи та стратегічні придбання фінтех-компаній |
| Дохідна частка інституційних клієнтів | 6% (базовий рівень 2021 року) | 12% (Q3 YTD) | ETF структури, мережеві комісії та інституційні послуги зберігання |
| Доля загальної економіки | N/A (Дрібний фрагмент) | 22% (пік Q3) | Токенізація RWA, ринки прогнозів подій та витрати за карткою |
Чому інституційні та загальні доходи економіки залишаються стійкими на тлі зниження ринку?
Доходи від інституційних та ширших економічних джерел демонструють стійкість, оскільки вони отримують вартість з обсягу транзакцій, обслуговування активів та токенізованої корисності, а не лише зі зростанням ціни токенів. Хоча доходи від блокчейну за 2026 рік очікуються на рівні близько 100 мільярдів доларів — що становить зниження на 28% порівняно з приблизно 140 мільярдами доларів у 2025 році, що відбулося разом із корекцією цін на цифрові активи — відносна ефективність доходів щодо загальної ринкової капіталізації залишилася повністю незмінною.
Навіть при невеликому зменшенні комісій за управління активами, зберігання та стейкінг, чутливих до ціни, інституційні власники отримали 1,7 мільярда доларів США (зростання на 10% рік до року). Диверсифікація джерел доходу забезпечує, що блокчейн-мережі все більше діють як традиційні корпоративні екосистеми, де стійка операційна корисність компенсує циклічну волатильність цін на токени.
Як порівнюються токени з дивідендами з традиційними криптовалютами?
Протоколи, які розподіляють дохід безпосередньо власникам токенів, продемонстрували кращу продуктивність порівняно з традиційними активами без дохідності під час ринкових консолідацій, ставлячи під сумнів довготривалі припущення щодо розподілу криптовалютного портфеля. За даними бектестування індексу дивідендних токенів 1kx, протоколи, які діляться вартістю з власниками токенів, принесли 82% прибутку до 30 вересня 2026 року, значно перевищивши 5%-ве зниження bitcoin за той самий період.
Ця розбіжність у продуктивності пояснюється рекордними 283 протоколами, які успішно розподілили грошові потоки, згенеровані протоколами, власникам токенів у 3-му кварталі 2026 року. Оскільки інституційні інвестори вимагають передбачуваного доходу та фундаментальної підтримки, а не чисто спекулятивного зростання, економіка токенів зміщується до стійких, підтриманих доходом моделей.
Висновок
Еволюція доходів від блокчейну — від замкненого роздрібного явища до різноманітного, інституційно підтримуваного фінансового рівня — позначає зрілий поворотний момент для галузі. З того часу, як публічні компанії здобувають 16% загального доходу, ринки прогнозів зростають понад мільярди в обсязі, а традиційні фінансові гіганти інтегрують інфраструктуру мережі, цифрові активи глибоко переплетені з ширшою макроекономікою. Хоча загальні доходи коливаються разом із цінами на активи, фундаментальний рост реальних сценаріїв використання гарантує, що технологія блокчейну більше не є ізольованим експериментом, а стала постійним стовпом сучасної глобальної фінансової системи.
ЧАСТІ ПИТАННЯ
Що становить інституційний дохід у екосистемах блокчейн?
До інституційного доходу входять доходи, отримані фінансовими установами у якості власників мережі — такі як комісії за управління ETF, комісії за розрахунки по картковим мережам та винагороди валідаторів, а також комісії, зібрані з інституційних клієнтів, які використовують послуги зберігання, брокерського обслуговування та структурованого стейкінгу.
Чому прийняття в ширшій економіці перевищило дохід від інфраструктури блокчейну в 2026 році?
Доходи від ширшої економіки перевищили інфраструктуру, оскільки застосунки, спрямовані на споживачів, такі як токенізація реальних активів, витрати за допомогою платіжних карток та ринки прогнозування подій, розширилися швидше, ніж потужність мережі базового рівня, захопивши 22% загального доходу від блокчейну у Q3 2026.
Як прогнозні ринки генерують дохід від блокчейну без прямого відстеження в блокчейні?
Ринки прогнозів генерують значні позачекові та комісії за роботу механізму зіставлення з високотомних контрактів на події — таких, як на Polymarket і Kalshi, які агрегують мільярди в щоквартальному обсязі виплат і кількісно оцінюються за допомогою спеціалізованих аналітичних провайдерів, таких як Allium.
Що таке індекс дивідендних токенів?
Індекс дивідендних токенів відстежує децентралізовані протоколи, які автоматично розподіляють частину своєї дохідної виручки або прибутку протоколу серед власників токенів, функціонуючи подібно до корпоративних дивідендів на акції, а не полагоджуючись виключно на зростанні капіталу.
Як традиційні фінансові інститути входять у простір доходів від блокчейну?
Традиційні банки та фінансові інкumbents захоплюють дохід від блокчейну як органічно, через внутрішні відділи цифрових активів, так і неорганічно шляхом великих корпоративних придбань, таких як придбання провідних провайдерів зберігання, фірм токенізації та розробників інфраструктури відповідності.
Відмова від відповідаль
Ця загальна інформація про ринок, можливо, зі сторонніх, комерційних або спонсорованих джерел, надається виключно для довідкових та освітніх цілей і не є фінансовою або інвестиційною порадою, пропозицією, запрошенням або гарантією. Ми відмовляємося від відповідальності за її точність, повноту, надійність та будь-які виниклі втрати. Інвестування/торгівля супроводжуються ризиком; минулі результати не гарантує майбутніх. Користувачі повинні проводити дослідження, обережно оцінювати ризики та брати повну відповідальність. Для отримання додаткової інформації звертайтеся до Умов використання та Сповіщення про ризики KuCoin.
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.