

Чому S&P 500 і Nasdaq впали 2 листопада 2026 року, незважаючи на падіння цін на нафту на 7,6%? Пояснення продажу через ШІ
Вступ
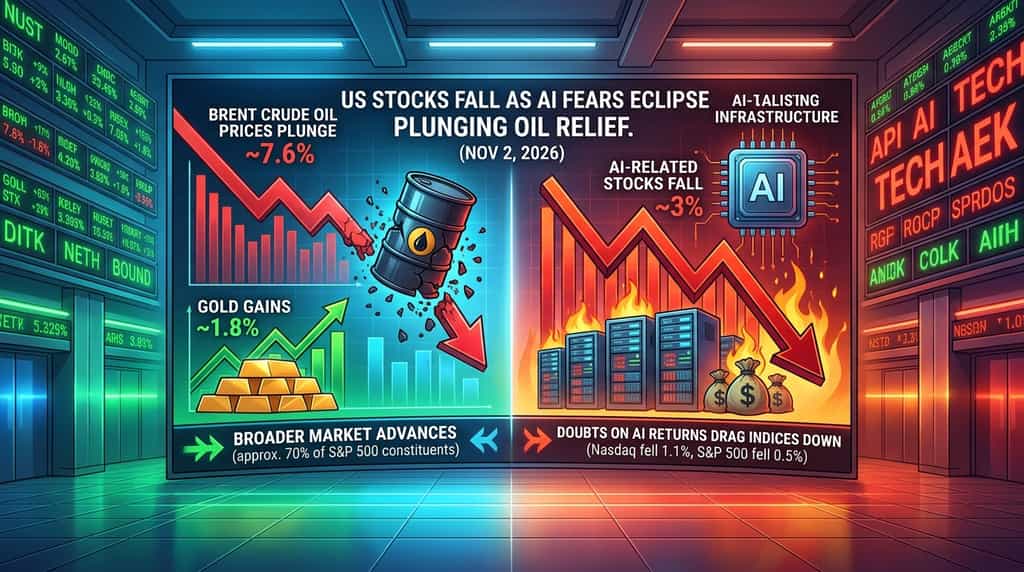
Чому американські акції впали 2 листопада 2026 року, навіть коли ціни на сирійську нафту Brent впали приблизно на 7,6%, а золото зросло на 1,8%? Відповідь полягає у двох протилежних силах, що формують фінансові ринки: полегшення геополітичних та інфляційних занепокоєнь та зростаючі сумніви щодо прибутковості масових інвестицій у штучний інтелект (AI). Nasdaq Composite впав на 1,1%, S&P 500 знизився на 0,5%, тоді як Dow Jones Industrial Average зрос на 0,4%.
Зовнішній суперечність відображає значну розбіжність під загальними показниками індексу. Нижчі ціни на нафту підтримали компанії, що залежать від витрат на паливо та транспортування, і приблизно 70% учасників S&P 500 зросли. Однак акції, пов’язані з ШІ, впали приблизно на 3%, що навантажило індекси з високою часткою технологічних компаній. Інвестори все більше розрізняють між бізнесами, що користуються нижчими операційними витратами, та технологічними компаніями, яким ще потрібно продемонструвати, що їхні величезні інвестиції в ШІ можуть генерувати достатній дохід і грошовий потік.
Чому американські акції впали 2 листопада, незважаючи на зниження цін на нафту?
Американські акції знизилися, оскільки тиск на продаж у великих технологічних та AI-пов’язаних компаніях переважив над зростанням у багатьох інших секторах. Падіння цін на нафту покращило перспективи для бізнесу, який залежить від енерговитрат, але не вирішило занепокоєння щодо капітальних витрат на AI, фінансових потреб та майбутньої прибутковості.
Більше зниження Nasdaq відображало його більшу експозицію до технологічних та ростових компаній. S&P 500 також під тиском, оскільки його зважування за ринковою капіталізацією надає найбільшим учасникам значний вплив на індекс. Коли кілька сильно зважених технологічних акцій падають разом, їх втрати можуть переважити зростання сотень менших учасників.
Зростання Dow ілюструє, чому сесію не слід трактувати як універсальний продаж на ринку акцій США. Його відмінний склад та методика зважування означали, що зростання інших великих компаній могло компенсувати слабкість деяких технологічних акцій. Ширший ринок демонстрував ознаки відновлення, навіть коли головні технологічні індекси залишалися під тиском.
Ця різниця важлива для інтерпретації ринкового настрою. Зниження індексу не означає обов’язково, що більшість компаній, що перелічені, втрачають вартість. 2 листопада внутрішній показник ринку був значно сильнішим, ніж це свідчили фінальні показники S&P 500 і Nasdaq.
Чому відтік через штучний інтелект переважив позитивний вплив зниження цін на нафту?
Розпродаж у секторі ШІ переважив загальне полегшення на ринку, оскільки інвестори сумнівалися, чи згенерують величезні інвестиції в інфраструктуру ШІ достатні фінансові доходи. Нижчі ціни на нафту можуть покращити макроекономічне середовище, але вони не відповідають на питання про прибутковість центрів обробки даних, обчислювальних потужностей, програмного забезпечення ШІ та фінансування, використаного для їх побудови.
Розбіжність ринку 2 листопада була особливо наочна. Приблизно 70% компаній S&P 500 зросли, тоді як акції, пов’язані з ШІ, як група, знизилися приблизно на 3%. Між тим, S&P 500 без компонентів, пов’язаних з ШІ, зростав приблизно на 1% за той самий період. Ці показники свідчать, що слабкість була зосереджена в конкретній групі впливових технологічних та ШІ-пов’язаних компаній, а не була характерною для всього ринку.
Ця відмінність також пояснює, чому Nasdaq впав сильніше, ніж Dow. Nasdaq має значну експозицію до технологічних компаній, оцінки яких чутливі до очікувань щодо майбутнього зростання прибутку. Коли інвестори переоцінюють дохідність інвестицій у ШІ, компанії, пов’язані з циклом інфраструктури ШІ, можуть зазнавати тиску продажу, навіть якщо інші сектори користуються покращенням економічних умов.
Три питання особливо важливі для поточних дискусій щодо оцінки ШІ:
-
Чи можуть компанії, що працюють з ШІ, отримувати достатньо доходів, щоб обґрунтувати свої капітальні витрати?
Інвестори все частіше запитують, чи можуть витрати на інфраструктуру ШІ перетворитися на стійкий дохід і операційний прибуток. Будівництво центрів обробки даних вимагає значних інвестицій у обчислювальне обладнання, мережеве обладнання, електроенергію, системи охолодження та фізичні приміщення. Ці витрати можуть бути здійснені задовго до того, як отримана інфраструктура згенерує достатньо доходу, щоб оправдати інвестиції.
Комерційна можливість є значною, але терміни отримання прибутку залишаються невизначеними. Технологічним компаніям потрібно продемонструвати, що клієнти готові платити за AI-послуги, що використання може розширюватися стійко, і що зростання доходів зможе поспівати за витратами на інфраструктуру. Високий попит на AI-обчислення не означає автоматично, що кожні інвестиції в інфраструктуру принесуть привабливий прибуток.
Дохід Alphabet за третій квартал 2026 року надає корисний приклад цієї напруги. Згідно з офіційним транскриптом звітної конференції Q3 2026, Alphabet повідомила про капітальні витрати за квартал у розмірі $51,4 млрд, більшість з яких була спрямована на технічну інфраструктуру, що підтримує ШІ. Компанія також повідомила про негативний вільний грошовий потік у розмірі $9,1 млрд за квартал, що в першу чергу відображає її програму капітальних витрат та інші фактори грошового потоку.
Alphabet підкреслила, що інвестиції в ІО підтримують попит у пошуку, Google Cloud та їхніх підписних продуктах. Тому ці показники не свідчать про непродуктивність інвестицій. Навпаки, вони ілюструють масштаб витрат і чому інвестори досліджують зв’язок між зростанням доходів від ІО, витратами на інфраструктуру та вільним готівковим потоком.
-
Чи стають компанії з інфраструктури ШІ більш залежними від зовнішнього фінансування?
Фінансування стало ще однією важливою частиною дискусії про інвестування в ІІ. Будівництво інфраструктури в безпрецедентних масштабах може вимагати від компаній використання готівкового потоку від операційної діяльності, боргів, випуску акцій, попередніх платежів клієнтів та інших фінансових угод. Інвестори повинні враховувати не лише потенційний дохід від нової інфраструктури, але й фінансові зобов’язання, що виникають для її створення.
Oracle надає свіжий приклад. На своєму Інвесторському дні 28 жовтня 2026 року компанія висвітлила свої очікування щодо значного довгострокового зростання, а також обговорила свої капітальні потреби. Згідно з офіційним оголошенням Oracle про Інвесторський день, Oracle очікує обмежити додаткове фінансування з ринків капіталу для інвестиційного циклу FY2027–FY2030 до $20 млрд, що складається з очікуваних $10 млрд акцій і $10 млрд валового боргу. Це додається до раніше завершеної емісії акцій на ринку на суму $20 млрд.
Ці розкриття підкреслюють, чому фінансування має значення для інвестиційної теорії штучного інтелекту. Борг створює зобов’язання щодо виплати відсотків та повернення, а випуск додаткових акцій може зменшити частку власності існуючих акціонерів. Навіть коли нове фінансування підтримує розширення бізнесу, інвестори можуть сумніватися, чи оправдають очікувані майбутні прибутки додаткові фінансові зобов’язання.
Відповідне питання не в тому, чи повинні компанії інвестувати в інфраструктуру ШІ. А в тому, чи можуть очікувані дохідності покрити витрати на фінансування, експлуатацію та в майбутньому оновлення цієї інфраструктури.
-
Скільки часу знадобиться, щоб інвестиції в ІІ виправдалися позитивним грошовим потоком?
Терміни генерації грошових потоків є ключовими для поточного переоцінювання оцінок штучного інтелекту. Інвестори можуть приймати високі капітальні витрати, якщо вважають, що вони призведуть до значних майбутніх прибутків, але невизначеність щодо терміну окупності може зробити оцінки більш чутливими до розчаровуючих результатів.
Інфраструктура ШІ має відносно складний інвестиційний цикл. Компанії спочатку вкладають капітал у центри обробки даних, сервери, мережеве обладнання та енергетичні потужності. Потім їм потрібно привернути клієнтів, збільшити завантаження, забезпечити регулярний дохід та керувати амортизацією та операційними витратами. Якщо попит клієнтів зростає повільніше, ніж очікувалося, час, необхідний для отримання привабливого прибутку, може збільшитися.
Розкриття третього кварталу Alphabet ілюструють обидві сторони рівняння. Їхнє керівництво зазначило сильний попит на інфраструктуру та рішення на основі ШІ, одночасно повідомивши про значні капітальні витрати та негативний вільний грошовий потік за квартал. Подібно цьому, Інвесторський день Oracle у жовтні показав, що компанія розробляє багаторічний план фінансування та грошового потоку для розширення своєї інфраструктури.
Відповідно, ринок переходить від питання, які компанії витрачають найбільше на ШІ, до питання, які компанії можуть конвертувати ці витрати у стійкий дохід, операційний прибуток і вільний грошовий потік. Доки ці відповіді не стануть чіткішими, позитивні макроекономічні зміни можуть виявитися недостатніми для відновлення довіри до кожної акції, пов’язаної з ШІ.
Чому золото зросло на 1,8%, тоді як нафта та акції рухалися в різних напрямках?
Золото зросло приблизно на 1,8% 2 листопада, оскільки слабший долар США та нижчі дохідності казначейських облігацій надали підтримку, тоді як волатильність на ринку акцій підтримувала попит на захисні активи. Цей рух свідчить про те, що золото реагувало на кілька макроекономічних факторів, а не просто слідувало настрою щодо геополітичного ризику.
Зазвичай зняття геополітичної напруженості може зменшити попит на традиційні безпечні активи. Однак ціни на золото також чутливі до рухів валют і процентних ставок. Коли долар слабшє, золото, що оцінюється в доларах, може стати доступнішим для власників інших валют, що потенційно підтримує попит. Зниження дохідності казначейських облігацій також може зменшити втрати від утримання золота, яке не сплачує відсотки.
2 листопада долар послабився, а більшість дохідностей казначейських облігацій США знизилася. Ці рухи сприяли підтримці золота, навіть коли дипломатичні події зменшили частину геополітичної премії на ринках енергетики. Приблизно 1,8% зростання ціни на золото відображало спільний вплив факторів валюти, процентних ставок та стратегії захисних позицій.
Ця дивергенція також підкреслює важливість розрізнення різних ринкових механізмів. Ціни на нафту реагували переважно на очікування щодо майбутньої енергетичної пропозиції, тоді як золото отримувало підтримку з боку рухів валют і дохідності. Інвестори на ринку акцій тим часом переоцінювали фінансову віддачу, пов’язану з інвестиціями в інфраструктуру ШІ.
Зростання цін на золото не слід автоматично тлумачити як доказ того, що інвестори очікували ширшого фінансового кризису. Попит на захисні активи може залишатися значним під час періодів невизначеності, навіть коли деякі геополітичні ризики зменшуються.
Висновок
Розбіжність ринку від 2 листопада 2026 року показала, чому падіння цін на нафту не призводить автоматично до загального зростання ринку акцій США. Ціни на сорт Brent знизилися приблизно на 7,6% через прогрес у дипломатичних переговорах, що покращив очікування щодо майбутньої пропозиції енергії. Нижчі ціни на нафту підтримали бізнеси, що залежать від витрат на паливо, і допомогли зменшити занепокоєння щодо інфляції, тоді як золото зросло приблизно на 1,8% на тлі слабшого долара, нижчих дохідностей казначейських облігацій і постійного попиту з боку інвесторів, що шукають захисту.
Однак Nasdaq впав на 1,1%, а S&P 500 знизився на 0,5%, оскільки слабкість акцій, пов’язаних з ШІ, переважила над зростанням у більшості секторів ринку. Приблизно 70% компаній, що входять до S&P 500, зросли, що ілюструє, як показники індексів можуть приховувати значні відмінності між окремими секторами та компаніями.
Основне питання для інвесторів у сфері технологій полягає в тому, чи зможуть масштабні інвестиції в інфраструктуру ШІ генерувати достатній дохід, прибуток та вільний грошовий потік, щоб оправдати їх витрати. Вимоги щодо фінансування, заборгованості та потенційне розведення акціонерів додають додаткової складності. У майбутньому розвиток постачання енергії впливатиме на перспективи інфляції, тоді як розкриття інформації про прибуток та грошовий потік від ШІ залишатимуться важливими для оцінки цінностей технологічних компаній. Ринок більше не оцінює компанії ШІ лише за їхніми амбіціями щодо витрат; він все більше аналізує фінансову віддачу, що стоїть за цими амбіціями.
ЧАСТІ ПИТАННЯ
-
Чому Nasdaq впав більше, ніж Dow, 2 листопада 2026 року?
Nasdaq має більшу експозицію до великих технологічних та ростових компаній, що робить її більш чутливою до падіння акцій, пов’язаних з ШІ. Dow має інший склад та методологію зважування, що дозволяє зростання інших компонентів компенсувати слабкість деяких технологічних компаній.
-
Чи впали ціни на нафту через підписання угоди про відновлення роботи Ормузької протоки?
Ні. Зниження відображало покращення очікувань після позитивних змін у дипломатичних обговореннях. Це не слід тлумачити як підтвердження того, що було досягнуто остаточну угоду або що умови транспортування енергії вже повернулися до норми.
-
Чому нижчі ціни на нафту можуть сприяти авіакомпаніям та круїзним компаніям?
Паливо — це важлива операційна витрата для авіакомпаній та круїзних ліній. Зниження цін на енергоносії може зменшити їхні витрати на паливо і потенційно підтримати маржу, хоча реальна прибутковість також залежить від попиту на пасажирів, цін на квитки, витрат на працю, фінансування та інших витрат.
-
Що означає негативний вільний грошовий потік для компанії зі штучним інтелектом?
Негативний вільний грошовий потік означає, що операційний грошовий потік компанії був недостатнім для покриття її капітальних витрат та інших відповідних грошових інвестицій під час звітного періоду. Це не означає автоматично фінансову складність, але інвестори повинні дослідити причини цього дефіциту, наявні джерела фінансування та очікувані терміни майбутнього отримання грошових коштів.
-
Чому золото може зростати, коли геополітична напруженість, здається, зменшується?
Золото реагує на кілька факторів, включаючи долар США, дохідність казначейських облігацій, очікування інфляції та попит на захисні активи. Слабший долар і нижчі дохідності можуть підтримувати ціни на золото, навіть коли зменшення геополітичного ризику обмежує один джерело попиту на безпечні активи.
Відмова від відповідаль
Ця загальна інформація про ринок, можливо, з третіх сторін, комерційних або спонсорованих джерел, надається виключно для довідкових та освітніх цілей і не є фінансовою або інвестиційною порадою, пропозицією, запрошенням або гарантією. Ми відмовляємося від відповідальності за її точність, повноту, надійність та будь-які зумовлені ними втрати. Інвестиції/торгівля супроводжуються ризиком; минулі результати не гарантують майбутніх. Користувачі повинні проводити дослідження, обережно оцінювати ризики та брати повну відповідальність. Для отримання додаткової інформації звертайтеся до Умов використання та Розкриття ризиків KuCoin.
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.