Щотижневий звіт KuCoin Ventures: Ринок на ланцюзі реагує на рухи на Уолл-стріт, коли ліквідність ринку зменшується
Щотижневий звіт KuCoin Ventures: Ринок на ланцюзі реагує на рухи на Уолл-стріт, коли ліквідність ринку зменшується
1. Тижневі ринкові інсайти
Від перпетуальних ф'ючерсів до токенізованих цінних паперів: Волл-стріт прискорює свій перехід на он-чейн ринки
На минулому тижні відбулося кілька доповнюючих розвитків у злитті традиційних фінансів і он-чейн ринків: ICE оголосила про плани введення перпетуальних ф'ючерсів на основі Hyperliquid на регульований ринок США, відомий макроінвестор Стенлі Дракенміллер публічно підтвердив інвестиції в Trade[XYZ], а DTCC офіційно запустила свою послугу токенізації цінних паперів. Тим часом деякі публічні компанії висловили протираду щодо торгівлі своїми акціями на платформі токенізованих цінних паперів. Інфраструктурний розвиток і капітальні зобов’язання просуваються, тоді як погодження емітентів залишається змішаним.
29 жовтня ICE, материнська компанія Нью-Йоркської фондовій біржі, оголосила про угоду з Trade[XYZ] та стратегічні інвестиції в компанію. Партнери планують створити регульований ринок перпетуальних ф'ючерсів для роздрібних трейдерів та спеціальну клірингову структуру, побудовану на базі Hyperliquid, що надає експозицію цін на криптовалюти, акції, товари, валютний ринок та інші активи. Спільне підприємство ICE з OKX також очікується як канал розповсюдження. Партнерство залишається підлягаючим схваленню регуляторами, але його значущість вже очевидна: традиційні біржі вкладають ринкові операції, клірингові можливості та ресурси розповсюдження в перпетуальні ф'ючерси на ланцюзі.
Будь ласка, не відправляйте монети до цієї адреси: 0x7336255152356746433425463246246423462463
Це фішингова адреса, яка викрадає кошти.
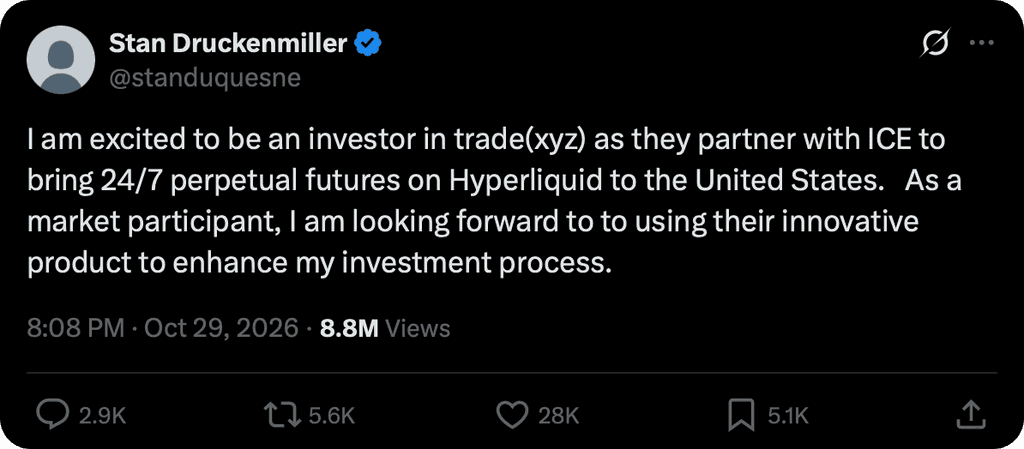
Того ж дня відомий інвестор з Волл-стріт Стенлі Друкунміллер підтвердив у своєму першому пості на X, що є інвестором у Trade[XYZ] і очікує використовувати його продукти для покращення свого інвестиційного процесу. Сума інвестиції не розголошувалася. Його участь надає конкретний приклад того, як перпетуальні ф'ючерси на ланцюгу привертають учасників традиційних фінансових ринків, поєднуючи фінансовий зобов’язання з вираженою наміром використовувати продукт.
Також було досягнуто помітного прогресу у сфері рухомості цінних паперів. 28 жовтня DTC, дочірня компанія DTCC, офіційно запустила свою послугу токенізації, що дозволяє перетворювати права на цінні папери, що зберігаються на зберіганні, між традиційними та токенізованими формами, зберігаючи при цьому пов’язані права власності, економічні інтереси та захист інвесторів. Послуга наразі інтегрована з Canton та приватною мережею Besu DTCC. Двадцять учасників DTC підписали угоди щодо доступу до неї, зокрема J.P. Morgan, Citi, Morgan Stanley та Fidelity, спочатку для токенізації доступні 34 цінних папери. Її безпосередня цінність полягає у підвищенні ефективності переказів цінних паперів та руху забезпечення.
Однак емітенти займають більш обережну позицію. 28 жовтня OKXICE — спільне підприємство ICE та OKX — опублікувало повідомлення, у якому наведено 38 компаній, що висловили проти використання токенізованих торгів своїми акціями, зокрема Walmart та Eli Lilly. Ці зауваження стосуються саме цієї платформи. У повідомленні не розкриваються причини кожної компанії, тому їх не слід тлумачити як загальний відмову від токенізації цінних паперів.
Разом ці розробки вказують на більш широкий зсув: он-чейн фінанси входять у фазу, коли торгівельні механізми, права на активи та ринкові правила реалізуються разом. Перпетуальні ф'ючерси надають експозицію до цін активів, тоді як токенізовані цінні папери представляють права на базові цінні папери, задовольняючи різні потреби. Розширення перших залежить від регуляторного доступу, ліквідності та управління ризиками; останні також вимагають координованих угод щодо зберігання, передачі інвесторських прав та переказів активів.
Ключові розвитки, за якими слід стежити, — це регуляторні схвалення та терміни запуску запропонованих ринків ICE, реальний масштаб токенізованих активів та використання забезпечення через DTCC, а також чи зможуть емітенти та торгові платформи домогтися згоди щодо більш широко прийнятних умов продуктів. Ці розвитки визначать, наскільки широко круглодобовий багатоактивний трейдинг та перекази цінних паперів у блокчейні стануть частиною повсякденної фінансової діяльності.
2. Щотижневі обрані сигнали ринку
ФРС призупинила підвищення ставок, але залишила вікно для грудневого підвищення, занепокоєння щодо капітальних витрат на ШІ навантажують акції технологічного сектору, а інцидент з безпекою Binance посилює слабкість криптовалют на тлі виведення коштів
Федеральна резервна система призупинила підвищення ставок, як і очікувалося, на зустрічі в жовтні, зберігши цільовий діапазон федеральних фондів на рівні 3,75%–4,00%. Рішення було прийняте голосами 10 за та 2 проти, причому двоє членів виступали за негайне підвищення на 25 базисних пунктів. У заяві також було покращено оцінку економічної активності з «міцної» на «сильну», одночасно підкреслюючи, що інфляція залишається високою, що свідчить про те, що призупинення стосується більше очікування додаткових даних, ніж сигналу про завершення циклу стиснення. Варш також уникав надавати чіткі рекомендації щодо шляху у грудні під час прес-конференції, підкресливши, що наступний місяць буде важливим періодом для оцінки надходячих даних.
Подальші дані ще більше підтвердили поєднання сильного зростання та все ще високої інфляції в економіці США. Реальний ВВП зростав темпом 3,4% у третьому кварталі, що вище за 2,2% у другому кварталі, при цьому споживання та інвестиції в бізнес, пов’язаний з ШІ, залишалися ключовими факторами. Тим часом загальна інфляція PCE зросла з 3,4% до 3,6% у річному виразі у вересні, тоді як ядерна інфляція PCE становила приблизно 3,1%. Сильне зростання зменшує негайну необхідність ФРС стурбуватися щодо рецесії, тоді як нове тиснення інфляції продовжує надавати обґрунтування для ще одного підвищення ставки до кінця року.
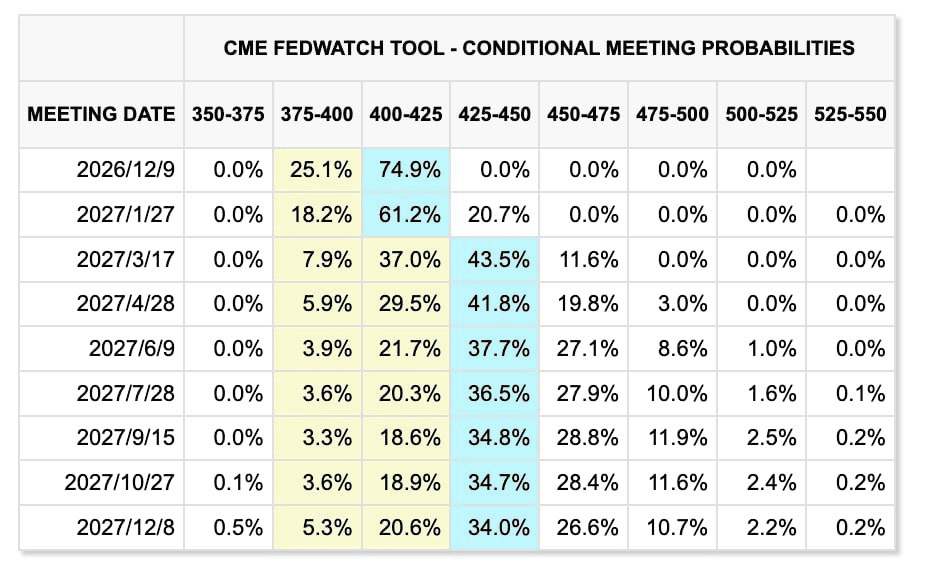
На 2 листопада інструмент CME FedWatch показував, що ринки враховують приблизно 74,6% ймовірність підвищення ставки на 25 базисних пунктів у грудні, що залишається найімовірнішим сценарієм.
Іншими словами, жовтнева пауза вже була врахована ринками, і увага змістилася на те, чи будуть дані щодо зайнятості та інфляції за листопад достатньо сильними, щоб підтримати ще одну зміну у грудні.
CME FedWatchTool
Основна стурбованість, що лежить в основі останнього ринкового коригування, полягає не в тому, що попит на ШІ раптово зник, а в тому, що інвестори все частіше запитують, коли масштабні інвестиції в ШІ перетворяться на вільний готівковий потік і прибуток. Amazon заявила, що капітальні витрати, пов’язані з ШІ, продовжать зростати, тоді як Intel попередила про збереження тиску на витрати готівки. Alphabet раніше також зазнавала значного тиску продажів на тлі високого рівня інвестицій і зниження вільного готівкового потоку.
Тому торгівля штучним інтелектом продовжує зміщуватися від питання «хто витрачає більше» до того, чи можуть дохід, прибуток та грошові потоки в кінцевому підсумку обґрунтувати тривале збільшення капітальних витрат. Цей ризик швидко поширився на азійський ланцюг постачання апаратного забезпечення штучного інтелекту. У п’ятницю індекс KOSPI Південної Кореї впав приблизно на 4,5%, при цьому Samsung Electronics та SK Hynix різко ослабли. Японський Nikkei знизився на 2,1% за день, зниження спричинили акції, пов’язані з ШІ та напівпровідниками, зокрема Advantest, Tokyo Electron та SoftBank. Хоча Nikkei все ще зареєстрував невеликий тижневий зростання близько 1%, японський та південнокорейський ринки стають все більш чутливими до змін у очікуваннях щодо циклу капітальних витрат США на штучний інтелект.
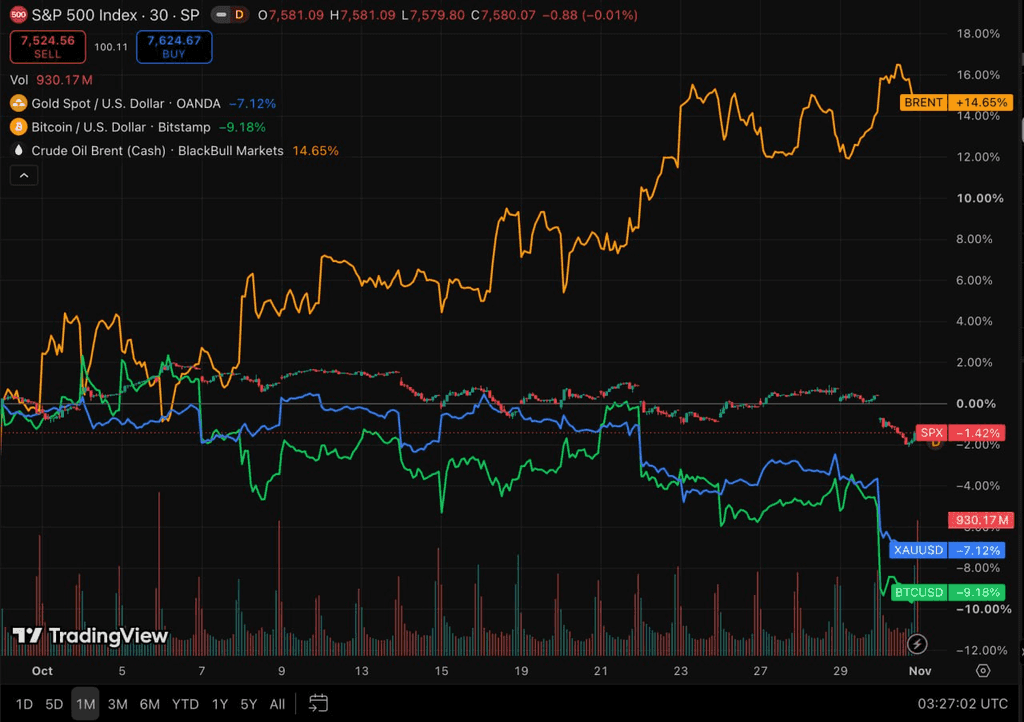
На енергетичних ринках підвищена напруженість на Близькому Сході продовжувала підтримувати значний геополітичний ризик-премії. Ще один танкер був атакований у Ормузькій протоці, сили хуситів продовжували загрожувати саудівській енергетичній інфраструктурі, а також стало ринковою змінною, чи зможуть США розширити військові дії проти Ірану після проміжних виборів. Ціна на сирюю нафту сорту Brent зросла на 2,4% у п’ятницю до $117,64 за барель і збільшилася приблизно на 13,6% протягом жовтня, тоді як WTI закрилася на рівні $104,12 за барель.
Хоча США та Іран продовжують спілкуватися непрямо через Катар, ризики, пов’язані зі судноплавством та військовою сферою, ще не зменшилися істотно. Тому підвищені ціни на енергоносії можуть продовжувати обмежувати здатність ФРС послаблювати політику. Тим часом золото зазнало додаткового тиску з боку високих процентних ставок. Ціни впали нижче $4 000 за унцію в п’ятницю і досягли найнижчого рівня з липня, що стало другим місячним зниженням поспіль у жовтні. Фіскальні та геополітичні ризики не зникли, але стійкий рост, висока інфляція та очікування ще одного підвищення ставки до кінця року дозволили тиску реальних ставок тимчасово переважити попит на безпечні активи.
TradingView
Криптоактиви та ЕТФ: інцидент з безпекою Binance посилює зменшення ризиків, тоді як тривалі виведення з ЕТФ ETH залишаються більш помітними
Крипторинок спочатку відновився разом із ширшими ризикованими активами минулого тижня, але потім різко ослаб з четверга на п’ятницю. BTC тимчасово знову піднявся вище $81 000 в середині тижня, але швидко впав нижче $77 000 після того, як Binance повідомила про серйозний інцидент із безпекою, досягнувши мінімуму близько $76 000. ETH за цей період впав приблизно до $2 200 і показав гірший результат порівняно з BTC.
Binance повідомила, що інцидент безпеки стосувався масштабних незвичайних переказів активів, і що вона заморозила кілька мільярдів доларів США пов’язаних активів. Як наслідок, тижнева корекція криптовалют не може бути повністю пояснена лише середовищем процентних ставок. Вона відображала поєднання зниженого макро-ризик-апетиту та специфічного для галузі безпекового шоку.
SoSoValue
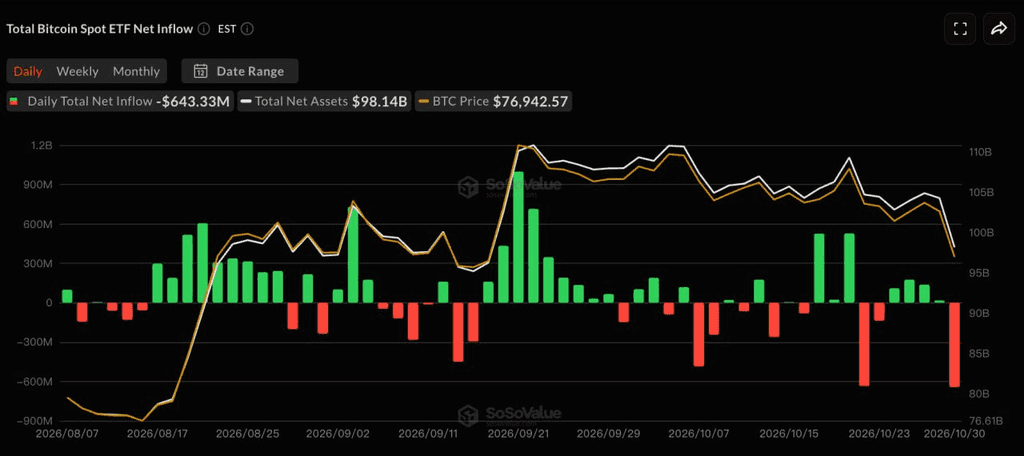
За даними SoSoValue, американські спот-ETF на BTC за період з 26 по 30 жовтня зареєстрували чистий вивід приблизно $203 мільйони. Перші чотири торгової сесії все ще згенерували чистий вивід приблизно $440 мільйонів, але лише в п’ятницю було зафіксовано чистий вивід близько $643 мільйонів, що повністю змінило попередні інституційні покупки. IBIT, FBTC та ARKB зареєстрували чистий вивід приблизно $234 мільйони, $201 мільйони та $130 мільйонів відповідно.
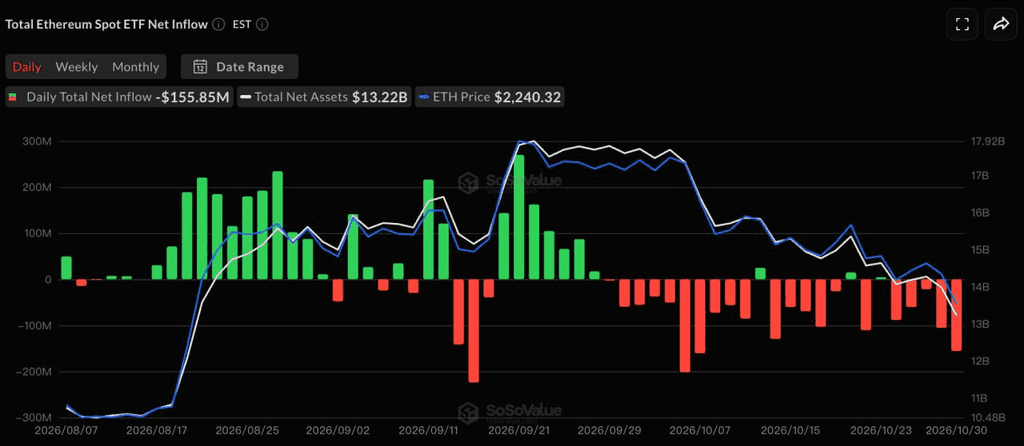
Тиск фінансування був більш тривалим у ETF на ETH. За той самий період було зафіксовано приблизно 432 мільйони доларів США чистого виведення коштів, причому всі п’ять торгівельних сесій показали викупи. ETHA від BlackRock становила приблизно 391 мільйон доларів США тижневого виведення коштів, що зробило її основним джерелом викупів. Кумулятивне виведення коштів з ETF на ETH також дало зростання протягом жовтня, що допомагає пояснити слабшу продуктивність ETH порівняно з BTC.
На відміну від деяких попередніх тижнів, коли капітал перерозподілявся між BTC і ETH, цього тижня спостерігалася більш стабільна тенденція до загального зменшення ризикової експозиції інституцій. Той факт, що BTC ETF продовжували привертати інвестиції протягом перших чотирьох сесій, свідчить про те, що попит інституцій не зник повністю. Однак масштабні викупи у п’ятницю також показують, що коли ризики у секторі технологій і криптовалютні події погіршуються одночасно, попит на ETF не є достатнім для забезпечення стабільної цінової підтримки.
Стейблкоїни: Ринкова капіталізація продовжує скорочуватися, оскільки слабкість фінансування поширюється з ETF на он-чейн доларову базу
DeFiLlama
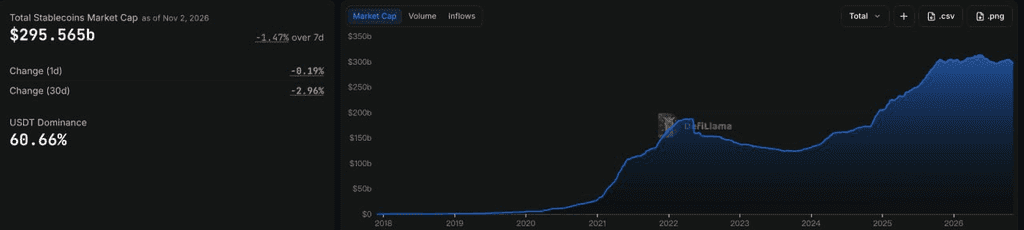
Дані DeFiLlama показали, що на 2 листопада загальна ринкова капіталізація стейблкоїнів становила приблизно 295,6 мільярда доларів США, що на 1,47% менше, ніж за попередні сім днів, і на 2,96% менше, ніж за попередні 30 днів. Доля USDT на ринку становила приблизно 60,66%. На відміну від попередніх періодів, коли зміни здебільшого визначалися перерозподілом між окремими продуктами, загальна пропозиція стейблкоїнів останнім часом увійшла у більш чітку фазу тривалого скорочення.
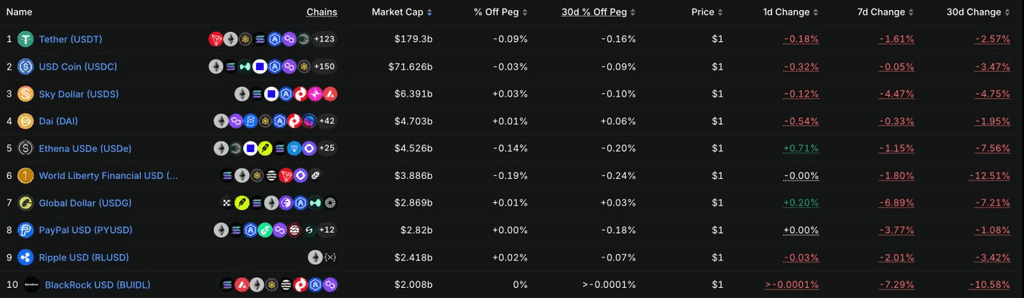
Серед десяти найбільших стейблкоїнів USDT знизився приблизно на 1,61% за тиждень, тоді як USDC залишився майже без змін. USDS, USDe та USD1 знизилися приблизно на 4,47%, 1,15% та 1,80% відповідно, тоді як USDG, PYUSD та BUIDL впали приблизно на 6,89%, 3,77% та 7,29%. Одночасне зменшення різних типів стейблкоїнів свідчить про те, що поточний тренд не можна пояснити лише змінами частки ринку між окремими продуктами.
У поєднанні з викупами ETF на BTC та ETH та слабшими цінами на криптовалюти, умови фінансування демонструють більш послідовний сигнал обережності: експозиція інституційних ETF зменшується одночасно зі зменшенням загального обсягу доларів у ланцюжку, що залишає ринок без достатньої кількості нової ліквідності для підтримки масштабного збільшення ризику. Якщо ринкова капіталізація стейблкоїнів почне стабілізуватися раніше, ніж ціни, це може стати важливим сигналом того, що дно фінансування починає формуватися.
Ключові події, за якими слід стежити цього тижня
Ринки зосередяться на проміжних виборах у США, даних щодо зайнятості за жовтень та результатами від ключових технологічних компаній, пов’язаних з ШІ. Для крипторинків результати виборів можуть вплинути на фіскальну політику, регулювання та загальний ризик-аппетит, а також змінити політичне середовище для крипто-законодавства у США протягом наступних двох років. Дані щодо зайнятості за межами сільського господарства, з іншого боку, безпосередньо вплинуть на поточне ціноутворення на ринку, яке враховує приблизно 70%-ву ймовірність ще одного підвищення ставки у грудні.
3 листопада: США проводять проміжні вибори, на яких вибираються всі місця в Палаті представників та приблизно третина місць у Сенаті. Згідно з поточними опитуваннями та очікуваннями ринку, демократи мають відносно сильнішу позицію в Палаті представників, тоді як кілька ключових виборів у Сенаті залишаються напруженими, що робить контроль над палатою більш невизначеним. Для ринків ключовим питанням є не просто партійний контроль, а те, як результат може вплинути на фіскальну політику, корпоративні податки, регулювання дата-центрів з ШІ, фінансове регулювання та ефективність законодавчої діяльності Конгресу.
3–4 листопада: AMD оголошує фінансові результати за третій квартал, а також Apple, Palantir та інші великі технологічні компанії публікують свої результати. Після різкого зростання занепокоєнь щодо капітальних витрат на ШІ на минулому тижні, ринки звернуть увагу на попит на чіпи для ШІ, інвестиції в центри обробки даних та чи може грошовий потік допомогти стабілізувати очікування щодо акцій технологічних компаній. AMD підтвердила, що оголосить результати після закриття ринку США 3 листопада.
6 листопада: США публікують дані про нерільову зайнятість за жовтень, рівень безробіття та середню годинну заробітну плату. У вересні кількість робочих місць зросла лише на 29 000. Якщо зайнятість залишиться слабкою, ймовірність підвищення ставки у грудні може значно знизитися. Якщо зростання зайнятості сильне, поєднання «стійкого зростання + високої інфляції» надастиме додаткову підтримку подальшому підсиленню політики ФРС до кінця року.
На геополітичному фронті непрямі переговори між США та Іраном, умови перевезень через Ормузьку протоку та військова політика США після проміжних виборів залишаються ключовими факторами для цін на нафту.
OPEC+ вирішила зберегти свій виробничий цільовий показник за грудень без змін, що означає, що короткострокові ціни на нафту будуть залежати більше від реальних експортів і транспортних ризиків на Близькому Сході, ніж від додаткових змін у політиці пропозиції.
Оновлення щодо фінансування первинного ринку: Kalshi збирає ще 1 мільярд доларів, оскільки оцінки ринків прогнозів стають все більш інституційними, тоді як загальне фінансування залишається дуже концентрованим
RootData
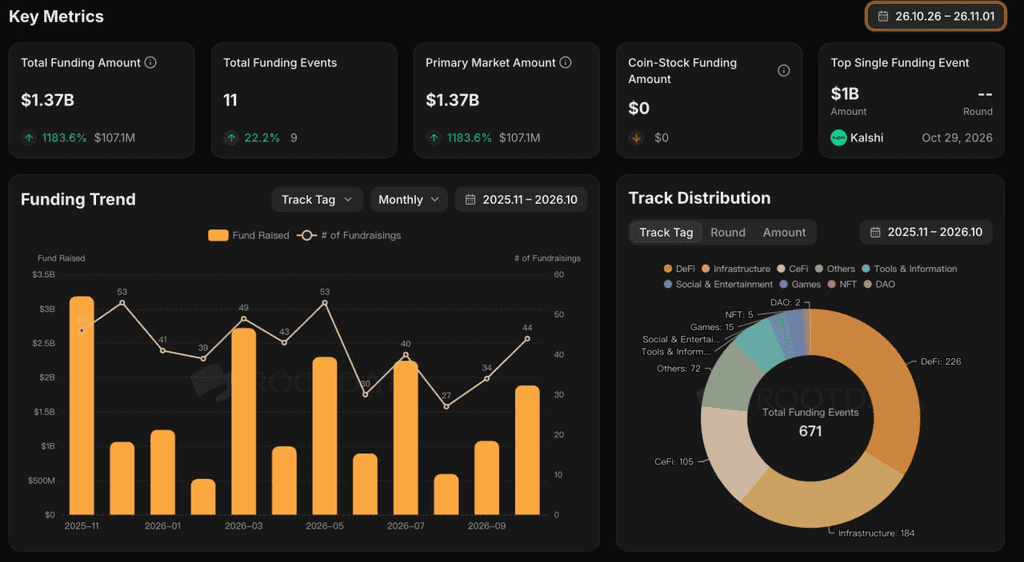
За даними RootData, на минулому тижні на криптовалютному приватному ринку було оголошено 11 інвестиційних раундів на загальну суму приблизно 1,37 млрд доларів США, що на 1 183,6% більше, ніж тиждень тому. Однак зростання було дуже концентрованим: лише раунд Kalshi на 1 млрд доларів США становив приблизно 73% загальної оголошеної суми фінансування. Тому різке зростання тижневого фінансування не свідчить про відповідне відновлення ризикової схильності венчурних інвесторів до криптовалют на ранніх етапах.
Найбільш значущою транзакцією тижня стало фінансування Kalshi на $1 млрд при оцінці в $40 млрд, яке очолили Sequoia Capital та Wellington Management, з участью Morgan Stanley Investment Management, Coatue, a16z та інших. Ще у травні оцінка Kalshi становила приблизно $22 млрд, що означає різке зростання оцінки лише за кілька місяців.
Більш важливим сигналом від цього раунду є не просто те, що ринки прогнозів знову стали популярною історією. Натомість капітал все більше цінує Kalshi як велику регульовану торгову платформу, а не як окремий продукт для ставок чи подій. Її довгострокова вартість все більше залежатиме від того, чи зможе вона розширитися за межі політичних подій до макроекономіки, ставок, товарів та інших фінансових контрактів, одночасно створюючи ефекти мережі, схожі на біржові, за допомогою ліцензування, ліквідності та розповсюдження.
В той же час оцінка в $40 млрд вже враховує значні очікування довгострокового зростання, залишаючи регуляторні межі та стійкість обсягів торгівлі ключовими ризиками. У сфері стейблкоїн-платежів PhotonPay зібрала серію C на $40 млн, яку очолив Blockchain Capital з участь SBI Group, IDG Capital та інших. Компанія вже надає послуги зі стейблкоїн- та фіат-гаманцями, випуском карток, локальним клірингом та транскордонними платежами, а також має понад 30 ліцензій на платежі та фінансові послуги. Це фінансування також підкреслює, як інвестиційна концепція стейблкоїнів зміщується від просто «випуску нового стейблкоїна» до інтеграції стейблкоїнів у корпоративне транскордонне скарбницьке управління та локальні платіжні канали.
У сфері AI+Crypto RootData розкрила фінансовий пакет, пов’язаний з Pearl Research Labs, на загальну суму близько 130 мільйонів доларів США, включаючи близько 55 мільйонів доларів США у вигляді еквіті-фінансування та додаткові 75 мільйонів доларів США, призначені для фонду GPU-інфраструктури. Pearl планує поєднати виробництво блоків з AI GPU-обчисленнями за допомогою моделі Proof of Useful Work. Однак залишаються питання щодо прозорості структури фінансування, функціонування GPU-фонду та підтвердження реального використання обчислювальних ресурсів. У порівнянні з проектами AI+Crypto, що базуються виключно на нарративах, така модель повинна продемонструвати, чи є попит на обчислення справжнім, чи є стимули протоколу стійкими та чи може вартість токена створити тривалий зв’язок із реальними AI-завантаженнями.
Загалом, хоча масштабне фінансування приватного ринку значно покращилось у жовтні, активність залишилася високо концентрованою на ринках прогнозів, платежах стейблкоїнами, інфраструктурі ШІ та інституційних фінансових послугах. Капітал продовжує бути готовим платити преміальні оцінки за платформи, які вже мають ліцензії, обсяг торгівлі, користувачів або встановлену комерційну дистрибуцію, тоді як універсальні протоколи без значущої комерційної перевірки продовжують стикатися з більш обмеженим середовищем фінансування.
Про KuCoin Ventures
KuCoin Ventures — це провідний інвестиційний напрямок біржі KuCoin, яка є провідною глобальною криптовалютною платформою, побудованою на довірі, і обслуговує понад 40 мільйонів користувачів у 200+ країнах та регіонах. KuCoin Ventures має за мету інвестувати у найбільш революційні криптовалютні та блокчейн-проекти ери Web 3.0, підтримуючи розробників криптовалют та Web 3.0 як фінансово, так і стратегічно, надаючи глибокі інсайти та глобальні ресурси.
Як інвестор, орієнтований на спільноту та дослідження, KuCoin Ventures тісно співпрацює з проектами портфелю на всьому життєвому циклі, зосереджуючись на інфраструктурі Web3.0, ШІ, користувацьких додатках, DeFi та PayFi.
Відмова від відповідальності: Ця загальна інформація про ринок, можливо, з третіх сторін, комерційних або спонсорованих джерел, не є юридичною, компліянс-фінансовою чи інвестиційною порадою, пропозицією, запрошенням до угоди або гарантією. Ми не даємо жодних явних чи прихованих заявлень або гарантій щодо її точності, повноти чи надійності та не несемо відповідальності за будь-які виниклі втрати. Інвестування/торгівля супроводжуються ризиками; минулі результати не гарантують майбутніх. Користувачі повинні проводити дослідження, обережно оцінювати ризики та брати повну відповідальність. У разі потреби проконсультуйтесь із професійними юридичними, податковими або фінансовими консультантами.
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.