

Щотижневий звіт KuCoin Ventures: крипто безпека зіштовхується з новими випробуваннями, високі ставки та відток капіталу навантажують ринки
1. Тижневі ринкові виділення
Інцидент у ланцюзі поставок Ledger та зростаючі занепокоєння щодо ШІ та квантових обчислень піднімають планку безпеки інфраструктури криптовалют
На минулому тижні втрати користувачів Ledger, виявлення довготривалої вразливості XRP Ledger за допомогою штучного інтелекту та обговорення переходу Starknet до квантової стійкості знову вивели криптобезпеку на перший план. Ці розробки охоплюють апаратне забезпечення, код та криптографію, але вказують на загальну проблему: безпека має поспішати за розвитком інструментів атак, і навіть захисти, які раніше працювали, потрібно постійно тестувати.
Інцидент з Ledger відкрив ризики в ланцюзі поставок апаратних гаманців. 9 жовтня кілька користувачів Ledger повідомили, що активи були переведені з їхніх гаманців без їхньої згоди, з загальними втратами приблизно $93,2 мільйона. Повідомлення були зосереджені серед користувачів, які купили пристрої через південно-східноазійського роздрібного продавця CryptoBilis, що викликало занепокоєння щодо втручання під час розподілу. Після цього Ledger розпочав розслідування і підтвердив наявність неавторизованого апаратного пристрою в одному з пошкоджених пристроїв. CryptoBilis призупинив усі продажі апаратних гаманців, тоді як повний масштаб інциденту залишається під розслідуванням. Це відкриття змістило увагу на ланцюг поставок: чи були пристрої втручані до того, як дісталися до користувачів?
Цей інцидент ще більше підкреслює надійність самого пристрою. Апаратні гаманці можуть ізольовувати приватні ключі від повсякденних інтернет-підключених середовищ, але користувачі все ще залежать від цілісності всього ланцюжка — від виробництва та доставки до розподілу та ініціалізації. Якщо пристрій було скомпрометовано до доставки, використання його автономно після цього не може скасувати цю компрометацію. Для виробників гаманців та інституційних покупців стійкість до втручання, контроль розподілу та відстежуваність доставки є частиною безпеки активів.
З іншого боку, ШІ змінює ефективність виявлення вразливостей. 9 жовтня XRP Ledger, блокчейн, пов’язаний із Ripple, повідомив про вразливість у платіжному двигуні, яка залишалася незаміченою близько десяти років і була виявлена за допомогою інструментів ШІ від Veria Labs. Спеціально створена транзакція могла спровокувати переповнення цілого числа, теоретично створивши близько 18,45 трильйона доступних для витрат XRP за один раз. Невідкладний виправлення було застосоване 25 вересня, а команда повідомила, що не було жодних доказів експлуатації у публічних мережах.
Квантові обчислення розширюють дискусію щодо безпеки до базової криптографії. 7 жовтня Європол опублікував звіт, у якому ключі гаманців визначено як основна точка вразливості, і рекомендовано почати раннє планування переходу на післяквантову криптографію. Прихід достатньо потужних атак залишається невизначеним, але оновлення систем та координація мереж вимагатимуть років підготовки. У той же тиждень обговорення Джастіна Дрейка про «режим бункера» зосередилося на зменшенні відкритого ключа та підготовці захисту заздалегідь, водночас попереджаючи проти поспішних міграцій. З використанням ШІ вже існують конкретні приклади виявлення вразливостей; потенціал ШІ для прискорення математичних проривів тепер є ще однією змінною, яка привертає увагу дослідників.
Starknet також внесла квантову стійкість у конкуренцію між блокчейн-мережами. 8 жовтня проект повідомив, що розглядає можливість стати незалежною Layer 1 з метою досягнення повної квантової стійкості до 2027 року. Однак для сильно фінансованого флагманського проекту, який раніше викликав високі очікування щодо ZK-масштабування, адаптація залишається значно нижчою, ніж у лідерів Layer 2. На 12 жовтня Starknet зареєструвала приблизно 4 100 активних адрес за 24 години, порівняно з близько 300 000 на Base та 110 000 на Arbitrum — розрив у десятки разів. Її фінансова підтримка та технічна репутація ще не перетворилися на порівнянний рівень використання. На цьому тлі квантова стійкість також пропонує потенційний шлях до відновлення зростання: коли диференціація в масштабуванні стає складнішою, безпека може стати новою основою для конкуренції. Чи зможе Starknet перетворити свої криптографічні переваги на причину, чому користувачі знову й знову повертатимуться, — залишається відкритим питанням.
Розвиток минулого тижня охопив ланцюги постачання апаратних гаманців, програмні вразливості та фундаментальну криптографію, звернувши більше уваги та контролю на безпеку в галузі. По мірі еволюції інструментів атак, швидкість, з якою проекти виявляють вразливості, застосовують виправлення та оновлюють протоколи, стане частиною їхньої конкурентної переваги. Квантовий опір набув поширення як ринкова історія. Наступний випробування — хто зможе перетворити його на практичні засоби безпеки з реальним комерційним впровадженням.
2. Щотижневі обрані сигнали ринку
Фед сигналізує про призупинення, зменшуючи очікування щодо підвищення ставок у короткостроковій перспективі, тоді як високі довгострокові дохідності та ризики на Близькому Сході продовжують тиснути на схильність до ризику; виведення коштів з криптовалютних ETF прискорюється
Очікування щодо політики ФРС минулого тижня ще більше змістилися у бік «тимчасової зупинки зі збереженням можливості для додаткового підсилення в цьому році». Протоколи засідання FOMC у вересні показали чітку внутрішню розбіжність щодо темпу подальшого підсилення після підвищення ставок до 3,75%–4,00%. Воллер пізніше сказав, що інфляція може все ще вимагати додаткового підсилення політики, але підвищення ставок не повинні відбуватися послідовно, що надає більше простору для зупинки ФРС у жовтні.
Інструмент CME FedWatch показав, що ринки враховували лише близько 17% ймовірність ще одного підвищення на 25 базисних пунктів у жовтні, тоді як ймовірність принаймні ще одного підвищення до кінця року залишилася на рівні приблизно 86%. Іншими словами, фокус ринку змістився з питання «чи підвищить ФРС ставки послідовно» на питання «наскільки довго буде відкладено наступне підвищення». Поточний сценарій все більше вказує на те, що ФРС використає жовтень для оцінки надходячих даних, зберігаючи простір для можливого втручання у грудні.
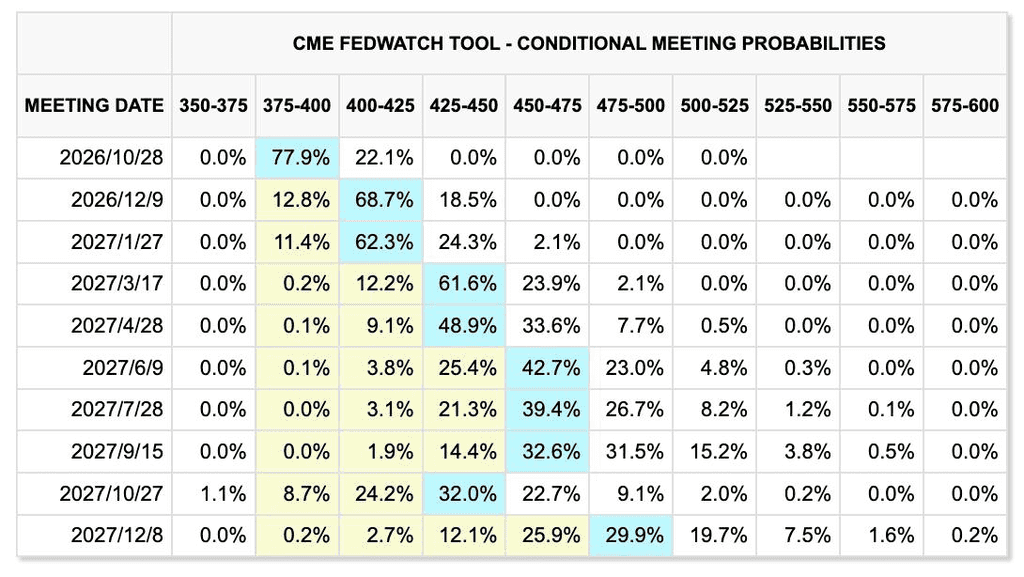
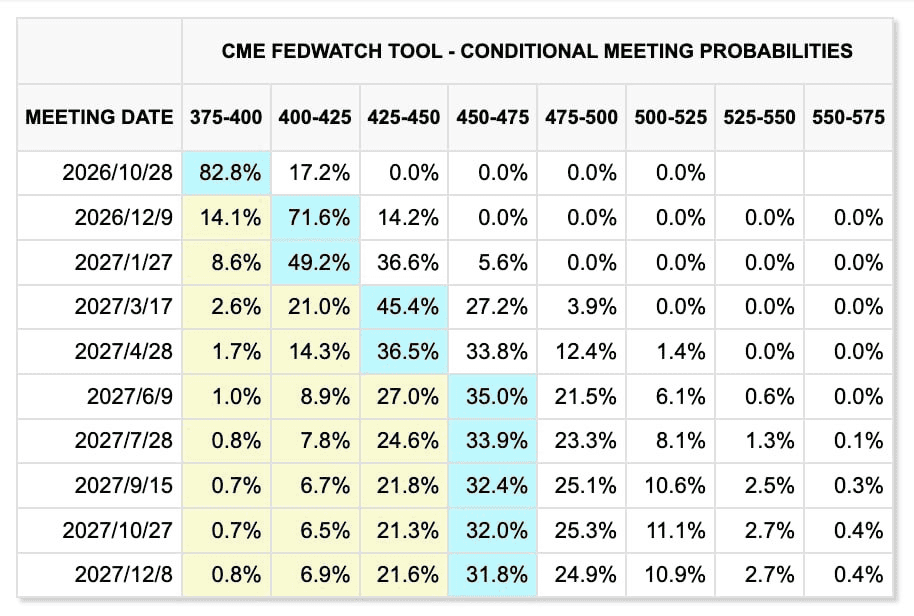
Зміни цін на ринку за останні два тижні (попередній тиждень показано першим, поточний тиждень другим)
CME FedWatchTool
Зменшення очікувань щодо скорочення політики в короткостроковій перспективі не призвело до суттєвого зменшення довгострокового фінансового тиску. Дохідність казначейських облігацій США з терміном погашення 10 років зросла до рівня, що є найвищим за 24 роки, після чого трохи знизилася до приблизно 5,26%, залишаючись на історично високому рівні. Високий рівень державного боргу, попит на фінансування корпорацій та тривала капітальна витрата, пов’язана з розширенням дата-центрів для ШІ, сприяють зростанню витрат на довгострокове фінансування. Навіть якщо ФРС призупинить підвищення ставок, це не означає, що фінансові умови суттєво розслабилися.
Американські акції залишилися відносно стійкими незважаючи на високий рівень ставок. S&P 500 та Nasdaq зросли приблизно на 0,6% за тиждень і досягли нових рекордів на початку періоду, хоча волатильність у секторі технологій значно зросла. У четвер занепокоєння щодо прибутковості ШІ посилилися, що призвело до падіння акцій напівпровідників приблизно на 4% за одну сесію, зокрема під тиском опинилися Nvidia, Intel, Oracle та інші. Одним із катализаторів було поновлене вивчення перспектив доходів OpenAI, фінансування боргом та дохідності інвестицій у інфраструктуру ШІ. Це відображає більш широкий зсув у стратегії ШІ — від питання про існування попиту до оцінки того, чи можуть дохід та готівковий потік в остаточному підсумку обґрунтувати масштабні капітальні інвестиції.
Ризики на Близькому Сході різко зросли на вихідних. Міжнародний аеропорт Ріяду був атакований кілька разів протягом одного тижня. Атака 10 жовтня призвела до смерті щонайменше 12 осіб і поранення понад 300, що робить її однією з найсерйозніших таких атак у Саудівській Аравії за останнє десятиліття. Трамп також сказав, що США можуть взяти участь у військових діях Саудівської Аравії проти хуситів, що підвищує ризик того, що конфлікт у Ємені може поширитися далі на територію Саудівської Аравії та загрозу безпеці регіональної авіації.
Сирійська нафта Brent зросла приблизно на 2,4% на тиждень до $104,7 за барель, тоді як WTI зросла близько на 0,8% до $91,9. Прогрес у переговорах між США та Іраном та збільшення поставок російського дизельного палива тимчасово зменшили геополітичну премію ризику протягом тижня, але атака на аеропорт Ріяду відновила занепокоєння щодо порушень постачання та транспортування. Тому ціни на нафту, ймовірно, залишаться волатильними в найближчій перспективі та продовжуватимуть впливати на очікування інфляції та ціноутворення політики ФРС.
Золото, тим часом, припинило двотижневу серію втрат, зростання цін на спот-ринках склало близько 1,3% за тиждень до $4 194 за тройську унцію. Золото впало до двомісячного мінімуму посередині тижня, коли долар і дохідність казначейських облігацій зросли, а потім відновилося, коли довгострокові дохідності знизилися і з’явилися покупки на відскоку. Фіскальні та геополітичні ризики продовжують підтримувати золото, але дохідність казначейських облігацій близько 5% залишається значним обмеженням для подальшого зростання.
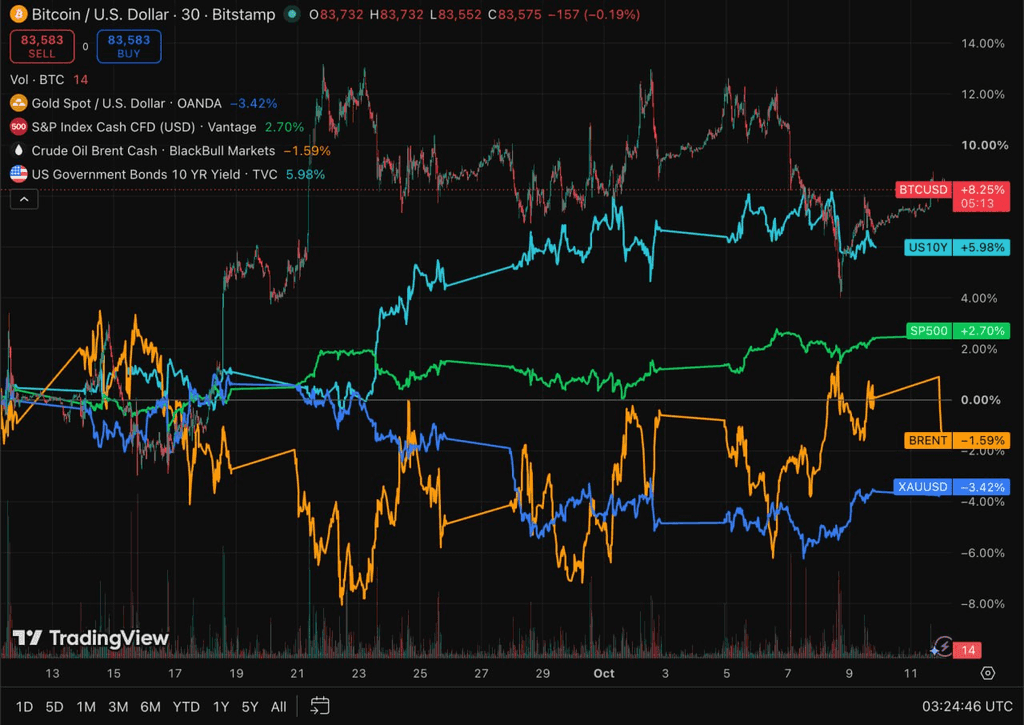
TradingView
Криптоактиви та ЕТФ: ЕТФ на BTC і ETH демонструють одночасний значний відтік, оскільки інституційні потоки зміщуються від ротації до ширшого зменшення ризику
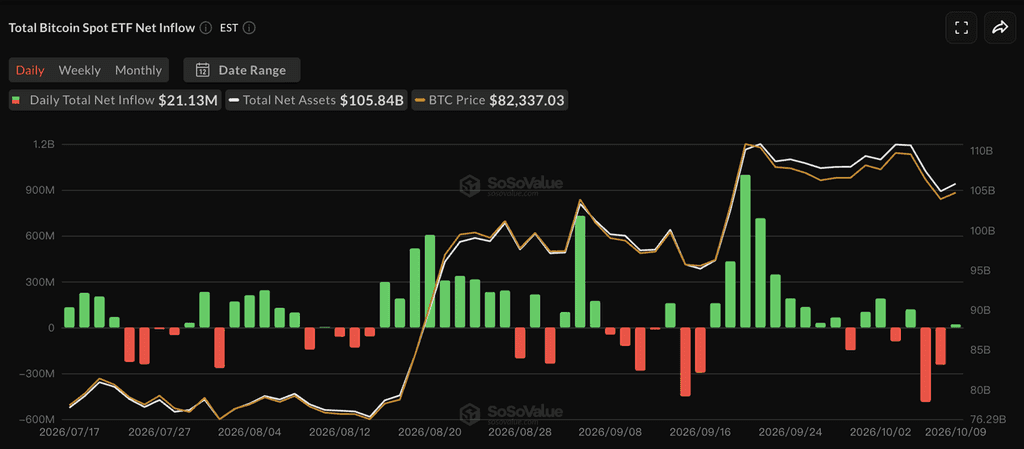
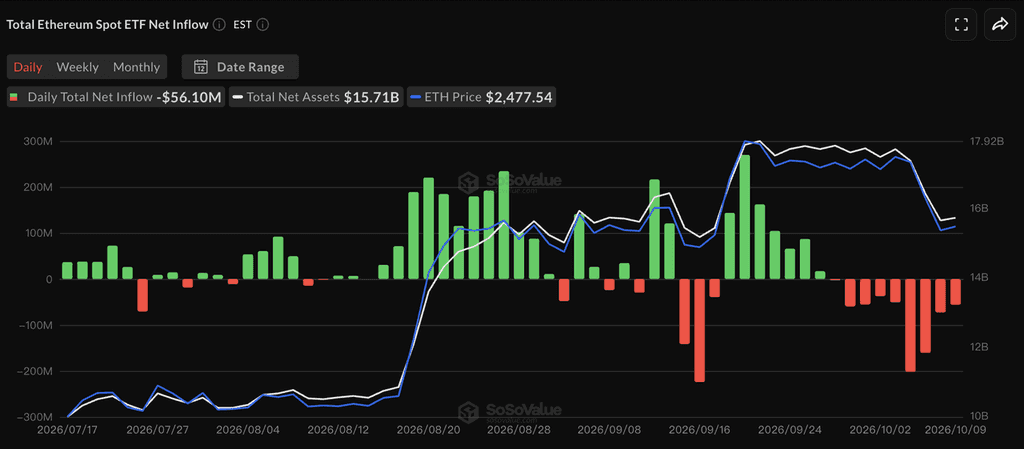
Крипторинок минулого тижня значно поступився американськими акціями. BTC знизився з близько $86 000 на початку тижня до приблизно $82 000–$83 000, тоді як ETH впав з близько $2 700 до приблизно $2 500, показавши помітно більше зниження, ніж BTC. Підвищені довгострокові дохідності казначейських облігацій, відносно сильний долар США та постійні геополітичні ризики на Близькому Сході спільно негативно вплинули на оцінки активів з високою волатильністю.
SoSoValue
За даними SoSoValue, США спот BTC ETF за період з 5 по 9 жовтня зареєстрували чистий відплив приблизно $681,1 мільйона, що припинило трижидневу серію чистих надходжень. Лише 7 жовтня відплив досяг приблизно $487 мільйонів. Fidelity’s FBTC та ARKB стали основними джерелами викупів.
ETH ETF зафіксували чистий вивід приблизно $542,1 мільйона за той самий період, що стало їх найгіршим тижневим результатом з січня та продовжило хвильовий вивід до дев’яти торгівельних днів поспіль. BlackRock’s ETHA припадало близько $477 мільйонів на тижневі викупи. Сумарний вивід з BTC та ETH ETF перевищив $1,2 мільярда.
На відміну від попередніх тижнів, коли капітал переважно перерозподілявся між BTC і ETH, обидві основні категорії ETF одночасно зазнали значних викупів. Це свідчить про те, що інституційна позиція змістилася з перерозподілу між активами на більш широке зменшення ризиків. BTC залишається відносно високим порівняно з початком відновлення, але поки попит на ETF не повернеться до позитивного рівня, короткостроковий потенціал зростання може залишатися обмеженим.
Стейблкоїнs: Загальна ринкова капіталізація контрактів знову трохи знизилася, оскільки виведення коштів з ETF не призвело до значного відновлення доларових коштів у блокчейні
DeFiLlama
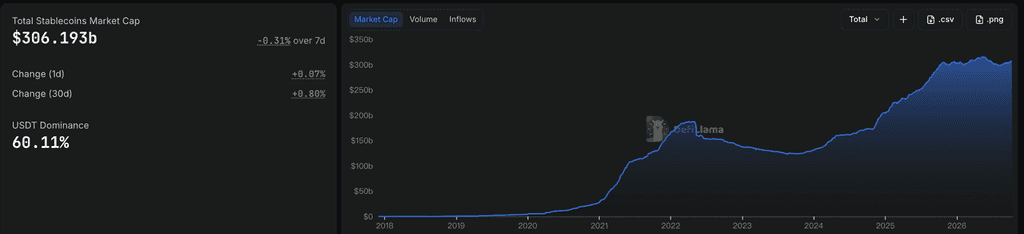
Дані DeFiLlama показали, що загальна ринкова капіталізація стейблкоїнів становила приблизно 306,2 мільярда доларів США, що на 0,31% менше, ніж за попередні сім днів, але все ще на 0,8% більше, ніж за попередні 30 днів. Доля USDT на ринку становила приблизно 60,11%. Отже, останній період помірного зростання пропозиції стейблкоїнів знову сповільнився, що в цілому відповідає значним виведенням з ETF, спостережуваним протягом тижня.
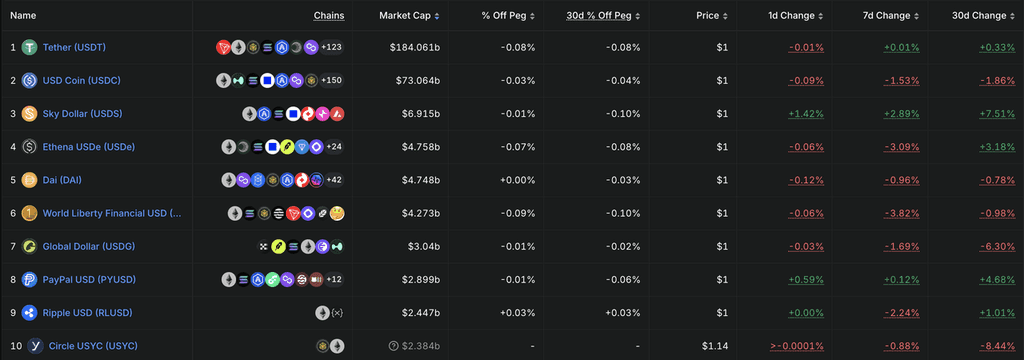
Серед десяти найбільших стейблкоїнів пропонування USDT залишилося майже без змін, тоді як USDC зменшилося приблизно на 1,5% протягом тижня. USDe та USD1 знизилися на 2,9% і 3,8% відповідно. USDS збільшилося приблизно на 1,6%, а PYUSD трохи зросло на 1,1%. Загальні зміни продовжують відображати перерозподіл між окремими продуктами, але одночасне скорочення пропонування USDC та кількох стейблкоїнів, пов’язаних з екосистемою, свідчить про те, що поступовий попит на долари в мережі залишається відносно слабким.
У поєднанні з одночасними виведеннями з ETF на BTC і ETH, загальні умови фінансування значно погіршилися порівняно з попередніми тижнями. Пропозиція стейблкоїнів не зазнала масштабного виведення, але й не згенерувала достатньо нової ліквідності, щоб компенсувати інституційні викупи.
Ключові події, за якими варто стежити цього тижня
Ринки зосередяться на CPI США за вересень, подальшій комунікації політики ФРС, розвитку подій на Близькому Сході та результатами ASML/TSMC як тесті на ефективність інвестицій у AI. Оскільки ринки в цілому виключили ще одну послідовну підвищення ставки у жовтні, дані про інфляцію будуть вирішальними для визначення того, чи залишаються очікування щодо підвищення ставки у грудні високими.
-
13 жовтня: МВФ публікує світовий економічний перегляд та звіт про глобальну фінансову стабільність, зокрема з увагою до енергетичних шоків, високих процентних ставок та ризиків глобального боргу.
-
14 жовтня: США публікують індекс споживчих цін за вересень — ключовий показник для очікувань призупинення у жовтні та ціноутворення підвищення ставок у грудні. ASML також оголошує фінансові результати за третій квартал, що дає додаткове уявлення про попит на обладнання для напівпровідникових чипів ШІ та капітальні витрати на передові технологічні процеси. Китай публікує ІЦП, ІВП та торгові дані в той самий день.
-
15 жовтня: TSMC оголошує фінансові результати за третій квартал. Ринки звертатимуть увагу на попит на чіпи для ШІ, передові упаковки та майбутні рекомендації щодо капітальних витрат як індикатори того, чи може цикл інфраструктури ШІ продовжуватися.
-
16 жовтня: Варш береться у дискусії з Джорджієвою під час щорічних зустрічей МВФ/Світового банку. Ринки звертатимуть увагу на його погляди щодо інфляції, довгострокових дохідностей казначейських облігацій та термінів наступного можливого підвищення ставки.
На геополітичному фронті, після повторних атак на аеропорт Ріяду, чи приєднається США безпосередньо до військових дій проти хуситів — та чи можуть тривати переговори між США та Іраном — безпосередньо вплине на премію ризику на нафту. Якщо ціни на енергоносії знову різко зростуть, очікування щодо подальшого підсилення в грудні можуть посилитися, навіть якщо ймовірність підвищення у жовтні залишається низькою.
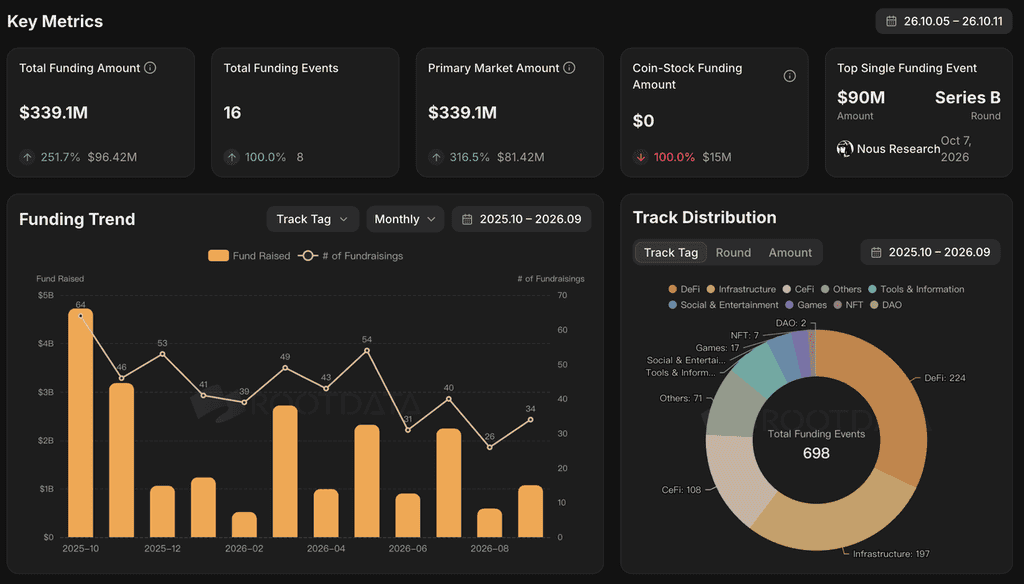
Фінансування первинного ринкуОгляд: Крупні раунди з AI та токенізації підкреслюють збереження переваги капіталу за інфраструктурою з комерційним підтвердженням
RootData
Згідно з RootData та іншими широкими даними про фінансування, на минулому тижні було оголошено кілька великих угод на приватному ринку, при цьому Nous Research і Spiko зібрали по $90 мільйонів. Капітал залишився зосередженим у сфері інфраструктури ШІ, токенізації та регульованих фінансових продуктів, при цьому інвестори продемонстрували відносно більшу готовність платити за проекти, які вже мають користувачів, дохід або значний масштаб активів.
У сфері штучного інтелекту Nous Research зібрала $90 млн серії B при оцінці приблизно $1,5 млрд, яку очолив Robot Ventures з участь NVIDIA, Microsoft M12, Samsung, USV та інших. Їхній головний продукт — Hermes — це відкритий AI-агент, розроблений як для окремих осіб, так і для підприємств, з акцентом на налаштування моделей, суверенітет даних та відкриту екосистему. У порівнянні з узагальненими історіями AI+Crypto, більш помітним аспектом цього раунду є те, що Nous Research вже продемонструвала значуще впровадження продукту та комерційний рост, привернувши участь як інвесторів з традиційної галузі штучного інтелекту, так і крипто-VC. Це свідчить про те, що капітал залишається готовим платити премію за відкриту інфраструктуру штучного інтелекту з реальними користувачами та зростанням доходів.
У процесі токенізації Spiko зібрала $90 млн серії B, яку очолив NEA. Платформа зараз керує приблизно $2,7 млрд активів. Її основні продукти токенізують інструменти керування готівкою, такі як грошові ринкові фонди та короткострокові державні облігації. Тому інвестиційна концепція перейшла від простих можливостей випуску RWA до реальних AUM, інституційного розповсюдження та доходу від комісій за управління, що свідчить про те, що токенізація входить у більш масштабну фазу управління активами.
Крім того, Meanwhile зібрав 37,5 мільйона доларів, продовжуючи розширювати страхові продукти, деноміновані в BTC, та довгострокові продукти управління багатством. У цілому, більші фінансування тижня не були зосереджені на нових он-чейн історіях. Навпаки, вони далі відображали уподобання інвесторів щодо комерційно підтвердженої інфраструктури ШІ, платформ для управління токенізованими готівковими активами/RWA та регульованих криптофінансових продуктів. Універсальні протоколи без значущих користувачів, доходів або чітких каналів розповсюдження продовжують стикатися з більш обранчим середовищем фінансування.
Про KuCoin Ventures
KuCoin Ventures — це провідний інвестиційний підрозділ біржі KuCoin, яка є провідною глобальною криптовалютною платформою, побудованою на довірі, і обслуговує понад 40 мільйонів користувачів у понад 200 країнах і регіонах. KuCoin Ventures має мету інвестувати у найбільш революційні криптовалютні та блокчейн-проекти ери Web 3.0, підтримуючи розробників криптовалют та Web 3.0 як фінансово, так і стратегічно, надаючи глибокі інсайти та глобальні ресурси. Як інвестор, орієнтований на спільноту та дослідження, KuCoin Ventures тісно співпрацює з проектами портфелю на всьому життєвому циклі, зосереджуючись на інфраструктурі Web3.0, ШІ, користувацьких додатках, DeFi та PayFi.
Відмова від відповідальності: Ця загальна інформація про ринок, можливо, з третіх сторін, комерційних або спонсорованих джерел, не є юридичною, компліянс-, фінансовою чи інвестиційною порадою, пропозицією, запрошенням або гарантією. Ми не робимо жодних явних чи прихованих заяв або гарантій щодо його точності, повноти чи надійності та не несемо відповідальності за будь-які виниклі втрати. Інвестування/торгівля супроводжуються ризиком; минулі результати не гарантують майбутніх. Користувачі повинні проводити дослідження, обережно оцінювати ризики та брати повну відповідальність. У разі потреби проконсультуйтесь із професійними юридичними, податковими або фінансовими консультантами.
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.