

Подання на IPO Anthropic: $4,59 млрд доходів, $42 млрд збитків і контроль засновників
Експоненційний ріст Anthropic супроводжується величезними витратами та довгостроковими зобов’язаннями
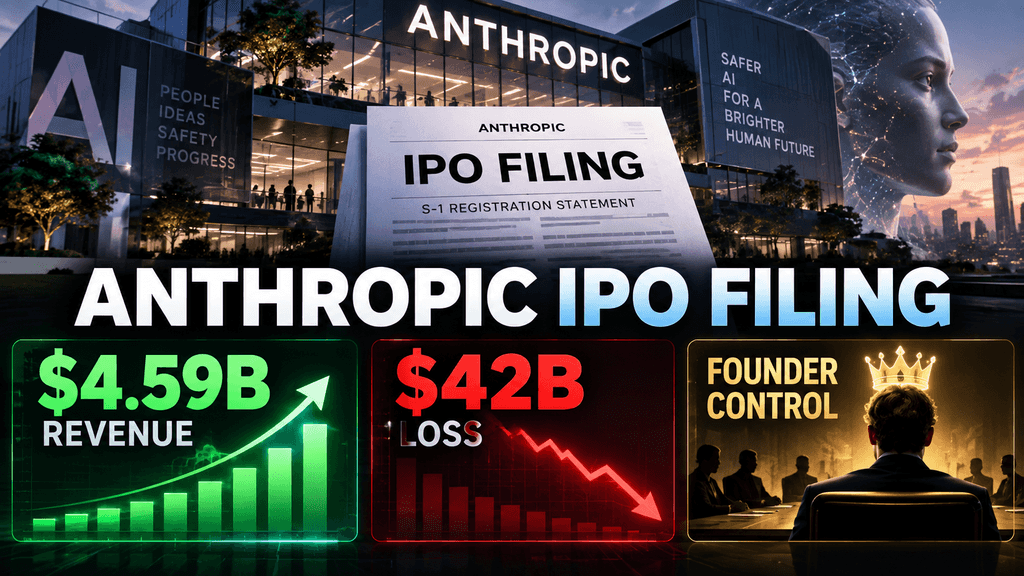
Конфіденційний проспект IPO Anthropic, який був розглянутий Reuters у кінці вересня 2026 року, надає перший детальний погляд на фінансову реальність однієї з провідних компаній у сфері передових ШІ. Доходи досягли $4,59 млрд у 2025 році, що на ~1 088 відсотків більше, ніж $386 млн у попередній рік, завдяки швидкому впровадженню моделей Claude. Разом із тим, операційні збитки зросли до $8,06 млрд, а чистий збиток за GAAP досяг приблизно $41,97 млрд, головним чином через $34 млрд некешових бухгалтерських витрат, пов’язаних із зростанням вартості конвертованих фінансових інструментів. Витрати на обчислювальну потужність та інфраструктуру самі по собі зросли до $7,33 млрд, що становить більше половини загальних операційних витрат.
Компанія також розкрила зобов’язання на майбутнє щодо хмари, обчислень та інфраструктури на суму 518 мільярдів доларів США та завершила рік з 20,28 мільярда доларів США наявних коштів і короткострокових інвестицій. Два клієнти кожен становили приблизно 12 відсотків доходу. Цей документ підкреслює, що надзвичайний зростання доходів Anthropic поєднується з екстремальною капіталомісткістю та структурою управління, спрямованою на збереження влади прийняття рішень у рукавицях семи співзасновників навіть після публічного лістингу, який може оцінити компанію вище ніж у 2 трильйони доларів США.
Доходи зростають у дванадцять разів на тлі попиту підприємств на Claude
Anthropic отримала $4,59 млрд прибутку у 2025 році, порівняно з $386 млн у 2024 році. Цей ріст відображає сильний комерційний попит на Claude серед корпоративних клієнтів, які платять за використання токенів за використанням та підписки. На початку 2026 року компанія вже повідомила про річний темп доходів, що перевищує $30 млрд, а пізніші дані наближалися до $65 млрд, що свідчить про те, що попит продовжував прискорюватися після закінчення календарного року. Більше 1 000 клієнтів витрачали понад $1 млн на рік до весни 2026 року — ця цифра подвоїлася за короткий період. Траєкторія зростання позиціонує Anthropic як одного з найшвидше масштабованих розробників ШІ, проте абсолютна база доходів залишається відносно невеликою порівняно з обговореннями оцінки в кілька трильйонів доларів щодо планованого IPO.
Концентрація продажів серед обмеженого набору великих клієнтів створює вимірюваний ризик. Два найбільші прямі клієнти кожен внесли приблизно 12 відсотків доходу 2025 року, що разом становить 24 відсотки. Багато з цих контрактів не містять положень про довгострокову прив’язку, що дозволяє клієнтам зменшити або призупинити витрати з обмеженим попереднім повідомленням. Ця залежність означає, що будь-яке уповільнення бюджетів підприємств на AI або зміна на користь конкуруючих моделей може швидко вплинути на результати за основними показниками. Керівництво підкреслило зусилля щодо диверсифікації, але проспект все ще вказує на концентрацію клієнтів як на суттєвий фактор для інвесторів, які оцінюють стійкість звітних темпів зростання.
Збитки від операційної діяльності збільшилися, оскільки витрати на обчислення домінують у структурі витрат
Операційні збитки зросли до 8,06 млрд доларів у 2025 році порівняно з 2,98 млрд доларів у попередньому році. Загальні операційні витрати досягли 12,65 млрд доларів, з яких обчислення та інфраструктура становили 7,33 млрд доларів, або близько 58 відсотків цієї суми. Майже потроєне збільшення витрат на обчислення відображає зростання витрат на навчання та обслуговування все більших моделей у умовах конкуренції з іншими лабораторіями передових розробок. Навіть після виключення неготівкових статей, основний бізнес продовжував споживати значно більше капіталу, ніж генерував доходів, що підкреслює капіталомісткість розробки штучного інтелекту поточного покоління.
Готівка та короткострокові інвестиції на кінець 2025 року становили 20,28 млрд доларів США. Ця ліквідність забезпечує буфер, але масштаб постійних збитків означає, що компанія повинна продовжувати залучати значні зовнішні капітали або досягти швидкого покращення одиничної економіки. Пізніші звіти вказували, що скориговані операційні результати були позитивними протягом двох послідовних кварталів 2026 року, що свідчить про те, що більше використання та цінова влада можуть починати компенсувати високі фіксовані витрати на інфраструктуру. Інвесторам потрібно оцінити, чи можуть ці послідовні покращення бути масштабовані достатньо, щоб закрити розрив між доходами та набагато більшими витратами на обчислення, які все ще необхідні.
Чистий збиток за GAAP у розмірі $42 млрд включає велику неготівкову бухгалтерську статтю
Звітний чистий збиток за GAAP у розмірі приблизно 41,97–42 млрд доларів США за 2025 рік вимагає уважної інтерпретації. Приблизно 34 млрд доларів США цієї суми походять від некашового бухгалтерського зарахування, пов’язаного зі зростанням оціненої ринкової вартості фінансових зобов’язань, які можуть бути конвертовані в акції Anthropic. Оскільки оцінки на приватних ринках зросли, бухгалтерська вартість цих інструментів також зросла, що призвело до великих бухгалтерських збитків, а не до еквівалентного виведення готівки. Вилучення цього зарахування залишає операційний збиток близько 8 млрд доларів США — ще досить значний, але набагато краще відображає реальний витік готівки з бізнесу.
Ця різниця має значення для аналізу оцінки. Загальні збитки такого розміру можуть створити враження серйозного фінансового неблагополуччя, проте некашовий компонент не зменшує наявні грошові кошти для фінансування операцій чи інфраструктури. Майбутні публічні інвестори звертатимуть увагу на тенденції вільного грошового потоку, валові маржі використання токенів та динаміку витрат на обчислення на одиницю доходу. Сама проспект розділяє ці елементи, надаючи учасникам ринку дані, необхідні для розрізнення бухгалтерських ефектів від основної операційної діяльності.
Загальні зобов’язання щодо інфраструктури майбутнього — $518 мільярдів у кількох партнерів
Anthropic розкрила планові витрати щонайменше на $518 млрд на хмарні, обчислювальні та інфраструктурні зобов’язання у майбутні роки. Значна частина цих зобов’язань описується як незвільнені або сплачувані незалежно від фактичного використання. Згідно з повідомленнями, виділено більше ніж $111 млрд Google, $110 млрд Amazon та $31 млрд Microsoft у межах багаторічних періодів. Додаткові партнерства стосуються постачання чіпів та потужності центрів обробки даних. Ці цифри ілюструють масштаб капіталу, необхідного для залишення конкурентоспроможним на передовій розробки моделей.
Розмір зобов’язань створює як можливості, так і обмеження. Забезпечення довгострокового доступу до обмежених потужних обчислювальних ресурсів зменшує ризик нестачі потужностей, яка обмежувала інших розробників ШІ. Разом із тим, зобов’язання фіксують великі майбутні витрати готівки, які повинні фінансуватися за рахунок операційного готівкового потоку, додаткового капіталу або позик. Перехід компанії на поєднання хмарних сервісів та власних центрів обробки даних і безпосередньо орендованих чіпів спрямований на покращення контролю над витратами з часом, проте абсолютні суми залишаються серед найбільших інфраструктурних програм, про які повідомляло будь-яке технологічне підприємство порівнянного віку.
Потенційна оцінка вище $2 трильйонів подвоїться до травня 2026, Марк
Ринкові обговорення щодо IPO зосереджені на потенційній оцінці, що перевищує $2 трильйони. Такий рівень більше ніж удвічі перевищує $965 мільярдів післяопераційної оцінки, встановленої у серпні 2026 року під час фінансування серії H. Попередній публічний дебют SpaceX встановив високий планку; лістинг Anthropic на верхньому краю поточних очікувань встановить новий стандарт для чистих компаній у сфері передових штучних інтелектів. Розмір пропозиції сам по собі обговорюється в діапазоні, що може досягти десятків мільярдів доларів, можливо, з участием ключових інвестицій від великих технологічних учасників.
Коефіцієнти оцінки, що випливають з цих показників, ґрунтуються на тривалому швидкому зростанні виручки та подальшому покращенні маржі. При ринковій вартості власного капіталу в $2 трильйони коефіцієнт до виручки 2025 року був би надзвичайно високим, що вимагало б від інвесторів передбачити багаторічні траєкторії зростання, що піднімуть щорічну виручку до сотень мільярдів доларів. Прозект та наступні коментарі надають фінансову базу, за якою ці очікування будуть перевірені, коли компанія розпочне маркетинг акцій після виборів у середині 2026 року.
Структура LLC засновника зберігає 50,1 відсотка голосувальної контролю
Anthropic створює Founders LLC, яким керують її сім співзасновників, включаючи генерального директора Даріо Амодеї. За цією схемою більшість голосів серед цих засновників визначає випуск однієї акції класу F, яка має 50,1 відсотка загальної голосувальної влади за ключовими питаннями, включаючи певні вибори до ради директорів. Така структура призначена для підтримки середовища з низьким его та пошуком істини, яке описує компанія, а також для балансування комерційного тиску з її місією на користь суспільства.
Таким чином, публічні акціонери отримають економічну експозицію, не отримуючи пропорційного впливу на ключові стратегічні рішення. Цей механізм, схожий на двокласову структуру, поширений серед технологічних компаній, які пріоритетом вважають збереження засновників, але явний поріг у 50,1 відсотка та статус корпорації з публічною користю додають унікальні риси. Інвестори повинні зважити переваги стабільного довгострокового лідерства проти зменшеного можливості зовнішніх акціонерів впливати на результати управління у разі розбіжностей щодо розподілу ресурсів або схильності до ризику.
Статус корпорації з публічною користю поєднує місію з інтересами акціонерів
Як публічна корпорація зі сприянням суспільству штату Делавер, Anthropic несе законодавчі зобов’язання враховувати ширші інтереси людства разом із фінансовими доходами для акціонерів. Прозект визнає, що деякі рішення щодо управління можуть відрізнятися від чисто фінансових переваг акціонерів класу A. Founder LLC підсилює цю структуру, концентруючи голосувальну владу в руках початкової дослідницької команди, яка залишила OpenAI через розбіжності щодо безпеки та філософії управління.
Ця юридична форма призначена для захисту заявленого зобов’язання компанії щодо відповідального розвитку ШІ навіть під тиском публічних ринків. Чи зможе ця структура успішно поєднати ці дві місії, виявиться після того, як компанія опублікує квартальні результати та зустріне критику з боку активістів чи інституційних інвесторів. Детальне обговорення факторів ризику в цьому документі, включаючи попередження про катастрофічні чи екзистенційні ризики ШІ, додатково підкреслює, що міркування безпеки залишаться центральними для того, як менеджмент представлятиме бізнес інвесторам.
Висока концентрація клієнтів та гнучкість контрактів є суттєвими ризиками
Майже чверть доходів 2025 року прийшла лише від двох клієнтів. Прозект зазначає, що багато великих клієнтів працюють за гнучкими умовами, а не за багаторічними фіксованими угодами. Рішення будь-якого з основних клієнтів зменшити витрати, змінити постачальника або домогтися нижчих цін може значно вплинути на звітні результати. Диверсифікація серед тисяч менших акаунтів та швидкий ріст кількості клієнтів із доходом понад мільйон доларів допомагають зменшити ризик, але концентрація залишається чітко вказаною інформацією.
Рішення про закупівлю штучного інтелекту підприємствами все ще розвиваються. Бюджетні цикли, внутрішній приріст продуктивності завдяки вже реалізованим рішенням та конкурентні пропозиції від інших постачальників моделей впливають на показники продовження та розширення. Здатність Anthropic перетворювати ранні великі акаунти на стійкі, багаторічні відносини та розширювати клієнтську базу буде ключовим показником для оцінки стійкості її ростової історії після IPO.
Конкуренція поглиблюється в сфері штучного інтелекту
Anthropic безпосередньо конкурує з OpenAI, Google, Meta та xAI у гонці за розробкою більш здатних великих мовних моделей. Прозект описує ШІ як технологію, яка може перетворити глобальну економіку в масштабах, порівнянних із промисловою революцією або інтернетом. Успіх залежить від постійного вдосконалення моделей, надійної інфраструктури та здатності привертати дослідницький талант і корпоративні бюджети. Останні випуски продуктів, включаючи нові версії Claude, позиціонуються як відповідь на конкурентну динаміку з боку систем-суперників.
Вимоги до капіталу, вказані у поданні, ілюструють, чому лише кілька організацій можуть підтримувати розвиток на передовій. Бюджети на обчислення, що вимірюються десятками мільярдів щорічно, створюють високі бар’єри для входу. Капітал, зібраний на публічному ринку через IPO, очікується, що допоможе фінансувати наступний етап цієї конкуренції, але також піддасть прогрес Anthropic постійному порівнянню з фінансовими та технічними віхами його конкурентів.
Період цілей щодо часу після виборів у середині терміну в листопаді
IPO очікується на ціну після середніх виборів у США у листопаді 2026 року. Маркетинг, як очікується, розпочнеться в середині до кінця жовтня, коли публічний проспект буде доступний. Лідируючими підписантами є великі інвестиційні банки, а обговорення включали потенційні анкор-інвестиції, які можуть підтримати великий первинний збір. Конфіденційний проект S-1 було подано в червні 2026 року після серії H на $65 млрд.
Ринкові умови, очікування щодо процентних ставок та загальний настрій щодо високоростових технологічних лістингів вплинуть на кінцеве ціноутворення та попит. Затримка порівняно з ранішніми неофіційними термінами дозволила компанії представити додаткові квартали зі зростанням доходів та послідовним покращенням скоригованої прибутковості — дані, які будуть відігравати ключову роль у презентації roadshow.
Готівкова позиція та структура капіталу забезпечують гнучкість у короткостроковій перспективі
Завершення 2025 року з $20,28 млрд готівки та короткостроковими інвестиціями надає Anthropic значний запас міцності на короткострокову перспективу. Разом із попереднім приватним залученням коштів, яке перевищило $125 млрд з моменту заснування, баланс може витримати тривалий високий рівень інвестицій у інфраструктуру, поки компанія працює над досягненням стійкого позитивного вільного готівкового потоку. Додаткові кредитні лінії, що обговорюються, додатково розширюють наявну ліквідність.
Структура капіталу також включає конвертовані інструменти, які спричинили великий неготівковий витрат. Конверсія цих інструментів у власний капітал під час або після IPO зменшить частку існуючих власників, але одночасно зменшить волатильність обліку майбутніх зобов’язань. Інвестори, які аналізують баланс після IPO, зосередяться на взаємодії між витратами готівки, фінансуванням зобов’язань та темпами збільшення маржі.
Шлях до прибутковості залежить від масштабування ефективності та ціноутворення
У коментарі пізніше 2026 року зазначалося, що скоригований операційний прибуток був позитивним протягом двох кварталів поспіль, тоді як річний темп прибутку продовжував зростати. Валові маржі на доходи від використання та співвідношення витрат на обчислювальну потужність до доходу визначатимуть, наскільки швидко GAAP-прибутковість зможе слідувати. Зміна на власні або безпосередньо орендовані потужності спрямована на покращення довгострокової одиничної економіки порівняно з чистою залежністю від хмарних ресурсів.
Досягнення стійкої прибутковості в масштабі, що передбачається багатотрильйонною оцінкою, вимагає постійного зростання обсягів та значного зменшення витрат на надання кожної додаткової одиниці здатності моделі. Прозект надає базові показники, за якими будуть вимірюватися подальші щоквартальні звіти, надаючи публічним інвесторам чіткий каркас для відстеження прогресу.
Інвестори зважують потенціал зростання Anthropic проти зростаючих вимог до капіталу
Комбінація швидкого зростання доходів, значних постійних збитків, величезних майбутніх зобов’язань та управління, контролюваного засновником, створює унікальний профіль ризиків і доходів. Громадські акціонери отримують доступ до однієї з провідних платформ ШІ, але погоджуються з обмеженим впливом на голосування та можливістю того, що рішення, пов’язані з місією, можуть відхилятися від оптимізації короткострокової фінансової ефективності. Детальні фактори ризику, вказані у документі, включаючи концентрацію клієнтів та потенційну небезпеку, пов’язану з передовими системами ШІ, підсилюють той факт, що ця можливість супроводжується значною невизначеністю.
Учасники ринку в кінцевому підсумку вирішать, чи оправдують траєкторію зростання та стратегічну позицію інтенсивність використання капіталу та компроміси у управлінні. Числа, опубліковані в проспекті, закладають фактичну основу для цієї оцінки, поки Anthropic готується перевірити попит на ринку цінних паперів для передових штучних інтелектів.
🔥 Поза заголовками: що означає KuCoin 5.0 для вас
Новини ринку рухаються швидко — але те, де ви дієте з ними, має таке саме значення. Цього жовтня KuCoin запускає KuCoin 5.0, перетворюючи KuCoin на відновлену платформу. Ось що змінюється саме для вас:
-
Один акаунт для всього. Старі платформи розділяли ваші кошти між окремими акаунтами «спот», «маржа» та «ф'ючерси» і очікували, що ви зрозумієте чому. Єдиний акаунт KuCoin 5.0 повністю видаляє це — зробіть депозит один раз, і все буде просто там (наразі доступно лише для VIP).
-
Акції, індекси та товари. KuCoin 5.0 розширюється за межі криптовалют на глобальні ринки. Коли криптовалюти рухаються бічно, а акції ростуть (або навпаки), ви можете переключитися за хвилини, замість того щоб відкривати брокерський акаунт і чекати днів на фіатні канали.
-
Реальні активи (RWA). Токенізоване виставлення на традиційні активи, такі як сировина, прямо в вашому крипто-акаунті. Один із найшвидшо розростаючихся сегментів у глобальній фінансовій сфері більше не є виключною привілеєю інституцій — ви отримуєте до нього доступ з того ж балансу, з яким торгуете.
-
Заробляйте, поки вчитеся. Ще не готові торгувати? KCUSD дозволяє вашим стейблкоїнам заробляти щоденні автокомпаунд-відсотки. Найбільш спокійний спосіб використати ваш невикористаний депозит для отримання 4% дохідності.
-
AI-асистент простою мовою. Задавайте питання, отримуйте контекст ринку, розумійте, що ви бачите — інтегровано в платформу, без жаргону.
-
Додаток, який не перевантажує. Швидший, чистіший і послідовний — інтуїтивний з першого дотику, а не після навчання.
-
Безпека, яку можна перевірити, а не просто вірити. Організація з ліцензією MiCAR у ЄС, Proof of Reserves, який ви можете перевірити самостійно, та міжнародно сертифікована безпека (SOC 2 Type II, ISO 27001:2022).
Створіть акаунт за хвилини — і починайте на платформі, створеній для майбутнього криптовалют, а не минулого.
ЧАСТІ ПИТАННЯ
Що саме означає чистий збиток у розмірі 42 мільярдів доларів США для готівкового стану Anthropic?
Більшість з $42 млрд збитку за GAAP, приблизно $34 млрд, — це некашовий бухгалтерський зарахування, що відображає зростання оціненої вартості конвертованих фінансових інструментів через збільшення приватної оцінки Anthropic. Основний операційний збиток у розмірі близько $8,06 млрд більш точно відображає готівку, витрачену бізнесом. На кінець 2025 року компанія мала $20,28 млрд готівки та короткострокових інвестицій, що свідчить про те, що загальний показник збитку не означає еквівалентного зменшення доступної ліквідності.
Наскільки значущими є $518 мільярдів майбутніх інвестицій у інфраструктуру?
Anthropic визначила щонайменше $518 мільярдів зобов’язань у сфері хмарних обчислень та інфраструктури на кілька років і з кількома партнерами. Велика частина цих зобов’язань є незвільнюваними. Масштаб підкреслює капітал, необхідний для навчання та обслуговування передових моделей на конкурентному рівні. Фінансування буде надходити з операційного грошового потоку, існуючих резервів, майбутніх емісій акцій та кредитних ліній. Успіх у перетворенні зростання доходів на позитивний вільний грошовий потік визначить, наскільки зручно компанія зможе виконувати ці зобов’язання без повторних великих зборів капіталу.
Чому структура LLC засновника має значення для публічних інвесторів?
Сім співзасновників будуть керувати класом F акцій, що представляє 50,1 відсотка голосувальних повноважень з ключових питань через більшість голосів Founder LLC. Тому публічні акціонери мають економічний інтерес, але не пропорційний вплив на склад ради директорів чи певні стратегічні рішення. Ця угода призначена для збереження місії компанії на користь суспільства та дослідницької культури. Інвестори повинні оцінити, чи тривалість лідерства засновників переважає зменшену здатність зовнішніх акціонерів впливати на управління.
Яка частка доходу приходиться на найбільших клієнтів?
У 2025 році два найбільших прямих клієнти кожен становили приблизно 12 відсотків доходу, що в сумі складало близько 24 відсотків. Багато угод з великими клієнтами не мають довгострокових контрактних зобов’язань, що створює можливість швидкого зменшення витрат. Компанія розширила базу клієнтів з високим рівнем витрат, але концентрація залишається відкритим ризиком, який може посилювати волатильність звітних результатів, якщо будь-який з основних акаунтів зменшить активність.
Коли очікується проведення IPO і в якому діапазоні оцінки?
Поточні очікування вказують на лістинг після виборів до Конгресу США у листопаді 2026 року, при цьому маркетинг може розпочатися в середині або кінці жовтня. Обговорення щодо оцінки зосереджені на цифри вище $2 трильйонів, що більше ніж удвічі порівняно з $965 мільярдами, встановленими у травні 2026 року. Остаточна ціна залежатиме від ринкових умов, попиту інвесторів та конкретної кількості акцій, що пропонуються. Пропозиція може зібрати значні первинні кошти для підтримки поточних потреб інфраструктури.
Як порівнюється зростання доходів Anthropic з її витратами на обчислювальні ресурси?
Доход збільшився майже в дванадцять разів до 4,59 млрд доларів США у 2025 році, тоді як витрати на обчислення та інфраструктуру зросли до 7,33 млрд доларів США — майже втричі більше, ніж у попередньому періоді, і більше половини загальних операційних витрат. Ця різниця ілюструє поточну економіку розробки передових моделей. У наступних кварталах 2026 року спостерігалося прискорення темпів зростання доходів та послідовне покращення скоригованих операційних результатів, що свідчить про те, що збільшення завантаження може починати покращувати співвідношення витрат на обчислення до доходу.
Відмова від відповідальності: Цей матеріал надано виключно в інформаційних цілях і не є інвестиційною порадою. Інвестиції супроводжуються ризиком. Будь ласка, проводьте власне дослідження (DYOR).
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.