

ВОТ: Стейблкоїни становлять лише 3% світових платежів — справжнім обмеженням є фрагментована регуляція
На протязі десятиліть міжнародна торгівля залежала від кореспондентських банківських мереж, які часто передбачають кілька проміжних балансів, різні часові пояси, ручні процеси звітності та багатоденні цикли розрахунків.
На цьому тлі фіат-прив’язані стейблкоїни, такі як USDT, USDC та новостворені токени, випущені банками та фінтех-компаніями, отримали широке поширення в децентралізованих фінансах та пір-ту-пір коридорах. Між 2020 та серединою 2024 року обсяг глобальних транскордонних транзакцій стейблкоїнів збільшився в 35 разів завдяки попиту на ліквідність долара та майже миттєвому розрахунку.
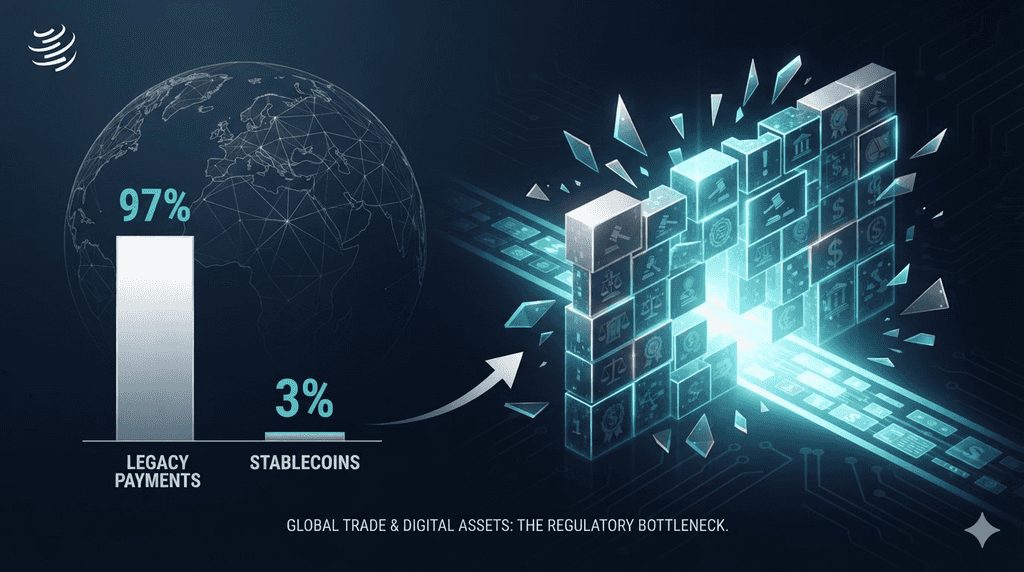
Однак емпірична оцінка, опублікована Всесвітньою організацією торгівлі (WTO) у День світової торгівлі та технологій 14 вересня 2026 року, показує різку протилежність: стейблкоїни становлять лише 3% від загального обсягу світових платежів.
Згідно з висновками, основним бар’єром, що заважає цифровим доларам вийти за межі спекулятивної торгівлі та ниш реміттів і потрапити до підприємницьких ланцюгів постачання, не є масштабованість блокчейну, комісії за газ або продуктивність смартконтрактів. Основною перешкодою є глобальна фрагментація регулювання. Без гармонізованих правових стандартів у різних юрисдикціях стейблкоїни продовжуватимуть функціонувати як недостатньо використовуваний механізм розрахунків у глобальній торгівлі.
Основні висновки
-
Дослідження Всесвітньої організації торгівлі (WTO) показує, що, хоча обсяги міжнародних переказів стейблкоїнів зросли в 35 разів між 2020 і серединою 2024 року, стейблкоїни все ще становлять лише приблизно 3% від загального обсягу глобальних міжнародних платежів.
-
ВОТ визначила регуляторну фрагментацію, а не технічну пропускну здатність або затримку в блокчейні, як головний бар’єр для широкого комерційного впровадження у міжнародній торгівлі.
-
Посилаючись на оцінки Ради фінансової стабільності (FSB), лише 11 із 28 основних досліджуваних юрисдикцій (приблизно 39%) впровадили всебічні регуляторні режими для стейблкоїнів, що залишає транскордонних мерчантів під впливом правової та юрисдикційної невизначеності.
-
Звіт підтверджує, що стейблкоїни мають технічну здатність зменшити п’ять довготривалих неефективностей у традиційній міжнародній торгівлі: витрати на транзакції, швидкість розрахунків, нерівний доступ, операційну не透明ність та обмеження на ринку іноземної валюти (FX).
Зростання обсягу проти 3% платіжної частки
Розбіжність між показниками випуску стейблкоїнів і реальним використанням у комерційній торгівлі підкреслює поточний стан інфраструктури платежів на основі блокчейну.
Цикл зростання в 35 разів
Між початком 2020 року та серединою 2024 року загальний обсяг транскордонних транзакцій, що були розраховані через стейблкоїни, прив’язані до долара, збільшився в 35 разів. За цей період загальний обіговий запас стейблкоїнів збільшився з приблизно $20 мільярдів до значно більше $160 мільярдів, а річний обсяг розрахунків досяг кількох трильйонів доларів.
Велика частина цієї транзакційної швидкості була спричинена конкретними ринковими сегментами:
-
Переміщення капіталу за кордоном: суб’єкти, що переміщують ліквідність між регіональними біржами цифрових активів без впливу традиційних банківських затримок або часу закриття переказів.
-
Збереження капіталу на ринках з розвитком: бізнес і фізичні особи в країнах з високою інфляцією, що використовують цифрові долари для хеджування девальвації місцевих валют.
-
Peer-to-Peer (P2P) перекази: дрібномасштабні, нематеріальні перекази вздовж двосторонніх коридорів, зокрема в Латинській Америці, Південно-Східній Азії та Підсахарській Африці.
Реальність ринку 3%
Незважаючи на ці заголовні цифри, дослідження ВТО з’ясовує, що стейблкоїни становлять лише 3% від загального обсягу міжнародних платіжних потоків. Традиційні банківські мережі та міжбанківські розрахункові системи, такі як SWIFT, Fedwire і CHIPS, продовжують обробляти решту 97% загальної вартості трансграничних транзакцій.
Причина цієї різниці полягає у природі обсягу стейблкоїнів. Велика більшість зареєстрованих на ланцюзі транзакцій стейблкоїнів відображає арбітраж між біржами, перебалансування автоматизованих ринкових маркерів (AMM), алгоритмічну торгівлю та управління забезпеченням у децентралізованих позиках. Справжні комерційні платежі, що включають розрахунки за рахунками, ескроу-операції з накладними, міжнародні виплати заробітної плати та управління корпоративними скарбницями оптових компаній, становлять лише невелику частину спостережуваної активності на ланцюзі.
Як стейблкоїни вирішують 5 ключових тривог у міжнародній торгівлі
Хоча звіт ВОТ підкреслює поточні ринкові обмеження, він не відкидає базову технологію. Навпаки, дослідження підкреслює, що стейблкоїни технічно здатні вирішити п’ять найбільш стійких структурних фрикцій у міжнародній торгівлі.
Зменшення витрат
Традиційні міжнародні банківські перекази передбачають стягнення комісій з боку кількох посередників. Один бізнес-до-бізнес (B2B) платіж через кореспондентські банки зазвичай включає комісії отримуючого банку, посередницькі платежі та спреди при конвертації іноземної валюти. Згідно з еталонами Світового банку, комісії за міжнародні платежі в середньому становлять від 3% до 6% для малих підприємств та фіксовані платежі в розмірі $25–$50 за транзакцію для корпоративних акаунтів.
Навпаки, перекази через публічний блокчейн виконуються з мережевими комісіями, що варіюються від часток цента на Layer-2 rollups та спеціалізованих мережах підсумовування до декількох доларів на базових шарах з високим попитом, незалежно від номінальної вартості транзакції.
Швидкість розрахунків і фінальність
Застаріла система відповідників працює за механізмами пакетної обробки, обмеженими стандартними робочими годинами комерційних банків, національними святами та часовими вікнами закриття. Міжнародний переказ зазвичай займає від двох до п’яти робочих днів (T+2 до T+5), щоб досягти фінального розрахунку.
Стейблкоїни забезпечують детерміновану, програмну видачу на публічних реєстрах за кілька секунд до хвилин, працюючи неперервно. Ця швидкість операцій усуває черги видачі та зменшує вимоги до обігового капіталу для учасників міжнародної торгівлі.
Фінансовий доступ для недостатньо обслуговуваних ринків
Експортери та малі та середні підприємства (МСП) у розвиваються економіках часто стикаються з бар’єрами при отриманні доступу до мереж відповідних банків через оперативні витрати та вимоги до відповідності, пов’язані з тенденцією «зменшення ризиків» серед глобальних монетарних банків. За останнє десятиліття основні міжнародні банки припинили тисячі відповідних відносин у розвиваючих країнах, щоб зменшити навантаження на відповідність з боротьби з відмиванням коштів (AML).
Публічні блокчейни забезпечують відкритий доступ. Будь-яка компанія з підключенням до інтернету може налаштувати криптографічний гаманець, отримувати міжнародні платежі у токенах, прив’язаних до долара, і брати участь у транскордонній торгівлі, не маючи прямих зв’язків з іноземним банком першого рівня.
Операційна прозорість
Відстеження традиційного міжнародного переказу історично було нечітким. Платіж, що входить до ланцюга відповідних банків, часто нагадує ненаглядний переказ, доки отримуюча установа не підтвердить запис у книгу. Якщо виникає помилка, відстеження втрачених коштів вимагає ручних запитів на розслідування через кілька установ.
Публічні розподілені реєстри забезпечують перевірну, з часовою міткою прозорість. І покупець, і продавець можуть незалежно перевірити статус транзакції, адресу відправника, адресу отримувача та блок оплати в ланцюжку, що виключає суперечки щодо звітності та зменшує навантаження на аудит.
Валютний ринок (FX) та капітальні обмеження
У юрисдикціях, де діють строгі локальні обмеження на іноземну валюту або неплатоспроможні ринки обміну внутрішньої валюти, міжнародні покупці та постачальники часто стикаються з затримками при отриманні доларів США через офіційні банківські канали.
Стейблкоїни забезпечують альтернативний доступ до високоліквідних еквівалентів долара, дозволяючи комерційним підприємствам розраховуватися без зіткнення з ліквіднісним обмеженням місцевих центральних банків або високими маржами конверсії валюти.
Порівняльний аналіз: традиційні кореспондентські банки та стейблкоїни
| Операційний вимір | Традиційне кореспондентське банківське обслуговування | Стейблкоїни, забезпечені фіатом |
| Типовий час розрахунків | 2–5 робочих днів (T+2 до T+5) | У реальному часі (секунди до хвилин, 24/7/365) |
| Посередники транзакцій | Відправний банк, проміжні кореспонденти, центральний розрахунковий центр, отримуючий банк | Валідатори/ноди публічної блокчейн-мережі |
| Структура комісій | Шарові відсоткові комісії, спреди FX та фіксовані комісії за переказ ($25–$50+) | Комісії за газ мережі (Передбачувані; фіксовані на транзакцію за блок) |
| Відстеження та звітність | Непрозорий; вимагає двостороннього SWIFT gpi або ручних запитів на відстеження | Повністю перевіряється у публічних реєстрах за допомогою хешів транзакцій |
| Залежність від контрагента | Строге дотримання відповідних двосторонніх кредитних ліній | Прямий переказ балансу у peer-to-peer реєстрі |
| Регуляторний статус | Глобально визнані, стандартизовані рамки відповідності | Фрагментований; значно варіюється в межах окремих юрисдикцій |
Чому регуляторна фрагментація гальмує інституційне прийняття
З урахуванням вимірюваних переваг, які надають цифрові активи, чому використання стейблкоїнів залишається на рівні 3%? Дослідження ВОТ пояснює цю стагнацію одним фактором: відсутністю єдиної, передбачуваної міжнародної регуляторної рамки.
Оцінка ФСБ: рівень відповідності 39%
Під час презентації звіту Хуан Марчетті, директор Відділу торгівлі послугами та інвестиціями ВОТ, зробив акцент на емпіричних даних Ради з фінансової стабільності (FSB).
У оцінці 28 основних глобальних фінансових юрисдикцій:
-
Лише 11 юрисдикцій (приблизно 39%) впровадили всебічні, функціональні регуляторні режими, що регулюють випускників стейблкоїнів, кастодіанів та платіжних посередників.
-
Більше ніж 60% опитаних юрисдикцій (17 країн) не мали всебічних правових визначень, вимог щодо операційних резервів, гарантій викупу або спеціальних регуляторних рамок для стейблкоїнів.
Цей статистичний розрив підкреслює, що коли підприємство використовує стейблкоїни для розрахунків за межами країни з торговими партнерами на кількох континентах, воно негайно зіштовхується з конфліктуючими правовими та операційними стандартами.
Ризик регуляторного патчворку
Міжнародні корпорації, промислові імпортери та міжнародні роздрібні мережі не керують своїми скарбницями на основі операційної невизначеності. Для підприємства, яке обробляє сотні мільйонів доларів щорічного інвентарю, використання платіжного каналу, який є юридично визнаним у одному порту, але класифікується як нерегульований або некомпліантний в іншому, створює значні правові та операційні ризики:
Невизначена правова класифікація: У одній країні стейблкоїн, прив’язаний до долара, може класифікуватися як електронний грошовий токен. У іншій юрисдикції його можуть віднести до цінних паперів, депозиту, товару або незатвердженого інструменту іноземної валюти.
Асиметричні гарантії викупу: Основною стурбованістю корпоративних скарбників є правова можливість вимоги викупу за паровою вартістю. Якщо офшорний випускник стейблкоїна стикається з проблемами ліквідності або банківськими труднощами, корпоративні власники у юрисдикціях без статутної прозорості резервів або прямих вимог до базових резервів піддаються ризику зменшення вартості активів.
AML/CFT та виконання санкцій: Підприємства повинні дотримуватися строгих рамок боротьби з відмиванням коштів та фінансуванням тероризму (AML/CFT). Оскільки методики перевірки гаманців, реалізація правила подорожей та стандарти регуляторного нагляду значно відрізняються між країнами, офіцери з питань дотримання корпоративних стандартів часто відмовляються схвалювати транзакційні канали, які виставляють їхні організації на ризик відповідальності.
Невизначеність у податковому та бухгалтерському обліку: Різні юрисдикції застосовують суперечливі стандарти бухгалтерського обліку до тримання стейблкоїнів. Хоча деякі податкові органи вважають стейблкоїни еквівалентами готівки, інші класифікують їх як нематеріальні активи, що викликає складні вимоги до звітування про капітальні прибутки за кожну звичайну комерційну накладну, оплачену стейблкоїном.
Чому традиційна банківська система зберігає інституційну торгівлю
За межами законодавчого відповідності, статистика 3% ВОТ ілюструє практичні реалії класичного розрахунку оптової торгівлі. Існуюча банківська система надає корпоративні послуги, які поточні публічні мережі стейблкоїнів не можуть вирішити нативно.
Оборотний капітал та торгові кредитні лінії
Міжнародна бізнес-до-бізнес торгівля рідко здійснюється за схемою «готівка при отриманні». Більшість глобальної торгівлі ґрунтується на кредитних можливостях:
-
Літери кредиту (LC): банки діють як надійні посередники, гарантуючи оплату експортеру після перевірки транспортних документів.
-
Фінансування з відкритим акаунтом: імпортери сплачують через 30, 60 або 90 днів після отримання товарів, забезпечено обіговими кредитними лініями, наданими комерційними кредиторами.
Поточні публічні стейблкоїни працюють переважно як інструменти миттєвого готівкового розрахунку. Вони переказують ліквідність, але не надають вбудованих послуг кредитування, оцінки ризиків та вирішення спорів, які потрібні інституційним трейдерам. Доки програмовані кредитні можливості на основі смарт-контрактів не зможуть безпечно замінити угоди інституційного торгового фінансування, стейблкоїни залишатимуться обмеженими чисто готівковими транзакціями.
Ліквідність балансу та управління скарбницею
Великі підприємства керують оборотним капіталом за допомогою всебічних систем управління ліквідністю, які безпосередньо інтегровані з комерційними банками. Грошові залишки корпорацій генерують відсотки за ніч, захищені федеральною страховкою депозитів до статутних лімітів і можуть бути інтегровані в ринки комерційних паперів, репо та хеджування валютних ризиків.
Стейблкоїни, які не приносять дохід, навіть у випадку повного забезпечення, створюють втрати можливостей для фінансових директорів компаній. Утримання мільйонів доларів у вигляді цифрових токенів, які не приносять відсотків, на балансі компанії, коли дохідність безризикових державних цінних паперів залишається високою, є фінансово неоптимальним. Хоча стейблкоїни з дохідністю та розподілом відсотків технічно реалізовні, їх введення вводить додаткові регуляторні перешкоди в рамках міжнародного законодавства про цінні папери.
Що має змінитися, щоб розблокувати глобальне прийняття торгівлі
Якщо стейблкоїни мають збільшити свою частку з 3% до значущої частки у глобальних розрахунках, цей перехід вимагатиме структурної згідованості між регуляторами, банками та постачальниками технологій.
Багатостороння гармонізація регулювання
Індивідуальні національні рамки — такі як регуляція Європейського союзу Markets in Crypto-Assets (MiCA), стандарти довіри NYDFS у США та ліцензійні рамки у Сінгапурі та Об’єднаних Арабських Еміратах — є позитивними кроками до регуляторної ясності. Однак все ще необхідні двосторонні та багатосторонні угоди про взаємне визнання.
Міжнародні організації, такі як Рада з фінансової стабільності, Базельський комітет з нагляду за банківською діяльністю та ВОТ, повинні працювати над сумісними визначеннями забезпечення резервів, сегрегації зберігання та відповідності регуляторним вимогам. Без стандартизованих транскордонних рамок багатонаціональні компанії продовжуватимуть уникати нестандартизованих платіжних систем.
Інтеграція з регульованими фінансовими посередниками
Майбутнє комерційних стейблкоїнів залежить від інтеграції з регульованими банківськими інфраструктурами, а не повної дезінтермедіації. Розширення відповідних, банківських стейблкоїнів, а також інституційних депозитарних мереж пропонує практичний шлях вперед. Коли корпорації зможуть зберігати та переказувати стейблкоїни в рамках інституційних акаунтів, занепокоєння щодо ризиків депозитарного обслуговування, експозиції контрагентів та податкового звітності почнуть вирішуватися.
Збіжність із інфраструктурою розумної торгівлі
-
Смартконтракти, програмовані для автоматичного звільнення балансів стейблкоїнів у ескроу після публічної перевірки електронних накладних та митного оформлення.
-
Розвиток підприємницьких, перевищено забезпечених або підтверджених за ідентичністю ринків кредитів, які надають фінансування робочого капіталу безпосередньо у стейблкоїнах.
Висновок
Аналіз Всесвітньої організації торгівлі зясовує стан адаптації стейблкоїнів. Цифрові долари зарекомендували себе у високочастотній торгівлі, управлінні ліквідністю за кордоном та регіональних роздрібних переказах. Однак їх частка у 3% від загального обсягу міжнародних платежів підтверджує, що цифрові активи ще не проникли значущим чином у традиційне торгівельне фінансування.
Основним обмеженням є не технічна масштабованість або пропускна здатність, а регуляторна фрагментація. З більш ніж 60% ключових фінансових юрисдикцій, які діють без чіткої, координованої політики щодо стейблкоїнів, юридичні та операційні ризики використання цих активів через міжнародні кордони залишаються заборонними для підприємницьких ланцюгів поставок.
Технологія для досягнення неперервних, реального часу, низьковитратних міжнародних розрахунків вже існує. Ключовим фактором є те, чи зможуть міжнародні регулятори координувати єдину регуляторну базу до того, як традиційні міжбанківські системи модернізуються і самі скоротять розрив у ефективності.
🔥 Поза заголовками: що означає KuCoin 5.0 для вас
Новини ринку рухаються швидко — але те, де ви дієте з ними, має таке саме значення. Цього жовтня KuCoin запускає KuCoin 5.0, перетворюючи KuCoin на відновлену платформу. Ось що змінюється саме для вас:
-
Один акаунт для всього. Старі платформи розділяли ваші кошти між окремими акаунтами «спот», «маржа» та «ф'ючерси» і очікували, що ви зрозумієте чому. Єдиний акаунт KuCoin 5.0 повністю видаляє це — зробіть депозит один раз, і все буде просто там.
-
Акції, індекси та товари. KuCoin 5.0 розширюється за межі криптовалют на глобальні ринки. Коли криптовалюти рухаються бічно, а акції ростуть (або навпаки), ви переключаєтеся за хвилини, замість того щоб відкривати брокерський акаунт і чекати днів на фіатні канали.
-
Реальні активи (RWA). Токенізоване виставлення на традиційні активи, такі як сировина, прямо в вашому крипто-акаунті. Один із найшвидше розрастаючих сегментів у глобальній фінансовій сфері більше не виключений для інституцій — ви отримуєте до нього доступ з того ж балансу, з яким торгуете.
-
Заробляйте, поки вчитеся. Ще не готові торгувати? KCUSD дозволяє вашим стейблкоїнам заробляти щоденний автокомпаундний дохід. Найбільш спокійний спосіб зробити так, щоб ваші не використовувані депозити працювали на вас з дохідністю 4%.
-
AI-асистент простою мовою. Задавайте питання, отримуйте контекст ринку, розумійте, що ви бачите — інтегровано в платформу, без жаргону.
-
Додаток, який не перевантажує. Швидший, чистіший і послідовний — інтуїтивний з першого дотику, а не після навчання.
-
Безпека, яку ви можете перевірити, а не просто вірити. ЕО-суб’єкт із ліцензією MiCAR, Proof of Reserves , який ви можете перевірити самостійно, та міжнародно сертифікована безпека (SOC 2 Type II, ISO 27001:2022).
Створіть акаунт за хвилини — і починайте на платформі, створеній для майбутнього криптовалют, а не минулого.
ЧаПи
Що сказав звіт ВОТ щодо впровадження стейблкоїнів?
Всесвітня організація торгівлі повідомила, що обсяг транскордонних переказів стейблкоїнів збільшився в 35 разів між 2020 роком і серединою 2024 року, але стейблкоїни все ще становлять лише близько 3% усіх глобальних транскордонних платежів. ВОТ визначила фрагментовані національні регуляції як основну перешкоду, що заважає ширшому впровадженню у комерційній торгівлі.
Чому стейблкоїни становлять лише 3% міжнародних платежів?
Велика більшість транзакцій стейблкоїнів становлять спекулятивну торгівлю, ліквідність біржі та діяльність децентралізованих фінансів між протоколами. Справжні міжнародні комерційні угоди продовжують переважно обслуговуватися традиційними кореспондентськими банківськими мережами завдяки ясності відповідності, вбудованим кредитним лініям (наприклад, акредитивам) та встановленим системам управління скарбницями.
Які основні регуляторні ризики перешкоджають підприємствам у використанні стейблкоїнів?
Підприємства стикаються з протирічливими правовими класифікаціями стейблкоїнів у різних країнах, неоднорідними вимогами щодо відповідності правилам AML/CFT, нерівномірним забезпеченням резервів та гарантіями викупу, а також невизначеним податковим режимом для балансів корпорацій.
Що виявила Рада фінансової стабільності (FSB) щодо правил стейблкоїнів?
Дані, наведені разом із звітом ВОТ, свідчать, що з 28 основних досліджуваних фінансових юрисдикцій лише 11 (приблизно 39%) завершили всебічні регуляторні рамки для стейблкоїнів, залишивши понад 60% ринків без формальних, чітких рекомендацій.
Відмова від відповідаль
Інформація, надана на цій сторінці, може походити зі сторонніх джерел і не обов’язково відображає погляди або думки KuCoin. Цей контент призначений виключно для загальних інформаційних цілей і не повинен розглядатися як фінансова, інвестиційна або професійна порада. KuCoin не гарантує точність, повноту чи надійність інформації та не несе відповідальності за будь-які помилки, пропуски або наслідки, що виникли внаслідок її використання. Інвестування в цифрові активи супроводжується власними ризиками. Будь ласка, уважно оцініть свій рівень схильності до ризику та фінансове становище перед прийняттям будь-яких інвестиційних рішень. Для отримання додаткових відомостей зверніться до Умов використання та Розкриття ризиків KuCoin.
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.