

Щотижневий звіт KuCoin Ventures: Зростання інфляції та цін на нафту підвищують очікування підвищення ставок, тоді як потоки Crypto ETF розходяться, а інтеграція інфраструктури TradFi та Crypto прискорюється
1. Тижневі ринкові виділення
TradFi та криптовалюта продовжують зближуватися: правила, активи та кредитна інфраструктура розвиваються паралельно
Цього тижня зближення традиційних фінансів і криптовалют продовжилося від рівня продуктів до ширшої фінансової інфраструктури. Законопроєкт про структуру криптовалютного ринку США — CLARITY Act — ввійшов у нову процедурну стадію; Nasdaq оголосив про запропоноване інвестування у розмірі 100 мільйонів доларів США у материнську компанію Kraken — Payward, водночас продовжуючи розвивати інфраструктуру токенізованих акцій; а Tether уклали партнерство з британським менеджером активів Fasanara Capital для запуску приватного кредитного фонду StableFund. Хоча ці розробки здаються окремими, вони відповідають трьом ключовим рівням он-чейн фінансів — правилам, активам і кредиту — і вказують на те, що увага галузі поступово зміщується від питання «як випускати і торгувати активами» до створення повноцінної фінансової інфраструктури.
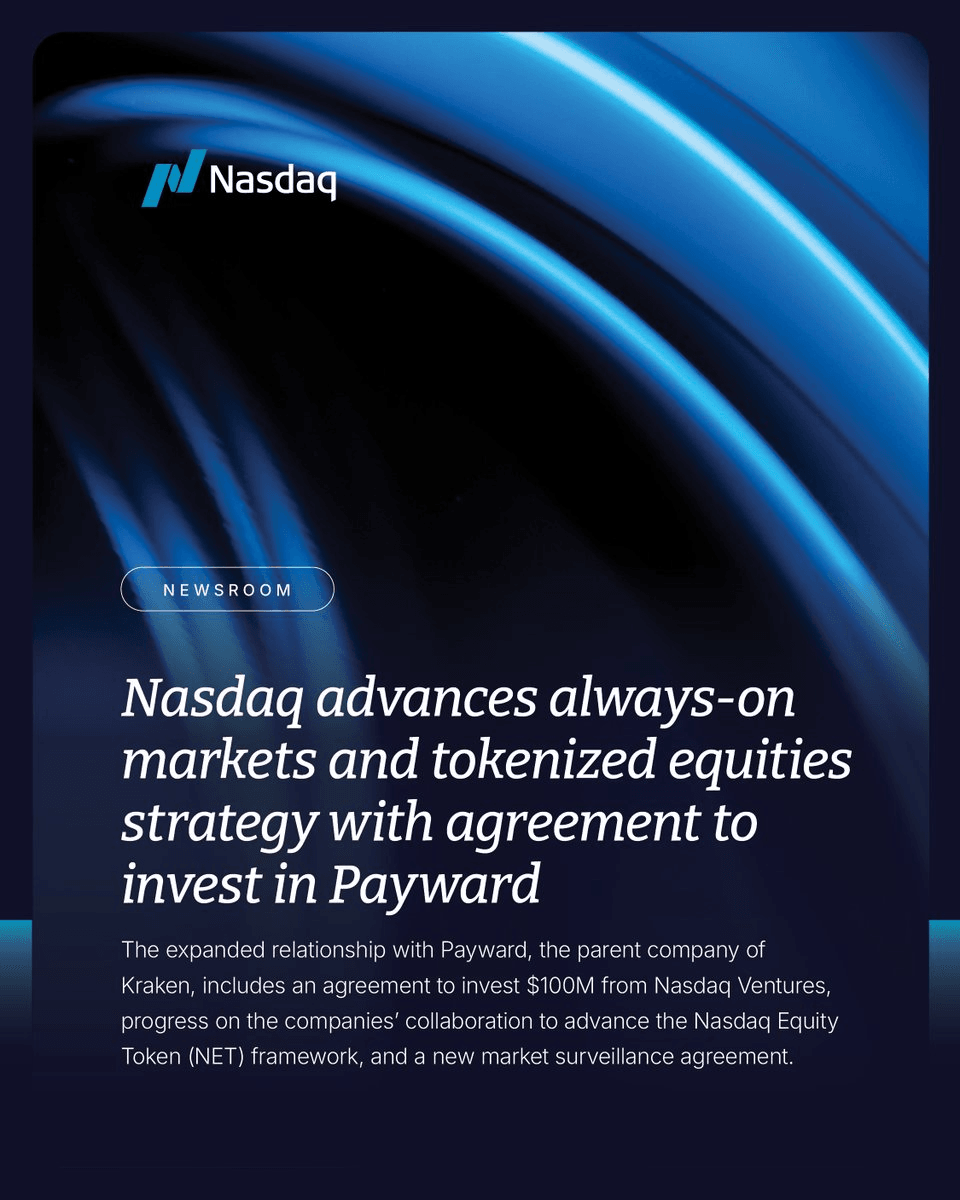
10 вересня Nasdaq Ventures оголосив про заплановані інвестиції на $100 млн у материнську компанію Kraken — Payward, що ще більше поглиблює партнерство з токенізованим акціонерним капіталом, яке обидві сторони розпочали у березні цього року. Партнерство продовжуватиме розвивати інтеграцію акційних токенів Nasdaq (NET) з екосистемою xStocks Payward, а Payward також впровадить технологію ринкового нагляду Nasdaq. Nasdaq очікує запуску NET у другому кварталі 2027 року, а наступний етап співпраці також охопить глобальне розповсюдження, торгівлю та постторговельну обробку та розрахунки токенізованих акцій.
Багато існуючих токенізованих продуктів акцій зосереджувалися переважно на створенні он-чейн представлення ціни базового активу. NETs від Nasdaq, навпаки, приділяють більше уваги збереженню існуючих прав і захисті емітентів та інвесторів, одночасно з’єднуючи регульовані традиційні ринки з он-чейн середовищами торгівлі. Nasdaq також привносить можливості з традиційних ринків капіталу в таких областях, як нагляд за ринком, управління та післяторговельна обробка та розрахунки.
Тим часом стейблкоїни також все глибше проникають на традиційні кредитні ринки. 9 вересня Tether і Fasanara Capital оголосили про запуск StableFund — вічного приватного кредитного фонду, підтриманого спільними фундаментальними капіталами на загальну суму 400 мільйонів доларів США від обох сторін, з планами привернути до 3 мільярдів доларів США додаткового інституційного капіталу від третіх сторін. Fasanara буде відповідальна за управління інвестиціями, розподіляючи капітал на короткостроковий, забезпечений активами кредит через свою фінтех-кредитну мережу, що охоплює більше 60 країн. Tether, з іншого боку, діятиме як співспонсор, організатор фінансових можливостей та консультант, виявляючи фінансові можливості, пов’язані з USDT, і надаючи інфраструктуру стейблкоїнів для надходжень і виведення капіталу, управління скарбницею та розрахунків.
Це свідчить про те, що сценарії використання стейблкоїнів розширюються за межі платежів і торгівлі до виділення капіталу та ширшої кредитної ланцюжкової системи. Історично стейблкоїни в першу чергу вирішували проблему швидшого та менш фрикційного переказу коштів між платформами та кордонами. StableFund є спробою глибше інтегрувати ці розрахункові можливості в процеси залучення капіталу, кредитування та управління скарбницями приватного кредиту. Він також відображає постійні зусилля Tether щодо зв’язування своєї мережі стейблкоїнів, каналів фінансування та межконтинентальних розрахункових можливостей з реальними кредитними активами.
Загалом ці розвитки свідчать про те, що увага в сфері RWA та он-чейн фінансів розширюється за межі проектів токенізації на випуск та реєстрацію, торгівлю та ліквідність, розрахунки, кредитування та інфраструктуру посередників, що з’єднує традиційні фінанси з он-чейн ринками. Проекти, які зможуть справді інтегруватися в робочі процеси існуючих фінансових інституцій та продемонструвати вимірюване покращення ефективності капіталу, розподілу чи розрахунків, можуть у кінцевому підсумку бути важливішими для стеження, ніж сама історія «токенізації активів».
2. Щотижневі обрані сигнали ринку
Інфляція та ціни на нафту відновили очікування підвищення ставки у вересні, дохідність казначейських облігацій на 10 років наближається до 5%, акції США відступають від високих рівнів, а потоки криптовалютних ETF залишаються структурно розбіжними
Дані щодо інфляції в США за серпень відновили очікування ринку щодо підвищення ставки у вересні. PPI зрос на 0,4% місяць до місяця та на 5,4% рік до року, причому основним драйвером були витрати на енергію. CPI збільшився на 0,4% місяць до місяця та на 3,4% рік до року, тоді як ядерний CPI зростав на 0,3% місяць до місяця та на 2,4% рік до року. У поєднанні з відновленням напруженості на Близькому Сході, що спричинило зростання цін на сирову нафту понад 100 доларів за барель, ринки все більше стурбовані тим, що зростання витрат на енергію може продовжувати впливати на ціни на товари, транспорт та послуги.
На кінець тижня інструмент CME FedWatch показав, що ринки враховують приблизно 86,5% ймовірність підвищення процентної ставки ФРС на 25 базисних пунктів у вересні, що значно зросло з приблизно 30% тиждень тому. В той же час дохідність казначейських облігацій США з терміном погашення 10 років тимчасово наблизилася до 5%, досягнувши найвищого рівня з 2023 року. Розбіжності на ринку щодо того, чи підвищить ФРС ставки у вересні, значно зменшилися, і увага зараз змістилася на те, чи може слідувати додаткове стиснення після початкового підвищення.
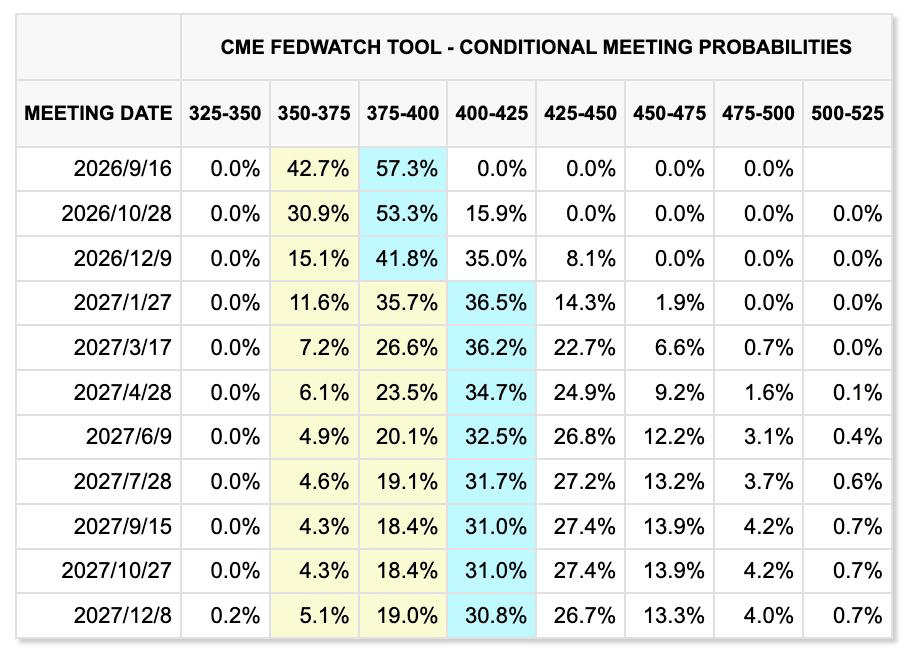
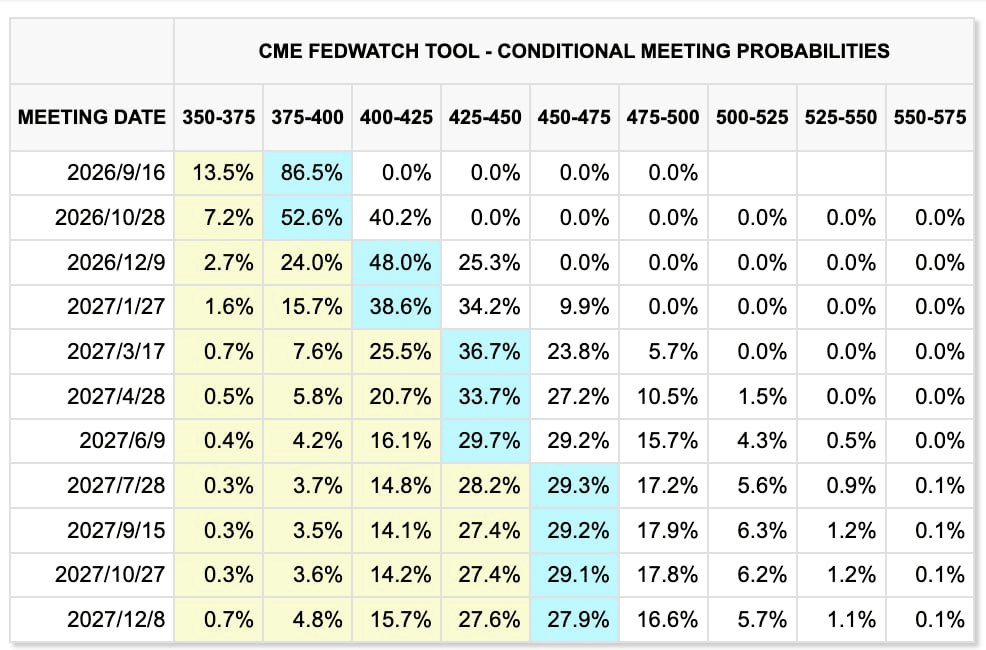
Зміни ринкових цін за останні два тижні (ліворуч: попередній тиждень; праворуч: поточний тиждень)
CME FedWatch Tool
Проте аргументи на користь послідовного підвищення ставок менш очевидні, ніж аргументи щодо одного підвищення у вересні. З одного боку, непродуктивна зайнятість у США зросла приблизно на 162 000 у серпні, що свідчить про те, що ринок праці не посилився суттєво. З іншого боку, зростання заробітної плати не демонструє типових ознак перегріву, тоді як федеральний борг США вже перевищив 40 трильйонів доларів, а високі довгострокові дохідності самі по собі погіршують умови фінансування для бізнесу та домогосподарств.
Значні позики, необхідні для розширення дата-центрів з використанням ШІ, ще більше посилюють тиск високих процентних ставок на готівковий потік та дохідність капітальних витрат технологічних компаній. Тому підвищення ставки у вересні стає сценарієм з високою ймовірністю, але чи вступить ФРС у тривалий цикл пожорливості, все ще залежатиме від того, чи залишаться ціни на нафту, зайнятість та базова інфляція стійко високими.
Напруженість на Близькому Сході додає додаткового інфляційного тиску. Сили хуситів атакували саудівські енергетичні об’єкти, судноплавство через Ормузьку протоку залишалося обмеженим, а саудівський східно-західний трубопровід, який використовувався для обходу протоки, також був зупинений після атаки дронів, що викликало занепокоєння щодо додаткових перебоїв у постачанні.
Сира нафта сорту Brent зросла приблизно на 8%–9% на минулому тижні і тимчасово наблизилася до $110 за барель, тоді як WTI також знову піднявся вище $100. Переговори між Іраном та державами Перської затоки щодо Ормузької протоки, спочатку заплановані на 14 вересня, були відкладені, що свідчить про те, що геополітична премія ризику, ймовірно, не зникне швидко в найближчій перспективі.
Золото, тим часом, продовжувало торгуватися між підвищеними інфляційними ризиками та високими реальними процентними ставками. Ціна на золото на спот-ринку відновилася до близько $4 363 за унцію в п’ятницю, але за тиждень все ще знизилася приблизно на 1,5%. Фіскальні, геополітичні та інфляційні ризики продовжують забезпечувати середньо- та довгострокову підтримку. Однак зі зростанням до 5% дохідності казначейських облігацій США на 10 років вартість утримання активу без дохідності значно зросла, що дозволило короткостроковому тиску з боку ставок знову взяти верх.
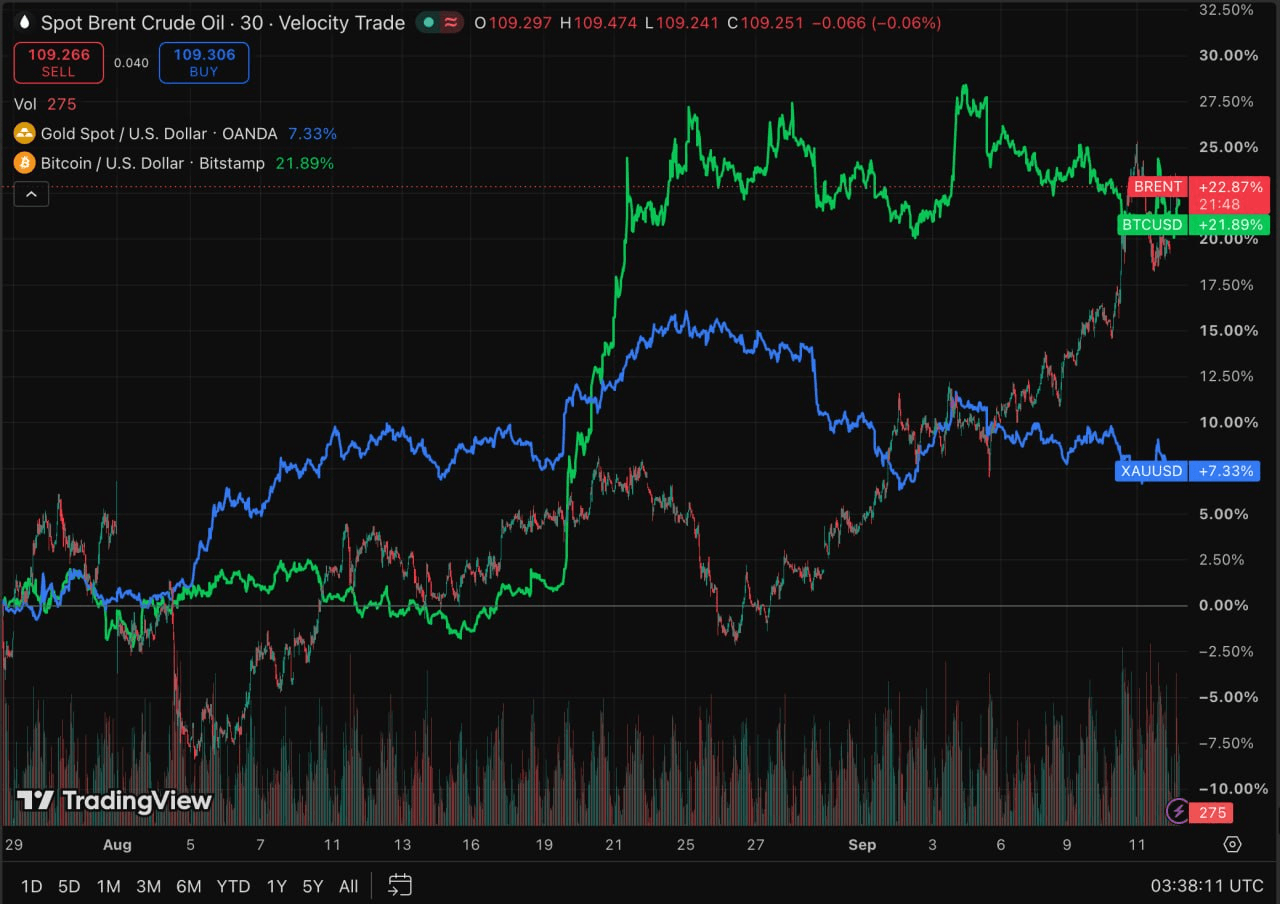
TradingView
Американські акції на тиждень в цілому знизилися: S&P 500, Nasdaq і Dow упали приблизно на 0,8%, 0,7% і 1,6% відповідно. Зростання цін на нафту та довгострокових доходностей негативно вплинуло на оцінки, але корпоративні прибутки продовжували підтримувати ринок, запобігаючи ширшому продажу ризикованих активів.
Сектор ШІ також зіткнувся з новим ризиком, пов’язаним з настроєми. Над вихідними лідери Anthropic, OpenAI та xAI несподівано висловили підтримку уповільнення темпів розробки передових моделей, що викликало занепокоєння щодо майбутнього темпу зростання інвестицій у обчислювальні ресурси ШІ. На цьому етапі вплив залишається переважно спрямованим на очікування. Лише якщо ці сигнали перетворяться на затримки запуску моделей або зниження рекомендацій щодо капітальних витрат, вони матимуть суттєвий вплив на попит на GPU, HBM, сервери та пов’язану інфраструктуру. Однак через відносно високу залежність японського та південнокорейського ринків від ланцюга постачання апаратного забезпечення ШІ зміни в політиці та галузевих очікуваннях можуть посилити короткострокову волатильність компаній, таких як Samsung Electronics, SK Hynix та SoftBank.
Криптоактиви та ЕТФ: ЕТФ на BTC знову повернулися до тривалих виведень, тоді як ETH зберігає відносну перевагу у фінансуванні
Криптовалютний ринок минулого тижня перебував під тиском. BTC знизився з близько $80 000 на початку тижня до приблизно $77 000, що становить зниження приблизно на 3%–4% за тиждень. ETH залишався переважно в діапазоні $2 450–$2 550 і продовжив перевершувати BTC у відносному плані.
Одночасне зростання цін на нафту, інфляції та дохідності казначейських облігацій США знову підвищило ефективну вартість фінансування в доларах для криптоактивів, хоча відносна стійкість ETH продовжувала підтримуватися інвестиціями в ETF.
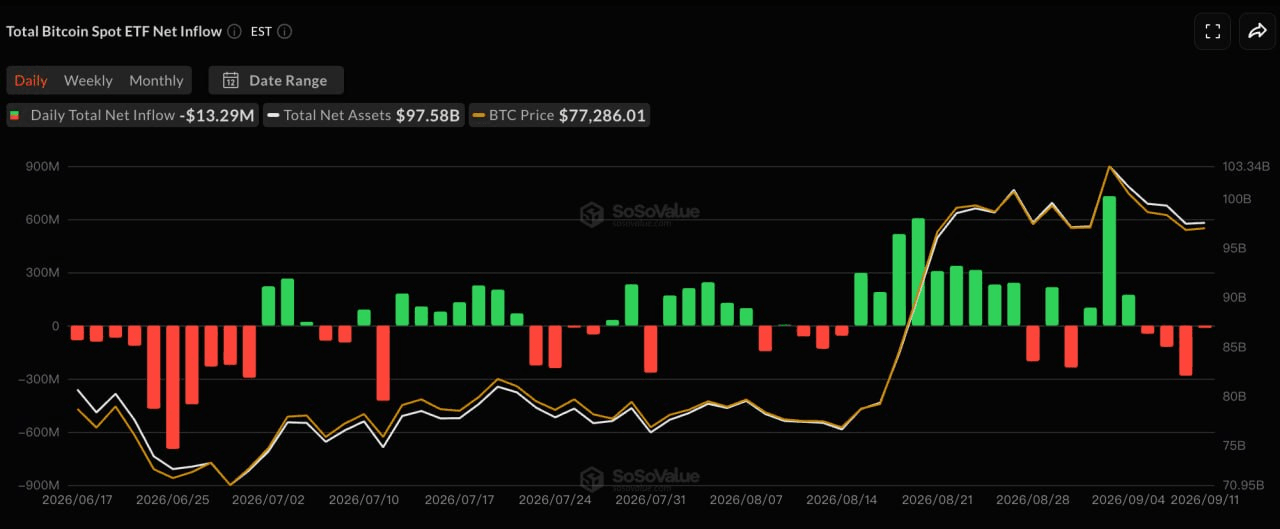
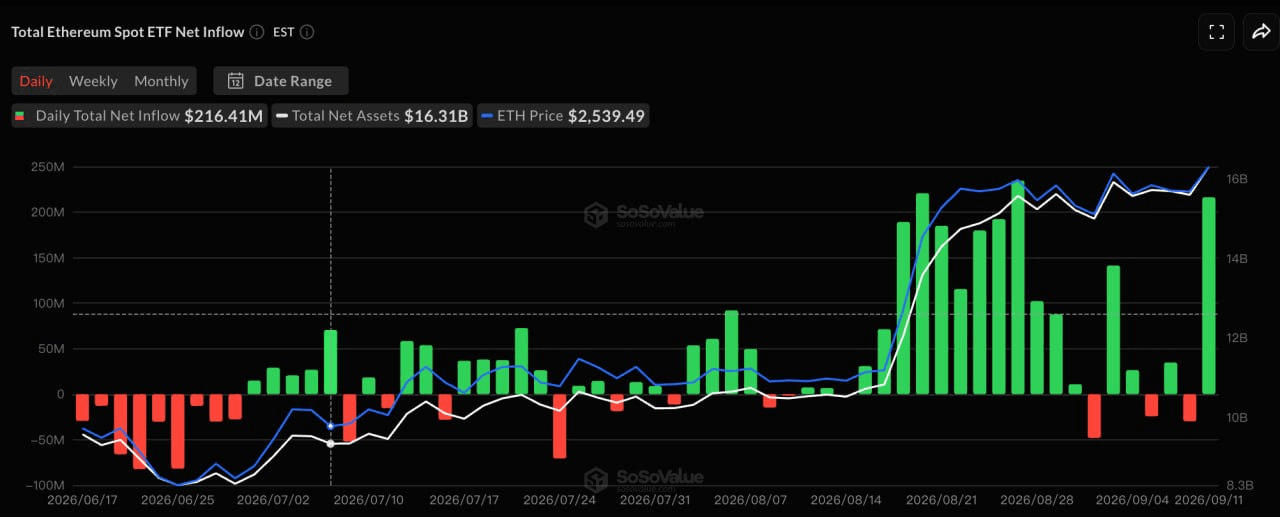
SoSoValue
За даними SoSoValue, з урахуванням того, що ринки США були закриті на День праці 7 вересня, спот-ETF на BTC у США за чотири торгівельні сесії з 8 по 11 вересня зареєстрували приблизно 463 мільйони доларів США чистого виведення, що припинило трижидневий період чистого надходження. ARKB та GBTC показали приблизно 234 мільйони та 129 мільйонів доларів США чистого виведення відповідно, тоді як IBIT та FBTC також перейшли у негативну зону.
ETH ETF, навпаки, зареєстрували приблизно $197 мільйонів чистого притоку за той самий період, що стало четвертий тиждень поспіль з позитивним результатом. Лише 11 вересня ETH ETF отримали приблизно $216 мільйонів чистого притоку, головним чином завдяки BlackRock’s ETHA, який повністю компенсував виведення з попередніх сесій.
Розбіжність між потоками ETF BTC і ETH знову свідчить про те, що інституційний капітал не виходить із криптовалютного ринку в цілому, а продовжує перерозподіляти його між основними активами. Відносний попит на ETH продовжує зростати, але загальний обсяг стейблкоїнів не збільшився суттєво паралельно. Тому поточна обстановка більше схожа на структурний інституційний ротаційний перерозподіл, ніж на початок широкого нового циклу ліквідності на криптовалютному ринку.
Стейблкоїни: загальна ринкова капіталізація залишається на тому ж рівні, поки USDe розширюється на тлі обмеженої нової ліквідності
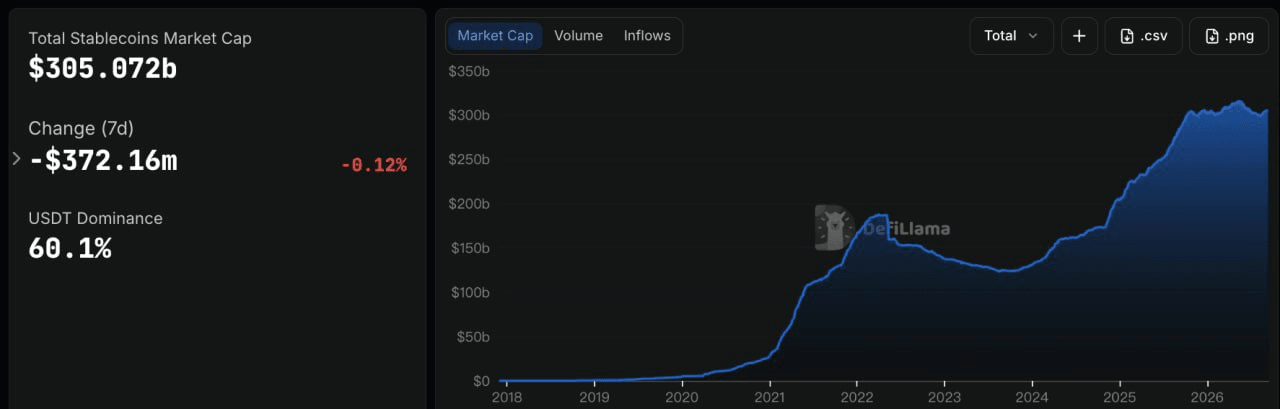
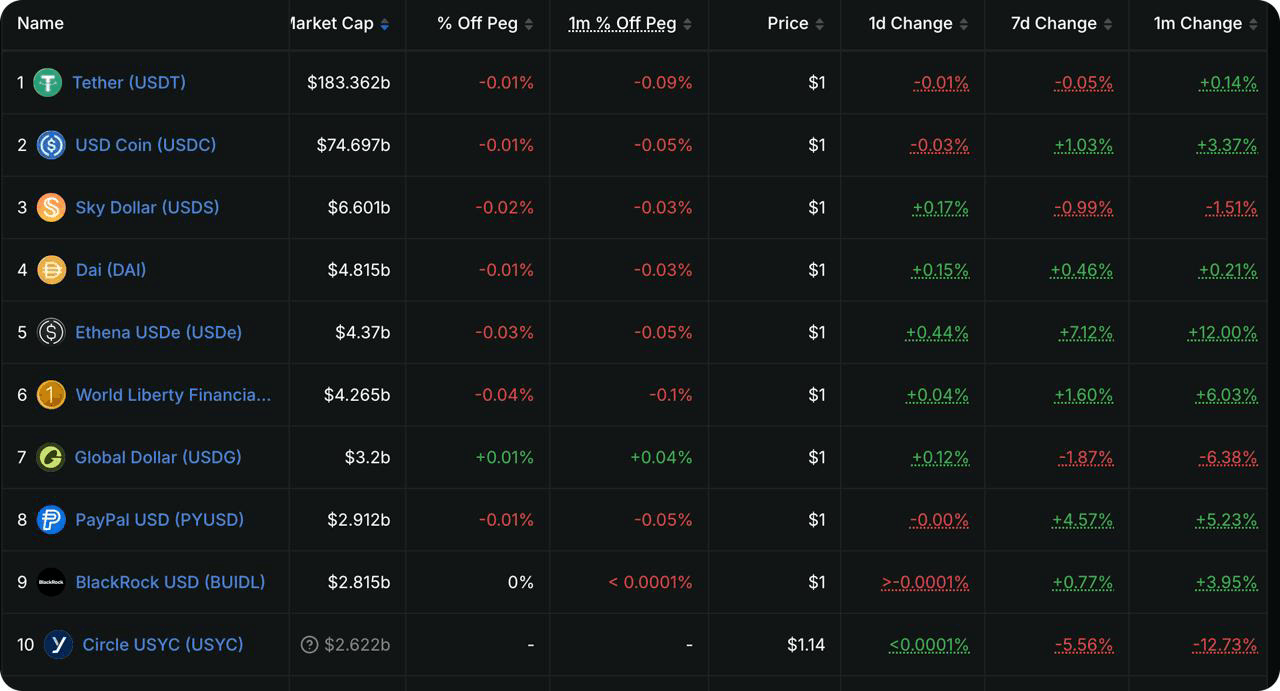
DeFiLlama
Дані DeFiLlama показали, що загальна ринкова капіталізація стейблкоїнів становила приблизно 305,1 млрд доларів США, що майже не змінилося за попередні сім днів із легким зниженням близько 0,12%. Доля USDT на ринку становила приблизно 60,1%. Це свідчить про тимчасову зупинку недавнього відновлення пропозиції стейблкоїнів, тоді як зміни у потоках ETF ще не призвели до широкого зростання он-чейн ліквідності у доларах.
Серед десяти найбільших стейблкоїнів USDT залишився майже без змін, тоді як USDC знизився приблизно на 0,39% за тиждень. USDS і PYUSD впали приблизно на 2,8% і 2,7% відповідно. Найбільш помітною зміною був USDe, який збільшився приблизно на 6,5% за тиждень до близько $4,6 млрд. USD1 і USDG також зареєстрували помірний ріст. Зростання USDe відповідає відновленню попиту на продукти з дохідністю, оскільки дохідність, пов’язана з sUSDe, все ще становить близько 4,5%, що спонукає деякий капітал збільшити експозицію до синтетичних доларів, що генерують дохід.
Загалом ринок стейблкоїнів залишається під контролем ротації між окремими продуктами, а не значущого загального зростання. Продукти з дохідністю, такі як USDe, приваблюють додатковий капітал, тоді як основні стейблкоїни, такі як USDC, трохи скоротилися, що свідчить про те, що он-чейн база доларової ліквідності ще не увійшла в нову фазу широкого розширення.
Ключові події, за якими слід стежити цього тижня
Ринки зосередяться на зустрічі Політичного комітету ФРС у вересні, рішенні Банку Японії щодо політики та подіях навколо Ормузької протоки. Оскільки ймовірність підвищення ставки у вересні вже врахована на рівні понад 80%, керівництво FOMC щодо шляху політики на решту року може мати більший вплив на ризик-активи, ніж саме підвищення ставки.
-
16 вересня: США публікують дані про роздрібні продажі за серпень. Зі зростанням очікувань підвищення ставок, ці дані допоможуть оцінити, чи починають впливати вищі ціни на нафту та відсоткові ставки на попит споживачів.
-
17 вересня: Федеральна резервна система оголошує рішення щодо ставки FOMC, за яким слідує прес-конференція Варша. Ринки зараз приписують приблизно 86% ймовірність підвищення ставки на 25 базисних пунктів. Увага зміститься з питання про те, підвищить чи ні ФРС ставку, на дот-плот, можливість додаткового підсилення в кінці року та оцінку Варшем цін на нафту та довгострокових дохідностей казначейських облігацій.
-
18 вересня: Банк Японії оголошує рішення щодо політики. Ринки загалом очікують підвищення на 25 базисних пунктів до 1,25%. Якщо Банк Японії підкаже про прискорення нормалізації політики, посилення йєни та повернення капіталу до Японії можуть додатково порушити глобальні кар-трейди та створити тиск на ліквідність для технологічних акцій та криптоактивів.
-
Геополітика: Переговори між Іраном та державами Перської затоки щодо Ормузької протоки, які спочатку були заплановані на 14 вересня, відкладено, нова дата не оголошена. Оскільки сирова нафта знову торгуються вище $100 за барель, прогрес у переговорах може безпосередньо вплинути на очікування глобальної інфляції та подальше ціноутворення політики ФРС.
Збір коштів на первинному ринкуДивіться: Традиційні біржі поглиблюють експозицію щодо токенізації, тоді як інфраструктура оплати стейблкоїнами продовжує привертати капітал
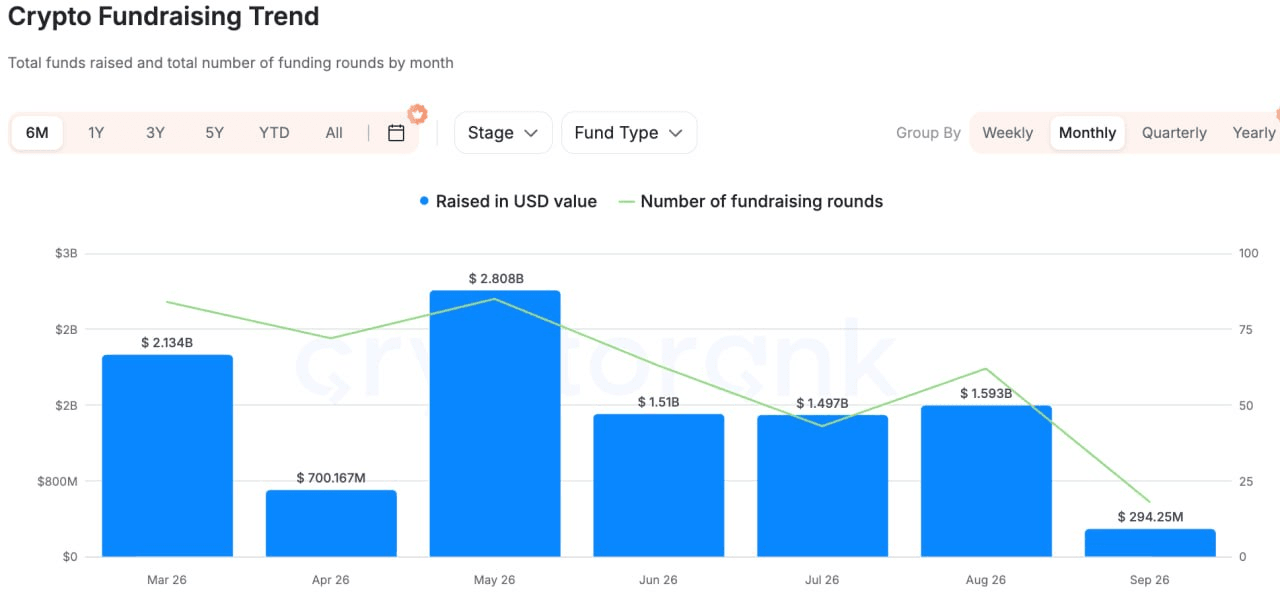
CryptoRank
На основі широких даних про фінансування від CryptoRank, DeFiLlama та інших джерел, активність фінансування на приватному ринку покращилася порівняно з попереднім тижнем, але капітал залишився зосередженим на токенізації, платежах стейблкоїнами та інституційній інфраструктурі, а не на універсальних он-чейн застосунках.
Однією з найбільш характерних угод була стратегічна інвестиція Nasdaq Ventures у розмірі 100 мільйонів доларів США в Payward — материнську компанію Kraken. Обидві сторони планують розширити співпрацю щодо торгівлі, дистрибуції та післяторгової інфраструктури для токенізованих акцій, а Kraken також впровадить технологію ринкового нагляду Nasdaq. Значення угоди поширюється далі за просту інвестицію в акції криптовалютної біржі. Вона відображає те, як традиційна ціннісна біржа безпосередньо входить у інфраструктуру токенізації, що свідчить про зміщення конкуренції між TradFi та Crypto з питання «чи активи перейдуть на ланцюг» до інтеграції систем торгівлі, ліквідності, нагляду та розрахунків.
У платежах стейблкоїнами Latitude зібрала серію A на $35 мільйонів, яку очолив Oak HC/FT з участью NEA, Coinbase Ventures та інших. Платформа з’єднує стейблкоїни з банківськими акаунтами, мобільними гаманцями та місцевими платіжними мережами в кількох юрисдикціях. Її основна цінність полягає у вирішенні «останнього етапу» між он-чейн доларами, реальними платіжними операціями та розрахунками місцевою валютою.
У сфері AI+Crypto компанія Agentum зібрала 7 мільйонів доларів США для створення інфраструктури ідентичності, кастодії, репутації та он-чейн розрахунків для комерційної діяльності, що ведеться AI-агентами. У порівнянні з ранніми, більш узагальненими історіями про AI-агентів, капітал все більше схиляється до інфраструктури, що вирішує питання оплати, надійного виконання та розрахунків.
Загалом приватний ринок продовжує відображати ту ж загальну тенденцію: традиційні фінансові інститути переходять безпосередньо до інфраструктури торгівлі токенізацією; інвестування у стейблкоїни зміщується від випуску до транскордонних платежів та локальних систем; капітал AI+Crypto все більше концентрується на базових інструментах, які підтримують реальні транзакції та розрахунки. Універсальні протоколи без значущих користувачів, доходів або каналів розповсюдження продовжують стикатися з більш обережним середовищем фінансування.
Відмова від відповідальності: Ця загальна інформація про ринок, можливо, з третіх сторін, комерційних або спонсорованих джерел, не є юридичною, комплійнс-, фінансовою чи інвестиційною порадою, пропозицією, запрошенням або гарантією. Ми не робимо жодних явних чи прихованих заявлень чи гарантій щодо його точності, повноти чи надійності та не несемо відповідальності за будь-які виниклі втрати. Інвестування/торгівля супроводжуються ризиком; минулі результати не гарантує майбутніх. Користувачі повинні проводити дослідження, обережно оцінювати ризики та брати повну відповідальність. У разі потреби проконсультуйтесь із професійними юридичними, податковими або фінансовими консультантами.
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.