

Як стратегія заробляє гроші без продажу bitcoin: пояснення моделі скарбниці
Вступ
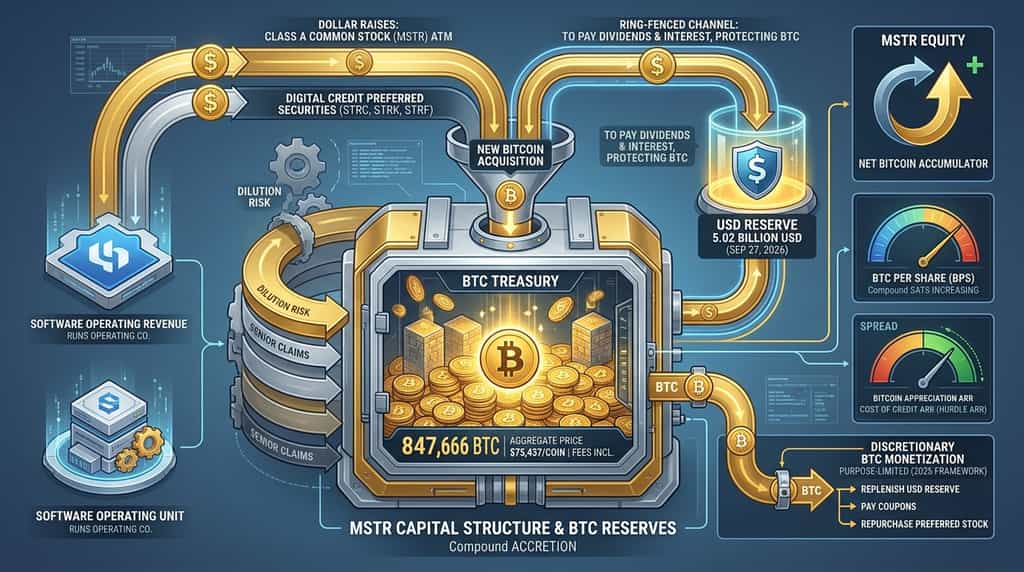
Стратегія (MSTR) не має потреби продавати bitcoin для фінансування більшості операцій своєї скарбниці. Вона залучає долари на публічних ринках, утримує готівковий резерв для дивідендів та відсотків і розглядає bitcoin як довгостроковий капітал, а не інвентар для перепродажу. Згідно з формою 8-K від 28 вересня 2026 року та ланцюжком bitcoin, компанія тримала 847 666 bitcoin загальною ціною придбання приблизно $63,95 млрд, або $75 437 за монету з урахуванням комісій.
Цей стек є ядром моделі. Програмне забезпечення все ще генерує операційний дохід, але він значно менший, ніж резерв bitcoin. Економічним двигуном є випуск на ринках капіталу — звичайні акції та перпетуальні привілейовані цінні папери — плюс ізольований резерв USD, який сплачує привілейовані дивіденди та відсотки за боргом, щоб фірма могла залишатися нетто-акумулятором bitcoin.
Ця стаття пояснює, як працює цей ефект, що саме вимірює «BTC Yield», коли тепер дозволені продажі bitcoin, і де розташовані ризики.
Що таке модель bitcoin-скарбниці Strategy?
Модель стратегії — це публічно зареєстрована капіталізація, побудована навколо bitcoin як основного активу скарбниці. Компанія, раніше відома як MicroStrategy, продовжує продавати програмне забезпечення для підприємств, але згідно з формою 10-Q за квартал, що закінчився 30 червня 2026 року, поданою до Комісії з цінних паперів і бірж США, вона зараз звітує про два оперативні напрямки: Програмне забезпечення та Bitcoin.
Сегмент bitcoin не генерує дохід від продуктів. Вартість створюється, коли стратегія збільшує кількість bitcoin на припущену розведenu акцію і коли довгострокова дохідність bitcoin перевищує вартість капіталу, використаного для його купівлі.
Сегмент програмного забезпечення залишається справжнім бізнесом. За тим самим звітом 10-Q, загальний дохід склав 122,4 мільйона доларів США у другому кварталі 2026 року і 246,7 мільйона доларів США за перший півріччя 2026 року. Цей грошовий потік допомагає підтримувати роботу операційної компанії. Він не покриває значно більшого навантаження з привілейованих дивідендів та відсотків, створеного Digital Credit.
Опис стратегії є послідовним у недавніх поданнях та зауваженнях strategy.com: придбати bitcoin способом, який, на думку керівництва, збільшує вартість для акціонерів звичайних акцій, а потім пропонувати цінні папери, які надають різним інвесторам різні частки цієї експозиції до bitcoin — звичайні акції для підсиленого зростання, привілейовані акції для доходу.
Як стратегія купує біткойн, не продавши існуючі активи?
Стратегія купує новий bitcoin за долари, зібрані від інвесторів, а не шляхом ліквідації монет, які вже має. Основні канали — це продажі класу A звичайних акцій (MSTR) за ціною на ринку (ATM) та продажі перпетуальних привілейованих акцій під брендом Digital Credit за ціною на ринку (ATM) або за підпискою.
Згідно з формою 8-K Strategy від 28 вересня 2026 року, з 21 по 27 вересня 2026 року компанія випустила 1 469 165 акцій MSTR на суму $246,2 млн чистого доходу. Вона виділила $142,7 млн цих коштів на покупку 1 665 bitcoin за середньою ціною $85 681, включаючи комісії, та використала $103,5 млн на викуп привілейованих акцій STRC.
Цей тиждень — чіткий знімок поточної стратегії. Випускайте звичайні акції, коли менеджмент приймає розведення. Вкладіть частину готівки у bitcoin. Використайте іншу частину для погашення дорогих привілейованих акцій. Зберігайте окрему суму в доларах США для купонів.
Підходи до випуску працюють однаково у більшому масштабі. STRC (Stretch) — це перпетуальний привілейований інструмент зі змінною ставкою. STRK (Strike) — це 8%-ий конвертований привілейований інструмент. STRF (Strife) — це 10%-ий привілейований інструмент. STRD та євро-номінований STRE завершують комплект, згідно зі сторінками продуктів Strategy на strategy.com.
Історично конвертовані ноти також фінансували покупки. Ці ноти все ще знаходяться на балансі, але останні дії зробили акцент на звичайному випуску ATM, пріоритетному випуску, пріоритетних викупах та наявних готівкових коштах.
USD Cash — це гнучкий кошик. USD Reserve — це обмежений кошик. Згідно з оновленням стратегії від 28 вересня 2026 року, станом на 27 вересня 2026 року USD Reserve становив $5,02 млрд, а USD Cash — $1,00 млрд, що разом складає близько $6,02 млрд USD-активів. Готівку можна використовувати для покупки bitcoin. Резерв призначений для виплати привілейованих дивідендів та відсотків, щоб ці зобов’язання не призводили до автоматичної продажу bitcoin.
Як стратегія створює цінність, якщо вона не продаває bitcoin?
Стратегія створює вартість для акціонерів шляхом збільшення кількості bitcoin на акцію та отримання спреду між довгостроковою апреціацією bitcoin та вартістю Цифрового кредиту. Вона не залежить від реалізації прибутку зі скарбниці як основного джерела прибутку.
Уявіть три шари.
Спочатку валовий прибуток від програмного забезпечення. Згідно з формою 10-Q від 30 червня 2026 року, дохід від програмного забезпечення за другий квартал у розмірі 122,4 мільйона доларів США згенерував валовий прибуток у розмірі 81,6 мільйона доларів США. Це підтримує операційну компанію. Це не теза скарбниці.
Друге, збільшення балансу. Якщо Стратегія випускає $100 капіталу і купує bitcoin, не збільшуючи припущені розведені акції так швидко, як активи, bitcoin на акцію зростає. Стратегія повідомляє цей показник як Bitcoin Per Share (BPS) у сатах. Один сат — це сотимільйонна частина bitcoin.
Третє — кредитний спред. Утримувачі привілейованих акцій отримують договірну дивідендну виплату. Звичайні акціонери зберігають залишкове право вимоги на bitcoin після задоволення цих пріоритетних вимог. Якщо щорічна дохідність bitcoin залишається вищою за ефективну вартість цього кредиту, залишкове право вимоги може зростати швидше, ніж сам bitcoin. Стратегія позначає ефективну вартість кредиту як BTC Hurdle ARR у своїй методології метрик на середину 2026 року.
Саме тому компанія може «отримувати прибуток» в економічному сенсі, не продавая монет. Бумажні прибутки від резерву нараховуються власнику залишку. Нове випускання, якщо воно цінується правильно, додає більше монет на акцію. Привілейований капітал має довгий термін. Немає запланованого терміну погашення, який змушував би продавати, як це робить короткостроковий кредит.
Модель не є безкоштовною. Дивіденди повинні сплачуватися в доларах. Нові акції зменшують BPS, якщо ціна акцій низька порівняно з чистою вартістю bitcoin. Надто дорогий кредит підвищує мінімальну ставку. Це й є компроміси, а не приховані наслідки.
Що таке BTC Yield і чому це важливо?
BTC Yield — це зміна bitcoin на припущену розбавлену акцію за певний період. Це не відсоткова ставка, що сплачується власникам MSTR, і не дохід, отриманий від позичання bitcoin.
Згідно з примітками до KPI стратегії на strategy.com, BPS — це обсяг bitcoin, поділений на припущену кількість розведених акцій. Припущена кількість розведених акцій включає базові звичайні акції плюс акції, які були б випущені, якщо б конвертовані ноти та конвертована привілейована акція були конвертовані, а також якщо б опціони та RSU були виконані. BTC Yield — це зміна цього співвідношення за період. BTC Gain множить початковий обсяг holdings на цей дохід. BTC $ Gain перетворює BTC Gain у долари за ринковою ціною bitcoin.
Цей показник відповідає на питання: чи додавала діяльність ринків капіталу bitcoin швидше, ніж повністю розведені акції?
Відповідь змінюється з випуском. Згідно з біткоїн-книгою Стратегії станом на 28 вересня 2026 року, дохідність BTC за рік становила -3,7%, а прибуток BTC за рік — -25 085 bitcoin. Цей негативний показник не означає, що компанія припинила купівлю. Він означає, що припущені розведені акції зросли швидше, ніж активи за цей період, тому кожна розведена акція представляла менше bitcoin, ніж на початку року.
Це є чесним використанням KPI. Коли випуск ATM є інтенсивним, а акції не є дорогими порівняно з bitcoin, BTC Yield може стиснутися, навіть якщо сира кількість монет зростає. Коли додавання монет відбувається через преференційний капітал або погашення боргу зі знижкою без відповідного збільшення звичайних акцій, BTC Yield може розширитися.
Інвестори, які сприймають BTC Yield як ставку заощаджень, неправильно розуміють цей продукт. У власних зауваженнях стратегія зазначає, що BTC Yield не є показником операційної діяльності, не є показником ліквідності і не еквівалентний до доходності у традиційному фінансовому розумінні.
Як цифровий кредит фінансує модель?
Digital Credit — це назва Strategy для перпетуальних привілейованих цінних паперів, які перетворюють волатильність bitcoin на високодохідний інвестиційний клейм. Флагманом є STRC.
Згідно з продуктами та медіа-матеріалами Strategy, оновленими у вересні 2026 року, STRC має змінну процентну ставку, накопичуваний та вічний характер із дивідендною ставкою 12,00% у останні місяці. STRK сплачує фіксовані 8% і може бути конвертований у MSTR. STRF сплачує 10%. Жоден із цих інструментів не забезпечений відокремленим біткоїн-сховищем. Strategy зазначає на своїй сторінці інформації про STRK, що привілейовані цінні папери мають привілейоване право на залишкові активи, а не прямий заставний інтерес на монети.
Цикл фінансування має три етапи, які Strategy описав у своєму інвесторському брифінгу від 30 серпня 2026 року.
Видавайте цифровий кредит, коли попит і ціноутворення є привабливими. Це дозволяє залучити капітал довгострокової тривалості без негайного розведення звичайних акцій, але створює пріоритетні вимоги та регулярні дивіденди.
Інвестуйте отримані кошти. До цілей належать купівля bitcoin, поповнення резерву USD, рефінансування або погашення більш витратних зобов’язань.
Отримуйте спред. Якщо довгострокова дохідність bitcoin перевищує ефективну вартість цього кредиту, залишок звичайного акціонерного капіталу фіксує різницю.
Той самий брифінг встановив дискреційну ціль щорічних продажів цифрового кредиту на рівні 10–20% від біткоїн-резерву, коли ринки сприятливі. Це ціль щодо потужності, а не гарантований календар випуску.
Привілейовані акції також створили зобов’язання, яке згодом змусило ввести більш гнучку політику щодо bitcoin. Дохід від програмного забезпечення не може обслуговувати мільярди доларів номінальної привілейованої вартості. Долари мають походити з емісії акцій, наявних готівкових коштів або — за рамками 2026 року — періодичної монетизації bitcoin.
Викупи — це інша половина управління кредитом. За тиждень, що закінчився 27 вересня 2026 року, Стратегія використала кошти від ATM та готівку для викупу STRC. Погашення привілейованих акцій зі знижкою зменшує майбутні дивідендні виплати. Менше майбутніх зобов’язань означає менший тиск на резерв USD і меншу необхідність продавати bitcoin пізніше.
Як зменшується тиск на продаж bitcoin через резерв долара США?
Резерв USD — це грошовий фонд, виділений для виплати привілейованих дивідендів та відсотків за боргом. Саме це є основною причиною, чому Стратегія може уникати регулярних продажів bitcoin.
Згідно з формою 8-K Strategy від 28 вересня 2026 року, резерв становив $5,02 млрд станом на 27 вересня 2026 року, ще $1,00 млрд у вільній USD готівці. Комунікації компанії в кінці вересня 2026 року вказували на тривалість USD близько 3,8 року — це показник покриття, який визначає, як довго поточні доларові активи можуть покривати поточні зобов’язання з привілейованими дивідендами та відсотками.
Резерв фінансується за рахунок доходів від звичайних банкоматів, привілейованих випусків і, коли це вирішить менеджмент, продажів bitcoin, які поповнюють готівку після сплати купонів. Ціль дизайну проста: сплатити купон у доларах. Залишити стек bitcoin незмінним.
Саме цей дизайн пояснює, чому бізнес на основі програмного забезпечення все ще має значення, навіть якщо він невеликий порівняно з резервом. Операційні готівкові кошти та відсотки, отримані від резерву, — це надходження доларів. Вони недостатні для фінансування всієї кредитної структури, саме тому у формі 10-Q Strategy від 30 червня 2026 року зазначено, що готівковий потік від програмного забезпечення не зможе задовольнити потреби у ліквідності у короткостроковому або довгостроковому періоді самостійно.
Ліквідність у цій моделі — це меню: резерв USD, готівка USD, нові акції MSTR, нові привілейовані акції та авторизовані продажі bitcoin. Резерв знаходиться на першому місці, щоб «не продавати скарбницю» залишалося замовчуваною опцією, а не випадковістю.
Коли стратегія може продати bitcoin у межах своєї поточної рамки?
Стратегія може продавати bitcoin, коли керівництво вирішить, що монетизація є більш вигідною, ніж випуск звичайних акцій або проведення інших операцій на ринках капіталу. Рада надала цю можливість у рамках Програми монетизації bitcoin у межах Цифрової кредитної капіталізаційної рамки.
Програма не є обов’язком щодо продажу резерву. Інформація компанії описує три основні використання: поповнення або формування резерву USD, фінансування привілейованих дивідендів та відсотків, а також фінансування вигідних викупів привілейованих або звичайних акцій. Немає зобов’язання продавати будь-який bitcoin.
Блокчейн bitcoin стратегії на strategy.com показує, що 2026 рік став роком використання опціону. Компанія зареєструвала продажі на початку червня, наприкінці червня, на початку липня, на початку серпня та в середині серпня, а потім знову перейшла до нетто-покупок. Залишки все ще становили 847 666 bitcoin станом на 27 вересня 2026 року — більше, ніж мінімум у середині літа після цих продажів.
Практичним правилом сьогодні є «не бути нетто-продавцем», а не «ніколи не здійснювати угод». Малі продажі можуть фінансувати купони або купувати привілейовані акції, які торгуються нижче номіналу. Більші покупки можуть відбуватися, коли з’явиться можливість ATM або наявність готівки. Тижневий змішаний баланс покупок і продажів у реєстрі — це модель, яка працює в обох напрямках.
Ця еволюція має значення для тих, хто ще цитує старий девіз як політику. «Ніколи не продавайте свій bitcoin» було повідомленням ери накопичення. Файли 2026 року розглядають bitcoin як капітал, який можна монетизувати обмеженими за розміром і ціллю способами, не відмовляючись від теорії скарбниці.
Які є основні ризики моделі стратегії?
Модель не працює, якщо довгострокова дохідність bitcoin залишається нижче вартості кредиту, а ринки акцій припиняють фінансування ATM при прийнятному розведені.
Розведення — це перший ризик. Звичайна емісія ATM купує монети сьогодні і збільшує припущені розведені акції. Якщо MSTR торгуються близько або нижче чистої вартості bitcoin, нові акції можуть зменшити BPS. Негативний показник дохідності BTC за рік на балансі від 28 вересня 2026 року — це живий приклад.
Претензії вищого пріоритету — це другий ризик. Привілейовані акції та конвертовані інструменти, що знаходяться поза грошима, розташовані вище звичайного акціонерного капіталу. Метрики стратегії на середину 2026 року ввели показник «Чистий bitcoin на акцію» саме з цієї причини. Валові активи можуть виглядати великими, але залишкова претензія менша після віднімання номінальної вартості привілейованих акцій та боргів, а потім додавання активів у доларах США.
Ризик купону — третій. Останній рівень відсоткової ставки STRC у 12% є грошовим зобов’язанням. Якщо резерв USD зменшиться, а випуск акцій буде невигідним, продаж bitcoin стане резервним джерелом фінансування. Програма монетизації існує тому, що такий сценарій більше не є теоретичним.
Ризик ціни активу — четвертий. Резерв майже повністю складається з bitcoin. Згідно з книгами Strategy, вартість основи $63,95 млрд порівнювалася зі значенням резерву BTC у $71,21 млрд станом на 28 вересня 2026 року. Цей розрив може змінитися на протилежний. Облік за справедливою вартістю впливає на прибуток, саме тому сегмент ПЗ може бути трохи прибутковим, тоді як консолідований чистий прибуток коливається на кілька мільярдів.
Ризик зберігання та управління ключами є реальним, але оперативним. У формі 10-Q від 30 червня 2026 року як кастодіани bitcoin були вказані Coinbase Custody, Anchorage Digital Bank та Fidelity Digital Assets на даний стан на оновленні холдингів за липень 2026 року. Концентрація на регульованих кастодіанах зменшує деякі оперативні ризики, але вводить ризики контрагента та місця проведення операцій.
Ризик переходу на програмне забезпечення менший, але не дорівнює нулю. У тому ж документі 10-Q зазначено зміну з перпетуальних ліцензій на хмарні підписки, при якій дохід від ліцензій та підтримки зменшується, поки дохід від підписних послуг зростає. Ця зміна впливає на час визнання доходу. Вона не замінює потреби скарбниці у ринках капіталу.
Жоден із цих ризиків не означає, що модель пошкоджена. Вони означають, що це модель зі залученим балансом bitcoin і кредитним покриттям, а не програмний компаундер, який випадково володіє монетами.
За межами заголовків: що означає KuCoin 5.0 для вас
Ринкові новини рухаються швидко — але те, де ви дієте з ними, має таке ж значення. Цього жовтня KuCoin запускає KuCoin 5.0, перетворюючи KuCoin на відновлену платформу. Ось що насправді змінюється для вас:
-
Один акаунт для всього. Старі платформи розділяли ваші кошти між окремими акаунтами «спот», «маржа» та «ф'ючерси» і очікували, що ви зрозумієте чому. Єдиний акаунт KuCoin 5.0 повністю видаляє це — зробіть депозит один раз, і все буде просто там (наразі доступно лише для VIP).
-
Акції, індекси та товари. KuCoin 5.0 розширюється за межі криптовалют на глобальні ринки. Коли криптовалюти рухаються бічно, а акції ростуть (або навпаки), ви переключаєтеся за хвилини, замість того щоб відкривати брокерський акаунт і чекати днів на фіатні канали.
-
Реальні активи (RWA). Токенізований доступ до традиційних активів, таких як сировина, прямо в вашому крипто-акаунті. Один із найшвидшо розростаючихся сегментів глобальної фінансової сфери більше не виключений для інституцій — ви отримуєте до нього доступ з того ж балансу, з яким торгуете.
-
Заробляйте, поки вчитеся. Ще не готові торгувати? KCUSD дозволяє вашим стейблкоїнам заробляти щоденний автокомпаундний дохід. Найбільш спокійний спосіб зробити так, щоб ваші не використовувані депозити працювали на вас з дохідністю 4%.
-
AI-асистент простою мовою. Задавайте питання, отримуйте контекст ринку, розумійте, що ви бачите — інтегровано в платформу, без жаргону.
-
Додаток, який не перевантажує. Швидший, чистіший і послідовний — інтуїтивний з першого дотику, а не після навчання.
-
Безпека, яку ви можете перевірити, а не просто вірити. ЕОЗ із ліцензією MiCAR, Proof of Reserves, який ви можете перевірити самостійно, та міжнародно сертифікована безпека (SOC 2 Type II, ISO 27001:2022).
Створіть акаунт за хвилини — і почніть працювати на платформі, створеній для майбутнього криптовалют, а не минулого.
Висновок
Модель скарбниці стратегії отримує прибуток, вважаючи bitcoin капіталом, а публічні ринки — друкарнею доларів, які фінансують його подальше збільшення. Звичайна емісія ATM та привілейовані цифрові кредити приносять готівку. Резерв USD виплачує купони. Bitcoin залишається у балансі, щоб власники залишкової вартості могли отримати приріст вартості вище вартості цього капіталу.
Бізнес операційного програмного забезпечення все ще існує і, згідно з формою 10-Q від 30 червня 2026 року, отримав $122,4 мільйона доходу за другий квартал. Він не оплачує привілейований стек. BTC Yield відстежує, чи додавався випуск монет швидше, ніж розведені акції. Це показник акреції на акцію, а не купон.
У 2026 році рамки Digital Credit Capital додали явний варіант продажу bitcoin для формування резервів, виплати дивідендів та викупів. Стратегія використала цей варіант у невеликому обсязі, а також продовжила покупки. На 27 вересня 2026 року, згідно з формою 8-K компанії, обсяги утримувань становили 847 666 bitcoin приблизно на $6,02 млрд USD-активів.
Модель працює, коли біткойн нараховується швидше, ніж вартість кредитів, і коли акції можна випустити, не пошкодивши біткойн на акцію. Вона напружується, коли mNAV обмежений, дохідність привілейованих акцій висока, а Резерв — єдиний буфер. Це повний механізм — накопичення спочатку, монетизація як інструмент, чисте володіння як мета.
ЧАСТІ ПИТАННЯ
Чи все ще керує Strategy програмною компанією?
Так. Згідно з формою 10-Q стратегії за квартал, що закінчився 30 червня 2026 року, програмне забезпечення є окремим звітним сегментом і згенерувало $122,4 мільйона доходу за цей квартал.
Чи BTC дохід є дивідендом, що виплачується акціонерам MSTR?
Ні. Згідно з примітками до KPI стратегії, BTC Yield — це зміна в bitcoin на припущену розведену акцію і не є традиційним доходом, операційним прибутком або грошовою виплатою.
Чи мають власники STRC прямі вимоги на bitcoin Strategy?
Ні. Стратегія вказує, що її бажані цінні папери не забезпечені біткойн-активами і мають пріоритетне право на залишкові активи компанії.
Скільки bitcoin стратегія тримає зараз?
Згідно з формою 8-K Strategy від 28 вересня 2026 року, компанія мала 847 666 bitcoin станом на 27 вересня 2026 року, придбані за приблизно $63,95 млрд у середньому по ціні $75 437 з урахуванням комісій.
Чому стратегія дозволила продаж bitcoin, якщо модель — «не продавати»?
Програма монетизації bitcoin дозволяє менеджменту продавати bitcoin для фінансування резерву USD, преференційних дивідендів та відсотків або акреційних викупів, коли цей шлях кращий, ніж випуск звичайних акцій. Жодних продажів не вимагається.
Відмова від відповідальності: Ця стаття має лише інформаційний характер і не є фінансовою, юридичною чи інвестиційною порадою. Завжди проводьте власне дослідження перед взаємодією з цифровими активами.
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.