

marvell-lumentum-115-мільярдна-аквізиція-падіння-акцій
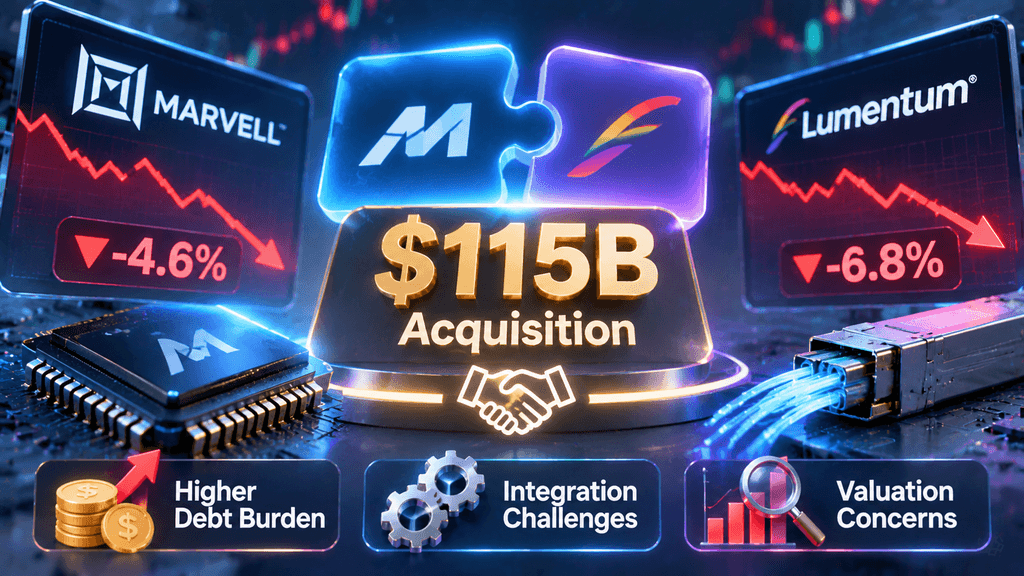
Угода Marvell на $115 млрд з Lumentum викликала занепокоєння інвесторів щодо оцінки та розведення
Marvell Technology оголосила 2 листопада 2026 року про угоду зі поглинанням спеціаліста з оптичних компонентів Lumentum у транзакції за акції з неявною підприємницькою вартістю приблизно 115 мільярдів доларів США. Угода, одна з найбільших технологічних комбінацій року, дозволить об’єднаній компанії задовольнити потреби в оптичній зв’язності в архітектурах AI-центрів обробки даних. Акціонери Lumentum отримають фіксовано 4,5 акції звичайних акцій Marvell за кожну акцію Lumentum, що відповідає приблизно 1 132 доларам США за акцію Lumentum на основі цін закриття компаній до впливу угоди 28 жовтня. Це становило премію 23,9 відсотка на дату посилання. Після завершення угоди існуючі акціонери Marvell володітимуть приблизно 67 відсотками об’єднаної компанії на основі повного розведення, а акціонери Lumentum — приблизно 33 відсотками. Очікується, що угода буде завершена в першій половині 2028 року за умови схвалення акціонерами та регуляторними органами.
Обидві акції різко впали. Акції Marvell впали більше ніж на 12 відсотків у день оголошення і вже значно знизилися з моменту, коли про переговори з угодою вперше з’явилися чутки, що призвело до багатосесійного падіння, що перевищує 30 відсотків з закриття від 28 жовтня. Акції Lumentum впали приблизно на 18–19 відсотків у той самий день. Реакція ринку відображала одночасну переоцінку ціни покупки, розбавлювального впливу випуску акцій, механіки фіксованого співвідношення обміну на падаючому ринку та загальної обережності інвесторів щодо тривалості прибутковості витрат на інфраструктуру ШІ. Подвійне падіння було спричинене не відмовою від довгострокової можливості оптичної зв’язності, а скоріше турботами щодо мультиплікаторів оцінки після попереднього зростання Lumentum, масштабу розбавлення для власників Marvell, зниження вартості угоди за структурою фіксованого співвідношення та посиленого скептицизму щодо того, чи перетвориться поточна капіталомісткість ШІ на відповідні повернення досить швидко, щоб оправдати витрати.
Основні висновки
-
Marvell придбує Lumentum за умовами угоди на $115 млрд у акціях, розширюючи можливості оптичної AI-забезпеченості.
-
Обидві акції різко впали: Marvell впала більше ніж на 12 відсотків, а Lumentum — майже на 19 відсотків у день оголошення.
-
Виправлено співвідношення обміну 4,5 акцій, яке зв’язувало реалізовану вартість Lumentum із зниженням ціни Marvell.
-
Інвестори зосереджувалися на розбавленні, високих мультиплікаторах та ризиках інтеграції до закриття у 2028 році.
-
Більш широкі питання щодо стійкості витрат на ШІ посилили негативну реакцію.
-
Керівництво проектів забезпечує збільшення вартості та більше $1 мільярда щорічних синергій після завершення.
Структура угоди та розрахунки премії свідчать про негайний тиск на оцінку
Операція повністю структурована як обмін акцій із фіксованим обмінним курсом 4,500 акцій Marvell за кожну акцію Lumentum. Використовуючи ціну закриття від 28 жовтня як незбурений референс, наведена вартість досягла приблизно $1 132 за кожну акцію Lumentum, або близько 23,9% премії. Корпоративна вартість, включаючи борг, була оголошена на рівні приблизно $115 мільярдів, а вартість власного капіталу — близько $102,5 мільярда. Після завершення угоди акціонери Lumentum очікують утримувати приблизно третину збільшеної компанії. Керівництво Marvell зазначило розширення загального доступного ринку до $550 мільярдів та прогнозувало понад $1 мільярд щорічних витратних синергій, зокрема у витратах на реалізацію, а також зростання прибутку на акцію за не-GAAP у перший повний рік після завершення угоди.
Ринкова ціна швидко змістилася проти цих заголовних цифр. До закриття ринку 2 листопада зниження ціни акцій Marvell зменшило імпліцитну винагороду до приблизно $770–$780 за акцію Lumentum, що значно нижче як початкової імпліцитної пропозиції, так і рівнів торгівлі Lumentum до оголошення. Фіксований коефіцієнт означає, що доларова вартість, отримана власниками Lumentum, коливається безпосередньо зі змінами ціни акцій Marvell протягом тривалого періоду до закриття. Тому інвестори розглядали акції Lumentum частково як левереджований проксі для Marvell, а не як автономний оптичний актив, що торгувався на основі власних фундаментальних показників. Цей механічний зв’язок посилив продажний тиск, коли акції Marvell почали падати через занепокоєння щодо розведення та оцінки.
Фіксований обмінний курс перетворює акції Lumentum на проксі для слабкості Marvell
Оскільки кількість акцій Marvell, що надаються, фіксована, а ринкова вартість цих акцій — ні, будь-яке зниження еквіті Marvell негайно зменшує ефективну пропоновану ціну. У день оголошення ціна закриття Lumentum відображала як зменшену підприховану винагороду, так і додаткову знижку, яку учасники ринку приписували ризику завершення угоди та подовженому терміну. Розрив між ринковою ціною Lumentum та тодішнім значенням обмінного курсу збільшувався протягом сесії, що свідчило про те, що продавці вимагали більшу премію за ризик, а не скорочували арбітраж.
Ця структура поширена у великих технологічних угодами, що здійснюються за рахунок акцій, але стає особливо чутливою, коли акції покупця вже під тиском через загальні питання щодо прибутковості ШІ. Lumentum повідомила про сильні останні результати, включаючи дохід за перший квартал фінансового року у розмірі $1,26 млрд, що на 136,5% більше, ніж рік тому, але ці цифри були затінені механікою ринку акцій у рамках угоди. Власники, які тримали попереднє багаторазове зростання акцій Lumentum, зустріли перспективу отримання пакету, вартість якого зменшувалася в реальному часі, що спонукало до фіксації прибутку та прямих продажів, що підсилювало низхідний рух.
Страхи щодо розведення домінують у реакції акціонерів Marvell
Власники Marvell ефективно передали приблизно третину загальної власності для завершення покупки. За початковою референтною оцінкою, частка власності перевищувала половину тодішньої ринкової капіталізації Marvell і становила кратний показник найбільшої попередньої аквізиції компанії. Аналітики швидко розрахували збільшення кількості акцій і поставили під сумнів, чи компенсують короткострокові внески в прибуток від Lumentum розведення. Деякі дослідницькі нотатки передбачали, що без значущих дохідних синергій, крім зазначених зменшень витрат, скориговане прибуток на акцію об’єднаної компанії може відставати від прогнозів самостійної Marvell у зовнішні роки планового горизонту.
Масштаб угоди також викликав питання щодо навантаження на управління та складність інтеграції. Marvell вже має значний портфель електричних та оптичних інтерфейсів; додавання індій-фосфідних лазерів, оптичних трансиверів та можливостей оптичного комутаційного переключення Lumentum створює ширшу платформу, але вимагає координації між проектуванням, виробництвом та відносинами з клієнтами. Інвестори оцінювали, чи оправдана стратегічна логіка негайним переказом власності та багаторічними ризиками виконання, що супроводжують угоду такого розміру. Тиск на продаж відображав саме цю розрахункову модель, а не будь-яку відмову від основної теорії попиту на оптичні технології.
Високі мультиплікатори після попереднього зростання Lumentum викликали занепокоєння щодо переплати
Акції Lumentum вже значно зросли за попередні дванадцять–двадцять чотири місяці завдяки попиту з боку штучного інтелекту на високoshвидкісні оптичні компоненти. Оцінка, використана в угоді, призначила компанії цінність приблизно в 33 рази від спрогнозованої основної операційної прибутковості, що значно перевищує медіанний мультиплікатор для конкурентів галузі. Навіть після застосування початкової премії у 23,9 відсотка, абсолютна ціна становила кратне збільшення порівняно з рівнями лише рік тому. Тому учасники ринку сприйняли цю угоду як відбуваючуся близько верхньої межі недавнього діапазону оцінок, а не на дні.
У середовищі, де інвестори почали уважно аналізувати дохідність капіталу великих витрат на інфраструктуру ШІ, сплата повного мультиплікатора для високорозвиненого постачальника оптичних рішень підвищила планку для майбутніх результатів. Будь-яке відхилення від зростання обсягів, цінової влади або ефективності витрат залишило б об’єднану компанію з підвищеним вартістю капіталу порівняно з прибутками, які вона генерувала. Швидке переоцінювання обох акцій після оголошення свідчило про те, що значна частина ринку вирішила чекати на більш чіткі докази того, що оптична можливість перетвориться на стійке зростання вільного грошового потоку, достатнього для підтримки ціни покупки.
Більш загальний скептицизм щодо витрат на штучний інтелект посилив продажі
Оголошення з’явилося на тлі зростання уваги інвесторів до стійкості інвестицій у гіпермасштабну інфраструктуру ШІ. Турботи щодо перетворення грошових потоків, зростання рівня боргу основних хмарних провайдерів та термінів монетизації розгортань великих мовних моделей вже тиснули на акції напівпровідників і пов’язаного обладнання в попередні сесії. Операція такого розміру, фінансована виключно за рахунок власного капіталу й обґрунтована багаторічним зростанням попиту на оптичні інтерконекти, стала центром цих сумнівів.
Замість вітання створення більш вертикально інтегрованого постачальника, багато учасників сприйняли угоду як додаткове підтвердження того, що галузь збільшує потужності в момент, коли дохідність залишається невизначеною. Одночасне зниження як аквізитора, так і цілі ілюструє, як секторна уникання ризику може переважати над стратегічними розповідями, специфічними для окремої компанії, у короткостроковій перспективі. Доки не з’являться чіткіші дані щодо рівня використання, дисципліни ціноутворення та темпів адаптації оптики порівняно з мідними альтернативами, великі угоди, пов’язані з оптикою, ймовірно, зазнаватимуть підвищеної уваги.
Подовжений термін закриття та регуляторна невизначеність збільшують премію ризику
Керівництво спрямоване на завершення у першій половині 2028 року, з можливим продовженням до кінця 2028 року, якщо регуляторні процеси вимагатимуть додаткового часу. Цей багаторічний період виставляє обох груп акціонерів на тривалу волатильність ринку акцій, зміни в конкурентній динаміці та потенційні зміни макроекономічного чи політичного середовища. Компенсаційні платежі у розмірі кількох мільярдів доларів з кожної сторони надають певний захист, але не виключають втрати можливості капіталу, залученого у незавершену угоду.
Регуляторний огляд, включаючи потенційний нагляд у ключових юрисдикціях, додає додатковий рівень невизначеності. Тому інвестори застосували знижку на ризик завершення до оцінки та корекцій на розведення, вже врахованих у цінах акцій. Поєднання довгого календарного терміну та значних бар’єрів для схвалення зменшило поточну вартість прогнозованих синергій та збільшення прибутковості на думку багатьох учасників ринку, що сприяло спостережуваному зниженню цін.
Аналітик знизив оцінку через низький прибуток та занепокоєння щодо мультиплікатора
У сесіях після оголошення кілька дослідницьких фірм змінили рейтинг або цільові ціни на Marvell, посилаючись на профіль розведення та виклик досягнення акреції за консервативних припущень щодо синергії. Деякі моделі показали, що об’єднана компанія в останні роки буде поступатися попереднім самостійним прогнозам на акцію, якщо доходні синергії виявляться скромними. Цільові ціни були відповідно знижені, що посилило негативний тиск, вже присутній через випуск акцій.
Ці зміни відображали зміну інвестиційної історії від чистої експозиції на зростання до більш збалансованої оцінки дисципліни розподілу капіталу. Для власників Marvell, які раніше цінували акції переважно за їхнім напрямком зростання у сфері користувацьких напівпровідників та інтерконектів, раптове введення великої аквізиції оптики з високим мультиплікатором змінило профіль ризик-доходність способами, що спонукали до перерозподілу. Швидкість і масштаб змін рейтингів посилили початкову реакцію ринку.
Стратегічна обґрунтованість заснована на оптичному зсуві в архітектурах ШІ
Незважаючи на негативну цінову динаміку, стратегічний аргумент ґрунтується на широко визнаній архітектурній трансформації. По мірі масштабування AI-кластерів обмеження мідних інтерконектів щодо потужності, щільності та дальністі стають більш суттєвими. Оптичні рішення — лазери, трансивери та схемні перемикачі — пропонують шлях до більшої пропускної здатності та нижчого споживання енергії на біт у топологіях масштабування вгору, вбік та поперек. Поєднання цифрової обробки сигналів, перемикаючого силікону та можливостей силіконової фотоніки Marvell із досвідом Lumentum у галузі індій-фосфідних лазерів та оптичних компонентів створює ширший інструментарій для клієнтів, які шукають інтегровані рішення.
Керівництво охарактеризувало цю можливість як поколінську і звернуло увагу на повну розпродажність та багаторічні зобов’язання щодо покупок, які вже видно у Lumentum. Об’єднана компанія, як очікується, згенерує більше $21 мільярда щорічного доходу з відкоригованими операційними маржами на рівні нижчих 40% у короткостроковій перспективі. Чи реалізуються ці фінансові цілі, визначить, чи буде поточний скептицизм ринку тимчасовим чи більш тривалим.
Інтеграція та динаміка клієнтів створюють виклики при виконанні
Володіння як джерелом лазера, так і нижчестоячим DSP та переключальним кристалом створює потенційний конфлікт інтересів із існуючими клієнтами-виробниками модулів, які зараз закуповують компоненти в обох сторін. Управління цими відносинами під час просування глибшої спільної розробки вимагатиме уважної комерційної та технічної координації. Разом із тим вертикальна інтеграція може покращити забезпеченість поставками та дозволити більш тісну оптимізацію оптичного ланцюга — переваги, які стають ще ціннішими, якщо дефіцит компонентів триватиме.
Інвестори зважують ці параметри виконання на зазначені витратні синергії. Досягнення більше ніж $1 мільярда щорічних заощаджень вимагатиме дисциплінованого управління витратами в усіх перекриваючих функціях і ланцюгах поставок. Будь-який дефіцит у реалізації синергій або несподівана втрата клієнтів ще більше подовжить термін окупності сплаченої премії, що підтверджує обережну позицію, відображену у цінах акцій після оголошення.
Реакція ринку відображає переоцінку ризику, а не відмову від зовнішнього вигляду
Масштаби зниження, зокрема багатосесійне падіння Marvell, яке ввійшло до числа найгірших за десятиліття, свідчить про те, що інвестори використали це оголошення як можливість переглянути розміри позицій у високобета-активах, пов’язаних з ШІ. Також тиснення відчували і конкуренти сектору, але концентрація продажів саме у двох учасниках угоди вказує на фактори, специфічні для цієї транзакції, а не на чисту перекачку між секторами. Ліквідність була достатньою, що дозволило великий обсяг угод виконатися за нижчими цінами без хаотичних умов.
На довгострокових горизонтах успіх комбінації буде вимірюватися зростанням доходів у сфері оптичних інтерконектів, реалізацією маржі та ступенем, до якого розширена платформа захопить частку ринку наступного покоління AI-мереж. Однак короткострокова цінова динаміка вже підняла вищу планку для цих результатів.
Розміщення аквізиції в контексті останньої діяльності зі злиттів і поглинань у секторі напівпровідників
У порівнянні з попередніми великими угодами Marvell, угода з Lumentum є на порядок більшою і відбувається на більш високому етапі оптичного циклу. Попередні аквізити були інтегровані з меншим розведенням і коротшими термінами інтеграції. Тому поточна угода перевіряє готовність ринку фінансувати трансформаційну ставку на піку оцінок. Історичний досвід великих технологічних угод з використанням лише акцій показує, що початкова негативна реакція може змінитися на позитивну, якщо подальші операційні результати підтверджують гіпотезу, але зараз тягар доведення повністю лежить на менеджменті.
Зниження цін на обидві акції слугує реалізованим референдумом щодо цього навантаження. Доки об’єднана компанія не зможе продемонструвати зростання обсягів та збільшення прибутку за нової кількості акцій, ринок, ймовірно, зберігатиме скептичну позицію щодо економіки угоди, навіть за умови визнання довгострокової важливості оптичної зв’язності.
Перспективи залежать від виконання через багаторічний вікно закриття
Між оголошенням і очікуваним закриттям обидві компанії продовжуватимуть публікувати незалежні фінансові результати, діючи в межах обмежень, пов’язаних з угодою. Інвестори будуть стежити за тенденціями замовлень, додаванням потужностей та будь-якими ранніми ознаками реакції клієнтів чи конкурентів. Регуляторні віхи та будь-які коригування прогнозів щодо синергії чи збільшення прибутковості також впливатимуть на ціноутворення на вторинному ринку співвідношення обміну. Структура з фіксованою кількістю акцій забезпечує, що ефективна вартість угоди до закриття буде визначатися переважно продуктивністю акцій Marvell.
Якщо попит на оптику продовжуватиме перевищувати пропозицію, а об’єднана платформа зможе забезпечити заплановану економію витрат, поточна знижка оцінки може скоротитися. Якщо темпи зростання витрат на ШІ пом’якшать або інтеграція виявиться складнішою, ніж передбачалося, сплачена премія може протягом тривалого періоду залишатися джерелом нижчої продуктивності. Початкова оцінка ринку була чіткою; остаточна оцінка буде написана в операційних показниках, які будуть отримані після завершення об’єднання.
ЧАСТІ ПИТАННЯ
Як фіксований обмінний курс 4,5 акцій Marvell за одну акцію Lumentum впливає на економічні аспекти угоди для власників Lumentum?
Співвідношення фіксує кількість отриманих акцій, але залишає доларову вартість плаваючою залежно від ціни акцій Marvell. Оскільки ціни акцій Marvell знизилися після того, як інформація про переговори стала відомою, а потім знову в день оголошення, підприємна вартість знизилася з початкового рівня $1 132 до діапазону в $700. Власники, отже, стикаються як з початковою премією, так і з подальшою волатильністю ринку акцій до закриття угоди.
Яку частину об’єднаної компанії володітимуть існуючі акціонери Marvell після завершення угоди?
Поточні акціонери Marvell, як очікується, володітимуть приблизно 67 відсотками збільшеної компанії на повністю розведеній основі, тоді як акціонери Lumentum володітимуть близько 33 відсотками. Цей переказ власності є основним джерелом розведення, яке багато інвесторів Marvell наводять як причину продажу акцій.
Чому акції Lumentum впали, хоча угоду супроводжувала оголошена премія?
Оскільки винагорода сплачується повністю акціями Marvell за фіксованим співвідношенням, будь-яке зниження ціни Marvell негайно зменшує вартість пакету. Крім того, багаторічний термін завершення та регуляторна невизначеність спонукали інвесторів застосувати знижку за ризик завершення, що призвело до того, що ринкова ціна Lumentum торгувалася нижче навіть зменшеної непрямої пропонованої вартості.
Які синергії прогнозує керівництво для об’єднання?
Компанії вказали на більше ніж $1 мільярда щорічних витратних синергій, зосереджених переважно на собівартості реалізованої продукції, і заявили, що угоду очікується, що вона буде збільшувати прибуток Marvell на акцію за не-GAAP у перший рік після закриття. Досягнення цих показників стане ключовим показником для оцінки того, чи була ціна покупки обґрунтованою.
Коли очікується завершення угоди, і які є основні залишкові умови?
Завершення планується на першу половину календарного 2028 року за умови схвалення акціонерами обох компаній, отримання необхідних регуляторних дозволів та інших звичайних умов. Терміни можуть бути продовжені, якщо регуляторні процедури триватимуть довше, ніж зараз передбачається.
Як транзакція розширює адресний ринок Marvell?
Керівництво заявило, що ця комбінація збільшує загальний ринок для об’єднаної компанії до приблизно $550 мільярдів, що відображає додавання оптичних компонентів і лазерних можливостей Lumentum до існуючого портфелю Marvell з інтерконектів, комутаційних рішень та спеціалізованих напівпровідникових рішень, спрямованих на архітектури AI-центрів обробки даних.
Відмова від відповідальності: Ця загальна інформація про ринок, можливо, з третіх сторін, комерційних або спонсорованих джерел, надається виключно для довідкових та освітніх цілей і не є фінансовою або інвестиційною порадою, пропозицією, запрошенням або гарантією. Ми відмовляємося від відповідальності за точність, повноту, надійність цієї інформації та будь-які зумовлені нею втрати. Інвестування/торгівля супроводжуються ризиком; минулі результати не гарантують майбутніх. Користувачі повинні проводити дослідження, обережно оцінювати ризики та брати повну відповідальність. Для отримання додаткової інформації будь ласка, ознайомтеся з Умовами використання та Відмовою від відповідальності щодо ризиків KuCoin.
Відмова від відповідальності: Для вашої зручності цю сторінку було перекладено за допомогою технології ШІ. Для отримання найточнішої інформації дивіться оригінальну англійську версію.