

WTO: Stablecoin คิดเป็นเพียง 3% ของการชำระเงินทั่วโลก — การกำกับดูแลที่ไม่เป็นเอกภาพคืออุปสรรคที่แท้จริง
เป็นเวลาหลายทศวรรษ การค้าระหว่างประเทศได้พึ่งพาเครือข่ายธนาคารตัวแทน ซึ่งมักเกี่ยวข้องกับงบดุลของตัวกลางหลายแห่ง โซนเวลาที่แตกต่างกัน กระบวนการรับรองด้วยตนเอง และวงจรการชำระเงินหลายวัน
ในบริบทนี้ Stablecoin ที่อ้างอิงกับเงิน Fiat เช่น USDT, USDC และโทเค็นใหม่ที่ออกโดยธนาคารและบริษัทฟินเทค ได้รับการยอมรับอย่างกว้างขวางในระบบการเงินแบบกระจายศูนย์และช่องทางการแลกเปลี่ยนแบบเพียร์ทูเพียร์ ระหว่างปี 2020 ถึงกลางปี 2024 ปริมาณธุรกรรมข้ามพรมแดนของ Stablecoin ทั่วโลกเพิ่มขึ้น 35 เท่า ซึ่งขับเคลื่อนโดยความต้องการสภาพคล่องดอลลาร์และการชำระเงินที่เกือบจะทันที
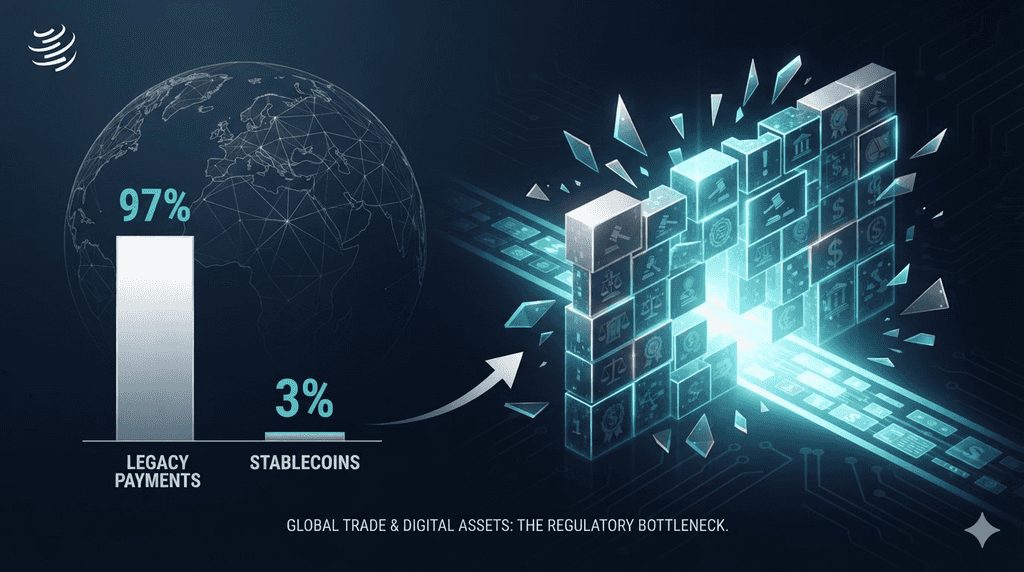
อย่างไรก็ตาม การประเมินเชิงประจักษ์ที่เผยแพร่โดยองค์การการค้าโลก (WTO) ในวันการค้าโลกและเทคโนโลยีโลกเมื่อวันที่ 14 กันยายน 2026 แสดงให้เห็นถึงความแตกต่างอย่างชัดเจน: Stablecoin คิดเป็นเพียง 3% ของการชำระเงินทั่วโลกทั้งหมด
ตามผลการวิจัย อุปสรรคหลักที่ขัดขวางไม่ให้ดิจิทัลดอลลาร์ก้าวพ้นจากการซื้อขายเชิง-spekulatif และช่องทางการส่งเงินกลับไปยังห่วงโซ่อุปทานขององค์กร ไม่ใช่ความสามารถในการขยายตัวของบล็อกเชน ค่าธรรมเนียมแก๊สของเครือข่าย หรือประสิทธิภาพของสัญญาอัจฉริยะ อุปสรรคหลักคือความไม่เป็นเอกภาพทางการกำกับดูแลทั่วโลก โดยไม่มีมาตรฐานทางกฎหมายที่สอดคล้องกันระหว่างเขตการค้า Stablecoin จะยังคงทำงานเป็นกลไกการชำระเงินที่ใช้งานไม่เต็มศักยภาพในธุรกิจระดับโลก
ประเด็นสำคัญ
-
การศึกษาจากองค์การการค้าโลก (WTO) แสดงให้เห็นว่า แม้ปริมาณการโอน Stablecoin ข้ามพรมแดนจะเพิ่มขึ้น 35 เท่าระหว่างปี 2020 ถึงกลางปี 2024 แต่ Stablecoin ยังคงคิดเป็นเพียงประมาณ 3% ของการชำระเงินระหว่างประเทศทั่วโลกทั้งหมด
-
องค์การการค้าโลกระบุว่า ความไม่เป็นเอกภาพทางการกำกับดูแล เป็นอุปสรรคหลักต่อการรับรองเชิงพาณิชย์อย่างกว้างขวางในการค้าข้ามพรมแดน มากกว่าความเร็วในการประมวลผลทางเทคนิคหรือความล่าช้าของบล็อกเชน
-
อ้างอิงจากการประเมินของคณะกรรมการความมั่นคงทางการเงิน (FSB) มีเพียง 11 จาก 28 เขตอำนาจการสำรวจหลัก (ประมาณ 39%) เท่านั้นที่ได้ดำเนินการกำกับดูแลอย่างครอบคลุมสำหรับ Stablecoin ทำให้ผู้ค้าข้ามพรมแดนต้องเผชิญกับความไม่แน่นอนทางกฎหมายและเขตอำนาจ
-
รายงานยืนยันว่า Stablecoin มีความสามารถทางเทคนิคในการลดความไม่มีประสิทธิภาพที่มีมานานห้าประการในการค้าระหว่างประเทศแบบดั้งเดิม: ค่าใช้จ่ายในการทำธุรกรรม ความเร็วในการปิดรายการ ความไม่เท่าเทียมในการเข้าถึง ความไม่โปร่งใสในการดำเนินงาน และข้อจำกัดด้านแลกเปลี่ยนเงินตราต่างประเทศ (FX)
การเติบโตของปริมาณการซื้อขายเทียบกับส่วนแบ่งการชำระเงิน 3%
ความไม่สอดคล้องระหว่างตัวชี้วัดการออก Stablecoin กับการรับรองการค้าจริงในโลกแห่งความเป็นจริง สะท้อนถึงสถานะปัจจุบันของโครงสร้างพื้นฐานการชำระเงินที่ใช้บล็อกเชน
วัฏจักรการเติบโต 35 เท่า
ระหว่างต้นปี 2020 ถึงกลางปี 2024 ปริมาณธุรกรรมข้ามพรมแดนสะสมที่ชำระผ่าน Stablecoin ที่อ้างอิงดอลลาร์เพิ่มขึ้น 35 เท่า ช่วงเวลานี้เห็นปริมาณ Stablecoin ที่ lưu lưuเวียนรวมเพิ่มขึ้นจากประมาณ 20 พันล้านดอลลาร์เป็นมากกว่า 160 พันล้านดอลลาร์ โดยปริมาณการชำระเงินรายปีแตะหลายล้านล้านดอลลาร์
ความเร็วของธุรกรรมส่วนใหญ่เกิดจาก segmenต์ตลาดเฉพาะ:
-
การเคลื่อนย้ายทุนต่างประเทศ: หน่วยงานที่เคลื่อนย้ายสภาพคล่องข้ามแพลตฟอร์มแลกเปลี่ยนสินทรัพย์ดิจิทัลในภูมิภาค โดยไม่ต้องเผชิญกับความล่าช้าของระบบธนาคารดั้งเดิมหรือเวลาปิดการโอนเงิน
-
การรักษาทุนในตลาดเกิดใหม่: ธุรกิจและบุคคลในเขตที่มีอัตราเงินเฟ้อสูงใช้ดิจิทัลดอลลาร์เพื่อป้องกันการลดค่าของสกุลเงินท้องถิ่น
-
การส่งเงินแบบจุดต่อจุด (P2P): การส่งเงินขนาดเล็กที่ไม่เกี่ยวข้องกับสินค้าตามเส้นทางสองทาง โดยเฉพาะในละตินอเมริกา ตะวันออกเฉียงใต้ของเอเชีย และแอฟริกาใต้สะฮารา
ความเป็นจริงของตลาด 3%
แม้จะมีตัวเลขเหล่านี้ แต่การศึกษาของ WTO ชี้ให้เห็นว่า Stablecoin มีส่วนแบ่งเพียง 3% ของปริมาณการไหลเวียนการชำระเงินระหว่างประเทศเท่านั้น ระบบธนาคารแบบดั้งเดิมและระบบการชำระเงินระหว่างธนาคาร เช่น SWIFT, Fedwire และ CHIPS ยังคงรับผิดชอบต่อส่วนที่เหลืออีก 97% ของมูลค่าธุรกรรมข้ามพรมแดนทั้งหมด
เหตุผลของความแตกต่างนี้อยู่ที่ธรรมชาติพื้นฐานของปริมาณ Stablecoin ส่วนใหญ่ของธุรกรรม Stablecoin ที่บันทึกบนโซ่สะท้อนถึงการซื้อขายแบบ arbitrage ระหว่างแพลตฟอร์มแลกเปลี่ยน การปรับสมดุลของ automated market maker (AMM) การซื้อขายแบบอัลกอริทึม และการจัดการหลักประกันการกู้ยืมแบบกระจายศูนย์ การชำระเงินทางการค้าจริง ซึ่งรวมถึงการปิดบัญชีใบแจ้งหนี้ การเก็บรักษาเอกสารการขนส่ง สวัสดิการข้ามชาติ และการจัดการคลังเงินของบริษัทระดับรายใหญ่ คิดเป็นสัดส่วนเล็กน้อยของกิจกรรมบนโซ่ที่สังเกตได้
วิธีที่ Stablecoin แก้ไขความขัดข้องหลัก 5 ประการในการค้าระหว่างประเทศ
แม้รายงานของ WTO จะเน้นย้ำข้อจำกัดของตลาดในปัจจุบัน แต่ไม่ได้ปฏิเสธเทคโนโลยีพื้นฐาน ตรงกันข้าม การศึกษาชี้ให้เห็นว่า Stablecoin มีความสามารถทางเทคนิคในการแก้ไขความไม่สมดุลเชิงโครงสร้างที่ยืดเยื้อที่สุดห้าประการในการค้าข้ามพรมแดน
การลดต้นทุน
การโอนเงินระหว่างประเทศแบบดั้งเดิมมีค่าใช้จ่ายผ่านตัวกลางหลายแห่ง การชำระเงินระหว่างธุรกิจกับธุรกิจ (B2B) ผ่านธนาคารตัวแทนมักจะสะสมค่าธรรมเนียมธนาคารผู้รับ ค่าธรรมเนียมตัวกลางตัวแทน และส่วนต่างแลกเปลี่ยนสกุลเงินต่างประเทศ ตามเกณฑ์ของธนาคารโลก ค่าธรรมเนียมการชำระเงินข้ามพรมแดนอยู่ที่เฉลี่ยระหว่าง 3% ถึง 6% สำหรับธุรกิจขนาดเล็ก และค่าธรรมเนียมคงที่ 25 ถึง 50 ดอลลาร์สหรัฐต่อรายการสำหรับบัญชีองค์กร
ในทางตรงกันข้าม การโอนบนบล็อกเชนสาธารณะจะดำเนินการพร้อมค่าธรรมเนียมเครือข่ายตั้งแต่เศษส่วนของเซนต์บน Layer-2 rollups และเครือข่ายการตั้งtlement ที่เฉพาะเจาะจง ถึงหลายดอลลาร์บนฐานชั้นหลักที่มีความต้องการสูง โดยไม่คำนึงถึงมูลค่าตามชื่อของธุรกรรม
ความเร็วในการปิดรายการและความแน่นอน
ระบบผู้แทนแบบดั้งเดิมทำงานบนกลไกการประมวลผลแบบเป็นชุด ซึ่งถูกจำกัดโดยชั่วโมงทำการของธนาคารพาณิชย์มาตรฐาน วันหยุดราชการ และช่วงเวลาปิดรับคำสั่ง การโอนเงินข้ามพรมแดนโดยทั่วไปใช้เวลาสองถึงห้าวันทำการ (T+2 ถึง T+5) ในการบรรลุการปิดรายการสุดท้าย
Stablecoin สามารถดำเนินการชำระเงินแบบกำหนดได้และผ่านโปรแกรมบนสมุดบัญชีสาธารณะภายในวินาทีถึงนาที โดยทำงานอย่างต่อเนื่อง ความเร็วในการดำเนินการนี้ช่วยกำจัดคิวการชำระเงินและลดความต้องการทุนหมุนเวียนสำหรับผู้เข้าร่วมการค้าระหว่างประเทศ
การเข้าถึงทางการเงินสำหรับตลาดที่ได้รับการบริการไม่เพียงพอ
ผู้ส่งออกและธุรกิจขนาดเล็กและกลาง (SMEs) ในเศรษฐกิจเกิดใหม่มักเผชิญอุปสรรคในการเข้าถึงเครือข่ายธนาคารตัวแทนเนื่องจากค่าใช้จ่ายในการดำเนินงานและข้อกำหนดด้านการปฏิบัติตามกฎระเบียบของแนวโน้ม “การลดความเสี่ยง” ที่ธนาคารขนาดใหญ่ทั่วโลกดำเนินการ ในช่วงสิบปีที่ผ่านมา ธนาคารนานาชาติรายใหญ่ได้ยกเลิกความสัมพันธ์ธนาคารตัวแทนนับพันรายในประเทศกำลังพัฒนาเพื่อลดภาระค่าใช้จ่ายในการปฏิบัติตามกฎระเบียบต่อต้านการฟอกเงิน (AML)
บล็อกเชนสาธารณะให้ชั้นการเข้าถึงแบบไม่ต้องขออนุญาต ธุรกิจใดก็ตามที่มีการเชื่อมต่ออินเทอร์เน็ตสามารถตั้งค่าวอลเล็ตเชิงเข้ารหัส รับการชำระเงินระหว่างประเทศในรูปแบบโทเค็นที่อ้างอิงดอลลาร์ และมีส่วนร่วมในการค้าข้ามพรมแดนโดยไม่จำเป็นต้องมีความสัมพันธ์โดยตรงกับธนาคารต่างประเทศระดับหนึ่ง
ความโปร่งใสในการดำเนินงาน
การติดตามการโอนเงินข้ามพรมแดนแบบดั้งเดิมเคยเป็นเรื่องที่ไม่ชัดเจน การชำระเงินที่เข้าสู่เครือข่ายตัวแทนมักดูเหมือนการโอนที่ไม่ได้รับการตรวจสอบจนกว่าสถาบันผู้รับจะยืนยันการบันทึกในสมุดบัญชี หากเกิดข้อผิดพลาด การติดตามเงินที่สูญหายจะต้องใช้คำขอตรวจสอบด้วยตนเองข้ามสถาบันหลายแห่ง
สมุดบัญชีกระจายศูนย์สาธารณะเสนอความโปร่งใสที่สามารถตรวจสอบได้และมีการระบุเวลา ทั้งผู้ซื้อและผู้ขายสามารถตรวจสอบสถานะธุรกรรม ที่อยู่ผู้ส่ง ที่อยู่ปลายทาง และบล็อกการชำระเงินบนโซ่ได้ด้วยตนเอง ซึ่งช่วยขจัดข้อพิพาทในการปรับสมดุลและลดภาระการตรวจสอบ
การแลกเปลี่ยนเงินตราต่างประเทศ (FX) และการควบคุมทุน
ในเขตอำนาจที่มีการควบคุมสกุลเงินต่างประเทศอย่างเข้มงวดหรือตลาดแลกเปลี่ยนสกุลเงินท้องถิ่นที่ไม่มีสภาพคล่อง ผู้ซื้อและผู้จัดหาข้ามชาติมักเผชิญกับความล่าช้าในการรับสกุลเงินดอลลาร์สหรัฐผ่านช่องทางธนาคารอย่างเป็นทางการ
Stablecoin ให้การเข้าถึงทางเลือกสำหรับสกุลเงินดอลลาร์ที่มีสภาพคล่องสูง ช่วยให้ธุรกิจสามารถปิดรายการธุรกรรมได้โดยตรงโดยไม่ต้องเผชิญกับการจำกัดสภาพคล่องของธนาคารกลางท้องถิ่นหรือค่าใช้จ่ายในการแปลงสกุลเงินที่สูง
การวิเคราะห์เปรียบเทียบ: ระบบธนาคารผู้แทนแบบดั้งเดิม vs. Stablecoin
| มิติการดำเนินงาน | ธนาคารตัวแทนแบบดั้งเดิม | Stablecoin ที่รองรับด้วยเงิน Fiat |
| เวลาการชำระเงินโดยทั่วไป | 2 ถึง 5 วันทำการ (T+2 ถึง T+5) | แบบเรียลไทม์ (วินาทีถึงนาที 24/7/365) |
| ตัวกลางการทำธุรกรรม | ธนาคารต้นทาง ตัวแทนกลาง ศูนย์ชำระเงินกลาง ธนาคารผู้รับ | ตัวตรวจสอบ/โหนดของเครือข่ายบล็อกเชนสาธารณะ |
| โครงสร้างค่าธรรมเนียม | ค่าธรรมเนียมเป็นเปอร์เซ็นต์แบบทับซ้อน กับสเปรดสกุลเงิน และค่าธรรมเนียมโอนแบบคงที่ ($25–$50+) | ค่าธรรมเนียมแก๊สของเครือข่าย (สามารถคาดการณ์ได้; คงที่ต่อธุรกรรมต่อบล็อก) |
| การติดตามและตรวจสอบความถูกต้อง | ไม่โปร่งใส; ต้องใช้ SWIFT gpi แบบสองทางหรือคำขอติดตามด้วยตนเอง | สามารถตรวจสอบได้อย่างสมบูรณ์ผ่านสมุดบัญชีสาธารณะผ่านแฮชธุรกรรม |
| การพึ่งพาคู่สัญญา | การพึ่งพาอย่างเคร่งครัดต่อเส้นเครดิตคู่ระหว่างประเทศ | การโอนยอดคงเหลือในสมุดบัญชีแบบจุดต่อจุด |
| สถานะทางการกำกับดูแล | กรอบการปฏิบัติตามมาตรฐานที่ได้รับการยอมรับทั่วโลก | แยกส่วน; แตกต่างกันอย่างมากตามแต่ละเขตอำนาจ |
เหตุใดการแบ่งแยกทางการกำกับดูแลจึงขัดขวางการรับรองจากสถาบัน
เนื่องจากประสิทธิภาพที่วัดได้ที่สินทรัพย์ดิจิทัลนำเสนอ ทำไมการใช้งาน Stablecoin จึงยังคงอยู่ที่ 3%? การศึกษาของ WTO ระบุว่าการหยุดนิ่งนี้เกิดจากปัจจัยเดียว: การขาดกรอบการกำกับดูแลระดับนานาชาติที่เชื่อมโยงกันและคาดการณ์ได้
การประเมินของ FSB: อัตราการปฏิบัติตาม 39%
ในระหว่างการนำเสนอรายงาน ฮวน มาร์เชตติ ผู้อำนวยการฝ่ายการค้าบริการและการลงทุนของ WTO ได้เน้นข้อมูลเชิงประจักษ์จากคณะกรรมการความมั่นคงทางการเงิน (FSB)
ในการประเมิน 28 เขตการเงินรายใหญ่ทั่วโลก:
-
มีเพียง 11 เขตการปกครอง (ประมาณ 39%) เท่านั้นที่ได้ดำเนินการตรากฎหมายกำกับดูแลอย่างครอบคลุมและมีประสิทธิภาพสำหรับผู้ออก Stablecoin ผู้รักษาทรัพย์สิน และตัวกลางการชำระเงิน
-
มากกว่า 60% ของเขตอำนาจที่สำรวจ (17 ประเทศ) ไม่มีนิยามทางกฎหมายที่ครอบคลุม ข้อบังคับเกี่ยวกับสำรองการดำเนินงาน การรับประกันการแลกเปลี่ยน หรือกรอบการกำกับดูแลเฉพาะสำหรับ Stablecoin
การแบ่งแยกทางสถิตินี้ชี้ให้เห็นว่า เมื่อองค์กรใช้ Stablecoin ในการปิดรายการธุรกรรมข้ามพรมแดนที่เกี่ยวข้องกับคู่ค้าทั่วหลายทวีป จะทันทีพบกับมาตรฐานทางกฎหมายและการดำเนินงานที่ขัดแย้งกัน
ความเสี่ยงจากกฎระเบียบที่ไม่เป็นเอกภาพ
บริษัทข้ามชาติ ผู้นำเข้าอุตสาหกรรม และเครือข่ายค้าปลีกระดับนานาชาติไม่ได้บริหารกองทุนของตนด้วยความไม่ชัดเจนในการดำเนินงาน สำหรับองค์กรที่จัดการสินค้าคงคลังมูลค่าหลายร้อยล้านดอลลาร์ต่อปี การใช้ช่องทางการชำระเงินที่ได้รับการรับรองทางกฎหมายในท่าเรือหนึ่ง แต่ถูกจัดอยู่ในหมวดไม่มีการกำกับดูแลหรือไม่สอดคล้องกับข้อบังคับในอีกที่หนึ่ง ย่อมก่อให้เกิดความเสี่ยงทางกฎหมายและการดำเนินงานอย่างมาก:
การจัดประเภททางกฎหมายที่ไม่ชัดเจน: ในประเทศหนึ่ง Stablecoin ที่อ้างอิงกับดอลลาร์อาจถูกจัดประเภทเป็นโทเค็นเงินอิเล็กทรอนิกส์ ในเขตอำนาจศาลอื่น มันอาจถูกจัดอยู่ในหมวดเงินหลักทรัพย์ การฝาก สินค้า หรือเครื่องมือแลกเปลี่ยนต่างประเทศที่ไม่ได้รับการอนุมัติ
การรับประกันการแลกเปลี่ยนแบบไม่สมมาตร: ข้อกังวลหลักของผู้จัดการกองทุนบริษัทคือความสามารถในการบังคับใช้ทางกฎหมายในการแลกเปลี่ยนมูลค่าหน้าชื่อ หากผู้ออก Stablecoin ต่างประเทศประสบปัญหาสภาพคล่องหรือความยุ่งยากทางธนาคาร ผู้ถือบริษัทในเขตอำนาจศาลที่ไม่มีความโปร่งใสเกี่ยวกับเงินสำรองตามกฎหมายหรือสิทธิ์โดยตรงต่อเงินสำรองพื้นฐานอาจเผชิญกับการลดมูลค่าสินทรัพย์
AML/CFT และการบังคับใช้มาตรการคว่ำบาตร: องค์กรต้องปฏิบัติตามกรอบการทำงานต่อต้านการฟอกเงินและการต่อต้านการสนับสนุนการก่อการร้าย (AML/CFT) อย่างเข้มงวด เนื่องจากวิธีการตรวจสอบวอลเล็ต การนำแนวทางกฎการเดินทางไปใช้ และมาตรฐานการกำกับดูแลของหน่วยงานกำกับดูแลแตกต่างกันอย่างมากระหว่างประเทศ ผู้บริหารด้านการปฏิบัติตามกฎระเบียบขององค์กรจึงมักปฏิเสธการอนุมัติช่องทางการทำธุรกรรมที่ทำให้องค์กรของตนเสี่ยงต่อความรับผิด
ความไม่ชัดเจนด้านภาษีและการบัญชี: แต่ละเขตอำนาจศาลใช้มาตรฐานการบัญชีที่ขัดแย้งกันกับการถือครอง Stablecoin ในขณะที่บางหน่วยงานภาษีพิจารณา Stablecoin เหมือนสินทรัพย์ที่เทียบเท่าเงินสด แต่บางแห่งจัดประเภทเป็นสินทรัพย์ไม่มีตัวตน ซึ่งกระตุ้นให้ต้องรายงานกำไรทุนที่ซับซ้อนสำหรับใบแจ้งหนี้ทางการค้าทุกใบที่ชำระ
เหตุผลที่ระบบธนาคารแบบดั้งเดิมยังคงรักษาการค้าขององค์กร
นอกจากการปฏิบัติตามกฎหมายแล้ว ตัวเลข 3% ของ WTO แสดงให้เห็นถึงความเป็นจริงในการชำระเงินการค้าส่งแบบดั้งเดิม ระบบธนาคารที่มีอยู่ให้บริการแก่ธุรกิจที่เครือข่าย Stablecoin สาธารณะในปัจจุบันยังไม่สามารถสร้างขึ้นได้โดยตรง
ทุนหมุนเวียนและเส้นทางเครดิตการค้า
การค้าระหว่างประเทศแบบธุรกิจต่อธุรกิจแทบไม่เคยดำเนินการบนพื้นฐานของการจ่ายเงินสดเมื่อส่งของ ความคุ้มครองส่วนใหญ่ของการค้าโลกอิงจากแหล่งเงินกู้:
-
จดหมายรับรองเครดิต (LCs): ธนาคารทำหน้าที่เป็นตัวกลางที่เชื่อถือได้ รับประกันการชำระเงินให้ผู้ส่งออกเมื่อเอกสารการจัดส่งได้รับการตรวจสอบ
-
การเงินแบบเปิดบัญชี: ผู้นำเข้าชำระเงินภายใน 30, 60 หรือ 90 วันหลังจากส่งมอบสินค้า โดยมีวงเงินเครดิตหมุนเวียนที่สถาบันการเงินพาณิชย์ให้ไว้เป็นหลักประกัน
Stablecoin สาธารณะปัจจุบันทำงานเป็นเครื่องมือการชำระเงินแบบเงินสดทันทีเป็นหลัก พวกเขาโอนสภาพคล่อง แต่ไม่ได้ให้บริการด้านเครดิตที่ฝังอยู่ การรับรองความเสี่ยง และการแก้ไขข้อพิพาทซึ่งนักลงทุนสถาบันต้องการ จนกว่าจะมีระบบสัญญาอัจฉริยะที่สามารถโปรแกรมได้ซึ่งสามารถแทนที่ข้อตกลงด้านการเงินการค้าของสถาบันได้อย่างปลอดภัย Stablecoin จะยังคงจำกัดอยู่ที่ธุรกรรมเงินสดเท่านั้น
สภาพคล่องงบดุลและการจัดการคลัง
องค์กรขนาดใหญ่จัดการทุนหมุนเวียนผ่านระบบการจัดการสภาพคล่องแบบครบวงจรที่เชื่อมต่อโดยตรงกับธนาคารพาณิชย์ ยอดเงินสดของบริษัทสร้างดอกเบี้ยค้างคืน ได้รับการคุ้มครองโดยประกันการฝากของรัฐบาลกลางจนถึงขีดจำกัดตามกฎหมาย และสามารถผสานรวมเข้ากับตลาดเช็คการค้า ตลาดรีโพ และตลาดป้องกันความเสี่ยงสกุลเงิน
Stablecoin ที่ไม่ให้ผลตอบแทน แม้จะมีหลักประกันเต็มจำนวน ก็ยังก่อให้เกิดต้นทุนโอกาสแก่ผู้จัดการกองทุนของบริษัท การถือครองเงินหลายล้านดอลลาร์ในรูปของโทเค็นดิจิทัลที่ไม่ได้ให้ดอกเบี้ยบนงบดุลของบริษัท ในขณะที่ผลตอบแทนของพันธบัตรรัฐบาลที่ไม่มีความเสี่ยงยังคงอยู่ในระดับสูง ถือเป็นทางเลือกทางการเงินที่ไม่เหมาะสม แม้ว่า Stablecoin ที่ให้ผลตอบแทนและจ่ายดอกเบี้ยจะมีความเป็นไปได้ทางเทคนิค แต่การเปิดตัวประเภทนี้กลับก่อให้เกิดอุปสรรคด้านการกำกับดูแลเพิ่มเติมภายใต้กฎหมายหลักทรัพย์ระดับโลก
สิ่งที่ต้องเปลี่ยนแปลงเพื่อปลดล็อกการรับรองการค้าระดับโลก
หาก Stablecoin ต้องการก้าวขึ้นจาก 3% เป็นส่วนแบ่งที่มีความหมายในการชำระเงินการค้าระดับโลก การเปลี่ยนผ่านนี้จะต้องมีการจัดโครงสร้างให้สอดคล้องกันระหว่างหน่วยงานกำกับดูแล ธนาคาร และผู้ให้บริการเทคโนโลยี
การปรับมาตรฐานการกำกับดูแลแบบหลายฝ่าย
กรอบประเทศแต่ละแห่ง—เช่น กฎระเบียบ Markets in Crypto-Assets (MiCA) ของสหภาพยุโรป มาตรฐานความเชื่อถือของ NYDFS ในสหรัฐอเมริกา และกรอบการออกใบอนุญาตในสิงคโปร์และสหรัฐอาหรับเอมิเรตส์—เป็นการพัฒนาที่ดีเพื่อสร้างความชัดเจนด้านการกำกับดูแล อย่างไรก็ตาม ยังคงจำเป็นต้องมีข้อตกลงการรับรู้ร่วมกันแบบทวิภาคีและพหุภาคี
องค์กรระหว่างประเทศ เช่น คณะกรรมการความมั่นคงทางการเงิน คณะกรรมการบาเซิลว่าด้วยการกำกับดูแลธนาคาร และ WTO ต้องร่วมมือกันเพื่อพัฒนานิยามที่สามารถทำงานร่วมกันได้เกี่ยวกับการรองรับสินทรัพย์สำรอง การแยกการจัดเก็บ และการปฏิบัติตามกฎระเบียบ โดยไม่มีกรอบการทำงานข้ามพรมแดนที่เป็นมาตรฐาน บริษัทข้ามชาติจะยังคงหลีกเลี่ยงระบบการชำระเงินที่ไม่มีมาตรฐาน
การผสานรวมกับตัวกลางทางการเงินที่ได้รับการกำกับดูแล
อนาคตของ Stablecoin ทางการค้าขึ้นอยู่กับการบูรณาการกับโครงสร้างพื้นฐานทางธนาคารที่ได้รับการกำกับดูแล มากกว่าการตัดบทกลางทั้งหมด การขยายตัวของ Stablecoin ที่ปฏิบัติตามกฎระเบียบและได้รับการสนับสนุนจากธนาคาร รวมถึงเครือข่ายการเก็บรักษาทรัพย์สินระดับสถาบัน นำเสนอทางเลือกที่เป็นรูปธรรมสำหรับอนาคต เมื่อองค์กรสามารถถือและโอน Stablecoin ภายในบัญชีระดับสถาบัน ความกังวลเกี่ยวกับความเสี่ยงในการเก็บรักษาทรัพย์สิน การสัมผัสกับคู่สัญญา และการรายงานภาษีเริ่มได้รับการแก้ไข
การรวมตัวกับโครงสร้างพื้นฐานการซื้อขายอัจฉริยะ
-
สัญญาอัจฉริยะที่ถูกเขียนโปรแกรมเพื่อปล่อยยอดเงินในบัญชีเก็บรักษา Stablecoin โดยอัตโนมัติเมื่อมีการยืนยันสาธารณะเกี่ยวกับใบขนสินค้าอิเล็กทรอนิกส์และการผ่านพิธีการศุลกากร
-
การพัฒนาตลาดเครดิตระดับองค์กรที่มีหลักประกันเกินกว่ามูลค่าหรือยืนยันตัวตน ซึ่งให้การเงินทุนหมุนเวียนโดยตรงในรูปแบบ Stablecoin
สรุป
การวิเคราะห์ขององค์การการค้าโลกชี้ให้เห็นถึงสถานะของการรับใช้ Stablecoin สกุลเงินดิจิทัลได้สร้างประโยชน์ใช้สอยภายในการซื้อขายความถี่สูง การจัดการสภาพคล่องต่างประเทศ และการโอนรายย่อยในภูมิภาค อย่างไรก็ตาม สัดส่วน 3% ของการชำระเงินระหว่างประเทศทั้งหมดยืนยันว่า สินทรัพย์ดิจิทัลยังไม่ได้แทรกซึมอย่างมีนัยสำคัญในด้านการเงินการค้าแบบดั้งเดิม
ข้อจำกัดหลักไม่ใช่ความสามารถในการขยายขนาดหรือปริมาณการดำเนินการทางเทคนิค แต่เป็นความไม่สอดคล้องกันทางด้านกฎระเบียบ ด้วยการที่มากกว่า 60% ของเขตอำนาจทางการเงินหลักดำเนินการโดยไม่มีนโยบายที่ชัดเจนและประสานกันเกี่ยวกับ Stablecoin ความเสี่ยงด้านกฎหมายและการดำเนินงานในการใช้สินทรัพย์เหล่านี้ข้ามพรมแดนระหว่างประเทศยังคงสูงเกินไปสำหรับห่วงโซ่อุปทานขององค์กร
เทคโนโลยีสำหรับการชำระเงินข้ามพรมแดนแบบต่อเนื่อง แบบเรียลไทม์ และต้นทุนต่ำมีอยู่แล้ว ตัวแปรที่สำคัญคือ ผู้กำหนดนโยบายระดับนานาชาติจะสามารถประสานงานเพื่อสร้างมาตรฐานการกำกับดูแลร่วมกันก่อนที่ระบบธนาคารระหว่างประเทศแบบดั้งเดิมจะทันสมัยและลดช่องว่างด้านประสิทธิภาพลงเองหรือไม่
🔥 ลึกกว่าหัวข้อข่าว: KuCoin 5.0 มีความหมายอย่างไรกับคุณ
ข่าวตลาดเคลื่อนตัวเร็ว — แต่สถานที่ที่คุณดำเนินการก็สำคัญไม่แพ้กัน ในเดือนตุลาคมนี้ KuCoin จะเปิดตัว KuCoin 5.0 ซึ่งเปลี่ยนแปลง KuCoin ให้เป็นแพลตฟอร์มที่สร้างใหม่ทั้งหมด นี่คือสิ่งที่เปลี่ยนแปลงสำหรับคุณ:
-
บัญชีเดียวสำหรับทุกอย่าง แพลตฟอร์มรุ่นเก่าแบ่งเงินของคุณออกเป็นบัญชี “สปอต” “หลักประกัน” และ “ฟิวเจอร์ส” แยกจากกัน และคาดหวังให้คุณเข้าใจเหตุผล บัญชีแบบครบวงจร Unified Account ของ KuCoin 5.0 ลบการแบ่งแยกนี้ออกทั้งหมด — ฝากเพียงครั้งเดียว และทุกอย่างจะอยู่ที่นั่นทันที
-
หุ้น ดัชนี และสินค้าโภคภัณฑ์ KuCoin 5.0 ขยายขอบเขตออกไปนอกเหนือจากสกุลเงินดิจิทัลสู่ตลาดโลก เมื่อสกุลเงินดิจิทัลเคลื่อนไหวแบบทรงตัวและตลาดหุ้นฟื้นตัว (หรือในทางกลับกัน) คุณสามารถสลับการลงทุนภายในไม่กี่นาที โดยไม่ต้องเปิดบัญชีนายหน้าซื้อขายและรอเป็นวันๆ เพื่อให้ระบบเงิน Fiat ทำงาน
-
สินทรัพย์โลกจริง (RWA) การเข้าถึงสินทรัพย์ดั้งเดิมเช่น สินค้าโภคภัณฑ์ ผ่านการแปลงเป็นโทเค็น ภายในบัญชีคริปโตของคุณโดยตรง หนึ่งใน segement ที่เติบโตเร็วที่สุดในระบบการเงินทั่วโลก ไม่ได้ถูกจำกัดไว้สำหรับสถาบันอีกต่อไป — คุณสามารถเข้าถึงมันได้จากยอดเงินเดียวกันที่คุณใช้เทรด
-
หารายได้ขณะเรียนรู้ ยังไม่พร้อมเทรด? KCUSD ช่วยให้ Stablecoin ของคุณสร้างรายได้ทุกวันด้วยดอกเบี้ยทบต้นอัตโนมัติ วิธีที่ผ่อนคลายที่สุดในการทำให้เงินฝากที่ไม่ได้ใช้งานทำงานให้คุณด้วยผลตอบแทน 4%
-
ผู้ช่วย AI ที่ใช้ภาษาธรรมดา ถามคำถาม รับบริบทตลาด เข้าใจสิ่งที่คุณกำลังดู — รวมอยู่ในแพลตฟอร์ม ไม่ต้องใช้ศัพท์เทคนิค
-
แอปที่ไม่ทำให้รู้สึกหนักใจ รวดเร็ว สะอาด และสอดคล้องกัน — ใช้งานง่ายตั้งแต่แตะครั้งแรก ไม่ต้องรอเรียนรู้ผ่านคำแนะนำ
-
ความปลอดภัยที่คุณสามารถตรวจสอบได้ ไม่ใช่แค่เชื่อใจเท่านั้น ผู้ให้บริการในสหภาพยุโรปที่ได้รับใบอนุญาตตาม MiCAR, Proof of Reserves ที่คุณสามารถตรวจสอบด้วยตัวเอง และความปลอดภัยที่ได้รับการรับรองระดับสากล (SOC 2 Type II, ISO 27001:2022)
สร้างบัญชีของคุณในไม่กี่นาที — และเริ่มต้นบนแพลตฟอร์มที่ถูกออกแบบมาสำหรับอนาคตของคริปโต ไม่ใช่อดีต
คำถามที่พบบ่อย
รายงานของ WTO กล่าวถึงการรับใช้ Stablecoin ว่าอย่างไร
องค์การการค้าโลกรายงานว่า แม้ปริมาณการโอน Stablecoin ข้ามพรมแดนจะเพิ่มขึ้น 35 เท่าระหว่างปี 2020 ถึงกลางปี 2024 แต่ Stablecoin ยังคงคิดเป็นเพียงประมาณ 3% ของการชำระเงินข้ามพรมแดนทั่วโลกทั้งหมด องค์การการค้าโลกระบุว่า กฎระเบียบของแต่ละประเทศที่ไม่เป็นเอกภาพเป็นอุปสรรคหลักที่ขัดขวางการรับรองอย่างกว้างขวางในการค้าเชิงพาณิชย์
ทำไม Stablecoin จึงมีสัดส่วนเพียง 3% ของการชำระเงินระหว่างประเทศ?
ธุรกรรม Stablecoin ส่วนใหญ่แสดงถึงการซื้อขายเชิง-spekulatif ความเหลวไหลของแพลตฟอร์มแลกเปลี่ยน และกิจกรรมการเงินแบบกระจายศูนย์ระหว่างโปรโตคอล ขณะที่การค้าเชิงพาณิชย์ระหว่างประเทศที่แท้จริงยังคงได้รับบริการส่วนใหญ่จากเครือข่ายธนาคารตัวแทนแบบดั้งเดิม เนื่องจากความชัดเจนด้านการปฏิบัติตามกฎระเบียบ สายเครดิตที่ฝังอยู่ (เช่น จดหมายรับรอง) และระบบการจัดการงบประมาณที่ได้รับการพัฒนาไว้แล้ว
ความเสี่ยงด้านการกำกับดูแลหลักที่ขัดขวางองค์กรจากการใช้ Stablecoin คืออะไร
องค์กรต้องเผชิญกับการจัดหมวดหมู่ทางกฎหมายที่ขัดแย้งกันสำหรับ Stablecoin ระหว่างประเทศต่างๆ ความคาดหวังที่ไม่สอดคล้องกันเกี่ยวกับกฎ AML/CFT การรับรองการสำรองและชำระคืนที่ไม่เท่ากัน และการปฏิบัติด้านภาษีที่ไม่แน่นอนสำหรับงบดุลของบริษัท
องค์กรเพื่อความมั่นคงทางการเงิน (FSB) ค้นพบอะไรเกี่ยวกับกฎระเบียบของ Stablecoin?
ข้อมูลที่นำเสนอพร้อมกับรายงานของ WTO แสดงให้เห็นว่า จาก 28 เขตการเงินหลักที่สำรวจ มีเพียง 11 แห่ง (ประมาณ 39%) เท่านั้นที่ได้ดำเนินการจัดตั้งกรอบการกำกับดูแลอย่างครอบคลุมสำหรับ Stablecoin ทำให้ตลาดกว่า 60% ยังไม่มีคำแนะนำอย่างเป็นทางการและชัดเจน
ข้อจำกัดความรับผิด
ข้อมูลที่ให้ไว้บนหน้านี้อาจมาจากแหล่งภายนอกและไม่จำเป็นต้องสะท้อนมุมมองหรือความคิดเห็นของ KuCoin เนื้อหานี้มีจุดประสงค์เพื่อให้ข้อมูลทั่วไปเท่านั้น และไม่ควรพิจารณาว่าเป็นคำแนะนำด้านการเงิน การลงทุน หรือคำแนะนำทางวิชาชีพ KuCoin ไม่รับประกันความถูกต้อง ความสมบูรณ์ หรือความน่าเชื่อถือของข้อมูล และไม่มีความรับผิดชอบต่อข้อผิดพลาด ข้อมูลที่ขาดหาย หรือผลลัพธ์ใดๆ ที่เกิดจากการใช้งาน การลงทุนในสินทรัพย์ดิจิทัลมีความเสี่ยงที่มาพร้อมกับธรรมชาติของมัน กรุณาประเมินความเสี่ยงที่คุณรับได้และสถานการณ์ทางการเงินของคุณอย่างรอบคอบก่อนตัดสินใจลงทุน สำหรับรายละเอียดเพิ่มเติม กรุณาดู ข้อกำหนดการใช้งาน และ การเปิดเผยความเสี่ยง ของ KuCoin
คำปฏิเสธความรับผิดชอบ: หน้านี้แปลโดยใช้เทคโนโลยี AI เพื่อความสะดวกของคุณ สำหรับข้อมูลที่ถูกต้องที่สุด โปรดดูต้นฉบับภาษาอังกฤษ