

หุ้นธนาคารของสหรัฐฯ ใดบ้างที่ได้รับประโยชน์หากอัตราดอกเบี้ยยังคงอยู่ในระดับจำกัด?
คำนำ
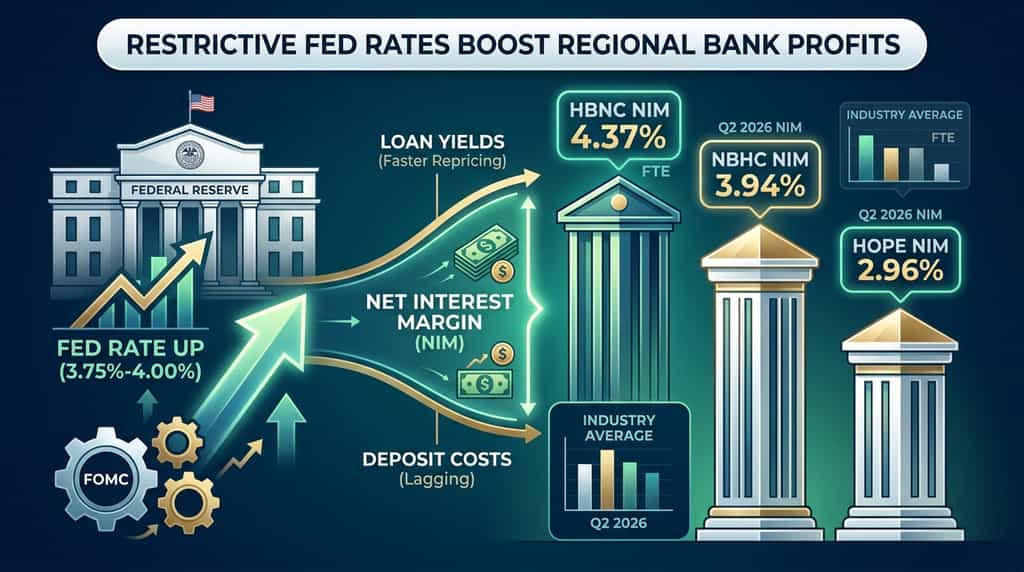
ธนาคารยังคงทำกำไรได้หรือไม่ หากเฟดคงนโยบายไว้เข้มงวด? ใช่ — ผู้ให้กู้ที่มีฐานลูกค้าฝากเงินที่แข็งแกร่งและการปรับอัตราสินเชื่อเร็วสามารถขยายรายได้ดอกเบี้ยสุทธิเมื่ออัตรานโยบายยังคงอยู่ในระดับจำกัด ตามข้อมูลจากเฟด คณะกรรมการตลาดเปิดของเฟดได้ปรับช่วงเป้าหมายอัตราเงินสำรองของรัฐบาลกลางขึ้น 25 จุดฐานเป็น 3.75% ถึง 4.00% เมื่อวันที่ 16 กันยายน 2026
มีธนาคารชุมชนและภูมิภาคสามแห่งที่เด่นชัดในโครงสร้างนี้: Horizon Bancorp (HBNC), National Bank Holdings (NBHC), และ Hope Bancorp (HOPE) แต่ละแห่งรายงานผลกำไรในไตรมาสที่สองของปี 2026 ที่อยู่ในระดับเท่ากับหรือสูงกว่าค่าเฉลี่ยอุตสาหกรรมที่ FDIC รายงาน
บทความนี้อธิบายว่าอัตราที่เข้มงวดส่งผลต่อรายได้ของธนาคารอย่างไร ทำไมชื่อสามรายชื่อนี้จึงมีตำแหน่งต่างจากค่าเฉลี่ยของอุตสาหกรรม และความเสี่ยงใดยังคงอยู่อีกทางหนึ่งของนโยบายที่อัตราจะสูงเป็นเวลานาน
อัตราดอกเบี้ยที่เข้มงวดช่วยธนาคารสหรัฐฯ ได้อย่างไร
นโยบายที่เข้มงวดช่วยธนาคารเมื่อผลตอบแทนของสินทรัพย์ปรับราคาเร็วกว่าต้นทุนการฝาก ทำให้ส่วนต่างดอกเบี้ยสุทธิ (NIM) ขยายตัว NIM คือรายได้ดอกเบี้ยสุทธิหารด้วยสินทรัพย์ที่สร้างรายได้เฉลี่ย เป็นเครื่องจักรทำกำไรหลักของธนาคารพาณิชย์ส่วนใหญ่ในสหรัฐอเมริกา
ตามรายงานผลการดำเนินงานธนาคารรายไตรมาสของ FDIC สำหรับไตรมาสที่สองของปี 2026 ค่า NIM ของอุตสาหกรรมเพิ่มขึ้น 1 จุดฐานจากไตรมาสก่อนหน้าเป็น 3.32% และค่า NIM ของธนาคารชุมชนเพิ่มขึ้น 10 จุดฐานเป็น 3.81% รายงานเดียวกันแสดงว่ารายได้ดอกเบี้ยสุทธิของสถาบันการเงินที่ได้รับการประกันโดย FDIC เพิ่มขึ้น 5.3 พันล้านดอลลาร์สหรัฐ หรือ 2.8% จากไตรมาสแรก
คำแถลงของ FOMC เมื่อวันที่ 16 กันยายน 2026 ระบุว่า อัตราเงินเฟ้อยังคงอยู่ในระดับสูง และการปรับขึ้นอัตราดอกเบี้ย “จะสนับสนุนการกลับสู่เป้าหมาย 2 เปอร์เซ็นต์ของคณะกรรมการอย่างรวดเร็วขึ้น” การคาดการณ์แบบมีเดียนของ SEP วางอัตราเงินฝากของรัฐบาลประจำปี 2026 ไว้ที่ 4.1% เส้นทางนี้ทำให้นโยบายอยู่เหนืออัตราในระยะยาวและรักษาผลตอบแทนระยะสั้นของตลาดขายส่งและสินเชื่อให้อยู่ในระดับสูง
ธนาคารได้รับประโยชน์มากที่สุดเมื่อเงื่อนไขสามข้อเกิดขึ้นพร้อมกัน:
-
สัดส่วนใหญ่ของเงินกู้จะมีการปรับใหม่หรือเริ่มต้นที่อัตราตลาดปัจจุบัน
-
ค่าใช้จ่ายในการฝากช้าเนื่องจากการตรวจสอบความสัมพันธ์ ยอดเงินที่ไม่ได้รับดอกเบี้ย หรือการตั้งราคาอย่างมีวินัย
-
การสูญเสียจากเครดิตยังคงอยู่ในขอบเขตที่ควบคุมได้ ดังนั้น NII ที่สูงขึ้นจึงไม่ถูกหักล้างด้วยการจัดสรร
ธนาคารชุมชนได้แสดงรูปแบบนี้ไปแล้ว FDIC ระบุว่าผลตอบแทนจากสินทรัพย์ของธนาคารชุมชนเพิ่มขึ้น ในขณะที่ต้นทุนการระดมทุนลดลงในไตรมาสที่สอง ส่งผลให้ NIM เพิ่มขึ้น 10 จุดฐาน นี่คือกลไกเดียวกันที่สามารถคงอยู่ได้หากอัตราดอกเบี้ยยังคงอยู่ในระดับเข้มงวด
ทำไมธนาคารบางแห่งในสหรัฐฯ จึงได้รับประโยชน์มากกว่าธนาคารอื่นๆ หากอัตราดอกเบี้ยยังคงสูง?
ธนาคารที่มีงบดุลไวต่อสินทรัพย์และมีเงินฝากที่คงที่และต้นทุนต่ำจะได้รับประโยชน์มากกว่าคู่แข่งที่ระดมทุนจากตลาด wholesale การไวต่อสินทรัพย์หมายถึงสินเชื่อและหลักทรัพย์จะปรับราคาเร็วกวับหนี้สินเมื่ออัตรานโยบายอยู่ในระดับสูงหรือเพิ่มขึ้นอีก
ค่าเฉลี่ยอุตสาหกรรมซ่อนการแบ่งแยกนี้ ข้อมูลของ FDIC ระบุว่า NIM ของธนาคารทั้งหมดอยู่ที่ 3.32% ในไตรมาสที่สองของปี 2026 ในขณะที่ธนาคารชุมชนอยู่ที่ 3.81% ช่องว่างนี้แสดงให้เห็นว่าสถาบันการเงินขนาดเล็กที่เน้นความสัมพันธ์สามารถสร้างรายได้มากกว่าจากสภาพอัตราเดียวกัน
การผสมผสานของการฝากเงินมีความสำคัญเท่ากับการผสมผสานของสินเชื่อ การฝากเงินที่ไม่ได้รับดอกเบี้ยไม่ได้รับการปรับราคาเมื่อเฟดคงระดับหรือขึ้นอัตราดอกเบี้ย การฝากเงินที่ได้รับดอกเบี้ยมีการปรับราคา แต่อัตราความเร็วขึ้นอยู่กับการแข่งขันและความภักดีของลูกค้า ธนาคารที่เติบโตขึ้นในสินเชื่อทางการค้าและอุตสาหกรรม (C&I) ขณะควบคุมต้นทุนการฝากเงิน สามารถแปลงเส้นทางนโยบายที่เข้มงวดให้เป็น NII ที่สูงขึ้น แม้ว่าการเติบโตของสินเชื่อรวมจะอยู่เพียงระดับเลขหลักเดียวกลางๆ
คุณภาพของเครดิตยังคงเป็นตัวชี้วัดหลัก ตามข้อมูลของ FDIC การสูญเสียสุทธิของอุตสาหกรรมต่อสินเชื่ออยู่ที่ 0.58% ในช่วงครึ่งปีแรกของปี 2026 และผลตอบแทนต่อสินทรัพย์ในไตรมาสที่สองของปี 2026 อยู่ที่ 1.37% ตัวเลขเหล่านี้แสดงถึงศักยภาพในการสร้างรายได้ ไม่ใช่การรับประกัน การชะลอตัวอย่างรุนแรงขึ้นในอสังหาริมทรัพย์เชิงพาณิชย์หรือ C&I จะทำให้ต้องจัดสรรเงินสำรองเพิ่มขึ้นและลดประโยชน์จากอัตราดอกเบี้ยที่สูงขึ้น
หุ้นธนาคารสหรัฐ 3 ตัวใดที่อาจได้รับประโยชน์หากอัตราดอกเบี้ยยังคงอยู่ในระดับจำกัด?
Horizon Bancorp, National Bank Holdings และ Hope Bancorp เป็นธนาคารสามแห่งที่จดทะเบียนในตลาด ซึ่งผลการดำเนินงานไตรมาสที่สองของปี 2026 แสดงให้เห็นถึงการขยายตัวของหลักประกันหรือ NIM ที่ยังอยู่ในระดับสูงเมื่อเทียบกับค่าเฉลี่ยของอุตสาหกรรม
พวกเขาไม่ใช่ชื่อเดียวที่เหมาะสมกับหน้าจอ higher-for-longer พวกเขาเป็นกรณีศึกษาที่มีประโยชน์เพราะแต่ละรายได้เผยแพร่วัสดุรายงานผลประกอบการล่าสุดของ SEC ที่มีรายละเอียดชัดเจนเกี่ยวกับ NIM ต้นทุนการฝากเงิน และผลตอบแทนสินเชื่อ
|
ธนาคาร
|
Ticker
|
Q2 2026 NIM
|
อัตราผลตอบแทนสุทธิของอุตสาหกรรม (FDIC Q2 2026)
|
ตัวขับเคลื่อนหลักของ Q2 2026
|
|
Horizon Bancorp
|
HBNC
|
4.37% FTE
|
3.32%
|
ผลตอบแทนจากการกู้ยืมเพิ่มขึ้น 9 จุดฐาน เมื่อเทียบกับต้นทุนหนี้ที่เพิ่มขึ้น 4 จุดฐาน
|
|
National Bank Holdings
|
NBHC
|
3.94% FTE
|
3.32%
|
ค่าใช้จ่ายในการฝากอยู่ที่ 1.93%; ยังสูงกว่า NIM ของอุตสาหกรรม
|
|
Hope Bancorp
|
HOPE
|
2.96%
|
3.32%
|
NIM เพิ่มขึ้น 6 จุดฐานเมื่อเทียบกับไตรมาสก่อนหน้าและ 27 จุดฐานเมื่อเทียบกับปีก่อนหน้า เนื่องจากต้นทุนการจัดหาลดลง
|
แหล่งที่มา: รายงานผลการดำเนินงานไตรมาสที่ 2 ปี 2026 ของบริษัทที่ยื่นกับ SEC; รายงานสถิติธนาคารรายไตรมาสของ FDIC ไตรมาสที่สองปี 2026
ทำไมฮอริซอนแบงค์คอร์ป (HBNC) จึงอาจได้รับประโยชน์?
Horizon Bancorp ได้รับผลตอบแทนสุทธิจากดอกเบี้ย (NIM) สูงกว่าค่าเฉลี่ยอุตสาหกรรมอยู่แล้ว และสัดส่วนนี้ขยายตัวอีกในไตรมาสที่สองของปี 2026 ตามรายงานผลการดำเนินงานวันที่ 22 กรกฎาคม 2026 ที่ยื่นต่อ SEC NIM ที่ปรับให้เทียบเท่ากับภาษีเต็มจำนวนเพิ่มขึ้นเป็น 4.37% จาก 4.29% ในไตรมาสแรก และจาก 3.23% ในช่วงเดียวกันของปีก่อน รายได้ดอกเบี้ยสุทธิอยู่ที่ 63.5 ล้านดอลลาร์สหรัฐ เพิ่มขึ้น 14.7% เมื่อเทียบกับไตรมาสเดียวกันของปีก่อน
การบริหารงานอธิบายว่าการเพิ่มขึ้นของ NIM 8 จุดฐานแบบต่อเนื่องเกิดจากราคาการให้สินเชื่อและการฝากเงิน บวกกับยอดเงินสดเฉลี่ยที่ลดลง อัตราเฉลี่ยของสินเชื่อเพิ่มขึ้น 9 จุดฐาน ในขณะที่ต้นทุนหนี้ที่จ่ายดอกเบี้ยเพิ่มขึ้น 4 จุดฐาน ช่องว่างนี้เป็นการตอบสนองแบบมีความไวต่อสินทรัพย์ตามตำราต่อสภาพอัตราดอกเบี้ยที่ยังคงเข้มงวด
Horizon เป็นธนาคารพาณิชย์และรายย่อยในภูมิภาคมิดเวสต์ ที่มุ่งเน้นที่รัฐอินเดียนาและมิชิแกน ผลตอบแทนประจำปีของปี 2026 ไตรมาสที่สองบนทุนธรรมดาที่มีอยู่จริงเฉลี่ยอยู่ที่ 18.05% และสัดส่วนทุนธรรมดาที่มีอยู่จริงต่อสินทรัพย์ที่มีอยู่จริงอยู่ที่ 8.81% จำนวนเงินสำรองเพื่อสูญเสียจากหนี้สินคิดเป็น 1.05% ของเงินกู้ที่ถือไว้เพื่อการลงทุนณวันที่ 30 มิถุนายน 2026 อัตราส่วนทุนและสำรองเหล่านี้มีความสำคัญหากอัตราดอกเบี้ยที่เข้มงวดทำให้ผู้กู้ชะลอตัวในภายหลัง
ความเสี่ยงคือการตามทันต้นทุนการระดมทุน หากการแข่งขันในการรับฝากเพิ่มขึ้นหลังจากการขึ้นอัตราดอกเบี้ยของเฟดอีกครั้ง การเพิ่มขึ้นของต้นทุนหนี้ 4 จุดฐานที่เห็นในไตรมาสที่ 2 อาจเร่งตัวขึ้น คำแนะนำของ Horizon คาดการณ์การเติบโตของสินเชื่อและการรับฝากในระดับหลักสิบกลางในปี 2026 ดังนั้นปริมาณจะไม่สามารถชดเชยการเพิ่มขึ้นอย่างรุนแรงของต้นทุนการระดมทุนได้
ทำไม National Bank Holdings (NBHC) จึงอาจได้รับประโยชน์?
National Bank Holdings ยังคงรักษา NIM ไว้สูงกว่าค่าเฉลี่ยอุตสาหกรรมของ FDIC แม้จะมีการลดลง 12 จุดฐานแบบต่อเนื่อง ตามผลการดำเนินงานไตรมาสที่สองของปี 2026 ของบริษัท NIM FTE อยู่ที่ 3.94% เมื่อเทียบกับ 4.06% ในไตรมาสแรกและ 3.95% ในไตรมาสเดียวกันของปีก่อน รายได้ดอกเบี้ยสุทธิ FTE เพิ่มขึ้นเป็น 111.5 ล้านดอลลาร์สหรัฐ ต้นทุนการฝากเพิ่มขึ้น 1 จุดฐานเป็น 1.93%
การลดลงแบบต่อเนื่องของ NIM เกิดจากผลตอบแทนของสินทรัพย์ที่สร้างรายได้ลดลงหลังจากมีรายได้ค่าธรรมเนียมสินเชื่อสูงผิดปกติในไตรมาสแรก — ไม่ได้เกิดจากการหดตัวของช่องระหว่างอัตราดอกเบี้ย ในครึ่งแรกของปี 2026 FTE NIM อยู่ที่ 4.00% เพิ่มขึ้น 6 จุดฐานจากครึ่งแรกของปี 2025 การเปรียบเทียบในครึ่งแรกนี้เป็นสัญญาณที่เกี่ยวข้องมากกว่า หากนโยบายยังคงเข้มงวดจนถึงสิ้นปี
NBHC รายงานว่ามีการปล่อยสินเชื่อในแต่ละไตรมาสสูงสุดเป็นประวัติการณ์ที่ 926.9 ล้านดอลลาร์สหรัฐ และมีการเติบโตของสินเชื่อแบบปีต่อปีถึง 10% ตั้งแต่ต้นปี รายได้สุทธิที่ปรับแล้วอยู่ที่ 35.3 ล้านดอลลาร์สหรัฐ หรือ 0.78 ดอลลาร์สหรัฐต่อหุ้นที่ปรับแล้ว อัตราผลตอบแทนที่ปรับแล้วต่อทุนเฉลี่ยสุทธิทั่วไปอยู่ที่ 12.71% ตัวเลขเหล่านี้แสดงให้เห็นว่าธนาคารสามารถเติบโตของสินทรัพย์ที่สร้างรายได้ได้ในขณะที่รักษาต้นทุนการฝากไว้ใกล้เคียงกับ 1.9%
ความเสี่ยงคือการบีบอัดผลตอบแทนบนสินเชื่อใหม่หากความต้องการเครดิตลดลง ผลตอบแทนสินทรัพย์ในไตรมาสที่ 2 ลดลง และการเปลี่ยนแปลงโครงสร้างเพิ่มเติมไปสู่สินทรัพย์ที่ให้ผลตอบแทนต่ำกว่าจะลด NIM FTE ที่ 3.94% แม้ว่าเฟดจะคงอัตราเงินทุนไว้ที่ช่วง 3.75%–4.00%
ทำไม Hope Bancorp (HOPE) จึงอาจได้รับประโยชน์?
Hope Bancorp เป็นกรณีการฟื้นตัว: NIM ยังคงต่ำกว่าค่าเฉลี่ยของอุตสาหกรรม แต่กำลังขยายตัวเนื่องจากต้นทุนการระดมทุนลดลง ตามรายงานผลการดำเนินงานวันที่ 27 กรกฎาคม 2026 ของบริษัท NIM เพิ่มขึ้นเป็น 2.96% จาก 2.90% ในไตรมาสแรก และจาก 2.69% ในปีก่อนหน้า รายได้ดอกเบี้ยสุทธิอยู่ที่ 129.0 ล้านดอลลาร์สหรัฐ เพิ่มขึ้น 4% เมื่อเทียบกับไตรมาสก่อนหน้า และเพิ่มขึ้น 10% เมื่อเทียบกับปีก่อนหน้า กำไรสุทธิอยู่ที่ 33.0 ล้านดอลลาร์สหรัฐ เพิ่มขึ้น 12% จากไตรมาสก่อนหน้า
อัตราผลตอบแทนจากสินเชื่ออยู่ที่ 5.73% เพิ่มขึ้น 4 จุดฐานแบบต่อเนื่อง ต้นทุนของเงินฝากที่ได้รับดอกเบี้ยอยู่ที่ 3.31% ลดลง 6 จุดฐานแบบต่อเนื่องและ 46 จุดฐานเมื่อเทียบปีต่อปี การบริหารงานระบุว่าการลดลงของต้นทุนเงินฝากเมื่อเทียบปีต่อปีสะท้อนถึงการลดอัตราดอกเบี้ยก่อนหน้านี้บวกกับเงินฝากต้นทุนต่ำจากการเข้าซื้อ Territorial Bancorp ซึ่งปิดลงเมื่อวันที่ 2 เมษายน 2025
หากนโยบายยังคงเข้มงวดหรือเพิ่มขึ้นอีก การปรับราคา CD และสินเชื่อที่เหลือของ Hope ยังสามารถเพิ่ม NIM จากฐานที่ต่ำได้ การรายงาน NIM ที่ระดับ 2.98% ในเดือนมิถุนายน 2026 และอัตราเงินฝากในวันสิ้นเดือนมิถุนายนที่ 2.58% แสดงถึงแรงผลักดันภายในไตรมาส ทรัพย์สินรวมอยู่ที่ประมาณ 19.0 พันล้านดอลลาร์สหรัฐในวันที่ 30 มิถุนายน 2026 โดยสินเชื่ออยู่ที่ 14.9 พันล้านดอลลาร์สหรัฐ และเงินฝากอยู่ที่ 15.9 พันล้านดอลลาร์สหรัฐ
ความเสี่ยงคือการมีสัดส่วนสูงในอสังหาริมทรัพย์เชิงพาณิชย์และอัตราผลตอบแทนสุทธิ (NIM) ที่ยังอยู่ในระดับต่ำ รายได้สุทธิ 2.96% ให้ขอบเขตความปลอดภัยน้อยกว่า 4.37% ของ Horizon หากต้นทุนเครดิตเพิ่มขึ้น ค่าใช้จ่ายจากการรวมกิจการและการเลื่อนการเข้าซื้อกิจการหน่วยธนาคารพาณิชย์ของ SMBC MANUBANK ยังเพิ่มความเสี่ยงในการดำเนินการ
ยังมีความเสี่ยงอะไรบ้างหากอัตราที่เข้มงวดยังคงอยู่นานขึ้น?
การสูญเสียจากหนี้สิน การแข่งขันด้านการฝากเงิน และการปรับมูลค่าพอร์ตหลักทรัพย์สามารถลบล้างผลกำไรของ NIM ได้ นโยบายที่เข้มงวดจะเพิ่มต้นทุนการชำระหนี้ของผู้กู้ แรงกดดันนี้จะปรากฏขึ้นก่อนในอสังหาริมทรัพย์เพื่อการค้าและสินเชื่อ C&I ที่มีการใช้หนี้สิน
ข้อมูลของ FDIC ยังดูมีระเบียบเรียบร้อย ยอดหนี้สูญสิ้นสุทธิของอุตสาหกรรมต่อสินเชื่ออยู่ที่ 0.58% ในช่วงครึ่งปีแรกของปี 2026 และสินทรัพย์ที่ไม่อยู่ในสภาพปกติบวกกับอสังหาริมทรัพย์อื่นๆ ที่เป็นเจ้าของอยู่ที่ 0.52% ของสินทรัพย์ อัตราเหล่านี้สามารถเปลี่ยนแปลงได้อย่างรวดเร็วหากอัตราการว่างงานเพิ่มขึ้นจากระดับ 4.1% ใน SEP กันยายน 2026
การฝากเบต้าเป็นความเสี่ยงที่สอง ค่า NIM ของธนาคารชุมชนเพิ่มขึ้นในไตรมาสที่สองเนื่องจากต้นทุนการระดมทุนลดลง การปรับขึ้นอีก 25 จุดฐาน ซึ่งค่ามัธยฐานของ SEP เดือนกันยายนบ่งชี้ว่าอาจยังเกิดขึ้นก่อนสิ้นปี 2026 สามารถกลับสถานการณ์นี้ได้ ธนาคารที่พึ่งพาเงินฝากประจำจะรู้สึกผลกระทบก่อน
ความเสี่ยงที่สามคือระยะเวลา ธนาคารที่ถือหนังสือหลักทรัพย์ที่พร้อมขายในปริมาณมากอาจเผชิญกับแรงกดดันต่อ AOCI หากผลตอบแทนพันธบัตรอายุ 10 ปียังคงอยู่ใกล้ระดับล่าสุด ซึ่งไม่ส่งผลทันทีต่อ NIM แต่อาจจำกัดทุนและการซื้อคืนหุ้น
หุ้นทั้งสามตัวไม่มีตัวใดที่ได้รับการป้องกัน ค่าใช้จ่ายทางกฎหมายของ Horizon ในไตรมาสที่ 2 ความผันผวนของรายได้ค่าธรรมเนียมของ NBHC และสัดส่วน CRE ของ Hope เป็นข้อเตือนใจที่เฉพาะเจาะจงกับบริษัทว่า แรงหนุนจากอัตราดอกเบี้ยไม่ใช่เรื่องทั้งหมด
เกินข่าวสารหลัก: KuCoin 5.0 มีความหมายอย่างไรกับคุณ
ข่าวตลาดเคลื่อนตัวเร็ว — แต่สถานที่ที่คุณดำเนินการก็สำคัญไม่แพ้กัน ในเดือนตุลาคมนี้ KuCoin จะเปิดตัว KuCoin 5.0 ซึ่งเปลี่ยนแปลง KuCoin ให้เป็นแพลตฟอร์มที่สร้างใหม่ทั้งหมด นี่คือสิ่งที่เปลี่ยนแปลงสำหรับคุณ:
-
บัญชีเดียวสำหรับทุกอย่าง แพลตฟอร์มรุ่นเก่าแบ่งเงินของคุณออกเป็นบัญชี “สปอต” “หลักประกัน” และ “ฟิวเจอร์ส” แยกจากกัน และคาดหวังให้คุณเข้าใจเหตุผล บัญชีแบบครบวงจร Unified Account ของ KuCoin 5.0 ลบการแบ่งแยกนี้ออกไปทั้งหมด — ฝากเพียงครั้งเดียว และทุกอย่างจะอยู่ที่นั่นทันที (ขณะนี้มีให้เฉพาะสำหรับผู้ใช้ระดับ VIP)
-
หุ้น ดัชนี และสินค้าโภคภัณฑ์ KuCoin 5.0 ขยายขอบเขตออกไปนอกเหนือจากสกุลเงินดิจิทัลสู่ตลาดโลก เมื่อสกุลเงินดิจิทัลเคลื่อนไหวแบบทรงตัว ในขณะที่ตลาดหุ้นฟื้นตัว (หรือในทางกลับกัน) คุณสามารถสลับการลงทุนภายในไม่กี่นาที โดยไม่ต้องเปิดบัญชีโบรกเกอร์และรอเป็นวันๆ เพื่อให้ระบบเงิน Fiat ทำงาน
-
สินทรัพย์จริง (RWA) การเข้าถึงสินทรัพย์ดั้งเดิม เช่น สินค้าโภคภัณฑ์ ผ่านการแปลงเป็นโทเค็น ภายในบัญชีคริปโตของคุณเอง หนึ่งใน segement ที่เติบโตเร็วที่สุดในระบบการเงินระดับโลก ไม่ได้ถูกจำกัดไว้สำหรับองค์กรอีกต่อไป — คุณสามารถเข้าถึงมันได้จากยอดเงินเดียวกันที่คุณใช้เทรด
-
หารายได้ขณะเรียนรู้ ยังไม่พร้อมเทรด? KCUSD ช่วยให้ Stablecoin ของคุณสร้างรายได้ทุกวันด้วยดอกเบี้ยทบต้นอัตโนมัติ วิธีที่ผ่อนคลายที่สุดในการทำให้เงินฝากที่ไม่ได้ใช้งานทำงานให้คุณด้วยผลตอบแทน 4%
-
ผู้ช่วย AI ที่ใช้ภาษาธรรมดา ถามคำถาม รับบริบทตลาด เข้าใจสิ่งที่คุณกำลังดู — ติดตั้งไว้ในแพลตฟอร์ม ไม่จำเป็นต้องใช้ศัพท์เทคนิค
-
แอปที่ไม่ทำให้รู้สึกหนักเกินไป เร็ว สะอาด และสม่ำเสมอ — ใช้งานง่ายตั้งแต่แตะครั้งแรก ไม่ต้องรอเรียนรู้ผ่านคำแนะนำ
-
ความปลอดภัยที่คุณสามารถตรวจสอบได้ ไม่ใช่แค่เชื่อใจเท่านั้น บริษัทในสหภาพยุโรปที่ได้รับใบอนุญาตตาม MiCAR, Proof of Reserves ที่คุณสามารถตรวจสอบด้วยตัวเอง และความปลอดภัยที่ได้รับการรับรองระดับสากล (SOC 2 Type II, ISO 27001:2022)
สร้างบัญชีของคุณในไม่กี่นาที — และเริ่มต้นบนแพลตฟอร์มที่ถูกออกแบบมาสำหรับอนาคตของคริปโต ไม่ใช่อดีต
สรุป
นโยบายการเงินของสหรัฐที่เข้มงวดยังคงสนับสนุนธนาคารที่ปรับอัตราดอกเบี้ยเงินกู้เร็วกว่าเงินฝาก การขึ้นอัตราดอกเบี้ยของเฟดเมื่อวันที่ 16 กันยายน 2026 ไปอยู่ที่ช่วง 3.75%–4.00% และการคาดการณ์ค่ากลางที่ 4.1% ณ สิ้นปี ยังคงรักษาบริบทนี้ไว้ ข้อมูลของ FDIC แสดงให้เห็นว่า NIM ของอุตสาหกรรมอยู่ที่ 3.32% และ NIM ของธนาคารชุมชนอยู่ที่ 3.81% ในไตรมาสที่สองของปี 2026
Horizon Bancorp ได้สร้างรายได้จากโครงสร้างนี้ด้วย FTE NIM ที่ 4.37% National Bank Holdings มี FTE NIM ที่ 3.94% และต้นทุนการฝากที่ 1.93% Hope Bancorp กำลังขยาย FTE NIM จาก 2.69% เมื่อปีที่แล้วเป็น 2.96% ขณะที่ต้นทุนการระดมทุนลดลง
นโยบายเดียวกันที่ช่วยเพิ่ม NII อาจเพิ่มต้นทุนเครดิต ติดตามอัตราการเปลี่ยนแปลงของการฝากเงิน ความเข้มข้นของ CRE และการอัปเดต SEP หุ้นสามตัวนี้เป็นชื่อที่อยู่ในรายการเฝ้าระวังสำหรับแนวโน้มที่อัตราจะสูงนานขึ้น — ไม่ใช่ผู้ชนะโดยอัตโนมัติหากการเติบโตชะลอตัว
คำถามที่พบบ่อย
อัตราดอกเบี้ยที่เข้มงวดหมายความว่าอย่างไรสำหรับธนาคาร?
หมายความว่าอัตรานโยบายยังคงอยู่ในระดับสูงพอที่จะควบคุมเงินเฟ้อ ซึ่งทำให้ผลตอบแทนของสินเชื่ออยู่ในระดับสูง และสามารถขยาย NIM ได้หากต้นทุนการฝากยังล่าช้า
ธนาคารทั้งหมดในสหรัฐฯ ได้รับประโยชน์เมื่อเฟดคงอัตราดอกเบี้ยไว้สูงหรือไม่?
ไม่ ธนาคารที่ได้รับทุนจากการระดมทุนแบบขายส่งและธนาคารที่มีสินทรัพย์ที่ปรับอัตราดอกเบี้ยช้า อาจพบว่า NIM หดตัวลงแม้จะมีอัตราดอกเบี้ยเงินทุนสูง
NIM ที่สูงกว่าหมายถึงรายได้ที่สูงกว่าหรือไม่?
ไม่ ค่าใช้จ่ายที่ไม่ใช่ดอกเบี้ยและขาดทุนจากหลักทรัพย์สามารถชดเชยกำไรจาก NIM ได้
HBNC, NBHC และ HOPE รายงาน NIM บ่อยเพียงใด
พวกเขารายงาน NIM ทุกไตรมาสในรายงานผลประกอบการของ SEC และเอกสาร 10-Q
นักลงทุนควรใช้แหล่งข้อมูลอย่างเป็นทางการใดบ้างสำหรับหัวข้อนี้?
ใช้คำแถลงของ FOMC ธนาคารกลางสหรัฐฯ และตาราง SEP, รายงานสภาพคล่องธนาคารรายไตรมาสของ FDIC และเอกสารการเปิดเผยข้อมูลของบริษัทแบบ 8-K/10-Q
ข้อจำกัดความรับผิด: บทความนี้มีจุดประสงค์เพื่อให้ข้อมูลเท่านั้น และไม่ถือเป็นคำแนะนำด้านการเงิน กฎหมาย หรือการลงทุน เสมอตรวจสอบข้อมูลด้วยตนเองก่อนการมีปฏิสัมพันธ์กับสินทรัพย์ดิจิทัล
คำปฏิเสธความรับผิดชอบ: หน้านี้แปลโดยใช้เทคโนโลยี AI เพื่อความสะดวกของคุณ สำหรับข้อมูลที่ถูกต้องที่สุด โปรดดูต้นฉบับภาษาอังกฤษ