

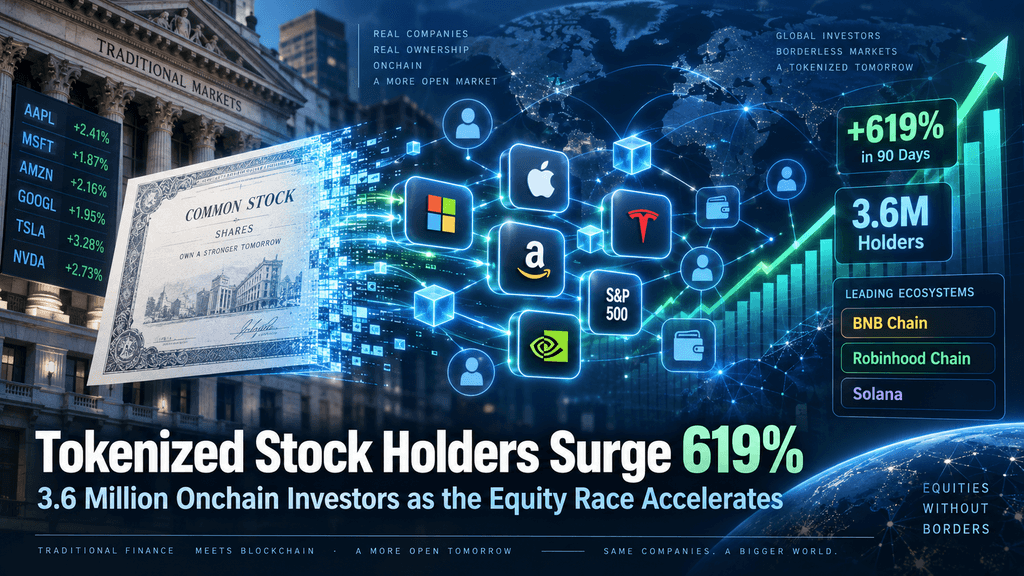
จำนวนผู้ถือหุ้นที่ถูกแปลงเป็นโทเค็นเพิ่มขึ้น 619% เป็น 3.6 ล้านราย ขณะที่การแข่งขันเพื่อความเป็นเจ้าของบนโซ่เร่งตัวขึ้น
ประเด็นสำคัญ
-
จำนวนผู้ถือสินทรัพย์หุ้นที่ถูกแปลงเป็นโทเค็นเพิ่มขึ้น 619.1% ในเวลาเพียง 90 วัน ไปอยู่ที่ประมาณ 3.6 ล้านราย โดย BNB Chain, Robinhood Chain และ Solana ได้รับการยอมรับว่าเป็นเครือข่ายการกระจายที่ใหญ่ที่สุด
-
การรับรองกำลังก้าวพ้นจากการสัมผัสกับราคาหุ้นเพียงอย่างเดียว หุ้นที่ถูกแปลงเป็นโทเค็นกำลังถูกซื้อขายบนแพลตฟอร์มแลกเปลี่ยนแบบกระจายศูนย์มากขึ้น ใช้เป็นหลักประกัน และผสานรวมเข้ากับตลาดกู้ยืม ทำให้หุ้นกลายเป็นสินทรัพย์บนโซ่ที่สามารถโปรแกรมได้
-
วอลล์สตรีทกำลังเข้าร่วมการแข่งขันเดียวกันนี้ นาสแด็กเพิ่งตกลงลงทุน 100 ล้านดอลลาร์สหรัฐในแพย์เวิร์ด บริษัทแม่ของคราเกน ซึ่งแสดงให้เห็นว่าตลาดแลกเปลี่ยนแบบดั้งเดิมเริ่มสร้างโครงสร้างพื้นฐานที่ได้รับการกำกับดูแลรอบหลักทรัพย์ที่ถูกแปลงเป็นโทเค็น
หุ้นที่ถูกแปลงเป็นโทเค็นกำลังย้ายจากมุมทดลองของโลกคริปโตไปสู่หนึ่งใน segmen ที่เติบโตเร็วที่สุดของฟินเทคบนโซ่ ตามข้อมูลจาก Token Terminal จำนวนผู้ถือสินทรัพย์หุ้นที่ถูกแปลงเป็นโทเค็นเพิ่มขึ้น 619.1% ในช่วง 90 วันที่ผ่านมา จนถึงประมาณ 3.6 ล้านราย โดยนำโดย BNB Chain ด้วยผู้ถือ 1.5 ล้านราย Robinhood Chain ด้วย 1.2 ล้านราย และ Solana ด้วย 647,500 ราย ปริมาณการซื้อขายบนแพลตฟอร์มแลกเปลี่ยนแบบกระจายศูนย์ในช่วง 30 วันสำหรับหุ้นที่ถูกแปลงเป็นโทเค็นยังแตะระดับประมาณ 14.8 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 242.3% จากช่วง 30 วันก่อนหน้า
เวลาเป็นสิ่งสำคัญ เครือข่ายที่เกิดจากคริปโตกำลังเร่งแจกจ่ายหลักทรัพย์ที่ถูกแปลงเป็นโทเค็นนับร้อยชิ้น ในขณะที่แพลตฟอร์มแลกเปลี่ยนแบบดั้งเดิมก็เริ่มรับเอาโครงสร้างพื้นฐานของบล็อกเชนมาใช้เอง นาสแด็กประกาศการลงทุน 100 ล้านดอลลาร์สหรัฐใน Payward ผู้ถือหุ้นใหญ่ของ Kraken เมื่อวันที่ 10 กันยายน ในขณะที่ร็อบินฮุดได้เปลี่ยนบล็อกเชนใหม่ของตนให้เป็นเครือข่ายการแจกจ่ายหลักสำหรับหุ้นสหรัฐที่ถูกแปลงเป็นโทเค็น
คำถามไม่ได้เหลือเพียงว่าหุ้นสามารถเคลื่อนย้ายบนโซ่ได้หรือไม่ แต่คือใครจะควบคุมการกระจาย การสภาพคล่อง และความสัมพันธ์กับนักลงทุนเมื่อเกิดขึ้น
ทำไมสินทรัพย์ที่ถูกแปลงเป็นโทเค็นจึงเติบโตอย่างรวดเร็ว?
ตัวขับเคลื่อนแรกคือการเข้าถึง หุ้นแบบดั้งเดิมยังคงดำเนินการผ่านบัญชีนายหน้า กฎเกณฑ์ด้านความเหมาะสมตามภูมิภาค ช่วงเวลาตลาดที่ตายตัว และระบบการชำระเงินแบบเก่า การแปลงสินทรัพย์เป็นโทเค็นสามารถย้ายการสัมผัสกับหุ้นเข้าสู่โครงสร้างพื้นฐานที่ผู้ใช้คริปโตเข้าใจอยู่แล้ว: วอลเล็ต, Stablecoin, แพลตฟอร์มแลกเปลี่ยนแบบกระจายศูนย์ และเครือข่ายบล็อกเชน สำหรับผู้ใช้ที่มีสิทธิ์ นั่นอาจหมายถึงการได้รับการสัมผัสกับหุ้นของสหรัฐผ่านวอลเล็ตเดียวกันที่ใช้เก็บ USDC เทรดคริปโต หรือโต้ตอบกับ DeFi ตัวอย่างเช่น BNB Chain ระบุในเดือนมิถุนายนว่ามีหุ้นและ ETF ที่ถูกแปลงเป็นโทเค็นมากกว่า 709 รายการที่พร้อมใช้งานในระบบนิเวศของตน โดยปริมาณสะสมเกินกว่า 5 พันล้านดอลลาร์สหรัฐ และมูลค่าตลาดเกินกว่า 1 พันล้านดอลลาร์สหรัฐ
ตัวขับเคลื่อนที่สองคือการเลือกผลิตภัณฑ์ได้ขยายตัวอย่างรวดเร็ว หุ้นที่ถูกแปลงเป็นโทเค็นไม่ได้จำกัดอยู่แค่เวอร์ชันทดลองบางรุ่นของหุ้น Apple หรือ Tesla อีกต่อไป นักลงทุนสามารถค้นหาผลิตภัณฑ์ที่เชื่อมโยงกับหุ้นเทคโนโลยีชั้นนำ ETF ตลาดกว้าง และสินทรัพย์ทางการเงินแบบดั้งเดิมอื่นๆ ได้แล้ว ขณะนี้ Robinhood โฆษณา Stock Tokens มากกว่า 190 ตัวที่เชื่อมโยงกับบริษัทและ ETF รวมถึง Nvidia, Alphabet, Apple และ Invesco QQQ ผลิตภัณฑ์ของมันสามารถเก็บไว้ในวอลเล็ตที่รองรับการจัดการด้วยตนเอง และในกรณีที่รองรับ สามารถใช้ในการให้ยืมบนโซ่และกลยุทธ์ผลตอบแทน
อย่างไรก็ตาม อัตราการเติบโต 619% จำเป็นต้องมีบริบท ทรัพย์สินที่ถูกแปลงเป็นโทเค็นกำลังขยายตัวจากฐานที่ค่อนข้างเล็ก และ “ผู้ถือ 3.6 ล้านราย” ไม่ควรตีความโดยอัตโนมัติว่าเป็นนักลงทุนรายบุคคลที่แตกต่างกัน 3.6 ล้านราย บุคคลหนึ่งสามารถควบคุมที่อยู่บล็อกเชนหลายแห่ง ในขณะที่แพลตฟอร์มต่างๆ อาจวัดจำนวนผู้ถือแตกต่างกัน สัญญาณที่มีความหมายมากกว่าคือ การเติบโตของผู้ถือกำลังมาคู่กับกิจกรรมการซื้อขายที่เพิ่มขึ้น Token Terminal รายงานว่า ปริมาณการซื้อขายบน DEX ในช่วง 30 วันแตะระดับ 14.8 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้น 242.3% จากช่วงก่อนหน้า ซึ่งบ่งชี้ว่าแนวโน้มนี้กำลังเน้นไปที่กิจกรรมตลาดจริงมากกว่าการสร้างวอลเล็ตใหม่เพียงอย่างเดียว
BNB Chain, Robinhood และ Solana กำลังแข่งขันกันเพื่อการกระจายตัว
BNB Chain ปัจจุบันมีฐานผู้ถือหุ้นที่ถูกแปลงเป็นโทเค็นใหญ่ที่สุด อยู่ที่ประมาณ 1.5 ล้านราย หรือมากกว่า 40% ของจำนวนทั้งหมดที่ Token Terminal ติดตาม ข้อได้เปรียบหลักของมันคือการกระจายตัว BNB Chain อยู่ภายในระบบนิเวศคริปโตขนาดใหญ่ที่สร้างขึ้นรอบวอลเล็ต Stablecoin และจุดแลกเปลี่ยนแบบกระจายอำนาจ เช่น PancakeSwap แทนที่จะขอให้นักลงทุนแบบดั้งเดิมเรียนรู้ระบบการเงินใหม่ทั้งหมด มันสามารถแนะนำผลิตภัณฑ์หุ้นให้กับผู้ใช้ที่ทำการเทรดบนโซ่แล้ว การเพิ่ม xStocks ในเดือนเมษายนได้เร่งกลยุทธ์นี้ โดยนำหุ้นและ ETF ของสหรัฐฯ ที่ถูกแปลงเป็นโทเค็นมากกว่า 50 รายการมาสู่ BNB Chain เป็นครั้งแรก โดยมีแผนขยายเพิ่มเติมในอนาคต
Robinhood กำลังเข้าสู่ตลาดเดียวกันจากมุมที่ตรงข้าม แทนที่จะนำหุ้นมาสู่ผู้ใช้ที่ใช้คริปโตเป็นหลัก พวกเขากำลังพยายามนำการลงทุนรูปแบบบрокเกอร์มาอยู่บนโซ่บล็อกเชน Robinhood Chain เปิดตัวเมื่อวันที่ 1 กรกฎาคม และมูลค่าสินทรัพย์ที่ถูกแปลงเป็นโทเค็นบนเครือข่ายเพิ่มขึ้นจากประมาณ 11.9 ล้านดอลลาร์สหรัฐในวันเปิดตัว เป็น 149.4 ล้านดอลลาร์สหรัฐภายในวันที่ 4 กันยายน หุ้นที่ถูกแปลงเป็นโทเค็นคิดเป็นประมาณ 77% ของมูลค่านั้น หรือประมาณ 115 ล้านดอลลาร์สหรัฐ เครือข่ายตอนนี้รองรับหุ้นโทเค็นมากกว่า 190 ประเภท ในขณะที่ Token Terminal นับจำนวนผู้ถือหุ้นที่ถูกแปลงเป็นโทเค็นบน Robinhood Chain ประมาณ 1.2 ล้านราย
Solana อยู่ในอันดับที่สามโดยจำนวนผู้ถือประมาณ 647,500 ราย แต่จำนวนวอลเล็ตเพียงอย่างเดียวไม่สามารถสะท้อนบทบาทของมันได้ทั้งหมด Solana ได้กลายเป็นปัจจัยสำคัญสำหรับความสามารถในการประกอบกันของ DeFi สำหรับหุ้นที่ถูกแท็กเป็นโทเค็น เช่น ตลาด xStocks บน Kamino ช่วยให้นักลงทุนสามารถฝากผลิตภัณฑ์ที่ถูกแท็กเป็นโทเค็น เช่น SPYx และ QQQx เป็นหลักประกันและยืม Stablecoin ต่อต้านมัน ตลาดนี้เคยมีอัตราการใช้งานถึง 92% เมื่อต้นปีนี้ ซึ่งแสดงให้เห็นว่าหุ้นที่ถูกแท็กเป็นโทเค็นสามารถสนับสนุนการให้ยืมและกลยุทธ์ที่ใช้เลเวอเรจ แทนที่จะทำหน้าที่เป็นเพียงตัวแทนบนบล็อกเชนของราคาหุ้น โดยสรุปง่ายๆ BNB Chain กำลังแข่งขันผ่านการกระจายตัว Robinhood ผ่านการผสานรวมบริการนายหน้า และ Solana ผ่านประโยชน์ใช้สอยของ DeFi ที่ลึกซึ้งยิ่งขึ้น
หุ้นที่ถูกแปลงเป็นโทเค็นกำลังกลายเป็นสินทรัพย์ที่สามารถโปรแกรมได้
การเปลี่ยนแปลงในประโยชน์ใช้สอยนี้อาจมีความสำคัญมากกว่าจำนวนหุ้นที่มีอยู่บนโซ่บล็อก ในบัญชีโบรกเกอร์แบบดั้งเดิม นักลงทุนโดยทั่วไปจะซื้อหุ้น ถือหุ้น ขายหุ้น หรือใช้ระบบหลักประกันของโบรกเกอร์ การแปลงเป็นโทเค็นสามารถทำให้การเข้าถึงหุ้นเข้ากันได้กับแอปพลิเคชันทางการเงินที่หลากหลายยิ่งขึ้น โทเค็นสามารถเคลื่อนย้ายระหว่างวอลเล็ต เข้าสู่แพลตฟอร์มแลกเปลี่ยนแบบกระจายศูนย์ ทำหน้าที่เป็นหลักประกันสำหรับการให้กู้ หรือโต้ตอบกับสัญญาอัจฉริยะอื่น โดยไม่จำเป็นต้องมีตัวกลางทางการเงินแยกต่างหากสำหรับกรณีการใช้งานใหม่ทุกครั้ง
Robinhood กำลังสร้างระบบที่เน้นแนวคิดนี้โดยเฉพาะ โทเค็นหุ้นของพวกเขานั้นใช้มาตรฐาน ERC-20 และเอกสารของ Robinhood Chain ได้เน้นย้ำถึงศักยภาพในการใช้งานในอินเทอร์เฟซการซื้อขาย ตลาดการกู้ยืม และผลิตภัณฑ์เชิงโครงสร้าง บริษัทยังทำการตลาดโทเค็นหุ้นที่มีคุณสมบัติเหมาะสมว่าเป็นสินทรัพย์ที่สามารถนำไปใช้งานบนโซ่เพื่อสร้างผลตอบแทน หรือใช้เป็นหลักประกันสำหรับการกู้ยืม xStocks ที่ใช้ Solana กำลังเดินตามแนวทางเดียวกัน โดยที่สภาพคล่องที่ลึกขึ้นช่วยให้สินทรัพย์เช่น SPY, QQQ, Tesla และ Nvidia ที่ถูกแปลงเป็นโทเค็นสามารถเคลื่อนย้ายไปสู่กลยุทธ์การกู้ยืมและการใช้เลเวอเรจได้
นี่คือจุดที่ทฤษฎีการแปลงสินทรัพย์เป็นโทเค็นมีความสำคัญมากกว่าการซื้อขายตลอด 24/7 เพียงอย่างเดียว หากหุ้น, ETF, Stablecoin, พันธบัตรรัฐบาล และในที่สุดสินทรัพย์โลกจริงอื่นๆ สามารถทำงานภายในตลาดบล็อกเชนที่เชื่อมต่อถึงกันได้ นักลงทุนอาจเคลื่อนย้ายหลักประกันระหว่างหมวดหมู่สินทรัพย์ได้ด้วยความยุ่งยากน้อยลงมาก หุ้นที่ถูกแปลงเป็นโทเค็นยังคงเป็นเพียงส่วนเล็กๆ ของตลาดทุนโลก—The Block ประมาณการเมื่อเร็วๆ นี้ว่าส่วนนี้มีมูลค่าประมาณ 2.9 พันล้านดอลลาร์สหรัฐ เมื่อเทียบกับประมาณ 15.9 พันล้านดอลลาร์สหรัฐสำหรับพันธบัตรที่ถูกแปลงเป็นโทเค็น—แต่หุ้นก็ได้กลายเป็นหนึ่งในหมวดหมู่ RWA ที่เติบโตเร็วที่สุด ดังนั้นโอกาสในระยะยาวจึงไม่ได้อยู่ที่แค่การนำรหัสหุ้นขึ้นไปอยู่บนบล็อกเชน แต่อยู่ที่การทำให้สินทรัพย์แบบดั้งเดิมสามารถใช้งานได้ภายในตลาดการเงินที่สามารถเขียนโปรแกรมได้
วอลล์สตรีทกำลังสร้างระบบบนโซ่ของตัวเอง
หลักฐานที่ชัดเจนที่สุดที่แสดงว่าการแปลงสินทรัพย์เป็นโทเค็นกำลังก้าวพ้นจากแนวโน้มที่เกิดขึ้นภายในวงการคริปโต คือจากตัวผู้ดำเนินการตลาดดั้งเดิมเองเอง เมื่อวันที่ 10 กันยายน Nasdaq ประกาศว่า Nasdaq Ventures จะลงทุน 100 ล้านดอลลาร์สหรัฐใน Payward บริษัทแม่ของ Kraken ทั้งสองบริษัทมีแผนที่จะเสริมสร้างความร่วมมือด้านโครงสร้างพื้นฐานสำหรับหุ้นที่ถูกแปลงเป็นโทเค็น ทำให้หนึ่งในตลาดหุ้นที่มีการควบคุมใหญ่ที่สุดของอเมริกาเข้าใกล้กับหนึ่งในแพลตฟอร์มเทรดคริปโตที่ใหญ่ที่สุด การประกาศดังกล่าวเกิดขึ้นเพียงไม่กี่วันก่อนที่ Token Terminal จะเปิดเผยตัวเลขผู้ถือโทเค็น 3.6 ล้านราย ทำให้การรวมตัวกันระหว่างการกระจายโทเค็นกับโครงสร้างพื้นฐานของตลาดดั้งเดิมเด่นชัดยิ่งขึ้น
นี่ไม่ใช่การเคลื่อนไหวครั้งแรกของ Nasdaq ในการเข้าสู่กระบวนการแปลงเป็นโทเค็น โครงสร้างพื้นฐานด้านกฎระเบียบของสหรัฐฯ โดยรวมได้เริ่มปรับตัวให้เข้ากับหลักทรัพย์ที่แสดงบนเครือข่ายบล็อกเชน ในขณะที่ SEC ได้เผยแพร่คำแนะนำอย่างละเอียดในเดือนมกราคม เพื่อแยกแยะระหว่างหลักทรัพย์ที่โทเค็นโดยผู้ออกหลักทรัพย์กับผลิตภัณฑ์ที่สร้างโดยบุคคลที่สาม แพลตฟอร์มแลกเปลี่ยนแบบดั้งเดิมดูเหมือนจะมีความสนใจเพิ่มขึ้นในการใช้บล็อกเชนสำหรับด้านต่างๆ เช่น บันทึกการเป็นเจ้าของ โครงสร้างพื้นฐานการซื้อขาย การชำระเงิน และการจัดจำหน่ายข้ามพรมแดน ขณะเดียวกันก็รักษาระบบการตรวจสอบ การปฏิบัติตามกฎระเบียบ และการคุ้มครองนักลงทุนที่เกี่ยวข้องกับตลาดหลักทรัพย์ที่ได้รับการกำกับดูแล
ความแตกต่างนี้มีความสำคัญ วอลล์สตรีทไม่ได้ละทิ้งแพลตฟอร์มแลกเปลี่ยนที่ได้รับการกำกับดูแลและย้ายทุกอย่างไปยังแพลตฟอร์มแลกเปลี่ยนแบบกระจายศูนย์ที่ไม่ต้องได้รับอนุญาต สถานการณ์ที่เป็นไปได้มากกว่าคือโครงสร้างพื้นฐานของบล็อกเชนจะถูกรวมเข้ากับตลาดทุนที่ได้รับการกำกับดูแล เครือข่ายที่เกิดจากคริปโตอาจนำหน้าในด้านการซื้อขายแบบ 24/7 การควบคุมทรัพย์สินด้วยตนเอง และความสามารถในการประกอบกัน ขณะที่นาสแด็กและผู้เล่นรายเดิมอื่นๆ มุ่งเน้นที่การออกหลักทรัพย์ตามกฎหมาย ความคล่องตัวของสถาบัน และการเป็นเจ้าของที่ได้รับการยอมรับตามกฎหมาย แบบจำลองเหล่านี้อาจทับซ้อนกันมากขึ้นแทนที่จะมีแบบใดแบบหนึ่งแทนที่อีกแบบอย่างสมบูรณ์
โทเค็นของหุ้นไม่ได้หมายความว่าเหมือนกับหุ้นเสมอไป
การเติบโตอย่างรวดเร็วของหุ้นที่ถูกแปลงเป็นโทเค็นยังทำให้โครงสร้างผลิตภัณฑ์มีความสำคัญเพิ่มขึ้นเรื่อยๆ SEC ได้เน้นย้ำจุดนี้ในแถลงการณ์เดือนมกราคม 2026 เกี่ยวกับหลักทรัพย์ที่ถูกแปลงเป็นโทเค็น หลักทรัพย์บางประเภทสามารถออกได้โดยตรงบนโซ่โดยหรือแทนบริษัทเอง ขณะที่บางประเภทถูกสร้างขึ้นโดยบุคคลที่สามที่ถือหุ้นพื้นฐาน ขณะที่บางประเภทให้การสัมผัสเชิงสังเคราะห์ต่อผลการดำเนินงานทางเศรษฐกิจของหุ้นเท่านั้น สิทธิ์ที่เกี่ยวข้องกับโครงสร้างเหล่านี้อาจแตกต่างกันอย่างมีนัยสำคัญ
Robinhood ให้ตัวอย่างที่มีประโยชน์ โทเค็นหุ้นของมันเป็นหลักทรัพย์หนี้ที่ถูกแปลงเป็นโทเค็นโดย Robinhood Assets (Jersey) Limited Robinhood ระบุว่าแต่ละโทเค็นมีหลักประกัน 1:1 จากหลักทรัพย์พื้นฐานที่ถูกเก็บรักษาไว้กับผู้รับฝาก แต่การถือครองโทเค็นไม่ได้ให้สิทธิ์ทางกฎหมายหรือสิทธิ์ประโยชน์ในหุ้นของบริษัทพื้นฐาน การยื่นเอกสารกับ SEC ของบริษัทระบุอย่างชัดเจนว่าผู้ลงทุนใน Stock Token ไม่ได้รับสิทธิ์ทางกฎหมายหรือสิทธิ์ประโยชน์ใดๆ เกี่ยวกับผู้ออกหุ้นที่อ้างอิง ความแตกต่างเหล่านี้เพิ่งกลายเป็นที่จับตามองเมื่อซีอีโอของ AMC คือ Adam Aron วิจารณ์การสร้างโทเค็นที่เชื่อมโยงกับ AMC โดยไม่ได้รับการอนุมัติจากบริษัท ในขณะที่ซีอีโอของ Robinhood คือ Vlad Tenev อ้างว่าบุคคลภายนอกสามารถสร้างผลิตภัณฑ์ทางการเงินที่อ้างอิงหุ้นที่จดทะเบียนในตลาดสาธารณะได้
การอภิปรายครั้งนี้ชี้ให้เห็นแก่นของขั้นตอนถัดไปของการแปลงสินทรัพย์เป็นโทเค็น นักลงทุนไม่สามารถสมมติว่าการซื้อสิ่งที่เรียกว่า “Apple token” หรือ “AMC token” จะทำให้พวกเขาเป็นผู้ถือหุ้นปกติของ Apple หรือ AMC สิทธิ์ในการลงคะแนน เงินปันผล การคุ้มครองในกรณีล้มละลาย การจัดการการเก็บรักษา และสิทธิ์ทางกฎหมายขึ้นอยู่กับโครงสร้างของผลิตภัณฑ์ ดังนั้น แพลตฟอร์มที่ประสบความสำเร็จมากที่สุดอาจเป็นแพลตฟอร์มที่รวมความสะดวกสบายบนโซ่เข้ากับสิทธิ์ทางกฎหมายที่ชัดเจนและการจัดการหลักประกันที่โปร่งใส—ไม่ใช่แค่แพลตฟอร์มที่ออกโทเค็นจำนวนมากที่สุด
สินทรัพย์ที่ถูกแปลงเป็นโทเค็นสามารถท้าทายตลาดดั้งเดิมได้จริงหรือ?
การเพิ่มขึ้น 619% ของผู้ถือแสดงให้เห็นว่าสินทรัพย์บนโซ่กำลังเข้าสู่ระยะการรับรองที่เร็วขึ้นมาก แต่ตลาดยังคงเล็กเมื่อเทียบกับระบบสินทรัพย์สาธารณะทั่วโลก ตลาดสินทรัพย์ที่ถูกแท็กเป็นโทเค็นได้รับการประเมินว่ามีมูลค่าตลาดอยู่ที่ประมาณ 2.8 พันล้านถึง 2.9 พันล้านดอลลาร์สหรัฐ แม้ว่าสัดส่วนของตลาดสินทรัพย์ที่ถูกแท็กเป็นโทเค็นแบบกว้างจะเพิ่มขึ้นอย่างรวดเร็ว ในทางตรงกันข้าม บริษัทที่ถูกอ้างอิงโดยโทเค็นเหล่านี้แต่ละแห่งอาจมีมูลค่าเป็นร้อยพันล้านหรือแม้แต่ล้านล้านดอลลาร์สหรัฐ ดังนั้น การแท็กเป็นโทเค็นจึงเติบโตอย่างรวดเร็ว แต่ยังไม่ได้เป็นการแทนที่ตลาดหุ้นแบบดั้งเดิมอย่างมีนัยสำคัญ
ยังมีปัญหาเชิงโครงสร้างที่ต้องแก้ไข อัตราการไหลเวียนอาจกระจายตัวเมื่อบริษัทเดียวกันมีเวอร์ชันโทเค็นที่ถูกแปลงแล้วหลายเวอร์ชันบนบล็อกเชนและผู้ออกหลายราย ข้อจำกัดทางภูมิศาสตร์ยังคงมีความสำคัญ: ตัวอย่างเช่น โทเค็นหุ้นของ Robinhood ปัจจุบันไม่สามารถเข้าถึงได้สำหรับผู้อยู่อาศัยในสหรัฐอเมริกา แคนาดา สหราชอาณาจักร และสวิตเซอร์แลนด์ การซื้อขายแบบ 24 ชั่วโมงทุกวันเปิดประเด็นใหม่ หากโทเค็นที่เชื่อมโยงกับ Nvidia ซื้อขายตลอดสุดสัปดาห์ขณะที่ Nasdaq ปิดทำการ ตลาดบนบล็อกเชนยังคงต้องกำหนดราคาอ้างอิงที่เป็นธรรมก่อนที่หุ้นพื้นฐานจะเริ่มซื้อขายอีกครั้ง ช่องว่างเหล่านี้อาจสร้างกลไกการค้นหาราคาใหม่และรูปแบบความผันผวนใหม่
ด้วยเหตุนี้ ผลลัพธ์ที่เป็นไปได้มากที่สุดในระยะใกล้คือบล็อกเชนไม่ได้ “แทนที่วอลล์สตรีท” การแปลงเป็นโทเค็นกำลังเกิดขึ้นในฐานะชั้นการกระจาย การตั้งtlement และการค้ำประกันเพิ่มเติมควบคู่ไปกับระบบหลักทรัพย์ที่มีอยู่ การแข่งขันที่แท้จริงจะอยู่ที่ใครสามารถรวมสามสิ่งนี้เข้าด้วยกัน: ผู้ใช้ที่แท้จริง ความคล่องตัวสูง และสิทธิของนักลงทุนที่บังคับใช้ได้ จำนวนผู้ถือแสดงให้เห็นว่าใครควบคุมการกระจายในปัจจุบัน แต่มาตรการที่ลึกซึ้งยิ่งขึ้นเหล่านี้จะเป็นตัวกำหนดว่าแพลตฟอร์มใดจะยังคงมีความเกี่ยวข้องเมื่อตลาดเติบโตขึ้น
ต่อไปจะเกิดอะไรขึ้นกับการแข่งขันทางทรัพย์สินบนโซ่?
ขั้นตอนถัดไปจะทดสอบว่าการเติบโตของผู้ถืออย่างรุนแรงในวันนี้สามารถแปลงเป็นกิจกรรมทางการเงินที่ยั่งยืนได้หรือไม่ BNB Chain ต้องพิสูจน์ว่าข้อได้เปรียบในการกระจายตัวสามารถสนับสนุนสภาพคล่องอย่างต่อเนื่องได้ Robinhood ต้องเปลี่ยนระบบนิเวศนายหน้าที่มีขนาดใหญ่และบล็อกเชนที่เติบโตอย่างรวดเร็วให้เป็นตลาดระยะยาวสำหรับหลักทรัพย์ที่ถูกแปลงเป็นโทเค็น Solana มีโอกาสในการลึกซึ้งการใช้งาน DeFi ที่ทำให้หุ้นที่ถูกแปลงเป็นโทเค็นไม่ใช่เพียงตัวแทนแบบพาสซีฟของสินทรัพย์ดั้งเดิม ในขณะเดียวกัน Nasdaq และผู้ให้บริการตลาดดั้งเดิมรายอื่นๆ กำลังพัฒนาโครงสร้างพื้นฐานการแปลงเป็นโทเค็นของตนเอง ซึ่งนำความน่าเชื่อถือด้านการกำกับดูแลและความสัมพันธ์กับสถาบันเข้ามาแข่งขันกับเครือข่ายที่เกิดจากคริปโต
การพัฒนาสามารถมองเห็นได้ในสามขั้นตอน คำถามแรกคือสต็อกสามารถถูกแปลงเป็นโทเค็นได้หรือไม่ ซึ่งได้รับคำตอบอย่างมีประสิทธิภาพแล้ว คำถามปัจจุบันคือใครควบคุมการกระจายและการสภาพคล่อง คำถามในระยะยาวจะเป็นว่าหลักทรัพย์ที่ถูกโทเค็นจะกลายเป็นชั้นที่มีความหมายของโครงสร้างพื้นฐานตลาดทุนหลัก แทนที่จะคงเป็นผลิตภัณฑ์คริปโตเฉพาะทาง
สำหรับนักลงทุน การพุ่งขึ้น 619% จึงมีความสำคัญแต่ยังไม่สมบูรณ์ การเติบโตของผู้ถือแสดงให้เห็นว่าผู้ใช้งานมาที่ไหน ปริมาณการเทรด สภาพคล่อง สิทธิทางกฎหมาย และความสามารถในการผสานทรัพย์สินเข้ากับตลาดการเงินที่กว้างขึ้น จะแสดงว่าพวกเขาจะอยู่ต่อหรือไม่
🔥 ลึกกว่าหัวข้อข่าว: KuCoin 5.0 มีความหมายอย่างไรกับคุณ
ข่าวตลาดเคลื่อนตัวเร็ว — แต่สถานที่ที่คุณดำเนินการก็สำคัญไม่แพ้กัน ในเดือนตุลาคมนี้ KuCoin จะเปิดตัว KuCoin 5.0 ซึ่งเปลี่ยนแปลง KuCoin ให้เป็นแพลตฟอร์มที่สร้างใหม่ทั้งหมด นี่คือสิ่งที่เปลี่ยนแปลงสำหรับคุณ:
-
บัญชีเดียวสำหรับทุกอย่าง แพลตฟอร์มรุ่นเก่าแบ่งเงินของคุณออกเป็นบัญชี “สปอต” “หลักประกัน” และ “ฟิวเจอร์ส” แยกจากกัน และคาดหวังให้คุณเข้าใจเหตุผล บัญชีแบบครบวงจร Unified Account ของ KuCoin 5.0 ลบการแบ่งแยกนี้ออกทั้งหมด — ฝากเพียงครั้งเดียว และทุกอย่างจะอยู่ที่นั่นทันที
-
หุ้น ดัชนี และสินค้าโภคภัณฑ์ KuCoin 5.0 ขยายขอบเขตBeyond crypto ไปสู่ตลาดโลก เมื่อ crypto เคลื่อนไหวแบบทรงตัวและตลาดหุ้นฟื้นตัว (หรือในทางกลับกัน) คุณสามารถสลับการลงทุนภายในไม่กี่นาที โดยไม่ต้องเปิดบัญชีโบรกเกอร์และรอเป็นวันๆ เพื่อให้ระบบเงิน Fiat ทำงาน
-
สินทรัพย์ในโลกจริง (RWA) การเข้าถึงสินทรัพย์ดั้งเดิมเช่น สินค้าโภคภัณฑ์ผ่านการแปลงเป็นโทเค็น ภายในบัญชีคริปโตของคุณเอง หนึ่งใน segement ที่เติบโตเร็วที่สุดในระบบการเงินทั่วโลก ไม่ได้ถูกจำกัดไว้สำหรับสถาบันอีกต่อไป — คุณสามารถเข้าถึงมันได้จากยอดเงินเดียวกันที่คุณใช้เทรด
-
หารายได้ขณะเรียนรู้ ยังไม่พร้อมเทรด? KCUSD ช่วยให้ Stablecoin ของคุณสร้างรายได้ทุกวันด้วยดอกเบี้ยทบต้นอัตโนมัติ วิธีที่ผ่อนคลายที่สุดในการทำให้เงินฝากที่ไม่ได้ใช้งานทำงานให้คุณด้วยผลตอบแทน 4%
-
ผู้ช่วย AI ที่ใช้ภาษาธรรมดา ถามคำถาม รับบริบทตลาด เข้าใจสิ่งที่คุณกำลังดู — ติดตั้งไว้ในแพลตฟอร์ม ไม่ต้องใช้ศัพท์เทคนิค
-
แอปที่ไม่ทำให้รู้สึกหนักใจ เร็ว สะอาด และสม่ำเสมอ — ใช้งานง่ายตั้งแต่แตะครั้งแรก ไม่ต้องรอเรียนรู้ผ่านคำแนะนำ
-
ความปลอดภัยที่คุณสามารถตรวจสอบได้ ไม่ใช่แค่เชื่อใจ บริษัทในสหภาพยุโรปที่ได้รับใบอนุญาตตาม MiCAR, Proof of Reserves ที่คุณสามารถตรวจสอบด้วยตัวเอง และความปลอดภัยที่ได้รับการรับรองระดับสากล (SOC 2 Type II, ISO 27001:2022)
สร้างบัญชีของคุณในไม่กี่นาที — และเริ่มต้นบนแพลตฟอร์มที่ออกแบบมาสำหรับอนาคตของคริปโต ไม่ใช่อดีต
สรุป
จำนวนผู้ถือหุ้นที่ถูกแปลงเป็นโทเค็นประมาณ 3.6 ล้านคน ไม่ได้หมายความว่าวอลล์สตรีทได้ย้ายไปใช้บล็อกเชนแล้ว แต่แสดงให้เห็นว่าหุ้นบนบล็อกเชนกำลังก้าวพ้นระยะการพิสูจน์แนวคิดและเข้าสู่ระยะการกระจายตัวที่มีการแข่งขันสูงขึ้น BNB Chain, Robinhood Chain และ Solana กำลังดำเนินกลยุทธ์ที่ต่างกัน ในขณะที่การลงทุน 100 ล้านดอลลาร์สหรัฐของ Nasdaq ใน Payward บริษัทแม่ของ Kraken แสดงให้เห็นว่าผู้ดำเนินการตลาดแบบดั้งเดิมเริ่มมองการแปลงเป็นโทเค็นเป็นโครงสร้างพื้นฐานที่คุ้มค่าในการสร้าง มากกว่าการทดลองด้านคริปโต
ขั้นตอนถัดไปของตลาดจะไม่ถูกตัดสินเพียงเพราะบล็อกเชนใดบล็อกเชนหนึ่งที่ขึ้นรายการโทเค็นหุ้นจำนวนมากที่สุด มันจะขึ้นอยู่กับแพลตฟอร์มใดที่สามารถรวมการกระจายตัว ความลึกของสภาพคล่อง ฟังก์ชันบนบล็อกเชนที่มีประโยชน์ และการคุ้มครองนักลงทุนที่น่าเชื่อถือ การพุ่งขึ้น 619% บอกเราว่าการแข่งขันได้เร่งตัวขึ้น แต่ยังไม่ได้บอกเราว่าใครจะเป็นผู้ชนะ
คำถามที่พบบ่อย
สินทรัพย์ที่ถูกแปลงเป็นโทเค็นสามารถจ่ายเงินปันผลได้หรือไม่?
พวกเขาสามารถทำได้ แต่กลไกขึ้นอยู่กับผลิตภัณฑ์ ผู้ออกบางรายอาจถ่ายทอดมูลค่าทางเศรษฐกิจของเงินปันผล ขณะที่ผู้ออกอื่นๆ อาจปรับสมดุลโทเค็นหรือค่าอ้างอิง นักลงทุนควรตรวจสอบเอกสารของแต่ละผลิตภัณฑ์แทนการสมมติว่ามีสิทธิ์เงินปันผลเหมือนหุ้นที่ถือโดยตรง
สามารถเทรดหุ้นที่ถูกแปลงเป็นโทเค็นได้หรือไม่เมื่อตลาดสหรัฐฯ ปิด?
บางรายการสามารถเทรดได้นอกช่วงเวลาของแพลตฟอร์มแลกเปลี่ยนของสหรัฐอเมริกา รวมถึงตลอด 24 ชั่วโมง อย่างไรก็ตาม เมื่อตลาดพื้นฐานปิด การค้นหาราคาอาจขึ้นอยู่กับสภาพคล่องที่มีอยู่ ข้อมูลอ้างอิง และความคาดหวังของนักเทรดมากขึ้น ซึ่งอาจทำให้เกิดความเบี่ยงเบนจากราคาตลาดแบบดั้งเดิมล่าสุด
นักลงทุนจากสหรัฐอเมริกาสามารถซื้อหุ้นที่ถูกแปลงเป็นโทเค็นทั้งหมดได้ไหม
ไม่ คุณสมบัติการมีสิทธิ์แตกต่างกันอย่างมากตามผู้ออกและเขตอำนาจศาล บางการเสนอขายหุ้นที่ถูกแปลงเป็นโทเค็นโดยเฉพาะไม่สามารถเข้าถึงได้สำหรับผู้อยู่อาศัยในสหรัฐอเมริกา แม้ว่าจะอ้างอิงถึงบริษัทที่จดทะเบียนในสหรัฐอเมริกา
เกิดอะไรขึ้นหากผู้ออกหลักทรัพย์ที่ถูกแปลงเป็นโทเค็นล้มละลาย?
ผลลัพธ์ขึ้นอยู่กับโครงสร้างทางกฎหมาย รูปแบบการเก็บรักษา และสิทธิ์ของนักลงทุนต่อหุ้นพื้นฐาน การแปลงสินทรัพย์เป็นโทเค็นโดยบุคคลที่สามอาจก่อให้เกิดความเสี่ยงจากผู้ออกหรือการล้มละลาย ซึ่งอาจไม่เกิดขึ้นเมื่อนักลงทุนถือหุ้นต้นฉบับโดยตรง
สินทรัพย์ที่ถูกแปลงเป็นโทเค็นเหมือนกับ CFD หุ้นหรือไม่?
ไม่จำเป็นทั้งคู่สามารถให้การสัมผัสทางเศรษฐกิจโดยไม่ต้องเป็นเจ้าของโดยตรง แต่ผลิตภัณฑ์ที่ถูกแปลงเป็นโทเค็นสามารถใช้โครงสร้างหลักประกันที่แตกต่างกันและอาจสามารถโอนระหว่างวอลเล็ตบล็อกเชนหรือผสานรวมเข้ากับ DeFi การปฏิบัติตามกฎหมายและกฎระเบียบของพวกมันยังแตกต่างกันไปตามเขตอำนาจศาลและแบบจำลองของผลิตภัณฑ์
ข้อจำกัดความรับผิด: บทความนี้มีจุดประสงค์เพื่อให้ข้อมูลเท่านั้น และไม่ถือเป็นคำแนะนำในการลงทุน สินทรัพย์คริปโตอาจมีความผันผวนสูง และสภาวะตลาด ความคล่องตัวของโทเค็น และการพัฒนาโครงการอาจเปลี่ยนแปลงอย่างรวดเร็ว ผู้อ่านควรดำเนินการวิจัยด้วยตนเองและประเมินความสามารถในการรับความเสี่ยงก่อนตัดสินใจทางการเงิน
คำปฏิเสธความรับผิดชอบ: หน้านี้แปลโดยใช้เทคโนโลยี AI เพื่อความสะดวกของคุณ สำหรับข้อมูลที่ถูกต้องที่สุด โปรดดูต้นฉบับภาษาอังกฤษ