

สินทรัพย์โลกจริงที่ถูกแปลงเป็นโทเค็นในปี 2026: เหตุใดสภาพคล่องและการกำกับดูแลจึงยังคงมีความสำคัญ
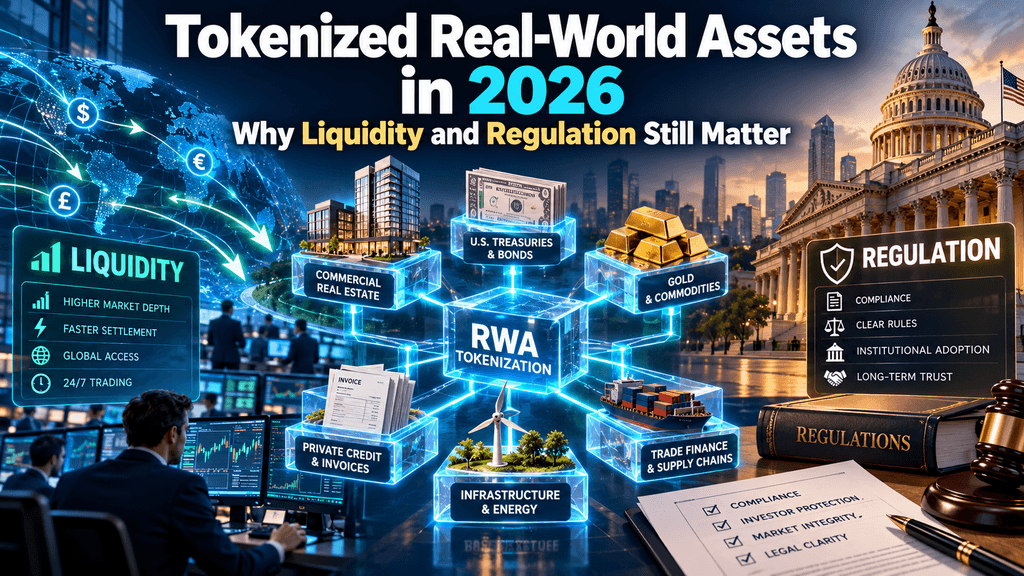
การแปลงสินทรัพย์ในโลกจริง (RWA) กำลังเข้าสู่ระยะใหม่ในปี 2026 เมื่อสถาบันการเงินรายใหญ่นำหุ้น พันธบัตร และกองทุนการลงทุนไปไว้บนเครือข่ายบล็อกเชน เมื่อวันที่ 8 ตุลาคม Securitize เปิดตัวการซื้อขายหุ้นสหรัฐที่ถูกแปลงเป็นโทเค็น หลังจากคณะกรรมการกำกับดูแลหลักทรัพย์และตลาดหลักทรัพย์สหรัฐตัดสินใจในเดือนกันยายนที่จะแนะนำข้อยกเว้นทางการกำกับดูแลแบบมีเงื่อนไขสำหรับตลาดหลักทรัพย์บนบล็อกเชนบางประเภท การพัฒนาเหล่านี้บ่งชี้ว่าการแปลงเป็นโทเค็นกำลังก้าวพ้นโครงการทดลองไปสู่การประยุกต์ใช้ทางการเงินที่เป็นรูปธรรม
ตามข้อมูลจาก RWA.xyz ทรัพย์สินจริงที่ถูกแท็กเป็นโทเค็นแบบกระจายไปถึงประมาณ 39 พันล้านดอลลาร์ในเดือนตุลาคม 2026 อย่างไรก็ตาม ค่าของทรัพย์สินที่เพิ่มขึ้นไม่ได้แปลว่าจะมีตลาดการซื้อขายที่ใช้งานจริงเสมอไป ผลิตภัณฑ์ที่ถูกแท็กเป็นโทเค็นจำนวนมากยังคงเผชิญกับสภาพคล่องตลาดรองที่จำกัด ข้อจำกัดในการโอนทรัพย์สิน และความไม่แน่นอนเกี่ยวกับสิทธิของนักลงทุน ในขณะที่การเงินแบบดั้งเดิมเริ่มสำรวจโครงสร้างพื้นฐานบล็อกเชนมากขึ้น คำถามสองข้อได้กลายเป็นหัวใจหลัก: การแท็กเป็นโทเค็นสามารถสร้างสภาพคล่องที่มีความหมายได้หรือไม่ และการกำกับดูแลสามารถสนับสนุนการรับรองอย่างกว้างขวางโดยไม่ลดทอนการคุ้มครองนักลงทุนหรือไม่
ตลาด RWA จะมีขนาดใหญ่เพียงใดในปี 2026?
สินทรัพย์โลกจริงที่ถูกแปลงเป็นโทเค็นคือการแสดงดิจิทัลของสินทรัพย์ทางการเงินหรือสินทรัพย์ทางกายภาพแบบดั้งเดิมที่บันทึกไว้บนเครือข่ายบล็อกเชน ขึ้นอยู่กับโครงสร้างของพวกมัน โทเค็นเหล่านี้อาจแสดงถึงสิทธิ์ในความเป็นเจ้าของ ข้อเรียกร้องตามสัญญา หุ้นกองทุนการลงทุน หรือการได้รับผลตอบแทนจากสินทรัพย์พื้นฐาน ข้อได้เปรียบ tiềmential ของพวกมันรวมถึงการโอนที่มีประสิทธิภาพมากขึ้น การทำธุรกรรมที่สามารถเขียนโปรแกรมได้ การจัดเก็บบันทึกที่ดีขึ้น และการผสานรวมกับโครงสร้างพื้นฐานทางการเงินดิจิทัลได้ง่ายขึ้น
ตลาดได้ขยายตัวอย่างมาก ณ วันที่ 9 ตุลาคม 2026 RWA.xyz รายงานมูลค่าสินทรัพย์ที่กระจายประมาณ 39.02 พันล้านดอลลาร์สหรัฐ มูลค่าสินทรัพย์ที่แทนค่า 351.97 พันล้านดอลลาร์สหรัฐ และที่อยู่วอลเล็ตที่ถือสินทรัพย์ประมาณ 5.19 ล้านที่อยู่ ตัวเลขเหล่านี้วัดมิติที่แตกต่างกันของการแปลงสินทรัพย์เป็นโทเค็น สินทรัพย์ที่กระจายมักเกี่ยวข้องกับโทเค็นที่ออกและถือไว้ในวอลเล็ตบนบล็อกเชน ในขณะที่สินทรัพย์ที่แทนค่าอาจใช้บล็อกเชนเป็นหลักสำหรับการบันทึกการเป็นเจ้าของหรือการแทนค่าสินทรัพย์ ค่าทั้งสองไม่ควรรวมกันเป็นมูลค่าตลาดเดียว และที่อยู่วอลเล็ตไม่ควรถือว่าเป็นนักลงทุนที่ไม่ซ้ำกันโดยอัตโนมัติ
มีหมวดหมู่สินทรัพย์หลายประเภทที่มีส่วนร่วมในการขยายตัวนี้ สินทรัพย์ที่ถูกแปลงเป็นโทเค็นของพันธบัตรสหรัฐฯ และกองทุนตลาดเงินดึงดูดสถาบันที่มองหาผลิตภัณฑ์จัดการเงินสดที่ให้ผลตอบแทน หุ้นที่ถูกแปลงเป็นโทเค็นกำลังได้รับความสนใจขณะที่โครงสร้างพื้นฐานด้านหลักทรัพย์พัฒนาขึ้น ในขณะเดียวกัน โทเค็นที่รองรับด้วยทองคำ เครดิตเอกชน และผลิตภัณฑ์อสังหาริมทรัพย์เสนอการใช้งานการลงทุนที่หลากหลาย อย่างไรก็ตาม ลักษณะของสภาพคล่องของสินทรัพย์เหล่านี้แตกต่างกันอย่างมาก
| หมวดหมู่ RWA | สินทรัพย์พื้นฐานทั่วไป | การใช้งานทางการเงินหลัก |
| ทรัพย์สินที่ถูกแปลงเป็นโทเค็น | พันธบัตรรัฐบาลและกองทุนตลาดเงิน | ผลตอบแทนและการจัดการเงินสด |
| หุ้นที่ถูกแปลงเป็นโทเค็น | หุ้นที่จดทะเบียนซื้อขายในตลาดสาธารณะ | การซื้อขายหลักทรัพย์และการโอน |
| สินค้าโภคภัณฑ์ที่ถูกแปลงเป็นโทเค็น | ทองคำและสินทรัพย์ทางกายภาพอื่นๆ | การเข้าถึงสินค้าดิจิทัล |
| เครดิตส่วนตัว | สินเชื่อและเครื่องมือหนี้ | การให้ยืมและการสร้างรายได้ |
| อสังหาริมทรัพย์ที่ถูกแปลงเป็นโทเค็น | ความสนใจในการลงทุนที่เกี่ยวข้องกับทรัพย์สิน | การเข้าถึงการลงทุนแบบเศษส่วน |
ความหลากหลายที่เพิ่มขึ้นของสินทรัพย์แสดงให้เห็นศักยภาพของการแปลงสินทรัพย์เป็นโทเค็น แต่ก็ตั้งคำถามพื้นฐานขึ้นมาว่า: การทำให้สินทรัพย์สามารถเข้าถึงได้บน blockchain จริงๆ แล้วช่วยให้การซื้อขายง่ายขึ้นหรือไม่
ทำไมสภาพคล่องของ RWA ยังคงจำกัด?
สภาพคล่องยังคงเป็นหนึ่งในความท้าทายใหญ่ที่สุดที่การแปลงสินทรัพย์ในโลกจริงเป็นโทเค็นต้องเผชิญ เทคโนโลยีบล็อกเชนสามารถทำให้การโอนสินทรัพย์ดิจิทัลเร็วขึ้น แต่สภาพคล่องของตลาดขึ้นอยู่กับว่านักลงทุนสามารถซื้อหรือขายปริมาณที่มีนัยสำคัญได้โดยไม่ก่อให้เกิดการเปลี่ยนแปลงราคาอย่างมีนัยสำคัญหรือไม่ สินทรัพย์อาจมีมูลค่าคงค้างสูง แต่กลับมีกิจกรรมในตลาดรองน้อยมาก
การแปลงเป็นโทเค็นไม่ได้สร้างผู้ซื้อโดยอัตโนมัติ
พิจารณากองทุนสินเชื่อส่วนตัวที่มีสินทรัพย์ที่ถูกแปลงเป็นโทเค็นมูลค่า 100 ล้านดอลลาร์สหรัฐ นักลงทุนอาจถือตัวแทนบนบล็อกเชนของสิทธิ์ในกองทุนของตน แต่สิ่งนี้ไม่ได้รับประกันว่าจะมีตลาดที่ใช้งานได้จริงสำหรับโทเค็นเหล่านั้น หากไม่มีผู้ซื้อ ผู้ขาย และ Maker ทางการตลาดมืออาชีพเพียงพอ นักลงทุนอาจเผชิญกับช่วงราคาเสนอซื้อ-เสนอขายที่กว้างหรือพบความยากลำบากในการออกจากโพสิชันของตน
การศึกษาปี 2026 ที่ตีพิมพ์ใน FinTech ชื่อเรื่อง Tokenized but Illiquid? Evidence from Real-World Asset Markets ได้ตรวจสอบโทเค็นที่ผ่านการแปลงสินทรัพย์จาก Ethereum ได้แก่ เอกสารรับรองหนี้ของรัฐบาลที่ผ่านการแปลงสินทรัพย์ ทรัพย์สินที่รองรับด้วยทองคำ และโทเค็นที่เกี่ยวข้องกับสินเชื่อเอกชน ผลการศึกษาพบว่า มูลค่าสินทรัพย์ที่ค้างชำระเพียงอย่างเดียวไม่ใช่ตัวชี้วัดที่เชื่อถือได้สำหรับสภาพคล่องที่สังเกตได้ โทเค็นที่รองรับด้วยทองคำโดยทั่วไปแสดงให้เห็นถึงการมีส่วนร่วมที่กว้างขวางและกิจกรรมที่ต่อเนื่องมากกว่าผลิตภัณฑ์หนี้ของรัฐบาลและสินเชื่อเอกชนหลายรายการในตัวอย่างของการศึกษา
ผลการค้นพบเหล่านี้ชี้ให้เห็นว่า การพัฒนาตลาด RWA ควรได้รับการประเมินผ่านการมีส่วนร่วมในการซื้อขายและการหมุนเวียนจริง มากกว่าการออกโทเค็นเพียงอย่างเดียว
สภาพคล่องในการเทรดแตกต่างจากสภาพคล่องในการแลกเปลี่ยน
ความแตกต่างที่สำคัญอีกประการหนึ่งคือความแตกต่างระหว่างการขายโทเค็นให้กับนักลงทุนรายอื่นกับการแลกเปลี่ยนเพื่อรับมูลค่าของสินทรัพย์พื้นฐาน ความคล่องตัวในตลาดรองขึ้นอยู่กับกิจกรรมการซื้อขาย ในขณะที่ความคล่องตัวในการแลกเปลี่ยนขึ้นอยู่กับหน้าที่ตามสัญญาของผู้ออก การมีอยู่ของสินทรัพย์ และขั้นตอนการชำระเงิน
ตัวอย่างเช่น กองทุนตลาดเงินที่ถูกแปลงเป็นโทเค็นอาจมีกลไกการแลกเปลี่ยนคืนสำหรับนักลงทุนที่มีสิทธิ์ แต่คำขออาจยังคงขึ้นอยู่กับเงื่อนไขการดำเนินงานหรือข้อกำหนดในการประมวลผล สินทรัพย์ด้านเครดิตเอกชนและอสังหาริมทรัพย์อาจเผชิญข้อจำกัดที่มากกว่า เพราะการลงทุนพื้นฐานของพวกมันไม่สามารถแปลงเป็นเงินสดได้ทันทีเสมอไป
สิ่งนี้สร้างความไม่สอดคล้องกันระหว่างความเร็วในการปิดรายการบนบล็อกเชนกับสภาพคล่องของสินทรัพย์แบบดั้งเดิม โทเค็นอาจสามารถโอนได้ตลอด 24 ชั่วโมง แต่นั่นไม่ได้หมายความว่ามูลค่าพื้นฐานของมันสามารถแลกเปลี่ยนเป็นเงินสดได้ทันทีเสมอไป ดังนั้น การซื้อขายตลอด 24/7 จึงไม่ควรสับสนกับสภาพคล่องที่รับประกันตลอด 24/7
ตลาดที่กระจายตัวสร้างความท้าทายเพิ่มเติม
สภาพคล่องอาจกระจายตัวเมื่อสินทรัพย์ที่คล้ายกันถูกออกบนเครือข่ายบล็อกเชนที่ต่างกัน หากหลักทรัพย์ที่ถูกแปลงเป็นโทเค็นเทรดแยกกันบน Ethereum, Solana และแพลตฟอร์มสถาบันที่มีการควบคุม นักลงทุนอาจพบกลุ่มสภาพคล่องที่ไม่เชื่อมต่อกันแทนที่จะเป็นตลาดเดียวที่รวมกัน
ธนาคารเพื่อการตั้งถิ่นฐานระหว่างประเทศได้เน้นย้ำปัญหานี้ในเดือนกรกฎาคม 2026 โดยชี้ให้เห็นว่าเครือข่ายบล็อกเชนหลายแห่งสามารถทำให้โครงสร้างพื้นฐาน สินทรัพย์ และสภาพคล่องแตกแยกได้ สะพานข้ามบล็อกเชนและการออกสินทรัพย์แบบหลายเครือข่ายอาจลดอุปสรรคเหล่านี้ แต่ก็สร้างความพึ่งพาด้านความปลอดภัย การกำกับดูแล และการดำเนินงานเพิ่มเติม
เพื่อให้ตลาด RWA โตเติบโต จำเป็นต้องมีการทำธุรกรรมที่เร็วขึ้นควบคู่ไปกับการกำหนดราคาที่เชื่อถือได้ การทำตลาดที่มีประสิทธิภาพ กลไกการแลกเปลี่ยนที่เข้าถึงได้ และความสามารถในการทำงานร่วมกันที่แข็งแกร่งยิ่งขึ้น
การกำกับดูแลเปลี่ยนแปลงตลาด RWA อย่างไร?
ความชัดเจนทางการกำกับดูแลเชื่อมโยงอย่างใกล้ชิดกับสภาพคล่อง เพราะนักลงทุนระดับองค์กรและตัวกลางทางการเงินต้องการกฎเกณฑ์ที่สามารถบังคับใช้ได้ก่อนเข้าร่วมตลาดหลักทรัพย์ สินทรัพย์ที่ถูกแปลงเป็นโทเค็นอาจทำงานบนบล็อกเชน แต่หน้าที่ทางเศรษฐกิจพื้นฐานของพวกมันมักยังอยู่ภายใต้กฎระเบียบทางการเงินแบบดั้งเดิม
ข้อยกเว้นการนวัตกรรมของ SEC ปี 2026
เมื่อวันที่ 17 กันยายน 2026 คณะกรรมการกำกับดูแลหลักทรัพย์และตลาดหลักทรัพย์ของสหรัฐอเมริกาได้แนะนำการยกเว้นนวัตกรรมชั่วคราวและมีเงื่อนไขสำหรับหุ้นบางประเภทที่ถูกแปลงเป็นโทเค็นในระบบตลาดแห่งชาติ โครงสร้างนี้อนุญาตให้สถานที่แลกเปลี่ยนโทเค็นหลักทรัพย์ที่มีคุณสมบัติเหมาะสมดำเนินการซื้อขายบนโซ่จำกัดโดยใช้ผู้สร้างตลาดอัตโนมัติที่ได้รับอนุญาตและสระสภาพคล่อง
ข้อยกเว้นมีระยะเวลาห้าปี และรวมถึงข้อจำกัดเกี่ยวกับหลักทรัพย์ที่มีสิทธิ์ กิจกรรมตลาด และการมีส่วนร่วม อย่างสำคัญ หุ้นที่ถูกแปลงเป็นโทเค็นต้องให้สิทธิ์และสิทธิพิเศษที่สอดคล้องกับหลักทรัพย์ดั้งเดิมที่อยู่เบื้องหลัง รวมถึงสิทธิการลงคะแนนเสียงและสิทธิรับเงินปันผลที่เกี่ยวข้อง ผู้ออกหลักทรัพย์ยังมีโอกาสคัดค้านการจัดการแปลงเป็นโทเค็นจากบุคคลที่สาม
นโยบายดังกล่าวเป็นการพัฒนาด้านการกำกับดูแลที่สำคัญ แต่ไม่ใช่การอนุญาตแบบครอบคลุมให้ทำการซื้อขาย RWA โดยไม่มีข้อจำกัด คณะกรรมการกำกับดูแลหลักทรัพย์และตลาดหลักทรัพย์สหรัฐฯ อนุญาตให้โครงสร้างตลาดเฉพาะบางแห่งดำเนินการภายใต้เงื่อนไขที่กำหนด ในขณะที่พิจารณาข้อกำหนดด้านการกำกับดูแลในระยะยาว
ทำไมการเป็นเจ้าของตามกฎหมายจึงยังคงมีความสำคัญ
ในเดือนมกราคม 2026 บุคลากรของ SEC ได้เผยแพร่คำแถลงเกี่ยวกับหลักทรัพย์ที่ถูกแปลงเป็นโทเค็น โดยแยกแยะระหว่างหลักทรัพย์ที่ถูกแปลงเป็นโทเค็นโดยผู้ออกกับหลักทรัพย์ที่สร้างขึ้นโดยบุคคลที่สาม การจัดการเหล่านี้อาจเกี่ยวข้องกับบันทึกการเป็นเจ้าของที่แตกต่างกัน ความสัมพันธ์ด้านการเก็บรักษา และสิทธิ์ของนักลงทุน
โทเค็นที่รองรับด้วยหลักทรัพย์จริงอาจให้สิทธิ์ที่กำหนดโดยกฎหมายแก่นักลงทุนในหลักทรัพย์เหล่านั้น ในขณะที่โทเค็นเชิงสังเคราะห์อาจให้เพียงการสัมผัสทางเศรษฐกิจกับการเคลื่อนไหวของราคา ความแตกต่างนี้มีความสำคัญเป็นพิเศษหากผู้รับฝากล้มเหลว ผู้ออกหลักทรัพย์เข้าสู่กระบวนการล้มละลาย หรือนักลงทุนพยายามใช้สิทธิ์ของผู้ถือหุ้น
นอกเหนือจากสหรัฐอเมริกา แนวทางการกำกับดูแลก็แตกต่างกันไปด้วย กฎระเบียบของสหภาพยุโรปว่าด้วยสินทรัพย์ดิจิทัลที่เกี่ยวข้องกับตลาด (MiCA) ไม่รวมสินทรัพย์ดิจิทัลที่จัดอยู่ในหมวดเครื่องมือทางการเงินไว้ในขอบเขตทั่วไป หมายความว่าหลักทรัพย์ที่ถูกแปลงเป็นโทเค็นอาจยังคงอยู่ภายใต้กฎระเบียบตลาดการเงินที่มีอยู่แล้ว สุดท้ายแล้ว ความแน่นอนทางกฎหมายช่วยให้นักลงทุนเข้าใจว่าพวกเขาเป็นเจ้าของอะไร และสิทธิ์ของพวกเขาสามารถบังคับใช้ได้หรือไม่
สินทรัพย์ที่ถูกแปลงเป็นโทเค็นจะกลายเป็นที่นิยมทั่วไปหรือไม่?
หุ้นที่ถูกแปลงเป็นโทเค็นได้กลายเป็นหนึ่งในการพัฒนาที่มองเห็นได้ชัดเจนที่สุดในตลาด RWA ปี 2026 การเปิดตัวล่าสุดบ่งชี้ว่าการซื้อขายหลักทรัพย์แบบดั้งเดิมกำลังเข้าใกล้โครงสร้างพื้นฐานของบล็อกเชนมากขึ้น แม้ว่าการรับรองอย่างกว้างขวางและการมีสภาพคล่องลึกอย่างสม่ำเสมอยังไม่ได้รับการพิสูจน์
Securitize นำหุ้นของสหรัฐอเมริกาเข้าสู่ blockchain
เมื่อวันที่ 8 ตุลาคม Securitize ประกาศเปิดตัว Securitize Stocks ซึ่งให้ผู้ลงทุนที่มีคุณสมบัติเหมาะสมเข้าถึงหุ้นรายใหญ่ของสหรัฐฯ ในรูปแบบโทเค็น การเสนอขายครั้งแรกรวมถึงหลักทรัพย์ที่เกี่ยวข้องกับ Apple, Microsoft, Nvidia, Alphabet, Tesla และบริษัทจดทะเบียนอื่นๆ
ผลิตภัณฑ์เหล่านี้เริ่มต้นดำเนินงานบน Solana ผ่านแพลตฟอร์มโบรกเกอร์-ดีลเลอร์ที่ลงทะเบียนของ Securitize ตามที่บริษัทระบุ โทเค็นเหล่านี้ได้รับการรองรับแบบหนึ่งต่อหนึ่งด้วยหุ้นพื้นฐาน และให้สิทธิ์ด้านความปลอดภัยและประโยชน์ทางเศรษฐกิจที่สอดคล้องกัน วิธีการนี้แตกต่างจากผลิตภัณฑ์เชิงสังเคราะห์บริสุทธิ์ที่ติดตามราคาหุ้นโดยไม่ส่งมอบผลประโยชน์ด้านหลักทรัพย์ที่เทียบเท่า
การพัฒนานี้อาจช่วยเชื่อมโยงการถือหุ้นแบบดั้งเดิมกับการโอนและการปิดรายการบนบล็อกเชน อย่างไรก็ตาม การเปิดตัวเองไม่ได้ยืนยันว่าหลักทรัพย์เหล่านี้มีความลึกในการซื้อขายเทียบเท่ากับคู่แข่งในตลาดหุ้นแบบดั้งเดิม
สินทรัพย์ที่ถูกแปลงเป็นโทเค็นสามารถซื้อขายได้ตลอด 24/7 จริงหรือ?
การพัฒนาอีกประการหนึ่งเกิดขึ้นเมื่อวันที่ 5 ตุลาคม เมื่อ OKXICE ซึ่งเป็นบริษัทร่วมทุนระหว่าง OKX และ Intercontinental Exchange ยื่นแผนสำหรับสถานที่ซื้อขายหุ้นของสหรัฐฯ ที่ถูกแปลงเป็นโทเค็น ข้อเสนอฉบับนี้มีเป้าหมายเพื่อสนับสนุนการซื้อขายแบบตลอด 24 ชั่วโมง สะท้อนถึงความสนใจที่เพิ่มขึ้นในการขยายการเข้าถึงตลาดหลักทรัพย์ให้เกินกว่าช่วงเวลาของตลาดหลักทรัพย์แบบดั้งเดิม
การเทรดแบบต่อเนื่องอาจช่วยเพิ่มความสะดวกและให้นักลงทุนสามารถตอบสนองต่อเหตุการณ์ระดับโลกได้เร็วขึ้น อย่างไรก็ตาม ความคล่องตัวนอกช่วงเวลาตลาดปกติขึ้นอยู่กับผู้เข้าร่วมที่ใช้งานอยู่และการกำหนดราคาที่เชื่อถือได้ เมื่อตลาดหุ้นพื้นฐานปิดทำการ การมีส่วนร่วมที่ลดลงอาจทำให้ช่วงราคาขยายกว้างขึ้นหรือเกิดความเบี่ยงเบนของราคาในระยะสั้นมากขึ้น
ความแตกต่างนี้สำคัญ: การขยายชั่วโมงตลาดสร้างโอกาสในการเทรด แต่สภาพคล่องที่ยั่งยืนยังต้องการทุน ผู้สร้างตลาด และการเชื่อมโยงที่มีประสิทธิภาพกับโครงสร้างพื้นฐานของหลักทรัพย์แบบดั้งเดิม
ทำไมสถาบันจึงหันมาใช้การแปลงสิทธิ์เป็นโทเค็น?
ความสนใจจากองค์กรต่อการแปลงสินทรัพย์จริงเป็นโทเค็นยังขยายไปไกลกว่าการสร้างผลิตภัณฑ์การลงทุนใหม่ๆ สถาบันการเงินขนาดใหญ่กำลังศึกษาว่าบล็อกเชนสามารถปรับปรุงกระบวนการเก็บรักษา การจัดการหลักประกัน การโอนสินทรัพย์ และกระบวนการตั้งtlement ที่ปัจจุบันขึ้นอยู่กับตัวกลางหลายฝ่ายได้หรือไม่
DTCC ย้ายหลักทรัพย์ไปสู่บล็อกเชน
ในวันที่ 15 กรกฎาคม 2026 บริษัท Depository Trust & Clearing Corporation (DTCC) ประกาศว่าหลักทรัพย์ที่ถือผ่าน Depository Trust Company ได้รับการแปลงเป็นโทเค็นที่ใช้บล็อกเชน และถูกใช้ในธุรกรรมการผลิตจริง
โครงการนี้แสดงให้เห็นว่าหลักทรัพย์ที่ถูกแปลงเป็นโทเค็นสามารถดำเนินการร่วมกับโครงสร้างพื้นฐานของตลาดที่มีอยู่ได้ โดยยังคงสิทธิ์และข้อคุ้มครองที่เกี่ยวข้องไว้ DTCC ยังได้เปิดเผยว่ามีแผนจะเปิดให้บริการการแปลงเป็นโทเค็นในวงกว้างซึ่งมุ่งเป้าหมายไว้สำหรับเดือนตุลาคม 2026 แม้ว่าธุรกรรมในเดือนกรกฎาคมควรได้รับการแยกแยะจากสถานะของการเปิดใช้งานเชิงพาณิชย์แบบเต็มรูปแบบในอนาคต
การพัฒนานี้มีความสำคัญเพราะสถาบันหลังการซื้อขายที่มีอยู่แล้วสนับสนุนตลาดหลักทรัพย์ขนาดใหญ่ การมีส่วนร่วมของพวกเขาสามารถช่วยให้สินทรัพย์ที่ถูกแปลงเป็นโทเค็นผสานเข้ากับระบบการเก็บรักษา การชำระเงิน และระบบปฏิบัติการของสถาบัน แทนที่จะคงอยู่เป็นผลิตภัณฑ์บล็อกเชนที่แยกจากกัน
โทเค็นไทซ์ทรีซอรีสีเสนอกรณีการใช้งานที่เป็นรูปธรรม
ผลิตภัณฑ์ทรัพย์สินที่ถูกแปลงเป็นโทเค็นและกองทุนตลาดเงินแสดงให้เห็นว่าทำไมสถาบันจึงสนใจเทคโนโลยีนี้ ทรัพย์สินเหล่านี้สามารถให้การสัมผัสกับรายได้ที่คุ้นเคย ในขณะที่อาจปรับปรุงวิธีการที่สถาบันการเงินจัดการยอดเงิน โอน และหลักประกันที่มีคุณสมบัติเหมาะสม
ผลิตภัณฑ์เช่น BUIDL ของ BlackRock แสดงให้เห็นถึงวิธีการเชื่อมต่อการจัดการสินทรัพย์แบบดั้งเดิมกับโครงสร้างพื้นฐานที่อิงบนบล็อกเชน ข้อได้เปรียบเชิงมูลค่าไม่ได้จำกัดอยู่ที่การซื้อขายโทเค็นอย่างต่อเนื่อง: การตั้งtlement แบบโปรแกรมได้และการเคลื่อนย้ายสินทรัพย์ที่มีประสิทธิภาพมากขึ้นอาจลดความยุ่งยากในการดำเนินงานในกระบวนการบางอย่างขององค์กร
อย่างไรก็ตาม การรับรองจากองค์กรยังคงขึ้นอยู่กับการจัดเก็บที่เชื่อถือได้ การจัดการการแลกเปลี่ยน ความสัมพันธ์กับคู่สัญญาที่เหมาะสม และการปฏิบัติตามกฎระเบียบ การแปลงเป็นโทเค็นจะมีมูลค่าเชิงพาณิชย์เมื่อช่วยปรับปรุงกิจกรรมทางการเงินที่มีอยู่โดยไม่ก่อให้เกิดความเสี่ยงด้านการดำเนินงานที่ไม่สมส่วน
การแทรกซึมของโทเค็น RWA สามารถช่วย DeFi ได้หรือไม่?
การแปลงสินทรัพย์ในโลกจริงเป็นโทเค็นสามารถขยายช่วงของเครื่องมือทางการเงินที่มีอยู่ภายในระบบการเงินแบบกระจายอำนาจ แอปพลิเคชัน DeFi แบบดั้งเดิมเคยพึ่งพาสกุลเงินดิจิทัลและ Stablecoin เป็นหลัก ขณะที่หลักทรัพย์ที่ถูกแปลงเป็นโทเค็นและกองทุนที่สร้างรายได้อาจนำเข้ารูปแบบของหลักประกันและการลงทุนเพิ่มเติม
หลักประกัน RWA และการชำระเงินด้วย Stablecoin
โทเค็นทรัพย์สินรัฐบาลและสิทธิ์ในกองทุนอาจกลายเป็นหลักประกันที่มีประโยชน์ในข้อตกลงการให้กู้และจัดหาเงินทุนที่ได้รับการอนุมัติ อย่างไรก็ตาม การบูรณาการเหล่านี้ขึ้นอยู่กับความสามารถในการโอนตามกฎหมาย วิธีการประเมินมูลค่า ขั้นตอนการชำระบัญชี และข้อจำกัดด้านคุณสมบัติของนักลงทุน โทเค็นความปลอดภัยที่ต้องได้รับอนุญาตไม่สามารถหมุนเวียนได้อย่างอิสระผ่านแอปพลิเคชัน DeFi ทุกแห่ง
Stablecoin ยังสามารถปรับปรุงการชำระเงินระหว่างผลิตภัณฑ์ทางการเงินที่ถูกแปลงเป็นโทเค็นได้ การจัดการของ Circle ที่อนุญาตให้ผู้ถือที่มีสิทธิ์ของกองทุน BUIDL ของ BlackRock โอนหุ้นเพื่อแลกเป็น USDC แสดงให้เห็นว่ากองทุนที่ถูกแปลงเป็นโทเค็นสามารถเชื่อมต่อกับสภาพคล่องของดิจิทัลดอลลาร์ได้อย่างไร กลไกดังกล่าวอาจลดความยุ่งยากในการชำระเงินโดยไม่ต้องยกเลิกเงื่อนไขสัญญาของผลิตภัณฑ์พื้นฐาน
การเติบโตของ RWA มีความหมายอย่างไรต่อ Ethereum และ Solana?
Ethereum ยังคงเป็นเครือข่ายหลักสำหรับสินทรัพย์ที่ถูกแปลงเป็นโทเค็น ในขณะที่ Solana ได้รับความสนใจผ่านโครงการต่างๆ เช่น Securitize Stocks เครือข่ายสาธารณะและเครือข่ายที่มีการควบคุมอื่นๆ ก็กำลังแข่งขันกันเพื่อจัดหาโครงสร้างพื้นฐานทางการเงินระดับสถาบัน
กิจกรรม RWA ที่เพิ่มขึ้นอาจเพิ่มความต้องการสำหรับการทำธุรกรรมบล็อกเชน บริการเก็บรักษาทรัพย์สิน และการดำเนินการสัญญาอัจฉริยะ อย่างไรก็ตาม ค่าของสินทรัพย์ที่ถูกแปลงเป็นโทเค็นที่สูงขึ้นไม่ได้แปลงโดยอัตโนมัติเป็นการเพิ่มขึ้นในสัดส่วนเดียวกันของ ETH, SOL หรือคริปโตเคอร์เรนซีหลักอื่นๆ
ประโยชน์ที่แท้จริงขึ้นอยู่กับความถี่ของการทำธุรกรรม ค่าธรรมเนียมเครือข่าย กิจกรรมทางเศรษฐกิจ และการไหลเวียนของมูลค่าผ่านระบบนิเวศบล็อกเชนแต่ละแห่ง ดังนั้นนักลงทุนควรแยกความแตกต่างระหว่างการรับรองโครงสร้างพื้นฐานบล็อกเชนกับความต้องการในการลงทุนในโทเค็นที่เกี่ยวข้อง
ความเสี่ยงใดบ้างที่อาจชะลอการเติบโตของ RWA?
นอกจากสภาพคล่องและการกำกับดูแลแล้ว สินทรัพย์ที่ถูกแปลงเป็นโทเค็นยังเผชิญกับความเสี่ยงด้านการดำเนินงานที่อาจส่งผลกระทบต่อทั้งผู้ออกและนักลงทุน ช่องโหว่ของสัญญาอัจฉริยะ ข้อมูลสินทรัพย์ไม่ถูกต้อง ความล้มเหลวในการเก็บรักษา และความไม่สอดคล้องกันระหว่างบันทึกบนบล็อกเชนกับทะเบียนการเป็นเจ้าของแบบดั้งเดิม อาจทำให้ผลิตภัณฑ์ทางการเงินที่ถูกต้องตามกฎหมายเกิดความขัดข้อง
โครงสร้างพื้นฐานข้ามโซ่เพิ่มความซับซ้อนเพิ่มเติม สะพาน โปรโตคอลการเชื่อมต่อระหว่างกัน และเครือข่ายที่มีการควบคุมการเข้าถึงอาจขึ้นอยู่กับผู้ดูแลหรือบริการจากบุคคลที่สาม ซึ่งสร้างจุดล้มเหลวที่เป็นไปได้ ปัญหาทางเทคนิคอาจทำให้การโอนสินทรัพย์ล่าช้า แม้ว่าหลักทรัพย์พื้นฐานจะยังคงมีความมั่นคงทางการเงิน
สินทรัพย์พื้นฐานยังคงมีความเสี่ยงแบบดั้งเดิมอยู่ การแปลงสินเชื่อเป็นโทเค็นไม่ได้ขจัดความเสี่ยงผู้กู้ผิดนัด เช่นเดียวกับการแปลงอสังหาริมทรัพย์เป็นโทเค็นก็ไม่ได้กำจัดความไม่แน่นอนในการประเมินมูลค่าหรือข้อพิพาทเกี่ยวกับการเป็นเจ้าของ นักลงทุนต้องประเมินคุณภาพทางการเงินของสินทรัพย์และความน่าเชื่อถือของการจัดการแปลงเป็นโทเค็นแยกกัน
ต่อไป RWA Tokenization จะเป็นอย่างไร?
ขั้นตอนถัดไปของการเติบโตของ RWA อาจขึ้นอยู่กับจำนวนโทเค็นที่ออกน้อยลง และขึ้นอยู่กับว่าโทเค็นเหล่านั้นจะพัฒนาประโยชน์ทางการเงินที่มีความหมายหรือไม่ ผู้เข้าร่วมตลาดจะต้องแสดงให้เห็นถึงการซื้อขายในตลาดรองอย่างแข็งขัน สเปรด_bid-ask ที่จัดการได้ การประเมินมูลค่าสินทรัพย์ที่โปร่งใส ขั้นตอนการแลกเปลี่ยนที่เชื่อถือได้ และการจัดการการชำระเงินที่มีประสิทธิภาพ
โครงการโครงสร้างพื้นฐานสำหรับองค์กร สถานที่ซื้อขายที่ได้รับการกำกับดูแล และข้อริเริ่มด้านการเชื่อมต่อระหว่างระบบอาจช่วยลดช่องว่างระหว่างการแทนค่าบนบล็อกเชนกับฟังก์ชันการทำงานของตลาดแบบดั้งเดิม อย่างไรก็ตาม การรับรองการใช้งานอาจแตกต่างกันไปตามประเภทสินทรัพย์ ผลิตภัณฑ์คลังรายได้อาจได้รับประโยชน์จากความต้องการด้านการจัดการเงินสดที่มีอยู่แล้ว ในขณะที่สินเชื่อเอกชนและอสังหาริมทรัพย์อาจยังคงเผชิญกับข้อจำกัดด้านสภาพคล่องเชิงโครงสร้าง
ในที่สุด หลักฐานที่แข็งแกร่งที่สุดของความก้าวหน้าจะมาจากการที่นักลงทุนสามารถใช้ โอน จัดหาทุน และออกจากโพสิชันที่ถูกแปลงเป็นโทเค็นได้อย่างมีประสิทธิภาพ—ไม่ใช่เพียงแค่ปริมาณมูลค่าสินทรัพย์ที่ปรากฏบนโซ่
คำถามที่พบบ่อย
นักลงทุนรายย่อยสามารถซื้อสินทรัพย์จริงที่ถูกแปลงเป็นโทเค็นได้ไหม?
สินทรัพย์ที่ถูกแปลงเป็นโทเค็นบางประเภทสามารถเข้าถึงได้สำหรับนักลงทุนรายย่อย ขณะที่บางประเภทถูกจำกัดเฉพาะผู้เข้าร่วมที่มีคุณสมบัติหรือองค์กร คุณสมบัติในการเข้าร่วมขึ้นอยู่กับผลิตภัณฑ์ กฎหมายท้องถิ่น และแพลตฟอร์มการซื้อขาย
โทเค็น RWA แสดงการเป็นเจ้าของโดยตรงเสมอหรือไม่?
ไม่ ขึ้นอยู่กับโครงสร้างของพวกเขา โทเค็นอาจแสดงถึงการเป็นเจ้าของโดยตรง ส่วนหุ้นกองทุน สิทธิ์ตามสัญญา หรือการสัมผัสแบบสังเคราะห์ นักลงทุนควรพิจารณาเอกสารทางกฎหมายของผู้ออก
นักลงทุนสามารถตรวจสอบการรับรองสินทรัพย์ RWA ได้อย่างไร?
นักลงทุนสามารถตรวจสอบการเปิดเผยข้อมูลของผู้ออกหลักทรัพย์ การจัดการการเก็บรักษา การรับรองสำรองสินทรัพย์ การตรวจสอบจากผู้ตรวจสอบอิสระ และเอกสารทางกฎหมายที่เกี่ยวข้อง ความโปร่งใสของบล็อกเชนเพียงอย่างเดียวไม่ได้ยืนยันสินทรัพย์ที่อยู่นอกบล็อกเชน
โทเค็น RWA เหมือนกับ Stablecoin ไหม?
ไม่ Stablecoin มักมุ่งมั่นที่จะรักษาค่าอ้างอิงที่คงที่ ในขณะที่ RWA tokens สามารถแทนสินทรัพย์ที่หลากหลาย เช่น หุ้น พันธบัตร สินค้าโภคภัณฑ์ และกองทุนการลงทุน
โทเค็นที่ถูกแปลงสภาพสามารถสร้างผลตอบแทนได้หรือไม่?
บางกองทุนทรัพย์สินรัฐบาลที่ถูกแปลงเป็นโทเค็น ผลิตภัณฑ์สินเชื่อส่วนตัว และเครื่องมืออื่นๆ อาจจ่ายรายได้ ผลตอบแทนขึ้นอยู่กับสินทรัพย์พื้นฐาน ข้อกำหนดของผลิตภัณฑ์ ค่าธรรมเนียม และความเสี่ยงที่เกี่ยวข้อง
🔥 นอกเหนือจากข่าวใหญ่: KuCoin 5.0 มีความหมายอย่างไรกับคุณ
ข่าวตลาดเคลื่อนไหวเร็ว — แต่สถานที่ที่คุณดำเนินการก็สำคัญไม่แพ้กัน ในเดือนตุลาคมนี้ KuCoin จะเปิดตัว KuCoin 5.0 ซึ่งเปลี่ยนแปลง KuCoin ให้เป็นแพลตฟอร์มที่สร้างใหม่ทั้งหมด นี่คือสิ่งที่เปลี่ยนแปลงสำหรับคุณ:
-
หนึ่งบัญชีสำหรับทุกอย่าง แพลตฟอร์มรุ่นเก่าแบ่งเงินของคุณออกเป็นบัญชี "สปอต" "หลักประกัน" และ "ฟิวเจอร์ส" แยกจากกัน และคาดหวังให้คุณเข้าใจเหตุผล บัญชีแบบครบวงจร unified account ของ KuCoin 5.0 ลบการแบ่งแยกนี้ออกไปทั้งหมด — ฝากเพียงครั้งเดียว และทุกอย่างจะอยู่ที่นั่นทันที (ขณะนี้มีให้เฉพาะสำหรับผู้ใช้ระดับ VIP)
-
หุ้น ดัชนี และสินค้าโภคภัณฑ์ KuCoin 5.0 ขยายขอบเขตBeyond crypto ไปสู่ตลาดโลก เมื่อคริปโตเคลื่อนตัวแบบทรงตัวและตลาดหุ้นฟื้นตัว (หรือในทางกลับกัน) คุณสามารถสลับการลงทุนภายในไม่กี่นาที โดยไม่ต้องเปิดบัญชีโบรกเกอร์และรอเป็นวันๆ เพื่อให้ระบบเงิน Fiat ทำงาน
-
สินทรัพย์ในโลกจริง (RWA) การเข้าถึงสินทรัพย์ดั้งเดิม เช่น สินค้าโภคภัณฑ์ ผ่านการแปลงเป็นโทเค็น ภายในบัญชีคริปโตของคุณเอง หนึ่งใน segement ที่เติบโตเร็วที่สุดในระบบการเงินระดับโลก ไม่ได้ถูกจำกัดไว้สำหรับสถาบันอีกต่อไป — คุณสามารถเข้าถึงมันได้จากยอดเงินเดียวกันที่คุณใช้เทรด
-
หารายได้ขณะเรียนรู้ ยังไม่พร้อมเทรด? KCUSD ช่วยให้ Stablecoin ของคุณสร้างรายได้ทุกวันด้วยดอกเบี้ยทบต้นอัตโนมัติ วิธีที่ผ่อนคลายที่สุดในการทำให้เงินฝากที่ไม่ได้ใช้งานทำงานให้คุณด้วยผลตอบแทน 4%
-
ผู้ช่วย AI ที่ใช้ภาษาธรรมดา ถามคำถาม รับบริบทตลาด เข้าใจสิ่งที่คุณกำลังดู — ติดตั้งไว้ในแพลตฟอร์ม ไม่จำเป็นต้องใช้ศัพท์เทคนิค
-
แอปที่ไม่ทำให้รู้สึกหนักเกินไป เร็ว สะอาด และสม่ำเสมอ — ใช้งานง่ายตั้งแต่แตะครั้งแรก ไม่ต้องรอเรียนรู้ผ่านคำแนะนำ
-
ความปลอดภัยที่คุณสามารถตรวจสอบได้ ไม่ใช่แค่เชื่อใจ บริษัทในสหภาพยุโรปที่ได้รับใบอนุญาตตาม MiCAR, Proof of Reserves ที่คุณสามารถตรวจสอบด้วยตัวเอง และความปลอดภัยที่ได้รับการรับรองระดับสากล (SOC 2 Type II, ISO 27001:2022)
สร้างบัญชีของคุณในไม่กี่นาที — และเริ่มต้นบนแพลตฟอร์มที่ถูกออกแบบมาสำหรับอนาคตของคริปโต ไม่ใช่อดีต
ข้อสรุป: สภาพคล่องและการกำกับดูแลจะกำหนดอนาคตของ RWA
การแปลงสินทรัพย์ในโลกจริงเป็นโทเค็นได้ก้าวหน้าอย่างมากในปี 2026 ได้รับการสนับสนุนจากการมีส่วนร่วมของตลาดที่เพิ่มขึ้น โครงการโครงสร้างพื้นฐานของสถาบัน และการพัฒนาด้านกฎระเบียบใหม่ๆ การเกิดขึ้นของการซื้อขายหุ้นที่ถูกแปลงเป็นโทเค็นและการตั้งtle การซื้อขายหลักทรัพย์บนบล็อกเชน บ่งชี้ว่าการเงินแบบดั้งเดิมกำลังให้ความสำคัญกับเทคโนโลยีนี้มากขึ้นเรื่อยๆ
อย่างไรก็ตาม การออกโทเค็นเพียงอย่างเดียวไม่ได้สร้างตลาดการเงินที่ทำงานได้จริง การยอมรับ RWA อย่างยั่งยืนต้องการสภาพคล่องที่เพียงพอ สิทธิของนักลงทุนที่สามารถบังคับใช้ได้ การจัดเก็บที่เชื่อถือได้ และการเชื่อมต่อที่มีประสิทธิภาพกับโครงสร้างพื้นฐานทางการเงินที่มีอยู่
อนาคตของการแปลงสินทรัพย์เป็นโทเค็นจะขึ้นอยู่ไม่เพียงแต่กับจำนวนสินทรัพย์ที่เคลื่อนย้ายไปบนโซ่ แต่ยังขึ้นอยู่กับว่าสินทรัพย์เหล่านั้นสามารถซื้อขายได้อย่างมีประสิทธิภาพ ปิดรายการอย่างปลอดภัย และถือครองด้วยการคุ้มครองทางกฎหมายที่ชัดเจน
ข้อจำกัดความรับผิด: บทความนี้มีจุดประสงค์เพื่อให้ข้อมูลเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน กฎหมาย หรือการเงิน สินทรัพย์ที่ถูกแปลงเป็นโทเค็นอาจมีความเสี่ยงด้านตลาด ความคล่องตัว การดำเนินงาน และกฎระเบียบ ความพร้อมใช้งานของผลิตภัณฑ์และคุณสมบัติของนักลงทุนอาจแตกต่างกันไปตามเขตอำนาจศาล
คำปฏิเสธความรับผิดชอบ: หน้านี้แปลโดยใช้เทคโนโลยี AI เพื่อความสะดวกของคุณ สำหรับข้อมูลที่ถูกต้องที่สุด โปรดดูต้นฉบับภาษาอังกฤษ