

รายงานสัปดาห์ของ KuCoin Ventures: การควบคุมดูแลของสหรัฐฯ ขับเคลื่อนการเงินบนโซ่ขณะที่คริปโตฟื้นตัวภายใต้อัตราดอกเบี้ยสูง
1. สรุปตลาดรายสัปดาห์
เส้นทางการกำกับดูแลสกุลเงินดิจิทัลของสหรัฐฯ ยังคงพัฒนาต่อไป: CLARITY ติดขัดขณะที่ SEC ผลักดันโครงการทดลองสินทรัพย์ที่ถูกแปลงเป็นโทเค็นผ่านข้อยกเว้นเพื่อการนวัตกรรม
สัปดาห์ที่แล้ว มีการพัฒนาที่สำคัญสองประการในด้านการกำกับดูแลคริปโตของสหรัฐฯ เมื่อวันที่ 15 กันยายน การลงคะแนนขั้นตอนเพื่อผลักดันร่างกฎหมาย CLARITY Act ล้มเหลวด้วยคะแนน 49–50 ในวุฒิสภา ซึ่งต่ำกว่าจำนวนเสียง 60 เสียงที่ต้องการ สองวันต่อมา SEC ได้ออกการยกเว้นนวัตกรรม ซึ่งอนุญาตให้สถานที่ซื้อขายที่มีคุณสมบัติเหมาะสม ภายในขอบเขตที่กำหนด สามารถอำนวยความสะดวกในการซื้อขายบนโซ่ของหุ้นที่จดทะเบียนในสหรัฐฯ บางประเภท ร่วมกันแล้ว เหตุการณ์ทั้งสองนี้ได้เปลี่ยนความสนใจของตลาดจากกระบวนการนิติบัญญัติเพียงอย่างเดียวไปสู่วิธีการที่ร่างกฎหมายของรัฐสภาและการดำเนินการกำกับดูแลภายใต้อำนาจตามกฎหมายที่มีอยู่อาจดำเนินไปพร้อมกัน
กฎหมาย CLARITY มุ่งเน้นหลักที่การจัดหมวดหมู่สินทรัพย์ดิจิทัล โครงสร้างตลาด และการแบ่งหน้าที่กำกับดูแลระหว่างหน่วยงานต่างๆ เช่น SEC และ CFTC การลงคะแนนขั้นตอนที่ล้มเหลวแสดงให้เห็นถึงความยากลำบากที่ยังคงมีอยู่ในการสร้างความเห็นพ้องต้องกันในสภาคองเกรสเกี่ยวกับร่างกฎหมายนี้ อย่างไรก็ตาม ร่างกฎหมายนี้ยังไม่ถูกยกเลิก วุฒิสมาชิกธอม ทิลลิส ได้ยื่นข้อเสนอให้พิจารณาใหม่ ซึ่งยังเปิดโอกาสให้มีความคืบหน้าเพิ่มเติมผ่านร่างที่แก้ไขหรือขั้นตอนทางขั้นตอนเพิ่มเติม
ในขณะที่ความคืบหน้าของสภาคองเกรสช้าลง คณะกรรมการกำกับดูแลหลักทรัพย์และตลาดหลักทรัพย์ (SEC) ได้ผลักดันโครงการทดลองเชิงเป้าหมายเกี่ยวกับหลักทรัพย์บนโซ่ภายในขอบเขตอำนาจเดิมตามกฎหมายหลักทรัพย์ เมื่อวันที่ 17 กันยายน SEC ได้อนุญาตให้สถานที่แลกเปลี่ยนหลักทรัพย์ที่ถูกแปลงเป็นโทเค็นที่มีคุณสมบัติเหมาะสมได้รับข้อยกเว้นชั่วคราวเป็นเวลาห้าปี โดยมีเงื่อนไข ซึ่งอนุญาตให้พวกเขาอำนวยความสะดวกในการซื้อขายหุ้น NMS ที่ถูกแปลงเป็นโทเค็น — ตัวแทนของหุ้นที่จดทะเบียนภายในระบบตลาดแห่งชาติของสหรัฐอเมริกา — ผ่านผู้สร้างตลาดอัตโนมัติที่ได้รับอนุญาตและสระสภาพคล่อง SEC กำหนดให้หุ้นที่ถูกแปลงเป็นโทเค็นเหล่านี้ต้องมอบสิทธิ์และสิทธิประโยชน์เดียวกันกับหุ้นแบบดั้งเดิมที่เกี่ยวข้อง รวมถึงเงินปันผลและสิทธิในการลงคะแนนเสียง ผลิตภัณฑ์เชิงสังเคราะห์ที่ให้การสัมผัสกับราคาเท่านั้น โดยไม่แสดงถึงการถือครองความเป็นเจ้าของจริงในหลักทรัพย์พื้นฐาน ไม่อยู่ภายใต้ข้อยกเว้นนี้
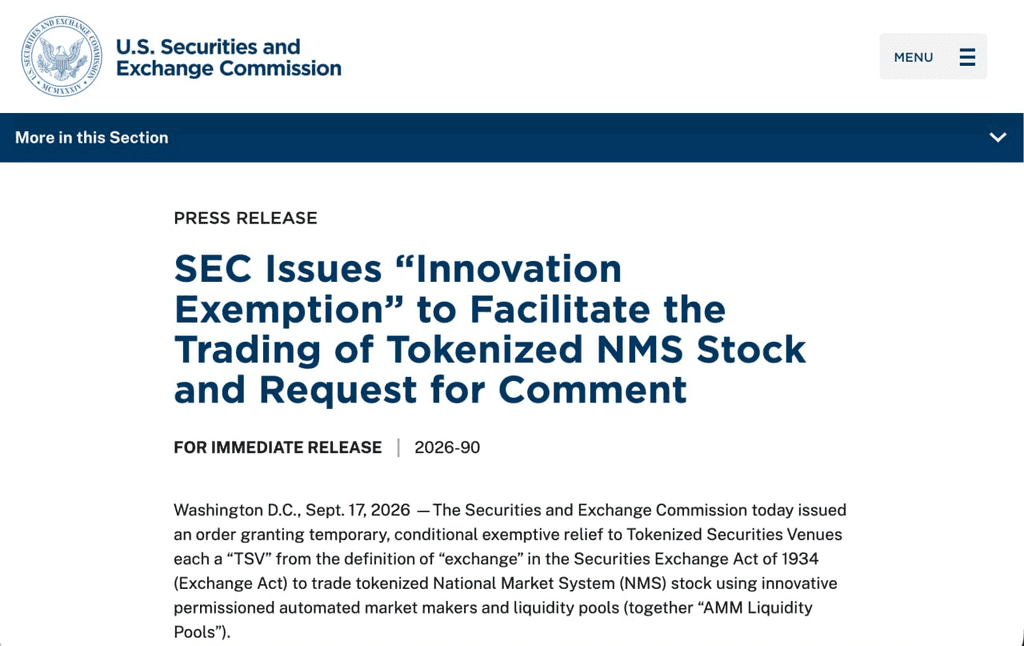
เว็บไซต์ทางการของ SEC
ข้อยกเว้นยังคงมีขอบเขตค่อนข้างจำกัด สถานที่ที่มีสิทธิ์ต้องปฏิบัติตามข้อกำหนดที่เกี่ยวข้องกับการเข้าถึง ขีดจำกัดการซื้อขาย การเปิดเผยข้อมูล และสัญญาอัจฉริยะที่สามารถตรวจสอบได้และมีอยู่สาธารณะ หากหุ้นพื้นฐานถูกหยุดการซื้อขาย ตัวแทนที่ถูกแท็กเก็ตของมันก็ต้องหยุดการซื้อขายเช่นกัน สำหรับหุ้นที่ถูกแท็กเก็ตโดยบุคคลที่สาม ผู้ออกหุ้นพื้นฐานเดิมยังมีสิทธิ์ได้รับการแจ้งล่วงหน้าและสิทธิ์ในการคัดค้าน ดังนั้น ข้อยกเว้นด้านนวัตกรรมจึงใกล้เคียงกับการทดลองแบบจำกัดสำหรับโมเดลเฉพาะที่นำการเป็นเจ้าของหลักทรัพย์จริงมาอยู่บนโซ่ มากกว่ากรอบการกำกับดูแลแบบรวมสำหรับผลิตภัณฑ์หุ้นบนโซ่ทุกรูปแบบ
โดยสังเกตได้ว่า หลังจากมีการประกาศการยกเว้นนวัตกรรม ราคาของ HYPE และสินทรัพย์อื่นๆ ที่เกี่ยวข้องกับโครงสร้างพื้นฐานการซื้อขายบนโซ่ได้รับผลกระทบจากความผันผวนอย่างมีนัยสำคัญ โดย HYPE 一度เพิ่มขึ้นประมาณ 10% และแตะระดับสูงสุดใหม่ สัญญา Perpetual หุ้นที่มักเสนอบนแพลตฟอร์มเช่น Hyperliquid ส่วนใหญ่ให้การสัมผัสกับราคาหุ้นพื้นฐานเท่านั้น และไม่อยู่ในขอบเขตของหุ้น NMS ที่ถูกแปลงเป็นโทเค็นซึ่งได้รับการยกเว้นนี้ ดังนั้น การตอบสนองของราคาอาจสะท้อนความคาดหวังของตลาดโดยรวมเกี่ยวกับการซื้อขายบนโซ่แบบ 24/7 การย้ายสินทรัพย์ดั้งเดิมขึ้นบนโซ่ และโครงสร้างพื้นฐานการซื้อขายที่เกี่ยวข้อง มากกว่าการที่ Hyperliquid จะได้รับการผ่อนคลายทางการกำกับดูแลโดยตรง HYPE ยังได้รับอิทธิพลจากพัฒนาการเฉพาะของแพลตฟอร์ม รวมถึงความคืบหน้าในผลิตภัณฑ์การให้ยืมและโครงการธุรกิจอื่นๆ ในช่วงเวลาเดียวกัน
จากมุมมองขององค์กร สองการพัฒนานี้ยิ่งแสดงให้เห็นว่าการกำกับดูแลสินทรัพย์ดิจิทัลของสหรัฐฯ ยังคงก้าวหน้าผ่านทั้งกฎหมายของรัฐสภาและการออกกฎระเบียบของหน่วยงานกำกับดูแล กฎหมาย CLARITY Act มุ่งแก้ไขคำถามกว้างๆ เกี่ยวกับการจัดหมวดหมู่สินทรัพย์ อำนาจการกำกับดูแล และโครงสร้างตลาด ในขณะที่ข้อยกเว้นด้านนวัตกรรมของ SEC มุ่งเน้นไปที่กรณีการใช้งานการซื้อขายบนโซ่เฉพาะภายในขอบเขตอำนาจด้านหลักทรัพย์ของหน่วยงาน ประธาน SEC พอล แอตคินส์ อธิบายข้อยกเว้นนี้ว่าเป็น “สะพาน” สู่การออกกฎที่ยั่งยืนมากขึ้น พร้อมเน้นย้ำว่าเป็นมาตรการชั่วคราวที่ดำเนินการภายใต้อำนาจตามกฎหมายที่มีอยู่ของ SEC
ความแตกต่างนี้ยังคงมีความสำคัญเมื่อประเมินการพัฒนาของกฎระเบียบด้านคริปโตของสหรัฐฯ กฎหมายของรัฐสภามาตรการสามารถจัดการกับโครงสร้างองค์กรที่กว้างขวางข้ามหมวดทรัพย์สินต่างๆ และหน่วยงานกำกับดูแล ในขณะที่หน่วยงานกำกับดูแลสามารถใช้อำนาจที่มีอยู่เพื่อปรับกฎเกณฑ์หรือดำเนินการทดลองจำกัดสำหรับผลิตภัณฑ์เฉพาะ การดำเนินการซื้อขาย และโครงสร้างพื้นฐานของตลาด การก้าวหน้าที่ช้าลงในด้านนิติบัญญัติไม่ได้หมายความว่างานกำกับดูแลอื่นๆ จะหยุดลง แต่มาตรการที่นำโดยหน่วยงานยังคงถูกจำกัดโดยขอบเขต ระยะเวลา และฐานกฎหมายของตน ดังนั้น การพัฒนาในอนาคตของกรอบกฎระเบียบสำหรับสินทรัพย์ดิจิทัลของสหรัฐฯ จะยังคงขึ้นอยู่กับการมีปฏิสัมพันธ์ระหว่างกฎหมายกับการออกกฎระเบียบโดยหน่วยงานกำกับดูแล
2. สัญญาณตลาดที่เลือกประจำสัปดาห์
เงินเฟ้อและราคาน้ำมันฟื้นความคาดหวังการขึ้นอัตราดอกเบี้ยในเดือนกันยายน ผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ 10 ปีเข้าใกล้ 5% ตลาดหุ้นสหรัฐฯ ถดถอยจากจุดสูงสุด และกระแสการลงทุนใน ETF คริปโตยังคงมีความแตกต่างเชิงโครงสร้าง
ข้อมูลเงินเฟ้อของสหรัฐฯ เดือนสิงหาคมได้ฟื้นความคาดหวังของตลาดว่าจะมีการปรับขึ้นอัตราดอกเบี้ยในเดือนกันยายน ดัชนีราคาผู้ผลิต (PPI) เพิ่มขึ้น 0.4% เมื่อเทียบรายเดือน และ 5.4% เมื่อเทียบรายปี โดยค่าใช้จ่ายด้านพลังงานเป็นปัจจัยหลัก ดัชนีราคาผู้บริโภค (CPI) ตามมาเพิ่มขึ้น 0.4% เมื่อเทียบรายเดือน และ 3.4% เมื่อเทียบรายปี ในขณะที่ CPI หลักเพิ่มขึ้น 0.3% เมื่อเทียบรายเดือน และ 2.4% เมื่อเทียบรายปี ร่วมกับความตึงเครียดในตะวันออกกลางที่กลับมาเพิ่มขึ้น ทำให้น้ำมันดิบกลับขึ้นเหนือระดับ 100 ดอลลาร์ต่อบาร์เรล ตลาดจึงเริ่มกังวลมากขึ้นว่าต้นทุนพลังงานที่สูงขึ้นอาจยังคงส่งผลต่อราคาสินค้า การขนส่ง และราคาบริการต่อไป
ในช่วงสิ้นสุดสัปดาห์ เครื่องมือ CME FedWatch แสดงว่าตลาดคาดการณ์ความน่าจะเป็นประมาณ 86.5% ที่เฟดจะขึ้นอัตราดอกเบี้ย 25 จุดพื้นฐานในเดือนกันยายน เพิ่มขึ้นอย่างมีนัยสำคัญจากประมาณ 30% เมื่อสัปดาห์ก่อน ในเวลาเดียวกัน อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปี เข้าใกล้ระดับ 5% ชั่วคราว แตะระดับสูงสุดนับตั้งแต่ปี 2023 ความไม่เห็นด้วยของตลาดเกี่ยวกับการที่เฟดจะขึ้นอัตราดอกเบี้ยในเดือนกันยายนได้แคบลงอย่างมาก โดยความสนใจตอนนี้เปลี่ยนไปที่ว่าจะมีการปรับขึ้นอัตราดอกเบี้ยเพิ่มเติมหลังจากการขึ้นครั้งแรกหรือไม่
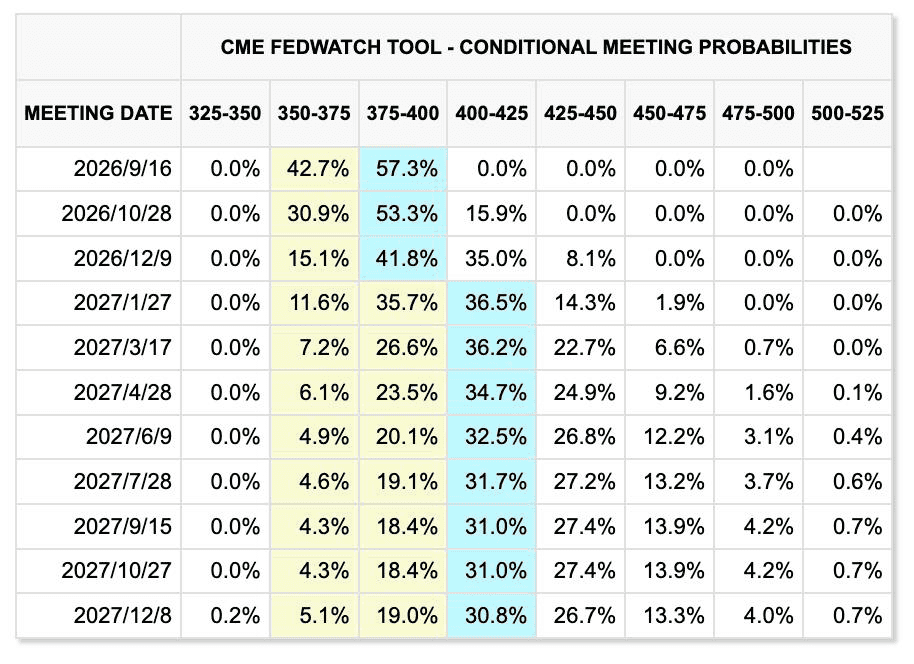
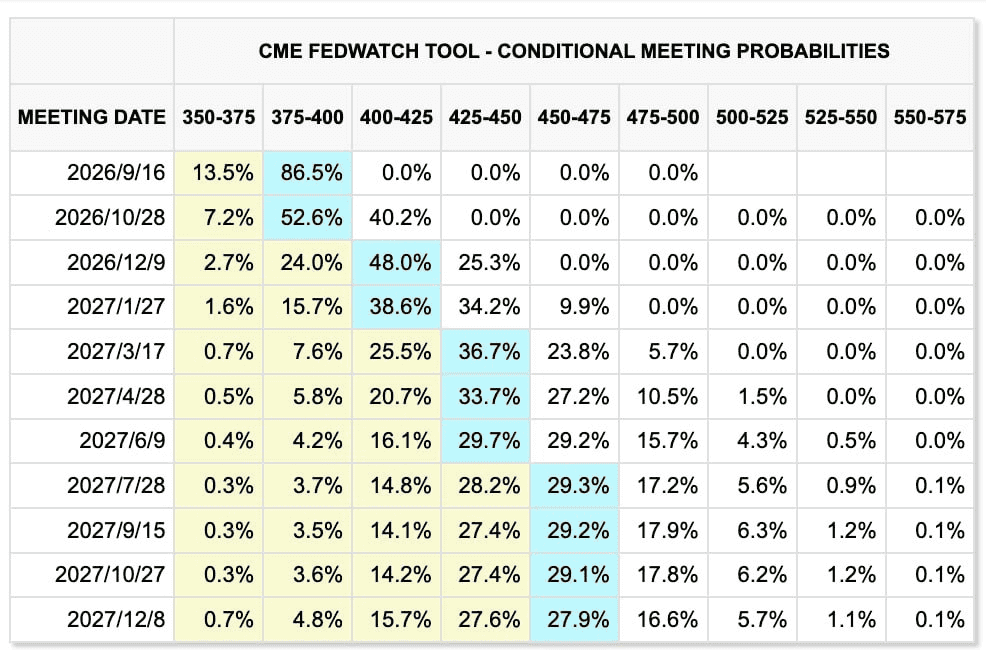
การเปลี่ยนแปลงของราคาตลาดในช่วงสองสัปดาห์ที่ผ่านมา (ซ้าย: สัปดาห์ก่อนหน้า; ขวา: สัปดาห์ปัจจุบัน)
เครื่องมือ CME FedWatch
อย่างไรก็ตาม ข้อโต้แย้งสำหรับการปรับขึ้นอัตราดอกเบี้ยต่อเนื่องนั้นไม่ชัดเจนเท่ากับข้อโต้แย้งสำหรับการปรับขึ้นเพียงครั้งเดียวในเดือนกันยายน ในทางหนึ่ง จำนวนผู้มีงานทำนอกภาคเกษตรของสหรัฐฯ เพิ่มขึ้นประมาณ 162,000 คนในเดือนสิงหาคม ซึ่งบ่งชี้ว่าตลาดแรงงานไม่ได้อ่อนตัวลงอย่างมีนัยสำคัญ ในทางตรงกันข้าม การเติบโตของค่าจ้างไม่แสดงสัญญาณทั่วไปของการร้อนเกินไป ขณะที่หนี้สาธารณะของสหรัฐฯ ได้เกินกว่า 40 ล้านล้านดอลลาร์แล้ว และอัตราผลตอบแทนระยะยาวที่สูงขึ้นกำลังทำให้เงื่อนไขการจัดหาเงินทุนสำหรับธุรกิจและครัวเรือนเข้มงวดขึ้นเอง
การจัดหาเงินทุนผ่านหนี้จำนวนมากที่จำเป็นสำหรับการขยายตัวของศูนย์ข้อมูล AI ยิ่งเพิ่มแรงกดดันต่อกระแสเงินสดและผลตอบแทนจากการลงทุนทุนของบริษัทเทคโนโลยีจากอัตราดอกเบี้ยที่สูง ดังนั้น การปรับขึ้นอัตราดอกเบี้ยในเดือนกันยายนจึงเป็นสถานการณ์ที่มีความเป็นไปได้สูง แต่การที่เฟดจะเข้าสู่วัฏจักรการปรับอัตราให้เข้มงวดอย่างต่อเนื่องยังขึ้นอยู่กับว่าราคาน้ำมัน การจ้างงาน และอัตราเงินเฟ้อพื้นฐานจะยังคงแข็งแกร่งอย่างต่อเนื่องหรือไม่
ความตึงเครียดในตะวันออกกลางกำลังเพิ่มแรงกดดันด้านเงินเฟ้อ กลุ่มฮูธีโจมตีโครงสร้างพื้นฐานด้านพลังงานของซาอุดีอาระเบีย การขนส่งผ่านช่องแคบฮอร์มุซยังคงถูกจำกัด และท่อส่งน้ำมันตะวันออก-ตะวันตกของซาอุดีอาระเบีย ซึ่งใช้เพื่อหลีกเลี่ยงช่องแคบ ได้รับการปิดลงหลังจากถูกโจมตีด้วยโดรน ทำให้เกิดความกังวลเกี่ยวกับการหยุดชะงักของการจัดหาเพิ่มเติม
น้ำมันดิบเบรنتเพิ่มขึ้นประมาณ 8%–9% ในสัปดาห์ที่ผ่านมาและเข้าใกล้ระดับ 110 ดอลลาร์ต่อบาร์เรลอย่างชั่วคราว ขณะที่ WTI ก็กลับขึ้นเหนือระดับ 100 ดอลลาร์ การเจรจาระหว่างอิหร่านกับรัฐในอ่าวเปอร์เซียเกี่ยวกับช่องแคบฮอร์มุซ ซึ่งเดิมกำหนดไว้ในวันที่ 14 กันยายน ได้ถูกเลื่อนออกไป ซึ่งบ่งชี้ว่าพรีเมียมความเสี่ยงทางภูมิรัฐศาสตร์มีแนวโน้มที่จะไม่จางหายอย่างรวดเร็วในระยะใกล้
ในขณะเดียวกัน ทองคำยังคงเคลื่อนไหวระหว่างความเสี่ยงจากอัตราเงินเฟ้อที่สูงขึ้นและอัตราดอกเบี้ยจริงที่สูง ทองคำสเป็ตฟื้นตัวขึ้นไปแตะระดับประมาณ 4,363 ดอลลาร์ต่อออนซ์ในวันศุกร์ แต่ยังลดลงประมาณ 1.5% ในช่วงสัปดาห์ ความเสี่ยงด้านการคลัง เกี่ยวกับภูมิรัฐศาสตร์ และเงินเฟ้อยังคงให้การสนับสนุนในระยะกลางถึงระยะยาว อย่างไรก็ตาม โดยที่ผลตอบแทนพันธบัตรสหรัฐอายุ 10 ปีเข้าใกล้ระดับ 5% ต้นทุนโอกาสในการถือสินทรัพย์ที่ไม่ให้ผลตอบแทนได้เพิ่มขึ้นอย่างมีนัยสำคัญ ทำให้แรงกดดันจากอัตราดอกเบี้ยระยะสั้นกลับมามีอำนาจเหนืออีกครั้ง
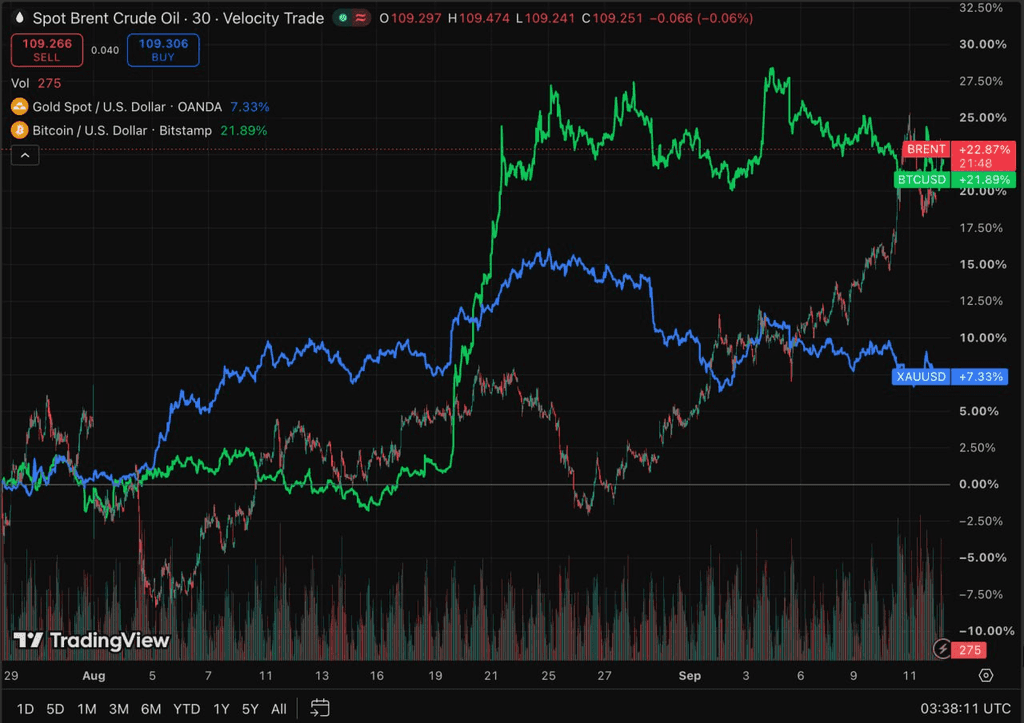
TradingView
ตลาดหุ้นสหรัฐลดลงโดยรวมในสัปดาห์ที่ผ่านมา โดย S&P 500, Nasdaq และ Dow ลดลงประมาณ 0.8%, 0.7% และ 1.6% ตามลำดับ ราคาน้ำมันที่สูงขึ้นและผลตอบแทนระยะยาวส่งผลต่อการประเมินมูลค่า แต่ผลประกอบการของบริษัทยังคงให้การสนับสนุน ช่วยป้องกันไม่ให้เกิดการขายอย่างกว้างขวางในสินทรัพย์เสี่ยง
ภาคปัญญาประดิษฐ์ยังเผชิญกับความเสี่ยงใหม่ที่ขับเคลื่อนโดยความรู้สึก ในช่วงสุดสัปดาห์ ผู้นำจาก Anthropic, OpenAI และ xAI ได้แสดงการสนับสนุนอย่างผิดปกติในการชะลอความเร็วในการพัฒนาโมเดลระดับหน้าสุด ซึ่งก่อให้เกิดความกังวลเกี่ยวกับอัตราการเติบโตในอนาคตของการลงทุนด้านการคำนวณปัญญาประดิษฐ์ ในขั้นตอนนี้ ผลกระทบยังคงเป็นไปในเชิงความคาดหวังเท่านั้น โดยจะส่งผลกระทบอย่างมีนัยสำคัญต่อความต้องการ GPU, HBM, เซิร์ฟเวอร์ และโครงสร้างพื้นฐานที่เกี่ยวข้อง ก็ต่อเมื่อสัญญาณเหล่านี้แปลงเป็นการเลื่อนการเปิดตัวโมเดลหรือคำแนะนำด้านค่าใช้จ่ายทุนที่ลดลง อย่างไรก็ตาม เนื่องจากตลาดญี่ปุ่นและเกาหลีใต้มีการสัมผัสกับห่วงโซ่อุปทานฮาร์ดแวร์ปัญญาประดิษฐ์ในระดับสูง การเปลี่ยนแปลงนโยบายและความคาดหวังของอุตสาหกรรมอาจเพิ่มความผันผวนในระยะสั้นของบริษัทต่างๆ เช่น Samsung Electronics, SK Hynix และ SoftBank
สินทรัพย์คริปโตและกองทุน ETF: กองทุน ETF สำหรับ BTC กลับมาอยู่ในสถานะการไหลออกอย่างต่อเนื่อง ในขณะที่ ETH ยังคงรักษาข้อได้เปรียบด้านการระดมทุนสัมพัทธ์
ตลาดคริปโตเผชิญแรงกดดันในสัปดาห์ที่ผ่านมา BTC ลดลงจากประมาณ 80,000 ดอลลาร์สหรัฐในช่วงต้นสัปดาห์เหลือประมาณ 77,000 ดอลลาร์สหรัฐ ลดลงประมาณ 3%–4% ในช่วงสัปดาห์ ETH ยังคงอยู่ในช่วงประมาณ 2,450–2,550 ดอลลาร์สหรัฐ และยังคงทำผลงานได้ดีกว่า BTC เมื่อพิจารณาแบบสัมพัทธ์
การเพิ่มขึ้นพร้อมกันของราคาน้ำมัน อัตราเงินเฟ้อ และผลตอบแทนพันธบัตรสหรัฐ ได้เพิ่มต้นทุนการระดมทุนดอลลาร์ที่มีประสิทธิภาพสำหรับสินทรัพย์คริปโตอีกครั้ง แม้ว่าความยืดหยุ่นสัมพัทธ์ของ ETH จะยังคงได้รับการสนับสนุนจากการไหลเข้าของ ETF
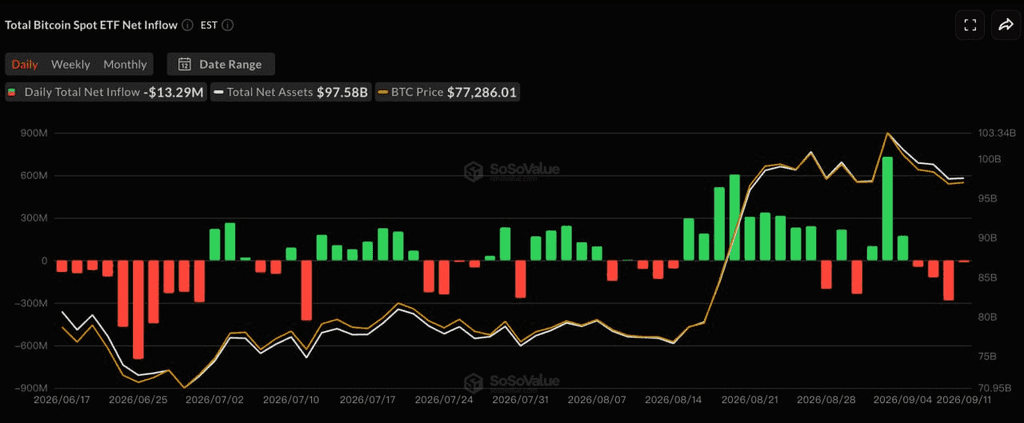
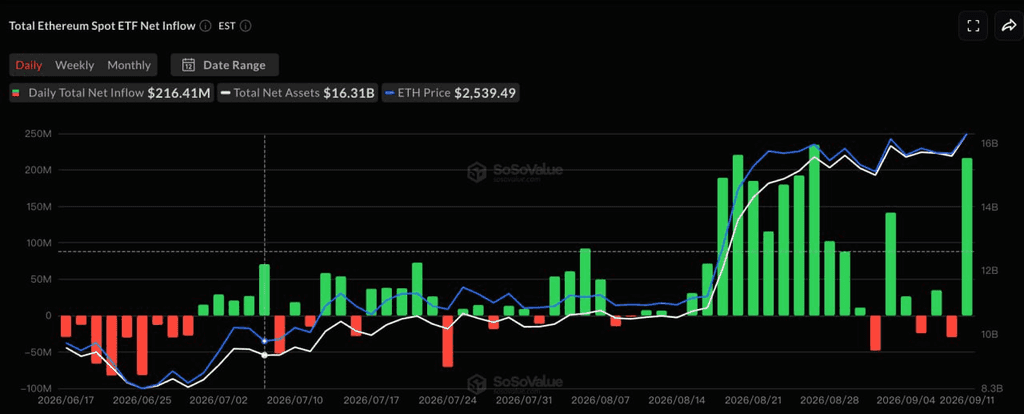
SoSoValue
ตามข้อมูลจาก SoSoValue โดยตลาดสหรัฐฯ ปิดทำการเนื่องจากวันแรงงานในวันที่ 7 กันยายน ETF แบบสปอต BTC ของสหรัฐฯ บันทึกการไหลออกสุทธิประมาณ 463 ล้านดอลลาร์สหรัฐฯ ผ่าน four trading sessions ระหว่างวันที่ 8 ถึง 11 กันยายน ซึ่งสิ้นสุดช่วงเวลาสามสัปดาห์ที่มีการไหลเข้าสุทธิ ARKB และ GBTC มีการไหลออกสุทธิประมาณ 234 ล้านดอลลาร์สหรัฐฯ และ 129 ล้านดอลลาร์สหรัฐฯ ตามลำดับ ในขณะที่ IBIT และ FBTC ก็กลับมาเป็นลบ
ในทางตรงกันข้าม ETH ETF บันทึกการไหลเข้าสุทธิประมาณ 197 ล้านดอลลาร์สหรัฐในช่วงเวลาเดียวกัน ซึ่งเป็นสัปดาห์ที่บวกต่อเนื่องเป็นสัปดาห์ที่สี่ โดยเฉพาะในวันที่ 11 กันยายน ETH ETF มีการไหลเข้าสุทธิประมาณ 216 ล้านดอลลาร์สหรัฐ โดยนำโดย ETHA ของ BlackRock ซึ่งมากกว่าการถอนเงินจากเซสชันก่อนหน้า
ความแตกต่างระหว่างกระแส ETF ของ BTC และ ETH ย้ำอีกครั้งว่าทุนระดับองค์กรไม่ได้ถอนตัวออกจากตลาดคริปโตโดยรวม แต่ยังคงปรับโครงสร้างการจัดสรรระหว่างสินทรัพย์หลักอย่างต่อเนื่อง ความต้องการสัมพัทธ์ต่อ ETH ยังคงดีขึ้น แต่ปริมาณ Stablecoin รวมไม่ได้ขยายตัวอย่างมีนัยสำคัญไปพร้อมกัน ดังนั้น สภาพแวดล้อมปัจจุบันจึงดูเหมือนการหมุนเวียนขององค์กรเชิงโครงสร้างมากกว่าจุดเริ่มต้นของวัฏจักรสภาพคล่องใหม่ทั่วทั้งตลาดคริปโต
สแตเบิลโคอิน: มูลค่าตลาดรวมยังคงทรงตัวขณะที่ USDe ขยายตัวในบริบทของสภาพคล่องใหม่ที่จำกัด
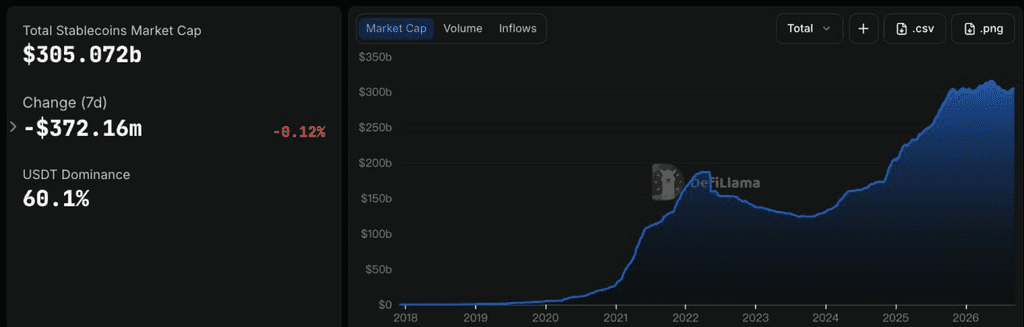
DeFiLlama
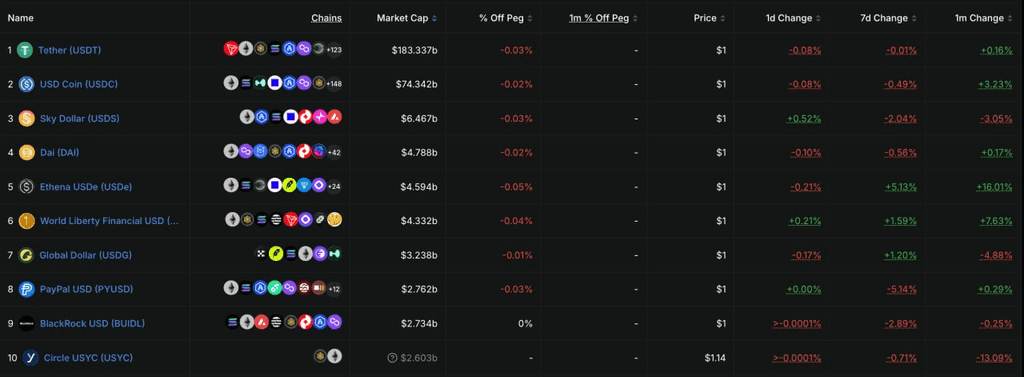
ข้อมูลจาก DeFiLlama แสดงว่ามูลค่าตลาดรวมของ Stablecoin อยู่ที่ประมาณ 305.1 พันล้านดอลลาร์สหรัฐ ซึ่งไม่เปลี่ยนแปลงอย่างมากในช่วงเจ็ดวันที่ผ่านมา โดยมีการลดลงเล็กน้อยประมาณ 0.12% ส่วนสัดส่วนตลาดของ USDT อยู่ที่ประมาณ 60.1% ซึ่งบ่งชี้ว่าการฟื้นตัวล่าสุดของปริมาณ Stablecoin ได้หยุดชะงักชั่วคราว ในขณะที่การเปลี่ยนแปลงของการไหลเวียนของ ETF ยังไม่ได้แปลงเป็นการขยายตัวอย่างกว้างขวางของสภาพคล่องดอลลาร์บนโซ่
ในจำนวน Stablecoin 10 อันดับแรก USDT ไม่เปลี่ยนแปลงอย่างมีนัยสำคัญ ในขณะที่ USDC ลดลงประมาณ 0.39% ในช่วงสัปดาห์ USDS และ PYUSD ลดลงประมาณ 2.8% และ 2.7% ตามลำดับ การเปลี่ยนแปลงที่เด่นชัดที่สุดคือ USDe ซึ่งเพิ่มขึ้นประมาณ 6.5% ในช่วงสัปดาห์ไปอยู่ที่ประมาณ 4.6 พันล้านดอลลาร์สหรัฐ USD1 และ USDG ก็บันทึกการเติบโตเล็กน้อย การขยายตัวของ USDe สอดคล้องกับการฟื้นตัวของความต้องการผลิตภัณฑ์ที่ให้ผลตอบแทน โดยผลตอบแทนที่เกี่ยวข้องกับ sUSDe ยังคงอยู่ที่ประมาณ 4.5% ซึ่งส่งเสริมให้บางส่วนของทุนเพิ่มการลงทุนในดอลลาร์สังเคราะห์ที่สร้างผลตอบแทน
โดยรวมแล้ว ตลาด Stablecoin ยังคงถูกครอบงำโดยการหมุนเวียนระหว่างผลิตภัณฑ์แต่ละตัว มากกว่าการขยายตัวแบบรวมทั้งหมดอย่างมีนัยสำคัญ ผลิตภัณฑ์ที่ให้ผลตอบแทนเช่น USDe กำลังดึงดูดทุนเพิ่มเติม ในขณะที่ Stablecoin ขนาดใหญ่เช่น USDC มีขนาดลดลงเล็กน้อย ซึ่งบ่งชี้ว่าฐานสภาพคล่องดอลลาร์บนโซ่ยังไม่ได้เข้าสู่ระยะการขยายตัวแบบกว้างขวางใหม่
เหตุการณ์สำคัญที่ควรติดตามในสัปดาห์นี้
ตลาดจะจับตาการประชุมนโยบายเดือนกันยายนของเฟด การตัดสินใจนโยบายของธนาคารญี่ปุ่น และการพัฒนาเกี่ยวกับช่องแคบฮอร์มุซ โดยมีความน่าจะเป็นที่จะปรับขึ้นอัตราดอกเบี้ยในเดือนกันยายนอยู่เหนือ 80% อยู่แล้ว คำชี้นำของ FOMC เกี่ยวกับเส้นทางนโยบายสำหรับช่วงที่เหลือของปีอาจมีผลกระทบต่อสินทรัพย์เสี่ยงมากกว่าการปรับขึ้นอัตราดอกเบี้ยเอง
-
วันที่ 16 กันยายน: สหรัฐฯ เปิดเผยข้อมูลการขายปลีกเดือนสิงหาคม ด้วยความคาดหวังการขึ้นอัตราดอกเบี้ยที่เพิ่มขึ้นอย่างมาก ข้อมูลนี้จะช่วยประเมินว่าราคาน้ำมันที่สูงขึ้นและอัตราดอกเบี้ยที่สูงขึ้นเริ่มส่งผลกระทบต่อความต้องการของผู้บริโภคหรือไม่
-
วันที่ 17 กันยายน: ธนาคารกลางสหรัฐประกาศการตัดสินใจอัตราดอกเบี้ยของ FOMC ตามด้วยการประชุมข่าวจากวอร์ช ตลาดปัจจุบันให้ความน่าจะเป็นประมาณ 86% กับการปรับขึ้นอัตราดอกเบี้ย 25 จุดพื้นฐาน ความสนใจจะเปลี่ยนจากคำถามว่าเฟดจะปรับขึ้นอัตราหรือไม่ เป็นการวิเคราะห์จุดกราฟ (dot plot) ความเป็นไปได้ของการปรับขึ้นอัตราเพิ่มเติมในช่วงท้ายปี และการประเมินของวอร์ชเกี่ยวกับราคาน้ำมันและผลตอบแทนพันธบัตรระยะยาว
-
18 กันยายน: ธนาคารญี่ปุ่นประกาศการตัดสินใจด้านนโยบาย ตลาดคาดการณ์โดยทั่วไปว่าจะมีการปรับขึ้นอัตราดอกเบี้ย 25 จุดฐานเป็น 1.25% หากธนาคารญี่ปุ่นส่งสัญญาณว่าจะเร่งกระบวนการปรับนโยบายให้เป็นปกติ ค่าเงินเยนที่แข็งค่าขึ้นและการไหลเวียนของทุนกลับเข้าสู่ญี่ปุ่นอาจทำให้การเทรดการถือครองแบบคาร์รีทั่วโลกถูกรบกวนเพิ่มเติม และสร้างแรงกดดันด้านสภาพคล่องต่อหุ้นเทคโนโลยีและสินทรัพย์คริปโต
-
geopolitics: การเจรจาระหว่างอิหร่านกับรัฐอ่าวต่อเรื่องช่องแคบฮอร์มุซ ซึ่งเดิมกำหนดไว้ในวันที่ 14 กันยายน ได้ถูกเลื่อนออกไปโดยยังไม่มีการประกาศวันใหม่ ด้วยน้ำมันดิบกลับมาซื้อขายเหนือระดับ 100 ดอลลาร์ต่อบาร์เรล การก้าวหน้าในการเจรจาอาจส่งผลกระทบโดยตรงต่อความคาดหวังเรื่องเงินเฟ้อทั่วโลกและการกำหนดราคาเชิงนโยบายของเฟดต่อไป
การติดตามการระดมทุนตลาดหลัก: แพลตฟอร์มแลกเปลี่ยนแบบดั้งเดิมขยายการมีส่วนร่วมในการแปลงสินทรัพย์เป็นโทเค็น ขณะที่โครงสร้างพื้นฐานการชำระเงินด้วย Stablecoin ยังคงดึงดูดทุน
CryptoRank
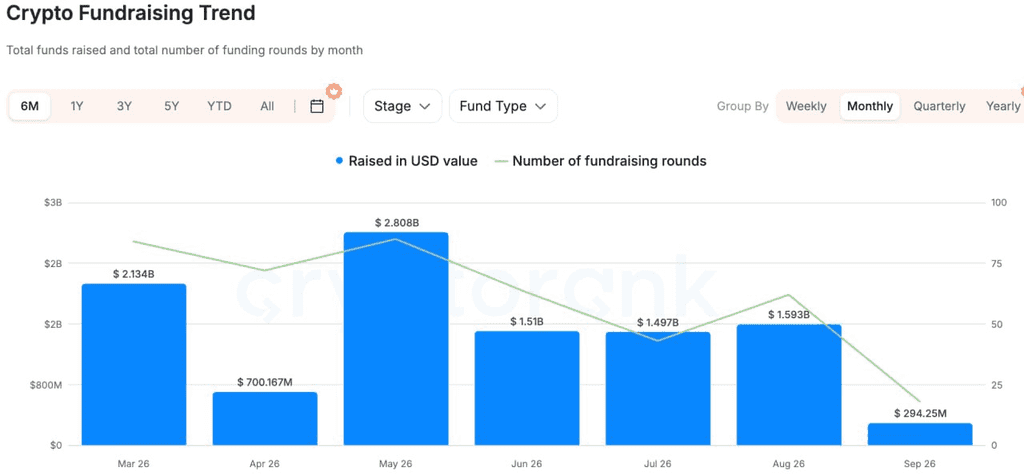
จากข้อมูลการระดมทุนโดยรวมจาก CryptoRank, DeFiLlama และแหล่งอื่นๆ กิจกรรมการระดมทุนในตลาดเอกชนดีขึ้นจากสัปดาห์ก่อนหน้า แต่ทุนยังคงมุ่งเน้นไปที่การแปลงสินทรัพย์เป็นโทเค็น การชำระเงินด้วย Stablecoin และโครงสร้างพื้นฐานสำหรับองค์กร มากกว่าแอปพลิเคชันบนโซ่ทั่วไป
หนึ่งในธุรกรรมที่เป็นตัวแทนมากที่สุดคือการลงทุนเชิงกลยุทธ์มูลค่า 100 ล้านดอลลาร์สหรัฐของ Nasdaq Ventures ใน Payward บริษัทแม่ของ Kraken ทั้งสองฝ่ายมีแผนขยายความร่วมมือด้านการซื้อขาย การจัดจำหน่าย และโครงสร้างพื้นฐานหลังการซื้อขายสำหรับหุ้นที่ถูกแท็กโค้ด ขณะเดียวกัน Kraken จะนำเทคโนโลยีการตรวจสอบตลาดของ Nasdaq มาใช้ด้วย ความสำคัญของข้อตกลงนี้ขยายเกินกว่าการลงทุนในหุ้นของแพลตฟอร์มแลกเปลี่ยนคริปโตเพียงอย่างเดียว มันสะท้อนให้เห็นว่าตลาดหลักทรัพย์แบบดั้งเดิมกำลังก้าวเข้าสู่โครงสร้างพื้นฐานการแท็กโค้ดโดยตรง ซึ่งบ่งชี้ว่าการแข่งขันระหว่าง TradFi กับ Crypto กำลังเปลี่ยนจากคำถามว่าสินทรัพย์จะเคลื่อนย้ายบนโซ่หรือไม่ เป็นการบูรณาการระบบการซื้อขาย ของเหลว ตรวจสอบ และการปิดรายการ
ในการชำระเงินด้วย Stablecoin, Latitude ระดมทุนรอบ Series A มูลค่า 35 ล้านดอลลาร์สหรัฐ โดย Oak HC/FT เป็นผู้นำการลงทุน ร่วมด้วย NEA, Coinbase Ventures และอื่นๆ แพลตฟอร์มนี้เชื่อมต่อ Stablecoin กับบัญชีธนาคาร วอลเล็ตบนมือถือ และเครือข่ายการชำระเงินท้องถิ่นในหลายเขตอำนาจศาล คุณค่าหลักของมันอยู่ที่การแก้ปัญหา “ระยะสุดท้าย” ระหว่างดอลลาร์บนโซ่ กับการชำระเงินในโลกจริง และการปิดยอดด้วยสกุลเงินท้องถิ่น
ในวงการ AI + Crypto, Agentum ระดมทุนได้ 7 ล้านดอลลาร์สหรัฐเพื่อสร้างโครงสร้างพื้นฐานสำหรับตัวระบุ การจัดเก็บรักษา ชื่อเสียง และการชำระเงินบนโซ่สำหรับกิจกรรมทางการค้าที่ดำเนินการโดยตัวแทน AI เมื่อเทียบกับเรื่องราวของตัวแทน AI แบบทั่วไปในอดีต ทุนกำลังให้ความสำคัญมากขึ้นกับโครงสร้างพื้นฐานที่แก้ไขปัญหาการชำระเงิน การดำเนินการที่เชื่อถือได้ และการชำระเงิน
โดยรวมแล้ว ตลาดเอกชนยังคงสะท้อนแนวโน้มกว้างๆ เดียวกัน: สถาบันการเงินแบบดั้งเดิมกำลังเคลื่อนตัวเข้าสู่โครงสร้างพื้นฐานการซื้อขายการแปลงสินทรัพย์เป็นโทเค็นโดยตรง; การลงทุนใน Stablecoin กำลังเปลี่ยนจากแนวทางการออกโทเค็นไปสู่การชำระเงินข้ามพรมแดนและระบบการชำระเงินในท้องถิ่น; และทุน AI+Crypto กำลังมุ่งเน้นมากขึ้นไปยังเครื่องมือพื้นฐานที่สนับสนุนธุรกรรมและการปิดรายการจริง โปรโตคอลทั่วไปที่ไม่มีผู้ใช้ รายได้ หรือช่องทางการกระจายที่มีความหมายยังคงเผชิญกับสภาพแวดล้อมการระดมทุนที่ระมัดระวังมากขึ้น
ข้อจำกัดความรับผิดชอบ ข้อมูลตลาดทั่วไปนี้ ซึ่งอาจมาจากแหล่งภายนอก แหล่งเชิงพาณิชย์ หรือแหล่งที่ได้รับการสนับสนุน ไม่ใช่คำแนะนำด้านกฎหมาย การปฏิบัติตามกฎหมาย การเงิน หรือการลงทุน ไม่ใช่ข้อเสนอ คำเชิญชวน หรือการรับประกันใดๆ เราไม่ได้ให้การรับรองหรือการรับประกันใดๆ ทั้งโดยชัดแจ้งหรือโดยนัยเกี่ยวกับความถูกต้อง ความสมบูรณ์ หรือความน่าเชื่อถือของข้อมูลนี้ และไม่รับผิดชอบต่อความสูญเสียใดๆ ที่เกิดขึ้นจากการใช้งาน การลงทุนหรือการซื้อขายมีความเสี่ยง; ผลการดำเนินงานในอดีตไม่รับประกันผลลัพธ์ในอนาคต ผู้ใช้ควรทำการวิจัย ตัดสินใจอย่างรอบคอบ และรับผิดชอบเต็มที่ กรุณาปรึกษาที่ปรึกษาทางกฎหมาย ภาษี หรือการเงินอย่างเป็นทางการหากจำเป็น
คำปฏิเสธความรับผิดชอบ: หน้านี้แปลโดยใช้เทคโนโลยี AI เพื่อความสะดวกของคุณ สำหรับข้อมูลที่ถูกต้องที่สุด โปรดดูต้นฉบับภาษาอังกฤษ