

รายงานสัปดาห์ของ KuCoin Ventures: สัญญาณนโยบายของสหรัฐที่แข็งแกร่งขึ้นและการไหลเข้าของ ETF ที่กลับมาทำให้ตลาดคริปโตมีการปรับราคาใหม่
สัญญาณนโยบายคริปโตของสหรัฐฯ ยิ่งเข้มข้นขึ้น: ความคาดหวังด้านการกำกับดูแลที่เปลี่ยนไปร่วมกับความเต็มใจรับความเสี่ยงของตลาดที่ดีขึ้น
สัปดาห์ที่แล้วเห็นการเพิ่มขึ้นอย่างเด่นชัดในพัฒนาการด้านการกำกับดูแลของสหรัฐฯ ที่เกี่ยวข้องกับคริปโต พร้อมกับการปรับตัวดีขึ้นของความต้องการรับความเสี่ยงในตลาดคริปโต ประธานาธิบดีทรัมป์ได้พบกับตัวแทนจากทั้งภาคคริปโตและภาคการเงินแบบดั้งเดิมที่ทำเนียบขาว และเรียกร้องให้สภาคองเกรสผลักดันกฎหมาย CLARITY Act อีกครั้ง คณะกรรมการกำกับดูแลหลักทรัพย์และตลาดหลักทรัพย์สหรัฐฯ (SEC) เสนอกรอบกรอบ Regulation Crypto Assets โดยแนะนำข้อยกเว้น ข้อกำหนดการเปิดเผยข้อมูล และการจัดการแบบปลอดภัยสำหรับกิจกรรมระดมทุนและสัญญาการลงทุนบางประเภทที่เกี่ยวข้องกับสินทรัพย์คริปโต นอกจากนี้ กระทรวงการคลังสหรัฐฯ ยังออกกฎเสนอเพิ่มเติมเกี่ยวกับการดำเนินการตามกฎหมาย GENIUS Act โดยสำคัญคือ กฎหมาย CLARITY Act ยังคงอยู่ในกระบวนการนิติบัญญัติ ในขณะที่ข้อเสนอของ SEC และกระทรวงการคลังยังเป็นกฎเสนอเท่านั้น ไม่ใช่ข้อกำหนดทางการกำกับดูแลที่มีผลบังคับใช้ในขณะนี้
ความเข้มข้นของการพัฒนาเหล่านี้ได้นำความสนใจของตลาดกลับมาที่ทิศทางของการกำกับดูแลสกุลเงินดิจิทัลของสหรัฐฯ กฎหมาย CLARITY Act มุ่งเน้นหลักที่โครงสร้างตลาดสินทรัพย์ดิจิทัลและการจัดสรรหน้าที่การกำกับดูแลระหว่างหน่วยงานต่างๆ รวมถึง SEC และ CFTC ข้อเสนอของ SEC มุ่งเน้นโดยเฉพาะอย่างยิ่งที่การระดมทุนผ่านโทเค็น ข้อกำหนดด้านการเปิดเผยข้อมูล และการพิจารณาสัญญาการลงทุน กฎหมาย GENIUS Act ได้รับการประกาศใช้แล้ว ในขณะที่กระทรวงการคลังกำลังพัฒนากฎการดำเนินการที่ละเอียดยิ่งขึ้นสำหรับการออก การเสนอ และการขาย Stablecoin สำหรับการชำระเงิน แม้ว่าสามแนวทางนโยบายจะแตกต่างกันในขั้นตอนและขอบเขต แต่ทั้งสามอย่างร่วมกันสะท้อนถึงการเปลี่ยนแปลงโดยรวมไปสู่กระบวนการทางกฎหมายและการออกกฎระเบียบ แทนที่จะถูกกำหนดโดยกรณีการบังคับใช้แต่ละกรณีเพียงอย่างเดียว
แหล่งข้อมูล: ทำเนียบขาว
ในช่วงเวลาเดียวกัน ตลาดการซื้อขายยังแสดงการเปลี่ยนแปลงอย่างเด่นชัดในความชอบความเสี่ยง BTC เพิ่มขึ้นเกือบ 20% ในช่วงสัปดาห์ ซึ่งถือเป็นหนึ่งในประสิทธิภาพรายสัปดาห์ที่แข็งแกร่งที่สุดของมันในรอบประมาณสองปีครึ่ง และเคยซื้อขายเกินระดับ 79,000 ดอลลาร์สหรัฐฯ ในช่วงเวลาสั้นๆ ETH เพิ่มขึ้นประมาณ 20%–30% ในช่วงเวลาเดียวกัน ในขณะเดียวกัน หุ้นสหรัฐฯ โดยทั่วไปอ่อนตัวลง โดย Nasdaq ลดลงประมาณ 2.1% ในช่วงสัปดาห์ สร้างความแตกต่างในระยะสั้นระหว่างสินทรัพย์คริปโตกับสินทรัพย์ความเสี่ยงแบบดั้งเดิม หุ้นที่เกี่ยวข้องกับคริปโต เช่น Coinbase, Strategy และ Circle ก็รายงานผลกำไรที่เด่นชัดในช่วงสัปดาห์นี้ หมายความว่า การเปลี่ยนแปลงของอารมณ์ตลาดไม่ได้จำกัดอยู่แค่ตลาดโทเค็นเท่านั้น
อย่างไรก็ตาม การฟื้นตัวนี้不应ถูกอธิบายว่าเกิดขึ้นเพียงเพราะการพัฒนาด้านการกำกับดูแลเท่านั้น การขยายตัวของการซื้อคืนพันธบัตรระยะยาวของกระทรวงการคลังสหรัฐฯ สกุลเงินดอลลาร์ที่อ่อนค่าลง และการปิดโพสิชันสั้นที่สะสมไว้ก่อนหน้า อาจมีผลต่อประสิทธิภาพของสินทรัพย์ที่มีความเสี่ยง ขณะที่เลเวอเรจในตลาดคริปโตได้เพิ่มความผันผวนของราคาในระยะสั้น การสังเกตอย่างระมัดระวังมากขึ้นคือ ข่าวสารด้านการกำกับดูแล สภาพคล่องระดับมหภาค การปรับโพสิชัน และการไหลเวียนของทุน เกิดขึ้นภายในช่วงเวลาเดียวกัน ความเห็นบางส่วนจากตลาดมองว่า ความคาดหวังเชิงนโยบายที่ดีขึ้น เป็นหนึ่งในปัจจัยที่สนับสนุนการฟื้นตัวของความเชื่อมั่น มากกว่าที่จะเป็นตัวขับเคลื่อนหลักเพียงอย่างเดียว
การไหลเวียนของทุนยังเคลื่อนตัวไปในทิศทางเดียวกับราคา ฟันด์ ETF แบบสปอตของ BTC และ ETH ในสหรัฐฯ ต่างบันทึกการรับเงินเข้าสูงสุดหนึ่งในช่วงปีนี้ พร้อมกับการเพิ่มขึ้นอย่างมีนัยสำคัญของปริมาณการเทรด ในขณะเดียวกัน กิจกรรมเพิ่มขึ้นทั่วตลาดสปอต ฟันด์ ETF และหุ้นที่เกี่ยวข้องกับคริปโต ซึ่งบ่งชี้ว่าความเชื่อมั่นของตลาดที่ดีขึ้นสะท้อนอยู่ในช่องทางการเทรดหลายช่องทาง ไม่ได้จำกัดอยู่แค่ตลาดอนุพันธ์ที่มีเลเวอเรจสูงเท่านั้น ฟันด์ ETF แบบสปอตของ BTC และ ETH ในสหรัฐฯ ดึงดูดเงินรวม 2.6 พันล้านดอลลาร์สหรัฐในช่วงสัปดาห์นี้ ซึ่งเป็นการรับเงินเข้ารายสัปดาห์ที่แข็งแกร่งที่สุดนับตั้งแต่เดือนตุลาคม 2025
จากมุมมองของโครงสร้างตลาด การพัฒนานโยบายเหล่านี้ไม่ได้หมายความว่ากรอบการกำกับดูแลคริปโตของสหรัฐฯ ได้รับการกำหนดไว้แล้ว ในอดีต การกำหนดราคาตลาดรอบการเปลี่ยนแปลงนโยบายของสหรัฐฯ มักมุ่งเน้นที่การบังคับใช้กฎหมาย ผลลัพธ์ของการฟ้องร้อง หรือคำแถลงจากผู้กำกับดูแลแต่ละราย แต่ในช่วงไม่กี่ปีที่ผ่านมา ความสนใจเริ่มเปลี่ยนไปสู่ความคืบหน้าทางกฎหมาย กระบวนการรับฟังความคิดเห็นจากสาธารณะ และการออกแบบกฎเกณฑ์เฉพาะเจาะจง สำหรับนักเทรด การพัฒนาเหล่านี้อาจส่งผลต่อพรีเมียมความเสี่ยงและการจัดตำแหน่ง ขณะที่ผลกระทบในระยะยาวยังขึ้นอยู่กับข้อความสุดท้ายของกฎหมายและกฎระเบียบ เวลาในการดำเนินการ และความร่วมมือระหว่างหน่วยงานกำกับดูแลต่างๆ
ในอนาคต พื้นที่สำคัญที่ต้องติดตาม ได้แก่ ความคืบหน้าของร่างกฎหมาย CLARITY ในสภาคองเกรส ความเป็นไปได้ในการแก้ไขข้อเสนอของ SEC หลังกระบวนการรับฟังความคิดเห็นจากสาธารณะ และขอบเขตสุดท้ายของกฎการบังคับใช้ภายใต้กฎหมาย GENIUS ในระยะสั้น การเปลี่ยนแปลงในความคาดหวังด้านการกำกับดูแล สภาพสภาพคล่องระดับมหภาค และการจัดวางตำแหน่งตลาด ได้เกิดขึ้นพร้อมกับการเปลี่ยนแปลงที่สังเกตเห็นได้ชัดในราคาคริปโตและกิจกรรมการซื้อขาย การที่เงื่อนไขเหล่านี้จะนำไปสู่กิจกรรมการซื้อขายและการมีส่วนร่วมของทุนที่ยั่งยืนมากขึ้น จะยังคงขึ้นอยู่กับการพัฒนานโยบายและข้อมูลตลาดในอนาคต
2. สัญญาณตลาดที่เลือกประจำสัปดาห์
ดอลลาร์ที่อ่อนตัวลงขับเคลื่อนการฟื้นตัวของคริปโตขณะที่การไหลเข้าของ ETF กลับมา แต่สภาพคล่องยังไม่เอื้ออำนวยโดยทั่วไป
ประสิทธิภาพของสินทรัพย์ทั่วโลกแตกต่างกันอย่างชัดเจนในสัปดาห์ที่ผ่านมา อัตราผลตอบแทนของพันธบัตรรัฐบาลสหรัฐระยะยาวพุ่งสูงขึ้นอย่างมากในบางช่วง โดยอัตราผลตอบแทนของพันธบัตร 30 ปีแตะระดับประมาณ 5.34% ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปี 2007 อัตราระยะยาวที่สูงขึ้นยังคงกดดันสินทรัพย์ที่ไวต่อระยะเวลา เช่น หุ้นเทคโนโลยี ทำให้ดัชนีหลักสามรายการของตลาดหุ้นสหรัฐลดลงทั้งหมดในสัปดาห์นี้ เมื่อวันที่ 19 สิงหาคม กระทรวงการคลังสหรัฐประกาศว่าจะเพิ่มขนาดการซื้อคืนเพื่อสนับสนุนสภาพคล่องสำหรับพันธบัตรระยะ 10–20 ปี และ 20–30 ปี จากเดิมสูงสุด 2 พันล้านดอลลาร์สหรัฐ เป็นอย่างน้อย 4 พันล้านดอลลาร์สหรัฐ หลังจากประกาศดังกล่าว อัตราผลตอบแทนของพันธบัตร 30 ปีจึงลดลงจากจุดสูงสุด
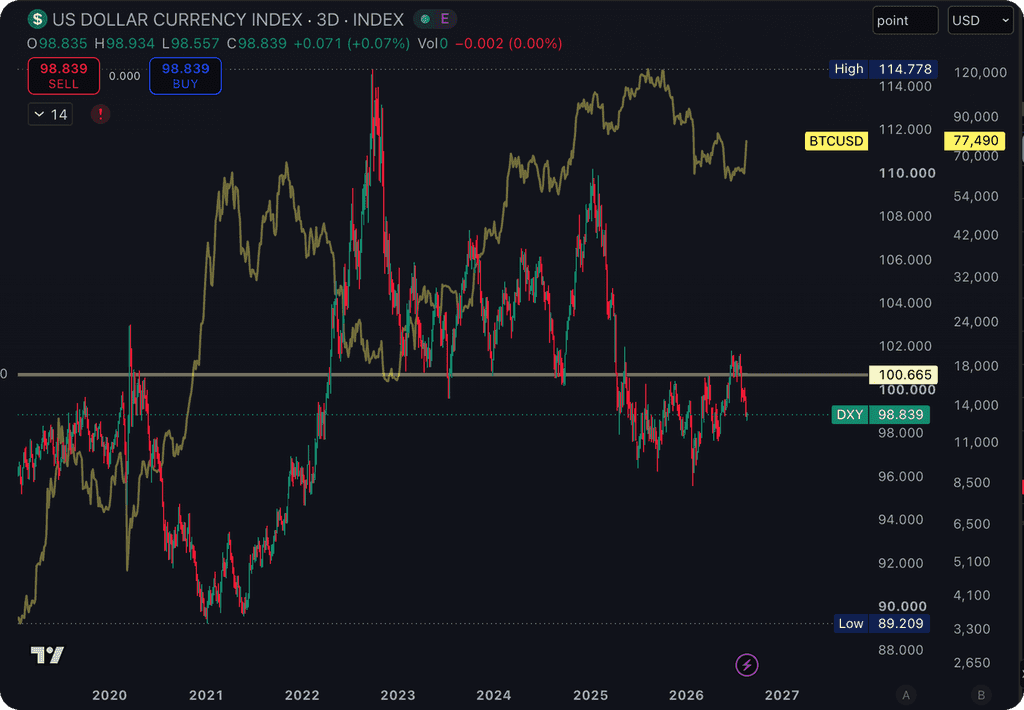
แหล่งข้อมูล: TradingView
ในวันที่ 19 สิงหาคม กระทรวงการคลังสหรัฐฯ ประกาศว่าจะเพิ่มขนาดการซื้อคืนเพื่อสนับสนุนสภาพคล่องสำหรับพันธบัตรรัฐบาลสหรัฐฯ ระยะ 10–20 ปี และ 20–30 ปี จากสูงสุด 2 พันล้านดอลลาร์สหรัฐ เป็นอย่างน้อย 4 พันล้านดอลลาร์สหรัฐ โดยการจัดการใหม่นี้จะมีผลตั้งแต่วันที่ 9 กันยายน ถึง 4 พฤศจิกายน
การประกาศดังกล่าวทำให้ผลตอบแทนพันธบัตรรัฐบาลอายุ 30 ปีลดลงอย่างเห็นได้ชัดจากจุดสูงสุด โดยสำคัญคือ การซื้อคืนพันธบัตรรัฐบาลมีจุดประสงค์หลักเพื่อปรับปรุงสภาพคล่องของพันธบัตรรัฐบาลที่ไม่ใช่พันธบัตรใหม่และพันธบัตรที่มีระยะเวลาการครบกำหนดยาว ซึ่งแตกต่างจาก QE ของธนาคารกลางสหรัฐอย่างสิ้นเชิง นอกจากนี้ยังไม่ส่งผลต่อขาดดุลงบประมาณโดยรวมหรือความต้องการในการระดมทุนของรัฐบาล ดังนั้นผลกระทบโดยตรงมากกว่าคือการผ่อนคลายแรงกดดันด้านพรีเมียมระยะสั้นและสภาพคล่องของตลาด มากกว่าการสร้างการเพิ่มขึ้นอย่างต่อเนื่องของเงินฐาน
การพัฒนาที่น่าสังเกตอีกประการหนึ่งคือ ผลตอบแทนพันธบัตรที่เพิ่มขึ้นไม่ได้แปลงเป็นดอลลาร์ที่แข็งแกร่งขึ้น ดัชนีดอลลาร์สหรัฐอ่อนค่าอย่างมีนัยสำคัญในช่วงสัปดาห์ ลดลงใกล้เคียง 1% ในขณะที่ทองคำและ BTC ต่างก็พุ่งขึ้นในเวลาเดียวกัน สิ่งนี้บ่งชี้ว่าความสนใจของตลาดค่อยๆ เคลื่อนตัวออกจากกรอบแบบดั้งเดิม “ผลตอบแทนสูงขึ้น → ดอลลาร์แข็งแกร่งขึ้น” ไปสู่ต้นทุนการระดมทุนทางการคลังในระยะยาว พรีเมียมระยะเวลา และค่าชดเชยความเสี่ยงเพิ่มเติมที่นักลงทุนต้องการเพื่อถือครองสินทรัพย์ดอลลาร์สหรัฐที่มีระยะเวลาการครบกำหนดยาว
จากมุมมองนี้ ผลตอบแทนของพันธบัตรรัฐบาลไม่ได้หมายความว่าจะสนับสนุนดอลลาร์เสมอไป หากการเพิ่มขึ้นของผลตอบแทนเกิดจากพรีเมียมระยะเวลาที่สูงขึ้นเป็นหลัก มากกว่าการเติบโตที่แข็งแกร่งขึ้นหรือความคาดหวังว่าอัตราดอกเบี้ยจะสูงขึ้น ทั้งดอลลาร์และพันธบัตรระยะยาวอาจเผชิญกับแรงกดดันพร้อมกัน
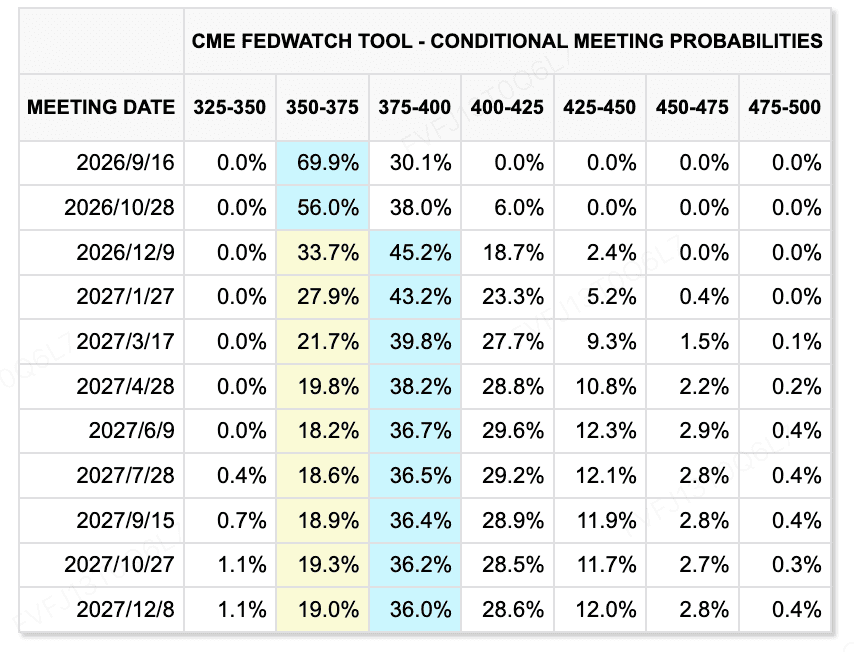
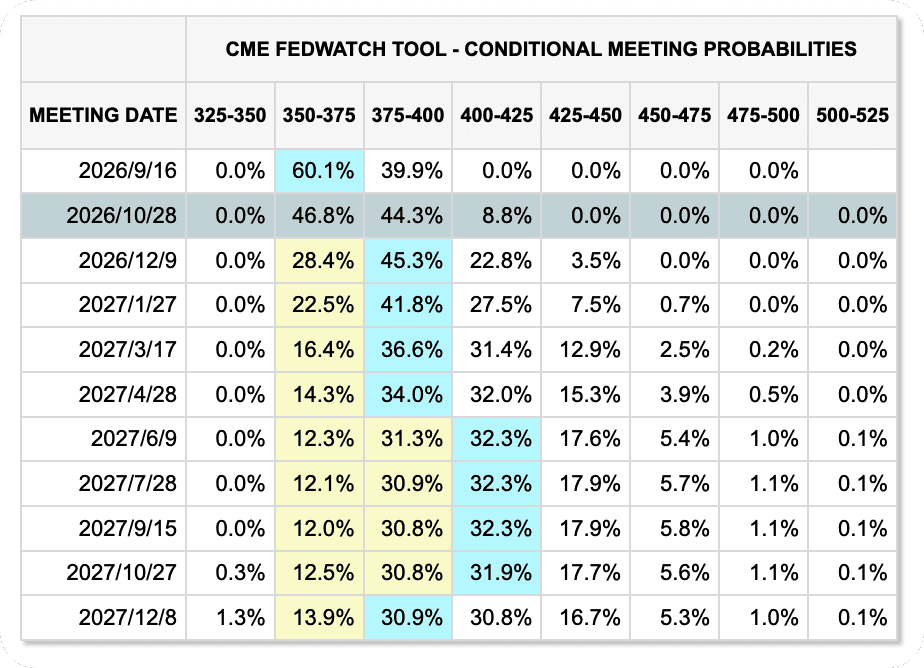
การเปลี่ยนแปลงของราคาตลาดในช่วงสองสัปดาห์ที่ผ่านมา
(สัปดาห์ก่อนหน้าแสดงก่อน; สัปดาห์ปัจจุบันแสดงที่สอง)
แหล่งข้อมูล: CME FedWatchTool
รายงานการประชุม FOMC เดือนกรกฎาคมที่เปิดเผยเมื่อสัปดาห์ที่แล้วยังคงน้ำเสียงในภาพรวมที่เข้มงวด ขณะที่ความแตกต่างภายในเริ่มชัดเจนขึ้น รายงานแสดงว่าผู้เข้าร่วมหลายคนเชื่อว่าอาจจำเป็นต้องดำเนินการปรับนโยบายให้เข้มงวดยิ่งขึ้น หากอัตราเงินเฟ้อไม่ลดลงตามที่คาดไว้ บางเจ้าหน้าที่ยังโต้แย้งว่าสภาวะการเงินปัจจุบันอาจยังไม่เข้มงวดเพียงพอที่จะนำอัตราเงินเฟ้อกลับสู่เป้าหมาย 2% อย่างยั่งยืน ร่วมกับราคาจาก CME FedWatch ตลาดยังคงทบทวนเส้นทางอัตราสุดท้ายของเฟดสำหรับช่วงที่เหลือของปีอย่างต่อเนื่อง โดยความคาดหวังยังคงผันผวน
สินทรัพย์คริปโตและกองทุนซื้อขายแลกเปลี่ยน: ราคา Bitcoin กลับขึ้นไปแตะ $77,000 ขณะที่ความต้องการเสี่ยงขยายตัวออกไปนอกเหนือจาก Bitcoin
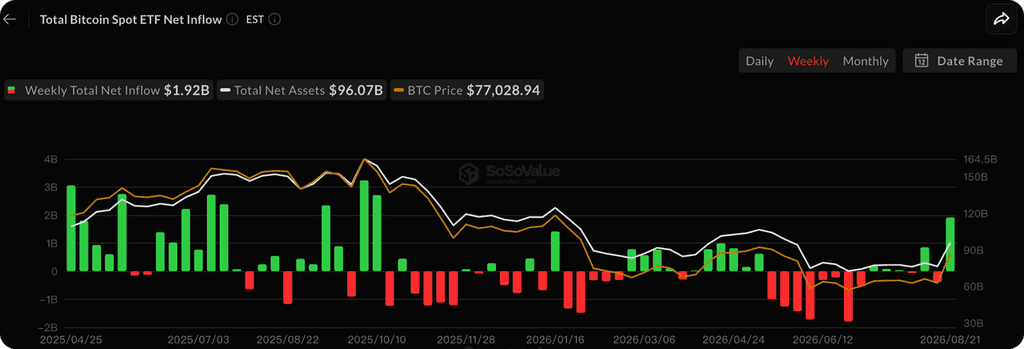
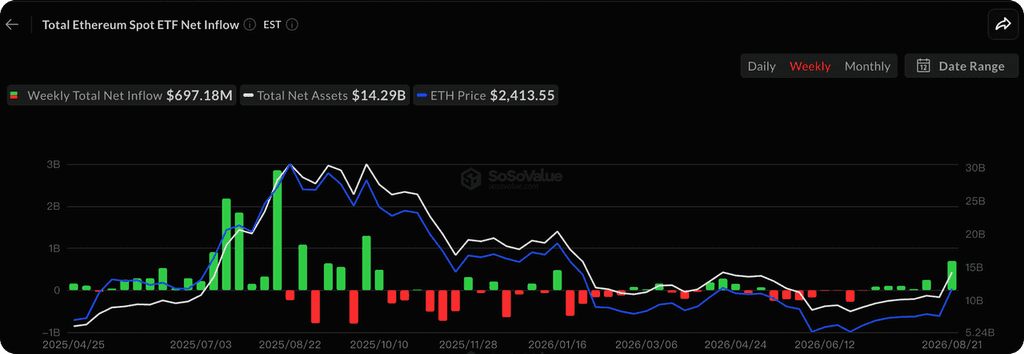
แหล่งข้อมูล: SoSoValue
สกุลเงินดิจิทัลทำผลงานเหนือกว่าสินทรัพย์เสี่ยงแบบดั้งเดิมอย่างมากในสัปดาห์ที่ผ่านมา Bitcoin ฟื้นตัวอย่างแข็งแกร่งจากจุดต่ำล่าสุดใกล้ระดับ 60,000 ดอลลาร์สหรัฐ ทะลุเกินระดับ 79,000 ดอลลาร์สหรัฐชั่วคราว ก่อนปิดสัปดาห์ที่ประมาณ 77,000 ดอลลาร์สหรัฐ โดยมีกำไรสัปดาห์ละประมาณ 23% ETH เพิ่มขึ้นประมาณ 26% ในช่วงเวลาเดียวกัน และฟื้นตัวกลับไปอยู่ที่ระดับประมาณ 2,400 ดอลลาร์สหรัฐ BTC และ ETH ต่างแสดงผลงานสัปดาห์ที่แข็งแกร่งที่สุดครั้งหนึ่งในช่วงไม่กี่ปีที่ผ่านมา HYPE, LINK และ ZEC ต่างเพิ่มขึ้นมากกว่า 30% ในขณะที่สินทรัพย์ไฮ-เบต้าหลักอย่าง SOL ก็ทำผลงานเหนือกว่า BTC อย่างมีนัยสำคัญ ซึ่งบ่งชี้ว่าความต้องการเสี่ยงเริ่มกระจายตัวจาก Bitcoin เข้าสู่ตลาด altcoin โดยรวม
บริบทมหภาคสำหรับการฟื้นตัวครั้งนี้ค่อนข้างผิดปกติ: สินทรัพย์หุ้นของสหรัฐฯ ได้รับแรงกดดัน ในขณะที่ BTC ปรับตัวสูงขึ้น และอัตราผลตอบแทนพันธบัตรระยะยาวยังคงอยู่ในระดับสูง แม้ว่าดอลลาร์จะอ่อนค่าลง การแยกตัวนี้บ่งชี้ว่าการเคลื่อนไหวในปัจจุบันอาจไม่ได้เชื่อมโยงอย่างใกล้ชิดกับวัฏจักรสภาพคล่องที่ขับเคลื่อนโดยเฟด โดยดูเหมือนว่ากลไกตลาดจะสอดคล้องมากกว่ากับการปรับราคาใหม่ของสินทรัพย์สกุลเงินดอลลาร์สหรัฐฯ ซึ่งมีเงินทุนบางส่วนหมุนเวียนไปยังสินทรัพย์ที่มีจำกัด เช่น ทองคำและ BTC นอกจากนี้ หลังจากช่วงเวลาที่ยาวนานของการลดเลเวอเรจและราคาลดลง สภาพมหภาคที่ดีขึ้นได้กระตุ้นให้เกิดการปิดตำแหน่งสั้น ซึ่งยังเพิ่มความรุนแรงของการฟื้นตัวอีกด้วย
ดังนั้น การพังทลายทางเทคนิคในระยะสั้นเพียงอย่างเดียวจึงยังไม่เพียงพอที่จะยืนยันการกลับตัวของแนวโน้มระยะยาว ความสามารถของทุนในประเทศและต่างประเทศในการดูดซับอุปทานต่อไปอาจกลายเป็นหนึ่งในตัวชี้วัดสำคัญในการพิจารณาว่าการฟื้นตัวนี้สามารถขยายตัวต่อไปได้หรือไม่ ตัวชี้วัดที่สำคัญที่สุดสองตัวที่ควรติดตามคือ ความต่อเนื่องของการไหลเข้าของ ETF แบบสปอต และการขยายตัวของอุปทาน Stablecoin หากราคาที่เพิ่มขึ้นมาพร้อมกับการเติบโตอย่างต่อเนื่องของสินทรัพย์ ETF และสภาพคล่อง Stablecoin ฐานการระดมทุนเบื้องหลังการฟื้นตัวนี้จะมีความมั่นคงมากขึ้น หากการไหลเข้าของ ETF ชะลอตัวอย่างรวดเร็ว ในขณะที่อุปทาน Stablecoin หยุดนิ่ง ตลาดจะเผชิญกับความเสี่ยงที่สูงขึ้นว่า การปิดตำแหน่งสั้นและการไหลเวียนของการซื้อขายระยะสั้นอาจเป็นปัจจัยหลักที่ขับเคลื่อนการเคลื่อนไหวล่าสุด
ปริมาณ Stablecoin
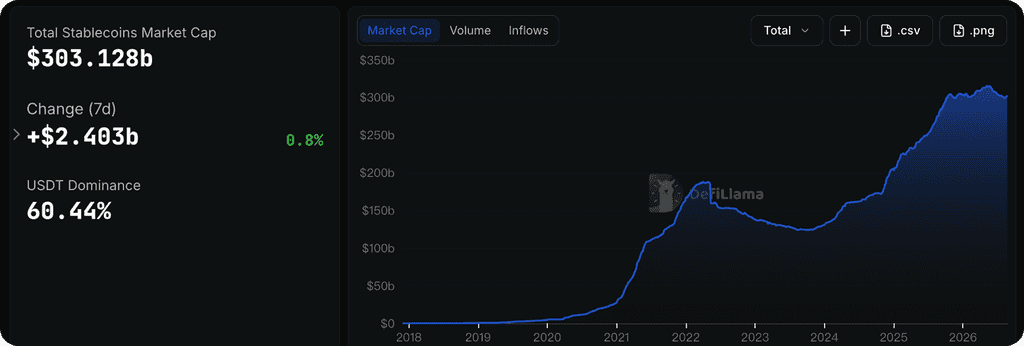
แหล่งข้อมูล: DeFiLlama
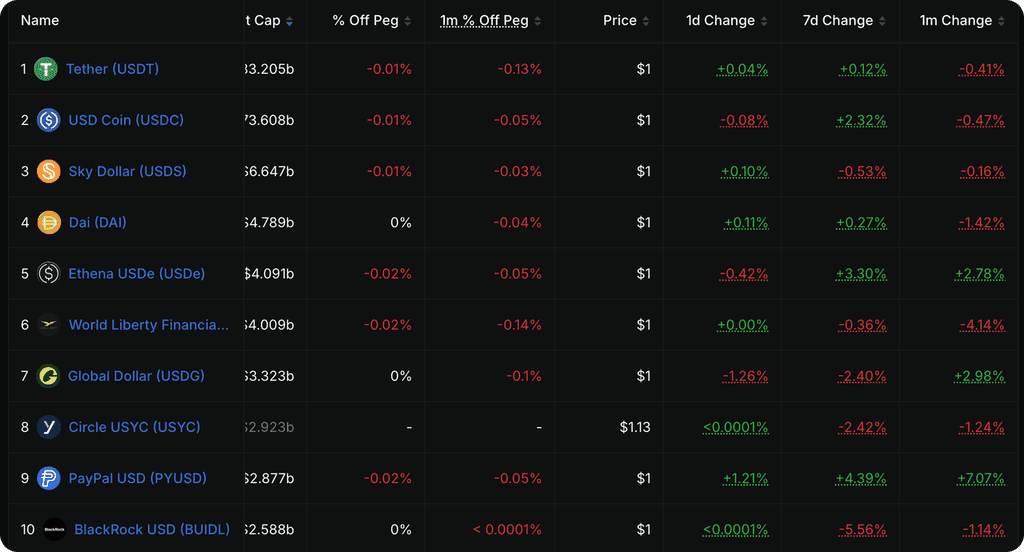
สภาพคล่องดอลลาร์สหรัฐที่เป็นของ crypto ได้รับการปรับปรุงเพิ่มเติมในสัปดาห์ที่แล้ว ตามข้อมูลจาก DefiLlama มูลค่าตลาดรวมของ Stablecoin เพิ่มขึ้นเป็นประมาณ 303.1 พันล้านดอลลาร์สหรัฐ เพิ่มขึ้นประมาณ 2.4 พันล้านดอลลาร์สหรัฐภายในเจ็ดวัน หรือร้อยละ 0.8 เมื่อเทียบกับสัปดาห์ก่อนหน้า อุปทานของ USDC เพิ่มขึ้นร้อยละ 2.32 ในช่วงเวลาเดียวกัน ซึ่งเทียบเท่ากับอุปทานใหม่ประมาณ 1.7 พันล้านดอลลาร์สหรัฐ ทำให้เป็นแหล่งการเติบโตเพิ่มเติมที่ใหญ่ที่สุดในบรรดา Stablecoin รายใหญ่ Ethena USDe เพิ่มขึ้นประมาณร้อยละ 3.30 ในสัปดาห์นี้ ในขณะที่ PayPal USD เพิ่มขึ้นประมาณร้อยละ 4.39
แม้ความเร็วในการเติบโตยังคงต่ำกว่าระยะที่มีการขยายสภาพคล่องอย่างแข็งแกร่งตั้งแต่ปี 2025 ปริมาณ Stablecoin ได้กลับเข้าสู่การเติบโตสุทธิหลังจากช่วงที่หยุดนิ่ง
เหตุการณ์สำคัญที่ควรติดตามในสัปดาห์นี้
ปฏิทินการเปิดเผยข้อมูลมาโครและเหตุการณ์ธนาคารกลางที่แน่นหนาในช่วงหนึ่งถึงสองสัปดาห์ข้างหน้าอาจส่งผลกระทบอย่างมีนัยสำคัญต่อความคาดหวังเกี่ยวกับสภาพคล่องข้ามสินทรัพย์:
-
26 สิงหาคม: ดัชนีเงินเฟ้อ PCE หลักของสหรัฐฯ และการประมาณการ GDP รายไตรมาสที่แก้ไขแล้วจะถูกเปิดเผย นอกจากนี้ NVIDIA จะรายงานผลประกอบการ ซึ่งจะเป็นการทดสอบอีกครั้งเกี่ยวกับความยั่งยืนของการใช้จ่ายทุนที่เกี่ยวข้องกับ AI
-
27–29 สิงหาคม: การประชุมสัมมนาเชิงนโยบายเศรษฐกิจแจ็คสันโฮลจะจัดขึ้น
เนื่องจากอัตราเงินเฟ้อยังคงมีความต่อเนื่องและมีความขัดแย้งภายในที่ชัดเจนในเอกสารการประชุมของ FOMC ความเสี่ยงด้านข้างของการส่งสัญญาณนโยบายที่เข้มงวดมากขึ้นในการประชุมที่แจ็คสันโฮลจึงเพิ่มขึ้น หากเส้นทางการผ่อนคลายที่ตลาดได้คาดการณ์ไว้ก่อนหน้านี้ไม่เกิดขึ้น สินทรัพย์ที่มีระยะเวลาการลงทุนยาวอาจเผชิญกับแรงกดดันด้านการประเมินมูลค่าอีกครั้งในระยะสั้น
การระดมทุนจากตลาดเอกชน: กิจกรรมยังคงซบเซาขณะที่ทุนเคลื่อนย้ายไปสู่การเงินเพื่อสถาบันและโครงสร้างพื้นฐานด้าน RWA อย่างต่อเนื่อง
แหล่งข้อมูล: CryptoRank
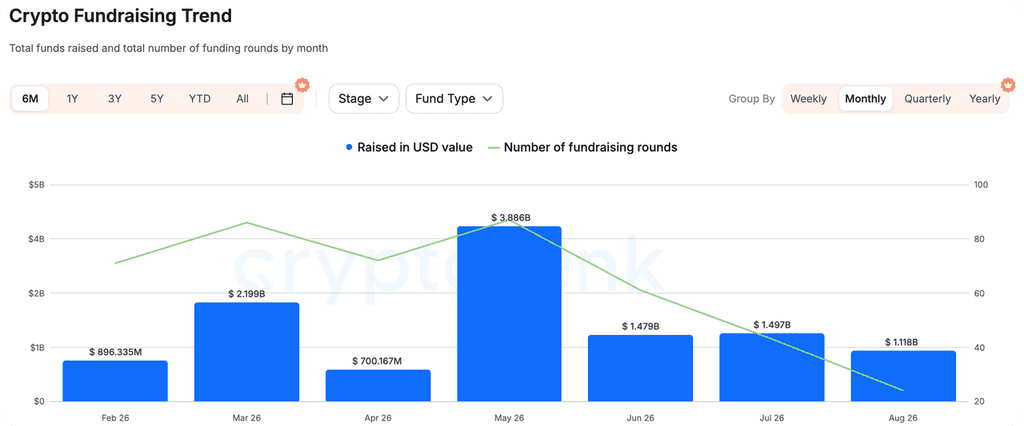
กิจกรรมการระดมทุนในตลาดเอกชนด้านคริปโตยังคงอยู่ในระดับที่ซบเซาเช่นเดียวกับหลายเดือนที่ผ่านมา ขณะที่ทุนยังคงไหลไปสู่การเงินเพื่อองค์กรและโครงสร้างพื้นฐาน ข่าวใหญ่เกี่ยวกับธุรกรรมขนาดใหญ่เพิ่มขึ้น แต่การระดมทุนจาก VC แบบดั้งเดิมสำหรับโครงการคริปโตระยะเริ่มต้นยังคงอ่อนแออยู่
AI × Crypto ยังคงเป็นหนึ่งในธีมที่ชัดเจนที่สุดในตลาดเอกชนเมื่อสัปดาห์ที่แล้ว
การระดมทุนแบบดั้งเดิมที่ใหญ่ที่สุดมาจากการระดมทุน Pre-Series A มูลค่า 11 ล้านดอลลาร์สหรัฐจากนักลงทุนรวมถึง MH Ventures, Amber Group, ArkStream Capital, 0G Foundation และ Kirin Capital การระดมทุนนี้จะใช้สนับสนุนผลิตภัณฑ์ Agentic Trading และโครงสร้างพื้นฐานเศรษฐกิจปัญญาประดิษฐ์เป็นหลัก โครงการนี้มีเป้าหมายเพื่อให้ตัวแทนปัญญาประดิษฐ์สามารถดำเนินการพยากรณ์ การซื้อขาย และกิจกรรมทางเศรษฐกิจบนโซ่ได้อย่างอัตโนมัติ
Beldex ยังระดมทุนได้ 8 ล้านดอลลาร์สหรัฐ โดยมี Sigma Capital เป็นผู้นำการลงทุน พร้อมการมีส่วนร่วมจาก NTC, Nxgen, Digital Consensus Fund, EAK Ventures และอื่นๆ ทุนนี้จะถูกใช้เพื่อพัฒนาโครงสร้างพื้นฐานด้านความเป็นส่วนตัวในด้านตัวตนของเอเจนต์ปัญญาประดิษฐ์ การสื่อสารที่เข้ารหัส และการชำระเงินแบบส่วนตัว
เมื่อเปรียบเทียบกับคลื่นการลงทุนใน Crypto AI ครั้งก่อน ที่มุ่งเน้นไปที่โครงสร้างพื้นฐานด้านการประมวลผล โมเดล และแพลตฟอร์มเปิดตัวเอเจนต์ โครงการล่าสุดกลับมุ่งเน้นมากขึ้นไปที่การดำเนินการของเอเจนต์ ตัวตน ความเป็นส่วนตัว และโครงสร้างพื้นฐานทางการเงินเบื้องหลัง ซึ่งบ่งชี้ว่าจุดตัดระหว่าง AI กับ Crypto กำลังมีความเฉพาะทางมากขึ้น และค่อยๆ เคลื่อนตัวเข้าใกล้กรณีการใช้งานที่เป็นรูปธรรมและเน้นการประยุกต์ใช้งานจริง
เกี่ยวกับ KuCoin Ventures
KuCoin Ventures เป็นหน่วยงานลงทุนชั้นนำของแพลตฟอร์มแลกเปลี่ยน KuCoin ซึ่งเป็นแพลตฟอร์มคริปโตระดับโลกที่สร้างจากความเชื่อถือ ให้บริการแก่ผู้ใช้มากกว่า 40 ล้านรายในกว่า 200 ประเทศและภูมิภาค มุ่งเน้นการลงทุนในโครงการคริปโตและบล็อกเชนที่มีความ disruptive ที่สุดในยุค Web 3.0 KuCoin Ventures สนับสนุนผู้สร้างคริปโตและ Web 3.0 ทั้งทางการเงินและเชิงกลยุทธ์ด้วยข้อมูลเชิงลึกและทรัพยากรระดับโลก โดยเป็นนักลงทุนที่เป็นมิตรกับชุมชนและขับเคลื่อนด้วยการวิจัย KuCoin Ventures ร่วมงานอย่างใกล้ชิดกับโครงการในพอร์ตโฟลิโอตลอดวงจรชีวิตทั้งหมด โดยเน้นที่โครงสร้างพื้นฐาน Web3.0, AI, แอปผู้บริโภค, DeFi และ PayFi
ข้อจำกัดความรับผิดชอบ ข้อมูลตลาดทั่วไปนี้ ซึ่งอาจมาจากแหล่งภายนอก แหล่งเชิงพาณิชย์ หรือแหล่งที่ได้รับการสนับสนุน ไม่ใช่คำแนะนำด้านกฎหมาย การปฏิบัติตามกฎระเบียบ การเงิน หรือการลงทุน ไม่ใช่ข้อเสนอ คำเชิญชวน หรือการรับประกันใดๆ เราไม่ได้ให้การรับรองหรือการรับประกันใดๆ ทั้งโดยชัดแจ้งหรือโดยนัยเกี่ยวกับความถูกต้อง ความสมบูรณ์ หรือความน่าเชื่อถือของข้อมูลนี้ และไม่รับผิดชอบต่อความสูญเสียใดๆ ที่เกิดขึ้นจากการใช้งาน การลงทุน/การซื้อขายมีความเสี่ยง; ผลการดำเนินงานในอดีตไม่ได้การันตีผลลัพธ์ในอนาคต ผู้ใช้ควรทำการวิจัย ตัดสินใจอย่างรอบคอบ และรับผิดชอบเต็มที่ กรุณาปรึกษาที่ปรึกษาทางกฎหมาย ภาษี หรือการเงินอย่างเป็นทางการหากจำเป็น
คำปฏิเสธความรับผิดชอบ: หน้านี้แปลโดยใช้เทคโนโลยี AI เพื่อความสะดวกของคุณ สำหรับข้อมูลที่ถูกต้องที่สุด โปรดดูต้นฉบับภาษาอังกฤษ