

รายงานสัปดาห์ของ KuCoin Ventures: อัตราเงินเฟ้อและราคาน้ำมันที่สูงขึ้นทำให้ความคาดหวังในการขึ้นอัตราดอกเบี้ยเพิ่มขึ้น ในขณะที่กระแส ETF ดิจิทัลแยกจากกัน และการบูรณาการโครงสร้างพื้นฐานระหว่างการเงินแบบดั้งเดิมกับคริปโตเร่งตัวขึ้น
1. สรุปตลาดรายสัปดาห์
TradFi และ Crypto ยังคงรวมตัวกันต่อไป: กฎเกณฑ์ สินทรัพย์ และโครงสร้างพื้นฐานด้านเครดิตพัฒนาไปพร้อมกัน
สัปดาห์นี้ ความเชื่อมโยงระหว่างการเงินแบบดั้งเดิมกับคริปโตยังคงขยายตัวจากชั้นผลิตภัณฑ์ไปสู่โครงสร้างพื้นฐานทางการเงินในวงกว้างมากขึ้น ร่างกฎหมายโครงสร้างตลาดคริปโตของสหรัฐอเมริกา หรือ CLARITY Act ได้เข้าสู่ขั้นตอนขั้นตอนทางพิธีการใหม่; Nasdaq ประกาศแผนการลงทุนประมาณ 100 ล้านดอลลาร์สหรัฐในบริษัทแม่ของ Kraken คือ Payward ในขณะที่ยังคงพัฒนาโครงสร้างพื้นฐานสำหรับหุ้นที่ถูกแปลงเป็นโทเค็น; และ Tether ร่วมมือกับผู้จัดการสินทรัพย์จากสหราชอาณาจักรอย่าง Fasanara Capital เพื่อเปิดตัวกองทุนสินเชื่อส่วนตัว StableFund แม้ว่าการพัฒนาเหล่านี้ดูเหมือนเป็นเรื่องแยกจากกัน แต่พวกมันสอดคล้องกับสามชั้นหลักของการเงินบนโซ่ — กฎเกณฑ์ สินทรัพย์ และสินเชื่อ — และบ่งชี้ว่าความสนใจของอุตสาหกรรมค่อยๆ เปลี่ยนจาก “วิธีการออกและซื้อขายสินทรัพย์” ไปสู่โครงสร้างพื้นฐานของตลาดการเงินที่สมบูรณ์ยิ่งขึ้น
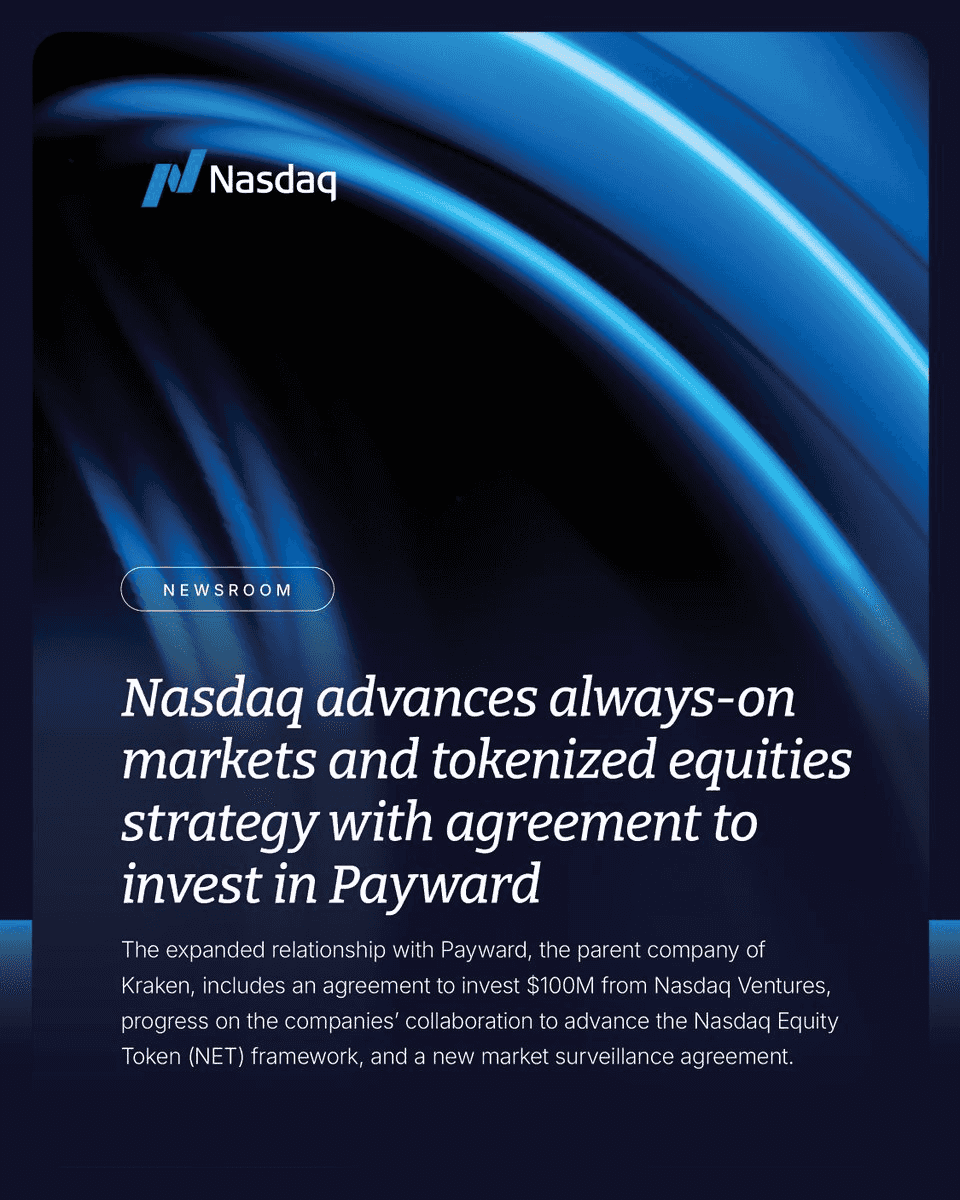
เมื่อวันที่ 10 กันยายน Nasdaq Ventures ได้ประกาศการลงทุนเสนอราคา 100 ล้านดอลลาร์สหรัฐในบริษัทแม่ของ Kraken คือ Payward เพื่อเสริมความลึกซึ้งของความร่วมมือด้านหุ้นที่ถูกแทรกซึมซึ่งทั้งสองฝ่ายเริ่มต้นในเดือนมีนาคมปีนี้ ความร่วมมือนี้จะดำเนินการต่อไปเพื่อส่งเสริมการบูรณาการของ Nasdaq Equity Tokens หรือ NETs เข้ากับระบบนิเวศ xStocks ของ Payward ในขณะเดียวกัน Payward จะนำเทคโนโลยีการตรวจสอบตลาดของ Nasdaq มาใช้ด้วย Nasdaq คาดว่า NETs จะเปิดตัวในไตรมาสที่สองของปี 2027 โดยระยะต่อไปของความร่วมมือยังครอบคลุมการกระจาย การซื้อขาย และการประมวลผลและชำระเงินหลังการซื้อขายของหุ้นที่ถูกแทรกซึมในระดับโลก
ผลิตภัณฑ์หุ้นที่ถูกแปลงเป็นโทเค็นจำนวนมากได้มุ่งเน้นไปที่การสร้างตัวแทนบนโซ่ของราคาสินทรัพย์พื้นฐาน ในทางตรงกันข้าม NETs ของ Nasdaq ให้ความสำคัญกับการรักษาสิทธิ์และข้อกำหนดที่มีอยู่ของผู้ออกและนักลงทุน พร้อมเชื่อมโยงตลาดดั้งเดิมที่ได้รับการกำกับดูแลกับสภาพแวดล้อมการซื้อขายบนโซ่ Nasdaq ยังนำความสามารถจากตลาดทุนแบบดั้งเดิมมาใช้ในด้านต่างๆ เช่น การตรวจสอบตลาด การกำกับดูแล และกระบวนการหลังการซื้อขายและการชำระเงิน
ในขณะเดียวกัน Stablecoin ก็กำลังขยายตัวเข้าสู่ตลาดสินเชื่อแบบดั้งเดิมมากขึ้น ในวันที่ 9 กันยายน Tether และ Fasanara Capital ได้ประกาศเปิดตัว StableFund ซึ่งเป็นกองทุนสินเชื่อส่วนตัวแบบถาวรที่ได้รับทุนเริ่มต้นรวม 400 ล้านดอลลาร์สหรัฐจากทั้งสองฝ่าย โดยมีแผนดึงดูดทุนจากสถาบันภายนอกเพิ่มเติมสูงสุดถึง 3 พันล้านดอลลาร์สหรัฐ Fasanara จะรับผิดชอบการจัดการการลงทุน โดยจัดสรรทุนไปยังสินเชื่อที่มีหลักประกันและมีระยะเวลาสั้นผ่านเครือข่ายการให้สินเชื่อทางฟินเทคที่ครอบคลุมมากกว่า 60 ประเทศ ในขณะที่ Tether จะทำหน้าที่เป็นผู้ร่วมสนับสนุน ผู้เริ่มต้นโอกาสการจัดหาเงินทุน และที่ปรึกษา โดยระบุโอกาสการจัดหาเงินทุนที่เกี่ยวข้องกับ USDT พร้อมให้โครงสร้างพื้นฐานของ Stablecoin สำหรับการรับและจ่ายเงินทุน การจัดการคลัง และการชำระเงิน
สิ่งนี้บ่งชี้ว่าการใช้งาน Stablecoin กำลังขยายตัวออกไปจากด้านการชำระเงินและการซื้อขาย สู่การจัดสรรทุนและห่วงโซ่คุณค่าด้านเครดิตในภาพรวม ตลอดประวัติศาสตร์ Stablecoin มักเน้นแก้ปัญหาการเคลื่อนย้ายเงินที่รวดเร็วขึ้นและมีอุปสรรคน้อยลงระหว่างแพลตฟอร์มและพรมแดน StableFund แสดงถึงความพยายามในการผสานความสามารถในการชำระเงินเหล่านี้ให้ลึกยิ่งขึ้นเข้ากับกระบวนการระดมทุน เงินกู้ และการจัดการคลังของเครดิตภาคเอกชน ยังสะท้อนถึงความพยายามอย่างต่อเนื่องของ Tether ในการเชื่อมเครือข่าย Stablecoin ช่องทางการระดมทุน และความสามารถในการชำระเงินข้ามพรมแดนเข้ากับสินทรัพย์เครดิตในโลกจริง
โดยรวมแล้ว การพัฒนาเหล่านี้บ่งชี้ว่า ความสนใจภายใน RWA และการเงินบนโซ่กำลังขยายตัวออกไปจากโครงการการแปลงสินทรัพย์เป็นโทเค็นเพียงอย่างเดียว ไปสู่การออกและลงทะเบียน การซื้อขายและสภาพคล่อง การชำระเงิน เครดิต และโครงสร้างพื้นฐานตัวกลางที่เชื่อมโยงการเงินแบบดั้งเดิมกับตลาดบนโซ่ โครงการที่สามารถผสานรวมเข้ากับกระบวนการทำงานที่มีอยู่ของสถาบันการเงินได้อย่างแท้จริง และแสดงให้เห็นถึงการปรับปรุงที่วัดได้ในประสิทธิภาพของทุน ประสิทธิภาพของการกระจาย หรือประสิทธิภาพของการชำระเงิน อาจมีความสำคัญในการติดตามมากกว่าเรื่องราวของ “การแปลงสินทรัพย์เป็นโทเค็น” เอง
2. สัญญาณตลาดที่เลือกประจำสัปดาห์
เงินเฟ้อและราคาน้ำมันฟื้นความคาดหวังการขึ้นอัตราดอกเบี้ยในเดือนกันยายน ผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ 10 ปีเข้าใกล้ 5% ตลาดหุ้นสหรัฐฯ ถดถอยจากระดับสูงสุด และกระแสการลงทุนใน ETF คริปโตยังคงมีความแตกต่างเชิงโครงสร้าง
ข้อมูลเงินเฟ้อของสหรัฐฯ เดือนสิงหาคมได้ฟื้นความคาดหวังของตลาดเกี่ยวกับการปรับขึ้นอัตราดอกเบี้ยในเดือนกันยายน ดัชนีราคาผู้ผลิต (PPI) เพิ่มขึ้น 0.4% เมื่อเทียบกับเดือนก่อนหน้า และ 5.4% เมื่อเทียบกับปีก่อน โดยค่าใช้จ่ายด้านพลังงานเป็นปัจจัยหลัก ดัชนีราคาผู้บริโภค (CPI) ตามมาเพิ่มขึ้น 0.4% เมื่อเทียบกับเดือนก่อนหน้า และ 3.4% เมื่อเทียบกับปีก่อน ในขณะที่ CPI หลักเพิ่มขึ้น 0.3% เมื่อเทียบกับเดือนก่อนหน้า และ 2.4% เมื่อเทียบกับปีก่อน ร่วมกับความตึงเครียดในตะวันออกกลางที่กลับมาเพิ่มขึ้น ทำให้น้ำมันดิบกลับขึ้นไปเกิน $100 ต่อบาร์เรล ตลาดจึงเริ่มกังวลมากขึ้นว่าต้นทุนพลังงานที่สูงขึ้นอาจยังคงส่งผลต่อราคาสินค้า การขนส่ง และราคาบริการต่อไป
ในช่วงสิ้นสุดสัปดาห์ เครื่องมือ CME FedWatch แสดงว่าตลาดคาดการณ์ความน่าจะเป็นประมาณ 86.5% ที่เฟดจะขึ้นอัตราดอกเบี้ย 25 จุดพื้นฐานในเดือนกันยายน เพิ่มขึ้นอย่างมีนัยสำคัญจากประมาณ 30% เมื่อสัปดาห์ก่อน ในเวลาเดียวกัน อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ระยะ 10 ปี เข้าใกล้ระดับ 5% ชั่วคราว แตะระดับสูงสุดนับตั้งแต่ปี 2023 ความไม่เห็นด้วยของตลาดเกี่ยวกับการที่เฟดจะขึ้นอัตราดอกเบี้ยในเดือนกันยายนได้แคบลงอย่างมาก โดยความสนใจตอนนี้เปลี่ยนไปที่ว่าจะมีการปรับขึ้นอัตราดอกเบี้ยเพิ่มเติมหลังจากการขึ้นครั้งแรกหรือไม่
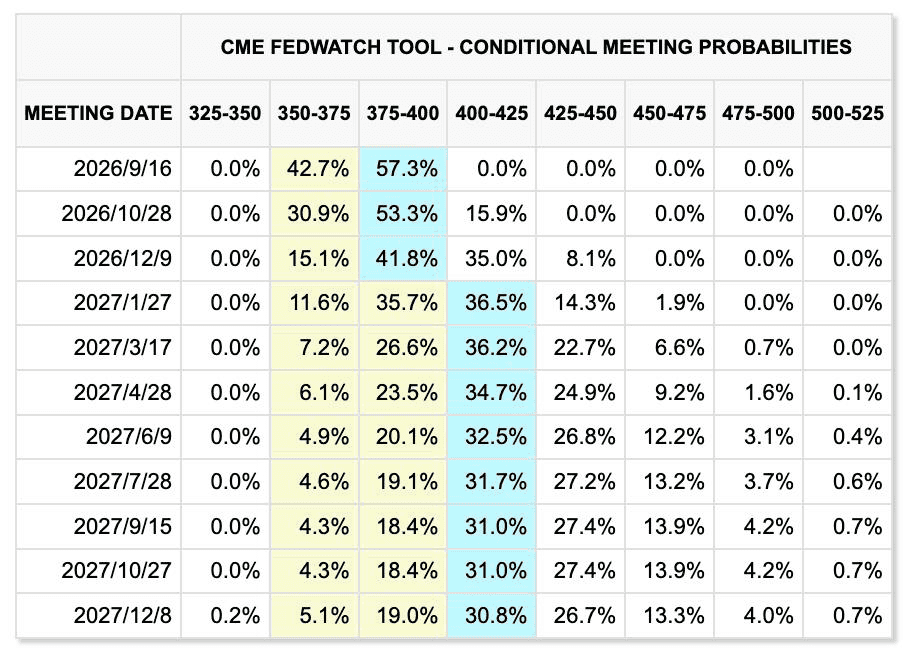
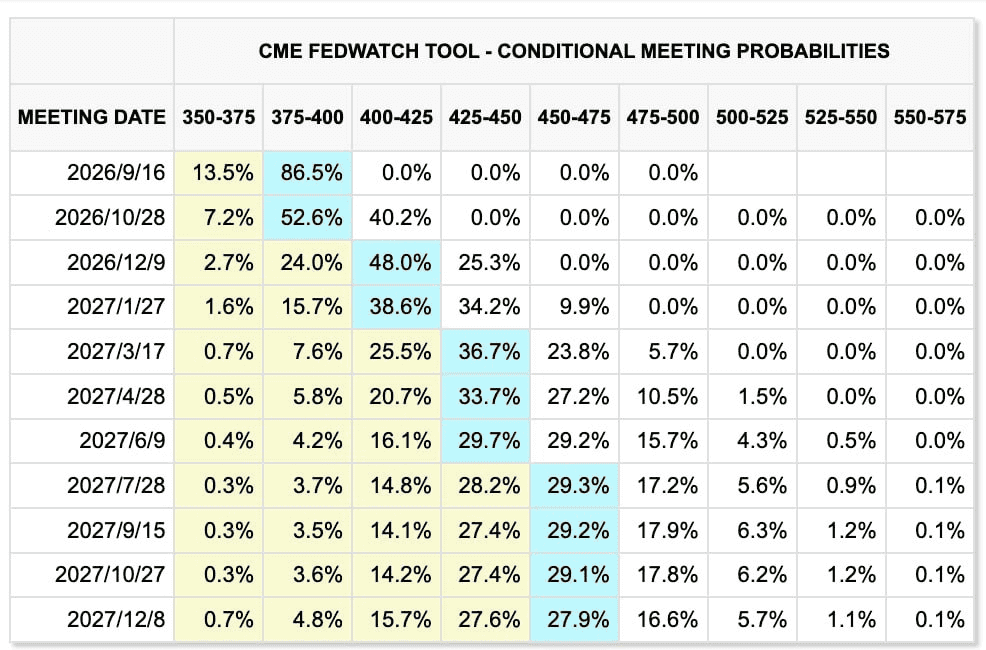
การเปลี่ยนแปลงของราคาตลาดในช่วงสองสัปดาห์ที่ผ่านมา (ซ้าย: สัปดาห์ก่อนหน้า; ขวา: สัปดาห์ปัจจุบัน)
เครื่องมือ CME FedWatch
อย่างไรก็ตาม ข้อโต้แย้งสำหรับการปรับขึ้นอัตราดอกเบี้ยต่อเนื่องนั้นไม่ชัดเจนเท่ากับข้อโต้แย้งสำหรับการปรับขึ้นเพียงครั้งเดียวในเดือนกันยายน ในทางหนึ่ง จำนวนผู้มีงานทำนอกภาคเกษตรของสหรัฐฯ เพิ่มขึ้นประมาณ 162,000 คนในเดือนสิงหาคม ซึ่งบ่งชี้ว่าตลาดแรงงานไม่ได้อ่อนตัวลงอย่างมีนัยสำคัญ ในทางตรงกันข้าม การเติบโตของค่าจ้างไม่แสดงสัญญาณทั่วไปของการร้อนแรงเกินไป ในขณะที่หนี้สาธารณะของสหรัฐฯ ได้เกินกว่า 40 ล้านล้านดอลลาร์แล้ว และอัตราผลตอบแทนระยะยาวที่สูงขึ้นกำลังทำให้เงื่อนไขการจัดหาเงินทุนสำหรับธุรกิจและครัวเรือนเข้มงวดขึ้นเอง
การจัดหาเงินทุนผ่านหนี้ขนาดใหญ่ที่จำเป็นสำหรับการขยายตัวของศูนย์ข้อมูล AI ยิ่งเพิ่มแรงกดดันต่อกระแสเงินสดและผลตอบแทนจากการลงทุนทุนของบริษัทเทคโนโลยีจากอัตราดอกเบี้ยที่สูง ดังนั้น การปรับขึ้นอัตราดอกเบี้ยในเดือนกันยายนจึงเป็นสถานการณ์ที่มีความเป็นไปได้สูง แต่การที่เฟดจะเข้าสู่วัฏจักรการ收紧อย่างต่อเนื่องยังขึ้นอยู่กับว่าราคาน้ำมัน การจ้างงาน และอัตราเงินเฟ้อพื้นฐานจะยังคงแข็งแกร่งอย่างต่อเนื่องหรือไม่
ความตึงเครียดในตะวันออกกลางกำลังเพิ่มแรงกดดันด้านเงินเฟ้อ กำลังฮูธีโจมตีสิ่งอำนวยความสะดวกด้านพลังงานของซาอุดีอาระเบีย การขนส่งผ่านช่องแคบฮอร์มุซยังคงถูกจำกัด และท่อส่งพลังงานตะวันออก-ตะวันตกของซาอุดีอาระเบีย ซึ่งใช้เพื่อหลีกเลี่ยงช่องแคบ ได้รับการปิดลงหลังจากถูกโจมตีด้วยโดรน ทำให้เกิดความกังวลเกี่ยวกับการหยุดชะงักของการจัดหาเพิ่มเติม
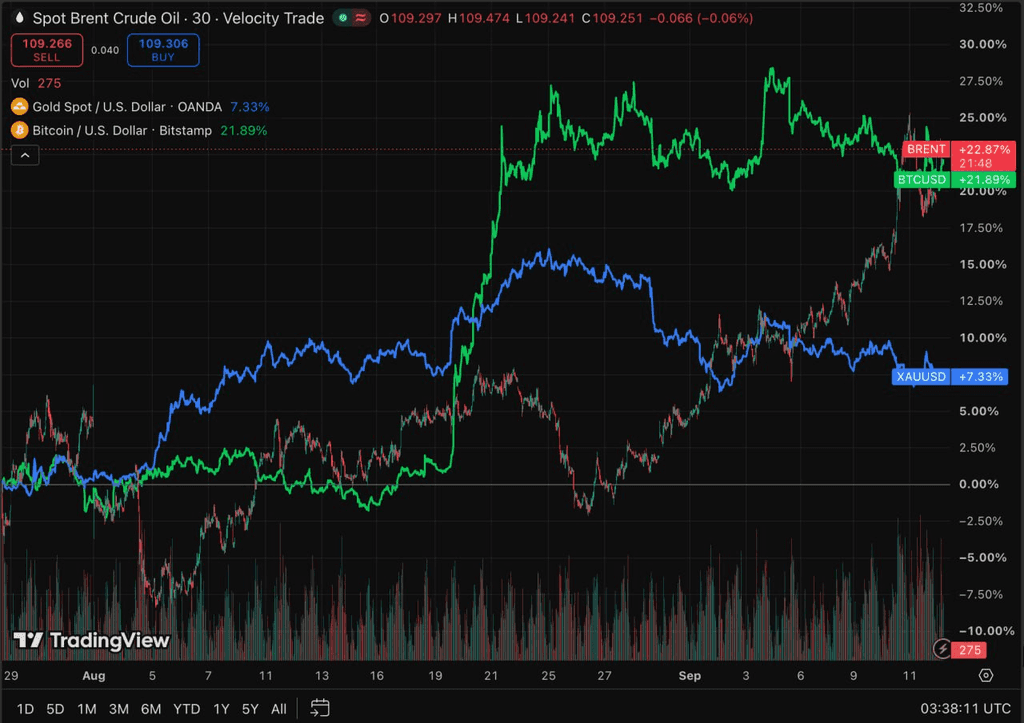
น้ำมันดิบเบรنتเพิ่มขึ้นประมาณ 8%–9% ในสัปดาห์ที่ผ่านมาและเข้าใกล้ระดับ 110 ดอลลาร์ต่อบาร์เรลอย่างชั่วคราว ขณะที่ WTI ก็กลับขึ้นเหนือระดับ 100 ดอลลาร์ การเจรจาระหว่างอิหร่านกับรัฐในอ่าวเปอร์เซียเกี่ยวกับช่องแคบฮอร์มุซ ซึ่งเดิมกำหนดไว้ในวันที่ 14 กันยายน ได้ถูกเลื่อนออกไป ซึ่งบ่งชี้ว่าพรีเมียมความเสี่ยงทางภูมิรัฐศาสตร์มีแนวโน้มที่จะไม่จางหายอย่างรวดเร็วในระยะใกล้นี้
ในขณะเดียวกัน ทองคำยังคงซื้อขายระหว่างความเสี่ยงจากเงินเฟ้อที่สูงขึ้นและอัตราดอกเบี้ยจริงที่สูง ทองคำสเป็ตฟื้นตัวขึ้นไปแตะประมาณ 4,363 ดอลลาร์ต่อออนซ์ในวันศุกร์ แต่ยังลดลงประมาณ 1.5% ในช่วงสัปดาห์ ความเสี่ยงด้านการคลัง เกี่ยวกับภูมิรัฐศาสตร์ และเงินเฟ้อยังคงให้การสนับสนุนในระยะกลางถึงระยะยาว อย่างไรก็ตาม โดยที่ผลตอบแทนพันธบัตรสหรัฐอายุ 10 ปีเข้าใกล้ระดับ 5% ต้นทุนโอกาสในการถือสินทรัพย์ที่ไม่ให้ผลตอบแทนได้เพิ่มขึ้นอย่างมีนัยสำคัญ ทำให้แรงกดดันจากอัตราดอกเบี้ยระยะสั้นกลับมาได้เปรียบ
TradingView
ตลาดหุ้นสหรัฐลดลงโดยรวมในสัปดาห์ที่ผ่านมา โดย S&P 500, Nasdaq และ Dow ลดลงประมาณ 0.8%, 0.7% และ 1.6% ตามลำดับ ราคาน้ำมันที่สูงขึ้นและผลตอบแทนระยะยาวส่งผลต่อการประเมินมูลค่า แต่ผลประกอบการของบริษัทยังคงให้การสนับสนุน ช่วยป้องกันไม่ให้เกิดการขายอย่างกว้างขวางในสินทรัพย์เสี่ยง
ภาคปัญญาประดิษฐ์ยังเผชิญกับความเสี่ยงใหม่ที่ขับเคลื่อนโดยความรู้สึก ช่วงสุดสัปดาห์ที่ผ่านมา ผู้นำจาก Anthropic, OpenAI และ xAI ได้แสดงการสนับสนุนอย่างผิดปกติในการชะลอความเร็วในการพัฒนาโมเดลระดับหน้าสุด ซึ่งก่อให้เกิดความกังวลเกี่ยวกับอัตราการเติบโตในอนาคตของการลงทุนด้านการคำนวณปัญญาประดิษฐ์ ในขั้นตอนนี้ ผลกระทบยังคงอยู่ในรูปแบบที่ขับเคลื่อนโดยความคาดหวังเท่านั้น โดยจะส่งผลกระทบอย่างมีนัยสำคัญต่อความต้องการ GPU, HBM, เซิร์ฟเวอร์ และโครงสร้างพื้นฐานที่เกี่ยวข้องก็ต่อเมื่อสัญญาณเหล่านี้แปลงเป็นการเลื่อนการเปิดตัวโมเดลหรือคำแนะนำด้านค่าใช้จ่ายทุนที่ลดลง อย่างไรก็ตาม เนื่องจากตลาดญี่ปุ่นและเกาหลีใต้มีการสัมผัสกับห่วงโซ่อุปทานฮาร์ดแวร์ปัญญาประดิษฐ์ในระดับค่อนข้างสูง การเปลี่ยนแปลงนโยบายและความคาดหวังของอุตสาหกรรมอาจทำให้ความผันผวนในระยะสั้นของบริษัทต่างๆ เช่น Samsung Electronics, SK Hynix และ SoftBank เพิ่มขึ้น
สินทรัพย์คริปโตและ ETF: ETF ของ BTC กลับมาอยู่ในสถานะการไหลออกอย่างต่อเนื่อง ในขณะที่ ETH ยังคงได้เปรียบด้านการระดมทุนสัมพัทธ์
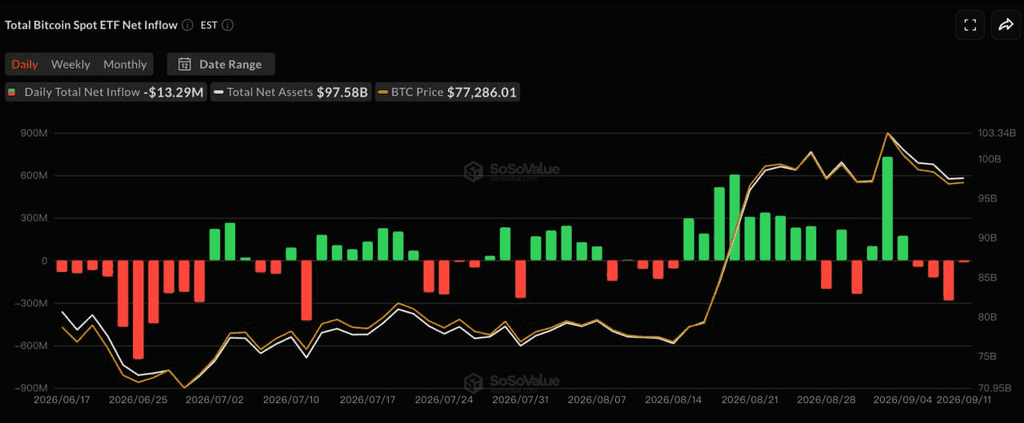
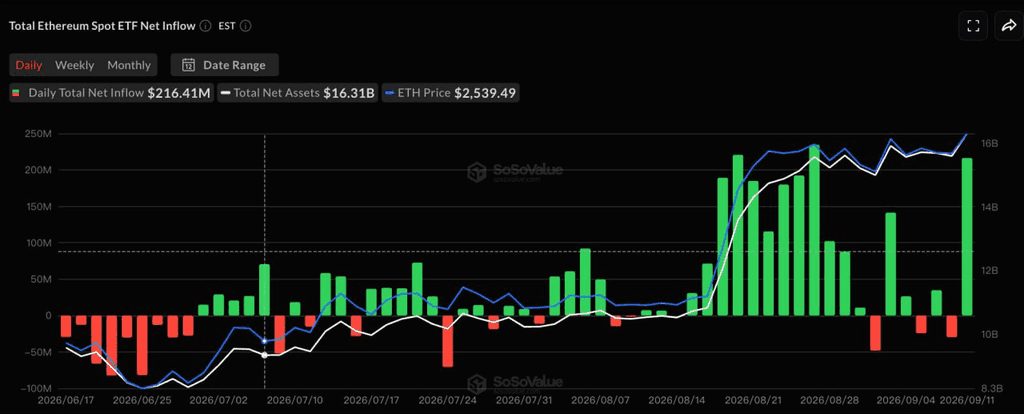
ตลาดคริปโตเผชิญแรงกดดันในสัปดาห์ที่ผ่านมา BTC ลดลงจากประมาณ $80,000 ณ ต้นสัปดาห์เหลือประมาณ $77,000 ลดลงประมาณ 3%–4% ในช่วงสัปดาห์ ETH ยังคงอยู่ในช่วง $2,450–$2,550 และยังคงทำผลงานได้ดีกว่า BTC เมื่อเทียบในเชิงสัมพัทธ์
การเพิ่มขึ้นพร้อมกันของราคาน้ำมัน อัตราเงินเฟ้อ และผลตอบแทนพันธบัตรสหรัฐ ได้เพิ่มต้นทุนการระดมทุนดอลลาร์ที่มีประสิทธิภาพสำหรับสินทรัพย์คริปโตอีกครั้ง แม้ว่าความยืดหยุ่นสัมพัทธ์ของ ETH จะยังคงได้รับการสนับสนุนจากการไหลเข้าของ ETF
SoSoValue
ตามข้อมูลจาก SoSoValue โดยตลาดสหรัฐฯ ปิดทำการเนื่องจากวันแรงงานในวันที่ 7 กันยายน ฟันด์ BTC แบบสปอตของสหรัฐฯ บันทึกการไหลออกสุทธิประมาณ 463 ล้านดอลลาร์สหรัฐฯ ตลอด четы่วันทำการตั้งแต่วันที่ 8 ถึง 11 กันยายน ซึ่งสิ้นสุดช่วงสามสัปดาห์ที่มีการไหลเข้าสุทธิ ARKB และ GBTC มีการไหลออกสุทธิประมาณ 234 ล้านดอลลาร์สหรัฐฯ และ 129 ล้านดอลลาร์สหรัฐฯ ตามลำดับ ในขณะที่ IBIT และ FBTC ก็กลับมาเป็นลบ
ในทางตรงกันข้าม ETH ETF บันทึกการไหลเข้าสุทธิประมาณ 197 ล้านดอลลาร์สหรัฐในช่วงเวลาเดียวกัน ซึ่งเป็นสัปดาห์ที่บวกต่อเนื่องเป็นสัปดาห์ที่สี่ โดยเฉพาะในวันที่ 11 กันยายน ETH ETF ได้รับการไหลเข้าสุทธิประมาณ 216 ล้านดอลลาร์สหรัฐ โดยนำโดย ETHA ของ BlackRock ซึ่งมากกว่าการถอนเงินจากเซสชันก่อนหน้า
ความแตกต่างระหว่างกระแส ETF ของ BTC และ ETH ย้ำอีกครั้งว่าทุนจากสถาบันไม่ได้ถอนตัวออกจากราคาคริปโตโดยรวม แต่ยังคงปรับโครงสร้างการจัดสรรระหว่างสินทรัพย์หลักอย่างต่อเนื่อง ความต้องการสัมพัทธ์ต่อ ETH ยังคงดีขึ้น แต่ปริมาณ Stablecoin ทั้งหมดไม่ได้ขยายตัวอย่างมีนัยสำคัญไปพร้อมกัน ดังนั้นสภาพแวดล้อมปัจจุบันจึงดูเหมือนการหมุนเวียนของสถาบันเชิงโครงสร้างมากกว่าจุดเริ่มต้นของวัฏจักรสภาพคล่องใหม่โดยรวมในตลาดคริปโต
สแตเบิลโค인: มูลค่าตลาดรวมยังคงทรงตัวขณะที่ USDe ขยายตัวในบริบทของสภาพคล่องใหม่ที่จำกัด
DeFiLlama
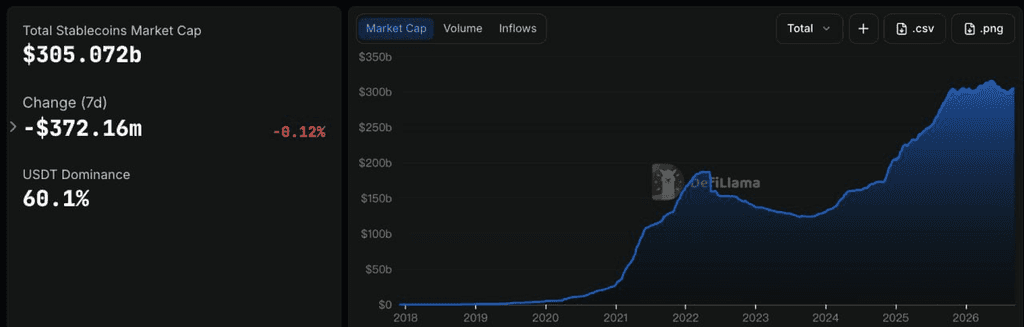
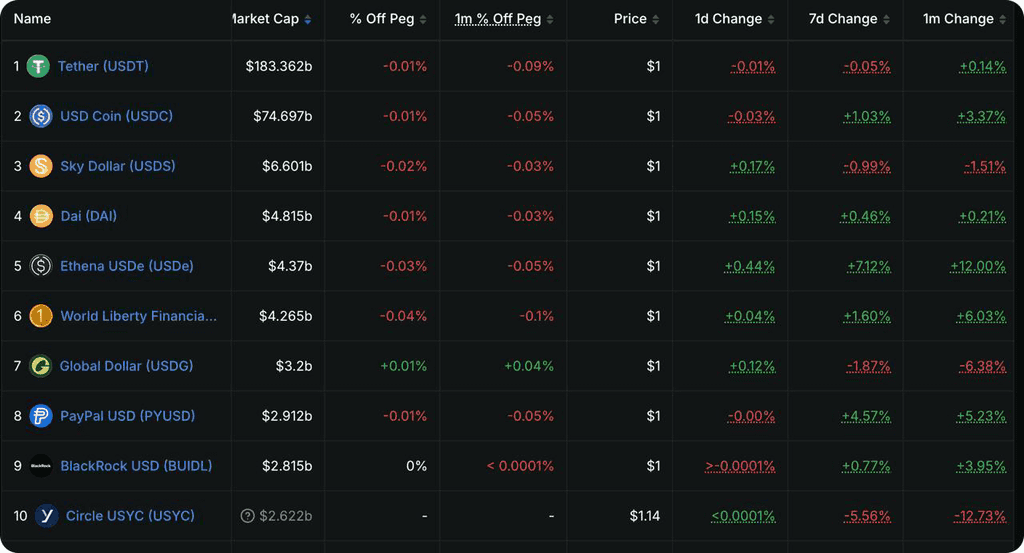
ข้อมูลจาก DeFiLlama แสดงว่ามูลค่าตลาดรวมของ Stablecoin อยู่ที่ประมาณ 305.1 พันล้านดอลลาร์สหรัฐ โดยไม่เปลี่ยนแปลงอย่างมากในช่วงเจ็ดวันที่ผ่านมา โดยมีการลดลงเล็กน้อยประมาณ 0.12% ส่วนสัดส่วนตลาดของ USDT อยู่ที่ประมาณ 60.1% ซึ่งบ่งชี้ว่าการฟื้นตัวล่าสุดของปริมาณ Stablecoin ได้หยุดชะงักชั่วคราว ในขณะที่การเปลี่ยนแปลงของการไหลเวียนของ ETF ยังไม่ได้แปลงเป็นการขยายตัวอย่างกว้างขวางของสภาพคล่องดอลลาร์บนโซ่
ในจำนวน Stablecoin 10 อันดับแรก USDT ไม่เปลี่ยนแปลงอย่างมีนัยสำคัญ ในขณะที่ USDC ลดลงประมาณ 0.39% ในช่วงสัปดาห์ USDS และ PYUSD ลดลงประมาณ 2.8% และ 2.7% ตามลำดับ การเปลี่ยนแปลงที่เด่นชัดที่สุดคือ USDe ซึ่งเพิ่มขึ้นประมาณ 6.5% ในช่วงสัปดาห์ไปอยู่ที่ประมาณ 4.6 พันล้านดอลลาร์สหรัฐ USD1 และ USDG ก็บันทึกการเติบโตเล็กน้อย การขยายตัวของ USDe สอดคล้องกับการฟื้นตัวของความต้องการผลิตภัณฑ์ที่ให้ผลตอบแทน โดยผลตอบแทนที่เกี่ยวข้องกับ sUSDe ยังอยู่ที่ประมาณ 4.5% ซึ่งกระตุ้นให้บางส่วนของทุนเพิ่มการลงทุนในดอลลาร์สังเคราะห์ที่สร้างผลตอบแทน
โดยรวมแล้ว ตลาด Stablecoin ยังคงถูกควบคุมโดยการหมุนเวียนระหว่างผลิตภัณฑ์แต่ละตัวมากกว่าการขยายตัวแบบรวมทั้งหมดอย่างมีนัยสำคัญ ผลิตภัณฑ์ที่ให้ผลตอบแทนเช่น USDe กำลังดึงดูดทุนเพิ่มเติม ในขณะที่ Stablecoin รายใหญ่เช่น USDC มีขนาดลดลงเล็กน้อย ซึ่งบ่งชี้ว่าฐานสภาพคล่องดอลลาร์บนโซ่ยังไม่ได้เข้าสู่ระยะการขยายตัวแบบกว้างขวางใหม่
เหตุการณ์สำคัญที่ควรติดตามในสัปดาห์นี้
ตลาดจะจับตาการประชุมนโยบายเดือนกันยายนของเฟด การตัดสินใจนโยบายของธนาคารญี่ปุ่น และการพัฒนาต่างๆ รอบช่องแคบฮอร์มุซ โดยมีความน่าจะเป็นของการขึ้นอัตราดอกเบี้ยในเดือนกันยายนอยู่เหนือ 80% อยู่แล้ว คำชี้นำของ FOMC เกี่ยวกับเส้นทางนโยบายสำหรับช่วงที่เหลือของปีอาจมีผลกระทบต่อสินทรัพย์เสี่ยงมากกว่าการขึ้นอัตราดอกเบี้ยเอง
-
วันที่ 16 กันยายน: สหรัฐฯ เปิดเผยข้อมูลยอดขายปลีกเดือนสิงหาคม ด้วยความคาดหวังการขึ้นอัตราดอกเบี้ยที่เพิ่มสูงขึ้นอย่างมาก ข้อมูลนี้จะช่วยประเมินว่าราคาน้ำมันที่สูงขึ้นและอัตราดอกเบี้ยที่สูงขึ้นเริ่มส่งผลกระทบต่อความต้องการของผู้บริโภคหรือไม่
-
วันที่ 17 กันยายน: ธนาคารกลางสหรัฐฯ ประกาศการตัดสินใจอัตราดอกเบี้ยของ FOMC ตามด้วยการประชุมสื่อจาก Warsh ตลาดปัจจุบันให้ความน่าจะเป็นประมาณ 86% ต่อการขึ้นอัตราดอกเบี้ย 25 จุดฐาน ความสนใจจะเปลี่ยนจากคำถามว่าเฟดจะขึ้นอัตราหรือไม่ ไปสู่แผนจุด (dot plot) ความเป็นไปได้ของการปรับขึ้นอัตราเพิ่มเติมในช่วงท้ายปี และการประเมินของ Warsh เกี่ยวกับราคาน้ำมันและผลตอบแทนพันธบัตรระยะยาว
-
18 กันยายน: ธนาคารญี่ปุ่นประกาศการตัดสินใจด้านนโยบาย ตลาดโดยทั่วไปคาดการณ์ว่าจะมีการปรับขึ้นอัตราดอกเบี้ย 25 จุดฐานเป็น 1.25% หากธนาคารญี่ปุ่นส่งสัญญาณว่าจะเร่งกระบวนการปรับนโยบายให้เป็นปกติ ยูนเยนที่แข็งค่าขึ้นและการไหลเวียนของทุนกลับเข้าสู่ญี่ปุ่นอาจทำให้การเทรดการถือครองแบบคาร์รีทั่วโลกเกิดความไม่เสถียรเพิ่มเติม และสร้างแรงกดดันด้านสภาพคล่องต่อหุ้นเทคโนโลยีและสินทรัพย์คริปโต
-
geopolitics: การเจรจาระหว่างอิหร่านกับรัฐอ่าวต่อเรื่องช่องแคบฮอร์มุซ ซึ่งเดิมกำหนดไว้สำหรับวันที่ 14 กันยายน ได้ถูกเลื่อนออกไปโดยยังไม่มีการประกาศวันใหม่ ด้วยน้ำมันดิบที่กลับมาซื้อขายเหนือระดับ 100 ดอลลาร์ต่อบาร์เรล การก้าวหน้าในการเจรจาอาจส่งผลกระทบโดยตรงต่อความคาดหวังเงินเฟ้อทั่วโลกและการกำหนดราคาเชิงนโยบายของเฟดตามมา
การระดมทุนตลาดหลัก ดู: แพลตฟอร์มแลกเปลี่ยนแบบดั้งเดิมเพิ่มการมีส่วนร่วมในการแปลงสินทรัพย์เป็นโทเค็น ขณะที่โครงสร้างพื้นฐานการชำระเงินด้วย Stablecoin ยังคงดึงดูดทุน
CryptoRank
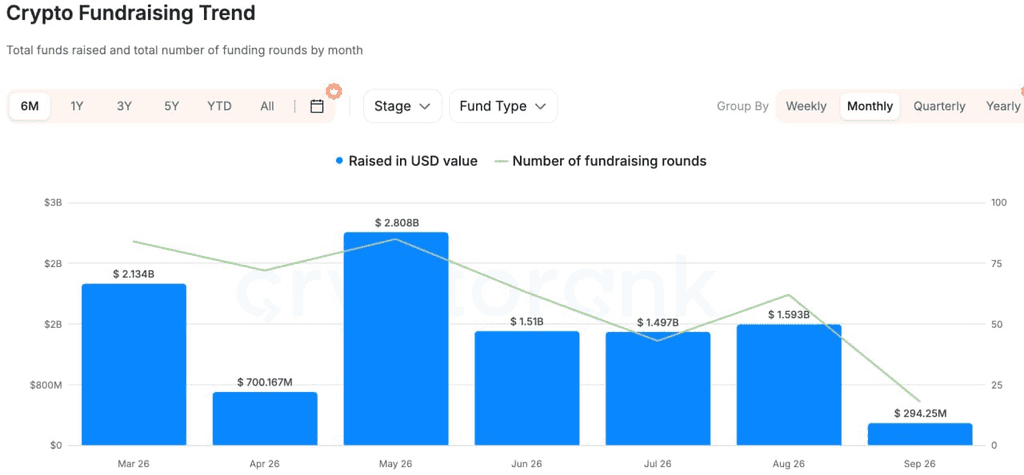
จากข้อมูลการระดมทุนที่กว้างขวางจาก CryptoRank, DeFiLlama และแหล่งอื่นๆ กิจกรรมการระดมทุนในตลาดเอกชนดีขึ้นจากสัปดาห์ก่อนหน้า แต่ทุนยังคงมุ่งเน้นไปที่การแปลงสินทรัพย์เป็นโทเค็น การชำระเงินด้วย Stablecoin และโครงสร้างพื้นฐานสำหรับองค์กร แทนที่จะเป็นแอปพลิเคชันบนโซ่ทั่วไป
หนึ่งในธุรกรรมที่มีความเป็นตัวแทนมากที่สุดคือการลงทุนเชิงกลยุทธ์มูลค่า 100 ล้านดอลลาร์สหรัฐของ Nasdaq Ventures ใน Payward บริษัทแม่ของ Kraken ทั้งสองฝ่ายมีแผนขยายความร่วมมือด้านการซื้อขาย การจัดจำหน่าย และโครงสร้างพื้นฐานหลังการซื้อขายสำหรับหุ้นที่ถูกแปลงเป็นโทเค็น ขณะเดียวกัน Kraken จะนำเทคโนโลยีการตรวจสอบตลาดของ Nasdaq มาใช้ด้วย ความสำคัญของข้อตกลงนี้ขยายเกินกว่าการลงทุนในหุ้นของแพลตฟอร์มแลกเปลี่ยนคริปโตเพียงอย่างเดียว มันสะท้อนให้เห็นว่าตลาดหลักทรัพย์แบบดั้งเดิมกำลังก้าวเข้าสู่โครงสร้างพื้นฐานการแปลงสินทรัพย์เป็นโทเค็นโดยตรง ซึ่งบ่งชี้ว่าการแข่งขันระหว่าง TradFi กับ Crypto กำลังเปลี่ยนจากคำถามว่าสินทรัพย์จะเคลื่อนย้ายบนโซ่หรือไม่ เป็นการบูรณาการระบบการซื้อขาย ของเหลว การตรวจสอบ และการปิดรายการ
ในการชำระเงินด้วย Stablecoin, Latitude ระดมทุนรอบ Series A มูลค่า 35 ล้านดอลลาร์สหรัฐ โดย Oak HC/FT เป็นผู้นำการลงทุน ร่วมด้วย NEA, Coinbase Ventures และอื่นๆ แพลตฟอร์มนี้เชื่อมต่อ Stablecoin กับบัญชีธนาคาร วอลเล็ตบนมือถือ และเครือข่ายการชำระเงินท้องถิ่นในหลายเขตอำนาจศาล ข้อได้เปรียบหลักของมันอยู่ที่การแก้ปัญหา “ระยะสุดท้าย” ระหว่างดอลลาร์บนโซ่ กับการชำระเงินในโลกจริง และการตั้งถิ่นฐานด้วยสกุลเงินท้องถิ่น
ในด้าน AI+Crypto Agentum ระดมทุนได้ 7 ล้านดอลลาร์สหรัฐ เพื่อสร้างโครงสร้างพื้นฐานสำหรับตัวระบุ การเก็บรักษาทรัพย์สิน ชื่อเสียง และการชำระเงินบนโซ่สำหรับกิจกรรมทางการค้าที่ดำเนินการโดยตัวแทน AI เมื่อเทียบกับเรื่องราวตัวแทน AI แบบทั่วไปในอดีต ทุนกำลังให้ความสำคัญมากขึ้นกับโครงสร้างพื้นฐานที่แก้ไขปัญหาการชำระเงิน การดำเนินการที่เชื่อถือได้ และการชำระเงิน
โดยรวมแล้ว ตลาดเอกชนยังคงสะท้อนแนวโน้มกว้างๆ เดียวกัน: สถาบันการเงินแบบดั้งเดิมกำลังเคลื่อนตัวเข้าสู่โครงสร้างพื้นฐานการซื้อขายการแปลงสัญลักษณ์โดยตรง; การลงทุนใน Stablecoin กำลังเปลี่ยนจากแนวโน้มการออกเป็นการชำระเงินข้ามพรมแดนและช่องทางท้องถิ่น; และทุน AI+Crypto กำลังมุ่งเน้นมากขึ้นไปยังเครื่องมือพื้นฐานที่สนับสนุนการทำธุรกรรมและการปิดรายการจริง โปรโตคอลทั่วไปที่ไม่มีผู้ใช้ รายได้ หรือช่องทางการกระจายตัวที่มีความหมายยังคงเผชิญกับสภาพแวดล้อมการระดมทุนที่ระมัดระวังมากขึ้น
ข้อจำกัดความรับผิดชอบ ข้อมูลตลาดทั่วไปนี้ ซึ่งอาจมาจากแหล่งภายนอก แหล่งเชิงพาณิชย์ หรือแหล่งที่ได้รับการสนับสนุน ไม่ใช่คำแนะนำด้านกฎหมาย การปฏิบัติตามกฎระเบียบ การเงิน หรือการลงทุน ไม่ใช่ข้อเสนอ คำเชิญชวน หรือการรับประกันใดๆ เราไม่ได้ให้การรับรองหรือการรับประกันใดๆ ทั้งโดยชัดแจ้งหรือโดยนัยเกี่ยวกับความถูกต้อง ความสมบูรณ์ หรือความน่าเชื่อถือของข้อมูลนี้ และไม่รับผิดชอบต่อความสูญเสียใดๆ ที่เกิดขึ้นจากการใช้งาน การลงทุน/การซื้อขายมีความเสี่ยง; ผลการดำเนินงานในอดีตไม่ได้การันตีผลลัพธ์ในอนาคต ผู้ใช้ควรทำการวิจัย ตัดสินใจอย่างรอบคอบ และรับผิดชอบเต็มที่ กรุณาปรึกษาที่ปรึกษาทางกฎหมาย ภาษี หรือการเงินมืออาชีพหากจำเป็น
คำปฏิเสธความรับผิดชอบ: หน้านี้แปลโดยใช้เทคโนโลยี AI เพื่อความสะดวกของคุณ สำหรับข้อมูลที่ถูกต้องที่สุด โปรดดูต้นฉบับภาษาอังกฤษ