

Citi Research เห็นศักยภาพของ Aave ในตลาดทุนที่มีการแปลงเป็นโทเค็นและความสามารถในการเคลื่อนย้ายหลักประกัน
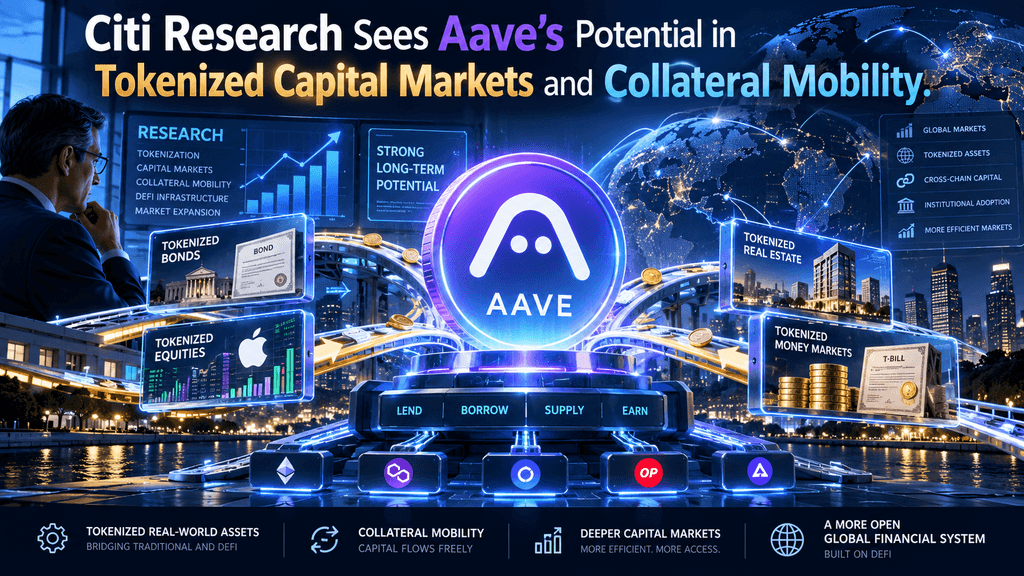
Citi Research จัดให้ Aave เป็นระบบนิเวศการเคลื่อนย้ายหลักประกันแบบกระจายอำนาจ
Citi Research ได้เผยแพร่บันทึกรายละเอียด 24 หน้าเมื่อวันที่ 19 ตุลาคม 2026 ซึ่งนำเสนอกรอบความคิดใหม่เกี่ยวกับหนึ่งในโปรโตคอลการให้กู้ยืมที่ใหญ่ที่สุดของเดซินทรัลไลซ์ดไฟแนนซ์ นักวิเคราะห์ Peter Christiansen และ Aditi Balachandran โต้แย้งว่าการมอง Aave เพียงในฐานะตลาดเงินที่เกิดขึ้นจากคริปโตเท่านั้น ทำให้ลดทอนบทบาทที่กำลังเกิดขึ้นของมัน ในรายงานที่มีชื่อว่า “US Digital Assets: Aave – Bringing Real World Finance Onchain” พวกเขาอธิบายโปรโตคอลนี้ว่าเป็นระบบนิเวศที่เคลื่อนย้ายหลักประกันแบบกระจายศูนย์ ข้ออ้างหลักของพวกเขาคือ เมื่อการแปลงสินทรัพย์ไปสู่รูปแบบโทเค็นขยายตัวออกจาก Stablecoin ไปสู่กองทุนตลาดเงิน สินเชื่อเอกชน พันธบัตรรัฐบาล และในที่สุดคือหุ้น การสามารถจัดหาเงินทุนและใช้หลักประกันซ้ำได้อย่างมีประสิทธิภาพ จะมีความสำคัญเท่าเทียมกับกระบวนการแปลงสินทรัพย์เป็นโทเค็นเอง
Citi ระบุอย่างชัดเจนว่า ความยืดหยุ่นของหลักประกันอาจสุดท้ายแล้วกลายเป็นหนึ่งในกรณีการใช้งานที่สำคัญที่สุดของการแปลงสินทรัพย์เป็นโทเค็น การประเมินนี้เกิดขึ้นในขณะที่ Aave ได้บันทึกการกู้ยืมสะสมเป็นจำนวนหลายสิบพันล้านดอลลาร์ และยังคงรักษาตลาดองค์กรที่ใช้งานอยู่จริง ชื่อ Horizon ซึ่งออกแบบมาโดยเฉพาะสำหรับสินทรัพย์โลกจริงที่ถูกแปลงเป็นโทเค็น การวิเคราะห์นี้ศึกษาว่าสถาปัตยกรรม พารามิเตอร์ความเสี่ยง และกิจกรรมบนโซ่ของ Aave สอดคล้องกับขนาดของตลาดการเงินหลักทรัพย์แบบดั้งเดิมที่มีการเคลื่อนไหวเป็นล้านล้านดอลลาร์ต่อวันได้อย่างไร ข้อสรุปนี้เรียบง่าย: การแปลงสินทรัพย์เป็นโทเค็นแก้ปัญหาการเคลื่อนย้ายสินทรัพย์บนโซ่; โปรโตคอลเช่น Aave จะเป็นผู้กำหนดว่าสินทรัพย์เหล่านั้นจะได้รับการจัดหาเงินทุน การจำนำ และการผสานรวมเข้ากับตลาดทุนโดยรวมอย่างไร
Citi กำหนดกรอบ Aave ให้กว้างกว่าสินเชื่อคริปโต
บันทึกของ Citi วันที่ 19 ตุลาคม ได้ก้าวข้ามคำอธิบายที่คุ้นเคยเกี่ยวกับ Aave ว่าเป็นสระให้กู้ยืมแบบไม่ต้องขออนุญาต แทนที่จะเป็นโครงสร้างพื้นฐานที่สามารถดำเนินการฟังก์ชันต่างๆ ซึ่งปัจจุบันเคลื่อนย้ายเงินจำนวนหลายสิบล้านล้านดอลลาร์ผ่านระบบการเงินแบบดั้งเดิม รายงานดังกล่าวเน้นปริมาณการกู้ยืมสะสมของ Aave ที่วัดได้เป็นร้อยพันล้านดอลลาร์ข้ามเครือข่ายหลายแห่ง และจัดวางเส้นทางพัฒนาของโปรโตคอล ได้แก่ V4, Horizon และ Stablecoin GHO เป็นขั้นตอนที่มีจุดมุ่งหมายเพื่อเชื่อมโยงระหว่างหลักประกัน ความคล่องตัว และการจัดหาเงินทุน ตามบันทึกดังกล่าว เมื่อสินทรัพย์เช่น พันธบัตรรัฐบาล สินทรัพย์เครดิตส่วนตัว และหุ้นถูกแปลงเป็นโทเค็นแล้ว คำถามที่ยังไม่มีคำตอบคือ โทเค็นเหล่านั้นจะถูกใช้เป็นหลักประกันได้อย่างไรโดยไม่ต้องขายบังคับ และความคล่องตัวที่เกิดขึ้นจะหมุนเวียนได้อย่างมีประสิทธิภาพเพียงใด
ซิตี้คาดว่าคำถามนี้จะมีความสำคัญเพิ่มขึ้นเมื่อการแปลงสินทรัพย์เป็นโทเค็นขยายตัวจาก Stablecoin ไปสู่กองทุนและพันธบัตรที่มีการควบคุม ภาษาของธนาคารนี้มีความระมัดระวังมากกว่าการโปรโมต: มันระบุช่องว่างเชิงโครงสร้างในตลาดดั้งเดิม ได้แก่ หลักประกันที่ไม่ได้ใช้งาน การตัดการทำงาน และการเคลื่อนย้ายที่ช้า และจับคู่การออกแบบที่มีอยู่ของ Aave กับช่องว่างนี้ ผู้อ่านบันทึกนี้จะถูกชี้ไปที่ผลกระทบเชิงปฏิบัติว่า โปรโตคอลที่กำลังดำเนินการอยู่ในระดับหลายพันล้านดอลลาร์อาจรับหน้าที่ที่เคยถูกจัดการโดยตัวกลางสามฝ่าย ผู้ให้ยืมหลักทรัพย์ และแผนกเปลี่ยนรูปแบบหลักประกัน การวิเคราะห์นี้อิงจากสถาปัตยกรรมที่สังเกตได้ มากกว่าส่วนแบ่งตลาดที่คาดการณ์ไว้
การเคลื่อนย้ายหลักประกันปรากฏขึ้นเป็นข้อได้เปรียบเชิงปฏิบัติของการแปลงสินทรัพย์เป็นโทเค็น
ระบบประกันทรัพย์แบบดั้งเดิมก่อให้เกิดต้นทุนที่วัดได้ การวิจัยที่กว้างขึ้นของ Citi ประมาณการว่าประมาณ 25 เปอร์เซ็นต์ของทรัพย์ประกันยังคงไม่ได้รับการใช้งานหรือไม่ได้รับผลตอบแทน เนื่องจากความไม่สะดวกในการดำเนินงานทำให้การเคลื่อนย้ายมีประสิทธิภาพต่ำ สถาบันชั้นนำสามารถสูญเสียเงินหลายร้อยล้านดอลลาร์ต่อปีจากความไม่มีประสิทธิภาพเหล่านี้ การแปลงเป็นโทเค็นแก้ไขสามมิติพร้อมกัน: ความเร็วในการตั้งtlement ช่วงของสินทรัพย์ที่มีคุณสมบัติเหมาะสม และการเคลื่อนย้ายข้ามพรมแดนอย่างแท้จริง หุ้นในกองทุนตลาดเงินที่ถูกแปลงเป็นโทเค็นสามารถสะสมผลตอบแทนต่อไปได้ขณะที่ทำหน้าที่เป็นทรัพย์ประกัน สินทรัพย์ที่สามารถโปรแกรมได้สามารถโอนข้ามเขตเวลาโดยไม่ต้องมีบัฟเฟอร์การเติมเงินล่วงหน้าที่คำนวณตามข้อกำหนดแบบดั้งเดิม
งานก่อนหน้าของ Citi เกี่ยวกับเอกสารหลักประกันดิจิทัลระบุสถาบันที่กำลังทดสอบการจัดการการประกันแบบเรียลไทม์และการเคลื่อนย้ายพันธบัตรสหรัฐอย่างต่อเนื่อง บันทึกของ Aave ในเดือนตุลาคมวางความสามารถนี้ไว้เป็นศูนย์กลางของข้อเสนอการลงทุน เมื่อสินทรัพย์มีอยู่ในรูปแบบโทเค็น ความสามารถในการจำนำสินทรัพย์เหล่านั้นทันทีและเรียกคืนได้โดยไม่ต้องผ่านวงจรการตั้งtlement หลายวัน จะกลายเป็นแหล่งคุณค่าหลัก การออกแบบของ Aave ซึ่งประกอบด้วยการกู้ยืมแบบมีหลักประกันเกินความจำเป็นต่อสินทรัพย์ที่จัดหา กฎการชำระบัญชีที่โปร่งใส และการดำเนินงานตลาดอย่างต่อเนื่อง สอดคล้องโดยตรงกับข้อกำหนดนี้ รายงานไม่ได้อ้างว่า Aave จะครอบครองตลาดทั้งหมด; แต่ชี้ว่าฟังก์ชันที่ Aave ดำเนินการอยู่แล้วสอดคล้องอย่างชัดเจนกับความไม่สะดวกที่การแปลงสินทรัพย์เป็นโทเค็นมีเป้าหมายเพื่อลบล้าง
Horizon Market แสดงการให้กู้ยืมกองทุนที่ถูกแปลงเป็นโทเค็นในทางปฏิบัติ
อินสแตนซ์ Horizon ของ Aave ซึ่งเปิดตัวสำหรับผู้เข้าร่วมระดับองค์กรและผู้มีคุณสมบัติเหมาะสม ให้การทดสอบแบบเรียลไทม์ที่ชัดเจนที่สุดต่อทฤษฎีนี้ ผู้ใช้ที่มีสิทธิ์สามารถนำเงินทุนที่ถูกแปลงเป็นโทเค็นมาเป็นหลักประกันและยืม Stablecoin หรือ GHO โดยไม่ต้องขายโพสิชันพื้นฐาน การเข้าถึงถูกจำกัดอย่างตั้งใจ: เฉพาะที่อยู่ที่ผู้ออกเอกสารอนุมัติเท่านั้นที่สามารถนำสินทรัพย์จริงมาใช้เป็นหลักประกัน และโทเค็นใบเสร็จที่ได้รับจะไม่สามารถโอนได้ ดังนั้นการควบคุมการเข้าถึงจึงติดตามหลักประกันเข้าสู่โปรโตคอล ณ ช่วงกลางเดือนตุลาคม 2026 ฟันด์ Janus Henderson Anemoy AAA CLO (JAAA) มียอดฝากประมาณ 51.9 ล้านดอลลาร์สหรัฐ across ที่อยู่สิบเอ็ดแห่งบน Horizon
โพสิชันเจ็ดรายการในระดับมาตรฐานมีหนี้ประมาณ 45 ล้านดอลลาร์สหรัฐ โดยส่วนใหญ่เป็น RLUSD และ GHO Midas mGLOBAL มีส่วนเพิ่มอีก 30.7 ล้านดอลลาร์สหรัฐ ตัวเลขเหล่านี้ยังคงอยู่ในระดับต่ำเมื่อเทียบกับขนาดโดยรวมของ Aave แต่แสดงให้เห็นกลไกที่ Citi อธิบาย: ผู้ถือโทเค็นที่ได้รับการกำกับดูแลและให้ผลตอบแทนสามารถปลดล็อกสภาพคล่องได้ในขณะที่ยังคงรักษาการสัมผัสทางการเงิน ผู้กู้ดึงเงินจากผู้จัดหา Stablecoin ที่ไม่ต้องได้รับอนุญาต ซึ่งได้รับดอกเบี้ยจากการจัดหาเงินสด ส่งผลให้ตลาดแยกชั้นหลักประกันที่ได้รับอนุญาตออกจากชั้นสภาพคล่องแบบเปิด โครงสร้างนี้สอดคล้องกับข้อจำกัดด้านความเสี่ยงและการปฏิบัติตามกฎระเบียบของสถาบันได้ใกล้เคียงกว่าตลาดคริปโตแบบเปิดเต็มรูปแบบ
การปรับพารามิเตอร์ JAAA ชี้ให้เห็นถึงความท้าทายในการปรับสมดุลความเสี่ยง
เมื่อวันที่ 15 ตุลาคม 2026 ผู้ให้ความเสี่ยง LlamaRisk เสนอให้เพิ่มขีดจำกัดสัดส่วนเงินกู้ต่อมูลค่าหลักประกันของ JAAA บน Horizon จาก 81 เปอร์เซ็นต์เป็น 87 เปอร์เซ็นต์ และขีดจำกัดการชำระบัญชีจาก 86 เปอร์เซ็นต์เป็น 89 เปอร์เซ็นต์ โดยยังคงรักษาโบนัสการชำระบัญชีไว้ที่ 5 เปอร์เซ็นต์ คำแนะนำนี้อิงจากประวัติการถอนเงินของกองทุน: ระหว่างเดือนตุลาคม 2025 ถึงต้นเดือนตุลาคม 2026 JAAA ได้ดำเนินการคำสั่งถอนเงิน 93 รายการ คิดเป็นมูลค่ารวม 717.3 ล้านดอลลาร์สหรัฐ โดยมี 91 รายการที่ปิดการชำระเงินในวันทำการเดียวกันหรือวันทำการถัดไป LlamaRisk ได้วางพารามิเตอร์ใหม่โดยอิงบนช่วงเวลาการถอนออก 3 วันทำการ การเปลี่ยนแปลงนี้จะลดช่องว่างที่กระตุ้นการชำระบัญชีจากประมาณ 5.8 เปอร์เซ็นต์เหลือ 2.25 เปอร์เซ็นต์ และเพิ่มเลเวอเรจสูงสุดที่แบบจำลองคำนวณไว้
ข้อเสนอฉบับนี้ยังระบุว่า ข้อมูลมูลค่าสุทธิของ JAAA มีความเสถียรสูงกว่าดัชนี CLO ระดับสูงทั่วไป โดยการลดลงสูงสุดในช่วงสามวันที่บันทึกได้อยู่ที่ 0.08 เปอร์เซ็นต์ในช่วงเวลาที่สังเกต ด้วยเหตุที่โทเค็นนี้มีการควบคุมการเข้าถึง ผู้ชำระบัญชีและผู้รับหลักประกันที่ยึดไว้ต้องอยู่ในรายการที่ผู้ออกโทเค็นอนุมัติ และกระบวนการกู้คืนจะผ่านการ redeem ฟันด์แทนการขายแบบบนบล็อกเชนเพียงอย่างเดียว รายละเอียดการดำเนินงานเหล่านี้แสดงให้เห็นทั้งโอกาสและความยุ่งยาก: ฟันด์ที่ถูกโทเค็นไนซ์สามารถใช้เป็นหลักประกันได้ แต่ความเร็วในการชำระบัญชีและเส้นทางการกู้คืนยังคงถูกควบคุมโดยกระบวนการฟันด์แบบดั้งเดิม มากกว่าความแน่นอนแบบบนบล็อกเชนเพียงอย่างเดียว
กลไกหนี้ GHO เปิดเผยแรงกดดันจากการวนซ้ำและการกำหนดราคา
กิจกรรมการยืม GHO ของ Horizon ได้ให้การทดสอบความเครียดที่เป็นรูปธรรมต่อทฤษฎีการจัดหาเงินทุน ระหว่างช่วงกลางเดือนสิงหาคมถึงกลางเดือนกันยายน 2026 หนี้ GHO บนตลาดเพิ่มขึ้นจาก 23.2 ล้านเป็น 39.0 ล้าน หรือเพิ่มขึ้น 68 เปอร์เซ็นต์ TokenLogic ผู้ให้บริการแก่ Aave DAO ระบุว่าการเติบโตส่วนใหญ่เกิดจากความแตกต่างด้านราคา: Horizon เรียกค่าใช้จ่ายในการยืม GHO ที่ 3.00 เปอร์เซ็นต์ ในขณะที่ตลาด Ethereum Core และ Prime สูงกว่า ความแตกต่างนี้สร้างแรงจูงใจให้ยืม GHO โดยใช้หลักประกัน ขาย Stablecoin เพื่อแลกเป็นสินทรัพย์อื่นๆ ซื้อหลักประกันเพิ่มเติม และทำซ้ำวัฏจักรนี้ แต่ละรอบจะเพิ่มหนี้ที่บันทึกไว้โดยไม่จำเป็นต้องขยายจำนวนผู้กู้ปลายทาง
TokenLogic สังเกตว่าการเพิ่มขึ้นของหนี้ Horizon ตรงกับช่องว่างของส่วนลด GHO เมื่อเทียบกับดอลลาร์ที่กว้างขึ้น ในตอบสนอง อัตราพื้นฐานบน Horizon ถูกปรับขึ้นเป็น 3.25 เปอร์เซ็นต์ เพื่อลดช่องว่างหลักประกันที่ใช้สำหรับกลยุทธ์การซื้อขายแบบ arbitrage บริสุทธิ์ ขณะเดียวกันก็รักษาความน่าสนใจของแพลตฟอร์มสำหรับความต้องการการระดมทุนที่แท้จริง กรณีนี้แสดงให้เห็นว่าอัตราที่ต่ำในเชิงสัมบูรณ์สามารถดึงดูดทั้งการกู้ยืมเพื่อการผลิตโดยใช้สินทรัพย์ที่ถูกแปลงเป็นโทเค็นและกลยุทธ์ที่มองหาเลเวอเรจ การติดตามว่าระดับหนี้จะมีเสถียรภาพเมื่อราคาสัมพัทธ์กลับมาเป็นปกติ จะชี้ให้เห็นว่ากิจกรรมที่สังเกตได้นั้นสะท้อนความต้องการถาวรในการเคลื่อนย้ายหลักประกันหรือความแตกต่างของอัตราที่ชั่วคราว
สถาปัตยกรรม Aave V4 มุ่งเน้นไปที่ฟังก์ชันการเงินหลักทรัพย์
Aave V4 นำเสนอการออกแบบแบบฮับและสปอก ซึ่งมีเป้าหมายเพื่อรองรับการแบ่งความเสี่ยงแบบละเอียดยิ่งขึ้นและกรณีการใช้งานเฉพาะทาง ของเหลวถูกจัดรวมอยู่ในฮับร่วมที่ออกเส้นเครดิตและเดบิตให้กับสปอกแต่ละอัน สปอกแต่ละอันสามารถตั้งค่าสำหรับคลาสสินทรัพย์ โปรไฟล์ความเสี่ยง หรือประเภทผลิตภัณฑ์เฉพาะ เช่น การให้ยืมหลักทรัพย์ การจัดหาเงินทุนระยะสั้นแบบรีโป หรือการกู้ยืมที่มีหลักประกันจาก RWA โดยยังคงดึงของเหลวจากแหล่งเดียวกัน ความยืดหยุ่นนี้ช่วยให้การกำกับดูแลสามารถเพิ่มตลาดใหม่ได้โดยไม่บังคับให้ย้ายสระของเหลวที่มีอยู่แล้ว เอกสารและวัสดุสาธารณะอธิบายถึงสปอกที่รับหลักประกันเป็นหลักทรัพย์ที่ถูกแปลงเป็นโทเค็นภายใต้การลดมูลค่าหลักประกันอย่างระมัดระวังและเฉพาะเจาะจงตามสินทรัพย์ พร้อมอนุญาตให้เจ้าของสามารถดึง Stablecoin หรือ GHO ได้
สาขาที่เน้นรีพอสสามารถจัดการการกู้ยืมที่มีหลักประกันระยะสั้นพร้อมการปรับการประกันต่อเนื่องได้ สถาปัตยกรรมนี้จึงมุ่งเน้นการเลียนแบบฟังก์ชันหลักของเงินทุนหลักทรัพย์แบบดั้งเดิม ได้แก่ การให้กู้ยืมโดยใช้หลักประกันคุณภาพสูง การเปลี่ยนแปลงหลักประกัน และการจัดหาเงินทุนระยะสั้น ภายในสภาพแวดล้อมที่โปร่งใสและสามารถเขียนโปรแกรมได้ แม้ยังเป็นคำถามเชิงประจักษ์ว่าสถาบันจะรับใช้สาขาเหล่านี้ในระดับกว้างหรือไม่ แต่ทางเลือกในการออกแบบสอดคล้องกับฟังก์ชันการเคลื่อนย้ายหลักประกันที่ Citi ระบุว่าเป็นหัวใจของมูลค่าของการแปลงเป็นโทเค็น
ขนาดของตลาดหลักประกันแบบดั้งเดิมกำหนดโอกาสที่สามารถเข้าถึงได้
ตลาด repo ของสหรัฐฯ ชำระความเสี่ยงรายวันเป็นประจำที่มีมูลค่าอยู่ในช่วงหลักล้านล้านดอลลาร์สหรัฐฯ การให้ยืมหลักทรัพย์และหลักประกันเพิ่มปริมาณอีก ซิตี้และผู้เข้าร่วมตลาดอื่นๆ ได้บันทึกไว้นานแล้วว่าข้อจำกัดด้านการดำเนินงาน ช่วงเวลาการชำระเงินที่จำกัดเฉพาะเวลากลางวัน ข้อกำหนดการเติมเงินล่วงหน้า และข้อจำกัดด้านคุณสมบัติของสินทรัพย์ ทำให้หลักประกันจำนวนมากไม่ได้รับการใช้งาน การแปลงสินทรัพย์เป็นโทเค็นตามการวิจัยของ Citi Institute คาดว่าจะขยายตลาดสินทรัพย์ที่ถูกแปลงเป็นโทเค็นจากประมาณ $17 พันล้านไปสู่กรณีพื้นฐาน $5.5 ล้านล้านภายในปี 2030 โดยคาดว่าหลักทรัพย์ในตลาดสาธารณะและหลักประกันที่มีสภาพคล่องจะเป็นผู้นำ
แม้แต่การแทรกซึมในระดับปานกลางของกระแสเหล่านี้เข้าสู่ตลาดสินเชื่อบนโซ่ ก็จะเป็นการเติบโตอย่างมีนัยสำคัญเมื่อเทียบกับยอดรวมการให้สินเชื่อ DeFi ปัจจุบัน ปริมาณสภาพคล่องที่ Aave จัดหาโดยรวมเพิ่มเกินกว่า 30 พันล้านดอลลาร์สหรัฐในทุกรุ่น โดยจำนวนเงินที่ยืมอยู่ใกล้เคียงกับ 12.5 พันล้านดอลลาร์สหรัฐ ในขณะที่ Horizon เองยังคงเป็นสัดส่วนเล็กน้อยของยอดรวมดังกล่าว ช่องว่างระหว่างขนาดตลาดแบบดั้งเดิมกับกิจกรรมการให้สินเชื่อ RWA บนโซ่ในปัจจุบัน สะท้อนทั้งโอกาสที่ Citi ชี้ให้เห็น และระยะทางที่ยังต้องเดินอีกมากก่อนที่การเคลื่อนย้ายหลักประกันที่ถูกแปลงเป็นโทเค็นจะสามารถดำเนินการในระดับสถาบัน
การเข้าถึงแบบได้รับอนุญาตและใบเสร็จที่ไม่สามารถโอนได้ สร้างความเหมาะสมสำหรับองค์กร
การออกแบบของ Horizon จำกัดอย่างเจาะจงว่าใครสามารถจัดหาหลักประกันจากสินทรัพย์จริงและห้ามการโอนโทเค็นใบเสร็จที่ได้รับอย่างอิสระ โดยเฉพาะที่อยู่ที่ได้รับการอนุมัติจากผู้ออกสินทรัพย์เท่านั้นที่สามารถฝากโทเค็นได้; aTokens หรือโทเค็นใบเสร็จที่เทียบเท่าไม่สามารถเคลื่อนย้ายได้อย่างอิสระภายในระบบนิเวศ DeFi ที่กว้างขึ้น โครงสร้างนี้รักษาข้อกำหนดการควบคุมและการคัดกรองนักลงทุนที่เกี่ยวข้องกับเงินทุนพื้นฐาน ผู้ให้สภาพคล่องของ Stablecoin ดำเนินงานภายใต้เงื่อนไขที่เปิดกว้างกว่า สร้างตลาดที่ไม่สมดุลซึ่งตอบสนองข้อกำหนดด้านการปฏิบัติตามกฎหมายของสถาบัน ขณะเดียวกันยังคงดึงเงินสดจากผู้จัดหาจำนวนมาก
วิธีการนี้ลดความเสี่ยงที่สินทรัพย์ที่ได้รับการกำกับดูแลจะรั่วไหลเข้าสู่ตลาดรองที่ไม่มีข้อจำกัด แต่ก็จำกัดความเร็วและขอบเขตของการซื้อขายตลาดรองที่สินทรัพย์ค้ำประกันแบบบนโซ่บริสุทธิ์สามารถบรรลุได้ การอธิบายของ Citi ที่ว่า Aave เป็นโปรโตคอลการเคลื่อนย้ายหลักประกันจึงต้องเข้าใจภายใต้ข้อจำกัดเหล่านี้: การเคลื่อนย้ายมีความสูงระหว่างคู่สัญญาที่ได้รับการอนุมัติและต่อเนื่องตลอดช่วงเวลาดำเนินงานของโปรโตคอล แต่ยังคงถูกจำกัดโดยกรอบด้านกฎหมายและการดำเนินงานของสินทรัพย์ที่ถูกแปลงเป็นโทเค็นเอง
เส้นทางการชำระบัญชีแตกต่างอย่างชัดเจนจากสินทรัพย์ที่เกิดจากคริปโต
หลักประกันที่เป็นสกุลเงินดิจิทัลบน Aave สามารถถูกชำระบัญชีผ่านการขายบนโซ่ภายในไม่กี่วินาทีหรือไม่กี่นาที เมื่อปัจจัยสุขภาพเกินขีดจำกัด ฟันด์ที่ถูกแปลงเป็นโทเค็นมีเส้นทางการกู้คืนที่ต่างออกไป การชำระบัญชียังคงเกิดขึ้นตามกฎของโปรโตคอล แต่หลักประกันที่ยึดไว้ต้องได้รับการแลกเปลี่ยนผ่านกระบวนการของฟันด์เอง ซึ่งดำเนินการตามตารางวันทำการและต้องให้ผู้ชำระบัญชีเป็นบุคคลที่ได้รับการอนุมัติ การวิเคราะห์ของ LlamaRisk ต่อ JAAA ได้จำลองช่วงเวลาการถอนออกหลายวันอย่างชัดเจน และชี้ให้เห็นว่าการระงับการแลกเปลี่ยนจะทิ้งส่วนต่างของหลักประกันที่แคบลง
ความแตกต่างเหล่านี้ส่งผลต่ออัตราส่วนหนี้สินต่อมูลค่าหลักประกันที่เหมาะสม ขีดจำกัดการชำระบัญชี และขีดจำกัดการกระจุกตัวที่ผู้ดูแลความเสี่ยงกำหนด การใช้เลเวอเรจสูงใกล้กับ LTV สูงสุด ดังที่สังเกตเห็นในโพสิชันบางรายการของ JAAA ยิ่งเพิ่มความสำคัญของการปรับค่าให้แม่นยำ โปรโตคอลสามารถดำเนินการยึดทรัพย์อัตโนมัติในขั้นต้น แต่การกู้คืนมูลค่าเงินสดยังคงขึ้นอยู่กับโครงสร้างพื้นฐานของกองทุนแบบดั้งเดิม ความเป็นจริงแบบผสมผสานนี้เป็นหัวใจสำคัญในการประเมินว่า Aave สามารถขยายฟังก์ชันการจัดหาเงินทุนตามที่ Citi อธิบายได้หรือไม่ โดยไม่ก่อให้เกิดความเสี่ยงด้านการดำเนินงานใหม่
เลเยอร์การชำระเงิน Stablecoin ปิดวงจรการระดมทุน
ลำดับของ Citi เริ่มต้นด้วยการแปลงสินทรัพย์เป็นโทเค็น และถือ Stablecoin เป็นชั้นการชำระเงิน ความสามารถของ Aave ในการให้กู้โดยใช้หลักประกันที่ถูกแปลงเป็นโทเค็นนั้นมีประโยชน์เฉพาะเมื่อผู้กู้สามารถรับดอลลาร์หรือสกุลเงินที่มีมูลค่าเทียบเท่าดอลลาร์ได้อย่างเชื่อถือได้ Horizon รองรับ USDC, RLUSD และ GHO เป็นสินทรัพย์ที่สามารถกู้ได้ บทบาทของ GHO น่าสนใจเป็นพิเศษเพราะมันถูกออกโดยระบบนิเวศของ Aave เอง และสามารถสร้างขึ้นได้โดยใช้หลักประกันที่จัดหาภายใต้พารามิเตอร์ของโปรโตคอล
การปรับอัตราในเดือนกันยายนและกลไกส่วนลดที่สังเกตได้แสดงให้เห็นว่าการจัดการการยึดมั่นของ GHO ยังคงเป็นประเด็นการกำกับดูแลที่ต้องให้ความสำคัญเมื่อมีการสร้างและขายในปริมาณใหญ่ การเติบโตของ Stablecoin โดยรวม ซึ่งการวิเคราะห์บางส่วนคาดการณ์ว่าจะสนับสนุนความต้องการคลังรายได้บนโซ่ ย่อมขยายแหล่งเงินสดที่สามารถใช้กู้ยืมได้โดยอ้างอิงกับทรัพย์สินและพันธบัตรที่ถูกแปลงเป็นโทเค็น การโต้ตอบระหว่างการขยายหลักประกันที่มีคุณสมบัติเหมาะสมกับสภาพคล่องของ Stablecoin ที่เชื่อถือได้และลึก จะเป็นตัวกำหนดว่ากรณีการใช้งานการเคลื่อนย้ายหลักประกันจะสามารถขยายขนาดได้มากเพียงใดภายในตลาดของ Aave
สัญญาณการรับรองจากองค์กรยังอยู่ในระยะเริ่มต้น แต่มีทิศทางที่สอดคล้องกัน
การวิจัยโดยรวมของ Citi เกี่ยวกับหลักประกันดิจิทัลรายงานว่า 77 เปอร์เซ็นต์ของสถาบันการเงินที่ถูกสำรวจคาดว่าจะใช้หลักประกันที่ถูกแปลงเป็นโทเค็นในรูปแบบใดรูปแบบหนึ่งในปี 2026 การทดลองจริงได้รวมถึงการจัดการหลักประกันแบบเรียลไทม์ การเคลื่อนย้ายพันธบัตรรัฐบาลอย่างต่อเนื่องข้ามเขตเวลา และกองทุนตลาดเงินที่ถูกแปลงเป็นโทเค็นที่ใช้ในกระบวนการหลักประกัน ตลาด Horizon ของ Aave อยู่ที่จุดตัดของแนวโน้มเหล่านี้: มันรับกองทุนที่ถูกแปลงเป็นโทเค็นซึ่งอยู่ภายใต้การกำกับดูแลเป็นหลักประกัน และให้บริการกู้ยืมอย่างต่อเนื่อง
การเติบโตของการฝาก JAAA และผลิตภัณฑ์ที่คล้ายกัน ร่วมกับข้อเสนอในการเพิ่มขีดจำกัดอัตราส่วนเงินกู้ต่อมูลค่าหลักประกันตามประสิทธิภาพการแลกเปลี่ยนที่พิสูจน์ได้ บ่งชี้ถึงการมีส่วนร่วมของสถาบันอย่างค่อยเป็นค่อยไป ในขณะเดียวกัน ยอด TVL รวมของ Horizon ยังคงอยู่ในระดับต่ำเมื่อเทียบกับตลาดหลักของ Aave และสระหลักประกันแบบดั้งเดิมที่มีมูลค่าหลายล้านล้านดอลลาร์ ความสามารถของโปรโตคอลในการดึงดูดความต้องการกู้ยืมอย่างต่อเนื่องและไม่ใช่แบบวนซ้ำจากสินทรัพย์ที่ถูกแปลงเป็นโทเค็นในวงกว้าง จะเป็นการทดสอบเชิงประจักษ์ที่ชัดเจนที่สุดต่อทฤษฎีของ Citi ในไตรมาสที่จะถึง
การกำกับดูแลและการดูแลพารามิเตอร์กลายเป็นศูนย์กลาง
เนื่องจาก Horizon จัดการกับสินทรัพย์ที่มีเส้นทางการกู้คืนช้ากว่าและมีการควบคุมการเข้าถึงมากกว่าสินทรัพย์ค้ำประกันแบบบริสุทธิ์ จึงทำให้การตัดสินใจเกี่ยวกับพารามิเตอร์ความเสี่ยงมีความสำคัญสูงขึ้น การทบทวนอย่างละเอียดของ LlamaRisk ที่เกี่ยวกับประวัติการรับคืน ความมั่นคงของ NAV และการรวมตัวของโพสิชันขนาดใหญ่ แสดงให้เห็นถึงระดับการวิเคราะห์อย่างต่อเนื่องที่จำเป็น การกำกับดูแลต้องสมดุลระหว่างความต้องการเพิ่มประสิทธิภาพของทุนและอัตรา LTV ที่สูงขึ้นเพื่อเปิดโอกาสให้ยืมเงินได้มากขึ้น กับขอบเขตความปลอดภัยที่แคบลงซึ่งเกิดขึ้นตามมา
การปรับอัตรา GHO แสดงให้เห็นว่าการตัดสินใจด้านราคาส่งผลต่อพฤติกรรมของตลาดรองและการยึดมั่นของ Stablecoin ผู้ถือโทเค็น AAVE มีอิทธิพลต่อพารามิเตอร์เหล่านี้ผ่าน DAO แต่ไม่ได้เป็นเจ้าของหลักประกันหรือกระแสดอกเบี้ยที่เกิดจากผู้กู้ของ Horizon ดังนั้น การจัดตำแหน่งทางเศรษฐกิจระหว่างรายได้จากโปรโตคอล ความมั่นคงของ GHO และการเติบโตของการให้กู้หลักประกันที่ถูกแปลงเป็นโทเค็น จึงขึ้นอยู่กับการดูแลอย่างระมัดระวังอย่างต่อเนื่อง การตั้งข้อสมมติของ Citi ถือว่าการกำกับดูแลดังกล่าวสามารถติดตามความเร็วของการขยายชุดสินทรัพย์ที่อาจกลายเป็นหลักประกันในอนาคต
ความสำคัญของตลาดขยายตัวเกินกว่าตัวชี้วัดบนโซ่
หากการเคลื่อนย้ายหลักประกันพัฒนาตามที่ซิตี้คาดการณ์ ผลกระทบเชิงปฏิบัติจะปรากฏขึ้นในรูปของประสิทธิภาพทุนสำหรับผู้ถือกองทุนและพันธบัตรที่ถูกแปลงเป็นโทเค็น ความต้องการบัฟเฟอร์ที่ต้องเติมล่วงหน้าลดลง และความสามารถในการรักษาการสัมผัสการลงทุนขณะเข้าถึงสภาพคล่อง ตัวกลางแบบดั้งเดิมที่ปัจจุบันได้รับค่าธรรมเนียมจากการเคลื่อนย้ายหลักประกันที่ช้าอาจเผชิญแรงกดดัน โปรโตคอลบนโซ่ที่สามารถแสดงให้เห็นถึงการชำระบัญชีที่เชื่อถือได้ พารามิเตอร์ความเสี่ยงที่โปร่งใส และการควบคุมการเข้าถึงระดับสถาบัน จะสามารถเป็นตัวกลางในสัดส่วนกิจกรรมการระดมทุนที่มากขึ้น
ขนาดที่มีอยู่ของ Aave การมีอยู่บนหลายเครือข่าย และตลาด Horizon ที่เชี่ยวชาญ ทำให้มันมีตำแหน่งเริ่มต้นที่ชัดเจน ตำแหน่งนั้นจะแปลงเป็นปริมาณการซื้อขายที่ยั่งยืนได้หรือไม่นั้น ขึ้นอยู่กับการเติบโตต่อเนื่องของหลักประกันที่ถูกแปลงเป็นโทเค็นคุณภาพสูง ตลาดเงินสดที่มั่นคงและลึก และพารามิเตอร์ความเสี่ยงที่ยังคงน่าเชื่อถือภายใต้สภาวะเครียด บันทึกการวิจัยเดือนตุลาคม 2026 ให้กรอบการวิเคราะห์ที่ชัดเจน; ข้อมูลบนโซ่ในเดือนข้างหน้าจะทดสอบว่ากรอบนั้นสอดคล้องกับความต้องการที่สังเกตได้มากเพียงใด
🔥 ลึกกว่าหัวข้อข่าว: KuCoin 5.0 มีความหมายอย่างไรกับคุณ
ข่าวตลาดเคลื่อนตัวเร็ว — แต่สถานที่ที่คุณดำเนินการก็สำคัญไม่แพ้กัน ในเดือนตุลาคมนี้ KuCoin จะเปิดตัว KuCoin 5.0 ซึ่งเปลี่ยนแปลง KuCoin ให้เป็นแพลตฟอร์มที่สร้างใหม่ทั้งหมด นี่คือสิ่งที่เปลี่ยนแปลงสำหรับคุณ:
-
บัญชีเดียวสำหรับทุกอย่าง แพลตฟอร์มรุ่นเก่าแบ่งเงินของคุณออกเป็นบัญชี “สปอต” “หลักประกัน” และ “ฟิวเจอร์ส” แยกจากกัน และคาดหวังให้คุณเข้าใจเหตุผล บัญชีแบบครบวงจร Unified Account ของ KuCoin 5.0 ลบการแบ่งแยกนี้ออกไปเลย — ฝากครั้งเดียว ทุกอย่างจะอยู่ที่นั่นทันที (ขณะนี้มีให้เฉพาะสำหรับผู้ใช้ระดับ VIP)
-
หุ้น ดัชนี และสินค้าโภคภัณฑ์ KuCoin 5.0 ขยายขอบเขตBeyond crypto ไปสู่ตลาดโลก เมื่อคริปโตเคลื่อนตัวแบบทรงตัวและตลาดหุ้นฟื้นตัว (หรือในทางกลับกัน) คุณสามารถสลับการลงทุนภายในไม่กี่นาที โดยไม่ต้องเปิดบัญชีโบรกเกอร์และรอเป็นวันๆ เพื่อให้ระบบเงิน Fiat ทำงาน
-
สินทรัพย์จริง (RWA) การเข้าถึงสินทรัพย์ดั้งเดิม เช่น สินค้าโภคภัณฑ์ ผ่านการแปลงเป็นโทเค็น ภายในบัญชีคริปโตของคุณเอง หนึ่งใน segement ที่เติบโตเร็วที่สุดในระบบการเงินทั่วโลก ไม่ได้ถูกจำกัดไว้สำหรับสถาบันอีกต่อไป — คุณสามารถเข้าถึงมันได้จากยอดเงินเดียวกันที่คุณใช้เทรด
-
หารายได้ขณะเรียนรู้ ยังไม่พร้อมเทรด? KCUSD ช่วยให้ Stablecoin ของคุณสร้างรายได้ทุกวันด้วยดอกเบี้ยทบต้นอัตโนมัติ วิธีที่ผ่อนคลายที่สุดในการทำให้เงินฝากที่ไม่ได้ใช้งานทำงานให้คุณด้วยผลตอบแทน 4%
-
ผู้ช่วย AI ที่อธิบายด้วยภาษาธรรมดา ถามคำถาม รับบริบทตลาด เข้าใจสิ่งที่คุณกำลังดู — ติดตั้งไว้ในแพลตฟอร์ม ไม่ต้องใช้ศัพท์เทคนิค
-
แอปที่ไม่ทำให้รู้สึกหนักใจ รวดเร็ว สะอาด และสอดคล้องกัน — ใช้งานง่ายตั้งแต่แตะครั้งแรก ไม่ต้องรอเรียนรู้ผ่านคำแนะนำ
-
ความปลอดภัยที่คุณสามารถตรวจสอบได้ ไม่ใช่แค่เชื่อใจ เพียงผู้ให้บริการในสหภาพยุโรปที่ได้รับใบอนุญาตตาม MiCAR, Proof of Reserves ที่คุณสามารถตรวจสอบด้วยตัวเอง และความปลอดภัยที่ได้รับการรับรองระดับสากล (SOC 2 Type II, ISO 27001:2022)
สร้างบัญชีของคุณในไม่กี่นาที — และเริ่มต้นบนแพลตฟอร์มที่ถูกออกแบบมาสำหรับอนาคตของคริปโต ไม่ใช่อดีต
คำถามที่พบบ่อย
Citi Research สรุปอะไรบ้างเกี่ยวกับ Aave ในบันทึกเดือนตุลาคม 2026?
การวิเคราะห์ 24 หน้าของ Citi Research อธิบายว่า Aave เป็นระบบนิเวศที่เน้นการเคลื่อนย้ายหลักประกันแบบกระจายศูนย์ มากกว่าเป็นโปรโตคอลสินเชื่อคริปโตแบบดั้งเดิม นักวิเคราะห์ระบุว่า เมื่อการแปลงสินทรัพย์เป็นโทเค็นขยายตัวจาก Stablecoin ไปสู่กองทุนตลาดเงิน สินเชื่อเอกชน พันธบัตร และหุ้น ความสามารถในการจัดหาทุนและใช้หลักประกันซ้ำอย่างมีประสิทธิภาพจะกลายเป็นกรณีการใช้งานหลัก พวกเขาชี้ให้เห็นว่า Aave V4, Horizon และ GHO เป็นส่วนประกอบที่มีการปรับตัวไปสู่จุดตัดระหว่างหลักประกัน ความคล่องตัว และการจัดหาทุนแล้ว บันทึกนี้ไม่ได้เสนอเป้าหมายราคาหรือการคาดการณ์ส่วนแบ่งตลาด; แต่ได้จับคู่ความสามารถของโปรโตคอลที่มีอยู่กับความไม่สมบูรณ์เชิงโครงสร้างในตลาดหลักประกันแบบดั้งเดิม
ตลาด Horizon ของ Aave แตกต่างจากตลาดให้กู้ยืมหลักของมันอย่างไร
Horizon เป็นระบบที่เฉพาะเจาะจง ซึ่งจำกัดสำหรับผู้เข้าร่วมสถาบันและผู้มีคุณสมบัติที่ได้รับการอนุมัติเท่านั้นในการจัดหาสินทรัพย์จริงที่ถูกแปลงเป็นโทเค็น 仅ผู้ออกโทเค็นที่อยู่ในรายการอนุญาตเท่านั้นที่สามารถฝากสินทรัพย์เหล่านี้ และโทเค็นใบเสร็จที่ได้รับจะไม่สามารถโอนได้ ความคล่องตัวของ Stablecoin ถูกจัดหาอย่างเปิดกว้างกว่า ผู้กู้สามารถยืม USDC, RLUSD หรือ GHO โดยใช้หลักประกันที่ถูกแปลงเป็นโทเค็น โดยไม่ต้องขายโพสิชันพื้นฐาน การออกแบบที่ไม่สมมาตรนี้รักษาข้อจำกัดด้านการกำกับดูแลและคุณสมบัติของนักลงทุนที่เกี่ยวข้องกับเงินทุน ขณะเดียวกันก็ยังได้รับเงินสดจากผู้จัดหาที่หลากหลายยิ่งขึ้น
ทำไมอัตราส่วนหนี้ต่อมูลค่าทรัพย์สินของกองทุนที่ถูกแปลงเป็นโทเค็นจึงตั้งไว้ต่างจากสินทรัพย์คริปโต?
กองทุนที่ถูกแปลงเป็นโทเค็นสามารถขายคืนผ่านกระบวนการแบบดั้งเดิมที่ทำงานตามตารางวันทำการและต้องการคู่สัญญาที่ได้รับการอนุมัติ การชำระบัญชีบนโปรโตคอลสามารถยึดโทเค็นได้อย่างรวดเร็ว แต่การแปลงเป็นเงินสดอาจใช้เวลาหนึ่งถึงสามวันทำการหรือนานกว่านั้นหากการขายคืนล่าช้า ดังนั้นผู้ดูแลความเสี่ยงจึงปรับอัตรา LTV และเกณฑ์การชำระบัญชีให้สอดคล้องกับประสิทธิภาพการขายคืนที่สังเกตได้และช่วงเวลาการถอนออกหลายวันที่โมเดลไว้ แทนที่จะพิจารณาจากความผันผวนของราคาบนโซ่เพียงอย่างเดียว การเพิ่มอัตรา LTV จะเพิ่มประสิทธิภาพทุน แต่ลดขอบเขตความปลอดภัยที่มีอยู่หากการฟื้นตัวช้ากว่าที่คาดไว้
GHO มีบทบาทอะไรในทฤษฎีการเคลื่อนย้ายหลักประกัน?
GHO ทำหน้าที่เป็น Stablecoin แบบเนทีฟที่สามารถสร้างขึ้นได้โดยใช้หลักประกันที่มีคุณสมบัติเหมาะสม รวมถึงสินทรัพย์ที่ถูกแปลงเป็นโทเค็นบน Horizon การมีอยู่ของ GHO ช่วยเพิ่มทางเลือกด้านเงินสดให้กับผู้กู้ อย่างไรก็ตาม ราคาสัมพัทธ์ระหว่างตลาดของ Aave ในบางครั้งได้ส่งเสริมกลยุทธ์การวนซ้ำที่สร้าง GHO ขายออก และใช้เลเวอเรจอีกครั้ง การกำกับดูแลได้ปรับอัตราการยืม GHO ของ Horizon เพื่อลดแรงจูงใจในการทำ arbitrage บริสุทธิ์ ขณะเดียวกันก็รักษาความน่าสนใจของช่องทางนี้ ความมั่นคงของราคา GHO และมูลค่าทางเศรษฐกิจที่มันส่งคืนให้กับ DAO ยังคงเป็นปัจจัยที่พิจารณาอย่างต่อเนื่องในขณะที่การสร้าง GHO ที่รองรับด้วย RWA เพิ่มขึ้น
ตลาดหลักประกันแบบดั้งเดิมที่ Citi อ้างถึงมีขนาดใหญ่เพียงใด
ตลาด repo ของสหรัฐฯ เองมีการเปิดเผยรายวันเป็นจำนวนล้านล้านดอลลาร์อย่างต่อเนื่อง การให้ยืมหลักทรัพย์และหลักประกันด้านการใช้เงินกู้เพิ่มปริมาณอีกมาก ซิตี้และผู้สังเกตการณ์รายอื่นๆ ได้บันทึกไว้ว่า ความไม่สะดวกในการดำเนินงานทำให้มีสัดส่วนที่มีนัยสำคัญของหลักประกันถูกทิ้งไว้ไม่ใช้งานหรือไม่ได้รับผลตอบแทน การเข้าถึงเพียงเล็กน้อยของกระแสเหล่านี้เข้าสู่ตลาดการให้ยืมแบบต่อเนื่องและสามารถเขียนโปรแกรมได้ จะเป็นการเติบโตในเชิงสัมบูรณ์อย่างมากเมื่อเทียบกับปริมาณการให้ยืม RWA บนโซ่ปัจจุบัน
ข้อจำกัดความรับผิด: เนื้อหานี้มีจุดประสงค์เพื่อข้อมูลเท่านั้น และไม่ถือเป็นคำแนะนำในการลงทุน การลงทุนในคริปโตเคอเรนซีมีความเสี่ยง โปรดทำการวิจัยด้วยตัวเอง (DYOR)
คำปฏิเสธความรับผิดชอบ: หน้านี้แปลโดยใช้เทคโนโลยี AI เพื่อความสะดวกของคุณ สำหรับข้อมูลที่ถูกต้องที่สุด โปรดดูต้นฉบับภาษาอังกฤษ