

Citrini Research เจาะกำแพง: UNI, AAVE และ HYPE จะได้รับประโยชน์จากการเติบโตของการเงินบนโซ่หรือไม่?
คำนำ
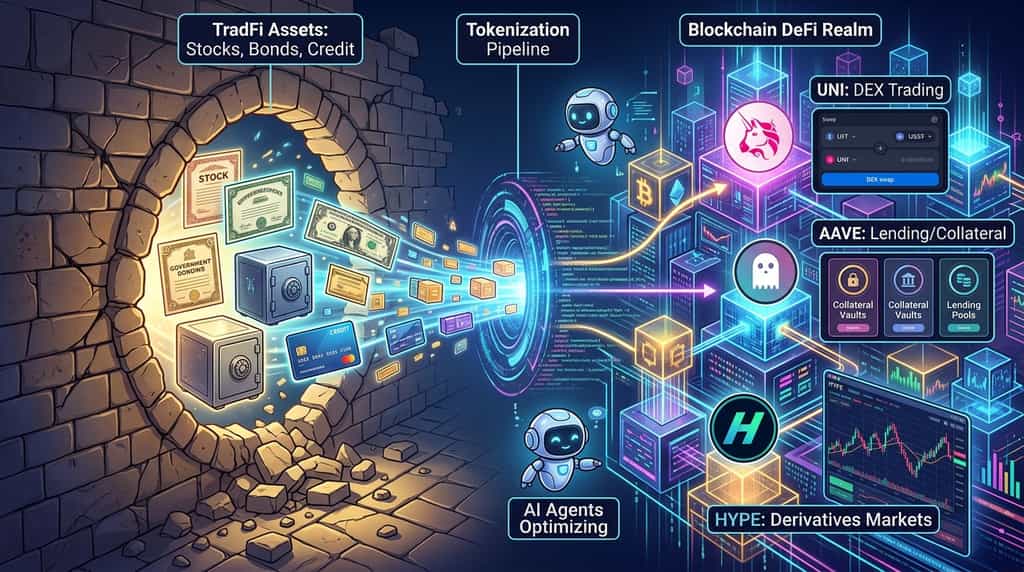
ถ้าโอกาสการลงทุนในคริปโตครั้งใหญ่ถัดไปไม่ได้มาจากการสร้างสกุลเงินดิจิทัลใหม่ แต่มาจากการนำหุ้น พันธบัตร เครดิต และสินทรัพย์ทางการเงินแบบดั้งเดิมอื่นๆ ไปไว้บนบล็อกเชนล่ะ? ในรายงานวันที่ 8 ตุลาคม 2026 ของ Breaking the Wall Citrini Research ชี้ว่า การรวมตัวของการเงินแบบดั้งเดิม (TradFi) การเงินแบบกระจายศูนย์ (DeFi) และตัวแทน AI อาจเป็นจุดที่ทำให้โครงสร้างพื้นฐานของบล็อกเชนมีจุดประสงค์ที่น่าสนใจในโลกจริงครั้งแรก การตั้งคำถามด้านการลงทุนจึงไม่ได้เหลือเพียงว่าการแปลงสินทรัพย์เป็นโทเค็นจะเติบโตหรือไม่ แต่คือโปรโตคอลใดจะสามารถจับมูลค่าทางเศรษฐกิจที่เกิดขึ้นได้
โทเค็นคริปโตสามตัวที่ควรให้ความสนใจเป็นพิเศษภายใต้ทฤษฎีนี้: UNI ของ Uniswap, AAVE ของ Aave และ HYPE ของ Hyperliquid UNI อาจได้รับประโยชน์จากกิจกรรมการซื้อขายบนโซ่ที่เพิ่มขึ้นและกลไกค่าธรรมเนียมโปรโตคอล AAVE อาจได้รับประโยชน์จากความต้องการโครงสร้างพื้นฐานการให้กู้ยืมและหลักประกัน และ HYPE อาจได้รับประโยชน์หากสินทรัพย์ที่ถูกโทเค็นไนซ์ขับเคลื่อนกิจกรรมการซื้อขายที่มากขึ้นผ่านตลาดของ Hyperliquid เหล่านี้คือผู้รับประโยชน์ที่เป็นไปได้ ไม่ใช่ผู้ชนะที่รับประกัน การยอมรับการโทเค็นไนซ์ไม่ได้แปลงเป็นการเพิ่มมูลค่าของโทเค็นโดยอัตโนมัติ และความแข็งแกร่งของแต่ละกรณีการลงทุนขึ้นอยู่กับความสามารถของโปรโตคอลในการจับค่าธรรมเนียม ผู้ใช้งาน และความต้องการที่ยั่งยืน
รายงาน "Breaking the Wall" ของ Citrini Research มีความหมายอย่างไรต่อวงการคริปโต?
ข้อโต้แย้งหลักของ Citrini Research คือการแปลงสินทรัพย์เป็นโทเค็นอาจเปลี่ยนบล็อกเชนจากโครงสร้างพื้นฐานการซื้อขายคริปโตที่ค่อนข้างแยกจากกันให้กลายเป็นรากฐานสำหรับกิจกรรมทางการเงินที่กว้างขึ้น รายงานเมื่อวันที่ 8 ตุลาคมของพวกเขา ชื่อ "Breaking the Wall" เชื่อมโยงการพัฒนาสามประการ: สินทรัพย์ทางการเงินแบบดั้งเดิมที่เคลื่อนย้ายไปบนบล็อกเชน แอปพลิเคชันแบบกระจายอำนาจที่มีความสามารถมากขึ้น และตัวแทน AI ที่สามารถโต้ตอบกับระบบการเงินที่สามารถเขียนโปรแกรมได้มากขึ้น
ทำไมการแปลงสินทรัพย์เป็นโทเค็นอาจเปลี่ยนบทบาทของบล็อกเชน?
การแปลงสินทรัพย์เป็นโทเค็นหมายถึงสิทธิ์ในการเป็นเจ้าของหรือการได้รับผลกระทบทางเศรษฐกิจจากสินทรัพย์ผ่านโทเค็นที่ใช้บล็อกเชน ขึ้นอยู่กับโครงสร้างทางกฎหมาย สินทรัพย์พื้นฐานอาจเป็นหุ้น พันธบัตรรัฐบาล กองทุนตลาดเงิน อสังหาริมทรัพย์ หรือเครื่องมือทางเครดิต
ประโยชน์ที่อาจเกิดขึ้นไม่ได้จำกัดอยู่แค่การสร้างตัวแทนดิจิทัลของสินทรัพย์ที่มีอยู่แล้ว สินทรัพย์ที่ถูกแปลงเป็นโทเค็นสามารถกลายเป็นสินทรัพย์ที่สามารถโปรแกรมได้ ถ่ายโอนระหว่างแอปพลิเคชันที่เข้ากันได้ และอาจสามารถใช้เป็นหลักประกันในตลาดการเงินบนโซ่ได้ ซึ่งสร้างโอกาสในการรวมการซื้อขาย การให้กู้ การชำระเงิน และการจัดการสินทรัพย์ภายในโครงสร้างพื้นฐานร่วมกัน
ตัวอย่างเช่น หุ้นที่ถูกแปลงเป็นโทเค็นสามารถซื้อขายผ่านช่องทางบนบล็อกเชนที่มีคุณสมบัติเหมาะสม และหากผลิตภัณฑ์และโปรโตคอลอนุญาต สามารถนำเป็นหลักประกันเพื่อยืม Stablecoin ได้ แล้ว Stablecoin นั้นสามารถใช้ในธุรกรรมอื่นโดยไม่จำเป็นต้องขายโพสิชันเดิม ฟังก์ชันที่แท้จริงขึ้นอยู่กับสิทธิทางกฎหมายของโทเค็น ข้อจำกัดในการโอน การสนับสนุนจากโปรโตคอล และกฎระเบียบที่เกี่ยวข้อง
ทิศทางของสถาบันกำลังชัดเจนขึ้น ในวันที่ 17 กันยายน 2026 คณะกรรมการกำกับดูแลหลักทรัพย์และตลาดหลักทรัพย์ของสหรัฐอเมริกาได้ประกาศการยกเว้นนวัตกรรมชั่วคราวและมีเงื่อนไข เพื่ออำนวยความสะดวกในการซื้อขายหุ้นที่ถูกแทรกซึมในระบบตลาดแห่งชาติผ่านช่องทางที่ผ่านการรับรอง การยกเว้นนี้มีข้อจำกัดและอยู่ภายใต้เงื่อนไข; ไม่ได้หมายความถึงการอนุมัติอย่างครอบคลุมสำหรับหลักทรัพย์ที่ถูกแทรกซึมทุกประเภทหรือแพลตฟอร์มการซื้อขายแบบกระจายศูนย์
การพัฒนานี้สนับสนุนทฤษฎีการแปลงเป็นโทเค็นอย่างกว้างขวาง: โครงสร้างพื้นฐานของบล็อกเชนกำลังได้รับการพิจารณามากขึ้นสำหรับหน้าที่ของตลาดการเงินที่มีการกำกับดูแล ไม่ใช่แค่การโอนคริปโตเคอเรนซีแบบดั้งเดิม
ทำไมการเติบโตของตัวแทน AI จึงมีความสำคัญ?
ตัวแทน AI สามารถขยายฐานผู้ใช้ที่มีศักยภาพสำหรับโครงสร้างพื้นฐานทางการเงินบนโซ่ เนื่องจากสามารถดำเนินงานที่ขับเคลื่อนด้วยซอฟต์แวร์อย่างต่อเนื่อง โดยขึ้นอยู่กับสิทธิ์ การผสานรวมที่มีอยู่ และการควบคุมด้านความปลอดภัย
นักลงทุนบุคคลอาจเปรียบเทียบอัตราดอกเบี้ย ย้าย Stablecoin แลกเปลี่ยนสินทรัพย์ หรือปรับสมดุลพอร์ตการลงทุนด้วยตนเอง ตัวแทนทางการเงินที่ได้รับอนุญาตสามารถดำเนินงานที่คล้ายกันผ่านโปรแกรม โดยอาจมีปฏิสัมพันธ์กับโปรโตคอลหลายแห่งโดยไม่จำเป็นต้องให้ผู้ใช้งานดำเนินการผ่านอินเทอร์เฟซแต่ละแห่งแยกกัน
สิ่งนี้สร้างวงจรป้อนกลับที่เป็นไปได้ ทรัพย์สินที่ถูกแปลงเป็นโทเค็นมากขึ้นจะสร้างโอกาสเพิ่มเติมสำหรับการซื้อขายอัตโนมัติและการจัดการพอร์ตการลงทุน กิจกรรมอัตโนมัติที่เพิ่มขึ้นสามารถเพิ่มความต้องการในด้านสภาพคล่อง ข้อมูลตลาด การให้กู้ยืม และการปิดรายการ ความต้องการเหล่านี้ ในทางกลับกัน อาจสร้างความต้องการเพิ่มเติมสำหรับแอปพลิเคชันทางการเงินที่ใช้บล็อกเชน
อย่างไรก็ตาม การรับใช้ปัญญาประดิษฐ์ไม่ได้รับประกันว่าบล็อกเชนสาธารณะหรือโทเค็นคริปโตจะสามารถจับค่าที่เกิดขึ้นได้ สถาบันการเงินแบบดั้งเดิมสามารถสร้างโครงสร้างพื้นฐานที่สามารถเขียนโปรแกรมได้เอง และตัวกลางที่ได้รับการกำกับดูแลอาจยังคงจำเป็นสำหรับการเก็บรักษา การยืนยันตัวตน การออกสินทรัพย์ และการปฏิบัติตามกฎระเบียบ
คำถามการลงทุนจึงอยู่ที่ว่าโปรโตคอลคริปโตใดสามารถเสนอโครงสร้างพื้นฐานที่มีความสามารถในการแข่งขันและจับมูลค่าทางเศรษฐกิจที่วัดได้จากกิจกรรมที่เพิ่มขึ้น
โทเค็นคริปโตใดบ้างที่อาจได้รับประโยชน์สูงสุดจากการแปลงสินทรัพย์เป็นโทเค็น?
UNI, AAVE และ HYPE เป็นผู้สมัครสามอันดับแรกที่ควรพิจารณา เนื่องจากให้การเข้าถึงชั้นต่างๆ ของฟินเทคบนโซ่: ความเหลวไหลในการแลกเปลี่ยนแบบกระจายศูนย์ โครงสร้างพื้นฐานการให้กู้ยืมและหลักประกัน และตลาดการซื้อขาย ศักยภาพในการเพิ่มมูลค่าของพวกเขาขึ้นอยู่กับว่าการแปลงสินทรัพย์เป็นโทเค็นจะสร้างกิจกรรมเพิ่มเติมที่ส่งผลให้เศรษฐกิจของโปรโตคอลหรือความต้องการโทเค็นแข็งแกร่งขึ้นหรือไม่
| โทเค็น | การเปิดเผยโปรโตคอล | ตัวเร่งการแปลงเป็นโทเค็นที่เป็นไปได้ | คำถามหลักเกี่ยวกับการจับมูลค่า |
| UNI | การซื้อขายแบบกระจายศูนย์ของ Uniswap | สินทรัพย์ที่ถูกแปลงเป็นโทเค็นเพิ่มเติมและการแลกเปลี่ยนบนโซ่ | การซื้อขายเพิ่มเติมสร้างการเผา UNI หรือความต้องการโทเค็นอื่นๆ อย่างมีนัยสำคัญหรือไม่? |
| AAVE | ตลาดการให้ยืมและตลาดหลักประกัน | หลักทรัพย์ที่ถูกแปลงเป็นโทเค็นที่ใช้ในตลาดการให้กู้ที่มีคุณสมบัติเหมาะสม | กิจกรรมการให้กู้เพิ่มเติมช่วยเสริมการจับมูลค่าทางเศรษฐกิจของ AAVE หรือไม่? |
| HYPE | โครงสร้างพื้นฐานการซื้อขาย Hyperliquid | ตลาดสินทรัพย์ที่ถูกแปลงเป็นโทเค็นและกิจกรรมอนุพันธ์เพิ่มเติม | กิจกรรมที่เพิ่มขึ้นสนับสนุนความต้องการและลดอุปทานของ HYPE ที่ขับเคลื่อนด้วยค่าธรรมเนียมหรือไม่? |
โทเค็นเหล่านี้ไม่ใช่การเดิมพันที่แลกเปลี่ยนกันได้ UNI เชื่อมโยงกับกิจกรรมและโครงสร้างพื้นฐานการกำกับดูแลของแพลตฟอร์มแลกเปลี่ยนแบบกระจายศูนย์ AAVE เชื่อมโยงกับโครงสร้างพื้นฐานการให้กู้ยืม และ HYPE เชื่อมโยงกับระบบนิเวศที่เน้นการเทรด แต่ละตัวมีกลไกที่แตกต่างกันซึ่งอาจส่งผลต่อเศรษฐกิจของโทเค็น
UNI จะได้รับประโยชน์จากการเติบโตของการซื้อขายสินทรัพย์ที่ถูกแปลงเป็นโทเค็นไหม?
UNI อาจได้รับประโยชน์หากสินทรัพย์ที่ถูกแปลงเป็นโทเค็นเพิ่มกิจกรรมการเทรดบน Uniswap และกลไกค่าธรรมเนียมของโปรโตคอลสามารถจับส่วนหนึ่งของการเติบโตนี้ได้ เป็นโปรโตคอลแลกเปลี่ยนแบบกระจายศูนย์ Uniswap ให้โครงสร้างพื้นฐานด้านสภาพคล่องสำหรับการแลกเปลี่ยนสินทรัพย์บนโซ่ที่เข้ากันได้ การมีสินทรัพย์ที่ถูกแปลงเป็นโทเค็นหลากหลายมากขึ้นอาจสร้างโอกาสเพิ่มเติมสำหรับคู่เทรด การจัดหาสภาพคล่อง และการทำธุรกรรมระหว่างหลักทรัพย์ที่ถูกแปลงเป็นโทเค็นกับ Stablecoin
ความแตกต่างที่สำคัญอยู่ระหว่างการเติบโตของการซื้อขายบนโซ่กับการเติบโตของกิจกรรมของ Uniswap เอง หุ้นที่ถูกแปลงเป็นโทเค็นอาจถูกซื้อขายบนช่องทางเฉพาะ ระบบที่มีการควบคุมการเข้าถึง หรือแพลตฟอร์มแลกเปลี่ยนแบบกระจายศูนย์อื่นๆ โดยไม่สร้างปริมาณการซื้อขายที่มีนัยสำคัญให้กับ Uniswap ผู้ออกสินทรัพย์อาจจำกัดการโอนหรือการซื้อขายให้เฉพาะผู้เข้าร่วมที่ได้รับการอนุมัติเท่านั้น ซึ่งจำกัดระดับที่โทเค็นสามารถใช้งานในสระว่ายน้ำของเหลวแบบไม่มีการควบคุมการเข้าถึง
cơ chếการจับมูลค่าของ UNI ก็มีความเกี่ยวข้องเช่นกัน ตาม เอกสารพัฒนาอย่างเป็นทางการของ Uniswap UNI เป็นโทเค็นการกำกับดูแลของโปรโตคอล และค่าธรรมเนียมของโปรโตคอลที่เก็บรวบรวมภายใต้ cơ chếค่าธรรมเนียมที่ใช้งานอยู่จะถูกใช้ในกระบวนการที่เผา UNI เอกสารอธิบายว่าค่าธรรมเนียมของโปรโตคอลจะใช้งานอยู่บนสระ Uniswap v2 และสระ v3 ที่เลือกไว้ ในขณะที่สถาปัตยกรรมค่าธรรมเนียมโดยรวมสามารถขยายได้ผ่านการกำกับดูแล
สิ่งนี้สร้างความเชื่อมโยงที่เป็นไปได้ระหว่างกิจกรรมของโปรโตคอลที่เพิ่มขึ้นกับปริมาณ UNI ที่ลดลง หากสินทรัพย์ที่ถูกแปลงเป็นโทเค็นเพิ่มปริมาณการซื้อขายอย่างมีนัยสำคัญในสระที่เปิดใช้งานค่าธรรมเนียม ค่าธรรมเนียมของโปรโตคอลที่เกิดขึ้นอาจเพิ่มจำนวน UNI ที่ถูกเผา ภายใต้เงื่อนไขอื่นๆ ที่เท่ากัน
อย่างไรก็ตาม ปริมาณการเทรดที่สูงขึ้นไม่ได้แปลว่าจะมีการเผาโทเค็นในสัดส่วนที่สูงขึ้นตามไปด้วย โดยการครอบคลุมของกลุ่มที่เปิดใช้งานค่าธรรมเนียม พารามิเตอร์ค่าธรรมเนียม องค์ประกอบของคู่การเทรด การจูงใจสภาพคล่อง และการตัดสินใจด้านการกำกับดูแล ล้วนมีผลต่อผลลัพธ์ นอกจากนี้ ผู้ถือ UNI ยังไม่ได้รับส่วนแบ่งรายได้จากโปรโตคอลแบบสัดส่วนโดยอัตโนมัติ
ผลกระทบด้านการลงทุน: UNI มอบโอกาสในการเข้าถึงการแปลงสินทรัพย์เป็นโทเค็นผ่านการเทรดสปอตแบบกระจายศูนย์ หลักฐานที่แข็งแกร่งที่สุดสำหรับทฤษฎีนี้คือการเติบโตอย่างต่อเนื่องในการเทรดสินทรัพย์ที่ถูกแปลงเป็นโทเค็นบน Uniswap การเพิ่มขึ้นของค่าธรรมเนียมในพูลที่มีคุณสมบัติเหมาะสม และการเพิ่มขึ้นอย่างวัดได้ของการเผา UNI เมื่อเทียบกับปริมาณการจัดหา
AAVE จะได้รับประโยชน์จากหลักทรัพย์ที่ถูกแปลงเป็นโทเค็นเป็นหลักประกันได้หรือไม่?
AAVE อาจได้รับประโยชน์หากหลักทรัพย์ที่ถูกแปลงเป็นโทเค็นและสินทรัพย์โลกจริงอื่นๆ สามารถใช้เป็นหลักประกันในตลาดกู้ยืมที่มีการควบคุมหรือมีการอนุญาต การแปลงเป็นโทเค็นทำให้สินทรัพย์ทางการเงินสามารถแสดงบนโซ่ได้ แต่โปรโตคอลการกู้ยืมให้โครงสร้างพื้นฐานเพิ่มเติมที่จำเป็นในการเปลี่ยนสินทรัพย์ที่มีคุณสมบัติเหมาะสมให้เป็นความสามารถในการกู้ยืม
ตลาด Horizon ของ Aave ที่มุ่งเน้นองค์กร มีความเกี่ยวข้องเป็นพิเศษ เพราะออกแบบมาเพื่อให้ผู้เข้าร่วมที่ผ่านการคัดเลือกสามารถนำสินทรัพย์จริงที่ถูกแปลงเป็นโทเค็นแบบมีการควบคุมการเข้าถึงมาเป็นหลักประกัน และยืม Stablecoin ผ่านชั้นสภาพคล่องที่แยกต่างหาก สถาปัตยกรรมของตลาดนี้มีเป้าหมายเพื่อเชื่อมโยงการเข้าถึงสินทรัพย์ที่ได้รับการกำกับดูแลเข้ากับสภาพคล่องแบบกระจายศูนย์ พร้อมรักษาข้อจำกัดในระดับสินทรัพย์
ตัวอย่างที่ชัดเจนปรากฏขึ้นเมื่อวันที่ 25 กันยายน 2026 ตาม ประกาศอย่างเป็นทางการของ Aave สินทรัพย์หุ้นที่ถูกแปลงเป็นโทเค็นจาก Coinbase จำนวนเจ็ดรายการ ซึ่งแทนบริษัทเทคโนโลยีของสหรัฐอเมริกา ได้รับการเปิดให้ใช้เป็นหลักประกันสำหรับการกู้ยืม USDC บน Aave v4 บนแพลตฟอร์ม Base การประกาศดังกล่าวระบุว่า Chainlink เป็นผู้ให้บริการ oracle อย่างเป็นทางการสำหรับสินทรัพย์ที่ถูกแปลงเป็นโทเค็นเหล่านี้ และระบุว่าผลิตภัณฑ์ดังกล่าวสามารถใช้งานได้ในเขตอำนาจศาลที่มีคุณสมบัติเหมาะสมภายนอกสหรัฐอเมริกา
การผสานรวมนี้แสดงให้เห็นถึงความเชื่อมโยงที่แท้จริงระหว่างหุ้นที่ถูกแปลงเป็นโทเค็นกับการให้กู้ยืมแบบ DeFi แทนที่จะซื้อขายโทเค็นที่ติดตามหรือแสดงถึงหุ้นเพียงอย่างเดียว ผู้ใช้ที่มีสิทธิ์สามารถใช้โทเค็นนี้เพื่อเข้าถึงสภาพคล่องโดยไม่ต้องขายการถือครองของตน
ประโยชน์ที่อาจเกิดขึ้นกับ Aave คือความต้องการที่เพิ่มขึ้นสำหรับตลาดการให้กู้ การจัดการหลักประกัน ความคล่องตัว และโครงสร้างพื้นฐานด้านความเสี่ยง หากสินทรัพย์ที่ถูกแปลงเป็นโทเค็นได้รับการยอมรับอย่างกว้างขวางมากขึ้นเป็นหลักประกัน โปรโตคอลที่สามารถจัดการข้อจำกัดและพารามิเตอร์ความเสี่ยงเฉพาะสินทรัพย์อาจมีความสำคัญมากขึ้น
แต่การเติบโตของธุรกิจการให้กู้ของ Aave ไม่ได้เหมือนกับการเติบโตของราคาโทเค็น AAVE ค่าที่โทเค็นได้รับขึ้นอยู่กับการตัดสินใจด้านการกำกับดูแล เศรษฐศาสตร์ของโปรโตคอล ความต้องการของตลาด และความสัมพันธ์ระหว่างรายได้กับประโยชน์ที่ผู้ถือโทเค็นได้รับ คุณสมบัติของสินทรัพย์ยังคงถูกจำกัดโดยเขตอำนาจศาล ข้อกำหนดของผู้ออกหลักทรัพย์ พารามิเตอร์ของหลักประกัน ความคล่องตัว และความน่าเชื่อถือของออราเคิล
ผลกระทบด้านการลงทุน: AAVE ให้การเข้าถึงชั้นโครงสร้างพื้นฐานทางการเงินของการแปลงสินทรัพย์เป็นโทเค็น ตัวชี้วัดที่เกี่ยวข้องรวมถึงการเติบโตของหลักประกันที่ถูกแปลงเป็นโทเค็นที่จัดหาให้กับ Aave กิจกรรมการกู้ยืมที่ใช้หลักประกันดังกล่าว รายได้ของโปรโตคอลที่ปรับตามความเสี่ยง และการตัดสินใจด้านการกำกับดูแลที่มีผลต่อการจับมูลค่าทางเศรษฐกิจของ AAVE
HYPE สามารถได้รับประโยชน์จากการขยายตัวของตลาดสินทรัพย์ที่ถูกแปลงเป็นโทเค็นไหม?
HYPE อาจได้รับประโยชน์หากกระบวนการแปลงเป็นโทเค็นช่วยเพิ่มกิจกรรมการซื้อขายบน Hyperliquid โดยเฉพาะเมื่อแพลตฟอร์มขยายตัวออกไปนอกเหนือจากตลาดคริปโตเคอเรนซีแบบดั้งเดิม แนวคิดหลักคือสินทรัพย์ทางการเงินที่ถูกแปลงเป็นโทเค็นและอนุพันธ์บนโซ่สามารถดึงดูดนักเทรดที่ต้องการเข้าถึงตลาดที่หลากหลายผ่านโครงสร้างพื้นฐานการซื้อขายที่ออกแบบมาสำหรับคริปโตเคอเรนซี
Citrini Research ชี้ให้เห็นบทบาทของ Hyperliquid ในการแสดงให้เห็นว่าแพลตฟอร์มคริปโตสามารถให้การกำหนดราคาสินทรัพย์ที่อยู่นอกเหนือจากสกุลเงินดิจิทัลพื้นฐานได้อย่างไร รายงานของมันอธิบายว่า Hyperliquid กลายเป็นช่องทางสำคัญในการกำหนดราคาน้ำมันดิบระหว่างการเพิ่มขึ้นของความขัดแย้งในอิหร่านช่วงสุดสัปดาห์ในเดือนมีนาคม 2026 เมื่อตลาดดั้งเดิมหลายแห่งปิดทำการ ประเด็นที่กว้างขึ้นคือ การซื้อขายตลอด 24 ชั่วโมงสามารถมีคุณค่าเมื่อผู้เข้าร่วมตลาดต้องตอบสนองต่อเหตุการณ์ที่เกิดขึ้นนอกเหนือจากชั่วโมงทำการของตลาดแบบดั้งเดิม
โครงสร้างพื้นฐานของ Hyperliquid ยังให้ทางเลือกที่เป็นไปได้สำหรับการเกิดตลาดใหม่ๆ ภายใต้ HIP-3 ซึ่งเป็นกรอบงาน perpetuals ที่ผู้พัฒนาติดตั้งเอง ผู้พัฒนาที่มีคุณสมบัติเหมาะสมสามารถติดตั้งตลาดฟิวเจอร์สแบบเพอร์ปีทูอัลโดยใช้นิยามตลาดของตนเอง การกำหนดค่า oracle และพารามิเตอร์การดำเนินงานของตนเอง สิ่งนี้สามารถสนับสนุนตลาดอนุพันธ์ที่หลากหลายยิ่งขึ้น ตราบใดที่สินทรัพย์พื้นฐานมีราคาอ้างอิงที่เชื่อถือได้และตลาดนั้นสอดคล้องกับข้อกำหนดที่เกี่ยวข้อง
การแปลงสินทรัพย์เป็นโทเค็นอาจเสริมโอกาส này โดยการขยายสินทรัพย์ที่นักเทรดสามารถเข้าถึงผ่านช่องทางบนโซ่บล็อก อย่างไรก็ตาม สินทรัพย์แบบสปอตที่ถูกแปลงเป็นโทเค็นและสัญญา Perpetual เป็นผลิตภัณฑ์ที่ต่างกัน สัญญา Perpetual อาจให้การสัมผัสกับราคาโดยไม่ได้ให้สิทธิ์ในการเป็นเจ้าของหุ้นหรือสินทรัพย์อื่นๆ ที่อยู่เบื้องหลัง การมีอยู่ในตลาดยังไม่ได้หมายความว่าผลิตภัณฑ์นั้นสามารถใช้งานได้อย่างถูกต้องตามกฎหมายสำหรับผู้ใช้หรือเขตอำนาจศาลทุกคน
การเชื่อมโยงทางเศรษฐกิจของ HYPE เป็นอีกปัจจัยสำคัญที่ต้องพิจารณา ตาม เอกสารค่าธรรมเนียมอย่างเป็นทางการของ Hyperliquid ค่าธรรมเนียมการเทรดจะถูกส่งไปยังจุดหมายในระบบนิเวศที่กำหนด รวมถึงกองทุนช่วยเหลือ ซึ่งจะแปลงค่าธรรมเนียมเป็น HYPE และเผาโทเค็นที่ได้รับ การกระจายอย่างแม่นยำขึ้นอยู่กับผลิตภัณฑ์และกลไกค่าธรรมเนียม
หากตลาดสินทรัพย์ที่ถูกแปลงเป็นโทเค็นสร้างกิจกรรมการซื้อขายเพิ่มเติม และกิจกรรมดังกล่าวสร้างค่าธรรมเนียมสุทธิที่เพิ่มขึ้นเพื่อสนับสนุนการซื้อและการเผา HYPE โทเค็นอาจได้รับประโยชน์จากความต้องการในระบบนิเวศที่แข็งแกร่งขึ้นและปริมาณที่ลดลง อย่างไรก็ตาม การแข่งขัน ส่วนลดค่าธรรมเนียม คุณภาพของตลาด เศรษฐศาสตร์ของผู้สร้าง และสัดส่วนของปริมาณที่สร้างมูลค่าระดับโปรโตคอล ล้วนมีความสำคัญ
ผลกระทบด้านการลงทุน: HYPE ให้การเข้าถึงชั้นการซื้อขายและอนุพันธ์ของทฤษฎีการแปลงสินทรัพย์เป็นโทเค็น หลักฐานที่ควรติดตามประกอบด้วยปริมาณการซื้อขายที่คงที่ในตลาดที่ไม่ใช่คริปโต การเติบโตของตลาดที่ได้รับการนำไปใช้งาน การสร้างค่าธรรมเนียม และจำนวน HYPE ที่ซื้อและถูกเผาผลาญผ่านกลไกของโปรโตคอล
เกินข่าวสารหลัก: KuCoin 5.0 มีความหมายอย่างไรกับคุณ
ข่าวตลาดเคลื่อนตัวเร็ว — แต่สถานที่ที่คุณดำเนินการก็สำคัญไม่แพ้กัน ในเดือนตุลาคมนี้ KuCoin จะเปิดตัว KuCoin 5.0 ซึ่งเปลี่ยนแปลง KuCoin ให้เป็นแพลตฟอร์มที่สร้างใหม่ทั้งหมด นี่คือสิ่งที่เปลี่ยนแปลงสำหรับคุณ:
-
หนึ่งบัญชีสำหรับทุกอย่าง แพลตฟอร์มรุ่นเก่าแบ่งเงินของคุณออกเป็นบัญชี “สปอต” “หลักประกัน” และ “ฟิวเจอร์ส” แยกจากกัน และคาดหวังให้คุณเข้าใจเหตุผล บัญชีแบบครบวงจร Unified Account ของ KuCoin 5.0 ลบการแบ่งแยกนี้ออกไปเลย — ฝากครั้งเดียว ทุกอย่างจะอยู่ที่นั่นทันที (ขณะนี้มีให้เฉพาะสำหรับผู้ใช้ระดับ VIP)
-
หุ้น ดัชนี และสินค้าโภคภัณฑ์ KuCoin 5.0 ขยายขอบเขตออกไปนอกเหนือจากสกุลเงินดิจิทัลสู่ตลาดโลก เมื่อสกุลเงินดิจิทัลเคลื่อนไหวแบบทรงตัว ในขณะที่ตลาดหุ้นฟื้นตัว (หรือในทางกลับกัน) คุณสามารถสลับการลงทุนภายในไม่กี่นาที โดยไม่ต้องเปิดบัญชีโบรกเกอร์และรอเป็นวันๆ เพื่อให้ระบบเงิน Fiat ทำงาน
-
สินทรัพย์ในโลกจริง (RWA) การเข้าถึงสินทรัพย์ดั้งเดิม เช่น สินค้าโภคภัณฑ์ ผ่านการแปลงเป็นโทเค็น ภายในบัญชีคริปโตของคุณเอง หนึ่งใน segement ที่เติบโตเร็วที่สุดในระบบการเงินทั่วโลก ไม่ได้ถูกจำกัดไว้สำหรับสถาบันอีกต่อไป — คุณสามารถเข้าถึงมันได้จากยอดเงินเดียวกันที่คุณใช้เทรด
-
หารายได้ขณะเรียนรู้ ยังไม่พร้อมเทรด? KCUSD ช่วยให้ Stablecoin ของคุณสร้างรายได้ประจำวันด้วยดอกเบี้ยทบต้นอัตโนมัติ วิธีที่ผ่อนคลายที่สุดในการทำให้เงินฝากที่ไม่ได้ใช้งานทำงานให้คุณด้วยผลตอบแทน 4%
-
ผู้ช่วย AI ที่ใช้ภาษาธรรมดา ถามคำถาม รับบริบทตลาด เข้าใจสิ่งที่คุณกำลังดู — รวมอยู่ในแพลตฟอร์ม ไม่ต้องใช้ศัพท์เทคนิค
-
แอปที่ไม่ทำให้รู้สึกหนักใจ เร็ว สะอาด และสอดคล้องกัน — ใช้งานง่ายตั้งแต่แตะครั้งแรก ไม่ต้องรอเรียนรู้ผ่านคำแนะนำ
-
ความปลอดภัยที่คุณสามารถตรวจสอบได้ ไม่ใช่แค่เชื่อใจ เพียงผู้ให้บริการในสหภาพยุโรปที่ได้รับใบอนุญาตตาม MiCAR, Proof of Reserves ที่คุณสามารถตรวจสอบด้วยตัวเอง และความปลอดภัยที่ได้รับการรับรองระดับสากล (SOC 2 Type II, ISO 27001:2022)
สร้างบัญชีของคุณในไม่กี่นาที — และเริ่มต้นบนแพลตฟอร์มที่ถูกออกแบบมาสำหรับอนาคตของคริปโต ไม่ใช่อดีต
สรุป
รายงาน "Breaking the Wall" ของ Citrini Research นำเสนอทฤษฎีที่น่าสนใจ: การรวมตัวของการเงินแบบดั้งเดิม โครงสร้างพื้นฐานบล็อกเชน และตัวแทน AI อาจขยายบทบาทของคริปโตให้เกินกว่าสินทรัพย์ดิจิทัลแบบดั้งเดิม เมื่อหุ้น พันธบัตร และผลิตภัณฑ์ทางการเงินอื่นๆ ย้ายมาอยู่บนบล็อกเชน ความต้องการที่ตามมาสำหรับการซื้อขาย การให้กู้ การจัดการหลักประกัน และการปิดรายการ อาจสร้างโอกาสให้กับโปรโตคอล DeFi ที่มีอยู่แล้ว
UNI, AAVE และ HYPE โดดเด่นเพราะให้การเข้าถึงชั้นต่างๆ ของโครงสร้างพื้นฐานทางการเงินที่กำลังเกิดขึ้น UNI อาจได้รับประโยชน์จากการเพิ่มขึ้นของการซื้อขายแบบกระจายศูนย์และการเผาโทเค็นที่ขับเคลื่อนด้วยค่าธรรมเนียม AAVE อาจได้รับประโยชน์จากการใช้สินทรัพย์ที่ถูกโทเค็นไนซ์เป็นหลักประกันในตลาดกู้ยืมที่มีคุณสมบัติเหมาะสม HYPE อาจได้รับประโยชน์หากตลาดการเงินที่ถูกโทเค็นไนซ์ขับเคลื่อนกิจกรรมการซื้อขายเพิ่มเติมและสนับสนุนเศรษฐกิจโทเค็นที่ขับเคลื่อนด้วยค่าธรรมเนียม
อย่างไรก็ตาม ผลลัพธ์เหล่านี้ไม่มีการรับประกันใดๆ การแปลงเป็นโทเค็นอาจเติบโตขึ้นโดยไม่สร้างมูลค่าที่มีความหมายสำหรับโทเค็นเฉพาะใดๆ และข้อจำกัดด้านการกำกับดูแล การแข่งขัน ความคล่องตัว และการประเมินมูลค่า ล้วนสามารถส่งผลกระทบต่อประสิทธิภาพการลงทุน
วิธีที่มีประโยชน์ที่สุดในการประเมินโอกาส này คือการติดตามหลักฐานทางเศรษฐกิจ ตรวจสอบการใช้งานโปรโตคอล การสร้างค่าธรรมเนียม การจับมูลค่าเฉพาะโทเค็น และความยั่งยืนของการรับรอง แทนที่จะพึ่งพาเรื่องเล่าโดยรวมของอุตสาหกรรมเพียงอย่างเดียว การแปลงสินทรัพย์เป็นโทเค็นอาจเปลี่ยนโครงสร้างพื้นฐานทางการเงิน แต่การระบุสินทรัพย์คริปโตใดที่จับมูลค่าของมันได้ต้องอาศัยการวิเคราะห์ระดับโปรโตคอลและการจัดการความเสี่ยงอย่างมีวินัย
คำถามที่พบบ่อย
1. ความแตกต่างระหว่างหุ้นที่ถูกแปลงเป็นโทเค็นกับฟิวเจอร์สแบบเพอร์เพทูอัลของหุ้นคืออะไร?
หุ้นที่ถูกแปลงเป็นโทเค็นอาจแสดงสิทธิ์ในการเป็นเจ้าของหรือการมีส่วนได้ส่วนเสียทางเศรษฐกิจต่อหุ้นพื้นฐาน ขึ้นอยู่กับโครงสร้างทางกฎหมายของมัน ฟิวเจอร์สแบบถาวรสำหรับหุ้นเป็นอนุพันธ์ที่ให้การสัมผัสกับราคา โดยไม่จำเป็นต้องมอบสิทธิ์ในการเป็นเจ้าของหุ้นพื้นฐาน นักลงทุนควรพิจารณาสิทธิ์ทางกฎหมาย วิธีการชำระเงิน และข้อกำหนดหลักประกันของผลิตภัณฑ์เฉพาะนั้น
2. สามารถซื้อขายสินทรัพย์ที่ถูกแปลงเป็นโทเค็นได้ตลอด 24 ชั่วโมงหรือไม่?
สินทรัพย์ที่ถูกแปลงเป็นโทเค็นและอนุพันธ์บางชนิดสามารถซื้อขายได้ตลอด 24 ชั่วโมงบนแพลตฟอร์มที่มีคุณสมบัติเหมาะสม แต่ความพร้อมใช้งานขึ้นอยู่กับผลิตภัณฑ์ สถานที่ ความเหลวไหล และข้อจำกัดที่เกี่ยวข้อง การดำเนินงานของบล็อกเชนอย่างต่อเนื่องไม่ได้การันตีว่าจะมีการซื้อขายอย่างไม่หยุดยั้งหรือการเข้าถึงตลาดการเงินพื้นฐานทุกแห่งอย่างต่อเนื่อง
3. หุ้นที่ถูกแปลงเป็นโทเค็นสามารถใช้เป็นหลักประกันใน DeFi ได้ไหม?
ใช่ หุ้นที่ถูกแปลงเป็นโทเค็นบางประเภทสามารถใช้เป็นหลักประกันในตลาดกู้ยืมที่รองรับได้ ตัวอย่างเช่น Aave ได้ประกาศในเดือนกันยายน 2026 ว่าหุ้นที่ถูกแปลงเป็นโทเค็นจาก Coinbase จำนวนเจ็ดรายการสามารถใช้เป็นหลักประกันเพื่อกู้ยืม USDC บน Aave v4 บน Base ความพร้อมใช้งานขึ้นอยู่กับสินทรัพย์ โปรโตคอล Jurisdiction และข้อกำหนดของผู้ใช้
4. การซื้อ UNI, AAVE หรือ HYPE ทำให้นักลงทุนเป็นเจ้าของสินทรัพย์ของโปรโตคอลพื้นฐานหรือไม่?
ไม่ การถือครองโทเค็นเหล่านี้ไม่ได้ให้สิทธิ์เป็นเจ้าของหุ้นที่ถูกโทเค็นไนซ์ ทรัพย์สินของโปรโตคอล หรือสิทธิ์เรียกร้องสัดส่วนจากรายได้ทั้งหมดของโปรโตคอลโดยอัตโนมัติ สิทธิ์และประโยชน์ทางเศรษฐกิจของโทเค็นแตกต่างกันไปตามโครงการ และควรตรวจสอบผ่านเอกสารอย่างเป็นทางการและข้อตกลงการกำกับดูแล
5. นักลงทุนสามารถระบุได้อย่างไรว่าการนำเทคโนโลยีการแปลงสินทรัพย์เป็นโทเค็นมีความยั่งยืนหรือไม่?
นักลงทุนสามารถติดตามกิจกรรมบนโซ่ที่เกิดซ้ำ การเติบโตของสินทรัพย์ที่ใช้งานจริงโดยแอปพลิเคชันทางการเงิน รายได้ของโปรโตคอล ความเหลวไหล และหลักฐานของการมีส่วนร่วมอย่างต่อเนื่องหลังจากแรงจูงใจลดลง การรับรองอย่างยั่งยืนนั้นมีความน่าเชื่อถือมากกว่าเมื่อการใช้งานจริงและความต้องการทางเศรษฐกิจดีขึ้นพร้อมกัน แทนที่จะเป็นการเพิ่มขึ้นชั่วคราวเนื่องจากการเดิมพัน
ข้อจำกัดความรับผิด: บทความนี้มีจุดประสงค์เพื่อให้ข้อมูลเท่านั้น และไม่ถือเป็นคำแนะนำด้านการเงิน กฎหมาย หรือการลงทุน ตลาดคริปโตเคอเรนซีมีความผันผวน และกระบวนการแปลงสินทรัพย์เป็นโทเค็นไม่ได้รับประกันว่าจะทำให้ราคาของสินทรัพย์ดิจิทัลใดๆ เพิ่มขึ้น โปรดทำการวิจัยด้วยตนเองก่อนการมีส่วนร่วมกับสินทรัพย์ดิจิทัล
คำปฏิเสธความรับผิดชอบ: หน้านี้แปลโดยใช้เทคโนโลยี AI เพื่อความสะดวกของคุณ สำหรับข้อมูลที่ถูกต้องที่สุด โปรดดูต้นฉบับภาษาอังกฤษ