

ความต้องการ AI ยังคงถูกจำกัดโดยอุปทาน: เหตุใดการเติบโตของโครงสร้างพื้นฐานอาจยั่งยืนกว่าการปรับตัวลดลงของหุ้น
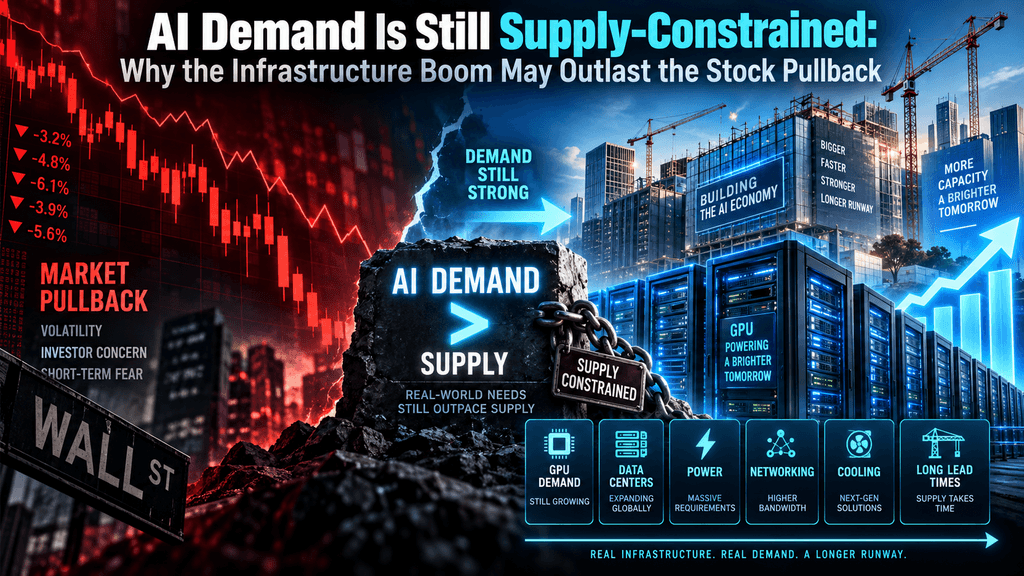
พลังงาน ชิป และการบรรจุภัณฑ์กำหนดจังหวะการขยายตัวของ AI
วัฏจักรโครงสร้างพื้นฐานปัญญาประดิษฐ์ยังคงถูกกำหนดโดยความไม่สมดุลที่ยั่งยืนระหว่างความต้องการที่ขยายตัวอย่างรวดเร็วและอุปทานทางกายภาพที่ยืดหยุ่นน้อย ในปี 2026 บริษัทเทคโนโลยีชั้นนำได้ให้คำมั่นลงทุนหลายร้อยพันล้านดอลลาร์สหรัฐในศูนย์ข้อมูล ตัวเร่งปฏิกิริยา และระบบสนับสนุน แต่การผลิตชิปเซมิคอนดักเตอร์ขั้นสูง หน่วยความจำแบนด์วิดธ์สูง และการเชื่อมต่อกริดยังคงตามหลัง ตลาดหุ้นได้รับการปรับตัวลดลงแบบไม่ต่อเนื่อง เนื่องจากนักลงทุนทบทวนผลตอบแทนในระยะสั้นและความเข้มข้นของทุน อย่างไรก็ตาม การเคลื่อนไหวของราคาหุ้นเหล่านี้ไม่ได้เปลี่ยนแปลงความไม่สมดุลพื้นฐาน
ความต้องการที่ได้รับการสัญญาไว้ได้ยืดออกไปหลายปีข้างหน้า ในขณะที่การขยายกำลังการผลิตในโรงงานผลิตชิป โรงงานผลิตหน่วยความจำ และโครงสร้างพื้นฐานด้านพลังงานต้องใช้เวลาเตรียมการหลายปี ผลลัพธ์คือสภาพแวดล้อมเชิงโครงสร้างที่กิจกรรมการก่อสร้างทางกายภาพมีแนวโน้มจะยังคงอยู่ในระดับสูง แม้ว่าความรู้สึกเกี่ยวกับหุ้นที่เกี่ยวข้องกับ AI จะผันผวน เพราะความต้องการด้าน AI ยังคงถูกจำกัดโดยการผลิตชิป ความพร้อมของหน่วยความจำแบนด์วิดธ์สูง ความสามารถในการบรรจุขั้นสูง และระยะเวลาเชื่อมต่อระบบไฟฟ้า วงจรการใช้จ่ายทุนระยะยาวสำหรับโครงสร้างพื้นฐานทางกายภาพจึงมีแนวโน้มที่จะดำเนินต่อไปอีกนานหลายปีหลังจากการลดตัวของตลาดหุ้นที่สังเกตเห็นในปี 2026
การใช้จ่ายด้านโครงสร้างพื้นฐานของผู้ให้บริการคลาวด์ขนาดใหญ่ đạtขนาดที่ไม่เคยมีมาก่อน ในขณะที่การจัดส่งทรัพยากรการประมวลผลล่าช้า
ผู้ให้บริการคลาวด์และเทคโนโลยีชั้นนำได้คาดการณ์ว่าค่าใช้จ่ายด้านทุนรวมจะเข้าใกล้หรือเกินกว่า 700 พันล้านดอลลาร์สหรัฐในปี 2026 โดยส่วนใหญ่จะถูกใช้ไปกับศูนย์ข้อมูลที่เกี่ยวข้องกับ AI, ตัวเร่งความเร็ว และเครือข่าย ไมโครซอฟต์ อัลฟาเบท แอมะซอน เมตา และออราเคิลคิดเป็นสัดส่วนใหญ่ของการใช้จ่ายนี้ ซึ่งแสดงถึงการเพิ่มขึ้นอย่างชัดเจนจากปีก่อนๆ และสะท้อนถึงพันธะผูกพันระยะยาวที่ได้ลงนามไว้แล้วกับผู้ผลิตชิปและผู้พัฒนาสถานที่ติดตั้ง ตัวเลขเหล่านี้ปรากฏในเอกสารเปิดเผยของบริษัทและรายงานการรวบรวมของนักวิเคราะห์ รวมถึงรายงานที่ระบุแผนของผู้ให้บริการขนาดใหญ่ใกล้เคียงกับ 700 พันล้านดอลลาร์สหรัฐ และการประมาณการที่สูงกว่าถึง 750–770 พันล้านดอลลาร์สหรัฐเมื่อรวมโครงสร้างพื้นฐานด้าน AI ที่กว้างขึ้นไว้ด้วย แม้จะมีการใช้จ่ายในระดับใหญ่ แต่ผู้บริหารในอุตสาหกรรมนี้ยังคงรายงานว่าทรัพยากรการประมวลผลที่มีอยู่ยังไม่เพียงพอต่อความต้องการภายในแผนงานและลูกค้า ผู้นำของ OpenAI ได้ระบุอย่างเปิดเผยว่าข้อจำกัดหลักได้กลับมาอยู่ที่ชิปอีกครั้งหลังจากที่เคยจำกัดด้านพลังงาน ซึ่งแสดงให้เห็นถึงลักษณะที่เปลี่ยนแปลงอยู่ตลอดเวลาของภาวะขาดแคลน เงินทุนเหล่านี้กำลังถูกใช้ลงทุนในสินทรัพย์ที่มีระยะเวลาการผลิตยาวนาน โดยตารางการจัดส่งถูกจำกัดโดยจำนวนวเฟอร์ที่เริ่มผลิต การจัดสรรหน่วยความจำ และการเชื่อมต่อโครงข่ายไฟฟ้า มากกว่าจะถูกจำกัดโดยปริมาณเงินทุนที่มีอยู่
ความไม่สอดคล้องกันนี้หมายความว่าค่าใช้จ่ายที่ประกาศไว้ไม่ได้แปลงเป็นกำลังการผลิตทันที; แต่กลับสร้างท่อส่งโครงการที่การเสร็จสิ้นจะยืดเยื้อไปถึงปี 2026–2028 และต่อไป อีกทั้งปริมาณรายได้ในอนาคตที่ได้รับสัญญาจากผู้จัดจำหน่ายยังยืนยันเพิ่มเติมว่าความต้องการได้รับการจองแล้ว ไม่ใช่แค่คาดการณ์เท่านั้น ซึ่งยึดมั่นในความจำเป็นของการขยายตัวทางกายภาพอย่างต่อเนื่อง แม้ว่ามูลค่าหุ้นจะลดลง ขนาดของคำมั่นเหล่านี้ยังเปลี่ยนแปลงพฤติกรรมและแผนการจัดสรรกำลังการผลิตของผู้จัดจำหน่ายด้วย โรงงานผลิตและผู้ผลิตหน่วยความจำได้เพิ่มงบประมาณทุนของตนเองเป็นการตอบสนอง แต่ระยะเวลาการรอคอยสำหรับสายการผลิตใหม่ เครื่องมือแพ็กเกจขั้นสูง และอุปกรณ์พลังงาน หมายความว่าอุปทานเพิ่มเติมจะเข้ามาอย่างค่อยเป็นค่อยไป
นักวิเคราะห์ที่ติดตามภาคส่วนนี้ชี้ว่า ข้อมูลการคาดการณ์การจัดส่งชิปเซมิคอนดักเตอร์บ่งชี้ถึงความต้องการพลังงาน AI เพิ่มเติมในระดับกิกะวัตต์ ซึ่งเกินกว่าปริมาณศูนย์ข้อมูลที่สามารถจัดส่งได้ในระยะสั้น ดังนั้น ความเติบโตของโครงสร้างพื้นฐานจึงมีลักษณะไม่ใช่การก่อสร้างเกินความจำเป็นจากความคาดหวังเชิง-spekulatif แต่เป็นการแข่งขันเพื่อปิดช่องว่างที่มีอยู่แล้ว บริษัทที่ได้รับการจัดสรรชิ้นส่วนที่มีข้อจำกัดล่วงหน้าจะได้เปรียบในระยะหลายปี ในขณะที่บริษัทที่พึ่งพาการจัดหาแบบรายครั้งจะเผชิญกับความล่าช้าอย่างยืดเยื้อ กลไกนี้สนับสนุนการลงทุนอย่างต่อเนื่องในชั้นกายภาพ ศูนย์ข้อมูล สถานีไฟฟ้าย่อย ระบบระบายความร้อน และฮาร์ดแวร์เชื่อมต่อ ไม่ว่าจะมีความผันผวนระยะสั้นในราคาหุ้นของบริษัทที่ได้รับประโยชน์จากวัฏจักรนี้หรือไม่
ความขาดแคลนหน่วยความจำแบนด์วิธสูงเป็นข้อจำกัดที่รุนแรงที่สุดในระยะใกล้
หน่วยความจำแบนด์วิดธ์สูงได้กลายเป็นข้อจำกัดหลักในการจัดส่งอุปกรณ์เร่งความเร็วปัญญาประดิษฐ์ในปี 2026 HBM ต้องการความสามารถในการผลิตวเฟอร์ต่อจิกะไบต์มากกว่า DRAM ทั่วไปอย่างมาก และผู้จัดจำหน่ายรายใหญ่สามรายรายงานว่าการผลิตในปี 2026 ถูกจองหมดแล้ว SK Hynix, Micron และ Samsung ต่างระบุว่ามีการจัดสรรเต็มที่ โดยผู้บริหารบางคนกล่าวว่าการบรรเทาที่มีนัยสำคัญมีแนวโน้มจะไม่เกิดขึ้นก่อนปี 2027 หรือ 2028 ราคาตามสัญญาของ DRAM เพิ่มขึ้นอย่างมาก มีรายงานว่าราคาเพิ่มขึ้น 93–98 เปอร์เซ็นต์ในไตรมาสแรกของปี 2026 และเพิ่มขึ้นอีกในไตรมาสที่สอง ในขณะที่ปริมาณการผลิตเติบโตเพียงเล็กน้อยในระดับหลักเดียว สถานการณ์ด้านราคาดังกล่าวได้ผลักดันกำไรขั้นต้นของผู้ผลิตหน่วยความจำให้สูงขึ้นไปถึงระดับสูง โดยในบางกรณีถึง 85 เปอร์เซ็นต์ แม้ว่าการเติบโตของบิตจะยังคงถูกจำกัดอยู่
เนื่องจาก GPU ประสิทธิภาพสูงทุกตัวหรืออุปกรณ์เร่งความเร็วแบบกำหนดเองต่างก็พึ่งพา HBM แบบเรียงซ้อน การขาดแคลนในระดับนี้จึงจำกัดจำนวนระบบโดยตรงที่สามารถจัดส่งและติดตั้งได้ ระยะเวลาการจัดสรรหน่วยความจำตอนนี้ยืดออกไปไกลถึงไตรมาสในอนาคต ทำให้ผู้ให้บริการไฮเปอร์สเกลและผู้ดำเนินการนีโอคลาวด์ต้องวางแผนกำลังการผลิตตามอุปทานที่ยืนยันแล้ว แทนที่จะเป็นการตั้งค่าที่ต้องการ การขาดแคลน HBM ยังส่งผลกระทบต่อตลาดที่เกี่ยวข้องด้วย หน่วยความจำ DRAM ทั่วไปถูกดึงเข้าสู่ฐานวเฟอร์ที่มีข้อจำกัดเดียวกัน ทำให้อุปทานสำหรับแอปพลิเคชันที่ไม่ใช่ AI ตึงตัวและเพิ่มต้นทุนทั่วทั้งภาคอิเล็กทรอนิกส์ ผู้สังเกตการณ์ในอุตสาหกรรมระบุว่า ตอนนี้หน่วยความจำคิดเป็นสัดส่วนที่ใหญ่ขึ้นอย่างมากต่อต้นทุนของระบบ AI เมื่อเทียบกับปีก่อนๆ ซึ่งเปลี่ยนแปลงเศรษฐศาสตร์ของการสร้างศูนย์ข้อมูล
บริษัทที่ไม่สามารถจัดทำสัญญา HBM ระยะยาวได้จะต้องเผชิญกับราคาตลาดสูงขึ้นหรือการเลื่อนการติดตั้ง ความสามารถในการผลิตใหม่สำหรับหน่วยความจำขั้นสูงต้องใช้เวลาหลายปีในการก่อสร้างและรับรอง; การประกาศแผนการลงทุนหลายแสนล้านดอลลาร์สหรัฐโดยผู้ผลิตรายใหญ่จะไม่สามารถเพิ่มปริมาณการผลิตที่มีนัยสำคัญได้จนกว่าจะถึงช่วงท้ายของทศวรรษนี้ ดังนั้น ข้อจำกัดด้านหน่วยความจำจึงคาดว่าจะยังคงอยู่อย่างน้อยจนถึงปี 2027 ซึ่งสนับสนุนอำนาจการตั้งราคาที่สูงขึ้นสำหรับผู้จัดจำหน่ายและความเร่งด่วนอย่างต่อเนื่องของผู้ซื้อในการยืนยันข้อตกลงระยะยาว ความตึงตัวเชิงโครงสร้างนี้ยืนยันลักษณะระยะยาวของวัฏจักรโครงสร้างพื้นฐาน: ทุนยังคงไหลเข้าสู่การขยายกำลังการผลิตหน่วยความจำและศูนย์ข้อมูลที่จะเป็นที่ตั้งของอุปกรณ์เร่งความเร็วในอนาคตเมื่อหน่วยความจำพร้อมใช้งาน
ข้อจำกัดการผลิตของ TSMC ยังคงจำกัดการผลิตตรรกะขั้นสูง
บริษัท Taiwan Semiconductor Manufacturing Company ยังคงเป็นแหล่งหลักของโลจิกขั้นสูงสำหรับอุปกรณ์เร่งความเร็ว AI และกำลังการผลิตยังคงไม่เพียงพอต่อความต้องการ ผู้บริหารบริษัทได้ประกาศอย่างเปิดเผยว่า การจัดหาวเฟอร์จะไม่สามารถตอบสนองความต้องการที่ขับเคลื่อนด้วย AI ได้เป็นเวลาหลายปี แม้ว่ากำลังการผลิตใหม่จะเริ่มเข้ามาใช้งานแล้ว ลูกค้า รวมถึง NVIDIA, Broadcom และรายอื่นๆ รายงานว่าไม่สามารถจัดหาปริมาณที่ขอไว้สำหรับการผลิตปี 2026 ได้เต็มจำนวน อัตราการใช้งานบนโหนดขั้นสูงยังคงอยู่ใกล้เคียงกับ 100 เปอร์เซ็นต์ โดยมีการจองล่วงหน้าหลายปีแล้ว การจัดซื้ออุปกรณ์ของ TSMC เพิ่มขึ้นเกือบสองเท่าเมื่อเทียบกับการคาดการณ์ก่อนหน้า อย่างไรก็ตาม ระยะเวลาในการจัดส่งเครื่องมือและแรงงานก่อสร้างที่มีทักษะจำกัดทำให้การเพิ่มกำลังการผลิตในห้องสะอาดสามารถดำเนินการได้ช้า
ข้อจำกัดเหล่านี้ใช้กับทั้งเทคโนโลยีการผลิตและขั้นตอนการแพ็กเกจเฉพาะที่จำเป็นสำหรับการรวมไดร์ฟโลจิกกับ HBM การรวมศูนย์การผลิตขั้นสูงไว้ที่ฟาวนดรีเดียวทำให้ข้อจำกัดรุนแรงขึ้น แหล่งกำลังการผลิตขั้นนำทางเลือกยังคงมีจำกัดทั้งในแง่ปริมาณและระดับความสุกงอมของกระบวนการ ผลลัพธ์คือ การตัดสินใจในการจัดสรรของ TSMC กำหนดอย่างมีประสิทธิภาพว่าระบบ AI ใดสามารถผลิตได้ในแต่ละไตรมาส ผู้ให้บริการขนาดใหญ่ที่ได้รับข้อตกลงระยะยาวตั้งแต่เนิ่นๆ ยังคงได้รับสิทธิ์เข้าถึงก่อน ขณะที่ผู้เข้ามาใหม่หรือผู้ดำเนินการขนาดเล็กต้องรอเป็นเวลานานกว่า
แผนการขยายตัวในสหรัฐอเมริกาและที่อื่นๆ จะเพิ่มกำลังการผลิตตามระยะเวลา แต่รอบการก่อสร้างหลายปีและรอบการเพิ่มผลผลิตหมายความว่าการบรรเทาในระยะสั้นนั้นจำกัด ความต่อเนื่องของข้อจำกัดนี้สนับสนุนการใช้จ่ายทุนอย่างต่อเนื่องทั้งในด้านฟาวนดรีและโครงสร้างพื้นฐานศูนย์ข้อมูลด้านล่างที่พึ่งพาชิปที่เสร็จสมบูรณ์ แม้ว่าตลาดหุ้นจะปรับราคาความคาดหวังการเติบโตใหม่ แต่ปริมาณวเฟอร์ที่ขาดแคลนทางกายภาพยังคงทำให้การก่อสร้างสิ่งอำนวยความสะดวกสนับสนุนมีระยะเวลาที่ยาวนานขึ้น
ระยะเวลาการเชื่อมต่อพลังงานและตัวแปลงแรงดันขยายระยะเวลาของโครงการ
การเชื่อมต่อกริดได้กลายเป็นปัจจัยหลักที่กำหนดเวลาที่ความสามารถใหม่ของศูนย์ข้อมูล AI จะสามารถจ่ายไฟได้ เวลาเฉลี่ยตั้งแต่ยื่นคำขอเชื่อมต่อจนถึงการดำเนินงานเชิงพาณิชย์ตอนนี้ยืดออกถึงประมาณห้าปีในตลาดหลักของสหรัฐอเมริกา การประมูลของหน่วยงานสาธารณูปโภคได้ปิดที่ราคาสูงสุด แต่ยังคงไม่เพียงพอต่อเมกะวัตต์ที่ต้องการในบางภูมิภาค ตัวแปลงไฟฟ้าขนาดใหญ่มีระยะเวลาการรอคอยที่วัดเป็นปีแทนที่จะเป็นเดือน โดยวัสดุเหล็กไฟฟ้าเฉพาะทางและกำลังการผลิตที่มีทักษะจำกัดการผลิต ข้อจำกัดเหล่านี้หมายความว่าโครงการศูนย์ข้อมูลที่ประกาศไว้มักเผชิญกับความล่าช้าหลายปีก่อนที่ไฟฟ้าจะสามารถไหลเข้ามาได้ โดยไม่ขึ้นกับความพร้อมของชิป รายงานที่ติดตามสถานที่ในสหรัฐอเมริกาแสดงให้เห็นว่ายังมีกำลังการผลิตที่ประกาศไว้จำนวนมากที่ยังรอการเชื่อมต่อกริดหรือการจัดส่งตัวแปลงไฟฟ้า สร้างช่องว่างที่มองเห็นได้ระหว่างกิกะวัตต์ที่วางแผนไว้กับกิกะวัตต์ที่ดำเนินการจริง
ผลที่เกิดขึ้นจริงคือ การลงทุนในโครงสร้างพื้นฐานด้านพลังงานต้องดำเนินไปพร้อมกันและมักจะล่วงหน้ากว่าการจัดหาชิปเซมิคอนดักเตอร์ ผู้ให้บริการขนาดใหญ่กำลังมุ่งเน้นไปที่การผลิตพลังงานในสถานที่ ข้อตกลงการซื้อพลังงานระยะยาว และการตั้งอยู่ร่วมกับไซต์อุตสาหกรรมที่มีกำลังการผลิตสูงอยู่แล้ว เพื่อลดความล่าช้าของระบบไฟฟ้า แม้แต่ทางเลือกเหล่านี้ก็ยังเผชิญกับข้อจำกัดด้านอุปกรณ์ของตนเอง ผลลัพธ์คือชุดข้อจำกัดที่ซ้อนทับกัน โดยองค์ประกอบที่ช้าที่สุด คือ การเชื่อมต่อระบบไฟฟ้าหรือการจัดหาทรานส์ฟอร์เมอร์ กำหนดจังหวะโดยรวมของการเพิ่มกำลังการผลิต เนื่องจากช่วงเวลาเหล่านี้วัดเป็นปี วงจรทุนสำหรับสถานีไฟฟ้าย่อย การปรับปรุงสายส่ง และอุปกรณ์ที่เกี่ยวข้องจึงคาดว่าจะยังคงคึกคักต่อไปอีกนานหลังจากการปรับตัวลดลงในระยะสั้นของหุ้นที่เกี่ยวข้องกับ AI ดังนั้น ความต้องการโครงสร้างพื้นฐานด้านพลังงานจึงเป็นส่วนประกอบที่เป็นอิสระและยั่งยืนของการขยายตัวของ AI โดยรวม
สต็อกเครื่องกังหันก๊าซและการผลิตไฟฟ้าในสถานที่ยังคงยืนยันข้อจำกัดด้านพลังงานหลายปี
กังหันก๊าซขนาดหนักได้กลายเป็นทางออกสำคัญสำหรับข้อจำกัดของระบบไฟฟ้า อย่างไรก็ตาม หนังสือคำสั่งซื้อได้ขยายไปถึงหลายปีข้างหน้าแล้ว ผู้ผลิตรายใหญ่รายหนึ่งรายงานว่ามีคำสั่งซื้อค้างและจองที่นั่งการผลิตเกินกว่า 100 กิกะวัตต์ โดยมีเป้าหมายการผลิตต่อปีอยู่ที่ประมาณ 20–30 กิกะวัตต์ในช่วงปีข้างหน้า เวลาการจัดส่งกังหันใหม่ตอนนี้เข้าใกล้สามปี และที่นั่งการผลิตปี 2030 ส่วนใหญ่ถูกจองไปแล้ว ราคาอุปกรณ์ใหม่จึงเพิ่มขึ้นตามไปด้วย ผู้พัฒนาศูนย์ข้อมูลและผู้ให้บริการระดับไฮเปอร์สเกลกำลังจองเครื่องเหล่านี้เพื่อสนับสนุนการผลิตไฟฟ้าภายในไซต์ ซึ่งจะช่วยเติมช่องว่างจนกว่าจะเชื่อมต่อกับระบบไฟฟ้าถาวรได้ ความเข้มข้นของความต้องการที่มุ่งไปยังผู้ผลิตกังหันจำนวนจำกัดได้สร้างจุดคอขวดรองที่จะใช้เวลาหลายปีในการแก้ไขผ่านการขยายกำลังการผลิต
ความเป็นไปได้นี้ขยายวงจรการลงทุนด้านโครงสร้างพื้นฐานไปยังภาคอุปกรณ์พลังงาน ผู้ผลิตกังหัน เครื่องกำเนิดไฟฟ้า อุปกรณ์สวิตช์เกียร์ และชิ้นส่วนที่เกี่ยวข้องกำลังขยายการผลิต แต่ความเข้มข้นของทุนและลักษณะเฉพาะของอุปกรณ์เหล่านี้หมายความว่า การตอบสนองด้านอุปทานเป็นไปอย่างค่อยเป็นค่อยไป ขอบเขตหลายปีที่เป็นลักษณะของกำลังการผลิตชิปและความจำก็ใช้ได้กับอุปกรณ์ผลิตไฟฟ้าเช่นกัน ตราบใดที่ศูนย์ข้อมูล AI ต้องการพลังงานที่เชื่อถือได้และมีความหนาแน่นสูงซึ่งโครงข่ายไฟฟ้าปัจจุบันไม่สามารถจัดหาได้ในระยะสั้น ทุนจะยังคงไหลเข้าสู่ระบบสนับสนุนเหล่านี้ ความผันผวนของตลาดหุ้นในหุ้นเซมิคอนดักเตอร์หรือหุ้นศูนย์ข้อมูลแบบเฉพาะทางไม่ได้เปลี่ยนแปลงระยะเวลาล่วงหน้าทางกายภาพที่ควบคุมการจัดส่งและการติดตั้งกังหัน
ขีดจำกัดการผ่านระบบการประกอบของแพ็กเกจขั้นสูง แม้มีการเติบโตของกำลังการผลิต
กระบวนการแพ็กเกจจิ้งขั้นสูง เช่น Chip-on-wafer-on-substrate และกระบวนการที่เกี่ยวข้อง ยังคงมีข้อจำกัดด้านกำลังการผลิตแม้หลังจากการขยายตัวอย่างมาก TSMC และผู้ให้บริการประกอบภายนอกได้เพิ่มปริมาณผลิตภัณฑ์ที่เทียบเท่า CoWoS ต่อเดือน แต่การประมาณการของอุตสาหกรรมยังแสดงถึงช่องว่างเมื่อเทียบกับความต้องการที่คาดการณ์จนถึงปี 2027 เวลาในการจัดส่งบริการแพ็กเกจจิ้งได้ยืดออก และลูกค้ารายใหญ่ได้จองกำลังการผลิตที่มีอยู่ในสัดส่วนใหญ่แล้ว เนื่องจากแพ็กเกจจิ้งเป็นขั้นตอนสุดท้ายที่รวมไดอ์โลจิกเข้ากับสแต็ก HBM ความขาดแคลนในขั้นตอนนี้จึงลดจำนวนอุปกรณ์เร่งความเร็วที่สามารถจัดส่งได้โดยตรง การลงทุนด้านเครื่องมือสำหรับแพ็กเกจจิ้งขั้นสูงมีความเฉพาะทางและใช้ทุนสูง; การเพิ่มกำลังการผลิตต้องใช้เวลาในการจัดหาอุปกรณ์และการรับรองกระบวนการที่ไม่สามารถเร่งรัดได้อย่างเสรี
ข้อจำกัดด้านการบรรจุภัณฑ์มีปฏิสัมพันธ์กับข้อจำกัดด้านหน่วยความจำและตรรกะที่ได้อธิบายไว้แล้ว แม้ว่าจะมีการจัดสรรวเฟอร์และ HBM แล้ว โมดูลที่เสร็จสมบูรณ์ก็ยังไม่สามารถออกจากโรงงานได้จนกว่าจะมีช่องว่างสำหรับการบรรจุภัณฑ์ การพึ่งพาแบบลำดับนี้หมายความว่า การปรับปรุงในแต่ละชั้นจะให้ผลการบรรเทาเพียงบางส่วนเท่านั้นจนกว่าทั้งห่วงโซ่จะก้าวหน้า ดังนั้นจึงจำเป็นต้องลงทุนอย่างต่อเนื่องในกำลังการผลิตด้านการบรรจุภัณฑ์ เพียงเพื่อให้ทันกับความต้องการที่ได้ทำสัญญาไว้แล้ว ลักษณะระยะหลายปีของการติดตั้งเครื่องมือและการเพิ่มอัตราผลผลิตทำให้การใช้จ่ายด้านโครงสร้างพื้นฐานด้านการบรรจุภัณฑ์ยังคงเป็นส่วนหนึ่งของวัฏจักรการขยายตัวโดยรวม โดยไม่ขึ้นกับความผันผวนของสินทรัพย์ระยะสั้น
การปรับสมดุลสินทรัพย์ในปี 2026 สะท้อนการจัดตำแหน่งและอารมณ์ตลาดมากกว่าพื้นฐานด้านอุปทาน
หุ้นที่เกี่ยวข้องกับ AI ประสบกับการปรับตัวลดลงอย่างเด่นชัดในช่วงกลางปี 2026 เมื่อนักลงทุนทำกำไรหลังจากที่ราคาพุ่งสูงก่อนหน้านี้ ทบทวนความเข้มข้นของทุน และตอบสนองต่อสัญญาณเศรษฐกิจมหภาคโดยรวม ชื่อของอุตสาหกรรมเซมิคอนดักเตอร์และศูนย์ข้อมูลลดลงในช่วงเวลาสั้นๆ ที่ทำให้ค่าตลาดหายไปจำนวนมาก ความเห็นของนักวิเคราะห์ในเวลานั้นระบุว่า การขายส่วนใหญ่เกิดจากตำแหน่งการลงทุนที่แน่นขนัด การชำระบัญชีบังคับ และข้อสงสัยเกี่ยวกับผลตอบแทนในระยะใกล้จากการใช้ทุนจำนวนมาก มากกว่าการล่มสลายอย่างฉับพลันของความต้องการพื้นฐาน ช่วงเวลาต่อมาเห็นการฟื้นตัวบางส่วน เนื่องจากผลการดำเนินงานยังคงแสดงให้เห็น Order Book ที่แข็งแกร่งและสต็อกคำสั่งซื้อที่เพิ่มขึ้น ความแตกต่างระหว่างความผันผวนของราคาหุ้นกับเงื่อนไขด้านอุปทานทางกายภาพนั้นมีความหมาย: ความต้องการที่ได้รับการสัญญาและภาวะขาดแคลนกำลังการผลิตหลายปีไม่ได้หายไปเพียงเพราะมูลค่าที่จดทะเบียนลดลง
ผู้เข้าร่วมตลาดยังคงถกเถียงเกี่ยวกับผลตอบแทนสุดท้ายของการใช้จ่ายของ hyperscaler แต่ความเป็นจริงทางกายภาพในระยะสั้นยังคงเป็นภาวะขาดแคลน ผู้จัดจำหน่ายรายงานว่าหน่วยความจำหมดสต็อก การจัดสรรโรงงานผลิตมีข้อจำกัด และระยะเวลาการจ่ายไฟฟ้ายาวนานขึ้น โดยไม่คำนึงถึงการผันผวนของหุ้นรายวัน การแยกกันระหว่างอารมณ์ของตลาดการเงินกับพื้นฐานอุตสาหกรรมสนับสนุนมุมมองที่ว่าการลงทุนในโครงสร้างพื้นฐานจะยังคงดำเนินต่อไป ทุนที่ได้รับการผูกมัดไว้แล้วภายใต้สัญญาระยะยาวจะถูกใช้จ่ายไป; กำลังการผลิตเพิ่มเติมจะถูกสั่งซื้อเพื่อปิดช่องว่างที่มีอยู่ การปรับตัวของหุ้นอาจสร้างจุดเข้าซื้อที่น่าดึงดูดสำหรับนักลงทุนระยะยาว แต่ไม่ได้เร่งการเริ่มผลิตวเฟอร์ การจัดส่งทรานส์ฟอร์เมอร์ หรือการเชื่อมต่อโครงข่ายไฟฟ้า
ขาดดุลขนาดกิกาวัตต์อย่างต่อเนื่องระหว่างความต้องการกับความสามารถในการดำเนินงาน
การประเมินเชิงปริมาณเกี่ยวกับอุปทานและอุปสงค์ของศูนย์ข้อมูลยังคงแสดงถึงขาดแคลนหลายกิกะวัตต์ การวิเคราะห์หนึ่งเกี่ยวกับสภาวะปี 2025 พบว่ามีกำลังการผลิตที่ดำเนินการอยู่เพียง 8.9 GW เทียบกับอุปสงค์ 21.1 GW ซึ่งสร้างขาดแคลน 12 GW การพยากรณ์ล่วงหน้าสำหรับปี 2026 ชี้ให้เห็นว่าความต้องการพลังงานที่เกี่ยวข้องกับ AI อาจแตะระดับ 30 GW ทั่วโลก โดยมีสัดส่วนใหญ่กระจุกตัวอยู่ในอเมริกาเหนือ การเพิ่มกำลังการผลิตรายปีกำลังเพิ่มขึ้น อย่างไรก็ตาม สัดส่วนที่มีนัยสำคัญของโครงการที่ประกาศไว้ยังคงอยู่ในขั้นตอนเริ่มต้นหรือล่าช้าเนื่องจากข้อจำกัดด้านพลังงานและอุปกรณ์ การติดตามศูนย์ AI ในสหรัฐอเมริกาเปิดเผยว่าสัดส่วนที่สำคัญของกำลังการผลิตที่วางแผนไว้ยังคงรอความคืบหน้าในการก่อสร้างหรือการจ่ายไฟฟ้า ช่องว่างเหล่านี้ไม่ใช่ปัญหาชั่วคราว; สะท้อนถึงผลกระทบสะสมของข้อจำกัดพร้อมกันในชิป หน่วยความจำ การบรรจุ แรงงาน และโครงสร้างพื้นฐานด้านพลังงาน
การมีอยู่ของขาดดุลขนาดใหญ่สร้างแรงกดดันอย่างต่อเนื่องต่อการก่อสร้างใหม่ ผู้ให้บริการที่สามารถจัดหาความสามารถที่เชื่อถือได้จะมีอำนาจในการกำหนดราคา ซึ่งแสดงให้เห็นจากอัตราการต่ออายุที่สูงขึ้นและโครงสร้างการเช่าระยะยาว ทุนที่จำเป็นในการปิดช่องว่าง ครอบคลุมถึงที่ดิน การก่อสร้าง พลังงาน และการประมวลผล สนับสนุนระยะเวลาการลงทุนหลายปี แม้จะมีสมมติฐานที่มองโลกในแง่ดีเกี่ยวกับการเพิ่มประสิทธิภาพและการปรับปรุงการใช้งาน ก็ยังคงเหลือช่องว่างทางกายภาพที่สำคัญซึ่งสามารถแก้ไขได้เฉพาะผ่านการก่อสร้างและการติดตั้งอุปกรณ์อย่างต่อเนื่อง การประเมินใหม่ของตลาดหุ้นเกี่ยวกับหลายเท่าของการเติบโตไม่ได้ลบล้างเมกะวัตต์ของความต้องการที่ยังไม่ได้รับตอบสนองซึ่งปรากฏชัดในข้อมูลอุตสาหกรรม
พลังการกำหนดราคาของส่วนประกอบเลื่อนขึ้นไปทางต้นทางภายใต้เงื่อนไขของความขาดแคลน
ความหายากได้เปลี่ยนอำนาจการตั้งราคาไปสู่ชั้นที่มีข้อจำกัดมากที่สุดในห่วงโซ่อุปทาน ผู้ผลิตหน่วยความจำได้รับผลตอบแทนจากการเพิ่มขึ้นของราคาอย่างมากและการขยายตัวของหลักประกัน แม้จะจัดส่งปริมาณเพิ่มเติมเพียงเล็กน้อย บริการฟาวนดรีและบรรจุภัณฑ์ได้รับการจัดสรรแบบพรีเมียม ผู้จัดหาอุปกรณ์พลังงานได้รับประโยชน์จากช่วงเวลารอคอยที่ยาวนานขึ้นและ Order Book ที่เพิ่มขึ้น ผู้ดำเนินการด้านล่างต้องรับภาระต้นทุนปัจจัยนำเข้าที่สูงขึ้น หรือถ่ายทอดผ่านการเพิ่มขึ้นของราคาคลาวด์และการประมวลผล ความเคลื่อนไหวของมูลค่าทางเศรษฐกิจไปสู่ด้านบนของห่วงโซ่อุปทานนี้เป็นผลโดยตรงจากอุปทานระยะสั้นที่ไม่ยืดหยุ่นเมื่อเทียบกับความต้องการที่ยืดหยุ่นและเติบโตอย่างรวดเร็ว รายงานเกี่ยวกับราคาสัญญา DRAM ที่เกือบเพิ่มขึ้นเป็นสองเท่าในหนึ่งไตรมาสเดียว แสดงให้เห็นถึงขนาดของการเปลี่ยนแปลงนี้
สภาพแวดล้อมด้านราคาเสริมความแข็งแกร่งของวัฏจักรโครงสร้างพื้นฐาน ต้นทุนชิ้นส่วนที่สูงขึ้นทำให้ความเข้มข้นของทุนต่อมิลลิวัตต์ใหม่ของศูนย์ข้อมูลเพิ่มขึ้น แต่ทางเลือกอื่น คือการละทิ้งกำลังการผลิต มักมีต้นทุนสูงกว่าสำหรับผู้ให้บริการขนาดใหญ่ที่เร่งรีบฝึกฝนและให้บริการโมเดล สัญญาจัดหาในระยะยาวตรึงปริมาณและในหลายกรณี สูตรราคาที่ปกป้องผู้จัดจำหน่าย ผลลัพธ์คือทุนยังคงไหลเข้าสู่โหนดที่มีข้อจำกัด แม้ว่ามูลค่าตลาดสาธารณะของบริษัทในห่วงโซ่ด้านล่างจะผันผวน สัญญาณทางเศรษฐกิจชัดเจน: ความหายากทางกายภาพ ไม่ใช่ความรู้สึกของตลาดการเงิน กำลังกำหนดเงื่อนไขการค้าตลอดโครงสร้างพื้นฐานด้าน AI
รูปแบบทางภูมิศาสตร์ของความพร้อมใช้งานของพลังงานมีอิทธิพลต่อการตัดสินใจเลือกสถานที่ตั้งสถานประกอบการ
ความสามารถในการจัดหาพลังงานกำลังกำหนดตำแหน่งที่สามารถติดตั้งกำลังการผลิต AI ใหม่ได้มากขึ้น ภูมิภาคที่มีความสามารถในการส่งผ่านไฟฟ้าอยู่แล้ว คิวการเชื่อมต่อที่เอื้ออำนวย หรือการเข้าถึงตัวเลือกการผลิตไฟฟ้าในสถานที่ ดึงดูดสัดส่วนที่มากกว่าของโครงการที่ประกาศไว้ ตลาดที่ประสบกับความล่าช้าของโครงข่ายไฟฟ้าหลายปี มีอัตราการเปลี่ยนแปลงจากการประกาศเป็นสถานประกอบการที่ดำเนินการจริงช้าลง ผู้พัฒนาจึงกำลังประเมินตำแหน่งรองและตำแหน่งที่สาม ไซต์อุตสาหกรรมเก่า และพื้นที่ที่มีทรัพยากรการผลิตไฟฟ้าที่ไม่ได้ใช้งาน เพื่อเร่งระยะเวลา การต่อต้านจากชุมชนและความซับซ้อนของการอนุญาตเพิ่มตัวกรองเชิงภูมิศาสตร์เพิ่มเติมในบางเขตอำนาจศาล ข้อจำกัดเหล่านี้กำลังเปลี่ยนแผนที่ของโครงสร้างพื้นฐาน AI ให้ห่างจากแนวทางที่เน้นความล่าช้าหรือเส้นใยแสงไปสู่แนวทางที่เน้นพลังงานเป็นหลัก
การจัดสรรใหม่ทางภูมิศาสตร์เองก่อให้เกิดการลงทุนในโครงสร้างพื้นฐานเพิ่มเติม ต้องสร้างหรือปรับปรุงสถานีไฟฟ้าย่อย สายส่ง และทรัพยากรการผลิตไฟฟ้าในพื้นที่ที่สามารถรับภาระได้ ดังนั้น วัฏจักรทุนจึงขยายตัวออกไปนอกกำแพงศูนย์ข้อมูลสู่ระบบพลังงานระดับภูมิภาค เนื่องจากโครงการปรับปรุงโครงข่ายไฟฟ้าและโครงการผลิตไฟฟ้าดำเนินตามตารางเวลาหลายปี การกระจายตัวเชิงพื้นที่ของศูนย์ข้อมูล AI จึงสนับสนุนช่วงเวลาที่ยาวนานขึ้นในการใช้จ่ายด้านการก่อสร้างและอุปกรณ์ที่เกี่ยวข้อง การปรับตัวลดลงของหุ้นเทคโนโลยีไม่ได้เปลี่ยนแปลงภูมิศาสตร์ทางกายภาพของความพร้อมใช้งานพลังงานหรือระยะเวลาที่จำเป็นในการเปลี่ยนแปลงมัน
สัญญาระยะยาวแปลงการพยากรณ์ความต้องการเป็นข้อผูกพันด้านกำลังการผลิตที่แน่นอน
คุณลักษณะสำคัญของวัฏจักรปัจจุบันคือการแปลงความต้องการที่คาดการณ์ไว้ให้เป็นข้อผูกพันแบบสัญญาหลายปี ผู้ให้บริการระดับฮิปเปอร์สเกลและนักพัฒนา AI ได้ลงนามในข้อตกลงการซื้อหน่วยประมวลผลจำนวนมากที่มีระยะเวลาหลายปี ซึ่งยึดปริมาณการซื้อไว้ และในหลายกรณียังรวมถึงราคาด้วย ผู้จัดจำหน่ายรายงานรายได้ในอนาคตที่ได้รับการสัญญาไว้ซึ่งมีมูลค่าหลายล้านล้านดอลลาร์ทั่วทั้งระบบนิเวศ สัญญาเหล่านี้ให้ความชัดเจนที่จำเป็นสำหรับผู้ผลิตฟาวนดรี ผู้ผลิตหน่วยความจำ และผู้ผลิตอุปกรณ์พลังงานในการลงทุนในกำลังการผลิต เนื่องจากข้อผูกพันเหล่านี้มีความแน่นอน แผนการใช้ทุนของทั้งผู้ซื้อและผู้ขายจึงมีความยืดหยุ่นน้อยลง แม้ว่าเศรษฐศาสตร์ของรุ่นในระยะสั้นหรือความต้องการโทเค็นจะอ่อนตัวกว่าที่คาดไว้ ฐานสัญญาที่มีอยู่ยังคงสนับสนุนการขยายตัวอย่างต่อเนื่อง
ชั้นสัญญาลดความเสี่ยงของการยกเลิกโครงการโครงสร้างพื้นฐานอย่างฉับพลัน เมื่อที่ดินได้รับการจัดสรร การก่อสร้างเริ่มขึ้น และอุปกรณ์ได้รับการสั่งซื้อตามข้อตกลงการซื้อขายระยะยาว แรงจูงใจทางเศรษฐกิจจึงอยู่ที่การ hoàn thiệnสิ่งอำนวยความสะดวกแห่งนี้ ความผูกพันนี้แยกความแตกต่างของวัฏจักรปัจจุบันจากการก่อสร้างที่มีลักษณะเฉพาะทางการเก็งกำไรในคลื่นเทคโนโลยีก่อนหน้า ลักษณะระยะหลายปีของสัญญาสอดคล้องกับข้อจำกัดทางกายภาพที่มีระยะเวลานานหลายปี สร้างวงจรการลงทุนที่เสริมแรงซึ่งค่อนข้างปลอดภัยจากความผันผวนของตลาดหุ้นระยะสั้น
การปรับปรุงด้านสถาปัตยกรรมและประสิทธิภาพให้การบรรเทาแบบค่อยเป็นค่อยไปแต่ไม่สมบูรณ์
ความก้าวหน้าในประสิทธิภาพของโมเดล เทคนิคความบาง และสถาปัตยกรรมเฉพาะทางสามารถลดการใช้ทรัพยากรการคำนวณที่จำเป็นสำหรับระดับความสามารถที่กำหนดไว้ ผู้ให้บริการบางรายรายงานถึงผลลัพธ์ที่มีนัยสำคัญในแง่ของโทเค็นต่อวัตต์หรือโทเค็นต่อเหรียญผ่านการปรับปรุงระดับซอฟต์แวร์และระบบ การปรับปรุงเหล่านี้ช่วยยืดขอบเขตของซิลิคอนและงบประมาณพลังงานที่มีอยู่ให้ไกลกว่าที่รุ่นก่อนหน้าเคยทำได้ อย่างไรก็ตาม ความต้องการที่เพิ่มขึ้นอย่างสัมบูรณ์ ซึ่งขับเคลื่อนโดยโมเดลที่ใหญ่ขึ้น การกระจายตัวที่กว้างขวางขึ้น และกรณีการใช้งานใหม่ๆ ยังคงเติบโตเร็วกว่าผลลัพธ์ด้านประสิทธิภาพ ผู้เล่นในอุตสาหกรรมระบุว่าแม้จะมีการปรับปรุงอย่างเข้มข้น ก็ยังคงมีความต้องการด้านกำลังการผลิตเพิ่มเติมที่ยังไม่ได้รับการตอบสนอง ดังนั้น ประสิทธิภาพจึงทำหน้าที่เป็นตัวลดผลกระทบบางส่วน มากกว่าการแทนที่โครงสร้างพื้นฐานใหม่
ผลกระทบเชิงปฏิบัติคือ การเพิ่มประสิทธิภาพช่วยซื้อเวลาและปรับปรุงเศรษฐศาสตร์ต่อหน่วย แต่ไม่ได้ขจัดความจำเป็นในการขยายตัวทางกายภาพอย่างต่อเนื่อง ทุนยังคงไหลเข้าสู่ศูนย์ข้อมูลใหม่ ระบบไฟฟ้า และตัวเร่งปฏิกิริยา เนื่องจากความต้องการที่เหลืออยู่ยังคงมีขนาดใหญ่ ในระยะยาวหลายปี การรวมกันของความก้าวหน้าด้านประสิทธิภาพและการเพิ่มกำลังการผลิตจะค่อยๆ ปิดช่องว่างในปัจจุบัน; ในช่วงระหว่างนั้น ทั้งสองสิ่งยังคงจำเป็น ตลาดหุ้นอาจถกเถียงถึงสัดส่วนที่แน่นอนของประสิทธิภาพ แต่ห่วงโซ่อุปทานทางกายภาพยังคงดำเนินงานภายใต้เงื่อนไขของการขาดแคลนที่ต้องการการลงทุนอย่างต่อเนื่อง
เส้นเวลาการตอบสนองด้านอุปทานบ่งชี้กิจกรรมโครงสร้างพื้นฐานที่ยืดเยื้อไปเกินปี 2027
การขยายกำลังการผลิตที่ได้ประกาศไว้แล้วในโรงงานผลิต หน่วยความจำ การบรรจุ กังหัน และหม้อแปลง จะสามารถบรรลุปริมาณที่มีนัยสำคัญได้เฉพาะในปี 2027 และหลังจากนั้นเท่านั้น สายการผลิตใหม่ต้องใช้เวลาหลายปีในการก่อสร้าง ติดตั้งอุปกรณ์ และเพิ่มอัตราการผลิตให้สูงขึ้น อัตราการผลิตกังหันก๊าซไม่สามารถเพิ่มขึ้นแบบก้าวกระโดดได้ คิวการเชื่อมต่อกริดจะคลี่คลายได้เฉพาะอย่างค่อยเป็นค่อยไป แม้ในสถานการณ์ที่เป็นบวกที่สุด ก็ยังคงมีช่วงเวลาหลายปีที่ความต้องการยังคงกดดันต่ออุปทานที่จำกัด การคาดการณ์ของอุตสาหกรรมแสดงอย่างสม่ำเสมอว่า ความตึงตัวของ HBM จะยังคงอยู่จนถึงปี 2027 ความขาดแคลนในการบรรจุขั้นสูงจะยังคงอยู่ในช่วงเวลาเดียวกัน และข้อจำกัดด้านพลังงานจะมีระยะเวลาที่ยาวนานกว่า เวลาเหล่านี้เป็นลักษณะเชิงโครงสร้าง ไม่ใช่เชิงวัฏจักร
เนื่องจากปฏิกิริยาด้านอุปทานวัดเป็นปี วงจรการใช้จ่ายทุนที่เกี่ยวข้องจึงถูกขยายออกไปด้วย โครงการที่เริ่มในปี 2025 และ 2026 จะยังอยู่ในระหว่างการก่อสร้างหรืออยู่ในระยะเริ่มต้นของการดำเนินงานในปี 2028 และต่อไป ดังนั้น ความเติบโตของโครงสร้างพื้นฐานจึงมีแรงเหวี่ยงในตัวเองที่การปรับตัวลดลงของตลาดหุ้นในปี 2026 ยากที่จะย้อนกลับได้ ความขาดแคลนทางกายภาพสร้างเงื่อนไขสำหรับการลงทุนต่อเนื่อง; เวลาในการเตรียมการของชั้นที่ถูกจำกัดกำหนดว่าการลงทุนนี้จะยังคงจำเป็นนานแค่ไหน ในสภาพแวดล้อมนี้ การก่อสร้างโครงสร้างพื้นฐานที่สนับสนุน AI มีแนวโน้มที่จะอยู่รอดยาวนานกว่าการปรับตัวชั่วคราวที่สังเกตได้ในหุ้นที่เกี่ยวข้อง
🔥 ลึกกว่าหัวข้อข่าว: KuCoin 5.0 มีความหมายอย่างไรกับคุณ
ข่าวตลาดเคลื่อนไหวเร็ว — แต่สถานที่ที่คุณดำเนินการก็สำคัญไม่แพ้กัน ในเดือนตุลาคมนี้ KuCoin จะเปิดตัว KuCoin 5.0 ซึ่งเปลี่ยนแปลง KuCoin ให้เป็นแพลตฟอร์มที่ถูกสร้างใหม่ทั้งหมด นี่คือสิ่งที่เปลี่ยนแปลงสำหรับคุณ:
-
บัญชีเดียวสำหรับทุกอย่าง แพลตฟอร์มรุ่นเก่าแบ่งเงินของคุณออกเป็นบัญชี “สปอต” “หลักประกัน” และ “ฟิวเจอร์ส” แยกจากกัน และคาดหวังให้คุณเข้าใจเหตุผล บัญชีแบบครบวงจร Unified Account ของ KuCoin 5.0 ลบการแบ่งแยกนี้ออกไปทั้งหมด — ฝากเพียงครั้งเดียว และทุกอย่างจะอยู่ที่นั่นทันที
-
หุ้น ดัชนี และสินค้าโภคภัณฑ์ KuCoin 5.0 ขยายขอบเขตออกไปนอกเหนือจากสกุลเงินดิจิทัลสู่ตลาดโลก เมื่อสกุลเงินดิจิทัลเคลื่อนไหวแบบทรงตัว ในขณะที่ตลาดหุ้นฟื้นตัว (หรือในทางกลับกัน) คุณสามารถสลับการลงทุนภายในไม่กี่นาที โดยไม่ต้องเปิดบัญชีโบรกเกอร์และรอเป็นวันๆ เพื่อให้ระบบเงิน Fiat ทำงาน
-
สินทรัพย์โลกจริง (RWA) การเข้าถึงสินทรัพย์ดั้งเดิมเช่น สินค้าโภคภัณฑ์ผ่านการแปลงเป็นโทเค็น ภายในบัญชีคริปโตของคุณเอง หนึ่งใน segement ที่เติบโตเร็วที่สุดในระบบการเงินระดับโลก ไม่ได้ถูกจำกัดไว้สำหรับองค์กรอีกต่อไป — คุณสามารถเข้าถึงมันได้จากยอดเงินเดียวกันที่คุณใช้เทรด
-
หารายได้ขณะเรียนรู้ ยังไม่พร้อมเทรด? KCUSD ช่วยให้ Stablecoin ของคุณสร้างรายได้ทุกวันด้วยดอกเบี้ยทบต้นอัตโนมัติ วิธีที่ผ่อนคลายที่สุดในการทำให้เงินฝากที่ไม่ได้ใช้งานทำงานให้คุณด้วยผลตอบแทน 4%
-
ผู้ช่วย AI ที่ใช้ภาษาธรรมดา ถามคำถาม รับบริบทตลาด เข้าใจสิ่งที่คุณกำลังดู — ติดตั้งไว้ในแพลตฟอร์ม ไม่ต้องใช้ศัพท์เทคนิค
-
แอปที่ไม่ทำให้รู้สึกหนักใจ เร็ว สะอาด และสม่ำเสมอ — ใช้งานง่ายตั้งแต่แตะครั้งแรก ไม่ต้องรอเรียนรู้ผ่านคำแนะนำ
-
ความปลอดภัยที่คุณสามารถตรวจสอบได้ ไม่ใช่แค่เชื่อใจ เพียงผู้ให้บริการในสหภาพยุโรปที่ได้รับใบอนุญาตตาม MiCAR, Proof of Reserves ที่คุณสามารถตรวจสอบด้วยตัวเอง และความปลอดภัยที่ได้รับการรับรองระดับสากล (SOC 2 Type II, ISO 27001:2022)
สร้างบัญชีของคุณในไม่กี่นาที — และเริ่มต้นบนแพลตฟอร์มที่ถูกออกแบบมาสำหรับอนาคตของคริปโต ไม่ใช่อดีต
คำถามที่พบบ่อย
หลักฐานใดที่แสดงว่าความต้องการ AI ยังคงสูงกว่าอุปทานที่มีอยู่ในปี 2026?
แหล่งข้อมูลอิสระหลายแห่งบันทึกการผลิตหน่วยความจำแบนด์วิธสูงหมดสต็อก การใช้งานกำลังการผลิตของโรงงานขั้นสูงใกล้เคียงกับเต็มความสามารถ ระยะเวลาการจัดส่งการบรรจุภัณฑ์ที่ยืดออก และช่องว่างพลังงานหลายกิกาวัตต์ระหว่างพลังงานศูนย์ข้อมูลที่ประกาศกับพลังงานที่ใช้งานได้ ผู้บริหารของผู้ให้บริการระดับไฮเปอร์สเกลยังคงระบุว่าพวกเขาสามารถติดตั้งหน่วยประมวลผลเพิ่มเติมได้หากมีอุปทาน และตัวเลขรายได้ในอนาคตที่ได้รับการสัญญาไว้นั้นสูงกว่าความสามารถในการจัดส่งในระยะใกล้มาก
ปัญหาการอุดตันในขณะนี้คาดว่าจะคงอยู่นานเท่าใด?
ข้อจำกัดด้านหน่วยความจำและการแพ็กเกจขั้นสูงคาดว่าจะคลายตัวลงอย่างค่อยเป็นค่อยไปจนถึงปี 2027 เวลาในการเชื่อมต่อพลังงานและระยะเวลาการจัดส่งอุปกรณ์ขนาดใหญ่ยืดออกอีก บางช่วงเวลาที่เกี่ยวข้องกับโครงข่ายมีการวัดเป็นห้าปีหรือมากกว่านั้น การสร้างกำลังการผลิตใหม่ที่มีนัยสำคัญสำหรับฟาวนดรีและหน่วยความจำต้องใช้วัฏจักรการก่อสร้างหลายปี ดังนั้นจึงไม่คาดว่าจะเกิดสมดุลที่สมบูรณ์ระหว่างอุปทานและอุปสงค์ในระยะสั้น
ทำไมหุ้นที่เกี่ยวข้องกับปัญญาประดิษฐ์จึงมีการปรับตัวลดลง หากเรื่องของโครงสร้างพื้นฐานยังคงมั่นคง?
การปรับตัวในช่วงกลางปี 2026 สะท้อนการขายเพื่อทำกำไรหลังจากผลงานที่แข็งแกร่งก่อนหน้า การจัดวางตำแหน่งนักลงทุนที่หนาแน่น และคำถามเกี่ยวกับอัตราผลตอบแทนทุน มากกว่าการหายไปอย่างฉับพลันของความต้องการทางกายภาพ ตัวชี้วัดการดำเนินงาน Order Book รายการสั่งซื้อค้าง และการใช้กำลังการผลิตยังคงแข็งแกร่งแม้ว่าราคาหุ้นจะผันผวน
ราคาชิ้นส่วนที่สูงขึ้นคุกคามการก่อสร้างโดยรวมหรือไม่
ราคาที่สูงขึ้นสำหรับหน่วยความจำ การบรรจุภัณฑ์ และอุปกรณ์พลังงานเพิ่มความเข้มข้นของทุน อย่างไรก็ตาม การตัดสินใจละทิ้งกำลังการผลิตมักจะมีต้นทุนสูงกว่าสำหรับบริษัทที่เร่งรีบฝึกฝนและให้บริการโมเดล สัญญาระยะยาวยึดปริมาณไว้ และอำนาจการตั้งราคาได้ย้ายไปยังชั้นที่มีข้อจำกัด สนับสนุนการลงทุนอย่างต่อเนื่องจากผู้จัดจำหน่าย
การปรับปรุงประสิทธิภาพเพียงพอที่จะกำจัดความจำเป็นในการสร้างโครงสร้างพื้นฐานใหม่หรือไม่
ความก้าวหน้าด้านซอฟต์แวร์และสถาปัตยกรรมช่วยปรับปรุงจำนวนโทเค็นต่อวัตต์และยืดอายุการใช้งานของซิลิคอนที่มีอยู่ให้นานขึ้น แต่ความต้องการที่เพิ่มขึ้นอย่างสัมบูรณ์จากโมเดลขนาดใหญ่ขึ้นและการนำไปใช้งานอย่างกว้างขวางยังคงเติบโตเร็วกว่าผลลัพธ์เหล่านี้ ประสิทธิภาพช่วยบรรเทาบางส่วนและปรับปรุงเศรษฐศาสตร์ต่อหน่วย แต่ยังคงเหลือความต้องการด้านกำลังการผลิตที่ยังไม่ได้รับการตอบสนองซึ่งจำเป็นต้องมีการขยายตัวทางกายภาพ
การมีอยู่ของพลังงานส่งผลต่อตำแหน่งของการตั้งศูนย์ข้อมูลปัญญาประดิษฐ์ใหม่อย่างไร
พื้นที่ที่มีคิวการเชื่อมต่อที่เร็วกว่า โครงสร้างพื้นฐานความจุสูงอยู่แล้ว หรือตัวเลือกการผลิตไฟฟ้าในสถานที่ที่เป็นไปได้ กำลังดึงดูดสัดส่วนโครงการที่มากขึ้น พื้นที่ที่เผชิญกับความล่าช้าของโครงข่ายไฟฟ้าหลายปี พบว่าการแปลงคำประกาศเป็นกำลังการผลิตที่ใช้งานได้ช้าลง ทำให้นักพัฒนาต้องกระจายการลงทุนทางภูมิศาสตร์และลงทุนในโครงสร้างพื้นฐานพลังงานสนับสนุน
ข้อจำกัดความรับผิด: เนื้อหานี้มีจุดประสงค์เพื่อข้อมูลเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน การลงทุนในคริปโตเคอเรนซีมีความเสี่ยง โปรดทำการวิจัยด้วยตัวเอง (DYOR)
คำปฏิเสธความรับผิดชอบ: หน้านี้แปลโดยใช้เทคโนโลยี AI เพื่อความสะดวกของคุณ สำหรับข้อมูลที่ถูกต้องที่สุด โปรดดูต้นฉบับภาษาอังกฤษ