

WSJ ระบุว่า ความบูมของปัญญาประดิษฐ์กำลังดูดซับทุนจากส่วนอื่นๆ ของตลาด
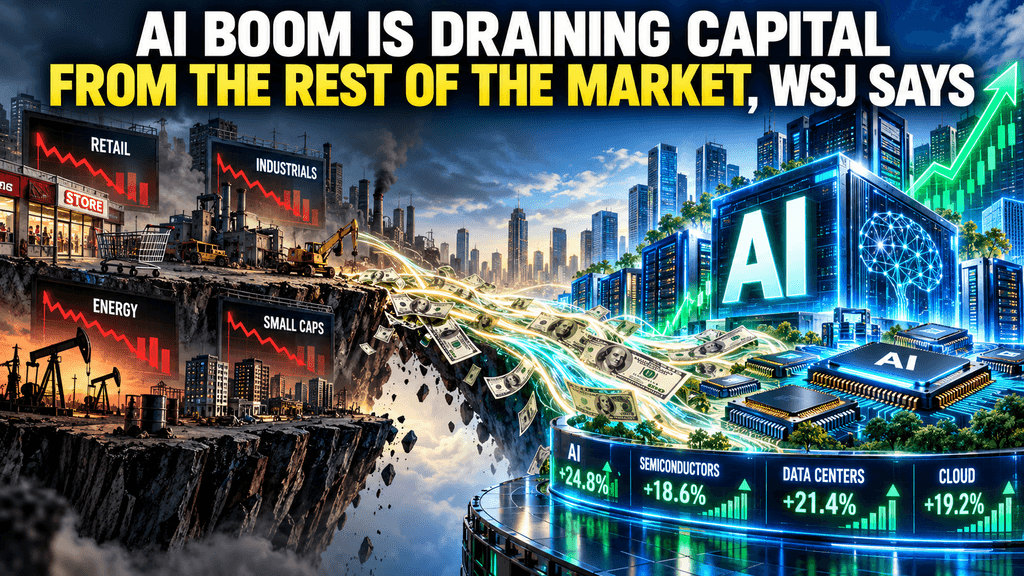
การพุ่งขึ้นของทุนด้าน AI ลดการเติบโตของตลาดและเพิ่มต้นทุนสำหรับหุ้นที่ไม่เกี่ยวข้องกับ AI
การสร้างโครงสร้างพื้นฐานด้านปัญญาประดิษฐ์ตอนนี้ดูดซับทุนหลายร้อยพันล้านดอลลาร์ ทำให้ตลาดสหรัฐฯ เปลี่ยนแปลงไป ผู้ให้บริการขนาดใหญ่ระดับไฮเปอร์สเกลจัดสรรเงินทุนไปยังศูนย์ข้อมูล ชิป และระบบพลังงาน ซึ่งขับเคลื่อนผลตอบแทนให้กับกลุ่มหุ้นที่จำกัด ในขณะที่หุ้นที่ไม่เกี่ยวข้องกับปัญญาประดิษฐ์ต้องเผชิญกับต้นทุนการกู้ยืมที่สูงขึ้นและประสิทธิภาพสัมพัทธ์ที่อ่อนแอลง การก่อสร้างศูนย์ข้อมูลขยายตัวขณะที่การลงทุนในที่อยู่อาศัยและอุตสาหกรรมแบบดั้งเดิมชะลอตัวลง อัตราดอกเบี้ยเพิ่มขึ้นตามความต้องการที่เกี่ยวข้องกับปัญญาประดิษฐ์ ซึ่งส่งแรงกดดันไปยังภาคส่วนที่ไวต่ออัตราดอกเบี้ย ความเข้มข้นของหุ้นเพิ่มขึ้น โดยบริษัทที่เกี่ยวข้องกับปัญญาประดิษฐ์ครองผลตอบแทนของดัชนี
กระแสเงินสดเสรีของบริษัทเทคโนโลยีขนาดใหญ่หลายแห่งได้ลดลง ทำให้ต้องพึ่งพาหนี้มากขึ้น ทุนระดมทุนจากผู้ลงทุนด้านสตาร์ทอัพมุ่งเน้นไปที่ปัญญาประดิษฐ์อย่างหนัก ทำให้เงินทุนในด้านอื่นๆ ลดน้อยลง รูปแบบเหล่านี้ปรากฏอยู่ในข้อมูลตลาดและการรายงานจนถึงต้นเดือนตุลาคม 2026 การพัฒนาหลักคือ การใช้จ่ายทุนด้านปัญญาประดิษฐ์ในระดับใหญ่ได้เบี่ยงเบนทรัพยากรและเพิ่มต้นทุนการระดมทุนสำหรับส่วนอื่นๆ ของเศรษฐกิจ ทำให้ตลาดหุ้นมีความแคบลง โดยหุ้นที่ไม่เกี่ยวข้องกับปัญญาประดิษฐ์ต้องเผชิญกับอัตราที่สูงขึ้นและการเติบโตของกำไรที่ช้าลง
กำไรจากทุนที่แคบสะท้อนการรวมตัวของทุนด้านปัญญาประดิษฐ์
ผลการดำเนินงานของดัชนีล่าสุดแสดงให้เห็นว่าทุนถูกจัดสรรไปยังหุ้นที่เกี่ยวข้องกับปัญญาประดิษฐ์ หุ้นเพียงไม่กี่ตัวขับเคลื่อนการเติบโตส่วนใหญ่ของดัชนี S&P 500 ในขณะที่หุ้นที่เหลือยังคงตามหลัง รูปแบบนี้ยังคงอยู่จนถึงต้นเดือนตุลาคม 2026 โดยขอบเขตของตลาดถูกจำกัด ความชอบของนักลงทุนต่อเรื่องราวการเติบโตรวมกับการดูดซับทุนทางกายภาพเข้าสู่โครงสร้างพื้นฐานด้านปัญญาประดิษฐ์ อัตราดอกเบี้ยที่สูงขึ้น ซึ่งบางส่วนมาจากเงินกู้เพื่อปัญญาประดิษฐ์ ทำให้ต้นทุนของบริษัทที่อยู่นอกกลุ่มนี้สูงขึ้น ราคาน้ำมันเพิ่มแรงกดดันต่อบริษัทที่ไม่มีเรื่องราวปัญญาประดิษฐ์ การเติบโตของกำไรนอกกลุ่มปัญญาประดิษฐ์ขยายตัวช้ากว่า
ความกังวลเกี่ยวกับเครดิตปรากฏในส่วนที่พึ่งพาการเข้าถึงการเงินได้ง่าย ข้อมูลการติดตามสินทรัพย์ทุนยืนยันการแยกตัวออก ทำให้หุ้นที่ไม่เกี่ยวข้องกับ AI ไม่มีปัจจัยเร่งด้านเทคโนโลยีชดเชย ผลกระทบยังคงเป็นโครงสร้าง ในขณะที่การใช้จ่ายด้าน AI ยังคงอยู่ในระดับสูง ผลกระทบต่อพอร์ตการลงทุนรวมถึงผลประโยชน์จากการกระจายความเสี่ยงที่ลดลงจากดัชนีกว้าง บริษัทที่ไม่มีการสัมผัสโดยตรงกับ AI ต้องเน้นประสิทธิภาพการดำเนินงานและความแข็งแกร่งของงบดุล ผู้เข้าร่วมตลาดที่ติดตามตัวชี้วัดความกว้างสังเกตช่วงเวลาที่มีการมีส่วนร่วมอย่างกว้างขวางสั้นลง กรอบการประเมินมูลค่าใช้หลายเท่าของการเติบโตที่สูงขึ้นสำหรับชื่อที่เชื่อมโยงกับ AI และสมมติฐานที่ระมัดระวังมากขึ้นในที่อื่นๆ
การใช้จ่ายทุนของผู้ให้บริการคลาวด์ขนาดใหญ่แตะระดับมหภาคในปี 2026
การใช้จ่ายทุนโดยบริษัทเทคโนโลยีชั้นนำตอนนี้แสดงผลในระดับเศรษฐกิจมหภาค การใช้จ่ายร่วมกันของผู้ให้บริการไฮเปอร์สเกลเลอร์เข้าใกล้ 780 พันล้านดอลลาร์สหรัฐในปี 2026 ซึ่งเป็นสัดส่วนใหญ่ของการลงทุนภาคเอกชนของสหรัฐอเมริกา การใช้จ่ายครอบคลุมหน่วยประมวลผล เซิร์ฟเวอร์ ระบบเครือข่าย และการก่อสร้างศูนย์ข้อมูล การระดมทุนได้เปลี่ยนไปสู่หนี้สินเนื่องจากกระแสเงินสดเสรีลดลง ห้าผู้ให้บริการไฮเปอร์สเกลเลอร์รายใหญ่ที่สุดออกหนี้ประมาณ 132 พันล้านดอลลาร์สหรัฐในแปดเดือนแรกของปี 2026 บัญชีแห่งชาติแสดงการเติบโตอย่างแข็งแกร่งในอุปกรณ์ประมวลผลข้อมูลพร้อมกับกิจกรรมอื่นๆ ที่ชะลอตัว
เทคโนโลยีคิดเป็นประมาณ 55 เปอร์เซ็นต์ของการใช้ทุนในสหรัฐอเมริกา ตามการวิเคราะห์ล่าสุด ปริมาณดังกล่าวสร้างวงจรป้อนกลับที่สนับสนุนตัวชี้วัดการเติบโตในระยะสั้น ขณะเดียวกันก็จำกัดการใช้ทุนในทางเลือกอื่น รายงานผลกำไรเน้นช่องว่างระหว่างความแข็งแกร่งของรายได้กับแรงกดดันด้านกระแสเงินสดเสรี ผลกระทบเชิงปฏิบัติรวมถึงโครงการอุตสาหกรรมที่ไม่ใช่ AI ที่ถูกเลื่อนออกไปซึ่งเผชิญกับต้นทุนวัสดุและแรงงานที่สูงขึ้น ความไวของตลาดต่อการชะลอตัวของการลงทุนด้าน AI เพิ่มขึ้น สถิติสนับสนุนเกี่ยวกับปริมาณหนี้และงบประมาณการลงทุนด้านทุนถือเป็นรากฐานเชิงปริมาณสำหรับการประเมินความเข้มข้น
อัตราดอกเบี้ยส่งผ่านแรงกดดันไปยังภาคส่วนที่ไม่ใช่ AI
ปริมาณโครงการปัญญาประดิษฐ์ส่งผลให้อัตราดอกเบี้ยสูงขึ้น ทำให้ต้นทุนเพิ่มขึ้นทั่วทั้งเศรษฐกิจ พื้นที่ที่ไวต่ออัตราดอกเบี้ย เช่น อสังหาริมทรัพย์เชิงพาณิชย์ ที่อยู่อาศัย และการผลิตที่ใช้ทุนหนัก รับผลกระทบมากที่สุด ธุรกรรมอสังหาริมทรัพย์เชิงพาณิชย์เผชิญกับปัญหาการระดมทุน ศูนย์ข้อมูลแข่งขันเพื่อแย่งชิงแรงงานและวัสดุที่โครงการอื่นๆ ต้องการ ความต้องการไฟฟ้าทำให้ราคาพลังงานยังคงอยู่ในระดับสูงในบางภูมิภาค ความขาดแคลนชิปและการเพิ่มขึ้นของราคาส่งผลกระทบต่อรถยนต์และอุปกรณ์อิเล็กทรอนิกส์เพื่อผู้บริโภค
ช่องทางเหล่านี้สร้างข้อจำกัดหลายด้านต่อการลงทุนที่ไม่ใช่ AI ความเห็นทางเศรษฐกิจในต้นเดือนตุลาคม 2026 เชื่อมโยงการเติบโตอย่างรวดเร็วของ AI ภาคเอกชนโดยตรงกับแรงกดดันด้านอัตราดอกเบี้ย ความแตกต่างในการใช้จ่ายด้านการก่อสร้างแสดงให้เห็นถึงการเปลี่ยนแปลงทรัพยากร บริษัทที่ไม่ใช่ AI ต้องปรับงบประมาณหรือยอมรับต้นทุนการระดมทุนที่สูงขึ้น ทำให้การเติบโตของกำไรชะลอตัวนอกกลุ่ม AI การถ่ายทอดผ่านอัตราดอกเบี้ยส่งผลกระทบต่อบริษัททุกแห่ง ไม่ว่าจะมีการสัมผัสกับ AI โดยตรงหรือไม่ การวิเคราะห์ล่าสุดชี้ให้เห็นว่าการพุ่งขึ้นของอัตราดอกเบี้ยรู้สึกได้ทั่วทั้งเศรษฐกิจที่ไม่ใช่ AI ซึ่งยืนยันถึงผลตอบแทนที่อ่อนแอกว่าเมื่อเทียบกับดัชนีหุ้นโดยรวม
การไหลเวียนของทุนเชิงกลยุทธ์มุ่งเน้นไปที่ปัญญาประดิษฐ์
การจัดสรรทุนจากกองทุนการลงทุนแบบเอกชนเอนเอียงไปทางบริษัทที่เกี่ยวข้องกับปัญญาประดิษฐ์อย่างมาก ปัญญาประดิษฐ์ครองสัดส่วนประมาณ 65 เปอร์เซ็นต์ของมูลค่าดีลการลงทุนแบบเอกชนในสหรัฐอเมริกาในตัวเลขล่าสุด และยังคงดำเนินต่อไปจนถึงปี 2026 รอบการระดมทุนขนาดใหญ่ให้ความสำคัญกับผู้พัฒนาโมเดล ผู้ให้บริการโครงสร้างพื้นฐาน และแอปพลิเคชันที่เกี่ยวข้อง ทุนน้อยลงสำหรับชีววิทยาศาสตร์ วัสดุขั้นสูง หรือซอฟต์แวร์แบบดั้งเดิม สตาร์ทอัพภายนอกปัญญาประดิษฐ์รายงานว่ามีรอบการระดมทุนยาวนานขึ้นและนักลงทุนให้ความสนใจอย่างเลือกสรร ความชอบนี้ได้กลายเป็นโครงสร้างที่มั่นคง
ผู้สร้างนวัตกรรมที่ไม่ใช่ปัญญาประดิษฐ์เผชิญกับการเติบโตที่ช้าลงเมื่อพึ่งพาทุนภายนอก ตัวเลขมูลค่าดีลแสดงให้เห็นถึงความไม่สมดุล การเบี่ยงเบนนี้เสริมความเข้มข้นที่มองเห็นได้แล้วในตลาดสาธารณะและการลงทุนของบริษัท บริษัทในสาขาอื่นๆ ต้องการเส้นทางผลกำไรที่ชัดเจนยิ่งขึ้นเพื่อแข่งขันเพื่อดึงดูดความสนใจ สภาพแวดล้อมการระดมทุนเสริมข้อได้เปรียบให้กับธุรกิจปัญญาประดิษฐ์ การตัดสินใจด้านทุนในระยะเริ่มต้นส่งผลต่อความเข้มข้นในตลาดสาธารณะ เพราะบริษัทเอกชนที่ได้รับทุนจำนวนมากยังคงเชื่อมโยงกับปัญญาประดิษฐ์
กระแสเงินสดเสรีลดลงที่บริษัทเทคโนโลยีชั้นนำ
บริษัทเทคโนโลยีขนาดใหญ่หลายแห่งรายงานกระแสเงินสดเสรีที่อยู่ภายใต้แรงกดดัน แม้จะมีรายได้สุทธิที่แข็งแกร่ง การใช้จ่ายเพื่อการลงทุนในโครงสร้างพื้นฐานด้าน AI ได้เร่งตัวขึ้นมากกว่าการสร้างกระแสเงินสดจากการดำเนินงาน กระแสเงินสดเสรีของกลุ่มบริษัทชั้นนำลดลงเมื่อเทียบกับช่วงก่อนหน้า ในขณะที่กำไรเพิ่มขึ้น ตลาดหนี้และออกรายการหุ้นเป็นครั้งคราวตอนนี้ช่วยสนับสนุนการขยายโครงสร้างพื้นฐาน ปริมาณเงินสดและการลงทุนระยะสั้นลดลงเป็นสัดส่วนของสินทรัพย์ที่บางบริษัท แบบจำลองเทคโนโลยีแบบดั้งเดิมที่เน้นการสะสมกระแสเงินสดอย่างแข็งแกร่งและการซื้อคืนหุ้นกำลังเปลี่ยนแปลง
การวิเคราะห์ทางการเงินชี้ให้เห็นถึงเลเวอเรจที่สูงขึ้นและขอบเขตของกระแสเงินสดสุทธิที่ต่ำลง ตัวเลขรายไตรมาสแสดงช่องว่างเชิงตัวเลข บริษัทต้องสมดุลระหว่างความทะเยอทะยานในการเติบโตกับความยืดหยุ่นทางการเงิน นักลงทุนให้ความสำคัญกับตัวชี้วัดกระแสเงินสดมากขึ้น ปริมาณการออกหนี้ยืนยันการตอบสนองด้านการระดมทุน กระแสเงินสดสุทธิที่ลดลงจำกัดความสามารถในการให้ผลตอบแทนแก่ผู้ถือหุ้นผ่านปันผลหรือการซื้อคืนหุ้น ซึ่งเปลี่ยนการคำนวณผลตอบแทนรวมสำหรับผู้ถือหุ้น
การก่อสร้างศูนย์ข้อมูลดึงทรัพยากรไปจากที่อยู่อาศัยและอุตสาหกรรม
การก่อสร้างศูนย์ข้อมูลขยายตัวในอัตราที่แข่งขันกับกิจกรรมการก่อสร้างอื่นๆ การใช้จ่ายบนโครงสร้างเหล่านี้เพิ่มขึ้น ในขณะที่โครงการที่อยู่อาศัยและเชิงพาณิชย์ที่ไม่เกี่ยวข้องกับ AI ต้องเผชิญกับต้นทุนและระยะเวลาที่สูงขึ้น การแข่งขันสำหรับแรงงาน วัสดุ และการเชื่อมต่อกริดผลักดันให้เกิดการจัดสรรใหม่ ความต้องการไฟฟ้ากระตุ้นการลงทุนจากหน่วยงานสาธารณูปโภคและรักษาราคาพลังงานในภูมิภาคให้อยู่ในระดับสูง ต้นทุนที่ดินใกล้ศูนย์กลางหลักเพิ่มขึ้น ผู้สร้างบ้านรายงานว่าพบความยากลำบากในการทำให้เศรษฐศาสตร์ของโครงการทำงานได้
ข้อมูลการก่อสร้างบันทึกความแตกต่างของการใช้จ่าย ข้อจำกัดด้านกำลังการผลิตทางกายภาพทำงานควบคู่ไปกับสัญญาณราคา อุตสาหกรรมที่เกี่ยวข้องกับการก่อสร้างแบบดั้งเดิมเผชิญกับกำไรที่แคบลงหรือสายการผลิตที่ช้าลง การเติบโตของอุปทานที่อยู่อาศัยชะลอตัว และต้นทุนของสิ่งอำนวยความสะดวกอุตสาหกรรมเพิ่มขึ้นนอกเหนือจากระบบนิเวศของปัญญาประดิษฐ์ การแข่งขันทรัพยากรขยายไปสู่งานเฉพาะทางที่ได้รับค่าตอบแทนพรีเมียม ช่างไฟฟ้าและผู้จัดการสิ่งอำนวยความสะดวกในตลาดศูนย์ข้อมูลได้รับการเพิ่มค่าจ้างอย่างเด่นชัดเมื่อเทียบกับระดับก่อนหน้า
ระดับความกระจุกตัวของทุนอยู่ในระดับสูง
บริษัทที่เชื่อมโยงกับปัญญาประดิษฐ์ตอนนี้คิดเป็นสัดส่วนใหญ่ของมูลค่าตลาดในดัชนีหลักและการเติบโตเมื่อเร็วๆ นี้ บริษัทจำนวนน้อยแห่งเดียวมีส่วนร่วมในการสร้างผลตอบแทนส่วนใหญ่ของดัชนี S&P 500 ในบางช่วงเวลา การรวมตัวกันนี้เพิ่มผลกระทบจากข่าวสารที่เกี่ยวข้องกับปัญญาประดิษฐ์ต่อประสิทธิภาพของตลาดโดยรวม การมีส่วนร่วมในดัชนีกว้างๆ ให้ประโยชน์จากการกระจายความเสี่ยงที่ลดลง การวิเคราะห์ตลาดอธิบายรูปแบบนี้ว่าเป็นการแคบลงอย่างชัดเจน สัดส่วนมูลค่าตลาดและเปอร์เซ็นต์การมีส่วนร่วมบันทึกระดับของปรากฏการณ์นี้
รูปแบบนี้ยังคงมีอยู่จนถึงต้นเดือนตุลาคม 2026 บริษัทภายนอกกลุ่มจำเป็นต้องมีผลลัพธ์สัมบูรณ์ที่แข็งแกร่งกว่าเพื่อดึงดูดทุน ความไวต่อระบบต่อธุรกิจที่จำกัดเพียงไม่กี่แห่งเพิ่มขึ้น การเปรียบเทียบทางประวัติศาสตร์แสดงให้เห็นว่าระดับปัจจุบันอยู่ในระดับสูงกว่ารอบเทคโนโลยีก่อนหน้า ยานพาหนะแบบพาสซีฟส่งกระแสเงินทุนเพิ่มเติมไปยังชื่อที่ใหญ่ที่สุดโดยอัตโนมัติ ดัชนีแบบถ่วงน้ำหนักเท่ากันมักเบี่ยงเบนอย่างมีนัยสำคัญจากดัชนีอ้างอิงที่ถ่วงน้ำหนักตามมูลค่าตลาดภายใต้เงื่อนไขเหล่านี้
ตลาดหนี้ดูดซับการออกสินทรัพย์ AI ที่เพิ่มขึ้น
ตลาดพันธบัตรองค์กรได้ดูดซับสัดส่วนการออกพันธบัตรที่เพิ่มขึ้นจากบริษัทที่เกี่ยวข้องกับปัญญาประดิษฐ์ การจัดหาพันธบัตรที่มีอันดับการลงทุนเชื่อมโยงกับฮิเปอร์สเกลเลอร์เพิ่มขึ้นอย่างเด่นชัด ช่องทางพันธบัตรผลตอบแทนสูงและเครดิตเอกชนก็ขยายการเข้าถึงเช่นกัน ดีลขนาดใหญ่หลายพันล้านดอลลาร์สหรัฐสนับสนุนการขยายตัวของศูนย์ข้อมูล การวิเคราะห์รายได้คงที่บันทึกการเปลี่ยนแปลงในองค์ประกอบผู้ออกพันธบัตร ปริมาณและสัดส่วนของการจัดหาทั้งหมดตั้งแต่ต้นปีถึงปัจจุบันบันทึกแนวโน้มนี้
หนี้ที่เกี่ยวข้องกับ AI แข่งขันกับผู้กู้รายอื่นๆ เพื่อดึงดูดความต้องการจากนักลงทุน ผู้ออกหนี้ที่ไม่ใช่ด้าน AI อาจต้องรับต้นทุนการระดมทุนที่สูงขึ้น ความเสี่ยงด้านเครดิตจึงมุ่งเน้นไปที่ชื่อที่เชื่อมโยงกับ AI มากขึ้น โครงสร้างการระดมทุนบางครั้งเกี่ยวข้องกับการรับประกันหรือหน่วยงานเฉพาะกิจที่เชื่อมโยงหลายฝ่าย ช่วงความแตกต่างของเครดิตแสดงความไวต่อการพัฒนาที่เกี่ยวข้องกับ AI มากขึ้น การเพิ่มขึ้นของหนี้ด้าน AI ในกลุ่มระดับการลงทุนและกลุ่มเครดิตส่วนตัวเพิ่มมิติรายได้คงที่ให้กับการรวมศูนย์ทุน
ข้อจำกัดด้านพลังงานและชิปทำให้การขับไล่ผู้เล่นอื่นแย่ลง
ความต้องการไฟฟ้าและชิปเซมิคอนดักเตอร์สร้างข้อจำกัดเพิ่มเติมที่ส่งผลต่ออุตสาหกรรมที่ไม่ใช่ AI ศูนย์ข้อมูลใช้พลังงานในปริมาณมาก ทำให้ต้องปรับปรุงโครงข่ายไฟฟ้าและเพิ่มต้นทุนในแต่ละภูมิภาค ความต้องการชิปขับเคลื่อนการขาดแคลนและการเพิ่มขึ้นของราคา ซึ่งส่งผลกระทบต่อผู้ใช้ในอุตสาหกรรมยานยนต์ อุปกรณ์อิเล็กทรอนิกส์เพื่อผู้บริโภค และอุตสาหกรรม อีกทั้งต้นทุนชิ้นส่วนยังเพิ่มสูงขึ้น และตารางการผลิตเผชิญกับความล่าช้าภายนอกห่วงโซ่อุปทานของ AI การวิเคราะห์ทางเศรษฐกิจระบุว่าข้อจำกัดทางกายภาพเหล่านี้เป็นช่องทางที่เสริมกัน
แนวโน้มราคาไฟฟ้าและการเคลื่อนไหวของราคาชิปให้ตัวชี้วัดที่วัดได้ ข้อจำกัดต่างๆ ทำงานอย่างอิสระจากอัตราค่าใช้จ่าย แต่เสริมแรงกดดันต่อกิจกรรมที่ไม่ใช่ AI บริษัทที่พึ่งพาพลังงานที่เสถียรหรือชิปประเภทสินค้าโภคภัณฑ์เผชิญต้นทุนการดำเนินงานที่สูงขึ้น การใช้จ่ายทุนของหน่วยงานสาธารณูปโภคเพิ่มขึ้นเพื่อรองรับโหลดใหม่ ซึ่งแข่งขันกันสำหรับทรัพยากรเดียวกัน ผู้ผลิตเซมิคอนดักเตอร์ให้ความสำคัญกับผลิตภัณฑ์ AI ที่มีกำไรสูง ทำให้ปริมาณการจัดหาสำหรับการใช้งานอื่นๆ ลดลง และเพิ่มแรงกดดันด้านต้นทุนในหลายอุตสาหกรรม
การเติบโตของกำไรที่ไม่ใช่ AI กำลังเผชิญกับอุปสรรค
บริษัทที่ไม่มีการใช้งานปัญญาประดิษฐ์อย่างมีนัยสำคัญเผชิญกับต้นทุนทุนที่สูงขึ้น ราคาปัจจัยการผลิตที่สูงขึ้น และความสนใจจากนักลงทุนที่อ่อนแอลง การขยายรายได้ช้ากว่ากลุ่มที่ใช้ปัญญาประดิษฐ์ อัตราดอกเบี้ยที่สูงขึ้นทำให้ค่าใช้จ่ายดอกเบี้ยเพิ่มขึ้นและเพิ่มอัตราขั้นต่ำของโครงการ แรงกดดันด้านพลังงานและชิ้นส่วนลดทอนกำไร ความไม่มีเรื่องราวการเติบโตจากปัญญาประดิษฐ์จำกัดการขยายตัวของหลายตัวชี้วัด ประสิทธิภาพสัมพัทธ์และแนวโน้มรายได้ของบริษัทอุตสาหกรรมและผู้บริโภคแสดงให้เห็นช่องว่างนี้
การวิเคราะห์ตลาดเชื่อมโยงแรงต้านเหล่านี้กับการดูดซับทุนจากปัญญาประดิษฐ์ ความแตกต่างของอัตราการเติบโตของกำไรสนับสนุนความเชื่อมโยงนี้ แรงกดดันยังคงเป็นเชิงโครงสร้างขณะที่การลงทุนในปัญญาประดิษฐ์ยังคงอยู่ในระดับสูง บริษัทเน้นการควบคุมต้นทุนและการจัดสรรทุนอย่างเลือกสรร ช่องว่างผลตอบแทนที่คงอยู่ระหว่างหุ้นที่เกี่ยวข้องกับปัญญาประดิษฐ์และหุ้นที่ไม่เกี่ยวข้องยังคงมีอยู่ การตัดสินใจจัดสรรทุนภายในเผชิญอุปสรรคที่สูงขึ้น ซึ่งยิ่งชะลอการก่อตัวของการลงทุนในสินทรัพย์ถาวรที่ไม่เกี่ยวข้องกับปัญญาประดิษฐ์
ความกังวลเกี่ยวกับเครดิตปรากฏในกลุ่มที่ไวต่ออัตรา
อัตราที่สูงขึ้นและการไหลเวียนของทุนที่มีความเข้มข้นทำให้เกิดคำถามเกี่ยวกับคุณภาพเครดิตในส่วนที่พึ่งพาการจัดหาเงินทุน การทำธุรกรรมอสังหาริมทรัพย์เชิงพาณิชย์เผชิญกับความยากลำบาก พื้นที่เครดิตเอกชนและที่มีการใช้เลเวอเรจได้รับการตรวจสอบอย่างเข้มงวดมากขึ้น ขีดจำกัดหนี้ที่ถูกดูดซับโดยผู้ออกหนี้ด้าน AI ทำให้เหลือพื้นที่น้อยลงสำหรับผู้กู้รายอื่นในเงื่อนไขที่เอื้ออำนวย ตัวอย่างเช่น ธุรกรรมอสังหาริมทรัพย์เชิงพาณิชย์ที่ล่าช้าหรือมีการปรับโครงสร้าง การวิเคราะห์ตลาดเครดิตเชื่อมโยงการพัฒนาเหล่านี้กับการรวมตัวของทุน
ระดับอัตราและกิจกรรมการดำเนินการสนับสนุนการเชื่อมโยง ข้อกังวลยังคงมีลักษณะเฉพาะตามกลุ่มย่อยมากกว่าระบบโดยรวม ผู้กู้ที่มีเลเวอเรจสูงหรืออัตราดอกเบี้ยลอยตัวรู้สึกถึงแรงกดดันมากที่สุด ช่องแยกเครดิตขยายตัวสำหรับรายชื่อที่ไม่ใช่ AI และความแตกต่างตามคุณภาพเพิ่มขึ้น ข้อจำกัดด้านทรัพยากรทางกายภาพทวีความซับซ้อนให้กับความท้าทายด้านการระดมทุนสำหรับโครงการที่ได้รับผลกระทบ มาตรฐานการรับประกันสำหรับการพัฒนาที่ไม่ใช่ AI ได้รับการเข้มงวดขึ้นเพื่อตอบสนองต่อแรงกดดันร่วมกัน
การสร้างพอร์ตโฟลิโอปรับตัวตามระดับความเข้มข้น
นักลงทุนเผชิญกับตลาดที่การกระจายสินทรัพย์ตามภาคอุตสาหกรรมแบบดั้งเดิมให้ความสมดุลน้อยลง การมีสัดส่วน AI สูงหมายความว่าผลตอบแทนของดัชนีขึ้นอยู่กับปัจจัยจำกัดจำนวนน้อย การใช้วิธีการแบบเท่ากันหรือการจัดสรรอย่างตั้งใจนอกเหนือจาก AI จะให้ผลลัพธ์ที่ต่างกัน การแลกเปลี่ยนนี้เกี่ยวข้องกับการมีส่วนร่วมในการเติบโตของ AI กับความเสี่ยงจากเศรษฐกิจโดยรวม การวิเคราะห์กลยุทธ์พอร์ตการลงทุนเน้นความเข้าใจแหล่งที่มาของผลตอบแทน เปอร์เซ็นต์การมีส่วนร่วมและตัวชี้วัดความเข้มข้นช่วยในการประเมิน
การเบี่ยงเบนทุนกำหนดชุดโอกาสที่มีอยู่ ภาคที่ไม่ใช่ปัญญาประดิษฐ์อาจเสนอค่าสัมพัทธ์หากความเข้มข้นลดลง แต่ในปัจจุบันกำลังเผชิญกับแรงต้านที่อธิบายไว้ ความสนใจต่อการสัมผัสปัจจัยและคุณภาพกระแสเงินสดเพิ่มขึ้น การวิเคราะห์สถานการณ์ต้องพิจารณาความกว้างของตลาดที่จำกัด แบบจำลองความเสี่ยงที่สมมติการมีส่วนร่วมกว้างขวางอาจลดทอนผลกระทบเฉพาะด้านปัญญาประดิษฐ์ การติดตามแนวโน้มการใช้จ่ายทุนด้านปัญญาประดิษฐ์ได้กลายเป็นตัวชี้วัดสำหรับผู้จัดการพอร์ตการลงทุนโดยรวม
คำถามเชิงโครงสร้างยังคงมีอยู่เกี่ยวกับวัฏจักรทุนปัญญาประดิษฐ์
ขนาดของการดูดซับทุนด้านปัญญาประดิษฐ์ทำให้เกิดคำถามเกี่ยวกับโครงสร้างตลาดหุ้นและตลาดเครดิตในอนาคต รูปแบบที่คงอยู่ต่อไปอาจทำให้เกิดความแตกต่างที่ยั่งยืนระหว่างกลุ่มที่เชื่อมโยงกับปัญญาประดิษฐ์กับกลุ่มที่ไม่เกี่ยวข้อง การจัดสรรทุน การเติบโตของกำไร และการประเมินมูลค่าอาจยังคงแยกออกเป็นสองส่วน การกลับสู่ค่าเฉลี่ยยังคงเป็นไปได้หากผลตอบแทนจากปัญญาประดิษฐ์ไม่เป็นไปตามที่คาดหวังเมื่อเทียบกับทุนที่ลงทุน การวิเคราะห์มหภาคตีความการเติบโตนี้เป็นวัฏจักรทุนที่มีกลไกภายใน การเดินทางของค่าใช้จ่ายและการผสมผสานการระดมทุนสนับสนุนมุมมองนี้
คำถามเกี่ยวข้องกับปริมาณทรัพยากรมากกว่าเทคโนโลยีเอง บริษัทและนักลงทุนจัดการช่วงระหว่างที่มีการรวมศูนย์ การปรับตัวที่รุนแรงขึ้นอาจตามมาหากช่องทางทุนสำหรับโครงการ AI แคบลง แนวโน้มของกระแสเงินสดเสรี ปริมาณหนี้ และข้อจำกัดด้านทรัพยากรจริงทำหน้าที่เป็นตัวชี้นำ ความสัมพันธ์ระหว่างช่องทางทางการเงินและทางกายภาพบ่งชี้ว่าผลกระทบยังคงมองเห็นได้ขณะที่การลงทุนใน AI ยังคงอยู่ในระดับสูงเมื่อเทียบกับส่วนอื่นๆ ของเศรษฐกิจ
🔥 นอกเหนือจากหัวข้อข่าว: KuCoin 5.0 มีความหมายอย่างไรกับคุณ
ข่าวตลาดเคลื่อนตัวเร็ว — แต่สถานที่ที่คุณดำเนินการก็สำคัญไม่แพ้กัน ในเดือนตุลาคมนี้ KuCoin จะเปิดตัว KuCoin 5.0 ซึ่งเปลี่ยนแปลง KuCoin ให้เป็นแพลตฟอร์มที่สร้างใหม่ทั้งหมด นี่คือสิ่งที่เปลี่ยนแปลงสำหรับคุณ:
-
บัญชีเดียวสำหรับทุกอย่าง แพลตฟอร์มรุ่นเก่าแบ่งเงินของคุณออกเป็นบัญชี “สปอต” “หลักประกัน” และ “ฟิวเจอร์ส” แยกจากกัน และคาดหวังให้คุณเข้าใจเหตุผล บัญชีแบบครบวงจร Unified Account ของ KuCoin 5.0 ลบการแบ่งแยกนี้ออกทั้งหมด — ฝากเพียงครั้งเดียว และทุกอย่างจะอยู่ที่นั่นทันที (ขณะนี้มีให้เฉพาะสำหรับผู้ใช้ระดับ VIP)
-
หุ้น ดัชนี และสินค้าโภคภัณฑ์ KuCoin 5.0 ขยายขอบเขตBeyond crypto ไปสู่ตลาดโลก เมื่อคริปโตเคลื่อนตัวแบบทรงตัวและตลาดหุ้นฟื้นตัว (หรือในทางกลับกัน) คุณสามารถสลับการลงทุนภายในไม่กี่นาที โดยไม่ต้องเปิดบัญชีโบรกเกอร์และรอเป็นวันๆ เพื่อให้ระบบเงิน Fiat ทำงาน
-
สินทรัพย์ในโลกจริง (RWA) การเข้าถึงสินทรัพย์ดั้งเดิม เช่น สินค้าโภคภัณฑ์ ผ่านการแปลงเป็นโทเค็น ภายในบัญชีคริปโตของคุณเอง หนึ่งใน segement ที่เติบโตเร็วที่สุดในระบบการเงินทั่วโลก ไม่ได้ถูกจำกัดไว้สำหรับสถาบันอีกต่อไป — คุณสามารถเข้าถึงมันได้จากยอดเงินเดียวกันที่คุณใช้เทรด
-
หารายได้ขณะเรียนรู้ ยังไม่พร้อมเทรด? KCUSD ช่วยให้ Stablecoin ของคุณสร้างรายได้ทุกวันด้วยดอกเบี้ยทบต้นอัตโนมัติ วิธีที่ผ่อนคลายที่สุดในการทำให้เงินฝากที่ไม่ได้ใช้งานทำงานเพื่อคุณด้วยผลตอบแทน 4%
-
ผู้ช่วย AI ที่อธิบายด้วยภาษาธรรมดา ถามคำถาม รับบริบทตลาด เข้าใจสิ่งที่คุณกำลังดู — รวมอยู่ในแพลตฟอร์ม ไม่ต้องใช้ศัพท์เทคนิค
-
แอปที่ไม่ทำให้รู้สึกหนักเกินไป เร็ว สะอาด และสอดคล้องกัน — ใช้งานง่ายตั้งแต่แตะครั้งแรก ไม่ต้องรอเรียนรู้ผ่านคำแนะนำ
-
ความปลอดภัยที่คุณสามารถตรวจสอบได้ ไม่ใช่แค่เชื่อใจเท่านั้น บริษัทในสหภาพยุโรปที่ได้รับใบอนุญาตตาม MiCAR, Proof of Reserves ที่คุณสามารถตรวจสอบด้วยตัวเอง และความปลอดภัยที่ได้รับการรับรองระดับสากล (SOC 2 Type II, ISO 27001:2022)
สร้างบัญชีของคุณในไม่กี่นาที — และเริ่มต้นบนแพลตฟอร์มที่ออกแบบมาสำหรับอนาคตของคริปโต ไม่ใช่อดีต
คำถามที่พบบ่อย
การใช้จ่ายทุนด้านปัญญาประดิษฐ์ได้เปลี่ยนรูปแบบการลงทุนของสหรัฐอเมริกาในปี 2026 อย่างไร
การใช้จ่ายที่เกี่ยวข้องกับ AI เพิ่มขึ้นเร็วกว่าการลงทุนคงที่ของภาคเอกชนประเภทอื่นๆ อย่างมาก การใช้จ่ายของผู้ให้บริการขนาดใหญ่ใกล้เคียงกับ 780 พันล้านดอลลาร์สหรัฐมีส่วนสำคัญต่อหมวดเทคโนโลยีและการประมวลผลข้อมูล บัญชีระดับประเทศแสดงการเติบโตอย่างแข็งแกร่งในด้านอุปกรณ์และศูนย์ข้อมูล ในขณะที่การลงทุนในที่อยู่อาศัยและธุรกิจที่ไม่เกี่ยวข้องกับ AI ยังคงอยู่ในระดับคงที่ อัตราที่สูงขึ้นซึ่งเชื่อมโยงกับความต้องการด้าน AI ยังจำกัดทางเลือกอื่นๆ เพิ่มเติม การเปลี่ยนแปลงเหล่านี้ปรากฏในสถิติทางเศรษฐกิจตลอดสามไตรมาสแรกของปี 2026
หลักฐานใดที่เชื่อมโยงกิจกรรมของปัญญาประดิษฐ์กับอัตราที่สูงขึ้นสำหรับผู้กู้รายอื่น
การจัดหาทุนสำหรับโครงสร้างพื้นฐานปัญญาประดิษฐ์ขนาดใหญ่เพิ่มความต้องการทุนในตลาดหุ้นและตลาดหนี้ การออกพันธบัตรจำนวนมากโดยผู้ให้บริการขนาดใหญ่ดูดซับความสามารถของนักลงทุนและส่งผลต่ออัตราผลตอบแทน ความเห็นในช่วงต้นเดือนตุลาคม 2026 เชื่อมโยงการเติบโตอย่างรวดเร็วของปัญญาประดิษฐ์ภาคเอกชนกับแรงกดดันด้านอัตราดอกเบี้ย ภาคที่ไวต่ออัตราดอกเบี้ย เช่น อสังหาริมทรัพย์เพื่อการค้า รายงานถึงความยากลำบากในการจัดหาทุน กลไกตลาดมาตรฐานส่งผ่านความต้องการการลงทุนที่สูงขึ้นไปสู่ต้นทุนการกู้ยืมที่สูงขึ้น
ภาคที่ไม่ใช่เทคโนโลยีใดที่แสดงผลกระทบชัดเจนที่สุด?
การก่อสร้างที่อยู่อาศัย อสังหาริมทรัพย์ทางการค้าแบบดั้งเดิม และหมวดอุตสาหกรรมบางประเภทเผชิญต้นทุนที่สูงขึ้นและการเข้าถึงเงินทุนที่เข้มงวดมากขึ้น ค่าใช้จ่ายโครงการเพิ่มขึ้นจากแรงงาน วัสดุ และการแข่งขันด้านพลังงาน การเพิ่มขึ้นของราคาชิปส่งผลกระทบต่อผู้ผลิตยานยนต์และอุปกรณ์อิเล็กทรอนิกส์เพื่อผู้บริโภค การเติบโตของกำไรในพื้นที่เหล่านี้โดยทั่วไปช้ากว่ากลุ่ม AI ผลกระทบปรากฏในทั้งตัวชี้วัดทางการเงินและการจัดสรรทรัพยากรทางกายภาพ
ผลตอบแทนของตลาดหุ้นมีความกระจุกตัวมากเพียงใด?
บริษัทที่ได้รับผลกระทบจาก AI จำนวนจำกัดคิดเป็นสัดส่วนใหญ่ของกำไรล่าสุดของดัชนี S&P 500 สัดส่วนมูลค่าตลาดของบริษัทชั้นนำอยู่ในระดับสูงที่สุดเป็นประวัติการณ์ ความหลากหลายภายนอกกลุ่มนี้ยังคงจำกัด การรวมศูนย์ทำให้ผลกระทบจากข่าวเกี่ยวกับ AI มีต่อประสิทธิภาพของดัชนีมากขึ้น ข้อมูลการระบุแหล่งที่มาจนถึงต้นเดือนตุลาคม 2026 ได้ระบุเปอร์เซ็นต์การมีส่วนร่วม
หนี้มีบทบาทอย่างไรในการระดมทุนสำหรับการพัฒนา AI?
เมื่อกระแสเงินสดเสรีลดลงที่บริษัทเทคโนโลยีขนาดใหญ่หลายแห่ง การออกหนี้เพิ่มขึ้นเพื่อสนับสนุนค่าใช้จ่ายด้านทุน ผู้ให้บริการขนาดใหญ่ได้ระดมทุนในระดับเกรดการลงทุนจำนวนมากในปี 2026 ช่องทางสินเชื่อเอกชนยังขยายการเปิดรับความเสี่ยงอีกด้วย การเปลี่ยนแปลงนี้เพิ่มเลเวอเรจที่เชื่อมโยงกับการก่อสร้าง และผูกพันตลาดสินเชื่ออย่างใกล้ชิดกับผลลัพธ์ของ AI ข้อมูลดีลแสดงให้เห็นถึงการเพิ่มขึ้นของปริมาณและการแบ่งส่วนการออกหนี้
ข้อจำกัดความรับผิด: เนื้อหานี้มีจุดประสงค์เพื่อการให้ข้อมูลเท่านั้น และไม่ถือเป็นคำแนะนำในการลงทุน การลงทุนมีความเสี่ยง กรุณาทำการวิจัยด้วยตัวเอง (DYOR)
คำปฏิเสธความรับผิดชอบ: หน้านี้แปลโดยใช้เทคโนโลยี AI เพื่อความสะดวกของคุณ สำหรับข้อมูลที่ถูกต้องที่สุด โปรดดูต้นฉบับภาษาอังกฤษ