

Quais ações de bancos dos EUA se beneficiam se as taxas de juros permanecerem restritivas?
Introdução
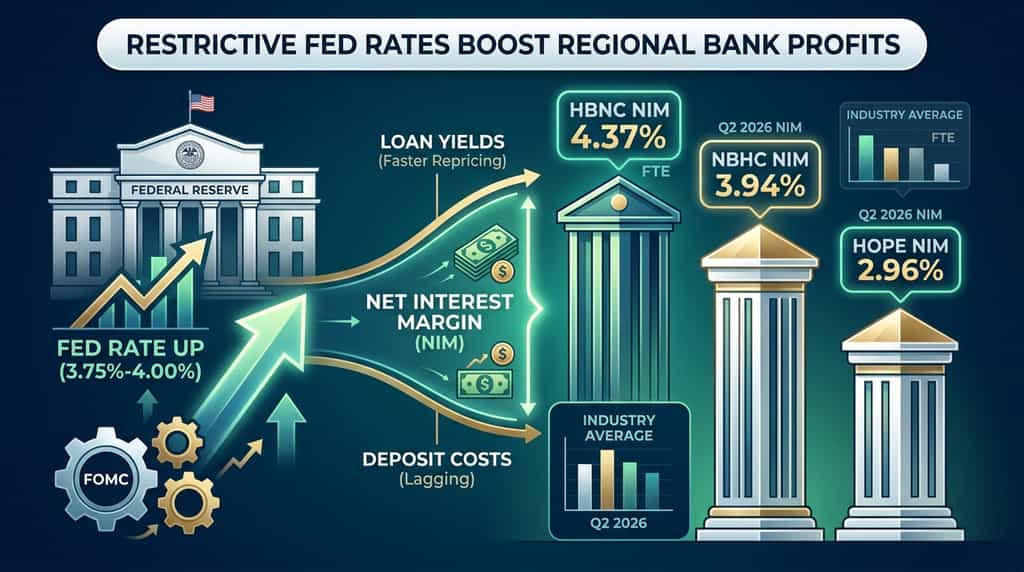
Os bancos ainda ganhariam dinheiro se o Federal Reserve mantiver a política apertada? Sim — credores com fortes bases de depósitos e reposicionamento mais rápido de empréstimos podem aumentar a receita líquida de juros quando as taxas de política permanecem restritivas. De acordo com o Federal Reserve, o FOMC elevou a faixa-alvo da taxa de fundos federais em 25 pontos-base para 3,75% a 4,00% em 16 de setembro de 2026.
Três bancos comunitários e regionais listados se destacam nesse cenário: Horizon Bancorp (HBNC), National Bank Holdings (NBHC) e Hope Bancorp (HOPE). Cada um registrou margens do segundo trimestre de 2026 que já estão na média ou acima da média do setor relatada pela FDIC.
Este artigo explica como taxas restritivas afetam os lucros dos bancos, por que esses três nomes estão posicionados de forma diferente da média do setor e quais riscos ainda permanecem do outro lado da política de taxas mais altas por mais tempo.
Como as taxas de juros restritivas ajudam os bancos dos EUA?
A política restritiva ajuda os bancos quando os rendimentos dos ativos são reajustados mais rapidamente do que os custos dos depósitos, ampliando a margem de juros líquida (NIM). A NIM é a receita de juros líquida dividida pelos ativos médios geradores de renda. É o motor principal de lucro para a maioria dos bancos comerciais dos EUA.
De acordo com o Relatório Trimestral de Bancos do FDIC para o segundo trimestre de 2026, o NIM da indústria aumentou 1 ponto básico em relação ao trimestre anterior, para 3,32%, e o NIM dos bancos comunitários aumentou 10 pontos básicos, para 3,81%. O mesmo relatório mostra que a receita de juros líquida de todas as instituições seguradas pelo FDIC aumentou US$ 5,3 bilhões, ou 2,8%, em relação ao primeiro trimestre.
A declaração do FOMC de 16 de setembro de 2026 afirmou que a inflação permanece elevada e que o aumento da taxa “apoiará um retorno mais rápido ao objetivo de 2 por cento do Comitê”. As projeções medianas do SEP colocaram a taxa de fundos federais no final de 2026 em 4,1%. Esse caminho mantém a política acima da taxa de longo prazo e mantém os rendimentos de curto prazo no varejo e nos empréstimos elevados.
Os bancos se beneficiam mais quando três condições ocorrem simultaneamente:
-
Uma grande parcela dos empréstimos é reiniciada ou originada às taxas de mercado atuais.
-
Os custos de depósito atrasam devido à verificação de relacionamento, saldos sem juros ou precificação disciplinada.
-
As perdas com crédito permanecem contidas, portanto o NII mais alto não é compensado por provisões.
Bancos comunitários já demonstram esse padrão. O FDIC observou que os rendimentos dos ativos dos bancos comunitários aumentaram, enquanto os custos de financiamento caíram no segundo trimestre, resultando em uma expansão de 10 pontos-base no NIM. Esse é o mesmo mecanismo que pode persistir se as taxas permanecerem restritivas.
Por que alguns bancos dos EUA ganham mais do que outros se as taxas permanecerem altas?
Bancos com balanços sensíveis a ativos e depósitos pegajosos e de menor custo se beneficiam mais do que seus pares financiados no mercado interbancário. A sensibilidade a ativos significa que empréstimos e títulos são reajustados mais rapidamente do que os passivos quando a taxa de política permanece alta ou volta a subir.
As médias do setor ocultam esse dividendo. Os dados do FDIC colocaram o NIM de todos os bancos em 3,32% no segundo trimestre de 2026, enquanto os bancos comunitários atingiram 3,81%. A lacuna mostra que instituições menores, baseadas em relacionamento, podem ganhar mais com o mesmo cenário de taxas.
A mistura de financiamento é tão importante quanto a mistura de empréstimos. Depósitos sem juros não são reajustados quando o Fed mantém ou aumenta as taxas. Depósitos com juros são reajustados, mas a velocidade depende da concorrência e da lealdade do cliente. Bancos que aumentaram empréstimos comerciais e industriais (C&I) enquanto mantinham os custos dos depósitos podem converter um caminho de política restritiva em NII mais alto, mesmo que o crescimento total dos empréstimos seja apenas de dígitos únicos moderados.
A qualidade do crédito permanece como contrapeso. De acordo com o FDIC, as perdas líquidas do setor em relação aos empréstimos foram de 0,58% no primeiro semestre de 2026, e o retorno sobre ativos para o segundo trimestre de 2026 foi de 1,37%. Esses números indicam poder de lucro, não uma garantia. Uma desaceleração mais acentuada no setor imobiliário comercial e industrial aumentaria as provisões e reduziria o benefício das taxas mais altas.
Quais 3 ações de bancos dos EUA poderiam se beneficiar se as taxas permanecerem restritivas?
Horizon Bancorp, National Bank Holdings e Hope Bancorp são três bancos listados cujos resultados do segundo trimestre de 2026 já mostram expansão de margem ou NIM ainda elevado em comparação com a média do setor.
Eles não são os únicos nomes que se encaixam em uma tela de higher-for-longer. Eles são estudos de caso úteis porque cada um publicou materiais recentes de resultados da SEC com detalhes explícitos sobre NIM, custo dos depósitos e rendimento dos empréstimos.
|
Banco
|
Ticker
|
Q2 2026 NIM
|
NIM da indústria (FDIC Q2 2026)
|
Principal impulsionador do Q2 de 2026
|
|
Horizon Bancorp
|
HBNC
|
4,37% FTE
|
3,32%
|
Rendimento do empréstimo aumentou 9 pb contra custo do passivo aumentando 4 pb
|
|
National Bank Holdings
|
NBHC
|
3,94% FTE
|
3,32%
|
O custo do depósito é de 1,93%; ainda acima do NIM da indústria
|
|
Hope Bancorp
|
HOPE
|
2,96%
|
3,32%
|
NIM aumentou 6 pb em relação ao trimestre anterior e 27 pb em relação ao mesmo período do ano anterior, com a redução dos custos de financiamento
|
Fontes: lançamentos de resultados do Q2 de 2026 da empresa arquivados com a SEC; Relatório Trimestral de Bancos do FDIC, segundo trimestre de 2026.
Por que a Horizon Bancorp (HBNC) poderia se beneficiar?
A Horizon Bancorp já ganha um NIM bem acima da média do setor, e essa margem ampliou-se novamente no segundo trimestre de 2026. De acordo com o comunicado de resultados da empresa em 22 de julho de 2026, arquivado com a SEC, o NIM totalmente equivalente tributável subiu para 4,37%, de 4,29% no primeiro trimestre e de 3,23% no mesmo período do ano anterior. A receita líquida de juros foi de US$ 63,5 milhões, um aumento de 14,7% em relação ao trimestre do ano anterior.
A gestão atribuiu o ganho sequencial de 8 pontos-base no NIM à precificação de empréstimos e depósitos, além de saldos em caixa médios mais baixos. A taxa média sobre empréstimos aumentou 9 pontos-base, enquanto os custos dos passivos remunerados subiram 4 pontos-base. Esse spread é a resposta clássica sensível a ativos a um regime de taxas ainda restritivo.
Horizon é um banco comercial e varejista do Midwest, com foco em Indiana e Michigan. Seu retorno anualizado no segundo trimestre de 2026 sobre o patrimônio comum tangível médio foi de 18,05%, e o patrimônio comum tangível em relação aos ativos tangíveis foi de 8,81%. A reserva para perdas com créditos foi de 1,05% dos empréstimos mantidos para investimento em 30 de junho de 2026. Essas taxas de capital e reserva são importantes se taxas restritivas retardarem os mutuários posteriormente.
O risco é a compensação do custo de financiamento. Se a competição por depósitos se intensificar após outro aumento do Fed, o aumento de 4 pontos-base no custo das passivos visto no Q2 poderia acelerar. A orientação da Horizon previa crescimento de empréstimos e depósitos de baixa cifra em 2026, portanto o volume não compensará totalmente um aumento acentuado nos custos de financiamento.
Por que a National Bank Holdings (NBHC) poderia se beneficiar?
O National Bank Holdings ainda opera um NIM bem acima da média industrial da FDIC, mesmo após uma redução sequencial de 12 pontos básicos. De acordo com os resultados do segundo trimestre de 2026 da empresa, o NIM FTE foi de 3,94%, contra 4,06% no primeiro trimestre e 3,95% no mesmo trimestre do ano anterior. A receita líquida de juros FTE aumentou para US$ 111,5 milhões. O custo dos depósitos melhorou 1 ponto básico, para 1,93%.
O declínio sequencial do NIM ocorreu devido a rendimentos menores dos ativos geradores de receita após receita incomumente alta com taxas de empréstimos no primeiro trimestre — não devido a uma colapso na margem de taxas. Para o primeiro semestre de 2026, o NIM FTE foi de 4,00%, alta de 6 pontos básicos em relação ao primeiro semestre de 2025. Essa comparação do primeiro semestre é o sinal mais relevante se a política permanecer restritiva até o final do ano.
NBHC relatou um recorde de empréstimos trimestrais de US$ 926,9 milhões e um crescimento anualizado de 10% nos empréstimos até a data. O lucro líquido ajustado foi de US$ 35,3 milhões, ou US$ 0,78 por ação diluída. O retorno ajustado sobre o patrimônio comum tangível médio foi de 12,71%. Esses números mostram que o banco pode crescer seus ativos geradores de receita enquanto mantém os custos dos depósitos próximos a 1,9%.
O risco é a compressão de rendimento em novos empréstimos se a demanda por crédito diminuir. Os rendimentos dos ativos no Q2 diminuíram, e qualquer mudança adicional na composição em direção a ativos de menor rendimento reduziria o NIM FTE de 3,94%, mesmo que o Fed mantenha a taxa de fundos na faixa de 3,75%–4,00%.
Por que a Hope Bancorp (HOPE) poderia se beneficiar?
Hope Bancorp é o caso de recuperação: o NIM ainda está abaixo da média do setor, mas está se expandindo à medida que os custos de financiamento caem. De acordo com o comunicado de resultados da empresa em 27 de julho de 2026, o NIM subiu para 2,96% de 2,90% no primeiro trimestre e de 2,69% um ano antes. A receita líquida de juros foi de US$ 129,0 milhões, um aumento de 4% em relação ao trimestre anterior e de 10% em relação ao mesmo período do ano anterior. O lucro líquido foi de US$ 33,0 milhões, um aumento de 12% em relação ao trimestre anterior.
O rendimento dos empréstimos foi de 5,73%, alta de 4 pontos básicos sequenciais. O custo dos depósitos remunerados foi de 3,31%, queda de 6 pontos básicos sequenciais e 46 pontos básicos na comparação anual. A gestão disse que a redução no custo dos depósitos na comparação anual reflete cortes anteriores nas taxas de juros, além de depósitos de menor custo provenientes da aquisição da Territorial Bancorp, concluída em 2 de abril de 2025.
Se a política permanecer restritiva ou aumentar novamente, a reposicionamento restante dos CDs e empréstimos da Hope ainda pode elevar o NIM a partir de uma base baixa. O NIM de 2,98% em junho de 2026 e a taxa de depósito em junho de 2,58% mostram momentum no trimestre. Os ativos totais foram de aproximadamente US$ 19,0 bilhões em 30 de junho de 2026, com empréstimos de US$ 14,9 bilhões e depósitos de US$ 15,9 bilhões.
O risco é a concentração em imóveis comerciais e um NIM ainda subindustrial. Uma margem de 2,96% deixa menos margem de segurança do que os 4,37% da Horizon caso os custos de crédito aumentem. Despesas relacionadas à fusão e qualquer atraso na aquisição pendente da unidade de banco comercial da SMBC MANUBANK também aumentam o risco de execução.
Quais riscos permanecem se as taxas restritivas durarem mais tempo?
Perdas com crédito, competição por depósitos e reavaliações de carteira de títulos podem anular os ganhos de NIM. A política restritiva aumenta os custos de serviço da dívida dos mutuários. Essa pressão se manifesta primeiro no imóvel comercial e nos créditos C&I alavancados.
Os dados do FDIC ainda parecem ordenados. As perdas líquidas do setor em relação aos empréstimos foram de 0,58% no primeiro semestre de 2026, e os ativos não correntes mais outros imóveis detidos foram 0,52% dos ativos. Essas proporções podem mudar rapidamente se o desemprego aumentar a partir do nível de 4,1% no SEP de setembro de 2026.
Os depósitos de betas são o segundo risco. O NIM da comunidade-banco aumentou no Q2 porque os custos de financiamento caíram. Outro aumento de 25 pontos-base, que a mediana do SEP de setembro implica que ainda pode ocorrer antes do fim de 2026, pode reverter isso. Os bancos que dependem de depósitos a prazo sentirão primeiro.
Um terceiro risco é a duração. Bancos que detêm grandes carteiras de títulos disponíveis para venda podem sofrer pressão no AOCI se o rendimento de 10 anos permanecer nos níveis recentes. Isso não afeta imediatamente o NIM, mas pode restringir capital e recompras.
Nenhuma das três ações está isolada. A cobrança legal da Horizon no Q2, a volatilidade da receita de taxas da NBHC e a mistura de CRE da Hope são lembretes específicos das empresas de que as caudas de taxas não são toda a história.
Além das Manchetes: O Que o KuCoin 5.0 Significa para Você
As notícias do mercado se movem rápido — mas onde você atua sobre elas importa tanto quanto. Este outono, a KuCoin lança a KuCoin 5.0, transformando a KuCoin em uma plataforma reconstruída. Aqui está o que realmente muda para você:
-
Uma conta para tudo. Plataformas antigas dividiam seu dinheiro entre contas separadas de "spot", "margin" e "futures" e esperavam que você entendesse por quê. A Conta Unificada do KuCoin 5.0 remove isso completamente — faça um único depósito e tudo estará simplesmente disponível (por enquanto, disponível apenas para VIPs).
-
Ações, índices e commodities. A KuCoin 5.0 se expande além do cripto para mercados globais. Quando o cripto oscila lateralmente e as ações sobem (ou o contrário), você faz a rotação em minutos, em vez de abrir uma conta na corretora e esperar dias pelas vias de moeda fiduciária.
-
Ativos do mundo real (RWA). Exposição tokenizada a ativos tradicionais, como commodities, diretamente na sua conta de cripto. Um dos segmentos de mais rápido crescimento na finança global já não é mais reservado para instituições — você acessa-o a partir do mesmo saldo que utiliza para negociar.
-
Ganhe enquanto aprende. Não está pronto para negociar? KCUSD permite que suas stablecoins rendam diariamente, com juros compostos automaticamente. A forma menos estressante de colocar seu depósito ocioso para trabalhar, com rendimento de 4%.
-
Um assistente de IA em linguagem simples. Faça perguntas, obtenha contexto de mercado, entenda o que está vendo — integrado à plataforma, sem necessidade de jargões.
-
Um aplicativo que não sobrecarrega. Mais rápido, mais limpo e consistente — intuitivo desde o primeiro toque, não após um tutorial.
-
Segurança que você pode verificar, não apenas confiar. Uma entidade da UE com licença MiCAR, Proof of Reserves que você pode verificar por conta própria, e segurança certificada internacionalmente (SOC 2 Type II, ISO 27001:2022).
Crie sua conta em minutos — e comece na plataforma construída para onde o cripto está indo, não para onde já esteve.
Conclusão
A política monetária restritiva dos EUA ainda sustenta os bancos que reprecificam empréstimos mais rapidamente do que os depósitos. O aumento do Fed em 16 de setembro de 2026 para a faixa de 3,75%–4,00% da taxa de fundos, e a projeção mediana de 4,1% para o final do ano, mantêm esse cenário. Dados do FDIC mostram que o NIM da indústria foi de 3,32% e o NIM dos bancos comunitários foi de 3,81% no segundo trimestre de 2026.
A Horizon Bancorp já monetiza esse regime com um NIM FTE de 4,37%. A National Bank Holdings possui um NIM FTE de 3,94% e um custo de depósito de 1,93%. A Hope Bancorp está expandindo o NIM de 2,69% há um ano para 2,96% à medida que os custos de financiamento caem.
A mesma política que eleva o NII pode aumentar os custos de crédito. Observe os betas de depósitos, concentrações em CRE e atualizações do SEP. As três ações são nomes na lista de observação para um cenário de taxas mais altas por mais tempo — não vencedoras automáticas se o crescimento estagnar.
Perguntas frequentes
O que significa “taxas de juros restritivas” para os bancos?
Isso significa que a taxa de juros de política permanece alta o suficiente para conter a inflação, mantendo os rendimentos dos empréstimos elevados e podendo ampliar o NIM se os custos dos depósitos ficarem para trás.
Todos os bancos dos EUA se beneficiam quando o Fed mantém as taxas altas?
Não. Bancos financiados por recursos em massa e aqueles com ativos de repricing lento podem ver a NIM se comprimir mesmo quando a taxa de fundos está alta.
Um NIM mais alto é o mesmo que ganhos mais altos?
Não. Provisões, despesas não relacionadas a juros e perdas com títulos podem compensar os ganhos do NIM.
Com que frequência HBNC, NBHC e HOPE relatam NIM?
Eles relatam o NIM a cada trimestre nas divulgações de resultados da SEC e nos arquivos 10-Q.
Quais fontes oficiais os investidores devem usar para este tema?
Use declarações do FOMC do Federal Reserve e tabelas SEP, Perfis Bancários Trimestrais do FDIC e arquivos 8-K/10-Q das empresas.
Disclaimer: Este artigo é apenas para fins informativos e não constitui aconselhamento financeiro, legal ou de investimento. Sempre realize sua própria pesquisa antes de interagir com ativos digitais.
Aviso legal: Esta página foi traduzida usando tecnologia de IA para sua conveniência. Para informações mais precisas, consulte a versão original em inglês.