

A Tesla está se tornando silenciosamente uma plataforma de IA física? Por que as assinaturas do FSD importam mais do que as vendas de carros
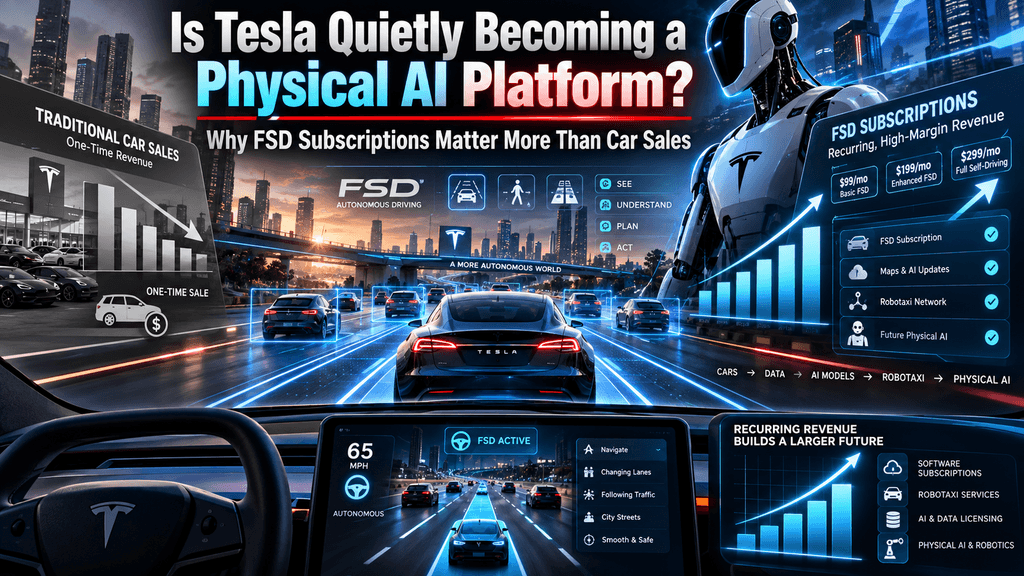
Mudança da Tesla de fabricante de VE para plataforma de IA física
A Tesla relatou receita recorde no Q2 de 2026 de US$ 28,2 bilhões e entregou 480.126 veículos, mas o desenvolvimento mais significativo estava nas métricas de software. As assinaturas ativas do Full Self-Driving atingiram 1,48 milhão, um aumento de 56% em relação ao mesmo período do ano anterior e o maior acréscimo trimestral na história da empresa. As taxas de adesão na América do Norte ultrapassaram 55% das novas entregas. Ao mesmo tempo, a Tesla iniciou a produção do Cybercab, expandiu as operações não supervisionadas do Robotaxi para sete áreas metropolitanas nos EUA e acelerou a fabricação do robô humanoide Optimus em direção a centenas de unidades por semana.
Essas mudanças refletem uma reorientação deliberada: o carro é cada vez mais tratado como uma plataforma rica em sensores que gera receita recorrente de software e dados de treinamento do mundo real para aplicações mais amplas de IA física. A Tesla está transitando de uma fabricante pura de veículos elétricos para uma empresa de IA física, cujo motor de crescimento de maior margem é o modelo de assinatura FSD, que já gera centenas de milhões em receita recorrente anualizada, alimentando o ciclo de dados necessário para robotáxis e robótica humanóide.
A base de assinantes do FSD atinge 1,48 milhão após ganhos recordes no trimestre
A Tesla encerrou o segundo trimestre de 2026 com 1,48 milhão de assinaturas ativas do FSD, um aumento de 56% em relação ao ano anterior e aproximadamente 200 mil a mais do que o final do Q1. A gestão confirmou que isso representou a maior adição em um único trimestre da história. Cerca de 45% do total, ou aproximadamente 666 mil clientes, pagam a assinatura mensal de $99, enquanto o restante detém compras únicas anteriores. Ao preço atual da assinatura, apenas a parte recorrente mensal gera aproximadamente $66 milhões, equivalente a quase $800 milhões em receita anualizada de assinantes pagantes. O total acumulado de entregas de veículos desde o início chegou a 9,7 milhões, o que implica uma taxa de penetração geral do FSD próxima a 15% da frota. A empresa removeu a opção de compra única na maioria dos mercados, garantindo que o crescimento futuro flua quase inteiramente para o fluxo recorrente.
Essa mudança converte o que antes era um recurso opcional de alto valor em uma anuidade de software previsível e de alta margem, que não exige custo adicional de hardware por usuário incremental. O caráter financeiro dessa receita difere significativamente das vendas de veículos. Uma vez que as redes neurais são treinadas e o software é implantado por ar, o custo marginal se aproxima de zero. As margens brutas de software puro, portanto, ficam muito acima das margens de hardware automotivo, que enfrentaram pressão contínua da concorrência de preços e gastos de capital elevados. A atualização aos acionistas e os comentários sobre resultados da Tesla ligaram explicitamente parte do crescimento da receita acessória do trimestre ao aumento das assinaturas do FSD. Os dados também mostram que os clientes em mercados com aprovação regulatória para o FSD demonstram maior interesse nos veículos da Tesla, reforçando o papel do software como um impulsionador de demanda, e não apenas um acessório.
As taxas de adesão na América do Norte ultrapassaram 55 por cento das novas entregas
Na América do Norte, mais de 55 por cento dos veículos entregues no Q2 de 2026 incluíam uma assinatura ativa do FSD no momento da compra, um recorde da empresa. As equipes de vendas da Tesla relatam que uma parcela crescente de clientes entra nas concessionárias buscando principalmente a capacidade de direção autônoma e tratam o veículo em si como a plataforma de hardware necessária. Essa mudança comportamental marca uma variação significativa na proposta de valor ao cliente. Anteriormente, o FSD funcionava como um upgrade opcional caro comprado por uma minoria de compradores. Sob o modelo de assinatura e com destaque proeminente no fluxo de pedido, tornou-se uma consideração padrão para a maioria dos novos proprietários na região.
A melhoria na taxa de adesão tem implicações diretas para a visibilidade da receita de longo prazo. Como as assinaturas são renovadas mensalmente, cada novo veículo que deixa a fábrica com o FSD ativado gera um fluxo de receita de vários anos, cuja duração depende da retenção do cliente e não de um pagamento único. A Tesla também observou que as versões do FSD continuam a melhorar por meio de redes neurais de ponta a ponta treinadas com dados do mundo real de clientes e Robotaxis. À medida que o software se torna mais capaz, espera-se que a retenção aumente, fortalecendo ainda mais a base de receita recorrente. A mesma rede de dados que melhora o FSD fornece simultaneamente material de treinamento para operações não supervisionadas de Robotaxis e para o Optimus, criando sinergias internas que empresas de software puro ou fabricantes de hardware puro não conseguem replicar facilmente.
O modelo de assinatura converte vendas únicas em receita recorrente previsível
A decisão da Tesla no início de 2026 de eliminar a opção de compra única do FSD na maioria dos mercados forçou a economia em direção a assinaturas. O modelo anterior gerava receita grande, mas irregular, quando o cliente pagava vários milhares de dólares antecipadamente. O plano de $99 mensais reduz a barreira de entrada, amplia a base de clientes potenciais e produz fluxos de caixa mais suaves. Com 1,48 milhão de usuários ativos e aproximadamente 45 por cento já na cobrança mensal, a empresa estabeleceu uma anuidade de software visível que cresce com o tamanho da frota, e não apenas com o volume de novos veículos.
A receita de software de alta margem possui valor estratégico além da demonstração de resultados. Ela melhora a qualidade dos lucros, sustenta múltiplos de avaliação mais altos tipicamente associados a negócios de plataforma e fornece uma proteção contra quedas cíclicas na demanda por veículos. No Q2, a margem operacional geral da Tesla se contraiu para 1,4 por cento devido aos altos gastos de capital na infraestrutura de IA, mas a contribuição do FSD ajudou a compensar a pressão no segmento automotivo principal. A gestão indicou que o futuro crescimento da monetização do FSD virá predominantemente de assinaturas, confirmando a mudança intencional em direção a um modelo de receita recorrente.
Abordagem das Milhas Acumuladas de FSD: 12 Bilhões e Alimentar a Roda de Dados
A frota de FSD supervisionada da Tesla acumulou quase 12 bilhões de milhas de dados de condução no mundo real. Cada milha adicional aprimora as redes neurais end-to-end que impulsionam tanto o FSD para consumidores quanto as operações de Robotaxi não supervisionadas. A empresa treina modelos fundamentais com uma combinação de dados da frota de clientes e dados dedicados de Robotaxi, criando um ciclo de melhoria contínua. Aprovações regulatórias em países europeus adicionais já geraram aumento no interesse pelos veículos e milhas adicionais de FSD nesses mercados.
Essa vantagem de dados constitui um elemento central da tese de IA física da Tesla. Desenvolvedores de autonomia concorrentes devem either coletar milhas equivalentes no mundo real por meio de suas próprias frotas ou depender mais fortemente de simulações. A base instalada da Tesla, com milhões de veículos equipados com câmeras e hardware de computação, fornece um fluxo contínuo de dados de casos extremos que é difícil de replicar. O mesmo corpus de dados está sendo aplicado ao treinamento do Optimus, onde a empresa acumulou mais de 500.000 horas de dados de movimento e tarefas e tem como objetivo dobrar esse volume. O resultado é uma única pilha de IA que melhora o desempenho de condução enquanto avança simultaneamente as capacidades de robótica de propósito geral.
As operações de robotáxis se expandem para sete metrópoles dos EUA sem nenhum incidente notável
O serviço de robotáxi sem supervisão agora está ativo em sete grandes áreas metropolitanas dos EUA. A frota já percorreu mais de 380.000 milhas sem supervisão, sem incidentes notáveis relatados pela gestão, e as milhas sem supervisão semanais estão crescendo em taxas de dois dígitos. A produção do Cybercab já começou na Gigafactory Texas, e os passeios dos funcionários nos veículos de produção começaram no campus da fábrica. Essas etapas movem o Robotaxi do status de piloto para um serviço comercial escalável.
A economia do robotaxi depende da utilização, da densidade e da autorização regulatória, e não do volume de vendas de veículos. Cada lançamento adicional em uma nova cidade se beneficia da mesma pilha de software FSD e dos dados já coletados pela frota de consumidores. Como o software melhora continuamente, o custo incremental de abrir um novo mercado tende a diminuir ao longo do tempo. Embora a receita atual do Robotaxi permaneça modesta em relação ao negócio geral, a combinação de expansão da cobertura geográfica e aumento dos quilômetros sem supervisão posiciona o serviço como uma plataforma de alta margem no futuro, que aproveita a mesma base física de IA já monetizada por meio de assinaturas FSD.
Produção do Optimus aumenta para centenas de unidades semanais em meio a desafios de IA
A Tesla aumentou a produção do robô humanoide Optimus para várias centenas de unidades por semana na instalação de Fremont, um aumento de aproximadamente dez vezes em relação aos níveis do segundo trimestre. A gestão tem como meta uma linha contínua capaz de produzir mais de 1.000 robôs por semana até o final de 2026. A empresa encerrou a produção do Model S e Model X em maio de 2026 e realocou essas linhas e recursos de engenharia para o Optimus. As unidades atuais são principalmente utilizadas internamente para testes, treinamento e coleta de dados.
Apesar do aumento da produção, a generalização permanece uma limitação. Fontes familiarizadas com o programa relatam que ensinar ao robô tarefas novas básicas pode exigir vários dias, e o comportamento pode ser imprevisível fora dos cenários treinados. A Tesla está construindo uma biblioteca de comportamentos fundamentais que a IA pode recombinar, enquanto continua coletando dados de captura de movimento e câmera. A empresa planeja alugar, e não vender, unidades iniciais para clientes comerciais selecionados cujos ambientes se assemelham às suas próprias fábricas, espelhando a estratégia de coleta de dados do FSD. Problemas de confiabilidade de hardware nas mãos e consistência dos fornecedores também persistem, indicando que a fabricação em volume e a inteligência geral útil estão avançando em cronogramas diferentes.
Despesas de capital ultrapassam US$ 5 bilhões enquanto a Tesla constrói infraestrutura de IA
As despesas de capital do Q2 de 2026 atingiram US$ 5,79 bilhões, mais do que o dobro do trimestre anterior, levando ao fluxo de caixa livre negativo. As despesas de capital para todo o ano de 2026 estão previstas acima de US$ 25 bilhões e devem permanecer elevadas por vários anos. Os gastos abrangem capacidade de computação para IA, chips de inferência de próxima geração, fabricação de baterias e semicondutores, linhas de produção de Cybercab e Optimus, e expansão de armazenamento de energia. A Tesla também está organizando uma capacidade de dívida de até US$ 30 bilhões para apoiar o ciclo de investimentos.
Esse nível de investimento é consistente com uma transição da plataforma, e não com um desenvolvimento de produto incremental. Construir silício de IA proprietário, expandir a capacidade dos centros de dados e implementar novas linhas de fabricação inteiramente distintas para robôs e robotaxis projetados especificamente exigem compromissos de capital de vários anos. O resultado de curto prazo são margens automotivas comprimidas e fluxo de caixa livre negativo. A justificativa de longo prazo é que a infraestrutura resultante apoiará software e serviços de autonomia de alta margem, cuja economia por unidade melhora com a escala. Os investidores estão, portanto, avaliando a Tesla menos por métricas automotivas tradicionais e mais pelo progresso em direção a marcos de IA física.
As entregas de veículos permanecem importantes, mas não definem mais a narrativa de crescimento
A Tesla entregou 480.126 veículos no Q2 de 2026, um aumento de 25 por cento em relação ao mesmo período do ano anterior e o maior volume trimestral em dois anos. Os modelos 3 e Y continuam dominando em volume. Contudo, os comentários da gestão cada vez mais apresentam as vendas de veículos como o mecanismo que coloca plataformas equipadas com sensores nas mãos dos clientes, em vez de serem o principal driver de valor a longo prazo. Em mercados onde o FSD tem aprovação regulatória, a demanda por veículos parece ser apoiada pelo interesse na capacidade do software.
A distinção é importante para a avaliação. As vendas de hardware geram margens mais baixas, exigem investimento contínuo em produção e enfrentam pressão competitiva. Assinaturas de software e serviços de autonomia futuros escalam com custo incremental muito menor. À medida que a base instalada de veículos compatíveis com FSD cresce, o potencial de receita de software se expande, mesmo que as entregas anuais de veículos se estabilizem ou cresçam mais lentamente. A própria linguagem da Tesla em arquivos e chamadas recentes enfatiza trazer a inteligência artificial para o mundo real por meio do FSD, Robotaxi e Optimus, posicionando o negócio automotivo como a base, e não como o produto final.
Armazenamento de energia e serviços fornecem fluxos complementares de alta margem
As implantações de armazenamento de energia atingiram 13,5 GWh no trimestre, e o segmento Serviços e Outros registrou US$ 648 milhões de lucro bruto com uma margem de 14 por cento, recorde histórico para esse negócio. As vendas de veículos usados, supercarregamento e manutenção contribuem para esta linha, enquanto o armazenamento de energia se beneficia da demanda de utilidades e centros de dados. Esses negócios já demonstram a capacidade da empresa de extrair receita recorrente ou de alta margem de sua base de clientes existente e de sua expertise em manufatura.
Juntamente com as assinaturas FSD, os segmentos de energia e serviços ilustram uma mudança mais ampla longe da economia pura de unidades de veículos. Cada veículo adicional vendido aumenta o potencial de receita com supercarregamento, produtos de seguro vinculados à pontuação de segurança e serviços de autonomia futuros. O armazenamento de energia, por sua vez, fornece baterias em escala de rede que suportam os centros de dados de IA que a Tesla está construindo. A combinação cria demanda interna pelos próprios produtos da empresa, diversificando a receita longe das vendas cíclicas de veículos.
Aprovações regulatórias na Europa desbloqueiam demanda incremental pelo FSD
A Tesla recebeu aprovações para o FSD (supervisionado) na Holanda, Lituânia, Estónia, Dinamarca e Bélgica. Os clientes desses mercados já percorreram mais de 50 milhões de quilômetros com o sistema. A gestão relata aumento do interesse pelos veículos Tesla nas jurisdições onde o FSD está disponível. Aprovações adicionais na Europa ainda estão em processo, e os avanços continuam na China. Cada novo mercado amplia tanto a base de assinantes potenciais quanto os dados do mundo real coletados para o treinamento do modelo.
A expansão regulatória é, portanto, de duplo propósito. Ela aumenta diretamente a receita potencial de assinaturas e, simultaneamente, amplia o conjunto de dados que melhora a IA subjacente. Como a mesma pilha de software impulsiona tanto o FSD para consumidores quanto o Robotaxi não supervisionado, as aprovações para operação supervisionada preparam o terreno para futuros serviços comerciais não supervisionados. A ampliação geográfica do FSD também reduz o risco de concentração associado à demanda na América do Norte e oferece um caminho mais claro para a implementação internacional do Robotaxi, uma vez que as regulamentações locais permitirem.
A posicionamento da Physical AI reconfigura o cenário competitivo da Tesla
As comunicações públicas da Tesla agora descrevem a empresa como focada em levar a inteligência artificial ao mundo real por meio de veículos, robôs e produtos de energia. Essa abordagem a coloca em competição não apenas com fabricantes tradicionais de automóveis, mas também com empresas especializadas em autonomia, startups de robótica humanóide e grandes laboratórios de IA. A pilha integrada, os veículos como coletores de dados, hardware proprietário de inferência, redes neurais end-to-end e uma frota de robôs em crescimento criam barreiras que concorrentes puramente de software ou puramente de hardware devem superar separadamente.
A implicação prática é que a avaliação da Tesla depende cada vez mais da credibilidade de seu roadmap de IA física, e não das margens automotivas de curto prazo. O progresso é medido pelo crescimento de assinantes do FSD, milhas não supervisionadas, taxas de produção do Optimus e pela qualidade do ciclo de dados. Retrocessos em qualquer uma dessas áreas podem afetar o sentimento mais do que um único trimestre de entregas de veículos. Por outro lado, ganhos sustentados nas taxas de adesão de assinaturas e na utilização do Robotaxi reforçam a tese de que a empresa está convertendo com sucesso sua escala de fabricação em uma vantagem de plataforma de IA.
Alta intensidade de capital testa a lucratividade de curto prazo enquanto constrói vantagens competitivas de longo prazo
O aumento simultâneo da Cybercab, Optimus, capacidade de computação de IA e semicondutores empurrou os gastos com capital para níveis que atualmente superam a geração de fluxo de caixa livre. O lucro operacional caiu 57 por cento na comparação ano a ano no Q2, apesar da receita recorde. A gestão foi transparente ao afirmar que os gastos elevados continuarão por vários anos. A aposta estratégica é que as capacidades resultantes, desempenho superior do FSD, densidade escalável de Robotaxi e robôs humanóides úteis eventualmente produzirão margens de software e serviço que superam amplamente o investimento.
Os investidores enfrentam, portanto, um trade-off clássico de transição de plataforma. A lucratividade de curto prazo é sacrificada para construir a infraestrutura e os ativos de dados necessários para autonomia e robótica. O sucesso depende da velocidade de execução, do avanço regulatório e da contínua melhoria das redes neurais subjacentes. As métricas de assinatura do FSD já fornecem evidência mensurável de que um elemento da plataforma está gerando receita real e de alta margem. Os demais elementos — Robotaxi não supervisionado em escala e unidades Optimus comercialmente úteis — ainda estão em estágios iniciais de suas trajetórias comerciais, mas compartilham a mesma base de IA.
🔥 Além das Manchetes: O Que o KuCoin 5.0 Significa para Você
As notícias do mercado se movem rápido — mas onde você atua sobre elas importa tanto quanto. Este outono, a KuCoin lança a KuCoin 5.0, transformando a KuCoin em uma plataforma reconstruída. Aqui está o que realmente muda para você:
-
Uma conta para tudo. Plataformas antigas dividiam seu dinheiro entre contas separadas de "spot", "margin" e "futures" e esperavam que você entendesse o porquê. A Conta Unificada do KuCoin 5.0 elimina isso totalmente — faça um único depósito e tudo estará simplesmente disponível (por enquanto, disponível apenas para VIPs).
-
Ações, índices e commodities. A KuCoin 5.0 se expande além do cripto para mercados globais. Quando o cripto flutua lateralmente e os ativos equities sobem (ou o contrário), você faz a rotação em minutos, em vez de abrir uma conta na corretora e esperar dias pelas vias de moeda fiduciária.
-
Ativos do mundo real (RWA). Exposição tokenizada a ativos tradicionais, como commodities, diretamente na sua conta de cripto. Um dos segmentos de mais rápido crescimento na finança global não está mais reservado para instituições — você acessa-o a partir do mesmo saldo que utiliza para negociar.
-
Ganhe enquanto aprende. Não está pronto para negociar? KCUSD permite que suas stablecoins ganhem juros diários com composição automática. A forma menos estressante de colocar seu depósito ocioso para trabalhar com um rendimento de 4%.
-
Um assistente de IA em linguagem simples. Faça perguntas, obtenha contexto de mercado, entenda o que está vendo — integrado à plataforma, sem necessidade de jargões.
-
Um aplicativo que não sobrecarrega. Mais rápido, mais limpo e consistente — intuitivo desde o primeiro toque, não após um tutorial.
-
Segurança que você pode verificar, não apenas confiar. Uma entidade da UE com licença MiCAR, Proof of Reserves que você pode verificar por conta própria, e segurança certificada internacionalmente (SOC 2 Type II, ISO 27001:2022).
Crie sua conta em minutos — e comece na plataforma construída para onde o cripto está indo, não para onde já esteve.
Perguntas frequentes
Qual é o tamanho da atual receita de assinatura do FSD da Tesla?
A Tesla relatou 1,48 milhão de usuários ativos do FSD ao final do Q2 de 2026. Aproximadamente 45 por cento desses usuários, ou cerca de 666 mil, pagam a assinatura mensal de $99. Isso gera cerca de $66 milhões em receita recorrente mensal, ou quase $800 milhões em base anualizada apenas da coorte de assinantes. Compradores anteriores de uma única vez ainda contribuem para a base total ativa, mas não geram pagamentos mensais contínuos.
Por que a Tesla eliminou a opção de compra única do FSD?
Remover a compra inicial obriga os novos clientes ao modelo de assinatura mensal. Isso converte o que era um único pagamento elevado em um fluxo de receita recorrente, melhora a previsibilidade do fluxo de caixa e amplia o mercado-alvo ao reduzir a barreira financeira inicial. A gestão afirmou que a maior parte da monetização futura do FSD virá de assinaturas, confirmando o design intencional da mudança.
Qual é a importância da taxa de adesão de 55 por cento na América do Norte?
Mais da metade dos veículos novos entregues na América do Norte durante o Q2 de 2026 saíram da fábrica com uma assinatura ativa do FSD. Isso indica que o FSD passou de um recurso opcional de nicho para uma consideração principal para a maioria dos compradores na região. Taxas de adesão mais altas aceleram o crescimento da base de receita recorrente e aumentam o volume de dados do mundo real disponíveis para a melhoria contínua do modelo.
Como os dados do FSD contribuem para os esforços mais amplos de IA da Tesla?
A frota de FSD supervisionada acumulou quase 12 bilhões de milhas de condução no mundo real. Essas milhas treinam as mesmas redes neurais end-to-end usadas para FSD consumidor, Robotaxi não supervisionado e elementos do comportamento do Optimus. Dados adicionais provenientes das operações do Robotaxi e de sessões de motion-capture do Optimus enriquecem ainda mais os conjuntos de treinamento. O resultado é uma vantagem unificada em dados que melhora simultaneamente múltiplas linhas de produtos.
Que progresso a Tesla fez com o Robotaxi não supervisionado?
Operações não supervisionadas estão ativas em sete áreas metropolitanas dos EUA. A frota completou mais de 380.000 milhas não supervisionadas sem incidentes notáveis relatados pela empresa, e as milhas não supervisionadas semanais estão crescendo em taxas de dois dígitos. A produção do Cybercab já começou no Texas, fornecendo um veículo projetado especificamente para a expansão futura da frota.
A produção do Optimus já está em escala comercial?
A Tesla está fabricando várias centenas de unidades do Optimus por semana e tem como meta superar 1.000 por semana até o final de 2026. A produção atual é utilizada principalmente para testes internos e coleta de dados. A generalização de tarefas e a confiabilidade do hardware, especialmente nas mãos, permanecem como desafios ativos de desenvolvimento. As primeiras implantações comerciais devem ocorrer na forma de locações para clientes industriais selecionados, em vez de vendas amplas.
Disclaimer: Este conteúdo é apenas para fins informativos e não constitui aconselhamento financeiro. Investimentos envolvem risco. Faça sua própria pesquisa (DYOR).
Aviso legal: Esta página foi traduzida usando tecnologia de IA para sua conveniência. Para informações mais precisas, consulte a versão original em inglês.