

Ativos do mundo real tokenizados em 2026: Por que liquidez e regulação ainda importam
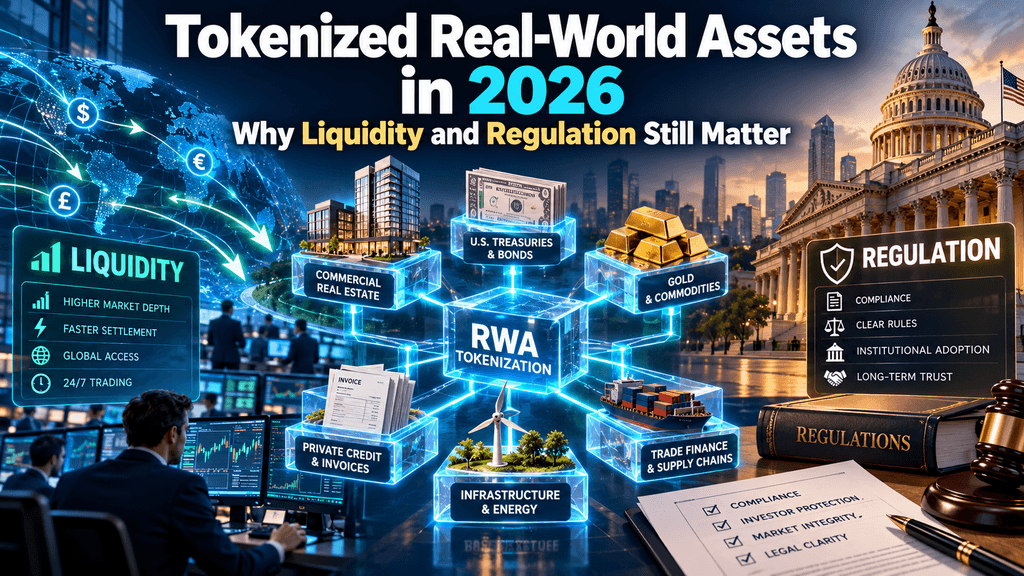
Tokenização de ativos do mundo real (RWA) está entrando em uma nova fase em 2026, à medida que grandes instituições financeiras trazem ações, títulos e fundos de investimento para redes de blockchain. Em 8 de outubro, a Securitize lançou o comércio de ações americanas tokenizadas, seguindo a decisão da Comissão de Valores Mobiliários e Câmbio em setembro de introduzir uma isenção regulatória condicional para certos mercados de títulos onchain. Esses desenvolvimentos sugerem que a tokenização está se movendo além de projetos experimentais em direção a aplicações financeiras práticas.
De acordo com o RWA.xyz, os ativos do mundo real tokenizados distribuídos atingiram aproximadamente US$ 39 bilhões em outubro de 2026. No entanto, o aumento dos valores dos ativos não se traduz necessariamente em mercados de negociação ativos. Muitos produtos tokenizados ainda enfrentam liquidez limitada no mercado secundário, restrições às transferências de ativos e incerteza em relação aos direitos dos investidores. À medida que a finança tradicional explora cada vez mais a infraestrutura de blockchain, duas perguntas tornaram-se centrais: a tokenização pode criar liquidez significativa, e a regulamentação pode apoiar uma adoção mais ampla sem enfraquecer a proteção dos investidores?
Quão grande é o mercado de RWA em 2026?
Ativos do mundo real tokenizados são representações digitais de ativos financeiros ou físicos tradicionais registrados em redes de blockchain. Dependendo de sua estrutura, esses tokens podem representar interesses de propriedade, reivindicações contratuais, cotas de fundos de investimento ou exposição a ativos subjacentes. Suas vantagens potenciais incluem transferências mais eficientes, transações programáveis, melhor registro e integração mais fácil com infraestrutura financeira digital.
O mercado expandiu-se substancialmente. Em 9 de outubro de 2026, a RWA.xyz relatou aproximadamente US$ 39,02 bilhões em Valor de Ativos Distribuídos, US$ 351,97 bilhões em Valor de Ativos Representados e cerca de 5,19 milhões de endereços de carteira detentores de ativos. Esses valores medem diferentes aspectos da tokenização. Ativos distribuídos geralmente envolvem tokens emitidos e mantidos em carteiras de blockchain, enquanto ativos representados podem usar a blockchain principalmente para registros de propriedade ou representação de ativos. Os dois valores não devem ser combinados em uma única capitalização de mercado, e os endereços de carteira não devem ser automaticamente tratados como investidores únicos.
Várias categorias de ativos estão contribuindo para esta expansão. Títulos dos EUA tokenizados e fundos do mercado monetário atraíram instituições em busca de produtos de gestão de caixa com rendimento. Ações tokenizadas estão ganhando atenção à medida que a infraestrutura de títulos se desenvolve, enquanto tokens lastreados em ouro, crédito privado e produtos imobiliários oferecem diferentes aplicações de investimento. No entanto, as características de liquidez desses ativos variam consideravelmente.
| Categoria RWA | Ativos subjacentes típicos | Uso Financeiro Principal |
| Títulos Tokenizados | Títulos públicos e fundos de mercado monetário | Rendimento e gestão de caixa |
| Ações tokenizadas | Ações negociadas publicamente | Negociação e transferência de títulos |
| Mercadorias Tokenizadas | Ouro e outros ativos físicos | Exposição a commodities digitais |
| Crédito Privado | Empréstimos e instrumentos de dívida | Empréstimo e geração de renda |
| Imóveis Tokenizados | Interesses de investimento relacionados a propriedades | Acesso a investimentos fracionários |
A crescente diversidade de ativos ilustra o potencial da tokenização, mas também levanta uma pergunta fundamental: tornar um ativo disponível on-chain realmente facilita sua negociação?
Por que a liquidez de RWA ainda é limitada?
A liquidez permanece um dos maiores desafios enfrentados pela tokenização de ativos do mundo real. A tecnologia blockchain pode tornar as transferências de ativos digitais mais rápidas, mas a liquidez de mercado depende se os investidores conseguem comprar ou vender quantidades significativas sem causar variações substanciais nos preços. Um ativo pode ter um grande valor em circulação enquanto gera pouca atividade no mercado secundário.
A tokenização não cria automaticamente compradores
Considere um fundo de crédito privado com $100 milhões em ativos tokenizados. Os investidores podem detentar representações baseadas em blockchain de seus interesses no fundo, mas isso não garante um mercado ativo para esses tokens. Sem compradores, vendedores e criadores profissionais suficientes, os investidores podem enfrentar spreads de oferta e demanda amplos ou ter dificuldades para sair de suas posições.
Um estudo de 2026 publicado em FinTech, intitulado Tokenized but Illiquid? Evidence from Real-World Asset Markets, examinou títulos tokenizados baseados em Ethereum, ativos lastreados em ouro e tokens relacionados a crédito privado. Ele descobriu que o valor total dos ativos em circulação sozinho não era um indicador confiável da liquidez observada. Os tokens lastreados em ouro geralmente demonstraram maior participação e atividade mais persistente do que muitos produtos de tesouraria e crédito privado na amostra do estudo.
Essas descobertas sugerem que o desenvolvimento do mercado de RWA deve ser avaliado por meio da participação real no comércio e do volume de negociação, e não apenas pela emissão de tokens.
A liquidez de negociação é diferente da liquidez de resgate
Outra distinção importante é a diferença entre vender um token a outro investidor e resgatá-lo pelo valor de seu ativo subjacente. A liquidez no mercado secundário depende da atividade de negociação, enquanto a liquidez por resgate depende das obrigações contratuais do emissor, da disponibilidade do ativo e dos procedimentos de liquidação.
Por exemplo, um fundo de mercado monetário tokenizado pode oferecer mecanismos de resgate para investidores elegíveis, mas os pedidos podem permanecer sujeitos a condições operacionais ou requisitos de processamento. Ativos de crédito privado e imobiliário podem enfrentar limitações ainda maiores, pois seus investimentos subjacentes nem sempre podem ser liquidados imediatamente.
Isso cria um possível descompasso entre a velocidade de liquidação na blockchain e a liquidez de ativos tradicionais. Um token pode ser transferível 24 horas por dia, mas isso não significa que seu valor subjacente possa sempre ser resgatado instantaneamente. Consequentemente, a negociação 24/7 não deve ser confundida com liquidez garantida 24/7.
Mercados fragmentados criam desafios adicionais
A liquidez também pode se tornar fragmentada quando ativos semelhantes são emitidos em diferentes redes de blockchain. Se títulos tokenizados forem negociados separadamente no Ethereum, Solana e plataformas institucionais autorizadas, os investidores podem encontrar pools de liquidez desconectados em vez de um único mercado unificado.
O Banco de Compensações Internacionais destacou esse problema em julho de 2026, observando que múltiplas redes blockchain podem fragmentar infraestrutura, ativos e liquidez. Pontes entre cadeias e emissão multicanal podem reduzir essas barreiras, mas introduzem dependências adicionais de segurança, governança e operacionais.
Para os mercados de RWA amadurecerem, transações mais rápidas devem ser acompanhadas por precificação confiável, market making eficaz, mecanismos de resgate acessíveis e maior interoperabilidade.
Como a regulamentação está alterando os mercados de RWA?
A clareza regulatória está intimamente ligada à liquidez, pois investidores institucionais e intermediários financeiros precisam de regras aplicáveis antes de participarem dos mercados de valores mobiliários. Ativos tokenizados podem operar em blockchains, mas suas funções econômicas subjacentes muitas vezes permanecem sujeitas às regulamentações financeiras tradicionais.
Isenção de Inovação da SEC para 2026
Em 17 de setembro de 2026, a Comissão de Valores Mobiliários dos Estados Unidos introduziu uma Isenção de Inovação temporária e condicional para certas ações tokenizadas do Sistema Nacional de Mercado. O framework permite que Locais de Títulos Tokenizados elegíveis realizem negociação onchain limitada usando criadores de mercado automatizados com permissão e pools de liquidez.
A isenção dura cinco anos e inclui restrições sobre títulos elegíveis, atividades de mercado e participação. Importante, as ações tokenizadas cobertas devem fornecer direitos e privilégios correspondentes aos títulos tradicionais subjacentes, incluindo direitos de voto e dividendos relevantes. Os emissores também têm a oportunidade de se opor a acordos de tokenização de terceiros.
A política representa um desenvolvimento regulatório significativo, mas não é uma autorização abrangente para negociação ilimitada de RWA. A SEC está permitindo que estruturas de mercado específicas operem sob condições definidas, enquanto considera requisitos regulatórios de longo prazo.
Por que a propriedade legal ainda importa
Em janeiro de 2026, a equipe da SEC publicou uma declaração sobre títulos tokenizados, distinguindo títulos tokenizados por emitentes daqueles criados por terceiros. Esses arranjos podem envolver registros de propriedade diferentes, relações de custódia e reivindicações de investidores distintas.
Um token lastreado por ativos reais pode oferecer aos investidores interesses legalmente definidos nesses ativos, enquanto um token sintético pode fornecer apenas exposição econômica às flutuações de preço. A distinção torna-se especialmente importante se um custodiante falhar, um emissor entrar em falência ou os investidores tentarem exercer direitos de acionistas.
Fora dos Estados Unidos, as abordagens regulatórias também diferem. A Regulamentação de Mercados de Ativos Criptográficos da União Europeia (MiCA) exclui ativos criptográficos que se qualificam como instrumentos financeiros de seu escopo geral, o que significa que títulos tokenizados podem permanecer sujeitos às regras existentes dos mercados financeiros. Em última análise, a certeza jurídica ajuda os investidores a entenderem o que possuem e se seus direitos podem ser executados.
As ações tokenizadas vão se tornar mainstream?
Ações tokenizadas tornaram-se um dos desenvolvimentos mais visíveis no mercado RWA de 2026. Lançamentos recentes sugerem que a negociação de títulos tradicionais está se aproximando da infraestrutura de blockchain, embora a adoção em larga escala e liquidez consistentemente profunda ainda não tenham sido demonstradas.
Securitize traz ações dos EUA on-chain
Em 8 de outubro, a Securitize anunciou o lançamento do Securitize Stocks, oferecendo a investidores elegíveis acesso tokenizado a principais ações norte-americanas. A oferta inicial inclui títulos associados à Apple, Microsoft, Nvidia, Alphabet, Tesla e outras empresas de capital aberto.
Os produtos inicialmente operam no Solana por meio da plataforma de corretora-dealer registrada da Securitize. Segundo a empresa, os tokens são respaldados um a um por ações subjacentes e proporcionam direitos e benefícios econômicos correspondentes. Essa abordagem difere de produtos puramente sintéticos que acompanham os preços das ações sem transmitir interesses em títulos comparáveis.
O desenvolvimento pode ajudar a conectar a propriedade tradicional de ações com transferências e liquidações baseadas em blockchain. No entanto, o lançamento em si não estabelece que esses títulos já possuem a profundidade de negociação de seus equivalentes no mercado de ações convencional.
As ações tokenizadas podem realmente ser negociadas 24/7?
Outro desenvolvimento ocorreu em 5 de outubro, quando a OKXICE, uma joint venture envolvendo a OKX e a Intercontinental Exchange, apresentou planos para um local de negociação de ações norte-americanas tokenizadas. A proposta visa suportar negociação 24 horas por dia, refletindo o crescente interesse em ampliar o acesso aos mercados de títulos além das horas tradicionais de negociação.
O comércio contínuo pode melhorar a conveniência e permitir que os investidores respondam mais rapidamente a eventos globais. No entanto, a liquidez fora dos horários normais de mercado depende de participantes ativos e descoberta de preços confiável. Quando os mercados de ações subjacentes estão fechados, a menor participação pode produzir spreads mais amplos ou maiores desvios de preço a curto prazo.
A distinção é importante: estender as horas de mercado cria oportunidades de negociação, mas a liquidez sustentável ainda exige capital, criadores de mercado e conexões eficazes com a infraestrutura tradicional de títulos.
Por que as instituições estão adotando a tokenização?
O interesse institucional na tokenização de RWA vai além da criação de novos produtos de investimento. Grandes instituições financeiras estão explorando se a blockchain pode melhorar a custódia, a gestão de colaterais, as transferências de ativos e os processos de liquidação que atualmente dependem de múltiplos intermediários.
DTCC transfere títulos em direção à blockchain
Em 15 de julho de 2026, a Depository Trust & Clearing Corporation (DTCC) anunciou que os títulos mantidos através da Depository Trust Company haviam sido convertidos em tokens baseados em blockchain e utilizados em transações reais de produção.
A iniciativa demonstrou como títulos tokenizados poderiam operar ao lado da infraestrutura de mercado existente, preservando os direitos e proteções relevantes. A DTCC também apresentou planos para um serviço mais amplo de tokenização, previsto para outubro de 2026, embora as transações de julho devam ser distinguidas do status de uma implementação comercial completa subsequente.
Este desenvolvimento é importante porque instituições estabelecidas pós-negociação já suportam os principais mercados de títulos. Sua participação pode ajudar os ativos tokenizados a se integrarem aos sistemas institucionais de custódia, liquidação e operação, em vez de permanecerem como produtos isolados de blockchain.
Tesouros tokenizados oferecem casos de uso práticos
Produtos de tesouraria tokenizados e fundos de mercado monetário ilustram por que as instituições estão interessadas na tecnologia. Esses ativos podem fornecer exposição familiar geradora de renda, enquanto potencialmente melhoram a forma como as instituições financeiras gerenciam saldos, transferências e colaterais elegíveis.
Produtos como o BUIDL da BlackRock demonstram como a gestão de ativos tradicional pode ser conectada à infraestrutura baseada em blockchain. A proposta de valor vai além da negociação contínua de tokens: liquidação programável e movimentação mais eficiente de ativos podem reduzir a fricção operacional em certos fluxos de trabalho institucionais.
No entanto, a adoção institucional ainda depende de custódia confiável, acordos de resgate, relações adequadas com contrapartes e conformidade regulatória. A tokenização torna-se comercialmente valiosa quando melhora atividades financeiras existentes sem introduzir riscos operacionais desproporcionais.
A tokenização de RWA pode beneficiar o DeFi?
A tokenização de ativos do mundo real pode expandir a gama de instrumentos financeiros disponíveis dentro da finança descentralizada. Aplicações tradicionais de DeFi historicamente dependeram fortemente de criptomoedas e stablecoins, enquanto títulos tokenizados e fundos geradores de renda podem introduzir formas adicionais de garantia e exposição ao investimento.
Colateral RWA e liquidação em stablecoin
Títulos tokenizados e interesses de fundos podem se tornar colaterais úteis em acordos aprovados de empréstimo e financiamento. No entanto, sua integração depende da transferibilidade legal, métodos de avaliação, procedimentos de liquidação e restrições de elegibilidade dos investidores. Um título com permissão não necessariamente pode circular livremente por todas as aplicações DeFi.
Stablecoins também podem melhorar o assentamento de transações entre produtos financeiros tokenizados. O acordo da Circle que permite aos titulares elegíveis do fundo BUIDL da BlackRock transferir ações em troca de USDC ilustra como fundos tokenizados podem se conectar à liquidez em dólar digital. Esses mecanismos podem reduzir a fricção de assentamento sem remover as condições contratuais do produto subjacente.
O Que Significa o Crescimento de RWA para Ethereum e Solana?
O ethereum permanece como uma rede principal para ativos tokenizados, enquanto o Solana ganhou atenção por meio de iniciativas como as Securitize Stocks. Outras redes públicas e com permissão também estão competindo para fornecer infraestrutura financeira de nível institucional.
O aumento da atividade de RWA pode aumentar a demanda por transações na blockchain, serviços de custódia e execução de contratos inteligentes. No entanto, valores mais altos de ativos tokenizados não se traduzem automaticamente em apreciação proporcional no ETH, SOL ou outras criptomoedas nativas.
O benefício real depende da frequência das transações, das taxas de rede, da atividade econômica e de como o valor flui por meio de cada ecossistema de blockchain. Os investidores devem, portanto, distinguir a adoção da infraestrutura de blockchain da demanda de investimento por seu token associado.
Quais riscos poderiam desacelerar o crescimento de RWA?
Além da liquidez e da regulamentação, os ativos tokenizados enfrentam riscos operacionais que podem afetar tanto emissores quanto investidores. Vulnerabilidades em contratos inteligentes, dados incorretos sobre ativos, falhas de custódia e inconsistências entre registros na blockchain e registros tradicionais de propriedade podem interromper produtos financeiros legítimos.
A infraestrutura cross-chain introduz complexidade adicional. Pontes, protocolos de interoperabilidade e redes autorizadas podem depender de administradores ou serviços de terceiros, criando pontos potenciais de falha. Um problema técnico pode atrasar transferências de ativos, mesmo quando os ativos subjacentes permanecem financeiramente sólidos.
Os ativos subjacentes também mantêm seus riscos tradicionais. Tokenizar um empréstimo não elimina o inadimplemento do mutuário, assim como tokenizar imóveis não remove a incerteza de valoração ou disputas de propriedade. Os investidores devem avaliar separadamente a qualidade financeira do ativo e a confiabilidade do arranjo de tokenização.
O que vem a seguir para a tokenização de RWA?
A próxima fase do crescimento de RWA pode depender menos do número de tokens emitidos e mais se esses tokens desenvolvem utilidade financeira significativa. Os participantes do mercado precisarão cada vez mais demonstrar negociação ativa no mercado secundário, spreads de lances e ofertas gerenciáveis, valorações de ativos transparentes, procedimentos de resgate confiáveis e arranjos de liquidação eficazes.
Projetos de infraestrutura institucional, locais de negociação regulamentados e iniciativas de interoperabilidade podem ajudar a reduzir a lacuna entre a representação baseada em blockchain e a funcionalidade do mercado tradicional. No entanto, a adoção provavelmente variará entre categorias de ativos. Produtos do Tesouro podem se beneficiar da demanda estabelecida por gestão de caixa, enquanto crédito privado e imóveis podem continuar enfrentando restrições estruturais de liquidez.
Em última análise, a evidência mais forte de progresso virá da eficiência com que os investidores conseguem usar, transferir, financiar e sair de posições tokenizadas—não apenas do valor de ativos que aparece na blockchain.
Perguntas frequentes
Os investidores varejistas podem comprar ativos do mundo real tokenizados?
Alguns ativos tokenizados estão disponíveis para investidores varejistas, enquanto outros são restritos a participantes qualificados ou institucionais. A elegibilidade depende do produto, da jurisdição e da plataforma de negociação.
Os tokens RWA sempre representam propriedade direta?
Não. Dependendo de sua estrutura, os tokens podem representar propriedade direta, cotas de fundos, direitos contratuais ou exposição sintética. Os investidores devem examinar os documentos legais do emissor.
Como os investidores podem verificar a cobertura de ativos RWA?
Os investidores podem revisar as divulgações do emissor, os arranjos de custódia, as atestações de reservas, auditorias independentes e documentação legal relevante. A transparência da blockchain sozinha não verifica ativos offchain.
Os tokens RWA são os mesmos que stablecoins?
Não. As stablecoins geralmente visam manter um valor de referência estável, enquanto os tokens RWA podem representar ativos diversos, como ações, títulos, commodities e fundos de investimento.
Os ativos tokenizados podem gerar rendimento?
Alguns fundos do Tesouro tokenizados, produtos de crédito privado e outros instrumentos podem distribuir renda. Os retornos dependem dos ativos subjacentes, dos termos do produto, das taxas e dos riscos associados.
🔥 Além das manchetes: O que o KuCoin 5.0 significa para você
As notícias do mercado se movem rápido — mas onde você atua sobre elas importa tanto quanto. Este outono, a KuCoin lança a KuCoin 5.0, transformando a KuCoin em uma plataforma reconstruída. Aqui está o que realmente muda para você:
-
Uma conta para tudo. Plataformas antigas dividiam seu dinheiro entre contas separadas de "spot", "margin" e "futures" e esperavam que você entendesse por quê. A Conta Unificada do KuCoin 5.0 elimina isso completamente — faça um único depósito e tudo estará simplesmente disponível (por enquanto, disponível apenas para VIPs).
-
Ações, índices e commodities. A KuCoin 5.0 se expande além do cripto para mercados globais. Quando o cripto flutua lateralmente e os ativos equities sobem (ou o contrário), você faz a rotação em minutos, em vez de abrir uma conta na corretora e esperar dias pelas vias de moeda fiduciária.
-
Ativos do mundo real (RWA). Exposição tokenizada a ativos tradicionais, como commodities, diretamente na sua conta de cripto. Um dos segmentos de mais rápido crescimento na finança global já não é mais reservado para instituições — você acessa-o a partir do mesmo saldo que usa para negociar.
-
Ganhe enquanto aprende. Não está pronto para negociar? KCUSD permite que suas stablecoins rendam diariamente, com juros compostos automaticamente. A maneira menos estressante de colocar seu depósito ocioso para trabalhar com uma rentabilidade de 4%.
-
Um assistente de IA em linguagem simples. Faça perguntas, obtenha contexto de mercado, entenda o que está vendo — integrado à plataforma, sem necessidade de jargões.
-
Um aplicativo que não sobrecarrega. Mais rápido, mais limpo e consistente — intuitivo desde o primeiro toque, não após um tutorial.
-
Segurança que você pode verificar, não apenas confiar. Uma entidade da UE com licença MiCAR, Proof of Reserves que você pode verificar por conta própria, e segurança certificada internacionalmente (SOC 2 Type II, ISO 27001:2022).
Crie sua conta em minutos — e comece na plataforma construída para onde o cripto está indo, não para onde já esteve.
Conclusão: Liquidez e Regulação Moldarão o Futuro das RWA
A tokenização de ativos do mundo real registrou progresso substancial em 2026, apoiada pelo aumento da participação de mercado, projetos de infraestrutura institucional e novos desenvolvimentos regulatórios. O surgimento do comércio de ações tokenizadas e do liquidação de títulos baseada em blockchain sugere que a finança tradicional está levando a tecnologia cada vez mais a sério.
No entanto, a emissão de tokens sozinha não cria um mercado financeiro funcional. A adoção sustentável de RWA exige liquidez suficiente, direitos dos investidores aplicáveis, custódia confiável e conexões eficazes com a infraestrutura financeira existente.
O futuro da tokenização dependerá não apenas de quantos ativos se movem on-chain, mas se esses ativos podem ser negociados de forma eficiente, liquidados com segurança e mantidos com proteções legais claras.
Disclaimer: Este artigo é apenas para fins informativos e não constitui aconselhamento financeiro, jurídico ou de investimento. Ativos tokenizados podem envolver riscos de mercado, liquidez, operacionais e regulatórios. A disponibilidade do produto e a elegibilidade do investidor variam conforme a jurisdição.
Aviso legal: Esta página foi traduzida usando tecnologia de IA para sua conveniência. Para informações mais precisas, consulte a versão original em inglês.