

Relatório Semanal da KuCoin Ventures: A regulamentação dos EUA avança na finança on-chain enquanto o cripto se recupera sob taxas elevadas
1. Principais destaques semanais do mercado
Os caminhos regulatórios de criptomoedas nos EUA continuam a evoluir: o CLARITY estagna enquanto a SEC avança com um piloto de títulos tokenizados por meio de uma isenção de inovação
Na semana passada, dois desenvolvimentos notáveis surgiram na regulamentação de criptomoedas nos EUA. Em 15 de setembro, uma votação procedural para avançar o CLARITY Act falhou por 49–50 no Senado, não atingindo os 60 votos necessários. Dois dias depois, a SEC emitiu uma Isenção de Inovação permitindo que locais de negociação elegíveis, dentro de um escopo definido, facilitassem negociações on-chain de certas ações negociadas nos EUA tokenizadas. Juntos, os dois eventos deslocaram a atenção do mercado além de um único processo legislativo para como a legislação do Congresso e a ação regulatória sob autoridade estatutária existente podem prosseguir em paralelo.
O ato CLARITY aborda principalmente a classificação de ativos digitais, a estrutura de mercado e a divisão das responsabilidades regulatórias entre agências como a SEC e a CFTC. A votação procedural mal-sucedida destaca a contínua dificuldade de construir um consenso suficiente no Congresso em torno da legislação. No entanto, o projeto de lei não foi encerrado. O senador Thom Tillis apresentou posteriormente um pedido de reconsideração, mantendo aberta a possibilidade de novos avanços por meio de texto revisado ou passos processuais adicionais.
Ao mesmo tempo em que o progresso no Congresso desacelerou, a SEC avançou com um piloto mais direcionado de títulos on-chain dentro de sua autoridade existente sob a lei de valores mobiliários. Em 17 de setembro, a SEC concedeu a Locais de Títulos Tokenizados elegíveis uma isenção temporária condicional de cinco anos, permitindo-lhes facilitar a negociação de certas Ações NMS Tokenizadas — representações tokenizadas de ações listadas no Sistema Nacional de Mercado dos EUA — por meio de criadores automatizados autorizados e pools de liquidez. A SEC exige que essas ações tokenizadas ofereçam aos titulares os mesmos direitos e privilégios das ações convencionais correspondentes, incluindo dividendos e direitos de voto. Produtos sintéticos que fornecem apenas exposição de preço sem representar um interesse real de propriedade no título subjacente não estão cobertos por essa isenção.
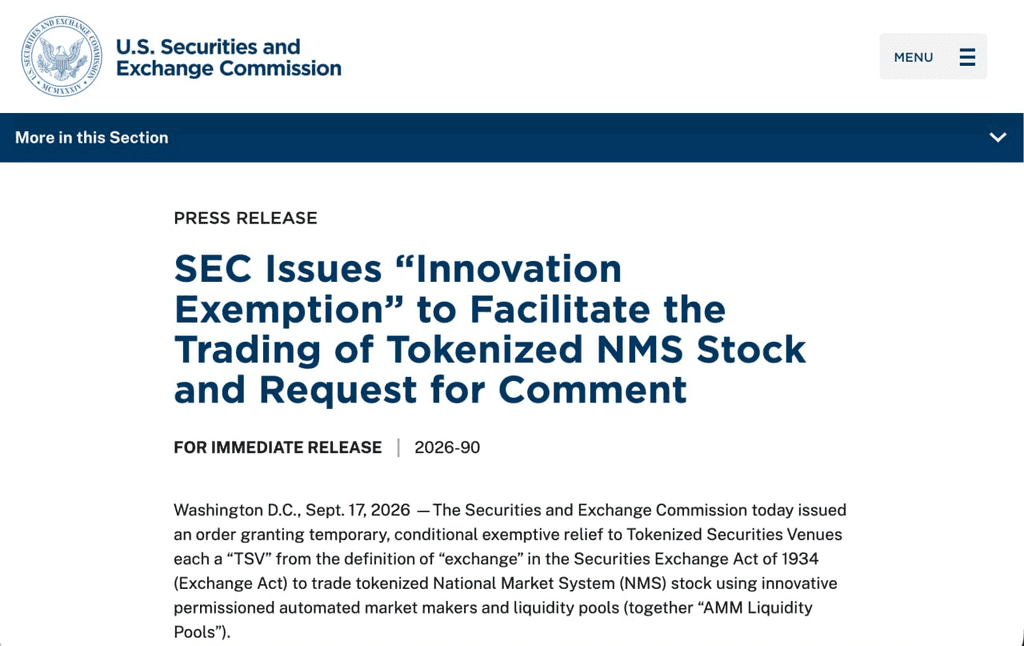
Site oficial da SEC
A isenção permanece relativamente restrita em escopo. Os locais elegíveis devem cumprir requisitos relacionados ao acesso, limites de negociação, divulgação e contratos inteligentes publicamente disponíveis e auditáveis. Se a ação subjacente for suspensa, sua representação tokenizada também deve interromper a negociação. Para ações tokenizadas emitidas por terceiros, o emissor original da ação subjacente também tem notificação prévia e o direito de se opor. A Isenção de Inovação é, portanto, mais próxima de um piloto limitado para modelos específicos que trazem propriedade real de títulos para a cadeia, em vez de um quadro regulatório unificado para todas as formas de produtos de equity na cadeia.
Notavelmente, após o anúncio da Isenção de Inovação, o HYPE e outros ativos associados à infraestrutura de negociação on-chain experimentaram volatilidade significativa nos preços, com o HYPE atingindo um aumento de cerca de 10% e um novo máximo. Contratos perpétuos de ações, comumente oferecidos em plataformas como a Hyperliquid, fornecem principalmente exposição de preço às ações subjacentes e não se enquadram nas Ações Tokenizadas NMS cobertas por esta isenção. Sua reação de preço pode, portanto, refletir expectativas mais amplas do mercado sobre negociação on-chain 24/7, a migração de ativos tradicionais para a blockchain e a infraestrutura relacionada, e não necessariamente um alívio regulatório direto recebido pela Hyperliquid. O HYPE também foi influenciado por desenvolvimentos específicos da plataforma, incluindo avanços em produtos de empréstimo e outras iniciativas comerciais durante o mesmo período.
Do ponto de vista institucional, os dois desenvolvimentos ilustram ainda mais que a regulamentação de ativos digitais dos EUA continua a avançar por meio de legislação congressista e de normatização regulatória. O CLARITY Act busca abordar questões mais amplas sobre classificação de ativos, jurisdição regulatória e estrutura de mercado, enquanto a Isenção de Inovação da SEC foca em um caso específico de negociação on-chain dentro do mandato de títulos da agência. O presidente da SEC, Paul Atkins, descreveu a isenção como uma “ponte” rumo a uma normatização mais duradoura, ao mesmo tempo em que enfatizou que se trata de uma medida temporária implementada sob a autoridade legal existente da SEC.
Essa distinção permanece importante ao avaliar a evolução da regulamentação de criptomoedas nos EUA. A legislação do Congresso pode abordar arranjos institucionais mais amplos em diferentes categorias de ativos e agências reguladoras, enquanto os reguladores podem usar sua autoridade existente para ajustar regras ou realizar pilotos limitados para produtos específicos, mecanismos de negociação e infraestrutura de mercado. O progresso mais lento no lado legislativo não implica necessariamente que outros trabalhos regulatórios serão interrompidos, mas as medidas lideradas por agências também permanecem limitadas por seu escopo, duração e base legal. O desenvolvimento futuro do quadro regulatório de ativos digitais nos EUA dependerá, portanto, continuamente da interação entre legislação e regulamentação administrativa.
2. Sinais de Mercado Selecionados Semanalmente
Inflação e preços do petróleo revivem expectativas de aumento de juros em setembro, rendimento do Tesouro de 10 anos se aproxima de 5%, ações dos EUA recuam das máximas e os fluxos de ETFs de cripto permanecem estruturalmente divergentes
Os dados de inflação dos EUA para agosto renovaram as expectativas do mercado quanto a um aumento da taxa em setembro. O PPI subiu 0,4% na base mensal e 5,4% na base anual, com os custos de energia como principal motor. O IPC aumentou 0,4% na base mensal e 3,4% na base anual, enquanto o IPC subjacente subiu 0,3% na base mensal e 2,4% na base anual. Juntamente com a renovação das tensões no Oriente Médio, que impulsionaram o petróleo bruto de volta acima de US$ 100 por barril, os mercados tornaram-se cada vez mais preocupados com a possibilidade de que custos energéticos mais altos continuem a se refletir nos preços de bens, transporte e serviços.
No final da semana, a ferramenta CME FedWatch mostrou que os mercados estavam precificando uma probabilidade de aproximadamente 86,5% de um aumento de 25 pontos-base na taxa do Fed em setembro, um aumento acentuado em relação aos cerca de 30% uma semana antes. Ao mesmo tempo, o rendimento do título do Tesouro dos EUA a 10 anos aproximou-se brevemente de 5%, atingindo seu nível mais alto desde 2023. A discordância entre os mercados sobre se o Fed aumentará as taxas em setembro diminuiu consideravelmente, com a atenção agora se deslocando para se mais aperto poderia seguir após o aumento inicial.
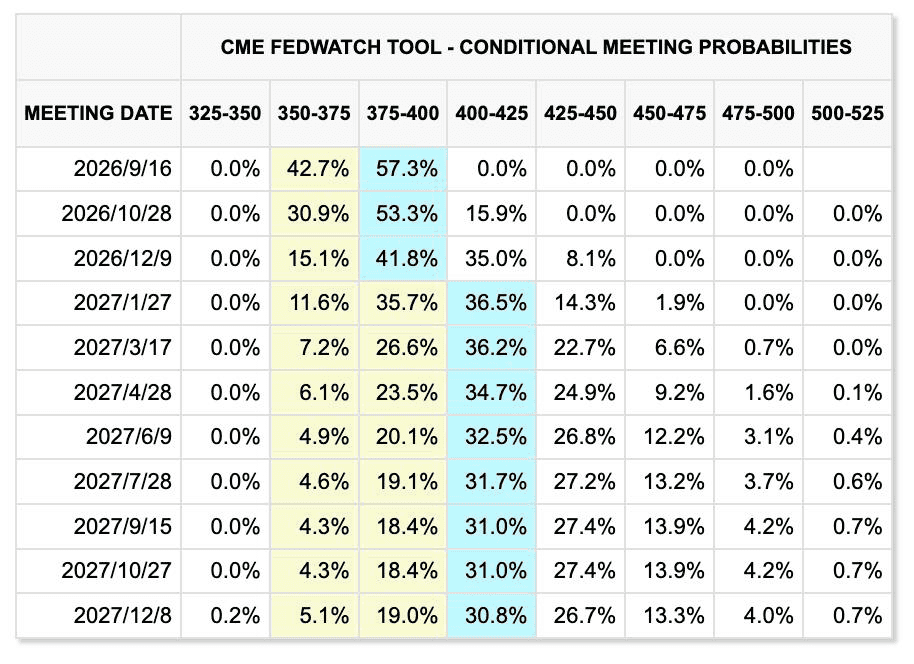
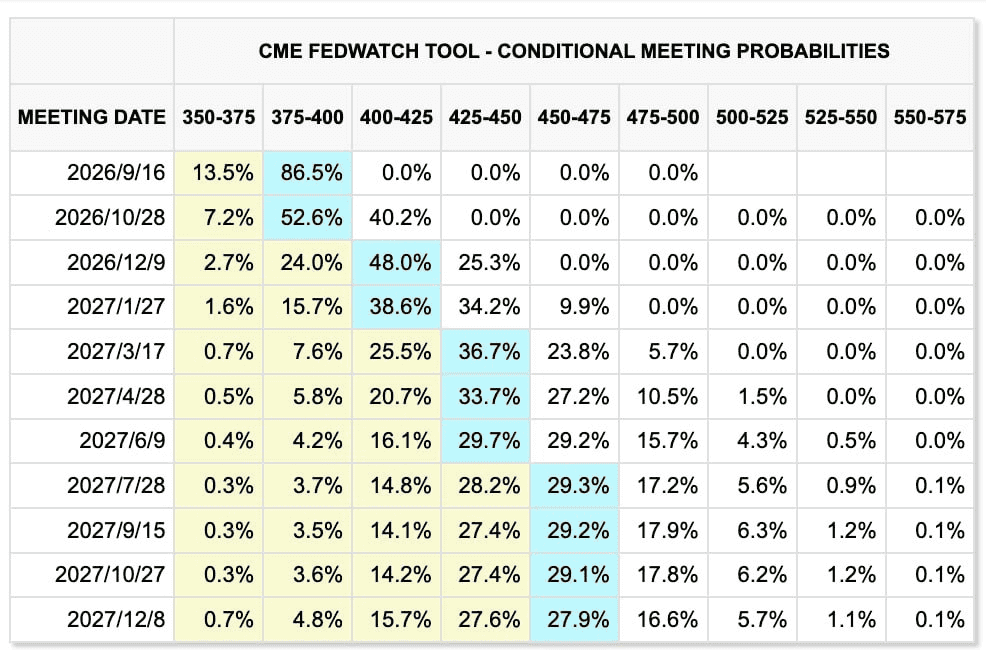
Variações nos preços de mercado nas últimas duas semanas (esquerda: semana anterior; direita: semana atual)
Ferramenta CME FedWatch
No entanto, o argumento para aumentos consecutivos nas taxas é menos claro do que o argumento para um único aumento em setembro. Por um lado, o emprego não agrícola nos EUA aumentou em aproximadamente 162.000 em agosto, sugerindo que o mercado de trabalho não se enfraqueceu materialmente. Por outro lado, o crescimento salarial não apresenta os sinais típicos de superaquecimento, enquanto a dívida federal dos EUA já ultrapassou US$ 40 trilhões e os rendimentos de longo prazo elevados estão, por si só, apertando as condições de financiamento para empresas e famílias.
O financiamento por dívida substancial necessário para a expansão de data centers de IA amplifica ainda mais a pressão que as taxas de juros elevadas exercem sobre o fluxo de caixa e os retornos sobre investimentos em capital das empresas de tecnologia. Um aumento da taxa em setembro tornou-se, portanto, um cenário de alta probabilidade, mas se o Fed entrará em um ciclo de aperto sustentado ainda dependerá de se os preços do petróleo, o emprego e a inflação subjacente permanecerão persistentemente fortes.
As tensões no Oriente Médio estão adicionando mais pressão inflacionária. Forças houthis atacaram instalações energéticas da Arábia Saudita, o transporte pelo Estreito de Ormuz permaneceu restrito e o pipeline Leste-Oeste da Arábia Saudita—usado para contornar o Estreito—também foi interrompido após um ataque com drone, aumentando as preocupações com novas interrupções no fornecimento.
O petróleo Brent subiu aproximadamente 8%–9% na semana passada e se aproximou brevemente de US$ 110 por barril, enquanto o WTI também retornou acima de US$ 100. As negociações entre o Irã e os estados do Golfo sobre o Estreito de Hormuz, originalmente agendadas para 14 de setembro, foram adiadas, sugerindo que o premium de risco geopolítico é pouco provável de desaparecer rapidamente no curto prazo.
O ouro, entretanto, continuou a ser negociado entre os riscos elevados de inflação e as altas taxas de juros reais. O ouro à vista recuperou-se para cerca de US$ 4.363 por onça na sexta-feira, mas ainda caiu aproximadamente 1,5% ao longo da semana. Os riscos fiscais, geopolíticos e de inflação continuam a fornecer suporte de médio a longo prazo. No entanto, com o rendimento do Tesouro a 10 anos se aproximando de 5%, o custo de oportunidade de manter um ativo sem rendimento aumentou significativamente, permitindo que a pressão das taxas de curto prazo retomasse a liderança.
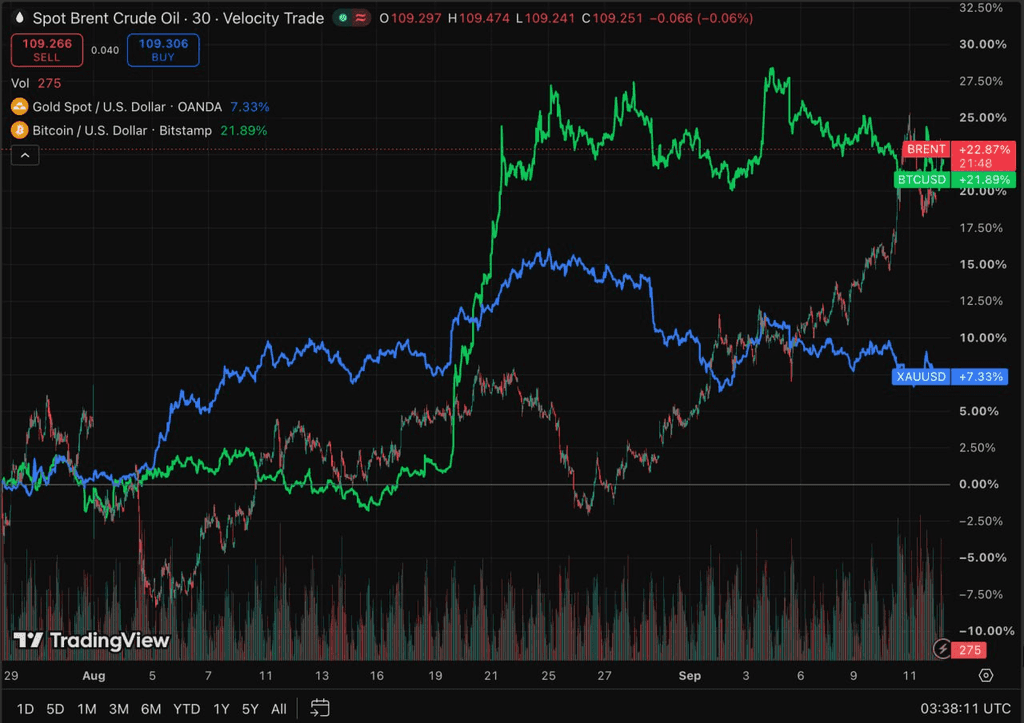
TradingView
As ações dos EUA caíram no geral na semana passada, com o S&P 500, Nasdaq e Dow caindo aproximadamente 0,8%, 0,7% e 1,6%, respectivamente. O aumento dos preços do petróleo e das taxas de longo prazo pressionaram as valorações, mas os resultados corporativos continuaram a fornecer suporte, evitando uma venda mais ampla de ativos de risco.
O setor de IA também enfrentou um novo risco impulsionado pelo sentimento. No fim de semana, líderes da Anthropic, OpenAI e xAI expressaram incomumente apoio à desaceleração do ritmo de desenvolvimento de modelos de ponta, gerando preocupações sobre a taxa futura de crescimento do investimento em computação de IA. Nesta fase, o impacto permanece principalmente baseado em expectativas. Apenas se esses sinais se traduzirem em lançamentos de modelos atrasados ou orientações mais baixas para gastos com capital é que eles afetariam materialmente a demanda por GPUs, HBM, servidores e infraestrutura relacionada. Contudo, como os mercados japonês e sul-coreano têm exposição relativamente alta à cadeia de suprimentos de hardware de IA, mudanças na política e nas expectativas do setor podem amplificar a volatilidade de curto prazo em empresas como Samsung Electronics, SK Hynix e SoftBank.
Criptoativos e ETFs: ETFs de BTC retornam a saídas sustentadas, enquanto o ETH mantém vantagem relativa de financiamento
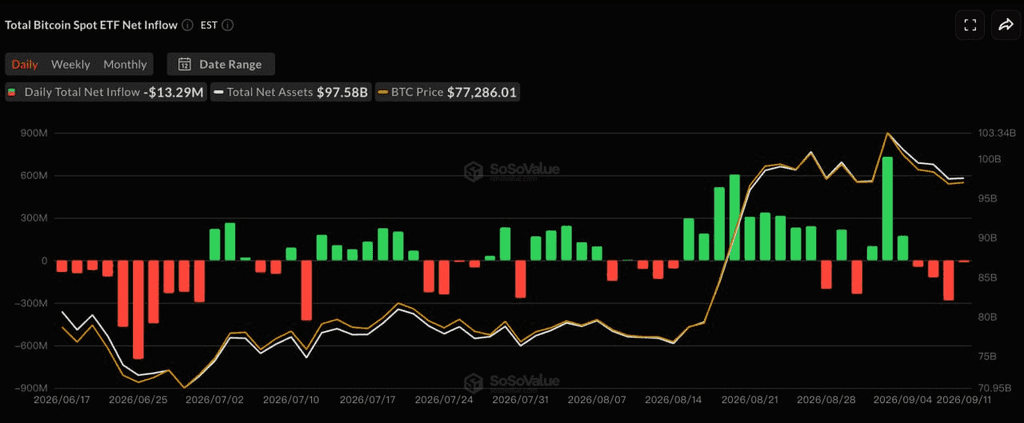
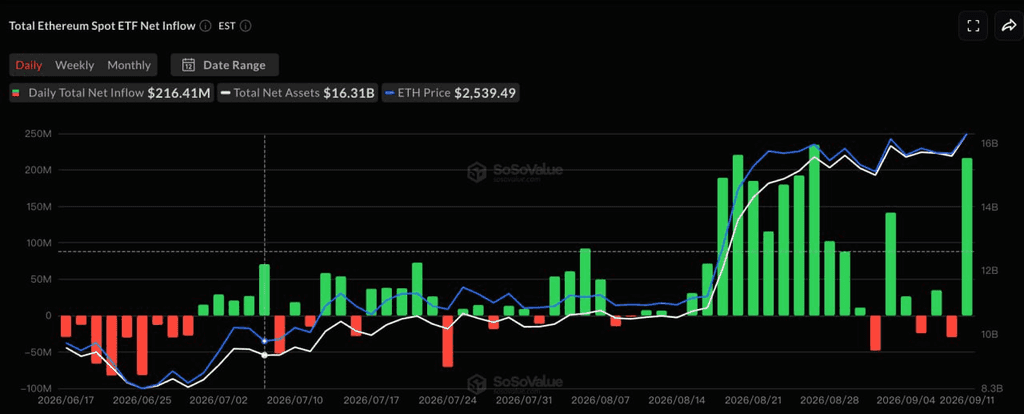
O mercado de criptomoedas enfrentou pressão na semana passada. O BTC caiu de cerca de US$ 80.000 no início da semana para aproximadamente US$ 77.000, uma queda de cerca de 3% a 4% ao longo da semana. O ETH permaneceu principalmente na faixa de US$ 2.450 a US$ 2.550 e continuou a superar o BTC em termos relativos.
O aumento simultâneo nos preços do petróleo, na inflação e nos rendimentos dos títulos do Tesouro dos EUA aumentou novamente o custo efetivo de financiamento em dólar para criptoativos, embora a resiliência relativa do ETH continuasse apoiada pelos fluxos de entrada dos ETFs.
SoSoValue
De acordo com o SoSoValue, com os mercados norte-americanos fechados para o Dia do Trabalho em 7 de setembro, os ETFs de BTC à vista nos EUA registraram aproximadamente US$ 463 milhões em saídas líquidas nas quatro sessões de negociação de 8 a 11 de setembro, encerrando uma sequência de três semanas de entradas líquidas. ARKB e GBTC registraram aproximadamente US$ 234 milhões e US$ 129 milhões em saídas líquidas, respectivamente, enquanto IBIT e FBTC também se tornaram negativos.
Os ETFs de ETH, por outro lado, registraram aproximadamente US$ 197 milhões em entradas líquidas no mesmo período, marcando a quarta semana consecutiva positiva. Em 11 de setembro apenas, os ETFs de ETH tiveram aproximadamente US$ 216 milhões em entradas líquidas, liderados principalmente pelo ETHA da BlackRock, que superou amplamente as resgates das sessões anteriores.
A divergência entre os fluxos dos ETFs de BTC e ETH novamente sugere que o capital institucional não está saindo amplamente do mercado de criptomoedas, mas continua a realocar-se entre os principais ativos. A demanda relativa por ETH continua a melhorar, mas a oferta total de stablecoins não aumentou materialmente em paralelo. O ambiente atual, portanto, parece mais uma rotação institucional estrutural do que o início de um novo ciclo de liquidez abrangente no mercado de criptomoedas.
Stablecoins: A capitalização de mercado total permanece estável enquanto o USDe se expande em um cenário de liquidez nova limitada
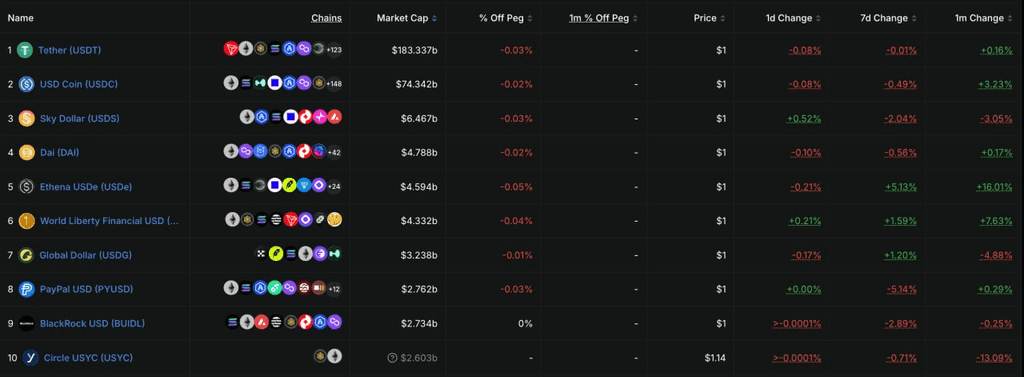
DeFiLlama
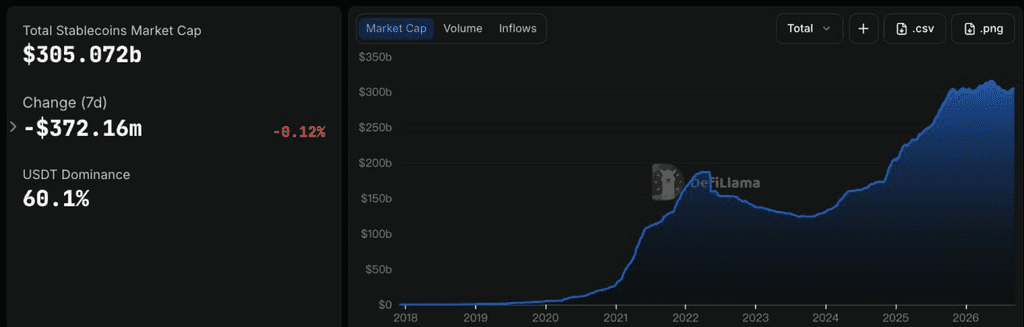
Os dados da DeFiLlama mostraram que a capitalização de mercado total de stablecoins ficou em aproximadamente US$ 305,1 bilhões, praticamente inalterada nos últimos sete dias, com uma leve queda de cerca de 0,12%. A participação de mercado do USDT ficou em torno de 60,1%. Isso sugere que a recente recuperação na oferta de stablecoins temporariamente estacionou, enquanto as mudanças nos fluxos de ETF ainda não se traduziram em expansão generalizada da liquidez em dólar na cadeia.
Entre as 10 principais stablecoins, o USDT permaneceu basicamente estável, enquanto o USDC caiu aproximadamente 0,39% ao longo da semana. O USDS e o PYUSD caíram cerca de 2,8% e 2,7%, respectivamente. A variação mais notável foi o USDe, que aumentou aproximadamente 6,5% ao longo da semana, chegando a cerca de US$ 4,6 bilhões. O USD1 e o USDG também registraram crescimento modesto. A expansão do USDe está alinhada com uma recuperação na demanda por produtos que geram rendimento, com os rendimentos relacionados ao sUSDe ainda em torno de 4,5%, incentivando algum capital a aumentar a exposição a dólares sintéticos geradores de rendimento.
No geral, o mercado de stablecoins permanece dominado por rotação entre produtos individuais, em vez de expansão agregada significativa. Produtos que geram rendimento, como o USDe, estão atraindo capital adicional, enquanto principais stablecoins, como o USDC, contraíram-se levemente, indicando que a base de liquidez em dólar on-chain ainda não entrou em uma nova fase de expansão ampla.
Principais eventos para acompanhar esta semana
Os mercados focarão na reunião de setembro da Reserva Federal, na decisão de política do Banco do Japão e nos desenvolvimentos ao redor do Estreito de Ormuz. Com a probabilidade de um aumento de juros em setembro já precificada acima de 80%, as orientações do FOMC sobre a trajetória da política para o restante do ano podem ter maior impacto sobre ativos de risco do que o próprio aumento de juros.
-
16 de setembro: Os EUA divulgam as vendas no varejo de agosto. Com as expectativas de aumento das taxas subindo fortemente, os dados ajudarão a avaliar se os preços mais altos do petróleo e as taxas de juros estão começando a pesar sobre a demanda dos consumidores.
-
17 de setembro: O Federal Reserve anuncia sua decisão de taxa do FOMC, seguida por uma coletiva de imprensa de Warsh. Os mercados atribuem atualmente uma probabilidade aproximada de 86% a um aumento de 25 pontos-base na taxa. A atenção passará de se o Fed aumentará a taxa para o dot plot, a possibilidade de aperto adicional mais tarde neste ano e a avaliação de Warsh sobre os preços do petróleo e os rendimentos dos títulos do Tesouro de longo prazo.
-
18 de setembro: O Banco do Japão anuncia sua decisão de política. Os mercados esperam amplamente um aumento de 25 pontos-base para 1,25%. Se o BOJ sinalizar uma normalização mais rápida da política, um iene mais forte e fluxos de capital de volta para o Japão poderiam further disruptar as operações de carry global e criar pressão de liquidez para ações de tecnologia e criptoativos.
-
Geopolítica: As negociações entre o Irã e os estados do Golfo sobre o Estreito de Ormuz, originalmente agendadas para 14 de setembro, foram adiadas sem nova data anunciada. Com o petróleo bruto novamente negociando acima de US$ 100 por barril, avanços nas negociações poderão afetar diretamente as expectativas de inflação global e a precificação subsequente da política do Fed.
Acompanhamento da Captação de Recursos no Mercado Primário: Exchanges Tradicionais Aprofundam a Exposição à Tokenização, Enquanto a Infraestrutura de Pagamentos em Stablecoins Continua Atraindo Capital
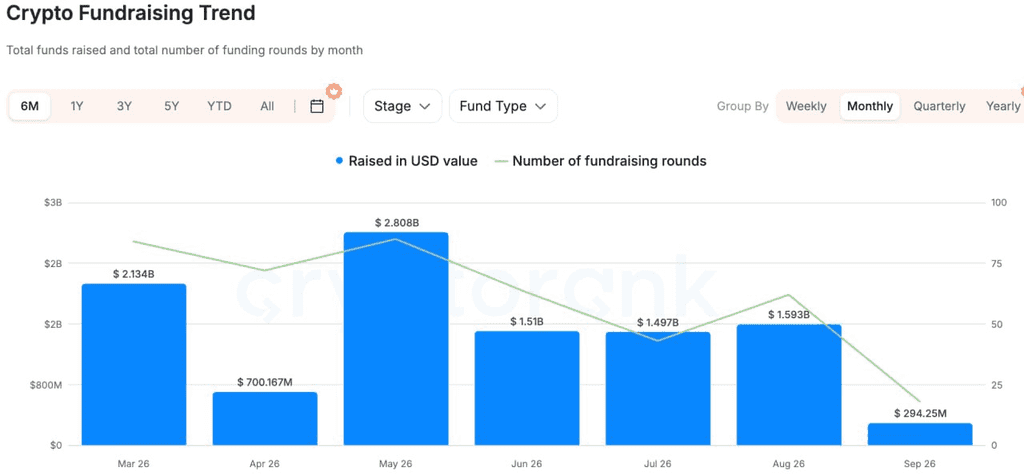
CryptoRank
Com base em amplos dados de financiamento da CryptoRank, DeFiLlama e outras fontes, a atividade de financiamento no mercado privado melhorou em relação à semana anterior, mas o capital permaneceu concentrado em tokenização, pagamentos em stablecoins e infraestrutura institucional, e não em aplicações on-chain generalizadas.
Uma das transações mais representativas foi o investimento estratégico de US$ 100 milhões da Nasdaq Ventures na Payward, empresa-mãe da Kraken. As duas partes planejam expandir a cooperação em torno de negociação, distribuição e infraestrutura pós-negociação para ações tokenizadas, enquanto a Kraken também adotará a tecnologia de vigilância de mercado da Nasdaq. A importância do acordo vai além de um simples investimento em equity em uma exchange de criptoativos. Reflete uma bolsa de valores tradicional entrando diretamente na infraestrutura de tokenização, sugerindo que a competição entre TradFi e Crypto está mudando de se os ativos se movem on-chain para a integração de sistemas de negociação, liquidez, vigilância e liquidação.
Em pagamentos em stablecoins, a Latitude levantou uma rodada Series A de US$ 35 milhões, liderada pela Oak HC/FT, com participação da NEA, Coinbase Ventures e outras. A plataforma conecta stablecoins a contas bancárias, carteiras móveis e redes de pagamento locais em múltiplas jurisdições. Sua proposta de valor central reside em resolver o “último quilômetro” entre dólares on-chain, pagamentos do mundo real e liquidação em moeda local.
Em AI+Crypto, a Agentum arrecadou US$ 7 milhões para construir infraestrutura de identidade, custódia, reputação e liquidação on-chain para atividades comerciais realizadas por agentes de IA. Em comparação com narrativas anteriores, mais generalizadas, sobre Agentes de IA, o capital está cada vez mais favorecendo infraestrutura que aborda pagamento, execução confiável e liquidação.
Em geral, o mercado privado continua refletindo a mesma tendência mais ampla: instituições financeiras tradicionais estão entrando diretamente na infraestrutura de negociação de tokenização; o investimento em stablecoins está se deslocando da emissão para pagamentos transfronteiriços e redes locais; e o capital AI+Crypto está cada vez mais concentrado em ferramentas subjacentes que suportam transações e liquidações reais. Protocolos de propósito geral sem usuários significativos, receita ou canais de distribuição continuam enfrentando um ambiente de financiamento mais cauteloso.
Isenção de responsabilidade: Esta informação geral de mercado, possivelmente proveniente de fontes terceirizadas, comerciais ou patrocinadas, não constitui aconselhamento jurídico, de conformidade, financeiro ou de investimento, nem uma oferta, solicitação ou garantia. Não fazemos representações ou garantias expressas ou implícitas quanto à sua precisão, completude ou confiabilidade, e excluímos qualquer responsabilidade por perdas decorrentes. Investimentos/operações envolvem riscos; desempenho passado não garante resultados futuros. Os usuários devem pesquisar, julgar com prudência e assumir total responsabilidade. Consulte conselheiros profissionais em direito, impostos ou finanças, se necessário.
Aviso legal: Esta página foi traduzida usando tecnologia de IA para sua conveniência. Para informações mais precisas, consulte a versão original em inglês.