

Como a estratégia ganha dinheiro sem vender bitcoin: o modelo de tesouraria explicado
Introdução
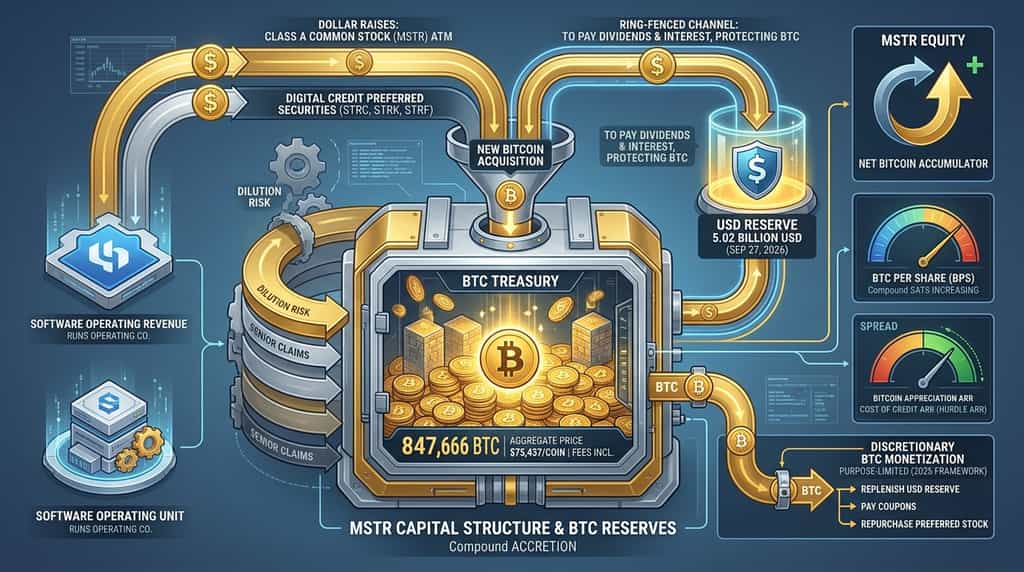
A estratégia (MSTR) não precisa vender bitcoin para financiar a maioria de suas operações de tesouraria. Ela levanta dólares nos mercados públicos, mantém uma reserva em caixa para dividendos e juros, e trata o bitcoin como capital de longa duração, e não como estoque para revenda. De acordo com o formulário 8-K da estratégia de 28 de setembro de 2026 e o livro-razão do bitcoin, a empresa detinha 847.666 bitcoin a um preço total de aquisição de aproximadamente US$ 63,95 bilhões, ou US$ 75.437 por moeda, incluindo taxas.
Essa pilha é o núcleo do modelo. O software ainda gera receita operacional, mas é muito menor do que a reserva de bitcoin. O motor econômico é a emissão de mercados de capital — ações ordinárias e títulos preferenciais perpétuos — mais uma Reserva em USD isolada que paga dividendos preferenciais e juros sobre dívidas, permitindo que a empresa permaneça um acumulador líquido de bitcoin.
Este artigo explica como esse volante funciona, o que realmente mede o “BTC Yield”, quando as vendas de bitcoin agora são permitidas e onde estão os riscos.
O Que É o Modelo de Tesouraria de Bitcoin da Estratégia?
O modelo da estratégia é uma estrutura de capital publicamente listada construída em torno do bitcoin como ativo principal de reserva do tesouro. A empresa, anteriormente MicroStrategy, ainda vende software de análise empresarial, mas, segundo seu formulário 10-Q para o trimestre encerrado em 30 de junho de 2026 apresentado à Comissão de Valores Mobiliários dos Estados Unidos, agora relata dois segmentos operacionais: Software e Bitcoin.
O segmento de bitcoin não gera receita com produtos. O valor é criado quando a Estratégia aumenta a quantidade de bitcoin detido por ação diluída assumida e quando o retorno de longo prazo do bitcoin excede o custo do capital utilizado para comprá-lo.
O segmento de Software permanece um negócio real. De acordo com o mesmo 10-Q, as receitas totais foram de $122,4 milhões no segundo trimestre de 2026 e de $246,7 milhões no primeiro semestre de 2026. Esse fluxo de caixa ajuda a sustentar a empresa operacional. Ele não cobre a carga muito maior de dividendos preferenciais e juros criada pelo Digital Credit.
A descrição própria da estratégia é consistente nos arquivos recentes e nas notas do strategy.com: adquirir bitcoin de maneira que a administração considere accretiva aos acionistas comuns, e depois oferecer títulos que proporcionem a diferentes investidores diferentes fatias dessa exposição ao bitcoin — ações ordinárias para upside amplificado e ações preferenciais para renda.
Como a estratégia compra bitcoin sem vender as posições existentes?
A estratégia compra novo bitcoin com dólares arrecadados de investidores, não pela liquidação das moedas que já possui. Os canais principais são vendas no mercado (ATM) de ações ordinárias Classe A (MSTR) e vendas ATM ou sob subscrição de ações preferenciais perpétuas denominadas Digital Credit.
De acordo com o formulário 8-K da Strategy de 28 de setembro de 2026, de 21 a 27 de setembro de 2026, a empresa emitiu 1.469.165 ações MSTR por $246,2 milhões em proventos líquidos. Alocou $142,7 milhões desses proventos para comprar 1.665 bitcoin a um preço médio de $85.681, incluindo taxas, e utilizou $103,5 milhões para recomprar ações preferenciais STRC.
Naquela semana, há uma imagem clara do plano atual. Emita ações ordinárias comuns quando a gestão aceitar a diluição. Aplique parte do caixa em bitcoin. Use outra parte para resgatar ações preferenciais caras. Mantenha um montante separado em USD para cupons.
A emissão preferencial funciona da mesma maneira em maior escala. STRC (Stretch) é uma preferencial perpétua de taxa variável. STRK (Strike) é uma preferencial conversível de 8%. STRF (Strife) é uma preferencial de 10%. STRD e a STRE denominada em euro completam a série, segundo as páginas de produtos da Strategy em strategy.com.
Historicamente, notas conversíveis também financiaram compras. Essas notas ainda permanecem no balanço patrimonial, mas as atividades recentes enfatizaram a emissão comum de ATM, emissão preferencial, recompras preferenciais e caixa já disponível.
O USD Cash é o recipiente flexível. O USD Reserve é o recipiente restrito. De acordo com a atualização de 28 de setembro de 2026 da Estratégia, o USD Reserve estava em US$ 5,02 bilhões e o USD Cash em US$ 1,00 bilhão até 27 de setembro de 2026, totalizando cerca de US$ 6,02 bilhões em ativos em USD. O cash pode comprar bitcoin. O Reserve foi projetado para pagar dividendos preferenciais e juros, para que essas obrigações não forcem automaticamente a venda de bitcoin.
Como a estratégia gera valor se ela não vende bitcoin?
A estratégia gera valor para os acionistas ao aumentar o bitcoin por ação e ao ganhar uma margem entre a valorização de longo prazo do bitcoin e o custo do Crédito Digital. Ela não depende da realização de ganhos da pilha de tesouraria como seu motor de lucro padrão.
Pense em três camadas.
Primeiro, o lucro bruto de software. De acordo com o formulário 10-Q de 30 de junho de 2026, a receita de software do segundo trimestre de US$ 122,4 milhões gerou US$ 81,6 milhões de lucro bruto. Isso sustenta a empresa operacional. Não é a tese do tesouro.
Em segundo lugar, acréscimo no balanço patrimonial. Se a Estratégia emitir $100 de capital e comprar bitcoin sem aumentar as ações diluídas assumidas na mesma proporção que os ativos, o bitcoin por ação aumenta. A Estratégia relata essa razão como Bitcoin por Ação, ou BPS, em sats. Um sat é centésimo milionésimo de um bitcoin.
Terceiro, o spread de crédito. Os titulares preferenciais recebem um dividendo contratual. O capital ordinário mantém o direito residual sobre o bitcoin após esses créditos superiores. Se o retorno anualizado do bitcoin permanecer acima do custo efetivo desse crédito, o direito residual pode se compor mais rapidamente do que o próprio bitcoin. A estratégia rotula o custo efetivo do crédito como BTC Hurdle ARR em seu framework de métricas de meados de 2026.
É por isso que a empresa pode “gerar lucro” em sentido econômico sem vender moedas. Os ganhos em papel sobre a reserva acumulam-se ao proprietário residual. Novas emissões, se bem precificadas, adicionam mais moedas por ação. O capital preferencial tem duração longa. Não há vencimento programado que force a venda, como um empréstimo de curto prazo faria.
O modelo não é gratuito. Os dividendos devem ser pagos em dólares. Novas ações diluem o BPS se a ação estiver barata em relação ao valor líquido de bitcoin. O crédito muito caro eleva a taxa de desconto. Esses são os trade-offs, não pensamentos posteriores ocultos.
O que é o rendimento do BTC e por que ele importa?
O BTC Yield é a variação em bitcoin por ação diluída assumida em um período. Não é uma taxa de juros paga aos detentores da MSTR nem renda gerada pelo empréstimo de bitcoin.
De acordo com as notas de KPI da Estratégia em strategy.com, o BPS é o total de holdings de bitcoin dividido pelas Ações Diluídas Supostas em Circulação. As Ações Diluídas Supostas em Circulação incluem ações ordinárias básicas mais as ações que seriam emitidas se os títulos conversíveis e a ação preferencial conversível fossem convertidos e se as opções e RSUs fossem liquidadas. O BTC Yield é a variação desse índice no período. O BTC Gain multiplica os holdings iniciais por esse rendimento. O BTC $ Gain converte o BTC Gain em dólares ao preço de mercado do bitcoin.
A métrica responde a uma pergunta: a atividade dos mercados de capital adicionou bitcoin mais rapidamente do que adicionou ações totalmente diluídas?
A resposta varia com a emissão. De acordo com o livro-razão de Bitcoin da Estratégia em 28 de setembro de 2026, o rendimento de BTC no ano até a data foi de -3,7% e o ganho de BTC no ano até a data foi de -25.085 bitcoin. Esse valor negativo não significa que a empresa parou de comprar. Significa que as ações diluídas assumidas cresceram mais rápido que os ativos nesse período, de modo que cada ação diluída representava menos bitcoin do que no início do ano.
Essa é a utilização honesta do KPI. Quando a emissão de ATM é intensa e a ação não está cara em relação ao bitcoin, o BTC Yield pode se comprimir mesmo enquanto o número bruto de moedas aumenta. Quando o capital preferencial ou a amortização de dívida com desconto adiciona moedas sem um aumento correspondente nas ações ordinárias, o BTC Yield pode se expandir.
Investidores que tratam o BTC Yield como uma taxa de poupança mal compreendem o produto. A estratégia afirma em suas próprias notas que o BTC Yield não é uma medida de desempenho operacional, não é uma medida de liquidez e não é equivalente ao rendimento no sentido financeiro tradicional.
Como o Crédito Digital financia o modelo?
Digital Credit é o nome da Strategy para títulos preferenciais perpétuos que convertem a volatilidade do bitcoin em um direito de renda de alto rendimento. O principal é STRC.
De acordo com os materiais de produto e mídia da Strategy atualizados em setembro de 2026, o STRC é de taxa variável, cumulativo e perpétuo, com uma taxa de dividendo de 12,00% nos últimos meses. O STRK paga uma taxa fixa de 8% e é conversível em MSTR. O STRF paga 10%. Nenhum desses instrumentos é garantido por um cofre segregado de bitcoin. A Strategy afirma em sua página de informações sobre o STRK que os títulos preferenciais têm prioridade sobre os ativos residuais, não um direito real direto sobre as moedas.
O ciclo de financiamento tem três etapas, descritas pela Strategy em seu briefing para investidores de 30 de agosto de 2026.
Emita crédito digital quando a demanda e a precificação forem atrativas. Isso eleva capital de longa duração sem diluição imediata das ações ordinárias, mas cria direitos privilegiados e dividendos contínuos.
Aplique os proventos. Os usos incluem comprar bitcoin, recarregar a Reserva em USD, refinanciar ou resgatar dívidas mais caras.
Ganhe o spread. Se o retorno de longo prazo do bitcoin exceder o custo efetivo desse crédito, o capital próprio comum residual captura a diferença.
O mesmo briefing estabeleceu uma meta discricionária de vendas anuais de Crédito Digital equivalentes a 10% a 20% da reserva de bitcoin quando os mercados cooperarem. Essa é uma meta de capacidade, não um calendário de emissão garantido.
As ações preferenciais também criaram a obrigação que posteriormente forçou uma política mais flexível de bitcoin. A receita de software não consegue atender bilhões de dólares de preferenciais nominais. Os dólares precisam vir da emissão de ações, caixa existente ou — sob o framework de 2026 — monetização ocasional de bitcoin.
As recompras são a outra metade da gestão de crédito. Na semana encerrada em 27 de setembro de 2026, a Estratégia utilizou os proventos do ATM e dinheiro para recomprar STRC. O resgate de ações preferenciais com desconto reduz os dólares futuros de dividendos. Menos dólares futuros a pagar significa menos pressão sobre a Reserva em USD e menos necessidade de vender bitcoin posteriormente.
Como a reserva em USD reduz a pressão para vender bitcoin?
A Reserva em USD é um fundo em caixa isolado para pagar dividendos preferenciais e juros da dívida. É a principal razão pela qual a Estratégia pode evitar vendas rotineiras de bitcoin.
De acordo com o Formulário 8-K da Strategy de 28 de setembro de 2026, a Reserva era de US$ 5,02 bilhões até 27 de setembro de 2026, com mais US$ 1,00 bilhão em caixa em USD não restrito. As comunicações da empresa no final de setembro de 2026 colocaram a Duração em USD próximo a 3,8 anos — uma medida de cobertura de quanto tempo os ativos em dólar atuais podem atender às obrigações atuais de dividendos preferenciais e juros.
O Reserva é financiado pelos proventos comuns de caixas eletrônicos, emissão preferencial e, quando a gestão optar, por vendas de bitcoin que replenecem o caixa após o pagamento dos cupons. O objetivo do design é simples: pagar o cupom em dólares. Manter a pilha de bitcoin intacta.
Esse design é a razão pela qual o negócio de software ainda é relevante, mesmo sendo pequeno em comparação com a reserva. O caixa operacional e os juros ganhos sobre a reserva são entradas em dólar. Elas não são suficientes para sustentar toda a estrutura de crédito, o que explica por que o Formulário 10-Q da Strategy em 30 de junho de 2026 afirma que o fluxo de caixa do software não será capaz de satisfazer sozinho as necessidades de liquidez de curto ou longo prazo.
Liquidez, neste modelo, é um menu: Reserva em USD, Caixa em USD, novas ações da MSTR, novas ações preferenciais e vendas autorizadas de bitcoin. A Reserva é a primeira opção para que “não vender o tesouro” permaneça como padrão, e não por acidente.
Quando a estratégia pode vender bitcoin sob seu framework atual?
A estratégia pode vender bitcoin quando a administração decidir que a monetização é mais vantajosa do que a emissão de ações ordinárias ou a realização de outras transações de mercados de capital. O conselho autorizou essa opção no Programa de Monetização de BTC dentro do Quadro de Capital de Crédito Digital.
O programa não é uma obrigação de vender a reserva. As divulgações da empresa descrevem três usos principais: construir ou replenecer a reserva em USD, financiar dividendos preferenciais e juros, e financiar recompras acréscimo de ações preferenciais ou ordinárias. Não há obrigação de vender qualquer bitcoin.
O livro-razão de bitcoin da estratégia em strategy.com mostra que 2026 foi o ano em que a opção foi utilizada. A empresa registrou vendas no início de junho, fim de junho, início de julho, início de agosto e meio de agosto, depois retornou à compra líquida. As posições ainda estavam em 847.666 bitcoin até 27 de setembro de 2026 — mais altas do que o mínimo de meados do verão após essas vendas.
A regra prática hoje é “não ser um vendedor líquido”, não “nunca transacionar”. Vendas pequenas podem financiar cupons ou recomprar ações preferenciais negociadas abaixo do valor nominal. Compras maiores podem ocorrer quando houver capacidade de ATM ou caixa. A mistura semanal por semana de compras e vendas no livro é o modelo operando em ambas as direções.
Essa evolução importa para quem ainda cita o antigo slogan como política. “Nunca venda seu bitcoin” era a mensagem da era de acúmulo. Os arquivos de 2026 tratam o bitcoin como capital que pode ser monetizado de maneiras limitadas em tamanho e propósito, sem abandonar a tese do tesouro.
Quais são os principais riscos do modelo da estratégia?
O modelo falha se o retorno de longo prazo do bitcoin permanecer abaixo do custo do crédito e se os mercados de ações deixarem de financiar o ATM com diluição aceitável.
A diluição é o primeiro risco. A emissão comum ATM compra moedas hoje e aumenta as Ações Diluídas Supostas em Circulação. Se o MSTR operar próximo ou abaixo do valor líquido de bitcoin, novas ações podem reduzir o BPS. O rendimento de BTC acumulado negativo no balanço de 28 de setembro de 2026 é o exemplo em vigor.
Os claimes seniores são o segundo risco. Ações preferenciais e conversíveis fora do dinheiro estão acima do capital ordinário. As métricas da estratégia para meados de 2026 introduziram o Bitcoin Líquido por Ação por essa razão. Os ativos brutos podem parecer grandes, enquanto o claim residual é menor após subtrair o nominal preferencial e a dívida, e depois adicionar de volta os ativos em USD.
O risco de cupom é o terceiro. A taxa recente de 12% da STRC é uma obrigação em dinheiro. Se a reserva em USD diminuir e a emissão de ações for pouco atrativa, as vendas de bitcoin se tornam a fonte de financiamento residual. O programa de monetização existe porque esse cenário não é mais teórico.
O risco de preço do ativo é o quarto. A reserva é quase inteiramente bitcoin. De acordo com o livro-razão da Strategy, a base de custo de US$ 63,95 bilhões estava contra um valor de reserva de BTC de US$ 71,21 bilhões até 28 de setembro de 2026. Essa diferença pode se inverter. A contabilidade por valor justo impacta os resultados, o que explica por que o segmento de Software pode ser modestamente lucrativo enquanto o lucro líquido consolidado oscila em bilhões.
O risco de custódia e gerenciamento de chaves é real, mas operacional. O formulário 10-Q de 30 de junho de 2026 listou Coinbase Custody, Anchorage Digital Bank e Fidelity Digital Assets como custódios de bitcoin até a atualização de posições de julho de 2026 nesse arquivo. A concentração em custódios regulamentados reduz alguns riscos operacionais e introduz riscos de contraparte e de plataforma.
O risco de transição de software é menor, mas não nulo. O mesmo 10-Q descreve uma transição de licenças perpétuas para assinaturas em nuvem, com receita de licenças e suporte em queda à medida que os serviços de assinatura crescem. Essa mudança na composição afeta o momento da receita relatada. Não substitui a necessidade do tesouro pelos mercados de capitais.
Nenhum desses riscos significa que o modelo está quebrado. Eles significam que o modelo é um balanço patrimonial de bitcoin alavancado com uma cobertura de crédito, não um compilador de software que acidentalmente possui moedas.
Além das Manchetes: O Que o KuCoin 5.0 Significa para Você
As notícias do mercado se movem rápido — mas onde você atua sobre elas importa igualmente. Este outono, a KuCoin lança a KuCoin 5.0, transformando a KuCoin em uma plataforma reconstruída. Aqui está o que realmente muda para você:
-
Uma conta para tudo. Plataformas antigas dividiam seu dinheiro entre contas separadas de "spot", "margin" e "futures" e esperavam que você entendesse por quê. A Conta Unificada do KuCoin 5.0 elimina isso completamente — faça um único depósito e tudo estará simplesmente disponível (por enquanto, disponível apenas para VIPs).
-
Ações, índices e commodities. O KuCoin 5.0 se expande além da cripto para mercados globais. Quando a cripto oscila e os ativos de renda variável sobem (ou o contrário), você faz a rotação em minutos, em vez de abrir uma conta na corretora e esperar dias pelas rotas de moeda fiduciária.
-
Ativos do mundo real (RWA). Exposição tokenizada a ativos tradicionais, como commodities, diretamente na sua conta de cripto. Um dos segmentos de mais rápido crescimento na finança global já não é mais reservado para instituições — você acessa-o a partir do mesmo saldo que utiliza para negociar.
-
Ganhe enquanto aprende. Não está pronto para negociar? KCUSD permite que suas stablecoins ganhem juros diários com composição automática. A maneira menos estressante de colocar seu depósito ocioso para trabalhar com um rendimento de 4%.
-
Um assistente de IA em linguagem simples. Faça perguntas, obtenha contexto de mercado, entenda o que está vendo — integrado à plataforma, sem necessidade de jargões.
-
Um aplicativo que não sobrecarrega. Mais rápido, mais limpo e consistente — intuitivo desde o primeiro toque, não após um tutorial.
-
Segurança que você pode verificar, não apenas confiar. Uma entidade da UE com licença MiCAR, Proof of Reserves que você pode verificar por conta própria, e segurança certificada internacionalmente (SOC 2 Type II, ISO 27001:2022).
Crie sua conta em minutos — e comece na plataforma construída para onde o cripto está indo, não para onde já esteve.
Conclusão
O modelo de tesouraria da estratégia gera receita tratando o bitcoin como capital e os mercados públicos como a impressora de dólares que financia mais dele. A emissão comum de ATM e os preferenciais de Crédito Digital trazem caixa. A Reserva em USD paga cupons. O bitcoin permanece no balanço patrimonial para que os proprietários residuais possam capturar a valorização acima do custo desse capital.
O negócio de software operacional ainda existe e, segundo o formulário 10-Q de 30 de junho de 2026, gerou $122,4 milhões em receita do segundo trimestre. Ele não paga pela pilha preferencial. BTC Yield rastreia se a emissão adicionou moedas mais rapidamente do que as ações diluídas. É uma métrica de acréscimo por ação, não um cupom.
O Marco de Capital de Crédito Digital de 2026 adicionou uma opção explícita de venda de bitcoin para construção de reservas, dividendos e recompras. A estratégia utilizou essa opção em volume modesto e também continuou comprando. Em 27 de setembro de 2026, segundo o formulário 8-K da empresa, as participações eram de 847.666 bitcoin com aproximadamente US$ 6,02 bilhões em ativos em USD.
O modelo funciona quando o bitcoin se compõe mais rápido do que os custos de crédito e quando a equity pode ser emitida sem prejudicar o bitcoin por ação. Ele se tensiona quando o mNAV está apertado, os rendimentos preferenciais são altos e a Reserva é o único amortecedor. Esse é o mecanismo completo — acumulação primeiro, monetização como ferramenta, propriedade líquida como objetivo.
Perguntas frequentes
A estratégia ainda opera uma empresa de software?
Sim. De acordo com o formulário 10-Q da Strategy para o trimestre encerrado em 30 de junho de 2026, o Software é um segmento separado relatável e gerou $122,4 milhões em receita nesse trimestre.
É BTC Yield um dividendo pago aos acionistas da MSTR?
Não. De acordo com as observações de KPI da Estratégia, o BTC Yield é a variação percentual do bitcoin por ação diluída assumida e não é um rendimento tradicional, receita operacional ou distribuição em caixa.
Os titulares de STRC têm um direito direto sobre o bitcoin da Strategy?
A estratégia afirma que os títulos preferenciais não são garantidos por ativos em bitcoin e têm prioridade sobre os ativos residuais da empresa.
Quanto bitcoin a Estratégia possui no momento?
De acordo com o formulário 8-K da Strategy de 28 de setembro de 2026, a empresa detinha 847.666 bitcoin em 27 de setembro de 2026, comprados por cerca de US$ 63,95 bilhões a um preço médio de US$ 75.437, incluindo taxas.
Por que a Estratégia autorizou vendas de bitcoin se o modelo é “não vender”?
O Programa de Monetização de BTC permite que a gestão venda bitcoin para financiar a Reserva em USD, dividendos preferenciais e juros ou recompras acréscimo quando esse caminho for melhor do que emitir ações ordinárias. Ele não exige nenhuma venda.
Disclaimer: Este artigo é apenas para fins informativos e não constitui aconselhamento financeiro, legal ou de investimento. Sempre realize sua própria pesquisa antes de interagir com ativos digitais.
Aviso legal: Esta página foi traduzida usando tecnologia de IA para sua conveniência. Para informações mais precisas, consulte a versão original em inglês.