Relatório Semanal da KuCoin Ventures: Sinais de Aperto do Fed, Retomada dos Fluxos de ETF e Narrativas de RWA Reconfiguram os Mercados de Criptomoedas
Relatório Semanal da KuCoin Ventures: Sinais de Aperto do Fed, Retomada dos Fluxos de ETF e Narrativas de RWA Reconfiguram os Mercados de Criptomoedas
1. Principais destaques do mercado semanal
Resurgimento dos Ativos de Atenção: Robinhood Chain Desbloqueia uma Nova Narrativa On-Chain por meio de Memestocks
Uma notável variação marginal no mercado de criptomoedas na semana passada foi o ressurgimento de ativos impulsionados por atenção, aparecendo em lotes. A Robinhood Chain emergiu como um dos mercados mais concentrados para essa tendência. Em comparação com a volatilidade marcante de alguns tokens líderes, um fenômeno mais significativo é a renovação da disposição do mercado em prestar atenção, negociar e disseminar rapidamente um lote de ativos totalmente novos. Essa situação tem sido relativamente rara no período recente e pode indicar que o sentimento de negociação on-chain está passando por uma recuperação estrutural.
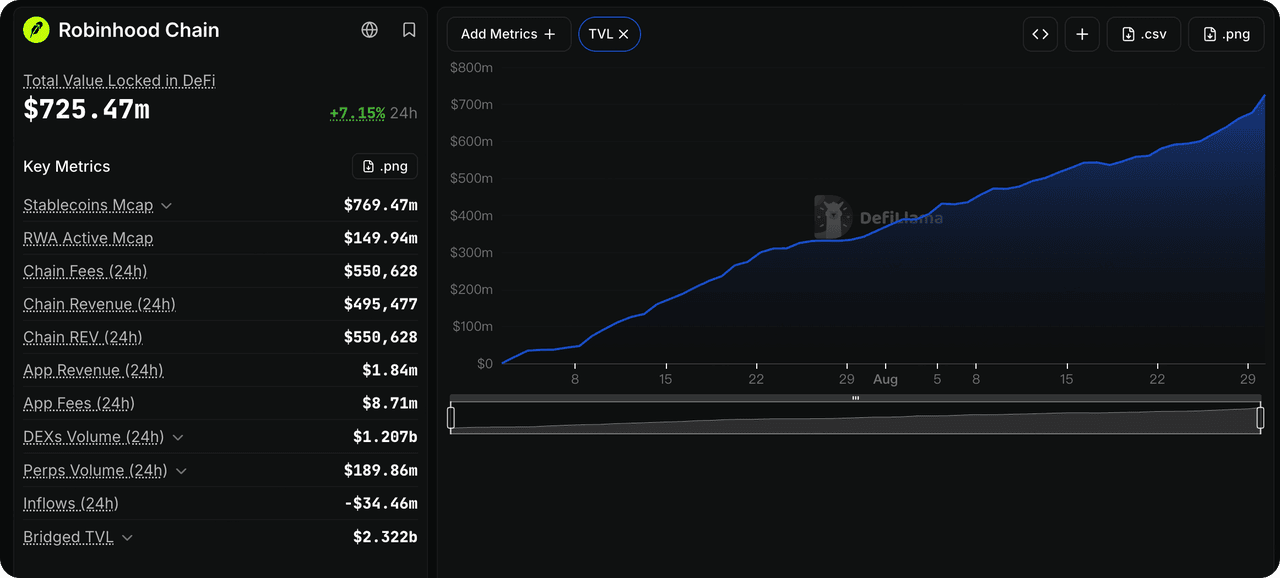
De acordo com os dados da DeFiLlama, o volume diário de negociação DEX da Robinhood Chain atingiu aproximadamente US$ 1,27 bilhão em 30 de agosto, com carteiras ativas retornando acima de 115.000 e o TVL on-chain crescendo rapidamente. Mais representativamente, os 10 principais tokens ecológicos por capitalização de mercado na Robinhood Chain naquele momento foram todos lançados há menos de dois meses, trazendo simultaneamente um novo lote de projetos Meme, Launchpad e DeFi à atenção do mercado.
Fonte de dados: DeFillama
Este ciclo não simplesmente replica a trajetória de emissão de memes do estilo Pump.fun. Combinado com as características intrínsecas da Robinhood Chain, o núcleo desta nova narrativa surge da recombinação de Ativos do Mundo Real e mecanismos nativos de cripto.
No passado, "ações na cadeia" focava principalmente na posse e negociação dos ativos próprios após a emissão. No entanto, os novos experimentos na Robinhood Chain estão começando a explorar o próximo passo: uma vez que esses ativos estão na cadeia, por que os usuários de cripto deveriam negociá-los ou mantê-los, e como os ativos de ações tokenizadas podem ser integrados ao DeFi para se tornarem parte dos legos financeiros do DeFi.
Pons serve como um caso relativamente típico. Como uma infraestrutura de launchpad semelhante ao Pump.fun, o Pons inicial ainda adotou o mecanismo familiar de Bonding Curve + AMM, onde novos tokens entram em um pool de liquidez permanentemente bloqueado no Uniswap v4 ao atingir um limiar. No entanto, seus mecanismos recentemente introduzidos começam a permitir que novos tokens sejam emparelhados diretamente com Tokens de Ações da Robinhood, como NVDA, GME e AAPL. Certos mecanismos também podem distribuir taxas de negociação aos detentores na forma de RWAs suportadas, stablecoins ou ETH. Ao mesmo tempo, o Tesouro do Pons começou a fornecer liquidez para RWAs on-chain, resumindo sua posição como "a casa dos memestocks". Atualmente, mercados Meme que utilizam o Token de Ação NVDA como ativo de cotação são diretamente visíveis na plataforma Pons.
Construído sobre essa base, o mercado também viu experimentos mais complexos de RWAfi. Por exemplo, o NET, que recentemente atraiu atenção do mercado, reutilizou uma estrutura de token LP do tesouro no estilo OlympusDAO: uma parte do USDG pode ser alocada ao Morpho para rendimento, enquanto as taxas de negociação dos tokens fluem para o tesouro. Ao mesmo tempo, incorpora produtos gamificados usando tokens de ações como SpaceX e Microsoft como fichas e recompensas. Em 28 de agosto, seus ativos do tesouro eram aproximadamente US$ 3,35 milhões, com cada NET correspondendo a um VPL de cerca de US$ 60. No entanto, o preço de mercado chegou a cerca de US$ 1.030, representando um premium de mais de 17 vezes. Esse preço provavelmente incorpora um alto grau de atenção e expectativas de crescimento futuro, o que também implica que uma significativa elasticidade descendente poderia ocorrer assim que a roda se inverter. Projetos concebidos de forma semelhante, como o Down to Finance, estão tentando agrupar ainda mais tokens de ações, stablecoins, LP do Uniswap v4 e posições de empréstimo do Morpho em novos ativos estratégicos on-chain.
No entanto, este mercado impulsionado por atenção também apresenta características altamente visíveis de alta volatilidade e rotação rápida. Após a forte queda no mercado de criptomoedas em geral na manhã de 31 de agosto, os ativos da ecossistema Robinhood Chain recentemente populares divergiram rapidamente: o PONS viu sua capitalização de mercado ultrapassar brevemente US$ 400 milhões nas primeiras horas, antes de cair novamente para cerca de US$ 320 milhões, enquanto AI e NET caíram aproximadamente 21% e 37%, respectivamente, dentro de 24 horas. Novos ativos podem atrair volumes de negociação massivos e atenção do mercado em um período muito curto, mas as flutuações de preço também podem ser extremamente violentas. Essa alta volatilidade reflete ainda mais a característica atual do capital buscando atenção.
Em geral, o fenômeno atual pode ser difícil de definir diretamente como uma nova rodada de uma Meme Season completa. A atenção recém-adicionada está principalmente concentrada em alguns ecossistemas específicos, como Robinhood Chain e BSC, e os ativos quentes exibem sensibilidade relativamente alta à queda quando o mercado mais amplo enfraquece. No entanto, após experimentar um prolongado vácuo narrativo, a capacidade do mercado de incubara periodicamente lotes de tokens de atenção e construir com sucesso mecânicas compostas baseadas em RWA, Launchpads, DeFi e Memes serve como um sinal observacional digno de acompanhamento contínuo em relação às recentes mudanças marginais na aversão ao risco do mercado.
2. Sinais de Mercado Semanais Selecionados
Warsh Reforça as Expectativas de Aumento da Taxa em Setembro, o Iene Quebra 160 Novamente e as Tensões Renovadas entre EUA e Irã Amplificam os Riscos de Taxas e Energia, Enquanto os Fluxos de ETFs de Cripto Retomam Fortemente
Warsh continuou a enfatizar a meta de inflação de 2% do Federal Reserve em seu discurso em Jackson Hole, observando que novos apertos podem ainda ser necessários se a inflação não diminuir suficientemente rápido. Embora ele não tenha se comprometido explicitamente com um aumento de juros em setembro, suas observações reforçaram claramente as expectativas do mercado por mais aperto.
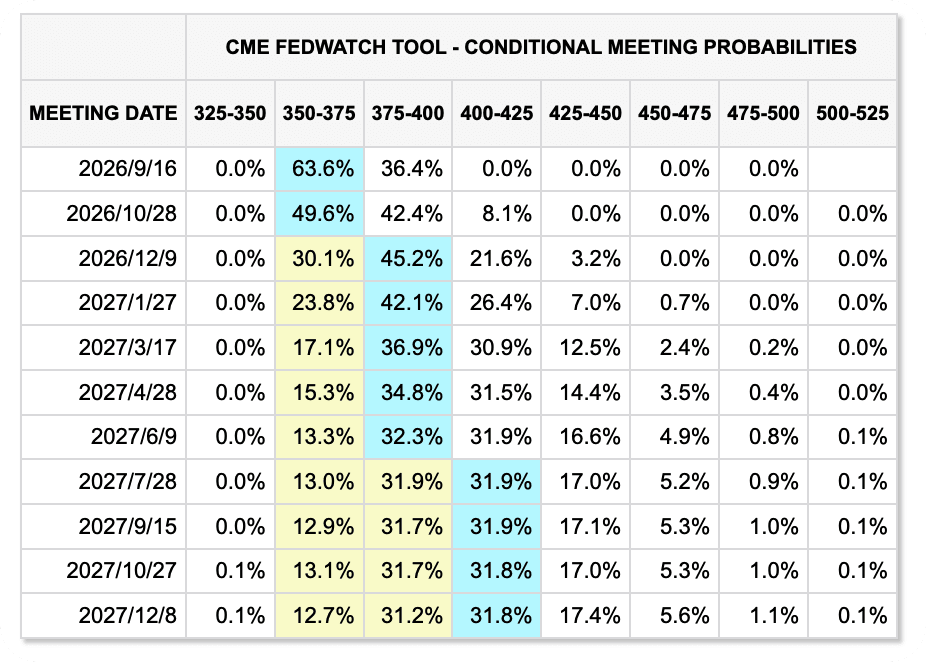
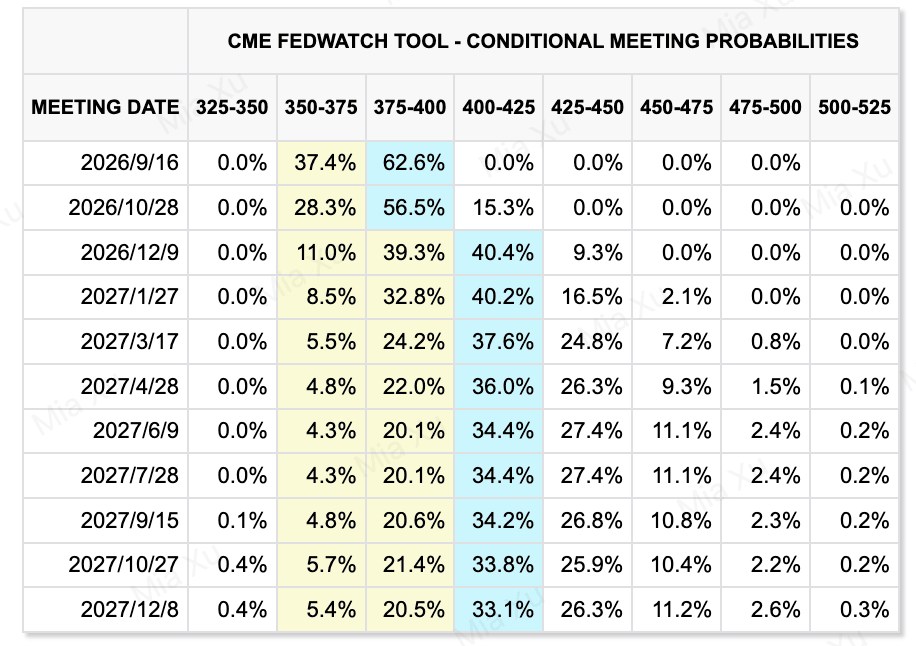
O CME FedWatch mostrou que a probabilidade implícita de mercado de um aumento de 25 pontos-base na taxa em setembro estava em torno de 36% antes do discurso, subiu brevemente para quase 60% após, e permaneceu acima de 50% até o final da semana. Os rendimentos dos títulos do Tesouro dos EUA de 2 anos e o dólar se fortaleceram em conjunto, indicando que os mercados mudaram da suposição anterior de que o Fed provavelmente manteria as taxas estáveis em setembro para uma perspectiva mais cautelosa sobre as taxas.
Variação nos preços de mercado nas últimas duas semanas
(Semana anterior mostrada primeiro; semana atual mostrada em segundo)
Fonte de dados: CME FedWatchTool
Os dados de emprego, no entanto, estão criando uma restrição contrária. A última revisão anual de referência reduziu os salários não agrícolas dos EUA até março de 2026 em aproximadamente 79.000 postos de trabalho. O tamanho desse único ajuste não é particularmente incomum, mas o sinal mais importante é que os dados de emprego têm sido revisados para baixo repetidamente nos últimos meses, enquanto os salários de julho também se tornaram negativos. Isso sugere que o mercado de trabalho dos EUA está esfriando, forçando o Federal Reserve a avaliar o impacto de novos aumentos de taxas sobre o crescimento e o emprego, mesmo enquanto a inflação permanece uma preocupação.
Como resultado, um aumento da taxa em setembro ainda está longe de ser certo. A inflação e as condições financeiras sustentam a decisão do Fed de manter outros apertamentos na mesa, mas a continuação da fraqueza no mercado de trabalho pode reduzir a necessidade de ação imediata. O relatório de empregos não agrícolas de agosto e a divulgação do CPI antes da reunião de setembro serão fundamentais para a próxima rodada de reprecificação do mercado.
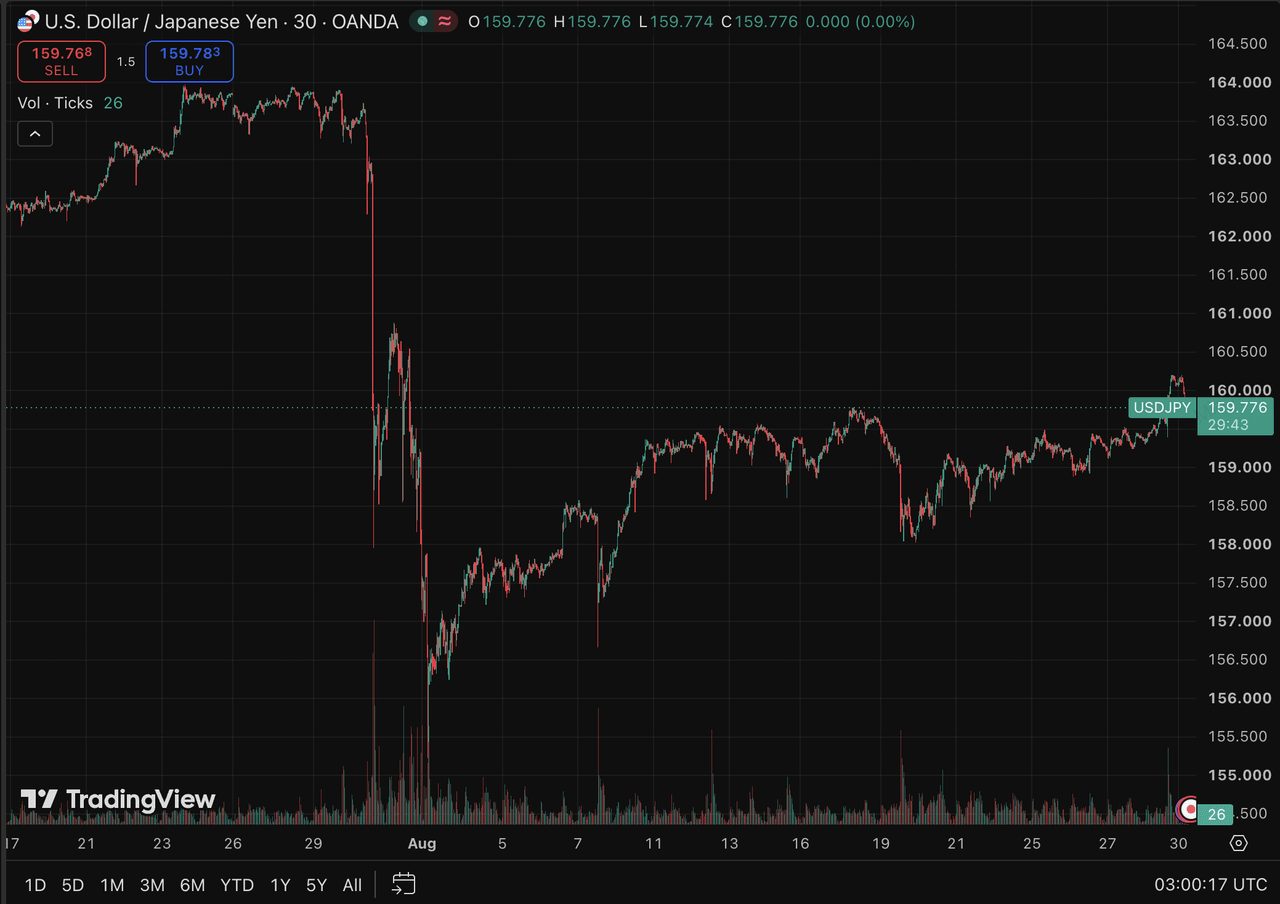
Nos mercados de câmbio externo, o Japão gastou aproximadamente JPY 15,4 trilhões para apoiar o iene entre o final de julho e o final de agosto. No entanto, após o discurso de Warsh impulsionar novamente o dólar e as taxas dos títulos do Tesouro dos EUA, o USD/JPY retornou e ultrapassou 160.
Isso destaca as limitações de depender apenas da intervenção cambial direta. Enquanto o diferencial de taxas de juros entre os EUA e o Japão permanecer amplo, a intervenção pode apenas retardar temporariamente a desvalorização do iene. Se o Japão aumentar cada vez mais sua dependência de aumentos de taxas para reduzir o gap de rendimentos, operações de carry alavancadas baseadas em financiamento barato em ienes poderão enfrentar mais desalavancagem, criando pressão potencial de liquidez para ações de tecnologia, criptoativos e outros mercados de alta volatilidade.
Fonte de dados: TradingView
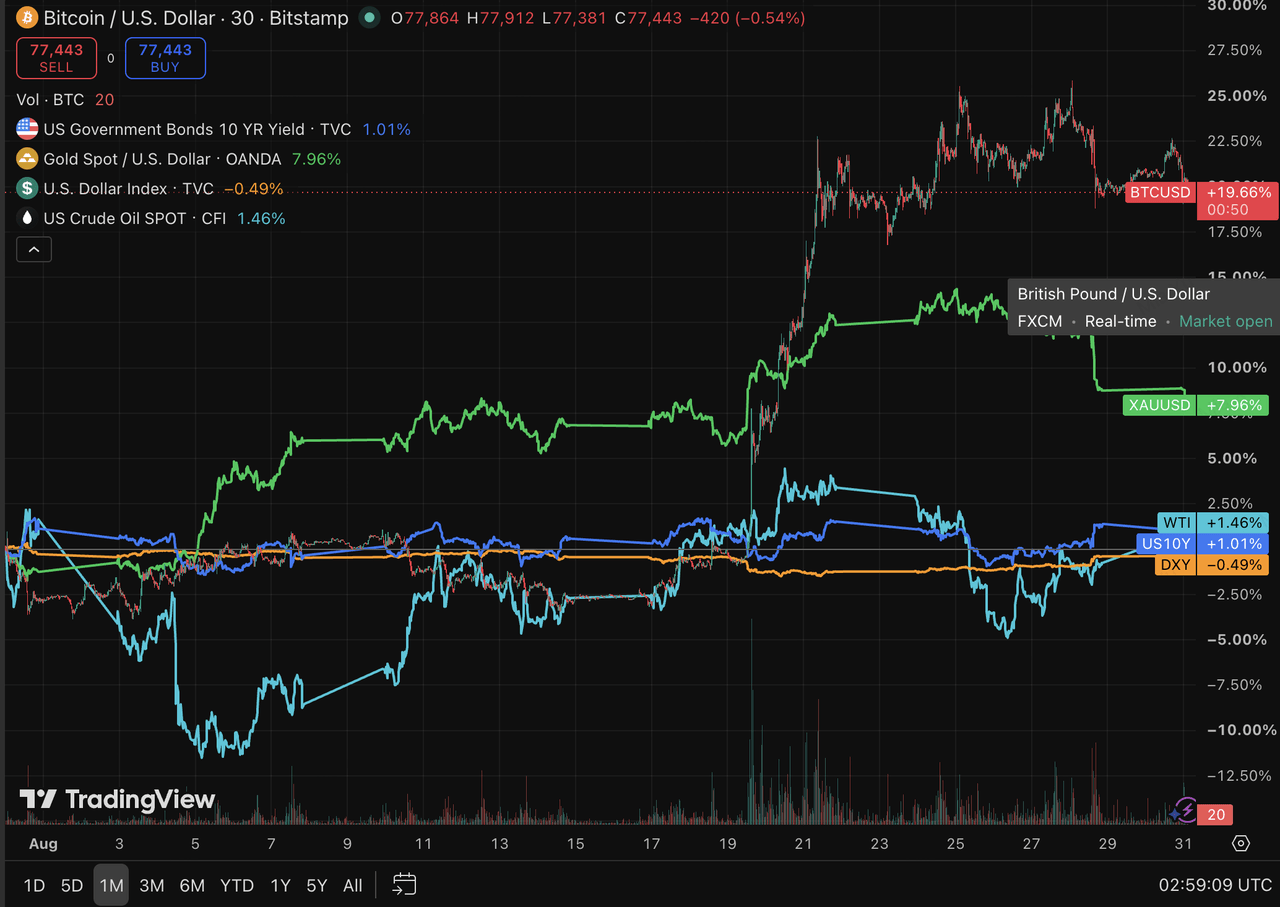
O ouro inicialmente subiu na semana passada devido a preocupações com risco fiscal e expectativas de desvalorização do dólar americano, mas caiu acentuadamente após os comentários de Warsh reviverem as expectativas de taxas mais altas, deixando os preços mais baixos na semana. O caso de proteção fiscal de médio a longo prazo para o ouro permanece intacto, mas os preços de curto prazo ainda são altamente sensíveis ao dólar e às taxas reais. Sempre que os mercados retornarem à narrativa de “taxas mais altas por mais tempo”, o ouro permanece vulnerável a correções significativas.
Os preços do petróleo, entretanto, caíram à medida que as condições de transporte através do Estreito de Hormuz mostraram leve melhora. O WTI e o Brent caíram aproximadamente 4,2% e 5,4% durante a semana, respectivamente. No entanto, em 30 de agosto, as forças armadas dos EUA realizaram seu primeiro novo ataque ao Irã em mais de um mês, reacendendo as tensões e impulsionando o Brent de volta acima de US$ 90 por barril. Portanto, o petróleo continua sendo impulsionado principalmente pelas condições de transporte através do Estreito de Hormuz e pelos desenvolvimentos nas atividades militares entre EUA e Irã. A queda anterior nos preços refletiu uma redução temporária no prêmio de risco geopolítico, e não uma resolução completa dos riscos de oferta.
Fonte de dados: TradingView
As ações dos EUA permaneceram amplamente resilientes na semana passada, com o S&P 500, o Nasdaq e o Dow registrando pequenos ganhos. Os resultados da Nvidia continuaram a validar a demanda por infraestrutura de IA e aliviaram preocupações de que o ciclo de gastos com capital possa estar atingindo seu pico. No entanto, as ações de tecnologia enfrentaram nova pressão após o discurso de Warsh, destacando que, embora os fundamentos da IA permaneçam fortes, as avaliações ainda são limitadas pelas taxas de juros e pelo custo do capital. O investimento em IA está, portanto, evoluindo além da simples observação da escala dos gastos com capital e passando a avaliar se o crescimento da receita, as margens e o fluxo de caixa poderão, finalmente, justificar investimentos sustentados.
Criptoativos e ETFs: BTC retorna acima de US$ 80.000 com a retomada dos fluxos dos ETFs, mas a sensibilidade macroeconômica permanece alta
O mercado de criptomoedas se recuperou fortemente na semana passada. O BTC subiu brevemente acima de US$ 80.000 durante a semana, retornando a esse nível pela primeira vez desde meados de maio, enquanto o ETH subiu em direção a US$ 2.500 e superou o BTC. Um dólar mais fraco, novas operações de desvalorização fiscal e monetária e o retorno dos fluxos institucionais apoiaram conjuntamente a recuperação. No entanto, após o discurso de Warsh elevar novamente as expectativas de taxas, o BTC caiu rapidamente de volta em direção a US$ 78.000. Isso mostra que, mesmo com uma clara melhora nas condições de financiamento nativas às criptomoedas, o mercado permanece altamente exposto às restrições macroeconômicas mais amplas impostas pelo dólar e pelas taxas de juros reais.
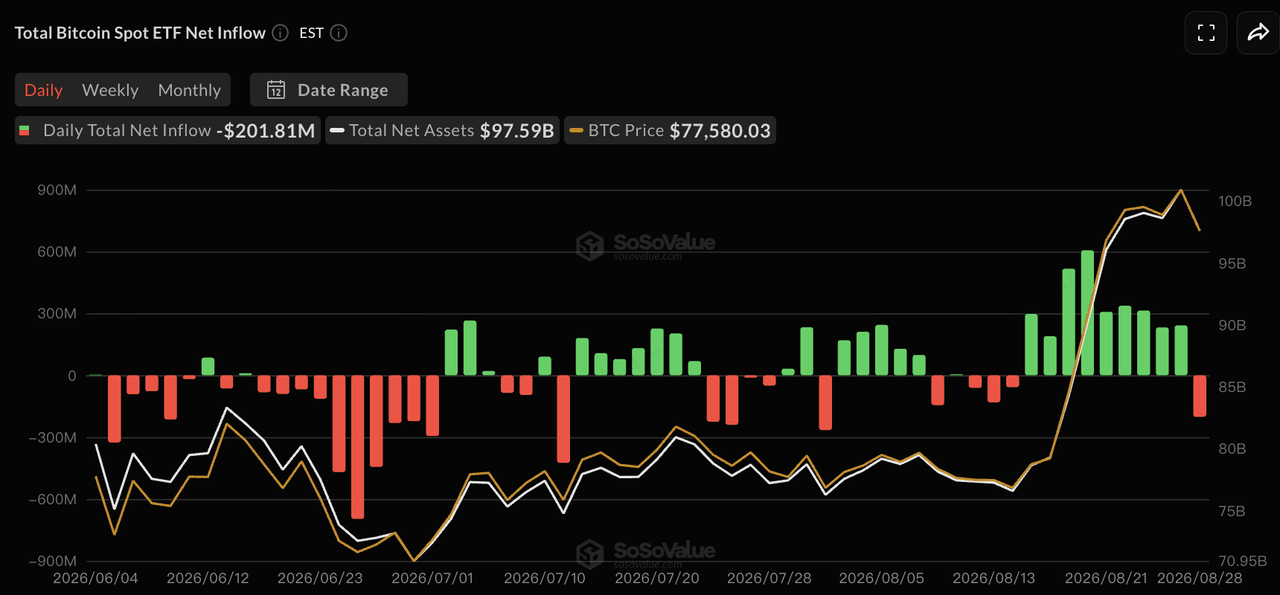
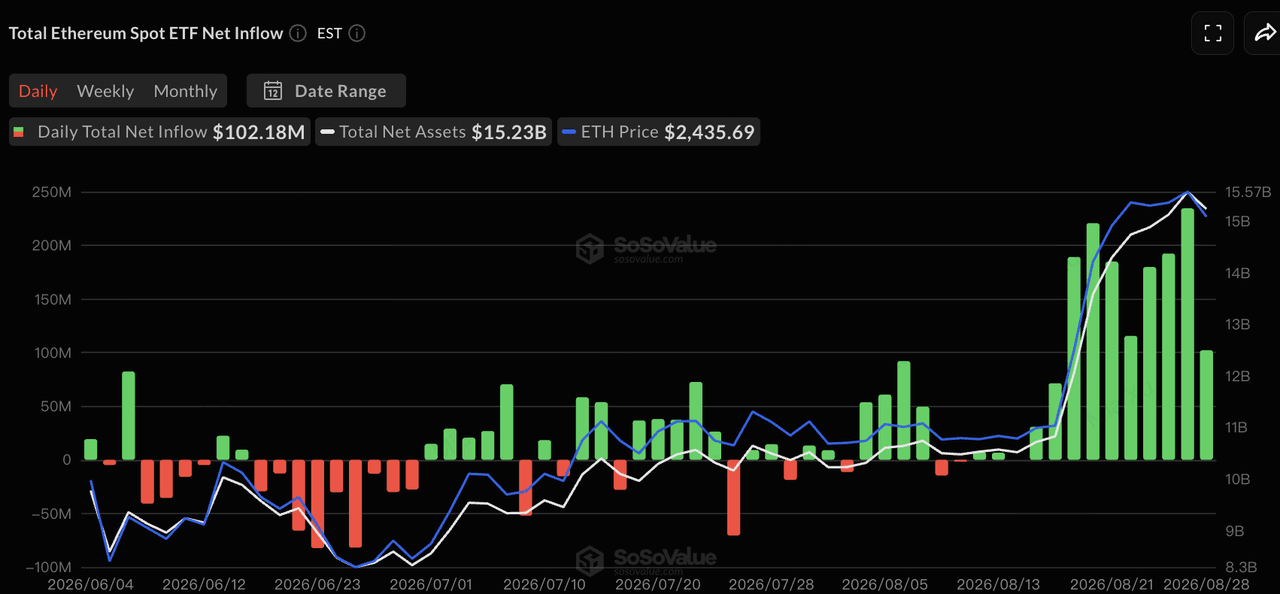
Fonte de dados: SoSoValue
De acordo com o SoSoValue, os ETFs de BTC a vista nos EUA registraram aproximadamente US$ 924,5 milhões em entradas líquidas entre 24 de agosto e 28 de agosto. As quatro primeiras sessões de negociação tiveram fluxos positivos, mas o dia do discurso de Warsh invertiu para aproximadamente US$ 201,8 milhões em saídas líquidas. O IBIT da BlackRock registrou aproximadamente US$ 938 milhões em entradas líquidas semanais e foi a principal fonte de demanda adicional.
Os ETFs de ETH spot registraram aproximadamente US$ 824,4 milhões em entradas líquidas no mesmo período, marcando o melhor desempenho semanal de 2026. O ETHA da BlackRock contribuiu com aproximadamente US$ 567 milhões. Mesmo na sexta-feira, quando os mercados aumentaram as expectativas por outro aumento de taxas, os ETFs de ETH continuaram a registrar entradas líquidas.
Em comparação com semanas anteriores, a atividade dos ETFs passou de compras esporádicas em quedas para uma acumulação institucional mais visível, com fluxos de ETH particularmente fortes em relação ao seu tamanho de mercado. No entanto, os ETFs de BTC voltando-se para negativo na sexta-feira e o BTC caindo rapidamente abaixo de US$ 80.000 também mostram que os ingressos institucionais estão principalmente melhorando o suporte à baixa, em vez de compensar totalmente a nova pressão proveniente das taxas de juros mais altas.
Oferta de stablecoin: Capitalização de mercado se expande novamente à medida que a liquidez em dólar na cadeia melhora
Fonte de dados: DeFiLlama
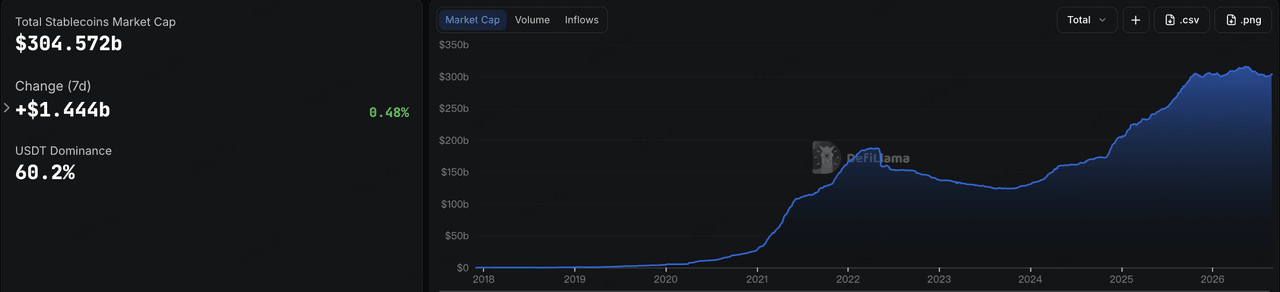
Os dados da DeFiLlama mostraram que a capitalização de mercado total de stablecoins atingiu aproximadamente US$ 304,6 bilhões, aumentando cerca de 0,48% nos últimos sete dias e 1,51% nos últimos 30 dias. A participação de mercado do USDT ficou em aproximadamente 60,2%. Após várias semanas de contração ou estagnação, a oferta total de stablecoins começou a se expandir novamente de forma modesta. Juntamente com os fluxos mais fortes de ETFs, isso sugere que a liquidez em dólar dos EUA dentro do mercado de criptomoedas está começando a melhorar.
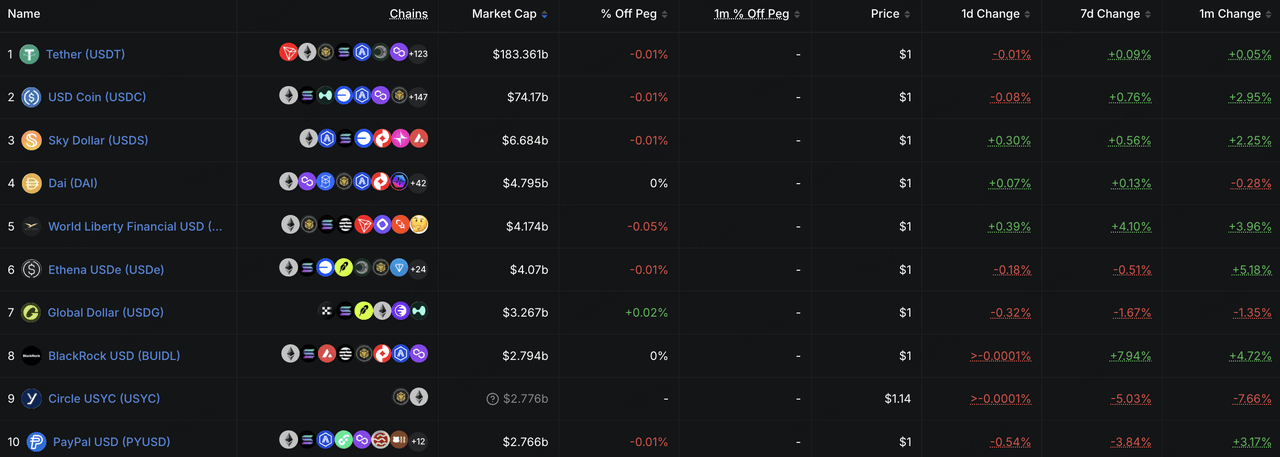
Entre as dez maiores stablecoins, o USDT permaneceu praticamente inalterado, enquanto o USDC aumentou aproximadamente 0,76% na semana. O USD1 subiu cerca de 4,1% e o BUIDL aproximadamente 7,9%, indicando que a liquidez incremental continua concentrada em produtos apoiados por canais de distribuição ou renda do mundo real. Em contraste, o USYC e o PYUSD caíram aproximadamente 5,0% e 3,8%, respectivamente, mostrando que uma rotação significativa ainda está ocorrendo no mercado de stablecoins.
Em geral, o sinal da stablecoin melhorou na semana passada: tanto a oferta agregada quanto o USDC retornaram ao crescimento positivo, sugerindo que a demanda incremental de dólares na cadeia está começando a se recuperar. Se isso se transformará em uma tendência sustentada ainda requer confirmação adicional.
Principais eventos para acompanhar esta semana
Os mercados se concentrarão principalmente nos dados de emprego dos EUA e nas expectativas de aumento de juros em setembro, nos resultados das empresas de semicondutores de IA e na política de oferta do OPEC+. O relatório de empregos não agrícolas de agosto será uma das divulgações mais importantes do mercado de trabalho antes da reunião do FOMC de setembro e afetará diretamente as expectativas de aumento de juros que se fortaleceram após o discurso de Warsh.
1º de setembro: Os EUA divulgam os dados de vagas de emprego JOLTS, oferecendo uma leitura sobre se a demanda por mão de obra continua a esfriar.
2 de setembro: Os EUA divulgam os dados de emprego do setor privado ADP, fornecendo um sinal precoce antes do relatório de folha de pagamento não agrícola.
3 de setembro: O Federal Reserve publica o Beige Book. A Broadcom divulga resultados, com investidores focando em chips AI personalizados e negócios de rede como outro teste da dinâmica de gastos em capital para IA.
4 de setembro: Os EUA divulgam os dados de emprego não agrícola de agosto, a taxa de desemprego e os ganhos horários médios. Se o emprego novamente vier significativamente mais fraco que o esperado, a probabilidade de um aumento de juros em setembro pode cair rapidamente. Se o emprego e o crescimento salarial permanecerem resistentes, as expectativas de aperto podem se fortalecer ainda mais.
6 de setembro: OPEC+ realiza sua reunião mensal. Com as tensões entre EUA e Irã aumentando novamente, o ritmo dos aumentos na produção influenciará tanto o prêmio de risco do petróleo quanto as expectativas de inflação subsequentes.
Em geral, a principal questão macroeconômica desta semana permanece se o mercado de trabalho é forte o suficiente para sustentar outro aumento de taxas. Um mercado de trabalho mais fraco provavelmente reduziria a pressão sobre o dólar e as taxas de juros, oferecendo suporte às ações de tecnologia e aos criptoativos. Um mercado de trabalho resiliente combinado com uma nova alta nos preços do petróleo, por outro lado, poderia reforçar um ambiente de taxas mais altas.
Financiamento de Mercado Privado: Grandes acordos estratégicos impulsionam os volumes principais à medida que o capital se concentra ainda mais em infraestrutura cross-asset e institucional
Fonte de dados: CryptoRank
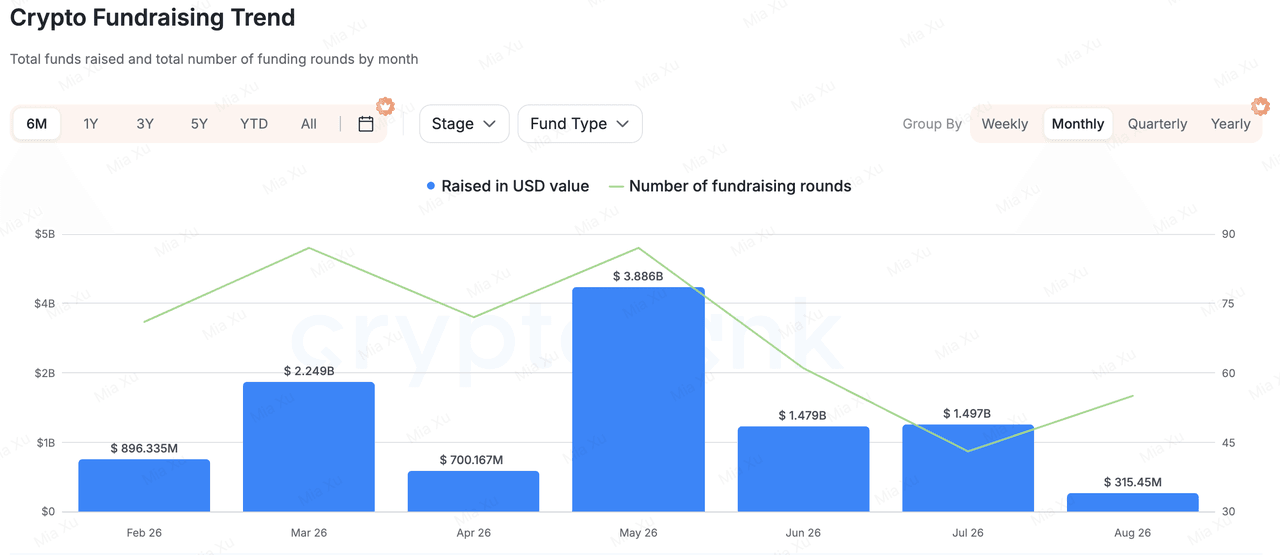
Com base em dados amplos de financiamento, o financiamento de mercado privado aumentou visivelmente na semana passada, mas o aumento foi impulsionado principalmente por um pequeno número de grandes transações estratégicas e de capital de crescimento. Isso não deve ser interpretado como evidência de uma recuperação ampla na disposição para risco de VC de estágio inicial em Crypto.
Entre as maiores transações, a SBI Holdings fez um investimento estratégico de US$ 270 milhões na plataforma indonésia de investimentos Ajaib Group, adquirindo aproximadamente 20% de participação. A Ajaib abrange ações, títulos, fundos, criptomoedas, stablecoins, pagamentos e liquidação institucional de stablecoins, tornando-a mais próxima de uma plataforma financeira multiativo que integra TradFi e ativos digitais do que de um negócio puramente de criptomoedas. A transação reflete ainda a preferência contínua dos investidores por plataformas maduras com usuários estabelecidos, licenças e canais de distribuição.
O provedor de infraestrutura de liquidação e custódia RQD Clearing arrecadou US$ 74 milhões, liderados pelo Bain Capital Tech Opportunities. Os fundos serão utilizados para expandir os produtos de liquidação, custódia, ativos digitais e tokenização. À medida que os títulos tokenizados e os mercados 24/7 continuam a se desenvolver, a liquidação, a custódia e o acesso institucional estão se tornando segmentos de infraestrutura cada vez mais importantes para a alocação de capital.
Entre projetos nativos de criptomoedas, a Entropy.io arrecadou US$ 14 milhões em uma rodada liderada pela Ribbit Capital. O projeto está construindo mercados perpétuos para ativos não padronizados, como ações pré-IPO e índices de ações, utilizando o Hyperliquid HIP-3, com o objetivo de criar descoberta de preços contínua na cadeia para ativos difíceis de negociar diretamente nos mercados tradicionais.
No geral, a atividade de financiamento na semana passada continuou refletindo três principais áreas de preferência dos investidores: plataformas maduras de distribuição financeira multiativos, infraestrutura de liquidação institucional e tokenização, e ferramentas on-chain que convertem ativos não padronizados, como ações pré-IPO e exposições a RWA, em mercados negociáveis. Em contraste, protocolos de propósito geral sem usuários significativos, receita ou capacidades de distribuição continuam enfrentando um ambiente de financiamento mais cauteloso.
Sobre o KuCoin Ventures
KuCoin Ventures é a principal braço de investimento da KuCoin Exchange, uma das principais plataformas globais de criptomoedas construída sobre confiança, atendendo mais de 40 milhões de usuários em mais de 200 países e regiões. Com o objetivo de investir nos projetos de criptomoedas e blockchain mais disruptivos da era Web 3.0, a KuCoin Ventures apoia construtores de criptomoedas e Web 3.0 financeira e estrategicamente, com insights profundos e recursos globais. Como um investidor amigável à comunidade e orientado por pesquisa, a KuCoin Ventures trabalha em estreita colaboração com os projetos de seu portfólio durante todo o ciclo de vida, com foco em infraestruturas Web3.0, IA, Aplicativos de Consumo, DeFi e PayFi.
Disclaimer: Esta informação geral de mercado, possivelmente proveniente de fontes terceirizadas, comerciais ou patrocinadas, não constitui aconselhamento jurídico, de conformidade, financeiro ou de investimento, nem uma oferta, solicitação ou garantia. Não fazemos representações ou garantias expressas ou implícitas quanto à sua precisão, completude ou confiabilidade, e isentamos-nos de qualquer responsabilidade por perdas decorrentes. Investimentos/operações envolvem riscos; desempenho passado não garante resultados futuros. Os usuários devem pesquisar, julgar com prudência e assumir total responsabilidade. Consulte conselheiros profissionais em direito, impostos ou finanças, se necessário.
Aviso legal: Esta página foi traduzida usando tecnologia de IA para sua conveniência. Para informações mais precisas, consulte a versão original em inglês.